ロードスターキャピタル(3482)の企業分析|都心オフィスを軸にした不動産投資で13期連続増収増益、OwnersBookとデジタル証券も展開
ロードスターキャピタル(3482)は、東京都心のオフィスビルを中心に自社で物件を買い、テナント誘致や改修で価値を高めてから売る不動産投資会社です。持っている間は賃料が入り、グループでは不動産アセットマネジメント(AM)、会社が国内初とする不動産特化型クラウドファンディング「OwnersBook」、2026年に始めた不動産デジタル証券も手がけます。
2025年12月期は売上高446億円・営業利益134億円で、会社資料によれば創業以来13期連続の増収増益です。2026年12月期は売上高561.5億円・営業利益159.8億円を計画し、上期(1〜6月)の進捗は売上高50.4%・営業利益49.4%と計画どおりに進んでいます(2026年12月期 第2四半期決算短信)。
一方で、利益の大半は物件の売却益で、在庫にあたる販売用不動産は986.8億円、有利子負債は753.1億円、自己資本比率は27.1%(2026年6月末)です。株価はPER6.5倍(実績、2026年9月25日終値)と、東証プライムの不動産業平均(13.8倍、2026年8月・加重平均)の半分以下にとどまります。
この記事では、5つの事業の稼ぎ方、業績と財務、同業との違い、金利上昇などのリスクを個人投資家の目線で整理します。
この記事の内容(目次)
会社概要 — 都心オフィスを軸にした独立系の不動産投資会社
ロードスターキャピタルは、日本不動産研究所やゴールドマン・サックスの不動産部門を経た岩野達志社長が2012年に設立した、大手デベロッパーや金融機関の系列に属さない独立系の不動産投資会社です。
設立:2012年3月(東京都渋谷区恵比寿)
本社:東京都中央区銀座
代表取締役社長:岩野 達志(日本不動産研究所、ゴールドマン・サックス・リアルティ・ジャパン、ロックポイントマネジメントジャパンを経て創業)
上場:2017年9月 東証マザーズ → 2022年3月 東証一部 → 2022年4月 プライム市場
従業員:85名(連結、2025年12月末)。役職員は約100名(2026年6月末)
決算期・セグメント:12月決算。報告セグメントは「不動産関連事業」の1つで、事業別の売上高を開示
出典:有価証券報告書(2025年12月期)・2026年12月期 第2四半期決算説明資料 p.36よりKabuGraph作成
沿革 — クラウドファンディングの先駆けからデジタル証券へ
2012年3月:ロードスターキャピタルを設立
2014年9月:不動産特化型クラウドファンディング「OwnersBook」を開始(会社は国内初と説明)
2017年9月:東証マザーズに上場
2018年8月:エクイティ型クラウドファンディングを開始
2019年8月:AM事業を担う子会社ロードスターインベストメンツを設立
2022年3〜4月:東証一部へ市場変更し、市場再編でプライム市場へ移行
2024年7月:ひらまつ等から高級リゾートホテル6件(HIRAMATSU HOTELS)を取得
2025年11月:コーポレートファンディング事業の物件購入累計額が2,000億円を突破
2025年12月:デジタル証券のHash DasH Holdingsを完全子会社化
2026年7月:自己株式を使って1株に0.2株を無償で割り当て。8月にグループとして初の不動産デジタル証券の募集を開始
出典:有価証券報告書(2025年12月期) 沿革・物件取得に伴う子会社の異動に関するお知らせ(2024年3月27日)・物件購入累計額2,000億円突破に関するお知らせ(2025年11月26日)・株式の無償割当てに関するお知らせ(2026年6月12日)・不動産デジタル証券の案件提供に関するお知らせ(2026年7月16日)よりKabuGraph作成
売上の4分の3は物件の売却
会社は事業を、自己資金で不動産に投資する「コーポレートファンディング事業」と投資家の不動産を運用する「アセットマネジメント事業」からなる不動産投資領域と、クラウドファンディングのFintech領域に分けています。
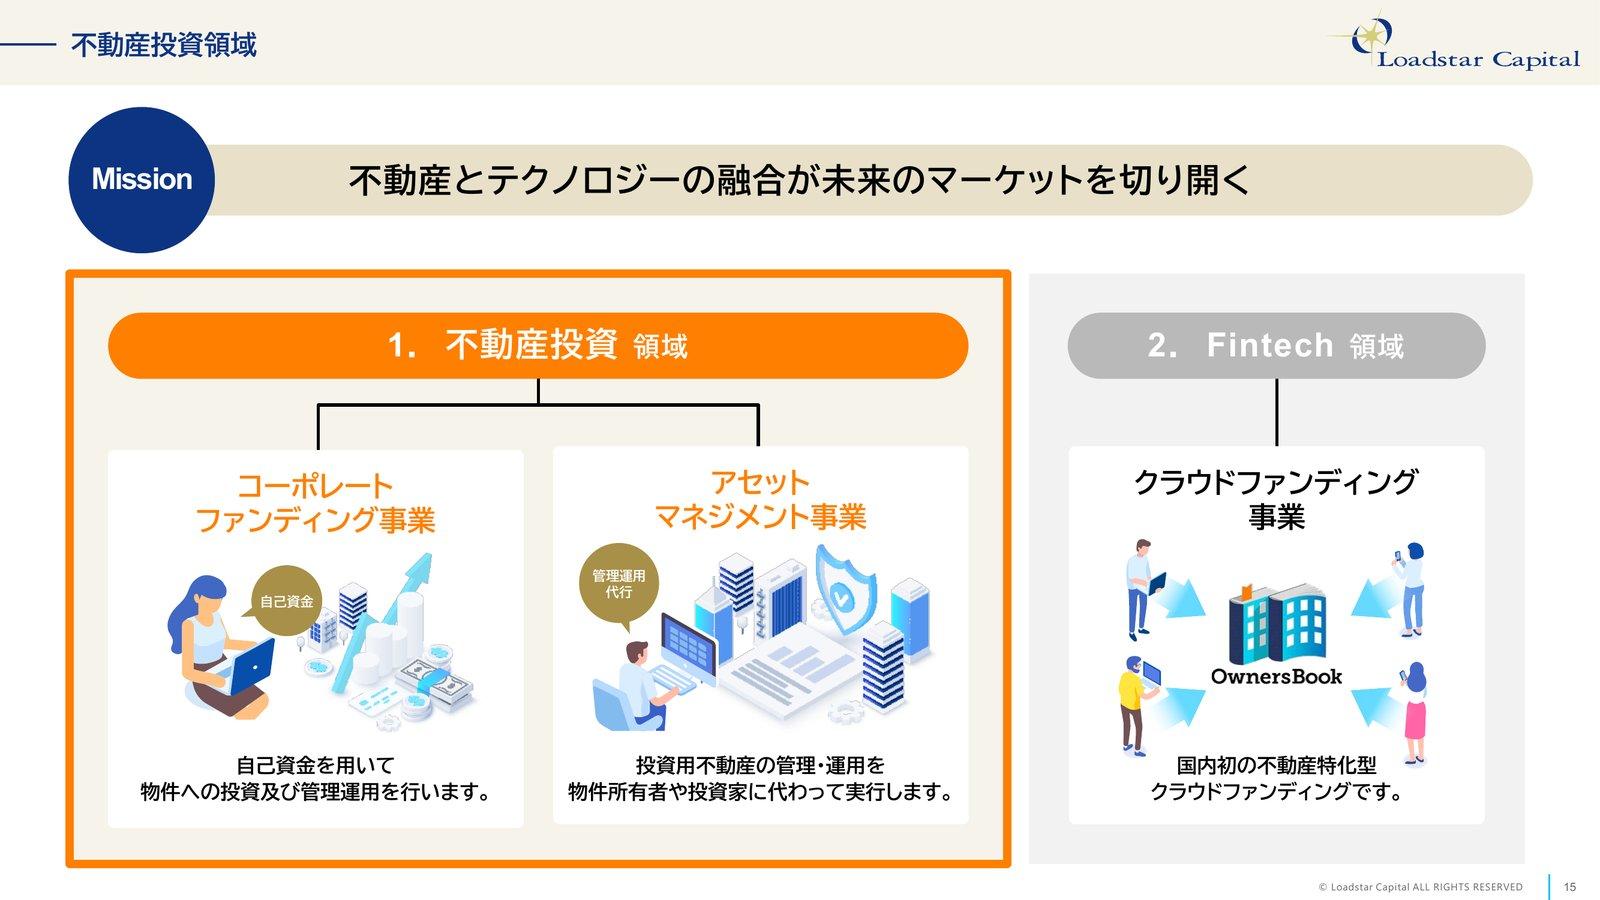
2025年12月期の事業別売上高は、物件売却の「不動産投資」が342.3億円で全体の76.7%。これに賃料収入の「不動産賃貸」35.3億円とHIRAMATSU HOTELSの「ホテル運営」42.6億円を加えたコーポレートファンディング事業が売上の94%を占めます。
事業別売上高の構成比(2025年12月期)
事業を理解する — 物件売買・ホテル・AM・クラウドファンディング・デジタル証券
コーポレートファンディング事業(不動産投資・賃貸)— 都心のオフィスを中心に買って育てて売る
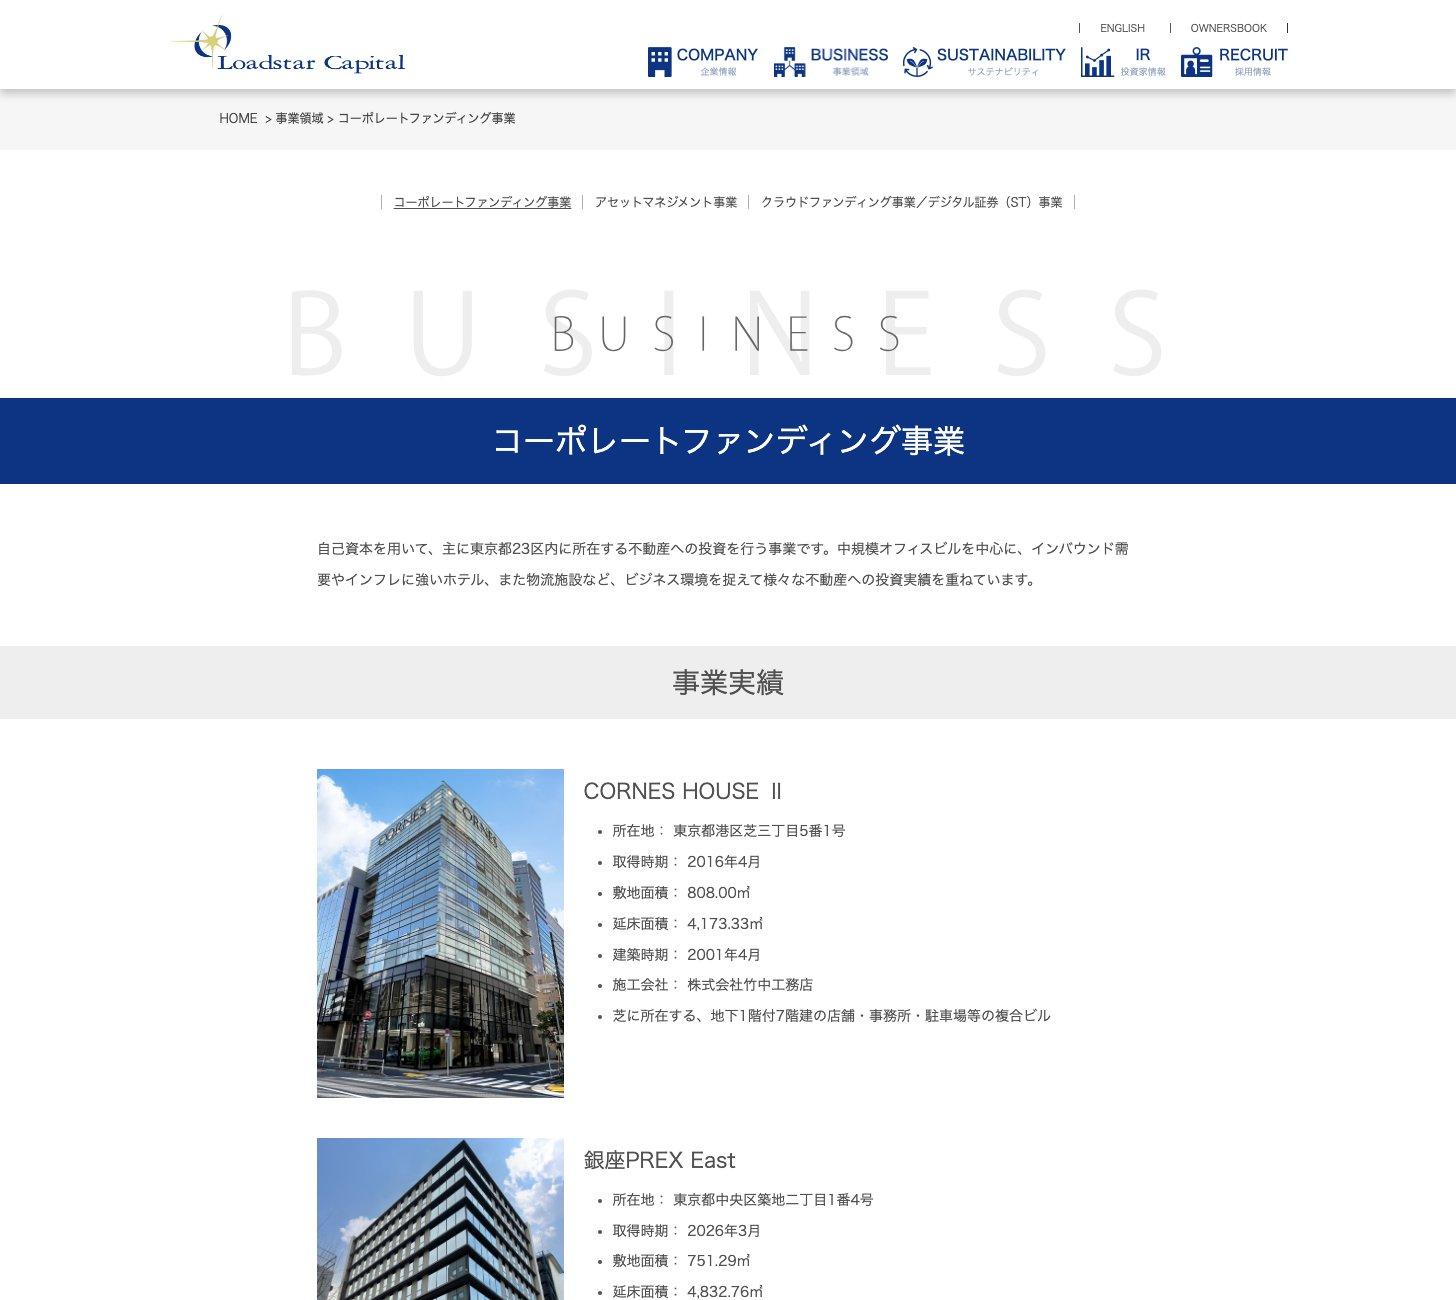
主な投資対象は、東京23区の数十億円規模の中規模オフィスビルのうち、稼働率が低い・管理が行き届いていない・権利関係が複雑といった課題を抱える物件です。改修工事やテナント誘致、周辺相場に合わせた賃料改定で稼働率と収益を高めます(有価証券報告書(2025年12月期) 事業の内容)。
一方、直近の決算説明資料では「オフィスを中心に、10億円前後から100億円超まで規模・物件種別を限定せず積極的に投資していく」としており、中規模に絞っているわけではありません。2026年上期は大型オフィスビル2件を売り、オフィス5物件を新たに取得しました(第2四半期決算説明資料 p.20・決算説明会 書き起こし)。
物件は長期保有を前提にしつつ、ファンドの予算消化や事業会社の自社利用など高く買う相手が現れるタイミングを選んで売るのが特徴です。会社は、情報を受けてから1営業日で買付意思表明書を出すこともある意思決定の速さを強みに挙げています(2026年12月期 第2四半期決算説明資料 p.42)。
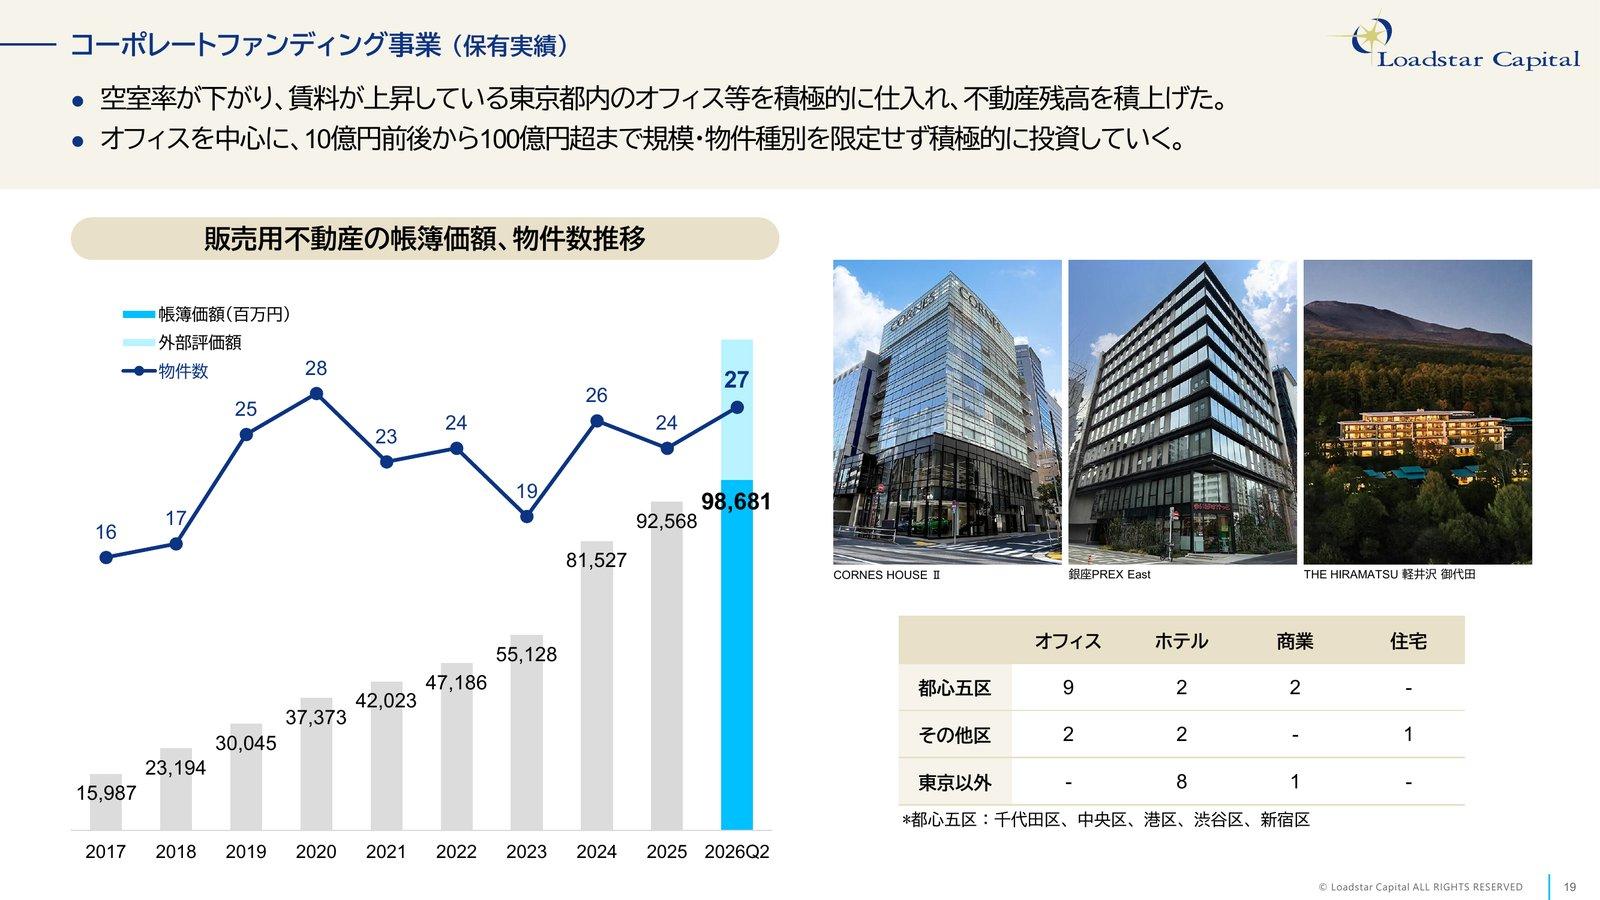
保有は27物件・帳簿価額986.8億円(2026年6月末):オフィス11件(うち都心5区9件)、ホテル12件(うち8件は東京以外)、商業3件、住宅1件
含み益は379億円(2025年12月末、税控除前):帳簿価額と外部評価額の差。会計上は保有目的にかかわらず販売用不動産(棚卸資産)に計上するため、貸借対照表には表れない(2025年12月期 決算説明資料 p.10)
物件購入累計額は2,000億円を突破(2025年11月):2013年の事業開始から約12年半、1,000億円到達からは約3年で倍増(会社のお知らせ)
2025年12月期は9物件を売却:不動産投資売上342.3億円、賃貸売上35.3億円(2025年12月期 決算短信)
2026年も仕入れは続いています。7月には中央区八丁堀の築浅オフィスビル「グレイス八丁堀」の取得を決め(取得価格は非開示で、連結純資産の30%以上。みずほ銀行から95億円を借入)、8月31日に決済しました(取得及び資金の借入に関するお知らせ・取得完了のお知らせ)。
ホテル運営(HIRAMATSU HOTELS)— 売上の約1割だが利益はほぼゼロ
2024年7月、ひらまつとNTT都市開発から、ひらまつが運営する高級リゾートホテル6件(賢島・熱海・仙石原・宜野座・京都・軽井沢御代田)を取得しました。SPC(LD1合同会社)に匿名組合出資し、ノンリコースローンで資金を調達する形です(物件取得に伴う子会社の異動に関するお知らせ)。
ほかの保有ホテルの収入は「不動産賃貸」に含まれますが、HIRAMATSU HOTELSはひらまつに運営を委託する契約のため、ホテルの売上と費用がそのまま連結に載ります(有価証券報告書(2025年12月期) 事業の内容)。
2025年12月期:ホテル運営売上42.6億円に対し、運営原価42.4億円(うち減価償却費約6.9億円)(決算説明資料 p.17)
2026年12月期上期:売上21.0億円に対し、原価20.9億円(うち減価償却費約3.5億円)(第2四半期決算説明資料 p.19)
岩野社長は8月の決算説明会で、パフォーマンスが想定を下回っていると認めたうえで、一部を外資系ブランドとのダブルブランドにする案やインバウンド需要の取り込みを運営会社と話し合っていると説明しました。保有3年目に入り、どこかのタイミングでのエグジット(売却)も社内で議論しているとしています(2026年12月期 第2四半期決算説明会 書き起こし)。
アセットマネジメント事業 — AUM1,400億円、売却時の成功報酬で振れる
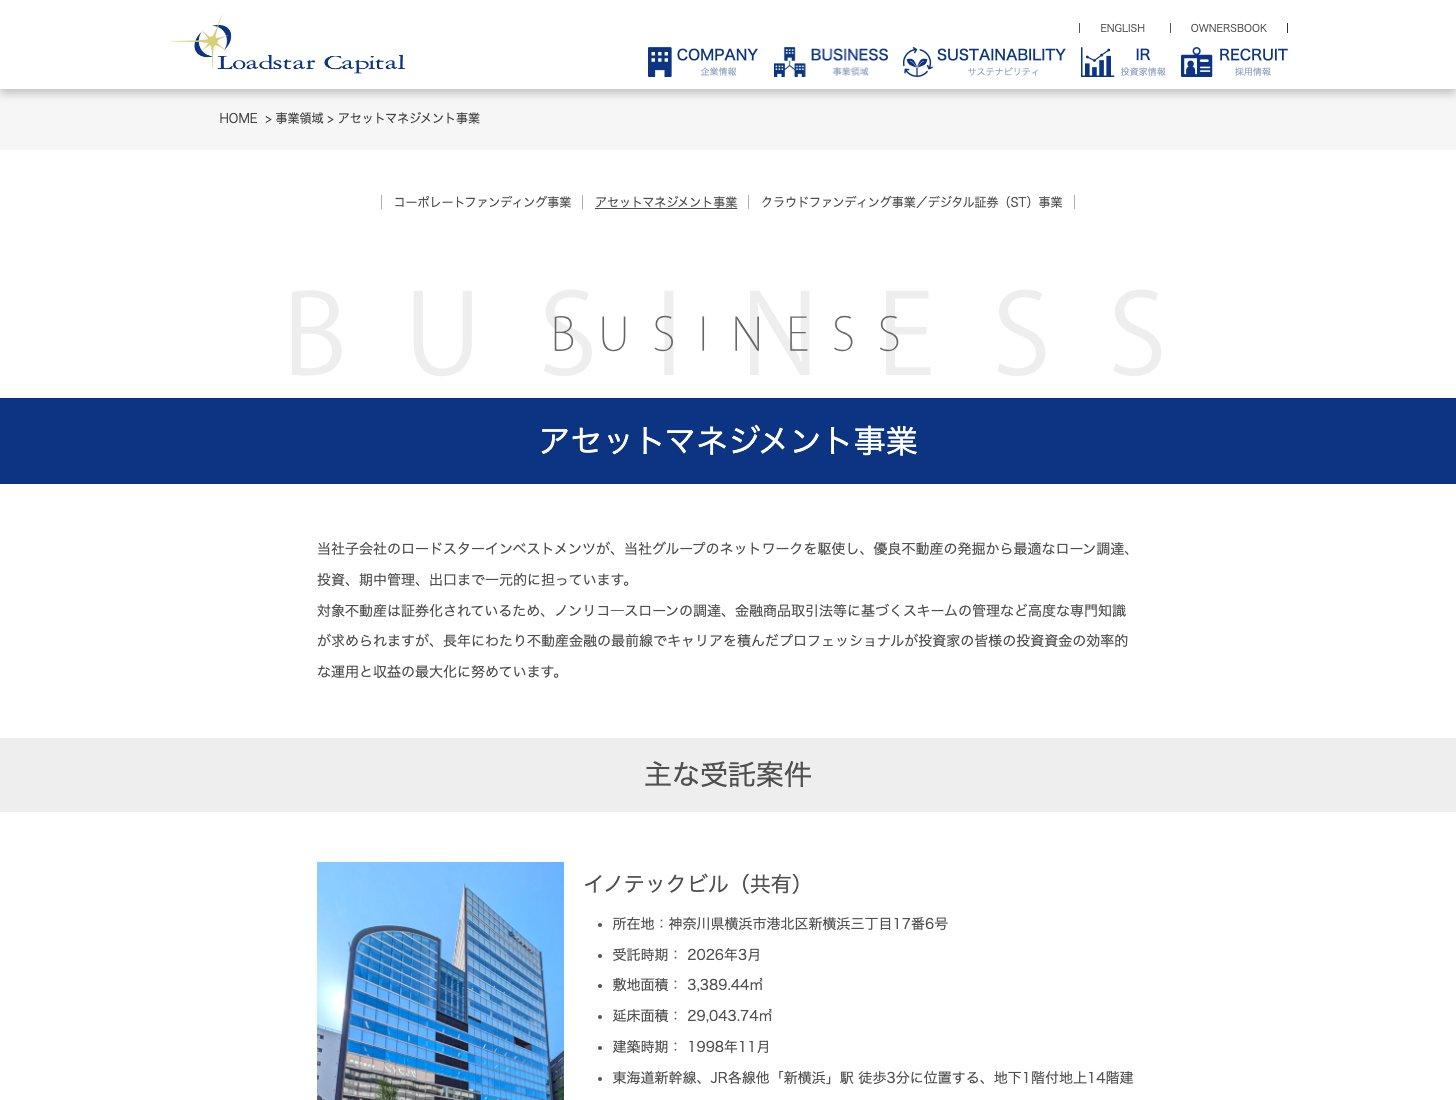
子会社のロードスターインベストメンツが、主に機関投資家に代わって投資用不動産の取得・運用・売却を担います(有価証券報告書(2025年12月期))。2025年12月期は大型物件の売却で大きなインセンティブ報酬を計上し、売上高は17.6億円(前期比+47.9%)と過去最大でした(決算説明資料 p.19)。
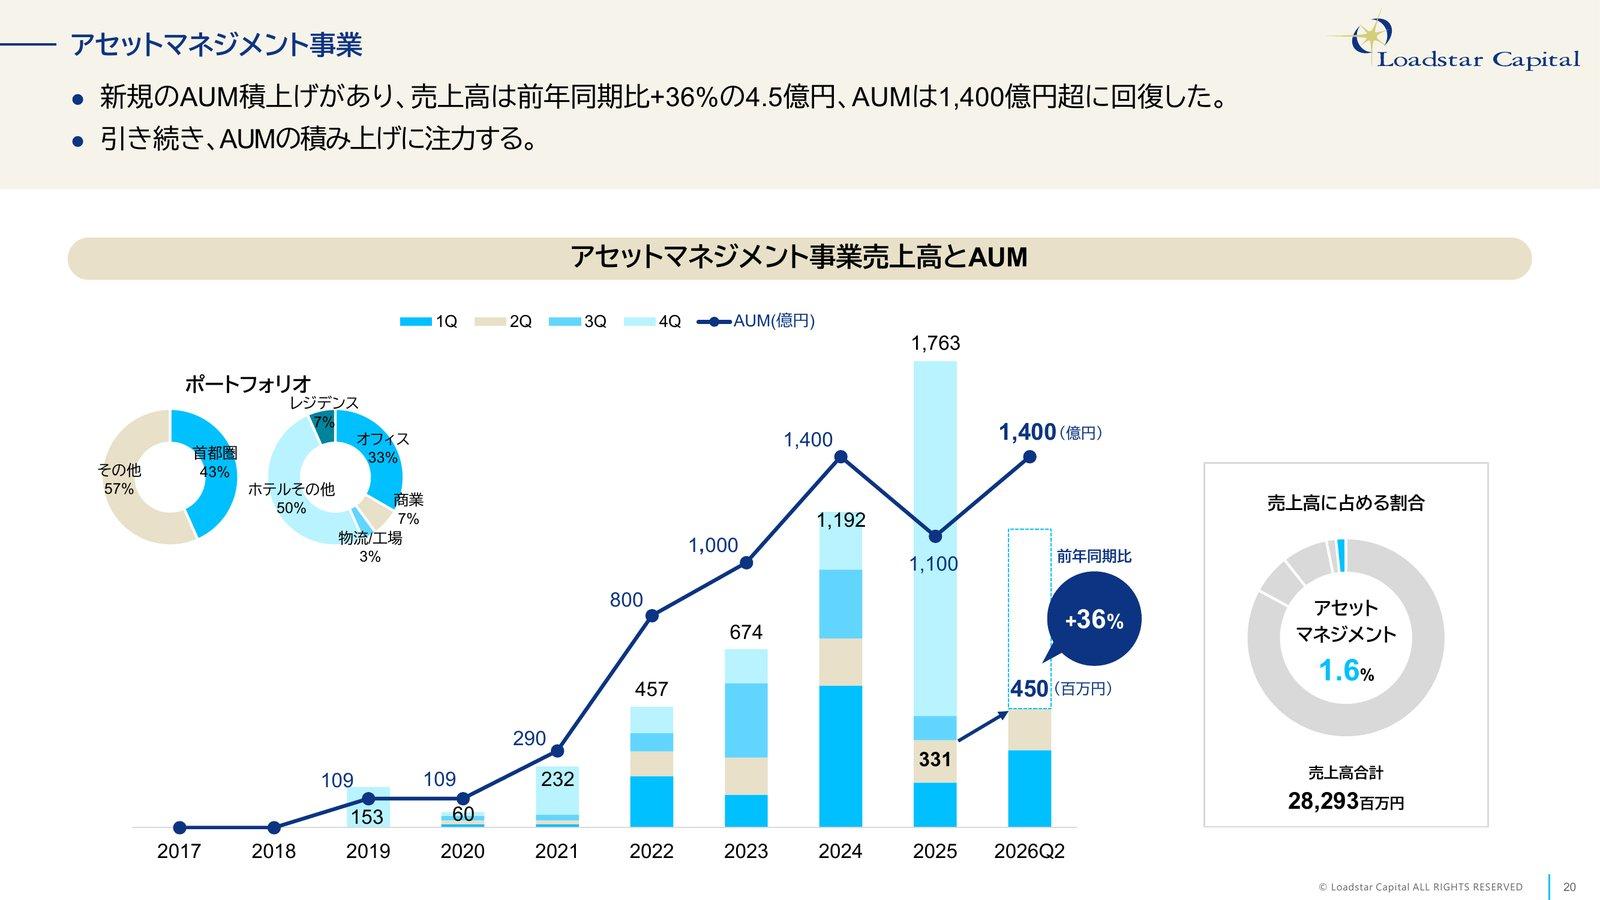
AUMは1,400億円超(2026年6月末):2025年末の1,100億円から回復。海外機関投資家とのファンド組成などが寄与した(決算説明会 書き起こし)
上期の売上高は4.5億円(前年同期比+35.9%)。AUMには連結子会社のHIRAMATSU HOTELSからの受託分を含む(第2四半期決算短信)
中期経営計画の目標は2027年にAUM3,000億円:大型物件が売れるとその分AUMが減るため、積み上げは「非常に難易度が高い」と社長自身が説明している(第2四半期決算説明資料 p.26・決算説明会 書き起こし)
クラウドファンディング事業(OwnersBook)— 1万円から投資できる貸付型が中心
2014年に始めた「OwnersBook」は、個人から1口1万円で集めた資金を、不動産を担保に事業者へ貸し付ける「貸付型」が中心のサービスです。物件の持分に出資して賃料や売却益を受け取る「エクイティ型」もあり、2025年に6年ぶりの案件を出しました(有価証券報告書(2025年12月期)・2025年12月期 決算説明資料 p.21)。
貸付型の仕組み:担保評価額の最大80%程度まで融資し、最短約3週間で実行。投資家は払戻し以外の手数料が無料(第2四半期決算説明資料 p.45)
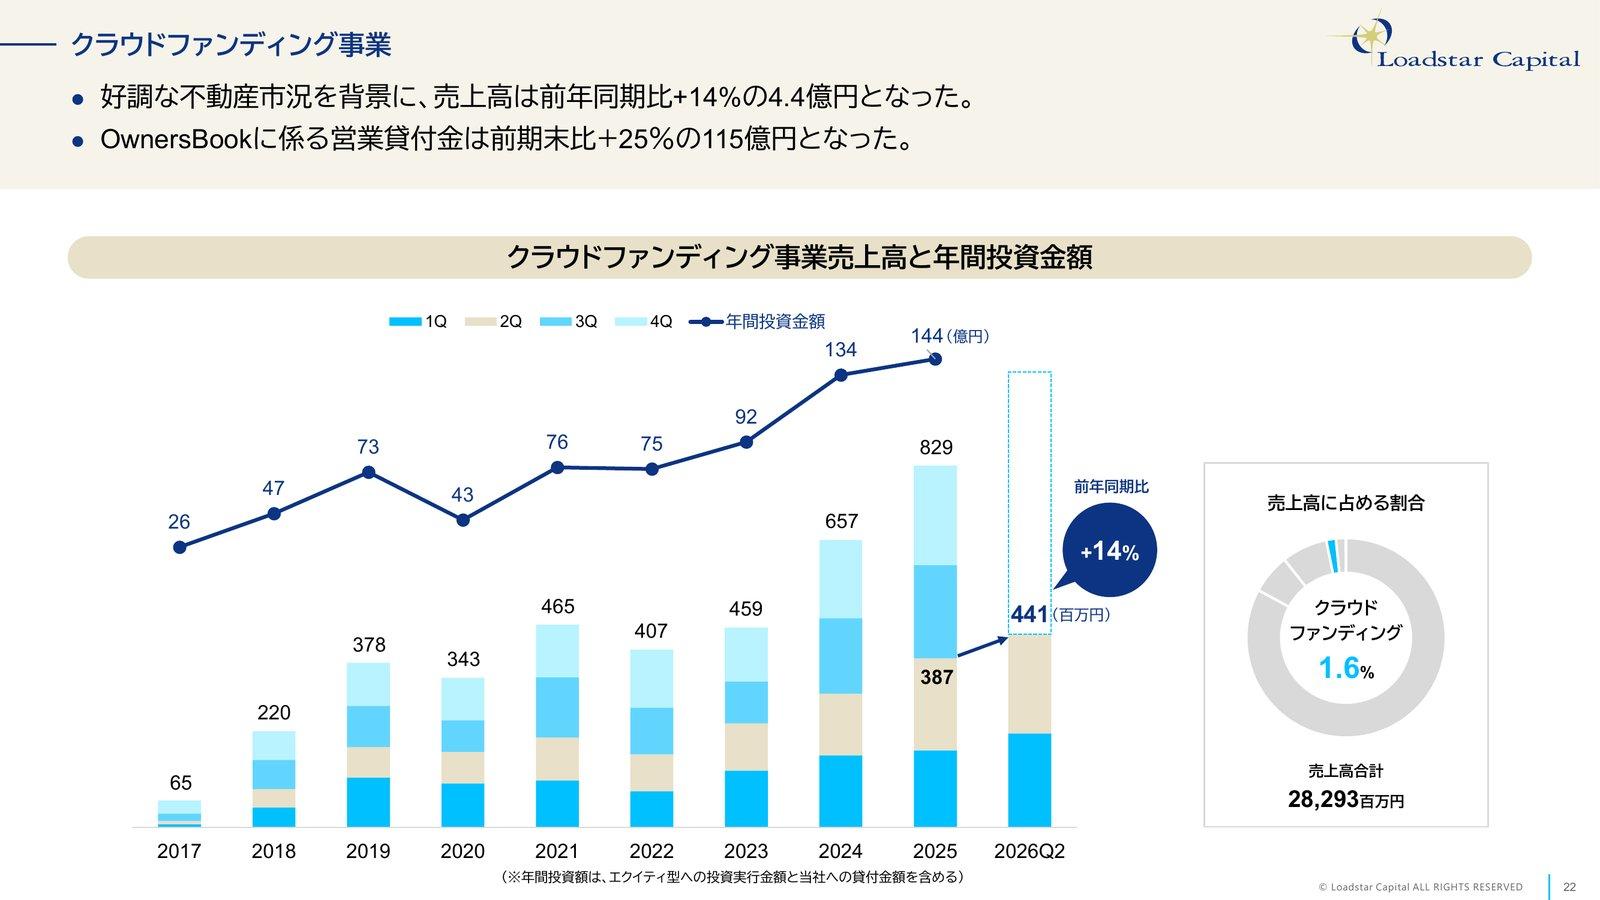
規模:2025年の年間投資金額は144億円(エクイティ型と当社への貸付を含む)。営業貸付金は115.8億円(2026年6月末、前期末比+24.9%)、会員数は約2.8万人(同、第2四半期決算説明資料 p.12・p.23・p.44)
実績:2015年1月の初回配当から、投資家への配当総額が2026年5月に30億円を突破(会社のお知らせ)
OwnersBookは金融商品取引法(第二種金融商品取引業)と貸金業法の登録で運営する貸付型が中心で、不動産特定共同事業法に基づく一般的な不動産クラウドファンディングとは根拠法が異なります(有価証券報告書(2025年12月期) 事業等のリスク「法的規制等について」)。
デジタル証券(OwnersBook+)— 証券会社を買収し2026年に参入
2025年12月25日、ブロックチェーン基盤とデジタル証券専業の証券会社(第一種金融商品取引業)を持つHash DasH Holdingsを約7.5億円(付随費用込み)で完全子会社化しました(株式取得に関するお知らせ)。2026年3〜4月にロードスターソリューションズ・ロードスター証券へ社名を変えています(商号変更のお知らせ)。
グループとして初の案件は、自社で保有する「チサン ホテル 横浜伊勢佐木町」(399室)を裏付けにした募集総額38.3億円、1口50万円、想定平均分配利回り年4.1%、運用期間約10年の案件です。借入を使わず全額を投資家の出資でまかなう設計で、8月1日に申込受付を始めました(案件提供に関するお知らせ)。
グループで一貫して提供:物件の供給はロードスターキャピタル、販売はロードスター証券、ブロックチェーン基盤はロードスターソリューションズ、期中の運用はロードスターインベストメンツ
市場は拡大中:会社資料が引用するProgmatの集計では、国内のST(セキュリティトークン)案件残高は2026年末に約1兆531億円(前年末比1.8倍)に達する見通し(第2四半期決算説明資料 p.46)
業績推移と財務分析
通期業績 — 13期連続の増収増益、今期も増収増益を計画
上場した2017年12月期から2025年12月期までの8年で、売上高は約5.1倍、営業利益は約9.8倍になりました。2026年12月期は売上高+25.8%、営業利益+19.1%を計画し、会社は14期連続の増収増益を目指しています(2025年12月期 決算説明資料 p.23)。
通期業績推移(売上高・営業利益・純利益・営業利益率・売上高成長率)
営業利益率は30%前後:売却益の比率が高く、販管費が売上の5%程度にとどまるため。2024年12月期の33.3%をピークに、2025年12月期は30.1%、2026年12月期予想は28.5%
今期の利益率低下は会社の想定内:立退費用の見積りで売上総利益率がやや下がり、Hash DasHの人件費やのれん償却で販管費が増える(決算説明資料 p.23)
EPS:2025年12月期は479.56円(無償割当て後の株数に換算すると399.63円)、2026年12月期の会社予想は454.18円(無償割当て後の基準)
2026年12月期上期 — 進捗は5割、1〜3月に大型売却が集中
項目 | 上期累計実績 | 通期予想 | 進捗率 |
|---|---|---|---|
売上高 | 282.9億円 | 561.5億円 | 50.4% |
営業利益 | 78.9億円 | 159.8億円 | 49.4% |
経常利益 | 70.6億円 | 140.1億円 | 50.4% |
親会社株主に帰属する純利益 | 45.9億円 | 91.8億円 | 50.0% |
第1四半期(1〜3月、3ヶ月):売上高182.6億円、営業利益61.2億円。過去最大額の物件売却で、不動産投資売上は158億円(第1四半期決算説明 書き起こし)
第2四半期(4〜6月、3ヶ月):売上高100.3億円、営業利益17.7億円。6月に品川区のオフィスビルの売却を決め、引渡期日は6月30日だった(販売用不動産の売却に関するお知らせ)
経常段階の伸びは鈍い:上期の営業利益は前年同期比+4.5%だったが、支払利息が7.49億円(前年同期5.92億円)に増え、経常利益は+2.5%、純利益は+1.3%
財務 — 986.8億円の在庫を長期の借入で支える
財務の推移(販売用不動産・有利子負債・自己資本比率)
有利子負債は753.1億円(2026年6月末):うち長期借入金が715.7億円。借入期間は10年以上が4割強で、市況の短期的な変動に振り回されにくい構成(第2四半期決算説明資料 p.12)
借入は変動金利が中心:一部を金利スワップでヘッジ(有価証券報告書)。加重平均の借入利率は2023年1.05%→2024年1.64%→2025年1.93%と上昇している(FACTBOOK)
匿名組合出資預り金は122.0億円:OwnersBookの投資家から預かった資金で、有利子負債とは別に負債に計上される。資産側には対応する営業貸付金115.8億円がある
自己資本比率は27.1%:中期経営計画の目安は25〜30%。会社は含み益(税引後)を加えた自己資本比率を39.1%(2025年末)と試算している(FACTBOOK)
営業キャッシュフローはマイナス:物件の積み増しで上期は−26.1億円。2025年12月期の「販売用不動産仕入の影響を除く営業CF」は98.7億円(2025年12月期 決算短信)
中期経営計画(2025〜2027年)— 売上高600億円、不動産残高1,500億円
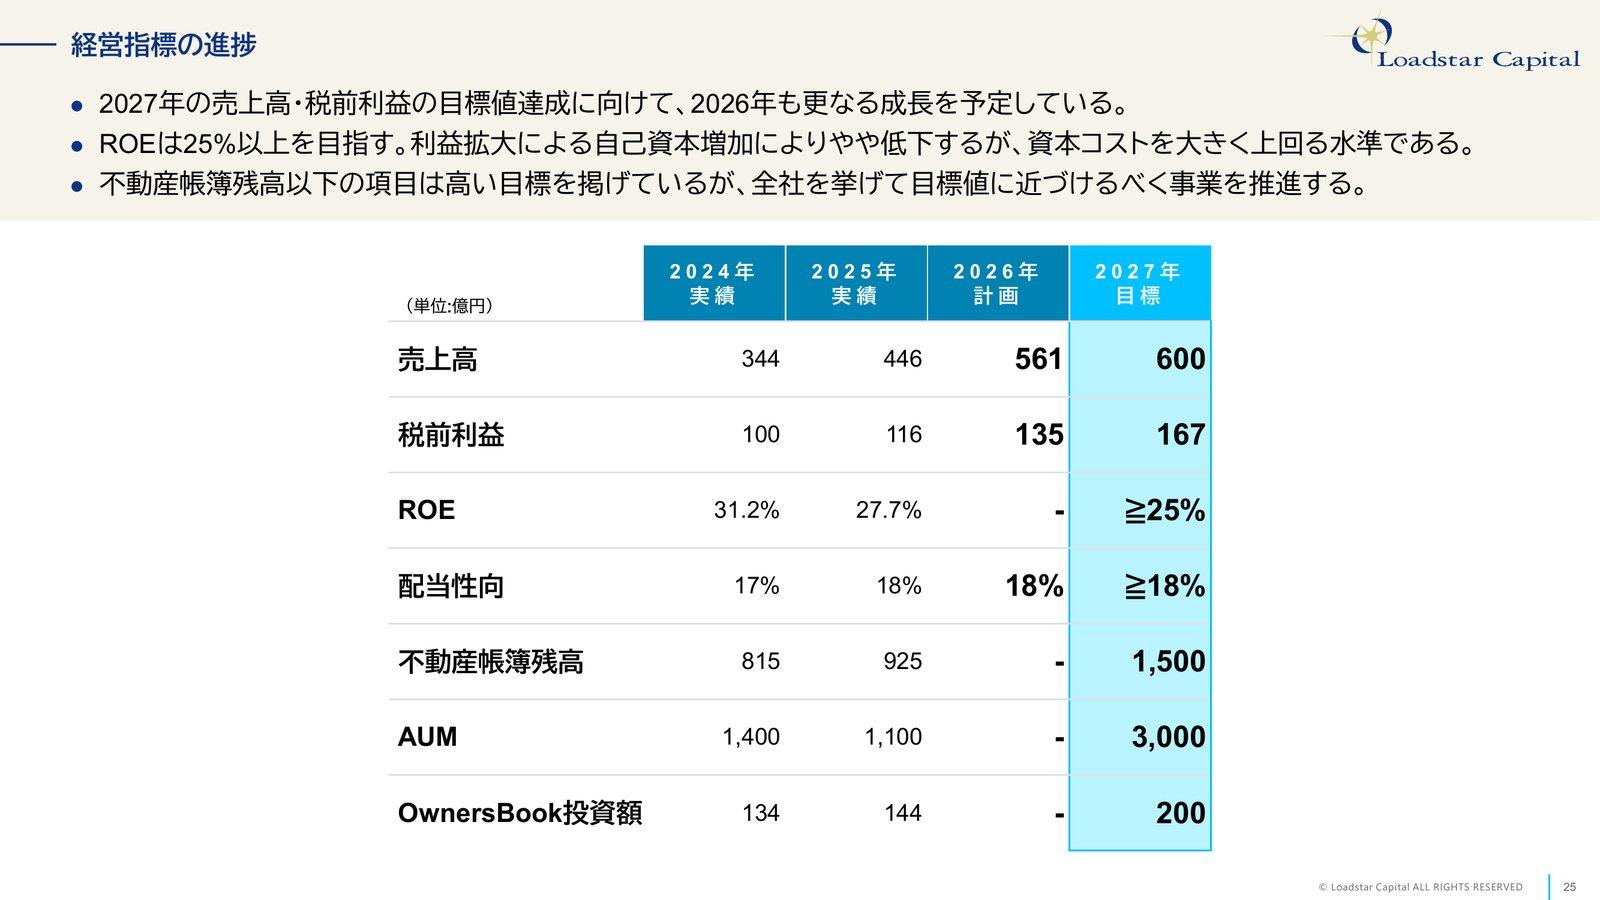
2025年2月に公表した中期経営計画は、最終年の2027年12月期に売上高600億円・税前利益167億円・ROE25%以上を掲げます。不動産帳簿残高1,500億円、AUM3,000億円、OwnersBook投資額200億円については、会社自身が「高い目標」と位置づけています(第2四半期決算説明資料 p.26)。
資金の使い道は明確で、事業から得たキャッシュの大半を不動産の積み増しに回し、自己資本比率25〜30%の範囲で貸借対照表を広げる方針です(同資料 p.29)。
株主還元 — 配当性向18%以上、無償割当て後も1株98円を維持
配当方針は「配当性向18%以上を目安に安定的かつ継続的」。2025年12月期は当初予想から3円上乗せした1株86円で、会社資料では配当開始以来8期連続の増配です(剰余金の配当(増配)に関するお知らせ・決算説明資料 p.12)。
2026年7月1日には、保有していた自己株式(発行済株式の21.13%、2026年5月末)を使い、1株につき0.2株を無償で割り当てました。株式分割と違って自己株式は割当ての対象外で、発行済株式数は2,144.4万株のまま変わりません(株式の無償割当てに関するお知らせ)。
1株98円の配当予想は2月に公表した当初予想のまま据え置いたため、割当て前に1株を持っていた株主の受取額は1.2倍になります。会社はこれを当初予想に対する実質2割の増配(配当性向21.7%)としています(配当予想(実質的増配)に関するお知らせ)。前期と比べると、2025年12月期の86円を割当て後の株数に換算した71.67円から98円へ、約37%の増配です。
1株配当と配当性向の推移
株主優待:1,000株以上を半年以上保有する株主に、OwnersBookの「株主優待用投資枠」と払戻手数料の無料化を提供(株主優待のページ)
自社株買い:機動的に行う方針で、2020年に25.3億円、2022年に6.9億円を取得した(FACTBOOK)
株価指標(2026年9月25日終値)
株価:2,603円
時価総額:558億円(自己株式を含む発行済株式数ベース)
PER:実績6.5倍(2025年12月期EPSを無償割当て後に換算した399.63円)/予想5.7倍(会社予想EPS454.18円)
PBR:1.62倍(2025年12月末BPSを無償割当て後に換算した1,604.33円)
配当利回り:実績2.8%(2025年12月期の86円を換算した71.67円)/予想3.8%(会社予想98円)
ROE:27.7%(2025年12月期)
出典:東証株価・ロードスターキャピタル 2025年12月期 決算短信・2026年12月期 第2四半期決算短信よりKabuGraph算出(2026年9月25日終値)
東証プライムの不動産業(47社)は2026年8月時点でPER13.8倍・PBR1.4倍です(連結・加重平均、JPX「規模別・業種別PER・PBR」)。ロードスターキャピタルはPERが業種平均の半分以下、PBRは平均を上回る組み合わせです。
高いROEは評価されつつも、売却益に頼る利益の持続性が割り引かれていると読めます。会社自身も「将来の成長期待が大きいとは言い難い状況」と認識し、業績の振れを抑える取り組みを掲げています(第2四半期決算説明資料 p.31)。
競合との比較
競合は事業ごとに異なります。本業の不動産投資では中古ビルを買って価値を上げて売る「再生・再販」型の不動産会社、ホテルでは開発・運営まで手がける同業、個人向け商品では不動産クラウドファンディングの運営会社とぶつかります。有価証券報告書も「多くの競合が存在」すると記しています(有価証券報告書(2025年12月期) 経営環境)。
会社 | 売上高 | 営業利益率 | PER |
|---|---|---|---|
ロードスターキャピタル(3482) | 446.3 | 30.1% | 6.5倍 |
サンフロンティア不動産(8934) | 1,160.8 | 21.8% | 7.3倍 |
ムゲンエステート(3299) | 682.6 | 16.2% | 6.1倍 |
ビーロット(3452) | 377.8 | 20.1% | 6.1倍 |
ディア・ライフ(3245) | 785.1 | 9.8% | 8.3倍 |
都心オフィスの再生:最も近いのはサンフロンティア不動産の「リプランニング事業」。空室や老朽化で収益が落ちた都心の中規模ビルを買い、改修・テナント誘致をして個人・事業法人・機関投資家へ売る。工事やリーシング、管理まで内製し、売上規模はロードスターの約2.6倍。ロードスターは賃料を得ながら売り時を選ぶ長期保有型で、営業利益率は表の5社で最も高い
割安物件の再生・販売:ビーロットは収益性や遵法性に問題があり過小評価された不動産を再生して、ファンドや富裕層に販売する。関東に加え北海道・九州にも拠点を置く。ムゲンエステートは中古不動産を買い取って再生する買取再販事業が主力
都市型レジデンス:ディア・ライフは東京都区部とその周辺で単身者・DINKS向けの賃貸マンション(都市型レジデンス)の開発などが主力。同じ東京の収益不動産でも、オフィスを持って運用するロードスターとは在庫の性格が違う
ホテル:サンフロンティア不動産はホテルの開発・再生・販売から運営まで手がける。ロードスターは運営をひらまつなど外部に任せ、所有者として関わる
個人向けの小口不動産投資:エクイティ型の不動産クラウドファンディングでは、クリアルが1口1万円から物件に出資できる「CREAL」を運営する。ムゲンエステート(不動産小口投資「ブドーさん」)やサンフロンティア不動産も小口化商品を扱う。OwnersBookは担保付きの貸付型が中心で、デジタル証券で売却益も分配する商品に広げている
デジタル証券:不動産STはAM会社・信託銀行・証券会社・プラットフォーム事業者など多くの事業者が関わるのが一般的。ロードスターは物件の供給から販売・運用までをグループ内でまかなえる点を、コストとスピードの強みとして打ち出している(株式取得に関するお知らせ)
サンフロンティア不動産(8934)の企業分析|中古オフィス再生「リプランニング」で営業利益率21.8%、伊藤忠が議決権21%を握る
サンフロンティア不動産(8934)は都心の中古オフィスを再生して売る「リプランニング」が主力。PM・貸会議室、日和ホテル・たびのホテルの稼ぎ方、伊藤忠との資本業務提携、在庫2,009億円と借入、トーセイなど競合との違い、株価指標を解説。
ビーロット(3452)の企業分析|富裕層向け不動産再生で3期連続最高益、クマシュー買収などで在庫が2倍に
ビーロット(3452)は全国の中古ビル・マンションを再生して富裕層やファンドに売る不動産会社。3事業の稼ぎ方、クマシュー工務店の買収などで倍増した在庫と借入、純利益50億円予想の進捗、配当性向30%の還元、サンフロンティア不動産など同業との違いを解説。
ムゲンエステート(3299)の企業分析|中古不動産の買取再販で前期売上683億円、海外需要の減速で今期は下方修正
ムゲンエステート(3299)は首都圏を地盤に投資用・居住用の中古不動産を買い取り再生して売る買取再販会社。2025年12月期は最高益も、海外投資家の需要減で今期は営業減益へ下方修正。膨らむ在庫と借入、配当性向40%以上の還元方針、同業との違いを解説。
ディア・ライフ(3245)の企業分析|東京23区の用地と収益不動産を回す「不動産商社」、在庫2.7倍と3期連続の目標下方修正
ディア・ライフ(3245)は東京23区で都市型レジデンスの開発・ADRと収益不動産の再販を手がける。販売用不動産を453億円に積み増す一方、2026年9月期は経常利益目標を100億円から61億円へ下げた。業績の振れ方と財務・配当、競合との違いを解説。
クリアル(2998)の企業分析|不動産クラファン累計1,165億円、SBI提携と中計「Game Changer 2030」で純利益100億円を目指す
クリアル(2998)の3つの事業(CREAL・CREAL PB・CREAL PRO)、業績推移、中期経営計画、SBIとの資本業務提携、投資リスクを個人投資家向けに包括的に解説します。
投資家が注目すべきポイント
強み
1. 都心オフィスの賃料上昇を取り込める在庫と含み益
保有27物件・帳簿価額986.8億円(2026年6月末)はオフィス11件(うち都心5区9件)とホテル12件が中心で、2025年末の含み益は379億円(税控除前)です。都心5区の空室率は1.80%、平均賃料は坪2万2,712円(2026年6月、三鬼商事調べ。第2四半期決算短信で引用)と需給が締まっており、オフィス賃料の上昇がそのまま物件価値と売却益に効く構造です。
2. 高い収益性と資本効率
営業利益率は30%前後、ROEは27.7%(2025年12月期)。会社資料では創業以来13期連続の増収増益で、少人数で大きな利益を生むモデルです。
3. 賃料・AM・個人向け商品の積み重ね
利益率5割台の賃料収入に、AUM1,400億円のAM、OwnersBook、2026年に始めたデジタル証券が加わりました。自社の物件をデジタル証券で個人に販売する出口も手に入れています。
4. 株主還元の強化
配当性向18%以上を目安に8期連続で増配し、2026年は無償割当て後も当初予想の1株98円を据え置きました。割当て後の株数で比べると前期比+37%の増配で、予想配当利回りは3.8%(2026年9月25日終値)です。
リスク
1. 金利上昇と借入依存
有利子負債753.1億円の大半は変動金利で、加重平均の借入利率は2023年の1.05%から2025年は1.93%に上がりました。上期の支払利息は前年同期比+26.5%です。有価証券報告書も有利子負債への依存をリスクに挙げており、日銀の利上げが続けば利息負担と買い手の利回り目線の両方から利益を圧迫します。
2. 売却のタイミングと不動産市況
売上の7〜8割は物件売却で、1件の引き渡し時期で四半期の業績が大きく動きます。在庫を積み増している最中に市況が反転すれば、売却益の縮小や評価損が利益と財務を同時に傷めます。
3. ホテル事業の低収益
HIRAMATSU HOTELSの運営は売上約42億円に対して原価もほぼ同額で、利益がほとんど出ていません。ブランドの見直しや売却の判断次第で、損益が改善も悪化もしえます。
4. 個人向け商品の信用・規制リスク
OwnersBookの貸倒れは基本的に投資家が負う仕組みですが、延滞が相次げばサービスへの信頼と集客に響きます。クラウドファンディングやデジタル証券は金融商品取引法・貸金業法などの規制を受け、制度変更の影響も受けます。
5. 仕入れ競争
主戦場の東京23区は限られた範囲で、仕入れは他社との競争になると会社自身が認めています(有価証券報告書)。社長は国内外の機関投資家の投資意欲が旺盛だと説明しており、取得価格が上がれば将来の売却益や賃料利回りが圧迫されます。
まとめ
ロードスターキャピタル(3482)は、東京都心のオフィスを中心に物件を買って育てて売るモデルで13期連続の増収増益を続け、AM・クラウドファンディング・デジタル証券へ収益源を広げている独立系の不動産投資会社です。
事業:売上の94%がコーポレートファンディング事業。利益の柱は物件売却と賃料で、ホテル運営は売上の約1割ながら利益はほぼゼロ
業績:2026年12月期は売上高561.5億円・営業利益159.8億円を計画し、上期の進捗は約5割
財務:販売用不動産986.8億円・有利子負債753.1億円・自己資本比率27.1%(2026年6月末)。含み益は379億円(2025年末)
株価:PER6.5倍(実績)・PBR1.62倍・予想配当利回り3.8%(2026年9月25日終値)
見るべき点:下期の大型売却で計画を達成できるか、借入利率の上昇がどこまで続くか、HIRAMATSU HOTELSの立て直しと出口、デジタル証券が収益に育つか
利益率と資本効率の高さは同業でも際立ちますが、売却益と借入に支えられた成長である点は変わりません。四半期の数字ではなく、通期の進捗と在庫・借入・金利の推移をあわせて評価したい銘柄です。
ロードスターキャピタル
バリューアップ余地のある東京23区内中規模オフィスビル等への投資・運用を中心に、不動産アセットマネジメント、不動産特化型クラウドファンディング、ホテル運営事業『HIRAMATSU HOTELS』を展開。稼働率低下・管理不適切物件の適正運営で…
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の数値は2026年9月25日時点の情報に基づいています。