ディア・ライフ(3245)の企業分析|東京23区の用地と収益不動産を回す「不動産商社」、在庫2.7倍と3期連続の目標下方修正
ディア・ライフ(3245)は、東京23区の開発用地と賃貸中の収益不動産を仕入れ、価値を高めて法人や投資家に売る不動産会社です。単身者・DINKS向けの都市型レジデンスの開発、建物を建てる前に用地を整えて売る「アセット・デザイン&リセール(ADR)」、賃貸マンションやビルを買って収益を改善してから売る収益不動産の3つが稼ぎ頭です(2025年9月期 有価証券報告書 事業の内容)。
2025年9月期は売上高785億円・経常利益78億円と過去最高を更新しました。ところが2026年9月24日、2026年9月期の経常利益目標を100億円から61億円へ引き下げ、翌25日の終値は1,021円と前日比5.7%下落しています(通期連結業績目標の修正に関するお知らせ)。期末直前の9月の下方修正は2024年9月期から3期連続で、理由はいずれも複数の案件の売却時期が期末を越えたことでした。
一方で、公募増資と借入で仕入れを加速し、販売用不動産(仕掛を含む)は2026年6月末に453億円と、9か月で2.7倍に積み上がっています。この記事では、事業の仕組み、目標と実績がずれる理由、財務と配当、競合との違いを個人投資家の目線で整理します。
会社概要 — 東京23区に絞った「不動産商社」
ディア・ライフは2004年11月、現社長の阿部幸広氏が東京都千代田区で創業しました。設立から33か月で東証マザーズに上場し、2015年に東証一部、2022年4月にプライム市場へ移っています(ディア・ライフ 事業概要・会社概要)。中期経営目標では「不動産商社としての更なる成長」を掲げ、東京23区に重点を置いて案件の規模と件数を増やす方針です(新中期経営目標「挑戦2028」策定に関するお知らせ)。
会社名:株式会社ディア・ライフ(DEAR LIFE CO.,LTD.)
証券コード:3245(東証プライム)、決算期は9月
本社:東京都千代田区九段北
代表取締役社長:阿部幸広(創業者)。社長の資産管理会社である有限会社ディアネスが発行済株式(自己株式を除く)の37.19%を持つ筆頭株主(2025年9月末。2025年12月の増資後は、会社の見込みで約34%)
従業員数:連結639名(うち人材派遣のセールスプロモーション事業が533名)、単体42名(2025年9月末)
主な関係会社:アイディ(不動産開発・施工)、アイディプロパティ(賃貸管理)、アルシエ(人材派遣、持分51.2%)、持分法適用のパルマ(3461、持分39.3%)
出典:2025年9月期 有価証券報告書(沿革・関係会社の状況・従業員の状況・大株主の状況)、公募及び第三者割当による新株式発行並びに株式の売出しに関するお知らせ(2025年11月25日)よりKabuGraph作成
沿革 — 増資とM&Aで規模を広げてきた
2004年11月:東京都千代田区で設立。不動産仲介と人材派遣から事業を始める
2007年8月:東証マザーズに上場
2015年8月:東証一部へ市場変更
2017〜2022年:SMBC日興証券向けの行使価額修正条項付新株予約権を3回発行し、計1,500万株を交付して仕入れ資金を調達
2021年1月:人材派遣のN-STAFFを傘下に持つDLXホールディングスを子会社化(2024年1月の合併で現在のアルシエに)
2021年10月:品川区・大田区が地盤のアイディとアイディプロパティを子会社化
2022年4月:プライム市場へ移行
2024年7月:千葉県御宿町のリゾートホテル「サヤン・テラス ホテル&リゾート」を取得し、ホテル事業に参入
2025年11月:中期経営目標「挑戦2028」を策定
2025年12月:公募増資と第三者割当増資で673万株を発行し、約68億円を調達
2026年9月:2026年9月期の業績目標を下方修正
出典:2025年9月期 有価証券報告書 沿革・サヤン・テラス ホテル&リゾートの取得に関するお知らせ・第三者割当増資における発行新株式数の確定に関するお知らせ・通期連結業績目標の修正に関するお知らせ(2026年9月24日)よりKabuGraph作成
売上の95%は不動産
報告セグメントは「リアルエステート事業」と「セールスプロモーション事業(人材派遣)」の2つです。2025年9月期は売上高の95.0%、セグメント利益の99%がリアルエステート事業で、実質的には不動産会社です。
セグメント別売上高の構成比(2025年9月期)
事業を理解する — 用地の開発・ADR、収益不動産、人材派遣
リアルエステート事業は、開発用地を仕入れて企画・開発・販売まで行う「不動産開発」と、伸びしろのある稼働中の物件を買って収益を改善し、運用後に売る「不動産投資」の2本立てです(ディア・ライフ 事業概要)。
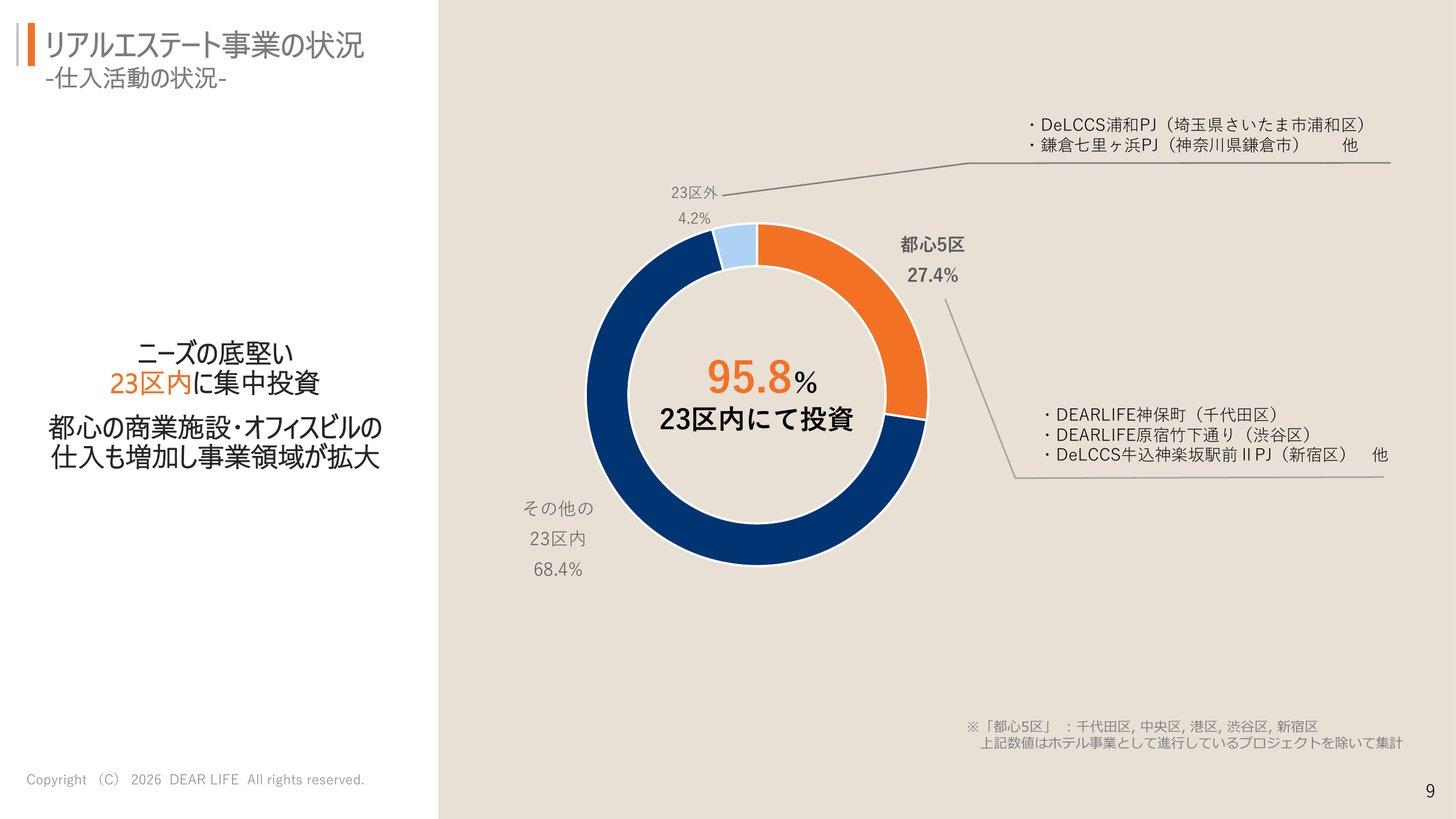
どちらも東京23区・駅から徒歩10分以内の物件に重点的に投資しています(「挑戦2028」 PDF p.25)。2026年9月期第3四半期時点の仕入れは、所在地で95.8%が23区内(うち都心5区が27.4%)、駅距離で97.8%が徒歩10分以内でした(ホテル案件を除く。2026年9月期 第3四半期決算説明資料 p.9〜10)。
不動産開発 — 都市型レジデンスとADR
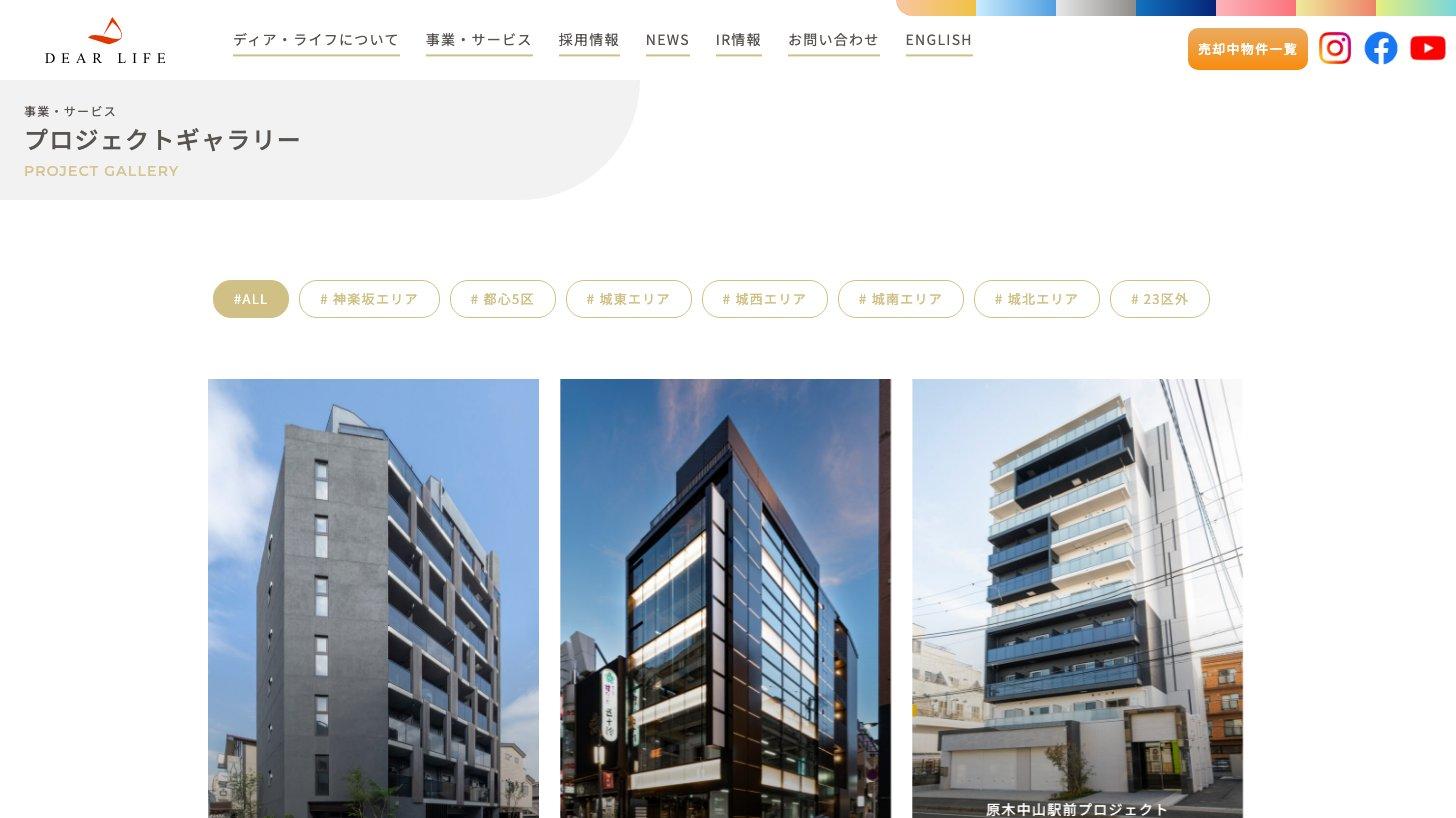
主力は、単身者・DINKS層向けの賃貸マンション「都市型レジデンス」の開発です。用地を仕入れて企画し、設計会社・ゼネコンと組んで建て、完成後に不動産会社や事業法人、投資ファンドなどへ売ります。商業ビルやオフィスビルも手がけます。
特徴的なのがADR(アセット・デザイン&リセール)です。開発用地の解体工事・土壌汚染調査・権利関係の調整・許認可取得までを済ませ、その土地に合う開発プランをつけて建物を建てる前に売るやり方です。会社はこれを、建築リスクを最小化しながら事業価値を高める手段と説明しています(2026年9月期 第3四半期決算説明資料 p.8・2025年9月期 決算短信 p.2)。
仕入れの速さ:集めた用地情報は翌朝の物件会議で共有し、社長がすぐに検討の可否を判断する(ディア・ライフ 事業フロー)
2025年9月期の実績:「大鳥居Ⅲ(大田区)」などADRを中心に35件を売却し、都市型レジデンス開発用地を25件仕入れた(2025年9月期 決算短信 p.2)
進行中の案件:2026年6月末時点で開発プロジェクト12件。神楽坂弁天町(24戸)や葛西Ⅱ(27戸)のレジデンス、東日本橋のオフィスビル計画など(第3四半期決算説明資料 p.13)
会社は中期経営目標で、金利上昇を見据えて開発期間が短く資本効率の高いADRを強化するとしています(新中期経営目標「挑戦2028」 PDF p.27)。
収益不動産 — 賃貸中の物件を磨いて売る
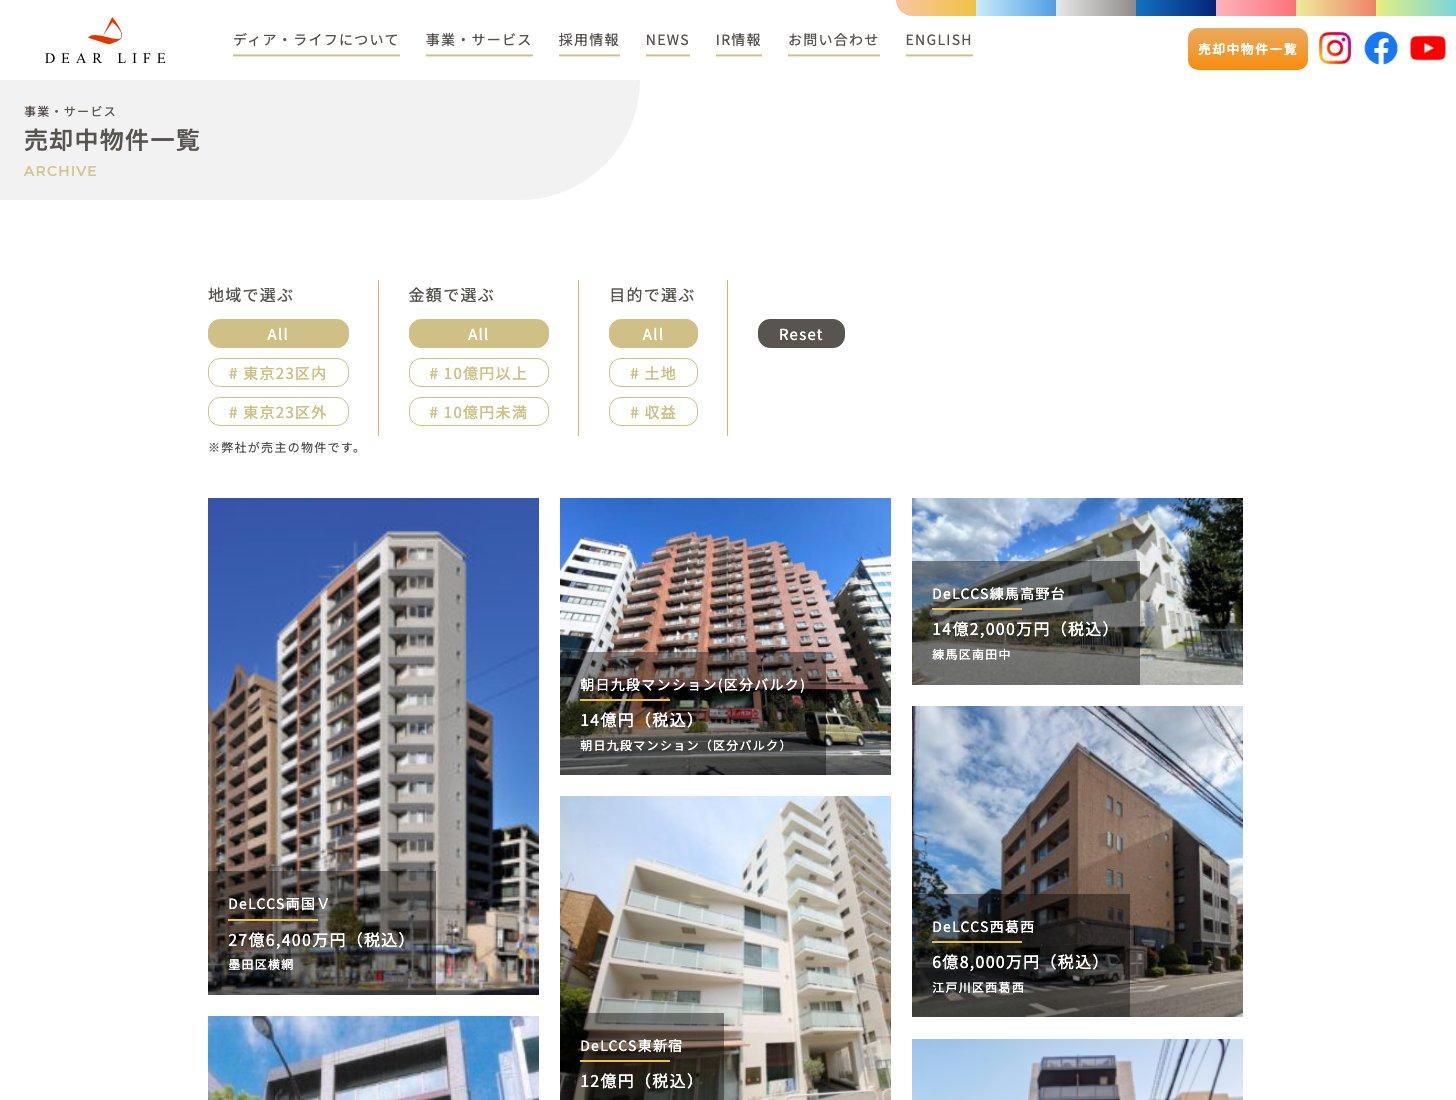
もう一つの柱は、すでに稼働している賃貸マンションやオフィス・商業ビルを買い、管理コストの見直しやリノベーション、空室の解消で収益力を高めてから売る事業です。保有中は賃料収入が入ります。物件名には「DeLCCS」を冠しており、公式サイトの売却中物件一覧には数億円から27億円台の物件が並んでいます。
2025年9月期:「DeLCCS南青山Ⅱ(港区)」「DeLCCS永田町(千代田区)」など43件を売却し、44件を仕入れた(2025年9月期 決算短信 p.2)
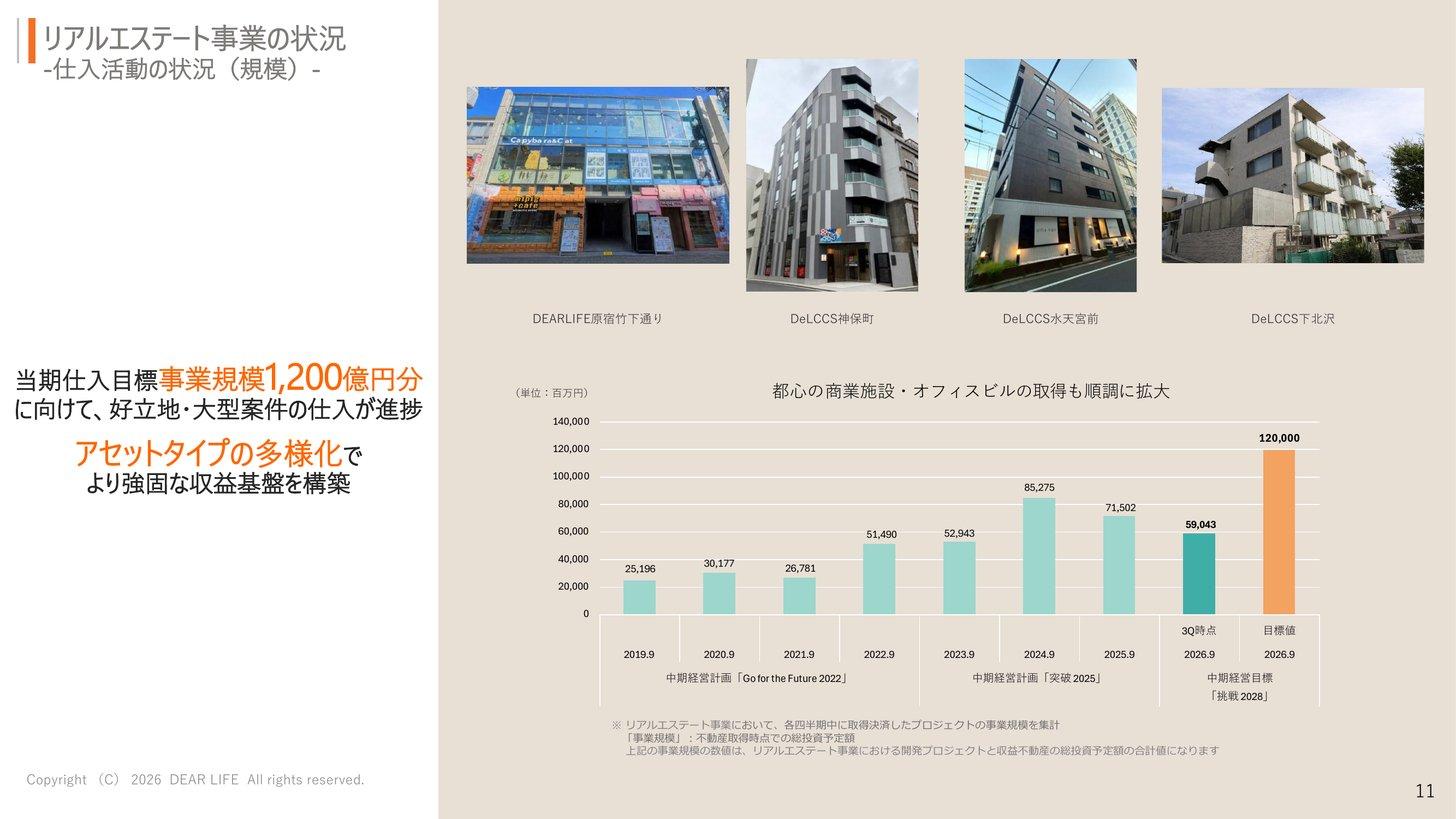
大型化:2026年6月末時点で収益不動産48件が進行中。原宿・竹下通りの店舗ビルや神保町の事務所・店舗ビルなど、都心の商業施設・オフィスビルの取得も増えている(第3四半期決算説明資料 p.11・14)
ホテル:2024年7月に千葉県御宿町のリゾートホテルを取得し、運営会社と組んで改修・リブランドのうえ長期運営する方針を示した。取得時点で業績への影響は軽微と開示している(取得のお知らせ)
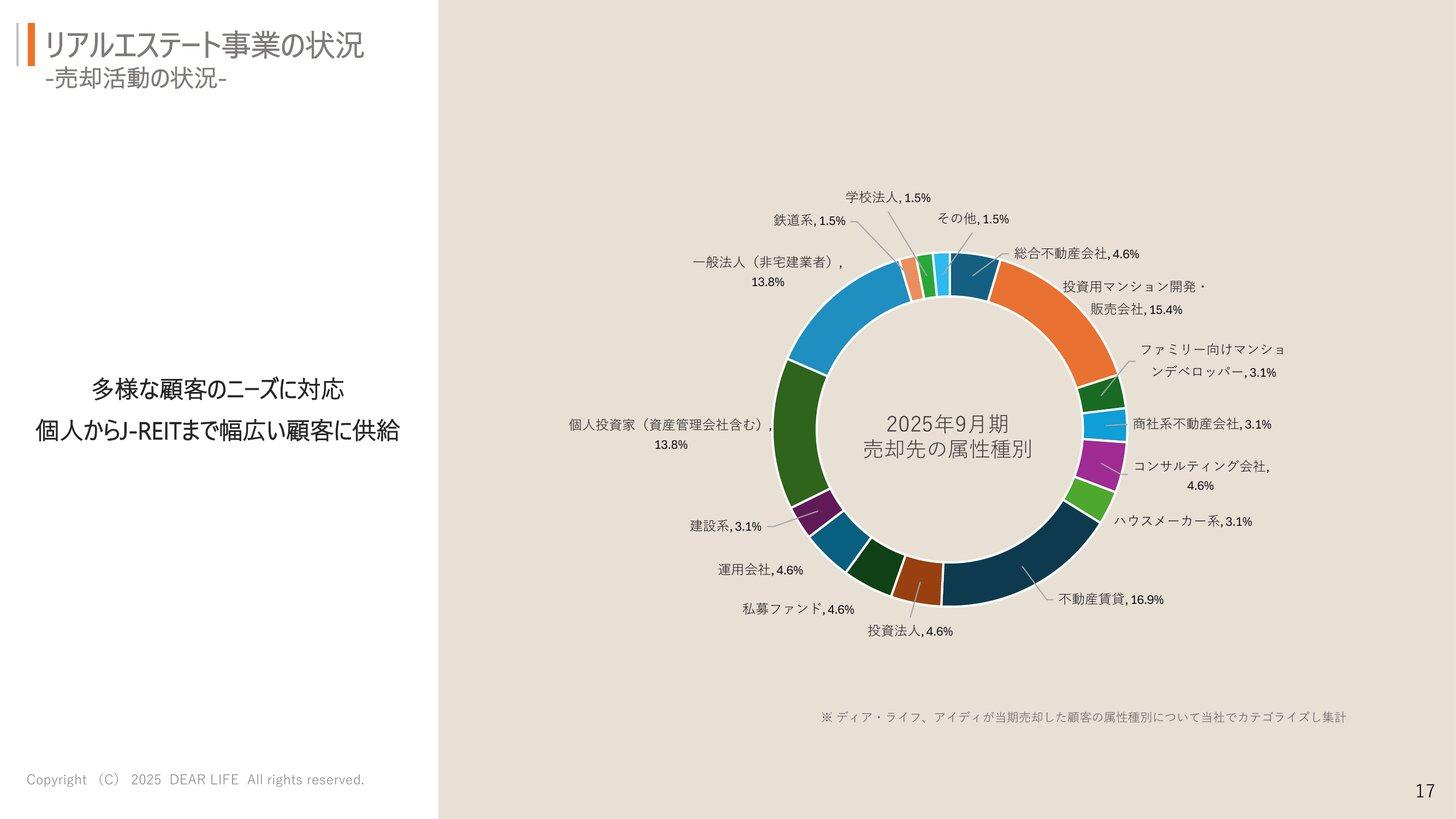
売却先は幅広く、2025年9月期は不動産賃貸業(16.9%)、投資用マンションの開発・販売会社(15.4%)、個人投資家(資産管理会社を含む、13.8%)、一般事業法人(13.8%)が上位で、J-REIT(投資法人)や私募ファンドにも売っています。
アイディ — 城南エリアの開発・施工・管理
2021年10月に子会社化したアイディは、品川区・大田区を中心にレジデンス・アパート・戸建ての開発、設計施工、賃貸・売買仲介、管理まで手がける会社です。一級建築士事務所の登録を持ち、買収によってグループの開発案件を自社で施工できるようになりました。賃貸管理はアイディプロパティが担います(2026年9月期 第3四半期決算説明資料 p.25・有価証券報告書・「挑戦2028」 PDF p.34)。
中期経営目標では、建築費の上昇を踏まえてアイディの建築能力を高め、自社開発の件数を増やすとしています(「挑戦2028」 PDF p.27)。
セールスプロモーション事業(アルシエ)— 不動産と保険の人材派遣
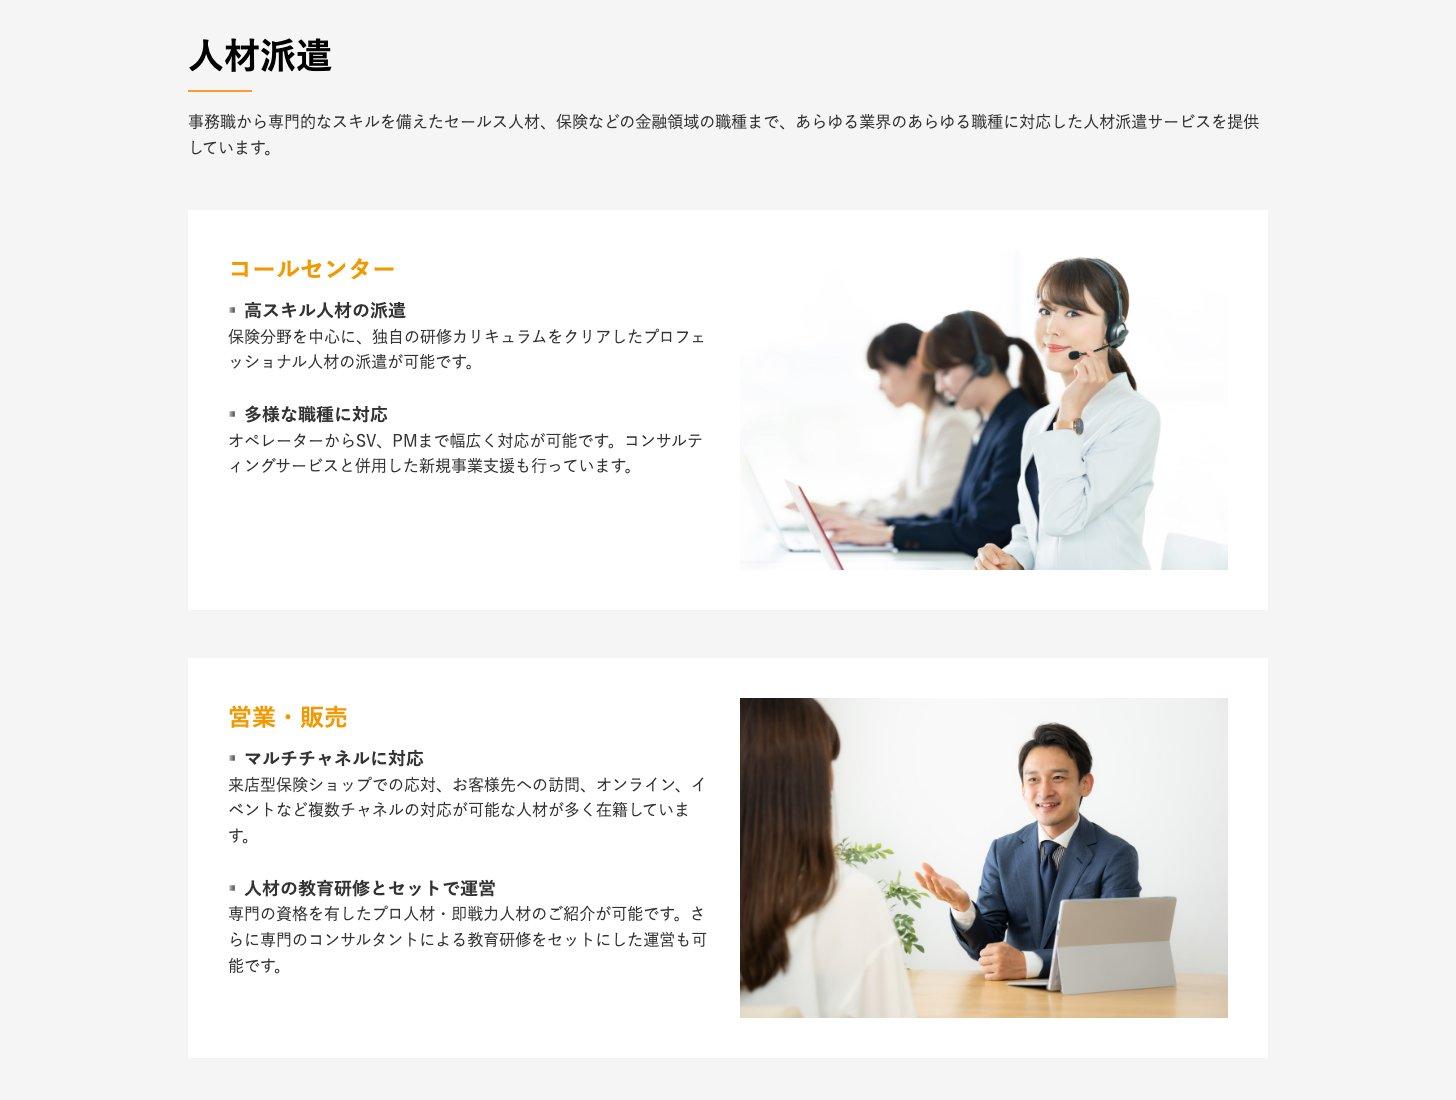
子会社のアルシエは、分譲マンションのモデルルームや賃貸マンションのリーシング現場への販売スタッフの派遣と、保険・金融業界向けのアウトバウンド型セールススタッフやコールセンター要員の派遣を行っています。2024年1月に人材子会社4社を合併して現在の形になりました(有価証券報告書)。
規模:2025年9月期は売上高39.4億円・セグメント利益0.8億円。2026年9月期第3四半期累計は売上高30.3億円(前年同期比+3.2%)・利益0.5億円(第3四半期決算短信)
位置づけ:売上の5%ほどだが、連結従業員の8割超を抱える。利益への貢献は小さく、投資判断の軸はあくまで不動産
業績推移と財務分析
通期業績 — 売上は8年で約4.8倍、利益率は10%前後
売上高は2017年9月期の165億円から2025年9月期は785億円へ約4.8倍に増えました。ただ、売上高が物件の売却額そのもののため、大型物件を売れたかどうかで前期比が−16%から+97%まで振れます。
通期業績推移(売上高・営業利益・純利益・営業利益率・売上高成長率)
2022年9月期の倍増:アイディを子会社化した期で、開発・ADR47件と収益不動産37棟を売り、リアルエステート事業の売上高が前期比+92.8%になった(2022年9月期 決算短信)
営業利益率は2024年9月期から10%前後:グラフの期間では2019年9月期の16.8%が最も高い。会社は事業環境として、建築費の上昇と、都内の開発用地・収益不動産の取得競争の激化を挙げている(第3四半期決算短信 p.2)。こうした仕入れ・建築コストの上昇が利幅を押さえているとKabuGraphはみている(ただし第3四半期累計の粗利率は17.2%に改善)
2026年9月期は減収減益の見込み:修正後の目標は売上高618億円(前期比−21.3%)、営業利益63.3億円、純利益41.4億円(同−22.2%)
業績目標は3期連続で9月に下方修正
ディア・ライフの目標は、2021〜2023年9月期は達成していましたが、2024年9月期からは3期続けて期末直前の9月に引き下げています。理由はいずれも、売る予定だった物件の決済が期末(9月30日)を越えたことでした。
経常利益の期初目標と実績(2026/9は修正後の目標)
2024年9月期:経常利益の目標75億円を9月20日に46億円へ(−38.6%)。大型物件を含む複数の案件の売却が期末を越えた(2024年9月20日のお知らせ)
2025年9月期:目標100億円を9月22日に76億円へ(−23.6%)。ゼネコンの人件費・資材高騰と、販売先との条件交渉の長期化で複数の案件が期末を越えた。実績は78.3億円で過去最高(2025年9月22日のお知らせ)
2026年9月期:目標100億円を9月24日に61.2億円へ(−38.8%)。純利益も68億円から41.4億円へ。複数の案件の売却時期が期末以降にずれ込んだ(2026年9月24日のお知らせ)
売上の半分以上は7〜9月に集中
物件の決済は期末に集まりやすく、第4四半期(7〜9月の3ヶ月)だけで年間売上高の52〜65%を占めてきました。2026年9月期の修正後の目標も、第4四半期に326.7億円(第3四半期までの累計を上回る額)の売上を見込む計算です。
売上高の時期の偏り(第3四半期までの累計と第4四半期の3ヶ月)
2026年9月期 第3四半期 — 累計は減収、粗利率は改善
第3四半期累計(2025年10月〜2026年6月)は売上高291.3億円(前年同期比−17.8%)、営業利益27.7億円(同−4.8%)、純利益18.4億円(同−9.7%)でした(2026年9月期 第3四半期決算短信)。修正後の目標に対する進捗は次のとおりです。
項目 | 第3四半期 | 修正後の | 進捗率 |
|---|---|---|---|
売上高 | 291.3億円 | 618.0億円 | 47.1% |
営業利益 | 27.7億円 | 63.3億円 | 43.8% |
経常利益 | 27.0億円 | 61.2億円 | 44.0% |
純利益 | 18.4億円 | 41.4億円 | 44.6% |
四半期ごと(3ヶ月)の推移:第1四半期(10〜12月)は売上高25.4億円・営業損失3.7億円、第2四半期(1〜3月)は売上高114.5億円・営業利益7.8億円、第3四半期(4〜6月)は売上高151.4億円・営業利益23.7億円(第1四半期・中間期・第3四半期の各決算短信の累計値の差分)
粗利率は改善:売上総利益率は17.2%と前年同期の14.6%から上昇。会社は好条件での売却が進んだと説明している(第3四半期決算説明資料 p.21)
売却31件・仕入れ54件:リアルエステート事業のセグメント売上高は260.9億円(−19.7%)、利益35.6億円(−7.1%)。売るより買う方がはるかに多い
財務 — 公募増資と借入で在庫を2.7倍に
2025年12月、ディア・ライフは公募増資と第三者割当増資で、計673万株(増資前の発行済株式数の15.0%)を発行しました。
発行価格:1,045円。払込総額は約68億円
内訳:公募489万株、阿部社長の資産管理会社への割当111万株、オーバーアロットメントに伴うSMBC日興証券への割当73万株
使途:2027年9月までに、開発用地・収益不動産の仕入れと建築資金に全額を充てる計画
出典:発行価格等の決定に関するお知らせ・発行新株式数の確定に関するお知らせよりKabuGraph作成
財務の推移(販売用不動産・有利子負債・自己資本比率)
在庫は9か月で2.7倍:販売用不動産は168.0億円(2025年9月末)から453.4億円(2026年6月末)へ+169.9%。会社は仕入れのペースを過去最高水準としている
有利子負債は333.3億円:9か月で2.2倍。現預金201.4億円を差し引いた純有利子負債は131.9億円、D/Eレシオは0.98倍(会社算出)
支払利息は+28%:第3四半期累計の支払利息は3.1億円(前年同期2.4億円)。日銀は2025年12月と2026年6月に追加利上げしている(第3四半期決算短信 p.2)
自己資本比率は48.2%:増資をしても59.3%から低下。ただし中期経営目標の「40%以上」はまだ上回る
出典:2026年9月期 第3四半期決算短信・第3四半期決算説明資料 p.5・8・22よりKabuGraph作成
仕入れの規模(取得時点の総投資予定額)は、2024年9月期の約852億円をピークに2025年9月期は715億円、2026年9月期は第3四半期までに590億円です。会社は今期の仕入れ目標を1,200億円としています。第3四半期末(6月末)の後も、7〜8月に収益不動産10件・マンション開発用地1件の取得を開示しており(ディア・ライフ IRニュース)、在庫はさらに積み上がる可能性があります。
中期経営目標「挑戦2028」と株主還元
2025年11月に公表した中期経営目標は、最終年度の2028年9月期に経常利益150億円・ROE20%以上・ROIC12%水準・自己資本比率40%以上を掲げ、創業30周年を迎える2035年9月期には経常利益300億円を目指します。3年間で借入などにより2,000億円以上を調達し、2,200億円以上を仕入れなどの成長投資に回す計画です(新中期経営目標「挑戦2028」)。
初年度の2026年9月期は経常利益100億円の目標でしたが、修正後は61.2億円です。150億円まで残り2年で約2.5倍にする必要があり、仕入れた在庫をどれだけ早く利益に変えられるかが達成の鍵になります。
株主還元は、連結配当性向40%を目標に、株主資本配当率(DOE)も勘案して配当し、自己株式の取得も機動的に行う方針です(2025年9月期 決算短信 p.4)。2026年9月期は1株64円の配当予想を、業績目標を下げた後も据え置きました(2026年9月24日のお知らせ)。
1株配当と配当性向の推移
修正後の目標で計算すると、2026年9月期の配当性向は約78%と目標の40%を大きく上回ります。株数が15%増えたうえでの減益のため、64円を来期以降も維持できるかは、ずれ込んだ案件の売却と在庫の回転次第です。
配当は利益に合わせて下がったこともあります。2020年9月期は期初に1株28円を予定していましたが、減益となり、配当性向40%の方針どおり19円(前期27円)に下げました(2019年9月期 決算短信・2020年9月期 決算短信)。
株価指標(2026年9月25日終値)
株価:1,021円(前日比−5.7%)。2025年12月の公募価格1,045円を下回る
時価総額:527億円(増資後の発行済株式数5,163万株、自己株式を含む)
PER(実績):8.3倍(2025年9月期EPS122.31円)。このEPSは増資前の期中平均株式数4,350万株が基準で、増資後の株数(2026年6月末、自己株式を除く5,033万株)で割り直すと1株利益105.7円・PER約9.7倍
PER(予想):約12.4倍。修正後の純利益目標41.38億円を増資後の株数(同5,033万株)で割った1株利益82.2円で算出
PBR:1.58倍(増資前の2025年9月末BPS645.65円)。増資後の2026年6月末の1株純資産677円では1.51倍
配当利回り:実績6.17%(年63円)、予想6.27%(年64円)
ROE:20.2%(2025年9月期、会社算出。分母は期首と期末の自己資本の平均)
出典:東証株価・ディア・ライフ 2025年9月期 決算短信・2026年9月期 第3四半期決算短信よりKabuGraph算出(2026年9月25日終値)
東証プライムの不動産業47社のPERは単純平均12.0倍・加重平均13.8倍、PBRは単純平均1.6倍・加重平均1.4倍です(2026年8月末、JPX「規模別・業種別PER・PBR」。業種別PER・PBRの一覧)。実績PER(8.3倍、増資後の株数では約9.7倍)では業種平均より低い一方、減益後の予想PER(約12.4倍)では業種平均並みになります。
競合との比較
東京23区の開発用地や収益不動産は、上場・非上場を問わず多くの不動産会社が取り合う市場です。ディア・ライフ自身も、東京都内の開発用地と収益不動産の取得競争は一段と激しさを増していると説明しています(2026年9月期 第3四半期決算短信 p.2)。仕入れの場で競る主な上場企業と比べると、次のようになります。
会社 | 営業利益率 | 自己資本比率 | 実績PER |
|---|---|---|---|
ディア・ライフ | 9.8% | 48.2% | 8.3倍 |
タスキHD | 11.8% | 28.1% | 12.0倍 |
ムゲンエステート | 16.2% | 32.3% | 6.1倍 |
ビーロット | 20.1% | 21.6% | 6.1倍 |
サンフロンティア不動産 | 21.8% | 46.4% | 7.3倍 |
ロードスターキャピタル | 30.1% | 27.1% | 6.5倍 |
稼ぎ方の違い
ディア・ライフ:23区の用地をADRや開発で回し、収益不動産も短期で売る。売り先は不動産会社・事業法人・ファンドなど法人が中心
タスキHD(166A):23区の駅近にIoTレジデンスを建て、相続税対策の富裕層に1棟ごと売る。同じ9月決算で都市型レジデンスの開発では最も近い
ムゲンエステート(3299):首都圏の中古の一棟マンション・オフィスビル・区分を買い取り、個人投資家や事業会社に再販。実需向けのファミリーマンションも扱う
ビーロット(3452):稼働が落ちた建物や権利関係に課題のある不動産を再生し、ファンドや富裕層に売る。富裕層向けの資産コンサルも持つ
サンフロンティア不動産(8934):都心の中古オフィスビルを改修して付加価値を高める「リプランニング」が主力
ロードスターキャピタル(3482):自己資本で23区の中規模オフィスビルなどに投資するコーポレートファンディングが中心
利益率は6社で最も低い:オフィス再生や投資型の各社が20〜30%なのに対し、ディア・ライフは9.8%。用地を早く売るADRや法人向けの卸売りは、1件あたりの利幅より回転を重視するモデルといえる
財務の厚さは上位:自己資本比率48.2%はサンフロンティア不動産(46.4%)と並んで高く、2〜3割台の各社より借入の余力がある
株価の評価:実績PER8.3倍はタスキHDを除く同業(6.1〜7.3倍)よりやや高く、増資後の株数で計算した約9.7倍では差がさらに開く。配当利回りはディア・ライフ6.17%に対し、ムゲンエステート6.59%、ビーロット5.04%、サンフロンティア不動産3.16%、タスキHD3.28%、ロードスターキャピタル2.75%(いずれも2026年9月25日終値と直近通期の実績配当。ロードスターキャピタルの配当は無償割当で調整済み)
タスキホールディングス(166A)の企業分析|東京23区の相続税対策向けIoTレジデンスで売上1,000億円規模へ
タスキホールディングス(166A)は旧タスキと新日本建物の統合で生まれた不動産グループ。東京23区の相続税対策向けIoTレジデンスや資産コンサル、不動産AI「ZISEDAI」の仕組み、売上1,004億円計画の進捗と在庫・借入・税制のリスクを解説。
ムゲンエステート(3299)の企業分析|中古不動産の買取再販で前期売上683億円、海外需要の減速で今期は下方修正
ムゲンエステート(3299)は首都圏を地盤に投資用・居住用の中古不動産を買い取り再生して売る買取再販会社。2025年12月期は最高益も、海外投資家の需要減で今期は営業減益へ下方修正。膨らむ在庫と借入、配当性向40%以上の還元方針、同業との違いを解説。
ビーロット(3452)の企業分析|富裕層向け不動産再生で3期連続最高益、クマシュー買収などで在庫が2倍に
ビーロット(3452)は全国の中古ビル・マンションを再生して富裕層やファンドに売る不動産会社。3事業の稼ぎ方、クマシュー工務店の買収などで倍増した在庫と借入、純利益50億円予想の進捗、配当性向30%の還元、サンフロンティア不動産など同業との違いを解説。
サンフロンティア不動産(8934)の企業分析|中古オフィス再生「リプランニング」で営業利益率21.8%、伊藤忠が議決権21%を握る
サンフロンティア不動産(8934)は都心の中古オフィスを再生して売る「リプランニング」が主力。PM・貸会議室、日和ホテル・たびのホテルの稼ぎ方、伊藤忠との資本業務提携、在庫2,009億円と借入、トーセイなど競合との違い、株価指標を解説。
ロードスターキャピタル(3482)の企業分析|都心オフィスを軸にした不動産投資で13期連続増収増益、OwnersBookとデジタル証券も展開
ロードスターキャピタル(3482)は東京都心のオフィスを中心に物件を買って価値を高め売る不動産投資会社。OwnersBook・デジタル証券・ひらまつのホテル・AUM1,400億円のAMの稼ぎ方、上期進捗、借入と金利のリスク、同業比較を解説。
投資家が注目すべきポイント
強み
1. 東京23区・駅近に絞った仕入れと幅広い売り先
仕入れの95.8%が23区内、97.8%が駅徒歩10分以内です(2026年9月期第3四半期時点)。売却先は不動産会社・事業法人・個人投資家からJ-REITまで広く、1つの買い手層の需要が落ちても別の出口を探せます。
2. 建てる前に売るADRで建築リスクを抑えられる
解体・調査・許認可まで済ませた用地を開発プラン付きで売るADRは、建築リスクを抑えながら在庫の回転を速められます。会社は金利上昇を見据えてADRを強化する方針です。
3. 同業より厚い自己資本
仕入れを急いだ後でも自己資本比率は48.2%(2026年6月末)あり、同業の多くが2〜3割台にとどまるなかで借入の余力があります。
4. 高い配当水準
配当性向40%とDOEを組み合わせた方針で、2026年9月期も業績目標の下方修正後に1株64円の予想を据え置きました。予想配当利回りは6.27%(2026年9月25日終値)です。
リスク
1. 期末に集中する売却と、目標の下方修正の繰り返し
年間売上の5〜6割が第4四半期に集まり、2024〜2026年9月期は3期連続で9月に業績目標を下げました。数件の大型売却の成否で1年の数字が決まる構造は変わっていません。
2. 在庫と借入の急拡大、金利上昇
販売用不動産は453億円、有利子負債は333億円と9か月で2倍以上になりました。支払利息は前年同期比+28%で、有価証券報告書も有利子負債への依存と金利動向を事業リスクに挙げています。利上げが続けば、利息負担と買い手の購入意欲の両面に響きます。
3. 同業より低い利益率と、仕入れ競争・建築費上昇の圧力
営業利益率は2019年9月期の16.8%から10%前後に下がり、オフィス再生などの同業を大きく下回ります。会社は、建築・財務コストの上昇が賃料の上昇より先に来て収益性が一時的に下振れするリスクを挙げています(「挑戦2028」 PDF p.24 外部環境総括)。
4. 増資による希薄化と配当の持続性
2025年12月の増資で株数は15%増え、2026年9月期は修正後の目標で配当性向が約78%になります。在庫を利益に変えられない期が続けば、配当の水準が見直される可能性があります。
5. 創業者への依存
会社は、阿部社長の物件選定能力を「今後の当社の事業成長において欠かすことのできない強み」としています(公募増資のお知らせ)。仕入れの判断が社長に集まる体制は、強みであると同時に後継の課題にもなります。
まとめ
ディア・ライフ(3245)は、東京23区の用地と収益不動産を仕入れ、ADRや開発・バリューアップで価値を上げて法人や投資家に売る「不動産商社」です。
事業:売上の95%がリアルエステート事業。都市型レジデンスの開発・ADRと収益不動産の再販が2本柱で、城南のアイディと人材派遣のアルシエが加わる
業績:2025年9月期は売上高785億円・経常利益78億円で過去最高。2026年9月期は目標を経常利益61億円に下げ、減収減益の見込み
振れやすさ:売上の5〜6割が7〜9月に集中し、業績目標は3期連続で9月に下方修正
財務:増資と借入で販売用不動産を453億円(2.7倍)に積み増し、自己資本比率は48.2%(2026年6月末)
株価:実績PER8.3倍(増資後の株数では約9.7倍)・PBR1.58倍・予想配当利回り6.27%(2026年9月25日終値)
見るべき点:11月の2026年9月期決算で修正後の目標に届いたか、期末を越えた案件が2027年9月期の早い時期に売れるか、2027年9月期の目標の水準と在庫の回転
高い配当利回りと厚い自己資本は魅力ですが、利益は期末の数件の売却に左右され、目標の未達が続いています。四半期の数字よりも、在庫の回転と通期の着地、配当性向の推移で評価したい銘柄です。
ディア・ライフ
不動産の開発・企画から投資・運用、ホテル保有・運営、仲介・管理までを手がける総合不動産企業。リアルエステート事業では収益不動産の取得・バリューアップ・売却を軸に、マンション等の開発企画やホテルの保有・運営も行う。セールスプロモーション事業で…
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の株価指標は2026年9月25日終値、業績は2026年9月24日までの開示に基づいています。