【投資テーマ解説】蓄電池|系統用の申込み3,500万kWに連系は84万kW——稼ぎ方と関連18社の事業規模
蓄電池は、太陽光の電気が余る昼にためて、足りない夕方に出す「電力の時間差」を埋める設備です。系統用蓄電池の契約申込みは2026年3月末に約3,500万kWまで積み上がった一方、実際に系統へつながった(連系済み)のは約84万kWにとどまります(資源エネルギー庁 2026年8月6日 資料2 p.3)。
期待と実需のあいだに大きな差があるテーマだからこそ、どの会社がどこで、どれだけ稼いでいるのかを数字で見分ける必要があります。この記事では定置用蓄電池(系統用・再エネ併設・家庭用・産業用)を軸に、次の順で整理します。
蓄電池は何で稼ぐのか(卸電力市場・需給調整市場・容量市場/長期脱炭素電源オークション)
市場規模(系統接続の申込み、オークションの落札量、家庭用の出荷統計)
電池の種類と、中国勢が主導する世界の価格競争
関連18社の立ち位置と、蓄電池関連事業の規模(セグメント売上・受注・KPI)
リスクと投資判断のチェックポイント
株価指標はすべて2026年9月28日終値時点、業績は各社の決算短信・決算説明資料によります。
この記事の内容(目次)
蓄電池がテーマになる理由 — 再エネの「ためる」需要
まず、蓄電池が何をする設備なのかを、晴れた日の1日の電気の流れで見ておきます。
定置用蓄電池は4つの用途に分かれる
同じ「蓄電池」でも、電気の流れのどこにつなぐかで、誰が・何で稼ぐかが変わります。大きく分けると、蓄電池の持ち主が電力市場で稼ぐ「系統用」「再エネ併設」と、使う側の電気代の節約や停電への備えになる「家庭用」「産業用・業務用」です。
系統用(蓄電所):送配電網に直接つなぎ、電力市場で充放電して稼ぐ。2022年の電気事業法改正で、出力1万kW以上の系統用蓄電池から放電する事業は「発電事業」に位置付けられた(資源エネルギー庁 2024年5月29日 資料5 p.3)
再エネ併設:太陽光・風力発電所に併設し、出力制御で捨てていた電気をためて価格の高い時間帯に売る
家庭用:住宅の太陽光とセットで自家消費を増やす。住宅用太陽光の固定価格買取(10年)は2019年11月から順次満了している(資源エネルギー庁「住宅用太陽光発電にせまるFIT買取期間の満了」)
産業用・業務用:工場・ビル・データセンターの停電対策やピークカット。AIデータセンターのサーバーラックに組み込むバックアップ電源が新しい成長分野になっている(パナソニック ニュースルーム 2026年3月10日)
EV(車載)用の電池は同じリチウムイオン電池でも市場が別です。この記事では、セル・材料メーカーの文脈とサブトピックとして扱います。
関わるプレイヤー — 材料から蓄電所の運営まで
蓄電池の事業は、材料をつくる会社から蓄電所を持って運用する会社まで、5つの層に分かれます。同じ「蓄電池関連銘柄」でも、どの層にいるかで稼ぎ方も業績への効き方も違います。
①材料:正極材や固体電解質など電池の中身をつくり、電池メーカーに売る(住友金属鉱山・出光興産・三井金属)
②電池:電気をためる電池そのものをつくる。中国勢との価格競争が厳しい(GSユアサ・パナソニックHD・住友電気工業。NGKはNAS電池から撤退)
③システム・パワコン:電池に制御装置や電力変換装置を組み合わせた蓄電システムを売る。家庭用・産業用の機器もここ(パワーエックス・ニチコン・オムロン・日立製作所)
④工事(EPC):蓄電所の設計・調達・建設を請け負う(テスホールディングス・関電工)
⑤開発・運営:蓄電所を持ち、電力市場やオークションで長期にわたって稼ぐ(レノバ・オリックス・伊藤忠商事・関西電力・東京電力HD)
①〜③は販売量と価格で業績が動き、④⑤は受注と、稼働後の市場収入で動きます。各社の事業規模は後半の「関連銘柄①②」で数字とともに見ていきます。
再エネ4〜5割の目標が「ためる」需要を生む
第7次エネルギー基本計画(2025年2月18日閣議決定)は、2040年度の発電電力量に占める再エネを4〜5割程度(2023年度は22.9%)、うち太陽光を23〜29%程度とする見通しを示しました(第7次エネルギー基本計画の概要 p.9)。昼に余って夕方に足りない構造が強まるほど、時間をずらす蓄電池の価値は上がります。
同計画は蓄電池を「迅速な応答性を有する調整電源」と位置付ける一方、「価格競争に陥り安全性や持続可能性が損なわれる懸念や系統接続の長期化、各電力市場での収益性評価が不十分」とも書いています(第7次エネルギー基本計画 本文 p.47-48)。政策は後押ししつつ、規律も強める局面に入っています。
制度の年表と今後の予定
2019年11月:住宅用太陽光の買取期間満了(卒FIT)が始まる。2023年までに約165万件・670万kWが対象になる見込みとされた(資源エネルギー庁)
2021年度:系統用蓄電池の導入補助金が始まる(資源エネルギー庁 2024年5月29日 資料5 p.4)
2021年度〜2024年度:需給調整市場の商品が順次スタート(2021年度に三次調整力②、2022年度に三次①、2024年度から残りの商品、同 資料5 p.9)
2025年2月18日:第7次エネルギー基本計画を閣議決定(資源エネルギー庁)
2026年6月2日:2022年8月に策定した「蓄電池産業戦略」を「蓄電池・電源産業戦略」に改訂(経済産業省 ニュースリリース、同戦略 p.1)
今後の予定(2026年9月28日時点で公表されているもの)は次のとおりです。
2026年10月:発電設備の契約申込みに、接続を希望する土地の使用権原の提出を求める(系統用蓄電池を含む。資源エネルギー庁 2026年8月6日 資料2 p.7)
2026年11月:中国が予告した高性能リチウムイオン電池などの輸出管理の延期期限(蓄電池・電源産業戦略 p.2)
2027年1月ごろ:第4回長期脱炭素電源オークション(応札年度2026年度)の応札受付。日程は確定前の目安(電力広域的運営推進機関 2026年7月 説明会資料 p.40)
2027〜2028年度:大型の系統用蓄電所の運転開始が続く。オリックスの米原湖東(2027年予定、2024年5月の発表時点)、伊藤忠商事などの筑前町(2027年度)、関西電力の多奈川(2028年2月)と札幌(2028年4月)、レノバの苫小牧・白老・森町睦実(2028年度)
2028年10月:GSユアサの定置用リチウムイオン電池の国内生産(2GWh/年)が供給開始の予定(GSユアサ 2026年2月18日)
系統用蓄電池は何で稼ぐのか — 3つの市場と20年の長期契約
系統用蓄電池の売上は、電気そのもの(kWh)、周波数を保つ調整力(ΔkW)、将来の供給力(kW)という3種類の価値を市場で売って得ます。
卸電力市場(JEPX)の値差:昼の安い時間に充電し、夕方の高い時間に放電する。再エネの出力制御量は全国で増加傾向にあり(資源エネルギー庁 2026年3月16日 資料1 p.4)、余った昼の電気を夕方に回す余地は広がっている
需給調整市場:周波数を一定に保つための調整力を提供する。応動の速さで5つの商品に分かれ、2024年度から全商品の取引が始まった(資源エネルギー庁 2024年5月29日 資料5 p.9)
容量市場:4年後の供給力(kW)に対価が払われる。蓄電池の応札は、2023年度のメインオークション(2027年度実需給)の8万kW(全体の0.05%)から、2025年度(2029年度実需給)は169万kW(全体の1.0%)に増えた(資源エネルギー庁 2024年5月29日 資料5 p.6、電力広域的運営推進機関 2026年1月20日公表・1月23日訂正 約定結果 p.30)
長期脱炭素電源オークション:落札価格の容量収入を原則20年間受け取れる代わりに、他市場で稼いだ収益の約9割を還付する(電力広域的運営推進機関 2026年5月13日 約定結果 p.4)
長期脱炭素電源オークションの蓄電池落札は3回で計371万kW
長期脱炭素電源オークションの蓄電池落札容量
第1回(2024年4月26日公表の落札電源一覧):蓄電池109.2万kW。上場企業ではオリックス(米原市湖東蓄電所 96,208kW)、レノバ(苫小牧・白老・森町睦実の3件計165,591kW)、テスホールディングス子会社のテス・エンジニアリング(静岡菊川蓄電所 22,077kW)が落札
第2回(2025年4月28日公表):137.0万kW。運転継続時間「3時間以上6時間未満」と「6時間以上」に分けて募集
第3回(2026年5月13日公表):125.1万kW(リチウムイオン55.1万kW、それ以外70.0万kW)。落札者の多くは合同会社(SPC)で、一覧からは出資者が分からない
第3回の約定処理では、リチウムイオン電池とそれ以外のそれぞれで、日本を除く1つのセル製造国・地域からの落札容量が総落札容量の30%未満に制限されている(約定結果 p.9)
第4回(応札年度2026年度):募集上限はリチウムイオン蓄電池40万kW、それ以外の蓄電池40万kW(第3回のリチウムイオンの落札は55.1万kW)。経済安全保障推進法の供給確保計画の認定を受けたメーカーのセルを使うリチウムイオン蓄電池は、認定のないものより優先して落札される(電力広域的運営推進機関 2026年7月 説明会資料 p.23・47)
補助金:系統用は2025年度に37件・約363億円
経済産業省の系統用蓄電池の導入補助金(環境共創イニシアチブが執行)は、2025年度(令和7年度)に37件・補助総額約363億円が交付決定されました(SII 交付決定 2025年12月25日公表)。2024年度は27件・約346億円でした(SII 令和6年度 交付決定)。
市場規模 — 申込みは急増、稼働はまだ一部
系統用:契約申込み3,500万kWに対し、連系済みは84万kW
系統用蓄電池の契約申込みと連系済みの容量(全国)
2026年3月末の接続検討は約1億9,100万kW、契約申込みは約3,500万kW、連系済みは約84万kW(資源エネルギー庁 2026年8月6日 資料2 p.3)。連系済みは2025年12月末の約64万kWから3か月で約20万kW増えたが、申込みとの差は大きい
2025年9月末の契約申込み約2,400万kWは前年同月比約3.9倍で、太陽光(約1.1倍)や風力(約0.8倍)と比べて突出している(2026年2月9日 資料1-1 p.6)
政府は2030年の系統用蓄電池の導入見通しを累計14.1〜23.8GWh程度としている(2024年5月29日 資料5 p.18)。2023年5月末時点で接続検討から契約申込みに進んだ案件は約1割で、申込みの一部だけが事業化される前提で置かれた数字
家庭用:年15万台・154万kWhで伸びが止まりつつある
定置用リチウムイオン蓄電システムの国内出荷(系統連系型)
2025年度は15.4万台(前年度比97%)・154.5万kWh(同101%)。1台あたりの平均容量は10.06kWhで大型化が続く(JEMA 2025年度出荷実績)
統計は参加14社(ニチコン、パナソニック、京セラ、GSユアサ、オムロンソーシアルソリューションズ、シャープエネルギーソリューション、住友電気工業、正興電機製作所、富士電機など)の集計で、それ以外のメーカーの出荷は含まれない。台数では6〜10kWh未満の容量帯が最も多く(容量では2025年度に初めて10〜20kWh未満が最多になった)、家庭用規模が中心で、系統用の大型案件の伸びはこの統計には表れにくい
政府の目標価格は、家庭用蓄電システム7万円/kWh、業務・産業用6万円/kWh(いずれも2030年度、工事費込み)(蓄電池・電源産業戦略 p.7)
電池の種類と、投資家にとっての意味
蓄電池は方式ごとにコスト・寿命・安全性・得意な放電時間が違い、どの方式に賭けている会社かで事業リスクが変わります。
リチウムイオン電池(LFP:リン酸鉄系)
三元系よりエネルギー密度は低いが、希少な鉱物を使わず比較的安価で、異常時に熱暴走しにくい。定置用で普及が進み、パワーエックスの大型蓄電システムもLFPを使う(パワーエックス 2025年12月期 有価証券報告書)
リチウムイオン電池(三元系:NMC・NCA)
エネルギー密度が高く、EV向けが中心。住友金属鉱山の正極材(主力はNCA)がこの系統
NAS電池(ナトリウム硫黄電池)
長時間・大容量の蓄電向け。NGK(旧:日本ガイシ)が2002年に世界で初めて商用化したが、2025年10月31日に製造・販売の終了を決めた(日本ガイシ 適時開示)
レドックスフロー電池
バナジウムの電解液を循環させて充放電する。電解液が不燃で長寿命。住友電工の新型V40は最長30年の運用を可能にし、電池出力を約30%高めて従来品より低コスト・省スペースにした(住友電工 2025年9月 ニュースリリース)
鉛蓄電池
安価で長い実績がある。GSユアサの産業電池電源事業では非常用電源装置が柱の一つ(GSユアサ 2027年3月期 第1四半期決算短信)
全固体電池
電解質を固体にした電池。当面の主戦場は車載で、政府は2030年頃の本格実用化を目標に掲げる(経済産業省 2026年6月2日)
ナトリウムイオン電池
リチウムを使わない低コスト型で、定置用の候補。GSユアサはNEDO事業で定置用の次世代品を開発し、2030年代半ばの実用化をめざす(GSユアサ 2026年7月9日)
世界の競争環境 — 中国勢の供給力と価格下落
中国が供給の大半を握る:EV用電池では、2025年に中国が世界のセル生産の8割超、正極材の約85%、負極材の9割超を占めた(IEA「Global EV Outlook 2026」Manufacturing and trade)
価格は下がり続けている:リチウムイオン電池パックの世界平均価格は2025年に108ドル/kWh(前年比8%低下)。定置用は70ドル/kWhと45%下落し、初めて全用途で最も安い分野になった。LFPは81ドル/kWh、NMCは128ドル/kWh。中国の平均は84ドル/kWhで、北米は44%、欧州は56%高い(BloombergNEF 2025年12月9日)
輸出管理のリスク:中国は2025年7月にLFP正極材の製造技術などを輸出制限の対象に加えた。2025年10月には高性能リチウムイオン電池や正極材などの輸出管理が予告され、2026年11月に延期されている(蓄電池・電源産業戦略 p.2)
日本の対抗策:国内製造基盤と経済安全保障
2026年6月2日の「蓄電池・電源産業戦略」は、①2030年から2030年代半ばに国内製造基盤150GWh/年、②日本企業のグローバルな蓄電池関連売上高を2025年から2035年に3倍、③2030年頃に全固体電池を本格実用化、の3目標を掲げた(経済産業省 ニュースリリース)
経済安全保障推進法に基づく支援などで、国内の蓄電池製造基盤は100GWh/年以上に増強される見通し(同戦略 p.1)
GSユアサの定置用リチウムイオン電池の計画(事業総額約703億円、助成は最大約248億円、生産規模2GWh/年、2028年10月供給開始)も同法の供給確保計画として認定された(GSユアサ 2026年2月18日)
関連銘柄① 蓄電システム・蓄電所の開発運営
蓄電池のバリューチェーンは、電池材料 → 電池セル → 蓄電システム(セル+パワコン+制御)→ 蓄電所の開発・所有・運用 → 工事(EPC)と流れます。売上に占める蓄電池の比率が高いのは、システムメーカーと蓄電所の開発・工事の会社です。
蓄電システムメーカー
パワーエックス(485A)— 国内生産の大型蓄電システム
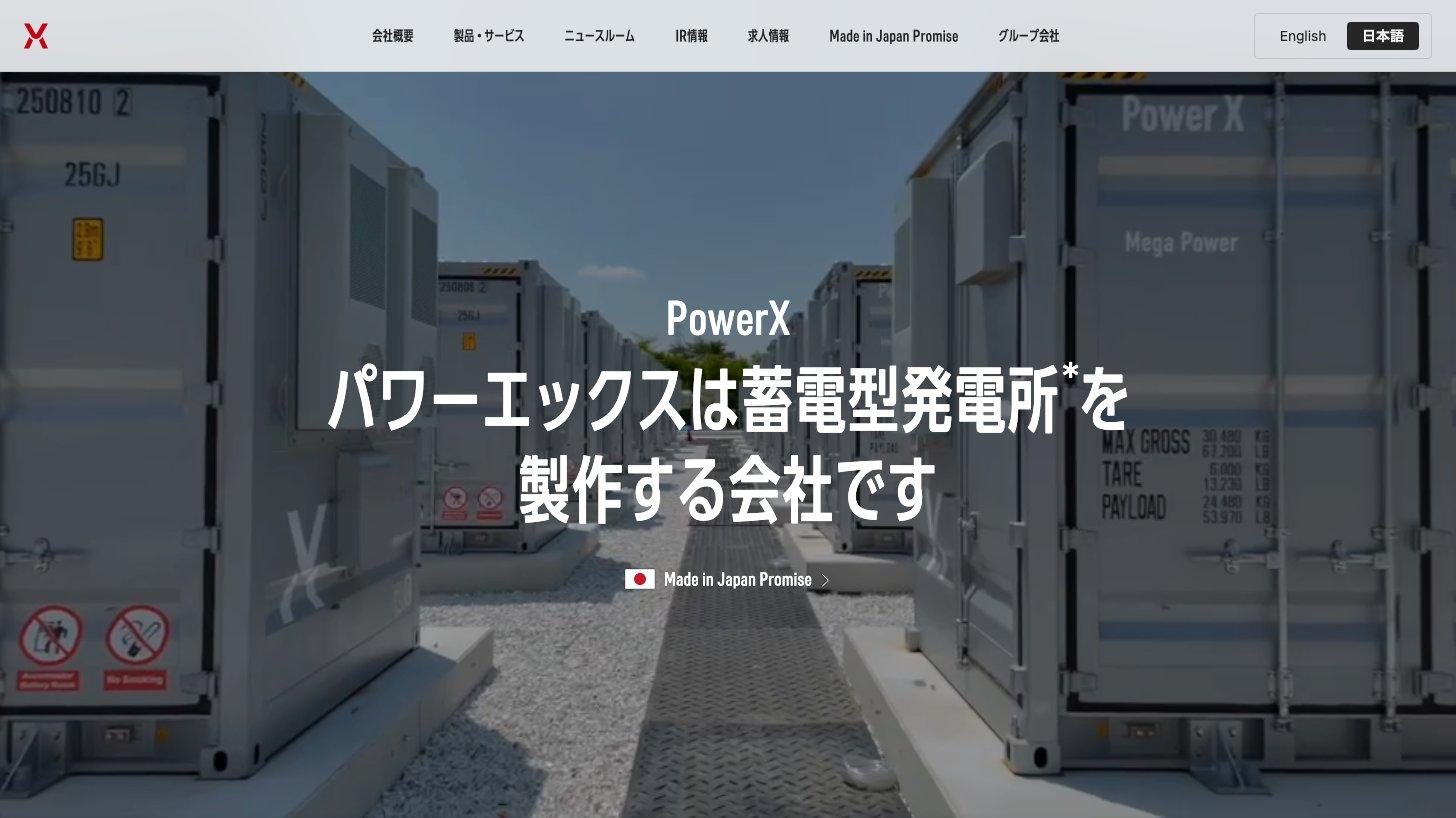
パワーエックス
蓄電池によるエネルギーインフラの構築を目指すスタートアップ。バッテリーエネルギー貯蔵システム(BESS)の開発・製造・販売から系統用蓄電所の企画・運用までを一貫して手がける。岡山県玉野市の自社工場「Power Base」で蓄電池製品を国内生…
立ち位置:岡山県玉野市などの工場で、20フィートコンテナにLFP電池2,742kWhを積む「Mega Power 2700A」などを受注生産する。2023年12月の量産初号機から累計生産500台・約1.37GWhに達した(2026年8月24日 開示)。2025年12月19日に東証グロースへ上場(上場時の開示)
当該事業の規模:BESS(蓄電システム)事業の2025年12月期の売上高は171.0億円、セグメント利益38.7億円。全社では売上高193.1億円、営業損失6.8億円(2025年12月期 決算短信)
会社予想:2026年12月期の売上高は400億円(2026年6月25日に380億円から上方修正)、営業利益20〜25億円(業績予想の修正)。上期累計(1〜6月)は売上高68.9億円・営業損失10.7億円で、補助金の要件の都合で売上は下期に偏る(2026年12月期 第2四半期決算短信 p.2)
受注:同社の定義による受注残高は2026年8月13日時点で1,018.8億円。正式受注と受注見込み(補助金の採択が承認された案件など)の合計で、すでに売上に計上した金額も含む。2026年12月期に計上予定の正式受注残高は404.0億円で、通期予想の101.0%(同 p.2)
見るべき点:電池モジュールは全量を中国の仕入先1社から輸入している(有価証券報告書 p.25)。調達先の供給能力や中国の輸出管理、原料価格が原価に直結する。PBRは35.6倍(2026年9月28日終値)と、将来の成長を大きく織り込んだ水準
ニチコン(6996)— 家庭用蓄電システムの老舗
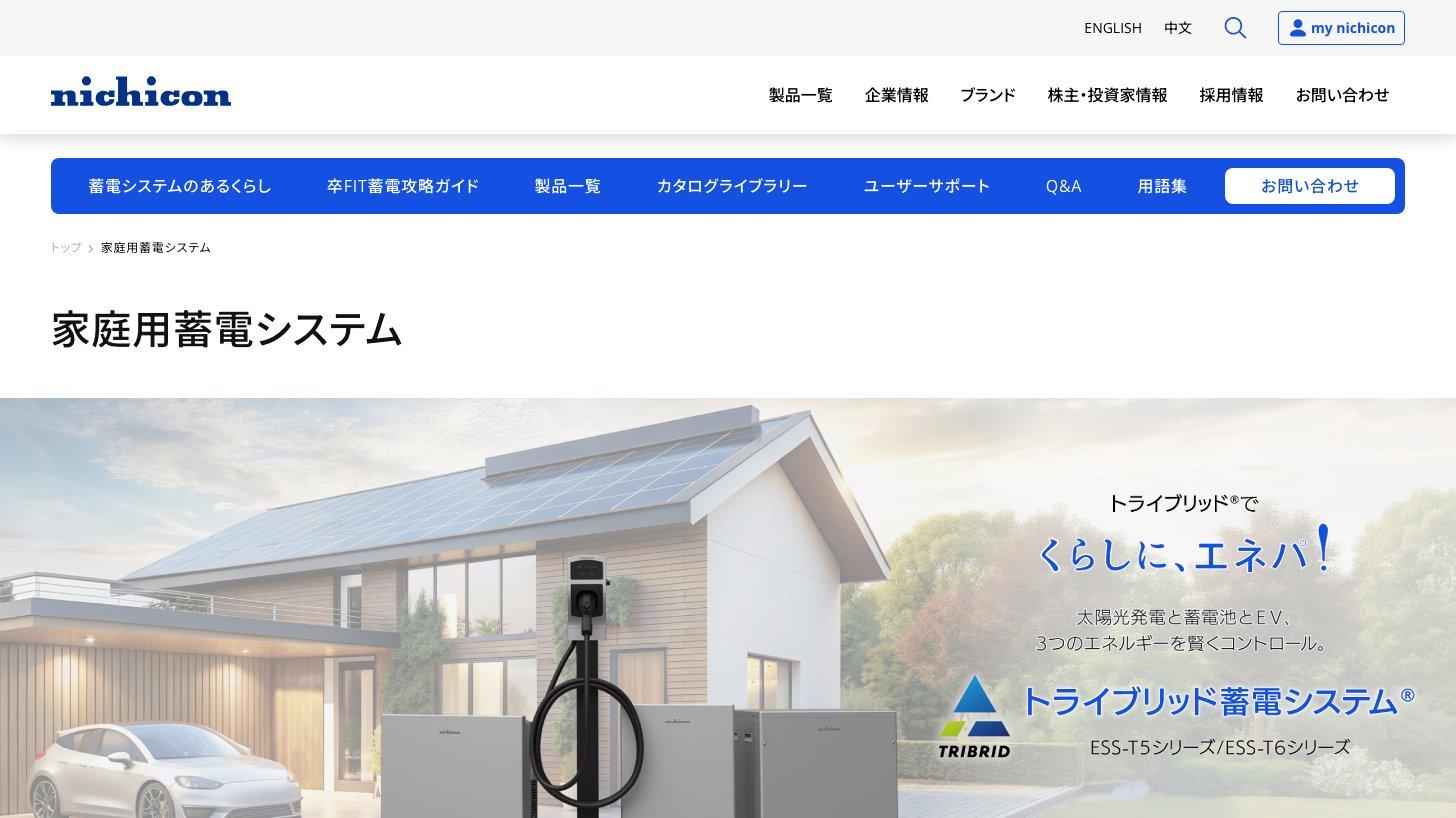
ニチコン
コンデンサとエネルギーソリューション(NECST)の二事業展開。コンデンサはアルミ電解・リチウムイオン二次電池・パワーエレクトロニクス用・xEV用フィルムコンデンサ、変圧器を製造。NECSTは家庭用・産業用蓄電、V2H・充電器、スイッチング…
立ち位置:コンデンサ大手。NECST事業で家庭用蓄電システム、V2H(EVと家をつなぐ充放電器)、EV用急速充電器を手がける。太陽光・蓄電池・EVを1台で制御する「トライブリッド蓄電システム」が主力で、家庭用蓄電システムの国内累計販売は23.6万台(2025年12月末、2026年3月期 決算説明会資料 p.34)
当該事業の規模:機種別の「蓄電」の売上高は2026年3月期324.2億円(前期比8.9%減、前期355.8億円)、2027年3月期の見込みは390億円(20.3%増)(同 p.7)。NECST事業全体(機種別の合計)の売上高は669.8億円
直近:2027年3月期第1四半期(3ヶ月)のNECST事業は売上高171.3億円(前年同期比12.0%増)、営業利益13.2億円(第1四半期決算短信)
見るべき点:2026年3月期の家庭用蓄電システムの減収は、新製品の投入時期の遅れによると会社は説明している(2026年3月期 決算説明会資料 p.4)。家庭用は補助金の公募時期で売れ行きが振れやすい
蓄電所の開発・工事・運営
テスホールディングス(5074)— 蓄電所のEPCが受注の大半に
テスホールディングス
省エネルギー設備や再生可能エネルギー発電所の設計・調達・建設(EPC)を手がけるエンジニアリング事業と、自社保有の再生可能エネルギー発電所の運営・売電を行うエネルギーサプライ事業の2本柱で事業を展開する。エンジニアリング事業ではエネルギープ…
立ち位置:工場の省エネ設備や再エネ発電所のEPC(設計・調達・建設)が本業で、蓄電池EPCを注力分野にしている。第1回長期脱炭素電源オークションでは子会社が静岡菊川蓄電所(22,077kW)を落札した
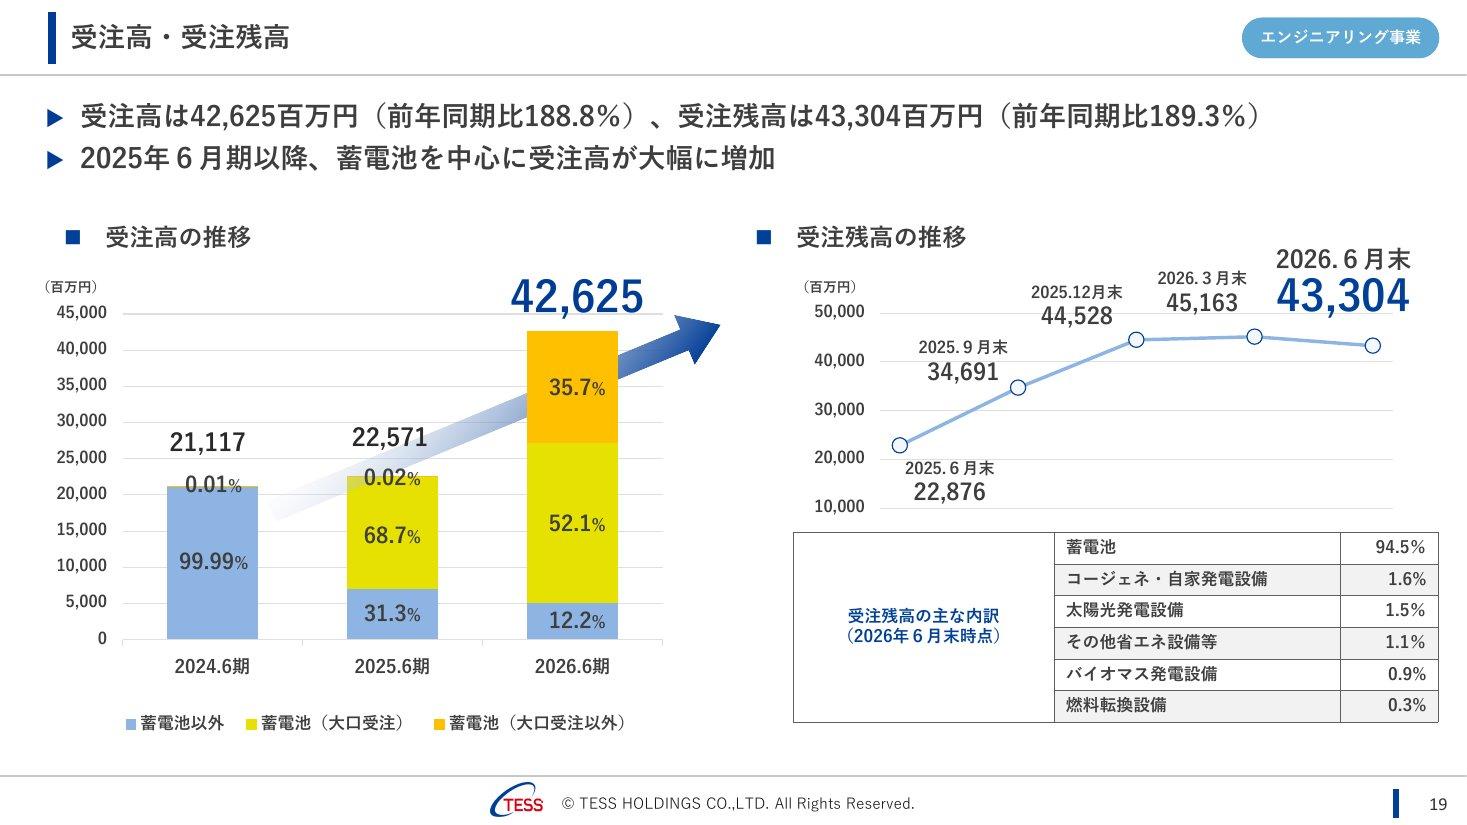
当該事業の規模:エンジニアリング事業の受注高は2026年6月期に426.3億円(前期比188.8%)、受注残高は433.0億円(2026年6月末)で、その94.5%が蓄電池。蓄電池EPCの大口受注は合計約387億円(2026年8月14日時点)(2026年6月期 決算説明資料 p.19・21)
見るべき点:熊本県錦町の系統用蓄電所(約25MW/100MWh)のEPC約40億円は、系統連系の工事費負担金が想定を大きく上回り、工事も長期化する見通しになったため発注者が事業を断念し、解約が決まった(解約日は2026年8月末の予定で、6月末の受注残433.0億円には含まれたまま、同 p.20)。系統接続の問題が受注残に直結する実例
レノバ(9519)— 2030年に0.9GWの蓄電網をめざす
レノバ
再生可能エネルギーに特化した発電事業会社。太陽光・風力・水力・バイオマス・地熱等の再生可能エネルギー発電を全国展開。グローバルな脱炭素電力事業を拡大。「RENOWAVE」ブランドで環境配慮型電力供給。
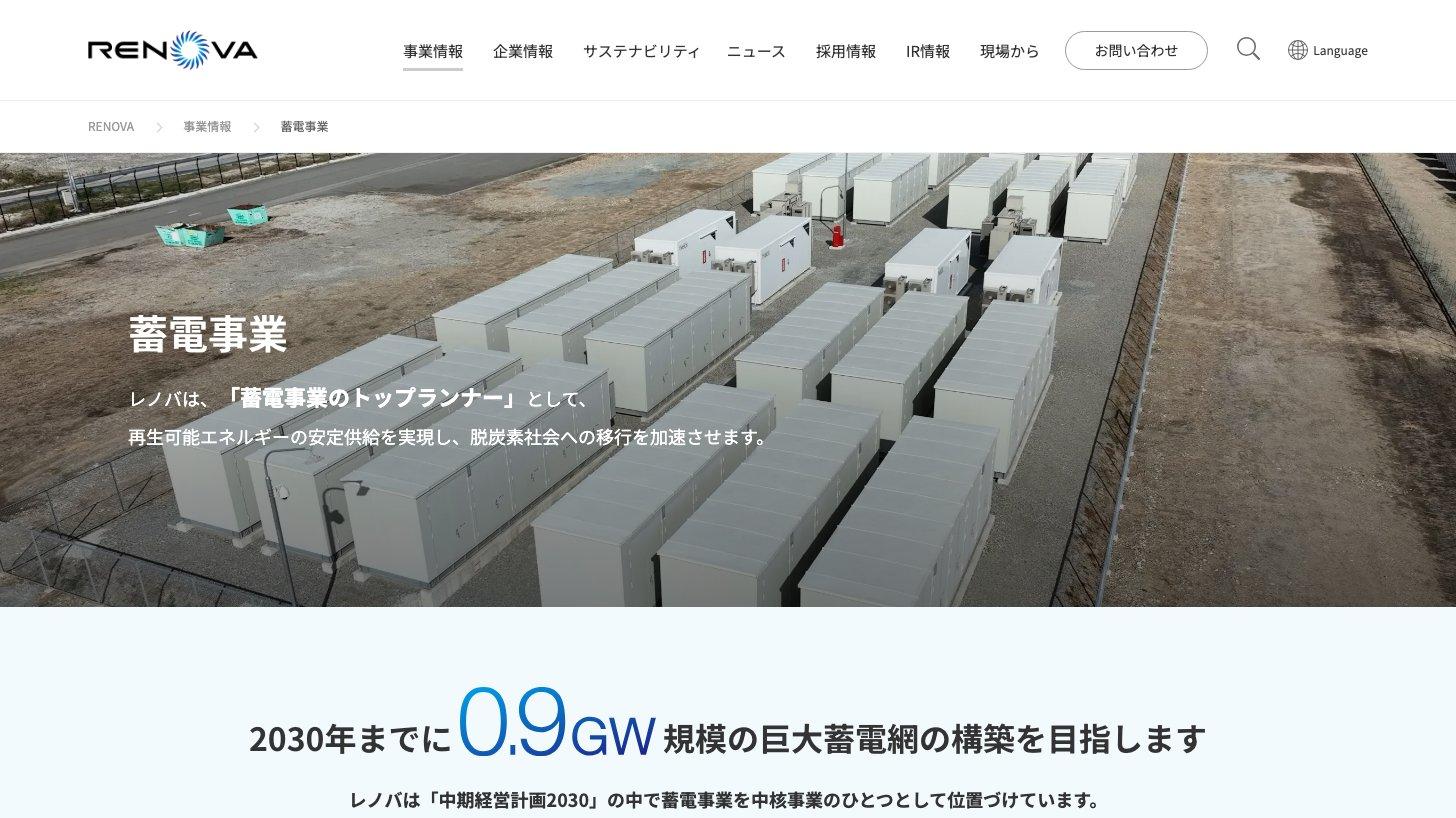
立ち位置:再エネ発電事業者で、蓄電事業を中核事業の一つに位置付ける。運転中・建設着手済みの設備容量は452MW(2026年8月現在)、2030年までに0.9GWが目標(レノバ「蓄電事業」)
案件:運転中は姫路蓄電所(15MW/48MWh、2025年10月運転開始)など。長期脱炭素電源オークションで落札した苫小牧(90MW)・白老(50MW)・森町睦実(75MW)は2028年度の運転開始予定(レノバ「蓄電事業」)
当該事業の規模:蓄電事業の売上は非開示。全社の売上収益は2026年3月期876.2億円、2027年3月期の会社予想は957億円(2026年3月期 決算短信 p.1)
見るべき点:大型案件の稼働は2027〜28年度に集中し、利益への寄与はその後になる
大手5社 — 蓄電所や機器を手がけるが、業績への寄与は小さい
総合商社・電力会社・金融・重電の大手も、蓄電所の開発や機器の供給に乗り出しています。ただし、5社とも蓄電池単独の売上は開示しておらず、会社全体の業績を動かす段階にはありません。
オリックス(8591):関西電力と50%ずつ出資する紀の川蓄電所(和歌山県、48MW/113MWh)が2024年12月1日に商業運転を開始(オリックス 2024年11月29日)。長期脱炭素電源オークションで落札した米原湖東蓄電所(滋賀県、134MW/548MWh)は2027年に運転開始予定(2024年5月30日の発表時点)
伊藤忠商事(8001):家庭用蓄電池ブランド「Smart Star」を展開し、子会社グリッドシェアジャパンのAI制御ネットワークに約4万台が接続している(2025年10月末、伊藤忠商事 2025年12月4日)。三菱地所・東京センチュリーと福岡県筑前町で67MW/230.1MWhの蓄電所を建設中で、2027年度の商業運転開始を見込む(同 2026年6月1日)
関西電力(9503):北海道札幌市の2か所(計100MW/351MWh、2028年4月の商用運転開始をめざす、2025年3月25日)や大阪府岬町の多奈川蓄電所(2028年2月をめざす、2025年5月7日)に参画。きんでん・MUFG系と「カン-denchiファンド」を運用し、グループで約25万kW規模の系統用蓄電池事業を進める(2026年6月16日)
東京電力HD(9501):NTTアノードエナジーと共同の嬬恋蓄電所(2.0MW/9.3MWh)が2025年5月15日に運転を開始(2025年5月15日)。大和ハウス工業と提携し、2035年までに全国で出力1GW/容量4GWh規模の系統用蓄電所の開発をめざす(2026年6月22日)
日立製作所(6501):日立エナジーが蓄電用の電力変換システム(PCS)を強化しており、2023年に過半数を取得したeksエナジーを2025年8月に完全子会社化した(日立 2025年8月29日)。国内では松山蓄電所(12MW/35.8MWh、2025年8月1日運転開始)に系統用蓄電システム一式を納入(日立 2025年8月6日)
伊藤忠商事や関西電力のように、蓄電所をファンドに入れて投資家から資金を集める動きも出ています。上場インフラファンドの蓄電池への取り組みは、次の記事で整理しています。
【投資テーマ解説】インフラファンド|太陽光発電で分配金利回り5〜8%・全5銘柄の特徴と投資戦略
東証上場インフラファンド全5銘柄の仕組み・利回り・リスクを徹底解説。FIT制度の収益構造からポストFIT戦略、J-REITとの違いまで投資判断に必要な情報を網羅します。
関連銘柄② 電池・機器・材料・工事
電池メーカー
GSユアサ(6674)— 定置用を伸ばし、国産の蓄電システム工場を建設へ
ジーエス・ユアサ コーポレーション
自動車・産業用鉛蓄電池、車載用リチウムイオン電池、据置用電源・照明器の製造販売を世界展開。自動車電池では国内外に生産拠点、産業電池ではホンダとのEV電池共同開発、その他では紫外線照射装置等の専門製品を提供。
立ち位置:自動車用・産業用の鉛蓄電池とリチウムイオン電池のメーカー。産業電池電源事業で、非常用電源や系統用・再エネ併設の定置用蓄電システム(ESS)を手がける
当該事業の規模:産業電池電源の売上高は2026年3月期1,240.9億円(前期比9.7%増)、セグメント損益(のれん等償却前)184.1億円。増収要因にESS用リチウムイオン電池の需要増を挙げる(2026年3月期 決算短信 p.2)。2027年3月期第1四半期(3ヶ月)は非常用電源の受注減で売上高322.5億円(2.9%減)、損益9.8億円(61.5%減)(第1四半期決算短信)
新工場:茨城県に定置用蓄電システムの工場(生産能力2GWh/年、2028年10月供給開始)を開設すると2026年8月31日に発表(GSユアサ ニュースリリース)
見るべき点:ESSの売上は産業電池電源に含まれ、単独では非開示。国産工場の供給開始は2028年10月の予定で、それまでの受注と採算が焦点
パナソニックHD(6752)— データセンター向け蓄電システムが急成長
パナソニック ホールディングス
パナソニック ホールディングスは、家電・住宅設備・車載機器・電池・電子部品から業務用ソリューションまで幅広い事業を展開する日本を代表する総合電機メーカー。2022年に持株会社体制へ移行し、傘下の事業会社がそれぞれの領域で自律経営を行う。車載…
立ち位置:エナジー事業(パナソニック エナジー)で車載電池と、データセンターのサーバーラックに組み込むバックアップ用蓄電システムを手がける。会社はデータセンター向け分散型電源システムで8割のシェア(2025年12月時点、Synergy Researchの調査を基にした会社調べ)としている(パナソニック ニュースルーム 2026年3月10日)
当該事業の規模:エナジーの売上高は2026年3月期9,842億円(前期比13%増)、営業利益698億円(同42%減)。車載電池が減収減益となる一方、データセンター向け蓄電システムが大きく伸びた(2026年3月期 決算短信)
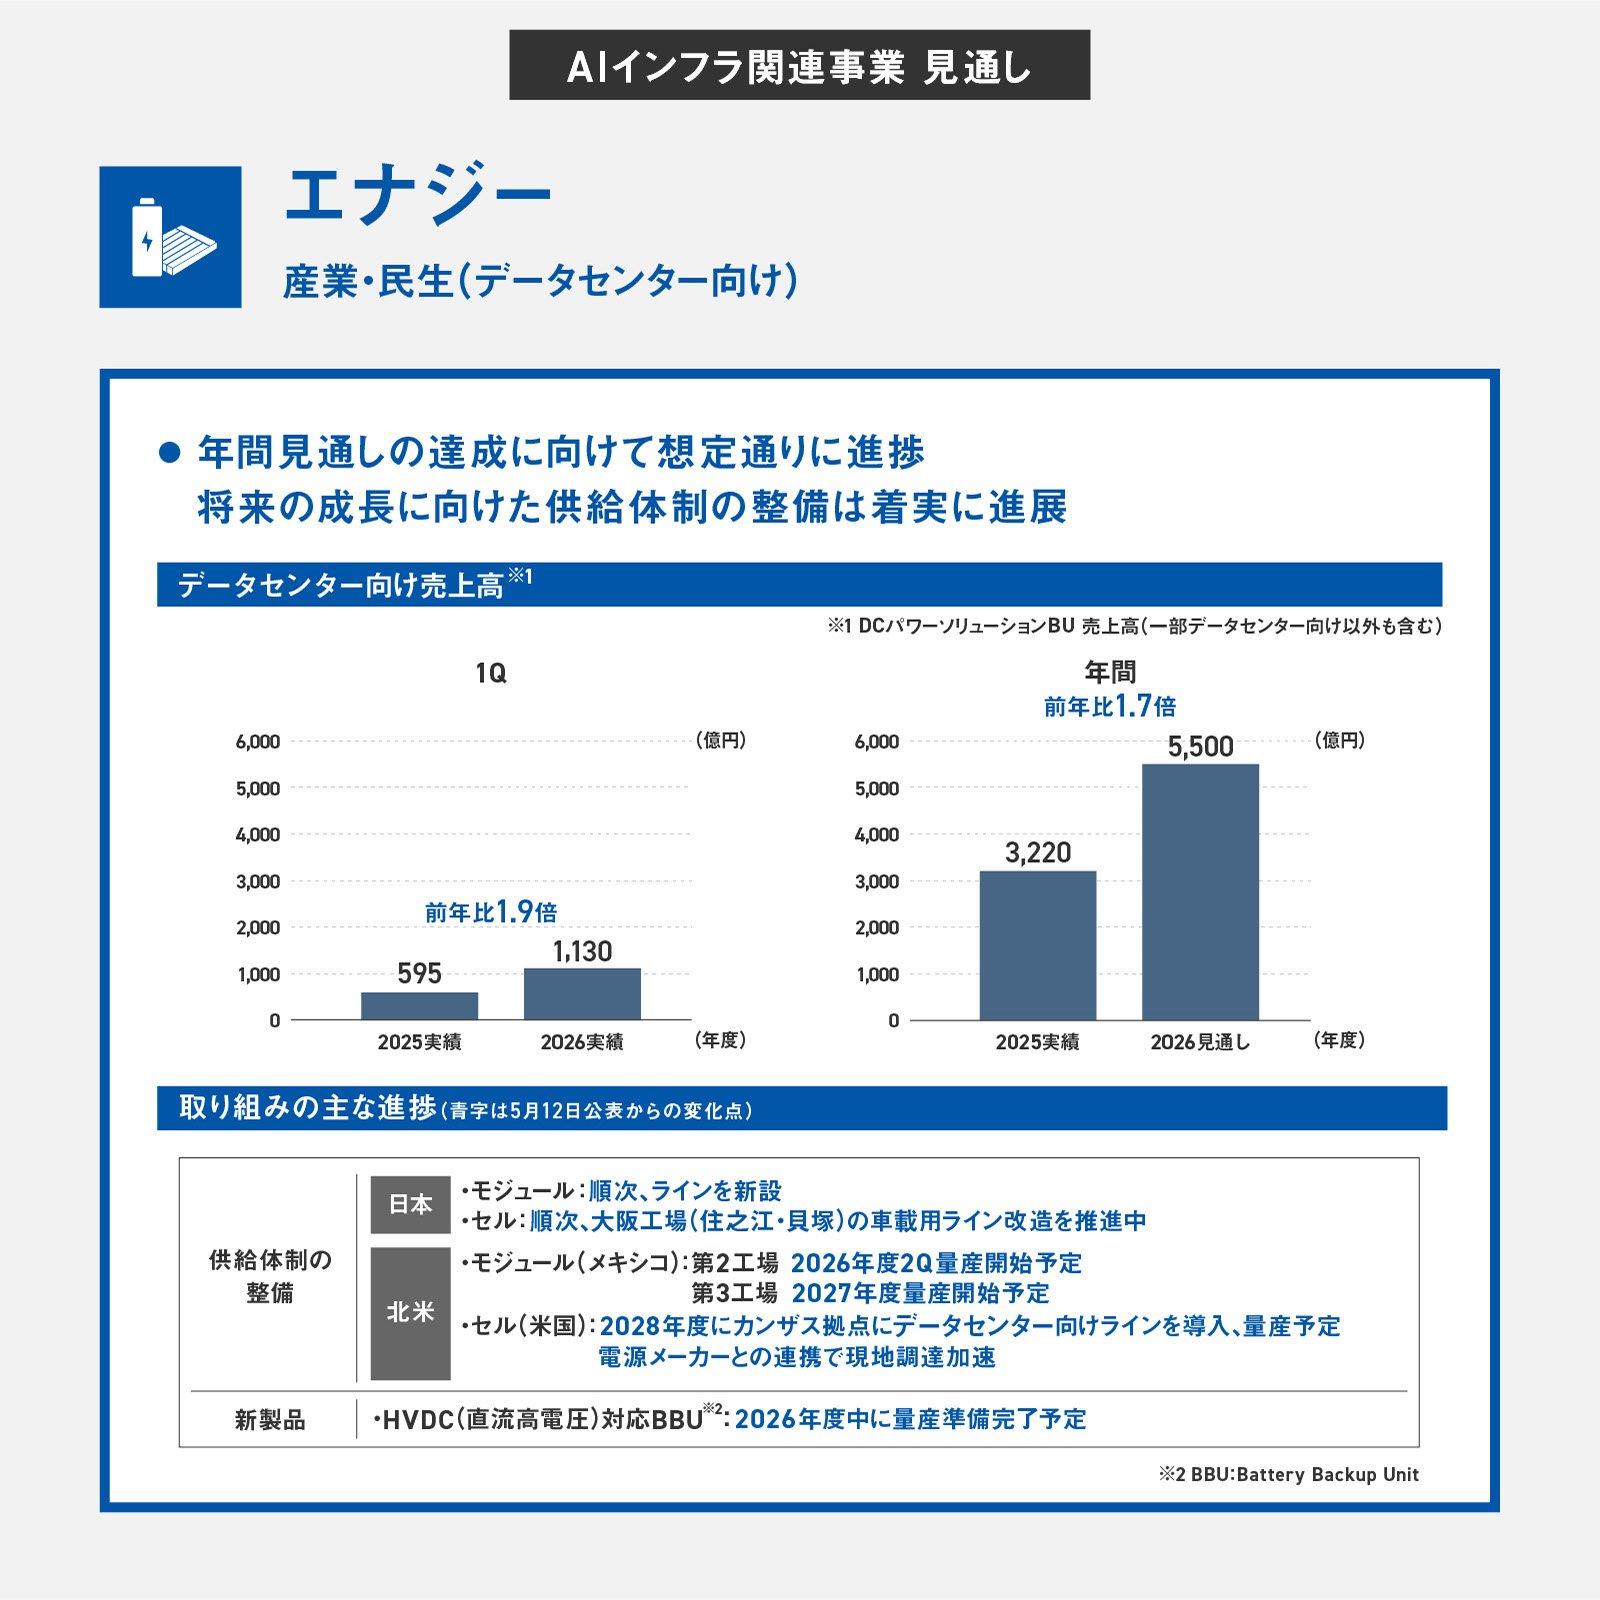
データセンター向け売上高:2025年度(2026年3月期)3,220億円、2026年度の見通し5,500億円(1.7倍)。2027年3月期第1四半期(3ヶ月)は1,130億円で前年同期比1.9倍(【ポイント解説】2026年度1Q決算)
見るべき点:2028年度にデータセンター向けで売上8,000億円規模を目標にする(2026年3月10日)。車載電池の不振とデータセンター向けの伸びが同じセグメントに混在している
パナソニックHD(6752)の企業分析|Blue Yonder×EV電池×6セグメント再編で挑むAIインフラ時代の構造転換
パナソニックHD(6752)の6セグメント体制、データセンター向け蓄電・AIサーバー部材の急成長、Blue Yonderの位置づけ、EV電池事業のリスク、2027年3月期の過去最高益見通しと投資判断のポイントを個人投資家向けに解説します。
【投資テーマ解説】データセンター|AI需要で国内投資10兆円規模へ・バリューチェーン全体の関連銘柄を徹底解説
AI・クラウド需要の急拡大で国内データセンター投資が10兆円規模に達する見通し。IT事業者・通信・不動産・電力・空調・サブコン・光通信の7層に広がる関連銘柄と投資機会を解説します。
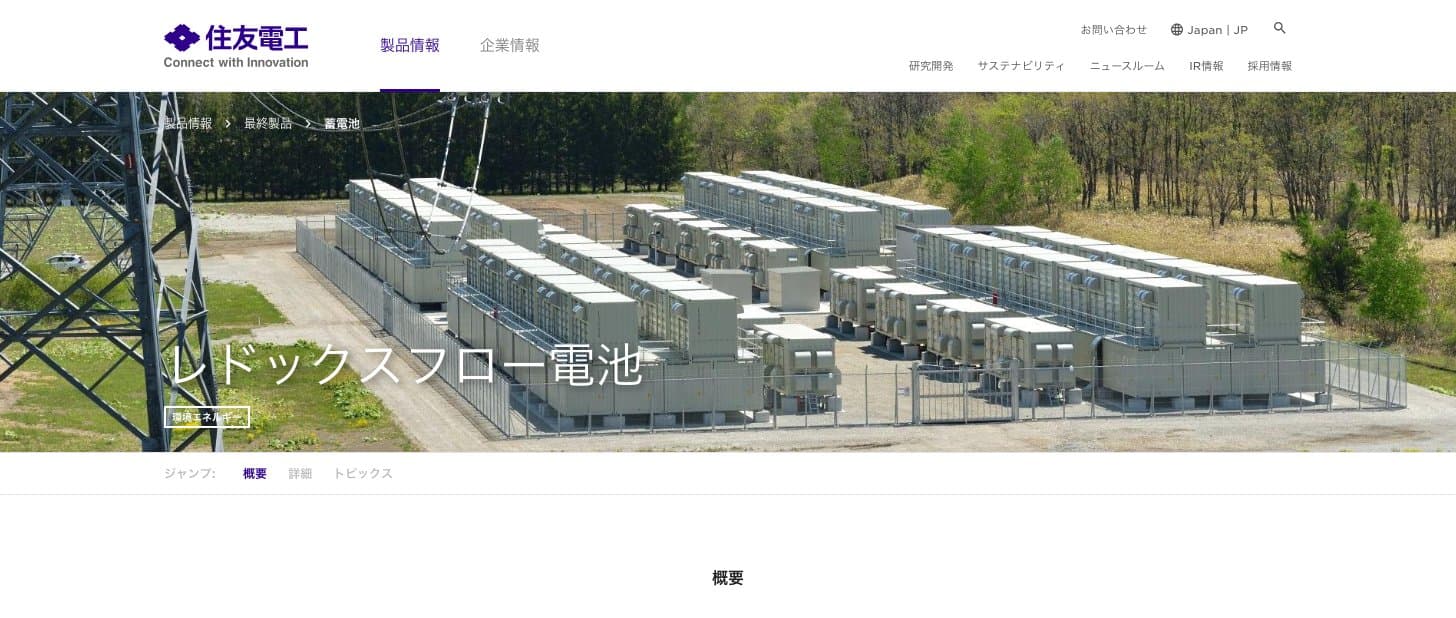
住友電気工業(5802)— レドックスフロー電池
住友電気工業
光ファイバーと通信ケーブルで国内シェア上位。自動車用ハーネス・ECUの大手サプライヤー。電力系統ケーブル、半導体材料、環境・エネルギーソリューション事業も展開し、インフラ・モビリティ・エネルギーの革新を推進。
立ち位置:レドックスフロー電池を製造し、北海道電力ネットワーク南早来変電所に17MW/51MWh(2022年4月稼働)などを納入してきた(導入事例)。2026年4月には同変電所で3件目(1.1万kW×3時間)の採用が決まり、2029年5月末の竣工をめざす(2026年4月)
最長30年運用できる新型V40は、2025年度の系統用補助金で採択されたRF電池の3件(各2MW)に採用された(住友電工 2026年2月)
当該事業の規模:RF電池の売上は非開示。属する環境エネルギー関連事業は2026年3月期の売上高1兆1,787.8億円・営業利益906.2億円で、電力ケーブルや受変電設備が大半(2026年3月期 決算短信)
見るべき点:案件は数MW〜十数MW単位で、全社業績への寄与は小さい。長時間・高安全の用途が広がるかが焦点
NGK(旧:日本ガイシ、5333)— NAS電池から撤退
NGK
日本ガイシ(NGK)は、セラミック技術を基盤とするグローバルメーカー。自動車排ガス浄化用セラミックス(ハニカム構造体・DPF)で世界トップクラスのシェアを持ち、NOxセンサーなどの車載センサーも手がける。電力貯蔵用のNAS電池(ナトリウム硫…
立ち位置:2026年4月1日に日本ガイシから社名を変更(NGK 2025年6月26日)。NAS電池を2002年に世界で初めて商用化したが、2025年10月31日に製造・販売の終了を決定し、最終出荷は2027年1月頃の予定。定置用蓄電池の成長を取り込む銘柄ではなくなった(日本ガイシ 2025年10月31日 適時開示)
当該事業の規模:エナジーストレージ事業の売上高は2025年3月期64.7億円で、連結売上高の1.04%(同 適時開示)
パワコン・制御機器
オムロン(6645)— 蓄電システムとパワコン
オムロン
産業オートメーション、医療機器、社会インフラの統合的なソリューション企業。i-Automation!コンセプトで制御機器からデータソリューション事業へ進化。ヘルスケアでは血圧計・ネブライザ、社会システム事業では蓄電システム・改札機・UPSを…
立ち位置:社会システム事業(SSB)のエネルギーソリューション事業で、住宅用・産業用の蓄電システムと太陽光用パワーコンディショナを展開する
当該事業の規模:SSBの外部顧客売上高は2026年3月期1,443億円、営業利益197億円(2026年3月期 決算短信)。駅務システムなどを含み、蓄電単独は非開示
KPI:2030年度の非財務目標として、蓄電システムの出荷台数12.5万台(2025年度比252%)を掲げる(2026年3月期 決算説明資料 p.37)
見るべき点:会社は住宅向けの需要が補助金を背景に堅調と説明しており(同 p.11)、補助金の縮小が逆風になる
電池材料・次世代電池
住友金属鉱山(5713)— 車載用の正極材
住友金属鉱山
海外での銅・金鉱石採掘から非鉄金属製錬、ニッケル・リチウムなどの電池材料、粉体・結晶・パッケージ材料等の機能性材料で、電池産業向け材料供給を強化。
立ち位置:リチウムイオン電池の正極材メーカーで、主力はNCA。2025年10月8日にトヨタと全固体電池用正極材の量産に向けた共同開発契約を結んだ(住友金属鉱山 2025年10月8日)
当該事業の規模:電池材料の売上高は2026年3月期1,607億円・利益94億円(税引前ベース。2026年8月に一般管理費の配賦方法の変更で遡及修正され、当初の開示は100億円)。前期は減損を含む585億円の損失だった(2026年3月期 決算説明資料 p.12)。2027年3月期第1四半期(3ヶ月)は売上高485億円・利益45億円(第1四半期説明資料 p.13・37)
見るべき点:定置用ではなく車載用が中心。新品種(High-Ni系NMC)への切り替えは2027年度以降に後ろ倒しになった(2026年8月10日 質疑応答、2026年5月11日 質疑応答)
住友金属鉱山(5713)の企業分析|菱刈金山・銅製錬・EV電池材料で資源バリューチェーンを一貫支配
住友金属鉱山(5713)の事業構造(資源・製錬・材料の3セグメント)、業績推移、EV電池材料戦略、投資リスクを個人投資家向けに包括的に解説します。
出光興産(5019)— 全固体電池の固体電解質
出光興産
国内有数の石油元売り大手。全国約6,000カ所のサービスステーション網を通じたガソリン・軽油・灯油等の燃料油販売を中核に、石油化学製品の製造販売、潤滑油・電子材料・機能性樹脂などの高機能材事業、電力・再生可能エネルギー事業、海外での石油・石…
立ち位置:全固体電池の固体電解質と、その原料の硫化リチウムを開発する。大型パイロット装置は2026年1月29日に最終投資決定し、2027年中の完工を予定(出光興産 2026年1月29日)。トヨタのBEV向けで2027〜28年の実用化というスケジュールに変更はないとしている(2027年3月期 第1四半期決算説明資料 p.12)
当該事業の規模:固体電解質は開発段階で売上は未計上。電池材料を含む高機能材セグメントは2026年3月期の売上高5,032億円・利益334億円(日本基準、2026年3月期 決算短信 p.3)
三井金属(5706)— 硫化物系固体電解質
三井金属
銅箔、排ガス浄化触媒、機能粉、電池材料、レアマテリアル等の機能材料から亜鉛・鉛・銅の製錬、自動車ドアロック製造、プラント・ダイカスト・粉末冶金製品で多角展開。
立ち位置:硫化物系固体電解質「A-SOLiD」を開発。「27〜28年の実用化を目指すお客さまの全固体電池への提供が決定」し、初期量産工場(量産技術実証施設)を建設中で、2027年からの実証開始をめざす(中期経営計画(25中計)進捗説明会 2026年5月21日 p.13-14)
当該事業の規模:固体電解質の売上は非開示。固体電解質を含む事業創造本部の営業損益は2026年3月期に75億円の赤字(2026年3月期 決算説明資料)
工事(EPC)
関電工(1942)— 蓄電所の電気工事
関電工
関電工は、東京電力グループを主要顧客とする総合設備工事の大手企業。配電線・送電線などの電力インフラ工事を中核に、オフィスビル・商業施設・工場の電気設備工事、情報通信設備工事、空調・給排水などの管工事まで幅広く手掛ける。近年はデータセンター建…
立ち位置:風力・太陽光に併設する蓄電所の電気工事を手がけ、NAS電池の工事で20年以上の実績がある。2024年度には大型蓄電所の工事を受注した(統合報告書2025 p.41-42)
当該事業の規模:蓄電池工事単独は非開示。単体の工務関係工事のうち「再生可能エネルギー」の完成工事高は2026年3月期233.4億円(前期124.6億円)、受注高は201.8億円(2026年3月期 決算参考資料 p.15-16)。設備工事業全体の外部売上高は7,316.5億円(2026年3月期 決算短信)
見るべき点:2027年3月期第1四半期(3ヶ月)の工務関係工事の「再生可能エネルギー」は、受注高が87.8億円(前年同期比33%減)、完成工事高が82.9億円(同2.4倍)(2027年3月期 第1四半期 決算参考資料 p.15-16)。受注の減速が一時的かを確認したい
関電工(1942)の企業分析|データセンター・再エネ需要で中計目標を前倒し達成、東電系の総合設備工事大手
関電工(1942)の事業構造(電力・屋内電気・空調管設備工事)、10年間の業績推移、中期経営計画の前倒し達成、グリーンイノベーション戦略、株主還元強化を個人投資家向けに包括的に解説します。
関連銘柄の事業規模と株価指標を比べる
蓄電池関連の売上を開示している会社は多くありません。開示がある会社の規模を並べると、会社全体に占める比率が際立って高いのはパワーエックス(約9割)で、GSユアサとニチコンが約2割、金額が大きいのはパナソニックのデータセンター向けとGSユアサの産業電池電源です。テスHDは売上を開示していませんが、受注残の94.5%が蓄電池です。
銘柄 | 開示区分 | 売上高 | 全社比 |
|---|---|---|---|
パワーエックス | BESS事業 | 171.0 | 88.6 |
GSユアサ | 産業電池電源 | 1,240.9 | 20.4 |
ニチコン | 蓄電(機種別) | 324.2 | 19.1 |
住友金属鉱山 | 電池材料 | 1,607 | 9.2 |
パナソニックHD | データセンター向け | 3,220 | 4.0 |
NGK | エナジーストレージ | 64.7 | 1.0 |
銘柄 | 時価総額 | PER | PBR |
|---|---|---|---|
パワーエックス | 2,358 | — | 35.55 |
ニチコン | 1,805 | 27.4 | 1.45 |
テスHD | 399 | 18.7 | 0.76 |
オリックス | 68,919 | 15.3 | 1.50 |
レノバ | 763 | 22.8 | 0.62 |
伊藤忠商事 | 176,398 | 17.4 | 2.36 |
関西電力 | 30,928 | 8.1 | 0.89 |
東京電力HD | 8,461 | — | 0.35 |
GSユアサ | 5,422 | 12.9 | 1.37 |
パナソニックHD | 109,702 | 55.0 | 2.00 |
住友電工 | 69,867 | 18.6 | 2.50 |
NGK | 15,432 | 26.2 | 1.92 |
オムロン | 12,952 | 43.4 | 1.48 |
日立 | 250,272 | 31.2 | 3.78 |
住友金属鉱山 | 27,572 | 14.6 | 1.24 |
出光興産 | 20,403 | 11.9 | 1.06 |
三井金属 | 13,253 | 14.5 | 3.20 |
関電工 | 11,619 | 18.2 | 2.89 |
リスク
系統接続の遅れと費用:連系済みは申込みのごく一部で、工事費負担金の膨張で案件が止まる例もある(テスHDの錦町案件)。混雑時の充電制限を前提に早くつなぐ新ルールの導入には5〜7年かかる見通し(資源エネルギー庁 2026年2月9日 資料1-1 p.10)。2026年8月6日の審議会では、接続検討料の引き上げや、接続検討を経ずに申し込める低圧の系統用蓄電池への対策も検討事項に挙がった(資源エネルギー庁 資料2 p.6・11)
補助金・制度への依存:家庭用補助金は2026年5月29日に予算に達して公募が終わった。パワーエックスは補助金の受給要件の都合で売上が下期に偏る。長期脱炭素電源オークションには蓄電池の募集上限があり、落札できる量は制度で決まる(電力広域的運営推進機関 2026年5月13日 約定結果 p.11)
価格下落と中国依存:定置用の電池パック価格は2025年に45%下落した(BloombergNEF)。セルを作る会社には値下げ圧力、セルを買う会社には中国の輸出管理や原料高のリスクが残る
市場収益の不確実性:卸電力の値差や調整力の価格は、再エネの導入量や燃料価格、制度変更で変わる。第7次エネルギー基本計画も「各電力市場での収益性評価が不十分」と課題に挙げている(本文 p.47-48)
安全性:政府は、系統用蓄電池の補助金や長期脱炭素電源オークションで、安全性に関する規格・基準への第三者の適合性証明の取得を要件とし、事故事例や対策の提出を求める方針を示した。製品評価技術基盤機構(NITE)は2026年5月に公共調達・重要インフラ向け蓄電池システムの安全ガイドラインの初版を作成している(蓄電池・電源産業戦略 p.13)。安全対策の要件が重くなるほど、導入コストは上がる
技術選択の失敗:NGK(旧:日本ガイシ)のNAS電池のように、独自技術でも価格競争に負ければ撤退に追い込まれる
投資判断のチェックポイント
蓄電池関連の売上・受注はいくらか:セグメントや会社のKPIで確かめる。非開示なら、株価はテーマへの期待が先行している可能性がある
受注残の中身:正式受注か「受注見込み」を含むか(パワーエックスの受注残高は、受注見込みと売上に計上済みの金額を含む)。解約・期ずれの開示がないか
長期契約の比率:長期脱炭素電源オークションやオフテイク契約付きか、市場で稼ぐ案件か
系統接続の時期:運転開始予定が2027〜28年度に集中している会社が多い。予定の延期がないか
セルの調達先と原価:中国依存の度合い、為替、原料価格の転嫁
補助金のスケジュール:公募開始・終了の時期と、家庭用・系統用の予算規模
バリュエーション:蓄電池比率の高い銘柄ほど期待が株価に織り込まれやすい(パワーエックスのPBRは35.6倍、2026年9月28日終値)
まとめ
再エネ4〜5割の目標が、昼の電気を夕方に回す蓄電池の需要を生んでいる。系統用の契約申込みは2026年3月末に約3,500万kWまで増えた
ただし連系済みは約84万kW(2026年3月末)で、申込みの多くは事業化が不確か。国は空押さえ対策で規律を強めている
稼ぎ方は卸電力の値差・需給調整・容量の3つ。長期脱炭素電源オークションは20年の固定収入で、3回の蓄電池落札は計371万kW
電池の価格は中国勢主導で下がり続け、定置用パックは2025年に70ドル/kWh。セルを買う会社には追い風、作る会社には逆風
売上に占める蓄電池の比率が際立って高いのはパワーエックス(約9割)で、GSユアサ・ニチコンは約2割。受注でみるとテスHDも蓄電池の比率が高い(受注残の94.5%)。金額が大きいのはパナソニック(データセンター向け)とGSユアサ。日立・オリックス・伊藤忠などは蓄電池が業績に占める比率が小さい
判断材料は、蓄電池関連の売上と受注の中身、長期契約の比率、系統接続の時期、セルの調達先