【投資テーマ解説】ダイレクトリクルーティング|市場は2024年度1,275億円見込み、ビズリーチ801億円と料金モデルで読む関連銘柄
ダイレクトリクルーティングは、企業が候補者のデータベースを自ら検索してスカウトを送る採用手法です。人材紹介会社に年収の3割前後の成功報酬を払う代わりに、企業が自分で候補者を探す——この「採用の内製化」が、転職の定着と人手不足を背景に広がっています。
矢野経済研究所の推計では、市場規模は2022年度865億円から2024年度1,275億円(見込み)へ2年で約1.5倍になりました。上場企業では、ビジョナルのビズリーチ事業が2026年7月期に売上高801億円を稼ぎ、この市場の中心にいます。
テーマに直結する銘柄は、スカウト型の事業が売上の過半を占めるビジョナル・i-plug・オープンワーク・アトラエと、採用サービスが本業のウォンテッドリー・ワンキャリアです。リクルートとパーソルでは、スカウト事業は売上の1割程度の事業部門のさらに一部で、単体の数字は開示されていません(各社の直近決算よりKabuGraph算出)。
本記事では、求人広告・人材紹介との違い、「利用料+成功報酬」「成功報酬が中心」「定額が中心」という料金モデルの違いが業績の安定性や景気感応度をどう変えるか、市場の統計、そして関連銘柄それぞれの立ち位置と当該事業の規模(2026年9月28日時点で開示済みの最新決算)を整理します。
この記事の内容(目次)
ダイレクトリクルーティングとは — 求人広告・人材紹介との違い
ダイレクトリクルーティングは、企業の採用担当者が候補者データベースを自ら検索し、気になる人に直接スカウトを送る採用手法です。求職者は職務経歴を登録して待つだけでよく、企業は「応募を待つ」のではなく「自分から探しに行く」採用ができます。
市場調査の矢野経済研究所(2024年8月6日発表)は、これを「Web上で求人企業(採用担当)が求職者へ直接アプローチ(スカウト)するプラットフォーム型の採用手法」と定義し、求人広告や人材紹介のオプションとして付くスカウト機能は市場規模に含めていません。本記事もこの定義に沿い、スカウトが事業の中心にあるサービスを扱います。
求人広告・人材紹介と何が違う?
採用サービスは大きく3つの型に分かれます。違いは「誰が候補者を探すか」と「いつお金が発生するか」で、ここが運営会社の業績の形を決めます。
誰が候補者を探すか
求人広告:求職者が求人を探して応募する(企業は待つ)
人材紹介:エージェント(紹介会社)が候補者を探し、企業に推薦する
ダイレクトリクルーティング:企業自身がデータベースを検索してスカウトする
いつ費用が発生するか
求人広告:掲載したとき(掲載期間・掲載枠に課金。採用できなくても費用がかかる)
人材紹介:入社したとき(成功報酬)。国内ではジェイエイシーリクルートメントが理論年収の30〜35%程度を相場と説明しています(IR用語集)。リクルートHDが示す年収の20〜25%は米国の水準です(2026年3月期 決算説明資料 p.18、北米の業界調査に基づく)
ダイレクトリクルーティング:データベース利用料(定額)、成功報酬、その両方のいずれか。サービスごとに違う(次の章)
企業側の手間
求人広告・人材紹介:応募や推薦を待ち、選考する
ダイレクトリクルーティング:候補者の検索、スカウト文の作成、返信対応まで自社でやる。その代わり1人あたりの採用コストを抑えやすい
矢野経済研究所は、利用企業が増えている理由を「エージェントを介さないため人材紹介よりも安価に利用でき」「採用要件を満たす人材へ直接アプローチしやすい」ためと説明しています(同プレスリリース)。企業が「手間」を引き受ける代わりに「コスト」を下げる仕組みだと押さえると、各社の料金設計が理解しやすくなります。
法律上の扱いは? — 2022年の改正職業安定法で「届出制」に
職業安定法の上では、企業が自分でデータベースを検索してスカウトするサービスは「募集情報等提供事業」で、届出制です。2022年10月1日施行の改正で、求職者の情報を集める事業者(特定募集情報等提供事業者)に厚生労働大臣への届出が義務づけられました(厚生労働省 事業者向けリーフレット、改正職業安定法Q&A 問1-1)。
一方、事業者自身が候補者を探して勧誘・あっせんすると「職業紹介」で、許可制です。いわゆるスカウト行為はメールで行う場合も同じ扱いです(厚生労働省「職業紹介事業と募集情報等提供事業の区分」)。どこまでが募集情報等提供に収まるかの線引きは、リスクの章で触れます。
料金モデルが業績の「形」を決める
ダイレクトリクルーティングの料金は、「データベース利用料(定額)」と「成功報酬」をどう組み合わせるかでサービスごとに大きく違います。投資家にとっては、この組み合わせが売上の安定性・景気への感応度・利益率を左右する点が重要です。以下の料金は、2026年9月28日時点で各社が公式サイトや決算説明資料で公開しているものです。
型① 利用料+成功報酬 — ビズリーチ、OpenWork、ワンキャリアの中途
ビズリーチ:直接採用企業はプラットフォーム利用料85万円/6か月+成功報酬(転職後理論年収の15%)。ヘッドハンターは利用料60万円/6か月+紹介手数料の25.5〜40%(いずれも税抜・スタンダードプラン。ビジョナル 2026年7月期 決算説明資料 p.82)
OpenWorkリクルーティング:基本利用料120万円/年〜+採用成功報酬。成功報酬は年収にかかわらず定額で、中途70万円・新卒30万円(中途・新卒の両方を使う場合。片方のみは中途80万円・新卒35万円。2026年6月末時点、オープンワーク 2026年12月期 第2四半期決算説明資料 p.12)
ワンキャリアの中途向け:システム利用料60万円/6か月+成果報酬80万円〜/人(ワンキャリア 2026年12月期 第2四半期決算説明資料 p.43)
利用料で固定費をまかない、成功報酬で上振れを取る形です。2つの財布から取るので1社あたりの単価が高く、利益率も高くなりやすい一方、企業から見ると「利用料を払ったうえに成功報酬もかかる」ため、成功報酬が中心・定額が中心のサービスとの価格競争にさらされます。
型② 成功報酬が中心 — リクルートダイレクトスカウト、Green、OfferBoxの成功報酬型
リクルートダイレクトスカウト:初期費用無料で、入社時に理論年収の15%の採用決定手数料(企業向けサイト「費用・料金」)
Green(アトラエ):新規登録時に初期設定費(システム利用料・掲載記事作成料)がかかり、その後は掲載期間・求人数の制限なく、入社時に職種別に一律30〜120万円の成功報酬。年収には連動しない。スカウトは毎月1,000通まで無料(アトラエ 有価証券報告書(2025年9月期)、Green 採用企業向けサイト)
OfferBox(i-plug)の成功報酬型:利用料なしで、1名採用につき45万円(i-plug 2027年3月期 第1四半期決算説明資料 p.22)
企業は採用が決まるまで費用がほとんどかからない(Greenは登録時の初期設定費だけ)ので導入のハードルが低く、利用企業を増やしやすい型です。その代わり売上は採用決定の数にそのまま連動し、3つの型のなかでは景気後退の影響を最も早く受けやすいと考えられます(KabuGraphの見立て)。料率は人材紹介より低いものの、収益構造は人材紹介に近いと言えます。
型③ 定額が中心 — Wantedly、dodaダイレクト、OfferBoxの早期定額型
Wantedly(ウォンテッドリー):採用サービス「Visit」は月額6〜22万円、契約期間6・12・24か月で、成功報酬なし。スカウトは上位プランに含まれるほか、オプション(1オプション10万円〜)として別売りされ、会社は「サブスクリプション・従量課金を組み合わせたモデル」と説明している(ウォンテッドリー 2026年8月期 第3四半期決算説明資料 p.21・p.35)
dodaダイレクト(パーソルキャリア):成功報酬0円の定額プラン(利用期間・配信通数に上限あり)と、月額利用料+成功報酬のプランを用意(dodaダイレクト 企業向けページ)
OfferBoxの早期定額型:採用予定人数に応じた利用料(例:3名採用予定で75万円)を契約時に払い、予定人数を超えた採用は1名45万円(i-plug 第1四半期決算説明資料 p.22)
定額型は契約期間にわたって売上が積み上がるため、四半期ごとの業績は安定しやすいのが利点です。ただし採用が決まっても追加の収入は小さく、新規契約や更新が減ると、その減少が契約期間にわたって売上に響き続けると考えられます(KabuGraphの見立て。実例は後述のウォンテッドリー)。
公開されている料金を成功報酬の決まり方で並べ直すと、各社の価格の位置が見えます(2026年9月28日時点、出典は上記)。
年収に連動する:ビズリーチの直接採用(理論年収の15%)、リクルートダイレクトスカウト(同15%)。人材紹介は国内で理論年収の30〜35%程度が相場
年収に連動しない一律額:Green(職種別に30〜120万円)、OpenWorkリクルーティング(中途70〜80万円・新卒30〜35万円)、ワンキャリアの中途(80万円〜)、OfferBox(1名45万円)
成功報酬なし:Wantedly(月額6〜22万円)、dodaダイレクトの定額プラン、ワンキャリアの新卒スカウト(月15万円)
市場規模と成長ドライバー
市場は2022→2024年度で1.5倍、1,275億円の見込み
矢野経済研究所の推計では、ダイレクトリクルーティングサービスの市場規模(事業者売上高ベース、中途向け+新卒向け)は2022年度865億円→2023年度1,074億円(前年度比23.2%増)→2024年度1,275億円(見込み、同18.7%増)です(2023年版レポート概要、2024年8月6日発表のプレスリリース)。
同社はこの市場を扱ったプレスリリースを2024年版以降出しておらず、2025年度以降の数字は公表されていません(2026年9月28日時点)。足元の伸びは、後述の「関連銘柄の投資指標」の表に載せた各社の増収率が手がかりになります。
ダイレクトリクルーティングサービスの市場規模(事業者売上高ベース)
規模感をつかむために隣の市場と並べると、ダイレクトリクルーティングはまだ人材紹介の数分の1の規模で、紹介手数料からの置き換えが成長の源泉になっています。
ホワイトカラー職種の人材紹介業:2024年度4,490億円(矢野経済研究所、2025年10月24日発表)
有料職業紹介の手数料収入:2024年度に約9,835億円、前年度比17.6%増(厚生労働省「令和6年度職業紹介事業報告書の集計結果(速報)」、2026年3月31日公表)
成長ドライバー① 転職の定着と、人手不足
総務省の労働力調査によると、2025年の転職者数は330万人(前年比1万人減)で、コロナ禍の2021年(290万人)から回復したあと高い水準で横ばいです。転職を希望する人(転職等希望者)は1,023万人と前年から23万人増え、潜在的な転職層は厚みを増しています(総務省「労働力調査(詳細集計)2025年平均」要約(2026年2月13日公表)、概要 表Ⅱ-11・12)。
転職者数と有効求人倍率の推移
求人側の指標は落ち着いてきました。厚生労働省の最新の一般職業紹介状況(令和8年7月分、2026年8月28日公表)では、有効求人倍率(季節調整値)は1.18倍、正社員の有効求人倍率は1.00倍です。年平均では2023年の1.31倍から2年続けて下がっており、「人手不足だから採用市場は伸び続ける」とは言い切れない局面に入っています。
成長ドライバー② ハイクラス層の転職と、紹介手数料の上昇
高年収層ほど転職が増えている:ビジョナルが総務省のオーダーメード集計で示した「年収700万円以上の正規雇用者」の転職者数は、2018年の5万人から2025年の12万人へ増え、転職率は0.95%から1.72%に上がりました(ビジョナル 2026年7月期 決算説明資料 p.81)
人材紹介の単価が上がり、代替の動機が強まる:有料職業紹介の常用就職1件あたり手数料は2024年度に約103万円(前年度比10.9%増)でした(厚生労働省 令和6年度職業紹介事業報告書の集計結果(速報))。紹介会社に払う1件100万円超の手数料を減らしたい企業が、定額のデータベースや成功報酬率の低いスカウトに移るのが、ダイレクトリクルーティングの基本的な成長の筋道です
成長ドライバー③ 新卒でも「スカウト型」が3割超に
新卒採用でも、学生がプロフィールを登録し企業がオファーを送る「逆求人型」が広がっています。
実施企業は3割超:2026年卒の採用を行った企業のうち「スカウト・オファー型の採用」を実施したのは32.3%(n=1,161)で、従業員5,000人以上では40.8%。2027年卒では33.4%が実施予定(インディードリクルートパートナーズ リサーチセンター『就職白書2026』データ集 図表112、『就職白書2026』)
市場全体:矢野経済研究所は、新卒向けダイレクトリクルーティングを含む新卒採用支援サービス市場(7市場計)を2024年度1,466億円、2026年度1,602億円(予測)とみる。ただし少子化で学生数が減るため、長期的には成長率が鈍るとも指摘(2026年4月30日発表)
成長ドライバー④ 生成AIで「スカウトの手間」が下がる
弱点だった企業側の手間(検索・スカウト文の作成)を、生成AIが減らしつつあります。矢野経済研究所は、各社が生成AIでスカウト文や求人票を作る機能、条件に近い候補者をレコメンドする機能を相次いで提供していると報告しています(2024年8月6日発表)。
ビジョナルの子会社ビズリーチ社の生成AI関連特許は94件(知財図鑑の調査をビジョナルが加工、2026年7月31日までの登録分)で、2026年5月にレジュメ添削AI、7月に対話型のキャリア相談AIを出しました(ビジョナル 2026年7月期 決算説明資料 p.17・p.19)。手間が減れば人材紹介からの置き換えは進みやすくなりますが、スカウトの大量送信を招く面もあり、リスクの章で扱います。
関連銘柄の全体像 — 誰がどの領域で戦っているか
関連銘柄は、狙う求職者層(中途のハイクラス/若手・中小企業向け/新卒)と、スカウト事業が会社の売上に占める重さで整理すると分かりやすくなります。
図の縦軸は料金のかかり方です。上に行くほど成功報酬の比重が高く、採用決定数の増減が売上にそのまま出ます。下に行くほど定額が中心で、四半期の売上は安定する代わりに、新規受注の鈍化が遅れて効きます(前章「料金モデルが業績の『形』を決める」)。最大手のビズリーチは利用料と成功報酬の両方を取るハイクラス向けで、規模で他を大きく引き離しています。
中途のハイクラス・大手:ビジョナル(ビズリーチ)、リクルートHD(リクルートダイレクトスカウト)、パーソルHD(doda X・dodaダイレクト)
若手・IT人材・中小企業向け:エン(AMBI)、ウォンテッドリー(Wantedly)、アトラエ(Green)、オープンワーク(OpenWorkリクルーティング)
新卒:i-plug(OfferBox)、ワンキャリア(ONE CAREER)
比較対象:人材紹介のジェイエイシーリクルートメント、求人広告のディップ、キャリアデザインセンター
下の表は、各社が開示している単位のうちスカウト事業を含む最も小さい単位の売上高です。上の4社はスカウト事業そのものの売上で、下の5社はほかの事業を含む単位か全社の売上です(スカウト事業だけの数字は非開示)。
銘柄 | 事業 | 売上高 |
|---|---|---|
ビジョナル | BizReach事業 | 801.2 |
i-plug | OfferBox | 51.4 |
アトラエ | Green | 44.3 |
オープンワーク | OpenWorkリクルーティング | 32.5 |
リクルートHD | HRテクノロジー事業の日本 | 3,482 |
パーソルHD | Career SBU | 1,528.7 |
エン | メディアその他 | 153.4 |
ワンキャリア | 全社 | 75.8 |
ウォンテッドリー | 全社 | 49.1 |
全社の売上に占める比率(テーマ依存度)で見ると、このテーマをそのまま映す銘柄は一部です(上の表の売上高÷全社の売上高、KabuGraph算出)。
7〜9割:i-plug 約89%(2026/3期)、ビジョナル 80.7%(2026/7期)、オープンワーク 約70%(2025/12期)
約半分:アトラエ 約58%(2025/9期)。2026年9月期第3四半期累計では約51%に下がり、組織の状態を可視化するWevoxとほぼ並ぶ
単一セグメント:ウォンテッドリー・ワンキャリアは全社がほぼ採用サービス(スカウト部分の内訳は非開示)
1〜3割:エン 約26%、パーソルHD 約10%、リクルートHD 約9%(いずれも2026/3期)。スカウト事業はこの単位のさらに一部
中途スカウトの大手 — ビジョナル・リクルート・パーソル
ビジョナル(4194)— ビズリーチで市場を切り拓いた最大手
ビジョナル
ビジョナルは、即戦力人材と企業を直接つなぐ転職プラットフォーム「ビズリーチ」を中核とするHRテック企業。企業から求職者へスカウトを送るダイレクトリクルーティングを軸に、採用管理・タレントマネジメント・勤怠・経費・労務給与までそろえた人事クラ…
立ち位置:ハイクラス向け転職サイト「ビズリーチ」を運営し、直接採用企業とヘッドハンターの双方にデータベースを提供する。人事クラウド「HRMOS」も育成中
当該事業の規模(2026年7月期):BizReach事業の売上高801.2億円(前期比16.8%増)、管理部門経費配賦前の営業利益330.9億円(利益率41.3%)。連結売上高993.0億円の80.7%を占める(2026年7月期 決算説明資料 p.3・p.11・p.13・p.73)
KPI(2026年7月末):累計導入企業数45,800社以上、スカウト可能会員数353万人以上(無料会員を含む)、利用ヘッドハンター数9,500人以上、2026年7月期中の年次利用中企業数23,100社以上(同 p.12)
売上の中身:リカーリング(利用料)32%・パフォーマンス(成功報酬)68%、直接採用企業67%・ヘッドハンター33%(同 p.14)
求職者からの課金:多くのサービスは求職者の利用が無料だが、ビズリーチは有料プラン(プレミアムステージ、Web決済で5,478円(税込)/30日)を持つ(ビズリーチ「ビズリーチプレミアム」、2026年9月28日閲覧)。リカーリング売上高に含まれるが金額は非開示(決算説明資料 p.14)
会社予想(2027年7月期):BizReach事業の売上高929.4億円(16.0%増)、配賦前営業利益率41%。中期の成長率目線は年15%程度で変更なし(同 p.8・p.11)
ビジョナルのBizReach事業の売上高と営業利益(管理部門経費配賦前)
見るべき点は次の3つです。
四半期の伸び:BizReachの売上高の前年同期比は、2026年7月期に第1四半期20.2%増→第2四半期18.2%増→第3四半期13.2%増→第4四半期16.1%増。第4四半期は持ち直したものの計画をわずかに下回った(会社はゴールデンウィークの暦要因と説明。決算説明資料 p.11、FAQ Q9)
景気感応度:成功報酬が売上の7割近いため、採用決定数の動きがそのまま業績に出る
HRMOS:2026年7月期に売上高92.8億円(78.2%増)まで伸びた一方、2027年7月期も約15億円の営業損失(配賦前)を見込む先行投資段階(決算説明資料 p.22・p.23)
ビジョナル(4194)の将来性|BizReach営業利益率41%とHRMOS ARR103億円、今期売上1,198億円へ
ビズリーチ運営のビジョナル(4194)を投資家目線で分析。FY2026/7期は売上高993億円・営業利益245億円で着地。BizReachの営業利益率41%、HRMOS ARR103億円、今期1,198億円の見通しと投資のポイントを解説します。
【投資テーマ解説】タレントマネジメントシステム|国内市場447億円・人的資本開示の追い風で成長するHR Tech関連銘柄
国内タレントマネジメントシステム市場は2026年に447億円規模へ拡大。人的資本開示の義務化を追い風に、プラスアルファ・コンサルティング、ラクス、freeeなど主要関連銘柄の事業規模と投資ポイントを解説します。
リクルートHD(6098)— 成功報酬のみの「リクルートダイレクトスカウト」、規模は非開示
リクルートホールディングス
人材と販促の領域でグローバルに事業を展開する持株会社。3つの戦略ビジネスユニットで構成される。中核は求人検索エンジン「Indeed」と企業口コミサイト「Glassdoor」を60以上の国と地域で運営するHRテクノロジーで、「リクルートエージ…
立ち位置:ハイクラス向けの「リクルートダイレクトスカウト」を、企業・ヘッドハンターの双方に提供。企業向けは初期費用なし、入社時に理論年収の15%(企業向け「費用・料金」)。運営は2025年4月1日にリクルートから分割されたインディードリクルートパートナーズ(同社 会社概要)。同日に国内の人材領域はHRテクノロジー事業へ移管された(2024年9月9日のお知らせ、2026年3月期 決算短信)
当該事業の規模:リクルートダイレクトスカウト単体の売上高・会員数は非開示。所属するHRテクノロジー事業の2026年3月期の売上収益は1兆4,584億円(6.3%増)、EBITDA+Sは5,499億円(マージン37.7%)、うち日本の売上収益は3,482億円(4.6%減)。日本にはIndeed PLUS・リクナビNEXT・リクルートエージェントなども含まれる(2026年3月期 決算短信)
見るべき点:HRテクノロジー事業の日本の売上収益は2026年3月期に4.6%減で、成長の軸はIndeedを中心とする米国・欧州。株価はIndeedの業績で決まる銘柄で、ダイレクトリクルーティングの寄与は外から測れない。2026年8月7日の第1四半期決算では、HRテクノロジー事業の上振れで通期の売上収益予想を4兆300億円から4兆2,300億円に引き上げた。日本は2027年3月期に円建てで5.4%増(米ドル建てでは横ばい)の見通し(2027年3月期 第1四半期決算短信 p.2)
リクルートホールディングス(6098)の企業分析|Indeed軸にHRテックEBITDA+Sマージン37.7%、営業利益6,306億円で過去最高を更新
リクルートHD(6098)のIndeedを軸としたHRテクノロジー事業、3セグメントの構造分析、営業利益過去最高の背景と投資リスクを解説します。
パーソルHD(2181)— doda X・dodaダイレクトを持つが、主力は人材紹介
パーソルホールディングス
人材派遣・紹介・BPO・ITアウトソーシング・設計開発など人と組織に関わる多様なサービスを提供。Staffing・BPO・Technology・Career・Asia Pacific 5つのSBU体制で、APAC中心に海外展開。代表ブランド…
立ち位置:ハイクラス向けの「doda X」(ヘッドハンターがスカウト)と、企業が会員データベースを検索する「dodaダイレクト」を展開。dodaダイレクトのスカウト会員データベースは約439万人(2025年6月末時点、doda・doda Xの累計登録の合算、dodaダイレクト 企業向けページ)、doda Xのヘッドハンター在籍数は約7,400人(2026年7月時点、doda X公式サイト)
ミイダス:企業が求職者を検索してスカウトを送れる中途採用サービス「ミイダス」(会社の分類はアセスメントリクルーティング)は、100%子会社のミイダス株式会社が運営。Career SBUではなく「その他」セグメントに属し、売上は非開示(2026年3月期 有価証券報告書、ミイダス 企業向けサイト)
当該事業の規模:doda X・dodaダイレクト単体の売上は非開示。両サービスが属するCareer SBUの2026年3月期の売上収益は1,528.7億円(5.7%増)、調整後EBITDA 349.3億円(15.0%増)、営業利益286.8億円(2026年3月期 決算短信)。売上の64%は人材紹介、22%が求人メディア(同 決算説明資料 p.21)で、dodaダイレクトは求人メディアに分類される(IR DAY 2026 資料 p.11)
見るべき点:2027年3月期第1四半期のCareer SBUの売上収益は386.8億円(1.7%減)。dodaとdoda XのID統合でログイン導線に不備が出て一部の利用者が離れ、Career SBUの売上を6.0%押し下げた(第1四半期決算短信、第1四半期決算説明資料)
新卒:新卒スカウト「dodaキャンパス」を運営するベネッセi-キャリアは、パーソルキャリアが議決権の49.0%を持つ持分法適用関連会社で、連結対象外(2026年3月期 有価証券報告書、ベネッセi-キャリア 会社概要)
若手・IT人材・中小企業向け — エン・ウォンテッドリー・アトラエ・オープンワーク
この層のサービスは、成功報酬を年収に連動させない定額にしたり、成功報酬そのものをなくしたりして、ビズリーチより低い採用単価を売りにしています。規模は小さく、各社とも景気や競争の影響を受けて業績の差が開いています。
エン(4849)— 若手ハイキャリア向け「AMBI」、engage売却で再編中
エン
総合HR(人材)テクノロジー企業。転職情報サイト「エン転職」を主力に、若手ハイキャリア向け「AMBI」、ミドル世代向け「ミドルの転職」、人材紹介「エン エージェント」、派遣情報「エン派遣」、採用支援SaaS「engage」など多様な人材サー…
立ち位置:20〜30代・年収500万円以上の求人が中心で「スカウトに軸を置いたサイト設計」の「AMBI」、新卒スカウト「iroots」を持つ。主力は求人広告の「エン転職」と人材紹介(2026年3月期 決算説明資料 p.17・p.43)。2025年10月1日にエン・ジャパンから社名変更(商号変更のお知らせ)
当該事業の規模:AMBI単体の売上は非開示。AMBIを含む「メディア その他」(ミドルの転職・AMBI・エン派遣等)の2026年3月期の売上高は153.4億円(1.8%減)、間接部門費用配賦前の営業利益44.5億円。ミドルの転職・AMBIの利用企業数は10,762社(6.6%減)、求職者会員数は480万人(9.8%増)(決算説明資料 p.17・p.20)
直近の変化:2026年4月1日に採用ツール「engage」の事業を新会社に移し、その株式の85.1%をカカクコムに売却。2027年3月期第1四半期に関係会社株式売却益48.8億円を特別利益に計上した(第1四半期決算短信、2026年7月22日のお知らせ)
見るべき点:2027年3月期の会社予想は売上高500億円(15.4%減、engageを除くと3.9%減)、営業利益28億円(29.3%減)(決算説明資料 p.26)。会社は構造改革を続け、営業利益28億円を最低ラインとする方針(2026年3月期 第2四半期決算説明資料 p.12)。全社に占めるスカウト型の比重は小さい
ウォンテッドリー(3991)— 成功報酬ゼロの定額制、受注減が続く
ウォンテッドリー
ウォンテッドリーは、ビジネスSNS「Wantedly」を運営するキャリアプラットフォーム企業。ミッションは「究極の適材適所により、シゴトでココロオドルひとをふやす」。個人ユーザー432万人、企業ユーザー4.3万社が参加。給与等の条件ではなく…
立ち位置:ビジネスSNS「Wantedly」上で、企業が募集記事を定額で掲載でき、スカウトは上位プランかオプションで使える「Visit」が主力。企業登録は無料で、成功報酬なし(第3四半期決算説明資料 p.21・p.35)
当該事業の規模:単一セグメント。2025年8月期の営業収益49.1億円のうち、基本プランのストック収益41.7億円、スカウトオプション等のフロー収益7.4億円(2025年8月期 有価証券報告書)。登録企業ユーザー4.5万社、登録個人ユーザー451万人(2026年5月31日時点、第3四半期決算短信)
直近の業績:2026年8月期第3四半期累計(2025年9月〜2026年5月)は営業収益34.3億円(7.4%減)、営業利益7.0億円(49.2%減)。会社は採用サービス「Visit」の新規受注数の減少を理由に挙げている。純利益13.8億円は、本社移転に伴う移転補償金15.5億円を特別利益に計上したため(第3四半期決算短信 p.4)
見るべき点:定額型は安定する一方、新規受注が減ると売上が数四半期にわたって減り続ける。次の通期決算(2026年8月期)で、Visitの新規受注に回復の兆しがあるか
アトラエ(6194)— 成功報酬型「Green」が縮小、Wevoxと並ぶ規模に
アトラエ
アトラエは「People Tech Company」として、テクノロジーで人の可能性を拡げる事業を創造する企業です。成功報酬型求人メディア「Green」では、IT・Web業界に特化し採用決定時にのみ料金が発生するビジネスモデルを採用、56千…
立ち位置:IT人材に強い成功報酬型の求人メディア「Green」(登録時の初期設定費+入社時に職種別に一律30〜120万円の成功報酬。料金は前述、2026年9月28日時点)。組織の状態を可視化する「Wevox」も持つ
当該事業の規模:Greenの2025年9月期の売上高は44.3億円(13.7%減)、入社人数3,368人(15.7%減)。2026年9月期第3四半期累計は30.7億円(8.7%減)、入社人数2,328人(10.1%減)で、同じ期間にWevoxは29.1億円(29.9%増)とほぼ並んだ。Green単体の利益は非開示(2025年9月期 決算短信、2026年9月期 第3四半期決算短信)
会社予想の修正:2026年7月31日に通期の売上高予想を86億円から82.5億円へ下げ、理由を「Green はプロダクト改善による成果が想定ほど得られず」と説明した(業績予想の修正(2026年7月31日))。一方、利益の予想はWevoxの高採算案件と費用抑制で引き上げを重ね、9月10日時点の営業利益予想は14.6億円(同(2026年9月10日))
見るべき点:成功報酬が売上の中心のモデルは、IT人材の採用が鈍ると入社人数の減少がそのまま売上に出る。会社の成長の軸はWevoxへ移りつつあり、Greenは入社人数が前年を上回るかが回復の目安
オープンワーク(5139)— 口コミを武器に、定額の成功報酬で伸びる
オープンワーク
オープンワークは、「ひとりひとりが輝く、ジョブマーケットを創る」というミッションで、社員クチコミを基盤とするワーキングデータプラットフォーム「OpenWork」を運営。2025年末時点で81,000社以上、2,060万件の社員クチコミと月間…
立ち位置:社員口コミサイト「OpenWork」の利用者に企業がスカウトできる「OpenWorkリクルーティング」。成功報酬は年収にかかわらず定額(前述)
当該事業の規模:OpenWorkリクルーティングの営業収益は2025年12月期に32.5億円(34.2%増、2025年12月期 有価証券報告書)、2026年12月期第2四半期累計で21.6億円(39.3%増、全社の72.1%、第2四半期決算短信)。事業別の利益は非開示
KPI(2026年6月末):累計導入社数6,510社、Web履歴書登録者数183万人、OpenWorkのユーザー数820万人(第2四半期決算説明資料 p.5・p.10)。累計導入社数は2026年から定義を変えている点に注意
見るべき点:2026年4月1日にCXO・ハイクラス人材紹介のBNGパートナーズを子会社化し、人材紹介にも踏み出した(2026年3月17日のお知らせ)
オープンワーク(5139)の企業分析|826万人の口コミデータが生む採用プラットフォームの競争優位
オープンワーク(5139)の事業構造(OpenWork口コミプラットフォーム・OpenWorkリクルーティング)、業績推移、成長戦略、投資リスクを個人投資家向けに包括的に解説します。
新卒スカウト — i-plug・ワンキャリア
新卒のスカウト(逆求人)は、採用活動の早期化で伸びてきました。
制度の変化:2022年6月、文部科学省・厚生労働省・経済産業省の3省合意が改正され、一定の基準を満たすインターンシップ(タイプ3)で企業が得た学生情報を、広報・採用選考の開始後に使えるようになった。2025年3月卒業の学生が2023年度に参加するインターンシップから適用(文部科学省「令和5年度から大学生等のインターンシップの取扱いが変わります」)
定額プランが中心に:i-plugは「近年は採用活動が全体的に早期化しているため、早期定額型の利用が中心」と説明している(i-plug 2027年3月期 第1四半期決算説明資料 p.22)。OfferBoxの売上の約87%が早期定額型(2026年3月期、KabuGraph算出)
i-plug(4177)— 新卒スカウト専業「OfferBox」
i‐plug
新卒採用向けダイレクトリクルーティングサービス「OfferBox」を運営するHRテック企業。企業から学生に直接オファーを送る逆求人型の仕組みで、従来のナビサイト型就活とは異なるマッチング手法を提供する。適性検査サービス「eF-1G」を組み合…
立ち位置:新卒オファー型就活サービス「OfferBox」の専業。売上の9割近くをOfferBoxが占める
当該事業の規模(2026年3月期):OfferBoxの売上高は早期定額型44.9億円(13.5%増)、成功報酬型6.5億円(3.6%増)の計51.4億円。全社は売上高57.6億円(13.2%増)、営業利益7.2億円(23.7%増)(2026年3月期 決算短信)
KPI:企業登録数23,231社(2026年8月末、累計)、2027年卒の学生登録数262,179人(同)、2027年卒の決定人数7,449人(同、前年同月比9.7%増)。2026年卒の決定人数は8,314人(13.5%増)(2026年8月度 主要KPI(速報)、2026年3月期 決算説明資料)
見るべき点:早期定額型は受注時に入金し、売上は利用期間にわたって計上するため、第1四半期は赤字になりやすい季節性がある(2027年3月期第1四半期は営業損失3.9億円)。会社予想は売上高69.1億円、営業利益8.4億円(第1四半期決算短信)
先行指標(受注高・契約負債):2027年3月期第1四半期の受注高は29.7億円(前年同期比5.0%増)、契約負債は36.2億円(同28.1%増)。会社は、売上高ベースでは営業損失3.9億円でも受注高ベースの営業利益は14.1億円(同7.6%減)と開示している。受注の伸びが小さいのは、早期定額型のEXオプションの受注が前期の第4四半期に計上されたためと説明(第1四半期決算説明資料 p.6)
価格の位置:i-plugは競合サービスの価格を定額型で1名あたり20〜30万円、成功報酬型で30〜50万円と整理しており、OfferBoxの成功報酬型(1名45万円)は相場の上の方に当たる(2026年3月期 決算説明資料 p.49)
ワンキャリア(4377)— 就活サイト+スカウト、サービス別の売上は非開示
ワンキャリア
ワンキャリアは、「人の数だけ、キャリアをつくる。」をミッションに掲げるキャリアデータプラットフォーム企業。求職者向けに企業の口コミ・選考体験談・求人情報を提供する就活サイト「ONE CAREER」、転職サイト「ONE CAREER PLUS…
立ち位置:新卒向け就活サイト「ONE CAREER」で、求人掲載とスカウトを組み合わせて提供。新卒はシステム利用料40万円(年1回)に加え、スカウトは月15万円(100通/月、最低4か月)の定額で、スカウトに成功報酬はない。中途向けの「ワンキャリア転職」も展開(2026年6月末時点の資料、2026年12月期 第2四半期決算説明資料 p.43)
当該事業の規模:単一セグメントで、スカウトの売上は非開示。全社の2025年12月期は売上高75.8億円、営業利益21.3億円(2025年12月期 決算短信)。2026年7月31日、ゼロワンブレイン社(事業子会社キッズ・コーポレーション)の子会社化に伴い、2026年12月期の予想を売上高110億円(前回105億円)、営業利益31億円(同30億円)に引き上げた。売上の上積みはキッズ社の連結(第4四半期分のみ)、営業利益の上積みは既存事業の好調による(業績予想の修正)
KPI(2026年6月末):新卒サービス累計会員数258.3万人、法人取引累計社数7,496社。2026年入社の学生のうち64.5%が会員(第2四半期決算説明資料 p.18・p.19)
見るべき点:新卒の会員利用率が6割を超えたことで、今後の成長は取引企業数・1社あたりの取引額と中途領域に左右されやすくなる
ワンキャリア(4377)の企業分析|口コミ51,000社のデータ資産と売上成長率40%が映す新卒採用DXの実力
ワンキャリア(4377)の事業構造(学生向けプラットフォーム・企業向け採用DX・転職サービス)、業績推移、成長戦略、投資リスクを個人投資家向けに包括的に解説します。
比較対象 — 人材紹介のJAC、求人広告のディップ・キャリアデザインセンター
ジェイエイシーリクルートメント(2124)— 成功報酬の人材紹介
ジェイエイシーリクルートメント
ジェイエイシーリクルートメントは、国内外の企業向けハイエンド人材紹介を主業とする。英語での交渉を要する国内外資系企業案件、バイリンガル人材採用ニーズに特化した国際的人材仲介サービス。
立ち位置:高額年収帯や外資系企業などの領域に強い人材紹介。候補者が入社した時点で成功報酬を受け取る(2025年12月期 決算短信)
規模:2025年12月期の売上高460.9億円、営業利益116.8億円。うち国内人材紹介事業は売上高416.6億円(19.0%増)、セグメント利益111.2億円。2026年12月期中間期は売上高258.1億円(11.0%増)、営業利益71.1億円(13.9%増)(2026年12月期 中間期決算短信)
スカウト媒体の顧客でもある:JACは売上原価の中身を「社外の人材スカウトサービスなどに支払う成功報酬型のシステム利用料」と採用代行の人件費と説明している(JAC IR用語集)。ビズリーチの売上の33%がヘッドハンターからであるように、人材紹介会社はスカウト型サービスの競合であると同時に大口顧客でもある
比べて分かること:人材紹介はコンサルタントの人数が売上を決める労働集約型で、JACも2025年12月期の国内人材紹介の増収を「コンサルタントの増員により」と説明している(2025年12月期 決算短信)。スカウト型は人手をかけずに売上を伸ばせる分、ビズリーチの配賦前営業利益率は4割台と高い。ただしJACの国内人材紹介も2025年12月期に19.0%増収と伸びており、「スカウトが人材紹介を置き換える」より「両方が伸びている」のが現状
ディップ(2379)・キャリアデザインセンター(2410)— 求人広告
キャリアデザインセンター
「いい仕事。いい人生。」を企業理念に掲げるキャリア支援企業。Web求人媒体「type」「女の転職type」、情報誌「type就活」の発行・イベント、「type転職エージェント」などの有料職業紹介、「typeIT派遣」による派遣事業を展開。求…
ディップ:アルバイト求人の「バイトル」が主力の求人広告会社。スカウトメール機能もある(バイトル サービス紹介)が決算の開示上の柱ではなく、本記事ではコロナ期の売上の動き(リスクの章)を比べる対象として取り上げる
キャリアデザインセンター:転職サイト「type」とダイレクトリクルーティングサービス「Direct type」(公式サービスページ)を運営。スカウト事業単体の数字は非開示で、type等のメディア情報事業の2025年9月期の売上高は59.1億円、経常利益7.2億円(2025年9月期 決算短信)
関連銘柄の投資指標
株価指標は2026年9月28日終値時点です。PERは直近の通期実績ベースで、会社予想や特別損益の影響を受けます。PERの高低を成長率と並べて読めるよう、同じ通期の増収率(前期比)を載せています。
銘柄 | 時価総額 | PER | 増収率 |
|---|---|---|---|
ビジョナル | 3,522 | 18.9 | 23.9 |
リクルートHD | 242,153 | 47.0 | 3.9 |
パーソルHD | 6,610 | 14.9 | 7.2 |
i-plug | 57 | 11.7 | 13.2 |
オープンワーク | 201 | 23.5 | 31.4 |
エン | 870 | 26.3 | −10.0 |
ウォンテッドリー | 92 | 8.5 | 3.9 |
アトラエ | 198 | 18.0 | −11.2 |
ワンキャリア | 430 | 28.0 | 40.3 |
JAC | 1,723 | 19.6 | 17.7 |
ディップ | 1,108 | 16.2 | −2.7 |
キャリアデザインセンター | 157 | 13.6 | 5.1 |
リスク — 景気・競争・AI・規制
景気後退で採用が止まる — ただし揺れ方は料金モデルで違う
採用は景気の影響を受けやすい企業活動です。コロナ禍の2020年度前後に各社の売上高がどう動いたかを並べると、掲載課金の求人広告が最も大きく落ち、成功報酬の人材紹介がそれに続き、スカウト型は増収を保ったことが分かります。ただしスカウト型の増収には、この時期に採用手法を見直した企業の需要が乗った面もあるとみられ(KabuGraphの見立て)、料金モデルだけの効果ではありません。
コロナ禍を含む決算期の売上高の増減率(前期比)
求人広告(掲載課金):ディップは2021年2月期に売上高が464億円から325億円へ30.0%減(2021年2月期 決算短信)、エンは2021年3月期に568億円から427億円へ24.8%減りました(2021年3月期 決算説明資料 p.5)。採用を止めた企業はまず広告の出稿を止めます
人材紹介(成功報酬):ジェイエイシーリクルートメントは2020年12月期に242億円から216億円へ10.6%減(2021年12月期 決算短信に前期実績として記載)。入社が決まらなければ売上にならない一方、すでに進んでいた選考からの入社が下支えになります
ダイレクトリクルーティング:BizReach事業(利用料+成功報酬)は2021年7月期に235.6億円と12.5%増え(2021年7月期 決算説明資料 p.10)、定額制のウォンテッドリーも2021年8月期に15.5%増収でした(2021年8月期 決算短信)。BizReach事業も四半期では2020年8〜10月期に前年同期比5.3%減と前年を割っています(下図)
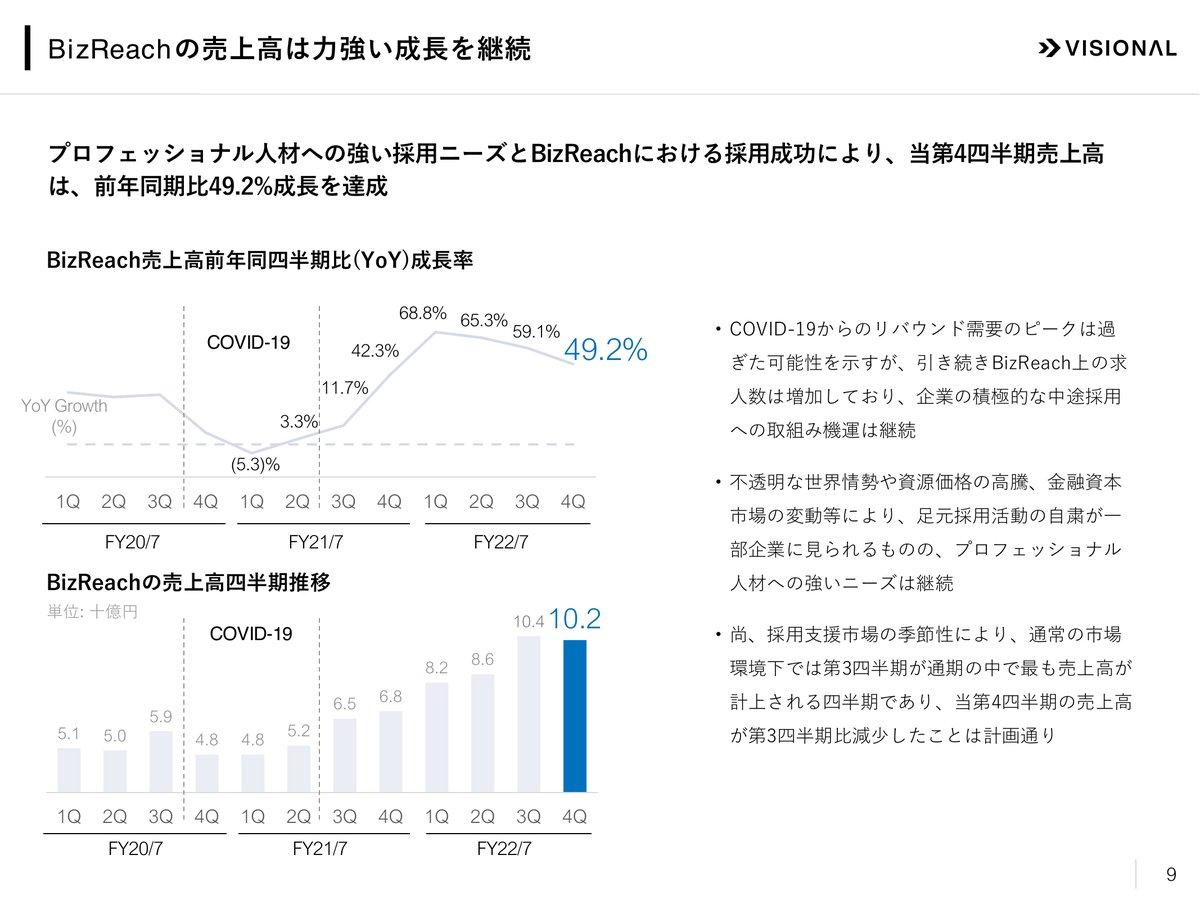
ビジョナルは利用料と成功報酬を組み合わせた料金体系を強みとしていますが、景気の影響を免れるわけではありません。
会社の説明:プラットフォーム利用料(リカーリング売上)と成功報酬(パフォーマンス売上)の組み合わせを「景気動向が急激に減速する局面においても、影響を受けにくい収益体制」としている(2026年7月期 決算説明資料 p.82)
それでも売上の大半は成功報酬:採用決定が減れば、売上の大半が直接影響を受ける
利用料も遅れて効く:利用料は6か月などの契約単位なので、採用抑制が長引けば更新が減る
足元:2026年7月期第4四半期の成長率(前年同期比16.1%増)は計画をわずかに下回り、会社は中東情勢・金利・為替を不透明要因に挙げている(2026年7月期 FAQ Q9・Q10)
競争と手数料 — 成功報酬中心・定額中心のサービスとの価格競争
リクルートとパーソルの大型データベース:リクルートダイレクトスカウトは初期費用なしの成功報酬のみ(理論年収の15%)、dodaダイレクトは成功報酬0円の定額プランを持ちます。ビズリーチの「利用料+成功報酬」は両方の料金を取る設計で、単価を守れるかが問われます
採用単価を抑えたサービス:OpenWork(成功報酬は年収にかかわらず定額)やGreen(登録時の初期設定費+職種別に一律の成功報酬)、Wantedly(成功報酬なし)のように、年収連動の成功報酬を取らない料金設計のサービスが並びます。OpenWorkリクルーティングは2025年12月期に34.2%増収でした
海外勢:LinkedInも、候補者を検索して直接連絡できる採用ツール「LinkedIn Recruiter」を日本語で案内しています(公式サイト)。外資系・グローバル人材の採用では競合になります
生成AIは追い風にも逆風にもなる
追い風:スカウト文・求人票の作成が自動化されれば、企業側の手間という最大の弱点が小さくなります
逆風:送信の手間が下がると1人あたりに届くスカウトが増え、返信率が下がる可能性があります。企業にとって1採用あたりのコストが上がれば、定額プランの価値が目減りします
データの価値:ビジョナルは「AI技術の進化によって、当社グループが保有するデータの活用価値が上がり、競争力の源泉となる」との立場です(FAQ Q8)。独自の職歴データと採用結果データを持つ大手ほど有利という見方で、中小のサービスには不利に働きえます
規制・データの扱いと、新卒の人口減少
職業安定法の線引き:企業が指定した定型文をそのまま送るのは「加工」に当たらない一方、事業者がスカウト文を個別に加工すると職業紹介に当たりえます。AIによる文面の個別最適化をどこまでサービスとして提供できるかは、規制の解釈に左右されます(厚生労働省「職業紹介事業と募集情報等提供事業の区分」、指針(告示第141号))
求職者データの扱い:2019年8月、個人情報保護委員会は、就職情報サイト「リクナビ」の学生会員7,983人の個人データを同意を得ないまま顧客企業へ提供していた(リクナビDMPフォロー)として、リクルートキャリアに個人情報保護法に基づく勧告を出しました(個人情報保護委員会「個人情報の保護に関する法律に基づく行政上の対応について(令和元年8月26日)」)。データの活用を競争力の源泉とするほど、その使い方も問われます
新卒は母数が減る:矢野経済研究所は、少子化による学生数の減少で新卒採用支援サービス市場の成長率は長期的に鈍るとみています(2026年4月30日発表)。一方、i-plugは、18歳人口が減っても大学進学者数は進学率の上昇で横ばいで、当面は新卒採用のターゲット人口が急に減ることはないとみています(2026年3月期 決算説明資料 p.48)
投資判断のチェックポイント
ダイレクトリクルーティング関連銘柄を見るときは、売上高の伸びだけでなく、「どの料金で、誰から、どれだけ継続して」稼いでいるかを分けて見ると、景気後退への耐性と成長の質が判断しやすくなります。
売上の内訳(定額か成功報酬か)
定額・リカーリングの比率が高いほど景気後退時の落ち込みは緩やか。ビジョナルはBizReachのリカーリング(利用料)とパフォーマンス(成功報酬)の比率を毎期の決算説明資料で開示している
新卒の早期定額型のように、受注時に入金して売上を後で計上するモデルでは、受注高や前受金(契約負債)も見る。i-plugは四半期ごとに両方を開示している(前述)
誰から稼いでいるか
直接採用企業の比率が上がるほど「人材紹介の置き換え」が進んでいる証拠。ビズリーチは2026年7月期に直接採用企業67%・ヘッドハンター33%
顧客数と単価
利用企業数(年次利用中企業数・有料契約社数)と1社あたり単価のどちらで伸びているか。値上げ頼みの成長は競合の低価格攻勢に弱い
データベースの厚み
スカウト可能会員数・登録学生数は供給側の競争力。会員数の定義(無料会員を含むか、公開設定か)が会社ごとに違う点に注意
マクロの先行指標
厚生労働省「一般職業紹介状況」の新規求人倍率・正社員有効求人倍率、総務省「労働力調査」の転職者数。求人広告各社の月次・四半期の受注動向も採用意欲の早い手がかりになる
季節性
採用には季節性があり、ビズリーチは第3四半期(2〜4月)の売上が最も大きい傾向がある(2026年7月期も第3四半期が214.0億円で最大。ビジョナル 2026年7月期 決算説明資料 p.11)。新卒スカウトは就職活動の時期に受注と費用が偏る。四半期は前年同期比で見る
まとめ
ダイレクトリクルーティングは「企業が自分で候補者を探す」採用で、人材紹介の手数料(2024年度は1件あたり約103万円)を置き換える形で伸びてきた。市場は2024年度1,275億円の見込み(矢野経済研究所)
料金モデルが業績の形を決める:利用料+成功報酬(ビズリーチ)は単価と利益率が高い、成功報酬が中心(リクルートダイレクトスカウト、Green)は景気の影響を早く受けやすい、定額が中心(Wantedly、dodaダイレクトの定額プラン)は安定するが受注減が遅れて効く
上場企業で最も直接にこの市場を取り込むのはビジョナル(BizReach事業の売上高801.2億円、2026年7月期)。ただし売上の68%は成功報酬で、景気の影響は避けられない
リクルート・パーソルは規模で勝るが、スカウト事業の数字は非開示で、株価の材料はIndeedや人材紹介が中心
若手・中小向けと新卒では明暗が分かれている:OpenWorkリクルーティングとOfferBoxは2桁成長、GreenとWantedlyは減収。アトラエは成長の軸がWevoxへ移りつつある
見るべき指標:成功報酬と定額の比率、直接採用企業の比率、利用企業数と単価、新規求人倍率・転職者数
人手不足と転職の定着という追い風は続いていますが、有効求人倍率は2023年の1.31倍(年平均)から下がり、2026年7月は1.18倍(季節調整値)と落ち着いてきました。料金モデルごとに景気への反応の速さが違うことを踏まえ、各社の決算で採用決定数(成功報酬)と契約数(定額)のどちらが先に鈍るかを確認していくことが、このテーマを追ううえでの要点です。