CYBERDYNE(7779)の企業分析|装着型サイボーグHALと、投資の評価益で出た黒字
CYBERDYNE(サイバーダイン、7779)は、筑波大学教授の山海嘉之社長が2004年に設立した会社で、脳から筋肉へ送られる微弱な生体電位信号を読み取って動く装着型サイボーグ「HAL」を、病院や介護施設にレンタルしています。米国では子会社が理学療法クリニックを運営し、HALを使った治療サービスも提供しています。
2026年3月期は売上収益38.5億円(前期比12.3%減)、営業損失6.0億円でした。スタートアップ投資の評価益などで親会社の所有者に帰属する当期利益は1.5億円と黒字になりましたが、本業の営業赤字は上場以来続いています(2026年3月期 決算短信)。会社は業績予想を開示していません。
株価は209円(2026年10月8日終値)。上場しているのは普通株式だけで、山海社長が持つ非上場のB種類株式を含めた会社全体の時価総額は約441億円です。この記事では、HALの事業と稼ぎ方、黒字の中身、種類株式と時価総額の関係、海外の外骨格ロボット企業との違いを、決算短信と有価証券報告書をもとに整理します。
会社概要 — 山海社長が議決権の85%を持つ筑波大学発の企業
CYBERDYNEは2004年6月に茨城県つくば市で設立されました。社名は、山海氏が構想した学術領域「サイバニクス(Cybernics)」と、力を意味するギリシャ語由来の「Dyne」を組み合わせたものです(有価証券報告書(2026年3月期) 沿革)。
証券コード・市場:7779(東証グロース)。2014年3月に東証マザーズへ上場し、2022年4月の市場区分見直しでグロース市場へ移行
本社:茨城県つくば市
代表者:代表取締役社長 山海嘉之(筑波大学システム情報系教授を兼ねる)
従業員:連結203名(2026年3月末。臨時従業員を除く)
決算期・会計基準:3月決算。2018年3月期の有価証券報告書からIFRS(国際会計基準)を適用
セグメント:ロボット関連事業の単一セグメント
主要株主:山海嘉之氏(自己株式を除く発行済株式の38.24%、議決権の85.68%)、大和ハウス工業(同12.31%、2.85%)。いずれも2026年3月末
出典:CYBERDYNE 有価証券報告書(2026年3月期) 沿革・大株主の状況・従業員の状況、2026年3月期 決算短信よりKabuGraph作成
沿革 — 大学の研究から、医療機器の承認と海外展開へ
1991年頃:山海氏がHALの原理に関する基礎研究に着手
2004年6月:CYBERDYNEを設立
2013年6〜8月:医療用HAL下肢タイプが欧州医療機器指令(MDD)の適合性評価を受けてEUで医療機器の認証を取得。ドイツに子会社を設けてサイバニクス治療を始め、ドイツの公的労災保険(DGUV)の適用が認められる
2014年3月:東証マザーズに上場
2015年11月:医療用HALが厚生労働省から医療機器の製造販売承認を取得(神経・筋難病8疾患)。2016年1月に中央社会保険医療協議会で公的医療保険の適用が決まり、同年9月に保険診療が始まる
2017年12月:米国食品医薬品局(FDA)の510(k)クリアランス(販売許可。会社は「承認」と表記)を取得(脊髄損傷)。2020年10月に脳卒中と進行性の神経・筋難病へ適応拡大
2018年7月:スタートアップ投資のためのCEJファンドを設立
2021年12月:米カリフォルニア州のRISE Healthcare Groupを連結子会社化
2022年10月:日本でHTLV-1関連脊髄症(HAM)と遺伝性痙性対麻痺への適応追加の承認を取得(2023年10月から保険適用)
2025年1月:医療用HALの小型モデルが日本で承認を取得(目安身長100〜150cmの患者に対応)
2025年2月:レースチーム「PETRONAS MIE Racing Honda Team」を運営するドイツの連結子会社LeyLineの全株式を譲渡
2026年5月:医療用HAL下肢タイプの新型モデルの製造販売を日本で開始
2026年6月:米Pegasus Tech Venturesと提携し、約100億円規模のファンドに出資
出典:有価証券報告書(2026年3月期) 沿革、2026年3月期 決算短信、連結子会社の異動(株式譲渡)に関するお知らせ、米Pegasus Tech Ventures, Inc.との戦略的業務提携のお知らせよりKabuGraph作成
議決権の85%を山海社長が持つ「B種類株式」
発行済株式2億1,514万株のうち、東証に上場しているのは普通株式1億3,744万株で、残りの7,770万株は非上場のB種類株式です(2026年3月末)。配当と残余財産の権利は普通株式と同じですが、単元株式数が普通株式の100株に対してB種類株式は10株のため、同じ株数で10倍の議決権を持ちます(有価証券報告書(2026年3月期) 株式の総数等)。
B種類株式は山海氏がほぼ全てを保有し、一部を財団法人が持っています。会社は、議決権を山海氏と財団法人に集中させることで、先進技術の平和的な利用を確保し、人の殺傷や兵器への利用を防ぐことが目的だと説明しています。B種類株主はいつでも、B種類株式1株と引き換えに普通株式1株の交付を会社に請求でき(取得請求権)、山海氏が取締役を退任した場合などには、株主の意思を確認したうえで会社がB種類株式を普通株式に1対1で取得する仕組みも定款にあります(同)。
優先株・劣後株とは|普通株との違いと、個人が買える社債型種類株式
優先株は配当と残余財産を普通株より先に受け取る株、劣後株(後配株)は後に回る株で、どちらも会社法の種類株式。2026年10月7日時点で東証の上場優先株は7銘柄、社債型6銘柄の利回りは2.6〜4.1%で、5銘柄が発行価格を下回る。
売上の半分はHALのレンタル、地域では米国が最大
会社は単一セグメントですが、決算説明資料で売上と利益を「製品レンタル等」「治療サービス等」「その他」に分けて開示しています。2026年3月期は、HALなどのレンタル(販売を含む)が52%、治療サービスが43%でした。
事業別の売上収益構成比(2026年3月期)
地域別(販売先の所在地)では、米州が14.8億円(38.6%)と最も大きく、日本13.0億円(33.9%)、APAC 5.4億円(14.0%)、EMEA 5.2億円(13.6%)が続きます。EMEAが前期から4割あまり減ったのは、主に2025年2月にLeyLineを売却したためで、前期のEMEAの売上9.4億円のうち4.1億円がLeyLineでした(2026年3月期 決算短信 地域別に関する情報、決算説明資料 p.4〜5)。
地域別の売上収益(2026年3月期)
最大の顧客はマレーシア政府系の従業員社会保障機構(PERKESO)で、2026年3月期の売上は4.57億円、売上収益の11.9%でした(2026年3月期 決算短信 主要な顧客に関する情報、割合はKabuGraph算出)。
事業を理解する — HALのレンタルと治療サービス
事業は、医療(サイバニクス治療)、介護・自立支援、作業支援、予防・早期発見の4分野に分かれます。売上の大半はHALに関連するもので、会社自身も有価証券報告書でHALへの依存を事業リスクに挙げています(有価証券報告書(2026年3月期) 事業等のリスク)。
医療用HAL — 病院へのレンタルで稼ぐ中核事業
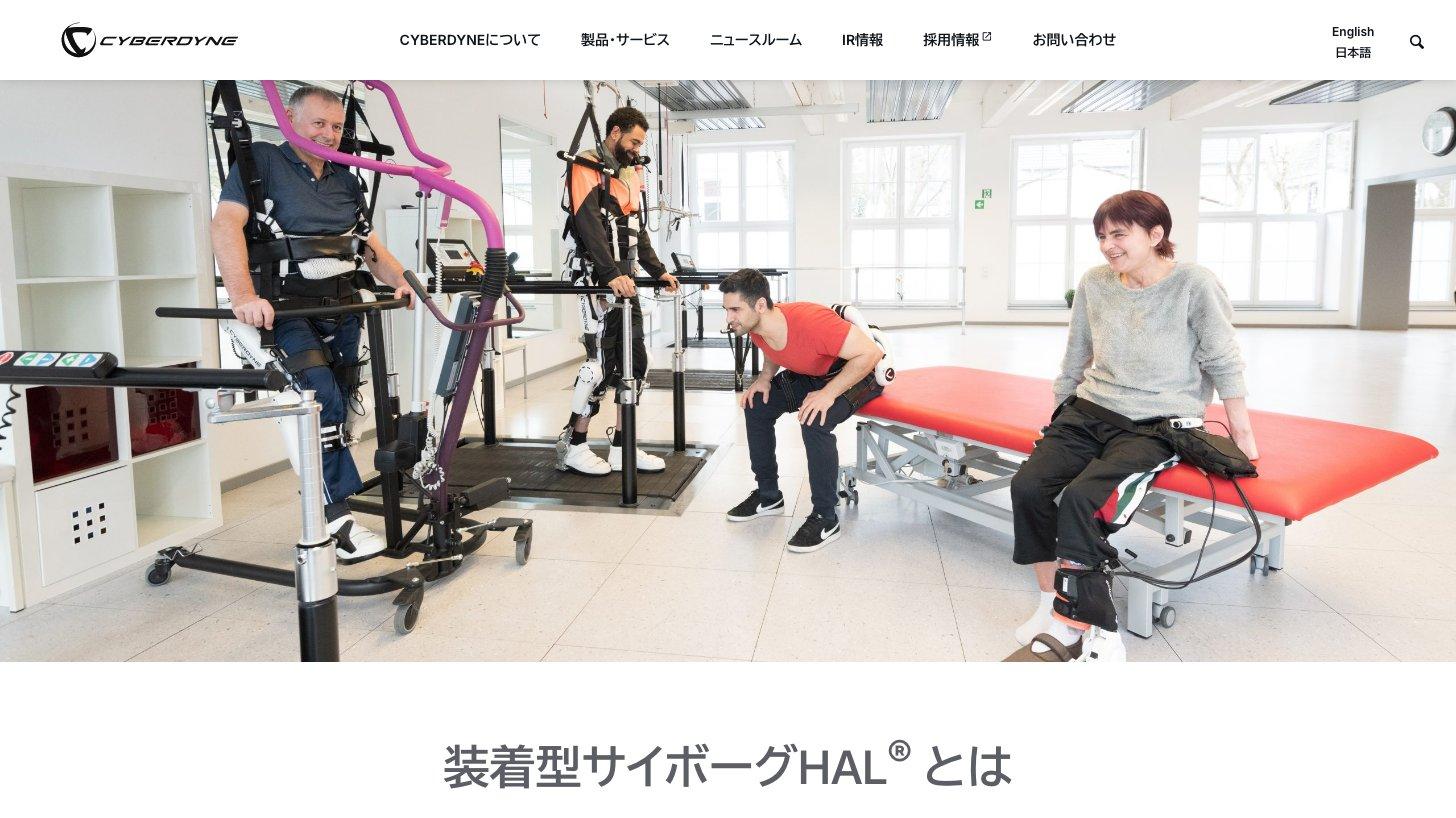
HALは、皮膚に貼ったセンサーで脳からの運動の意思を反映した生体電位信号を読み取り、装着者の意思に沿って関節を動かします。動いた感覚が脳に戻ることで脳・神経・筋の機能改善を促す、というのが会社の説明で、これを「サイバニクス治療」と呼んでいます(有価証券報告書(2026年3月期) 事業の内容)。
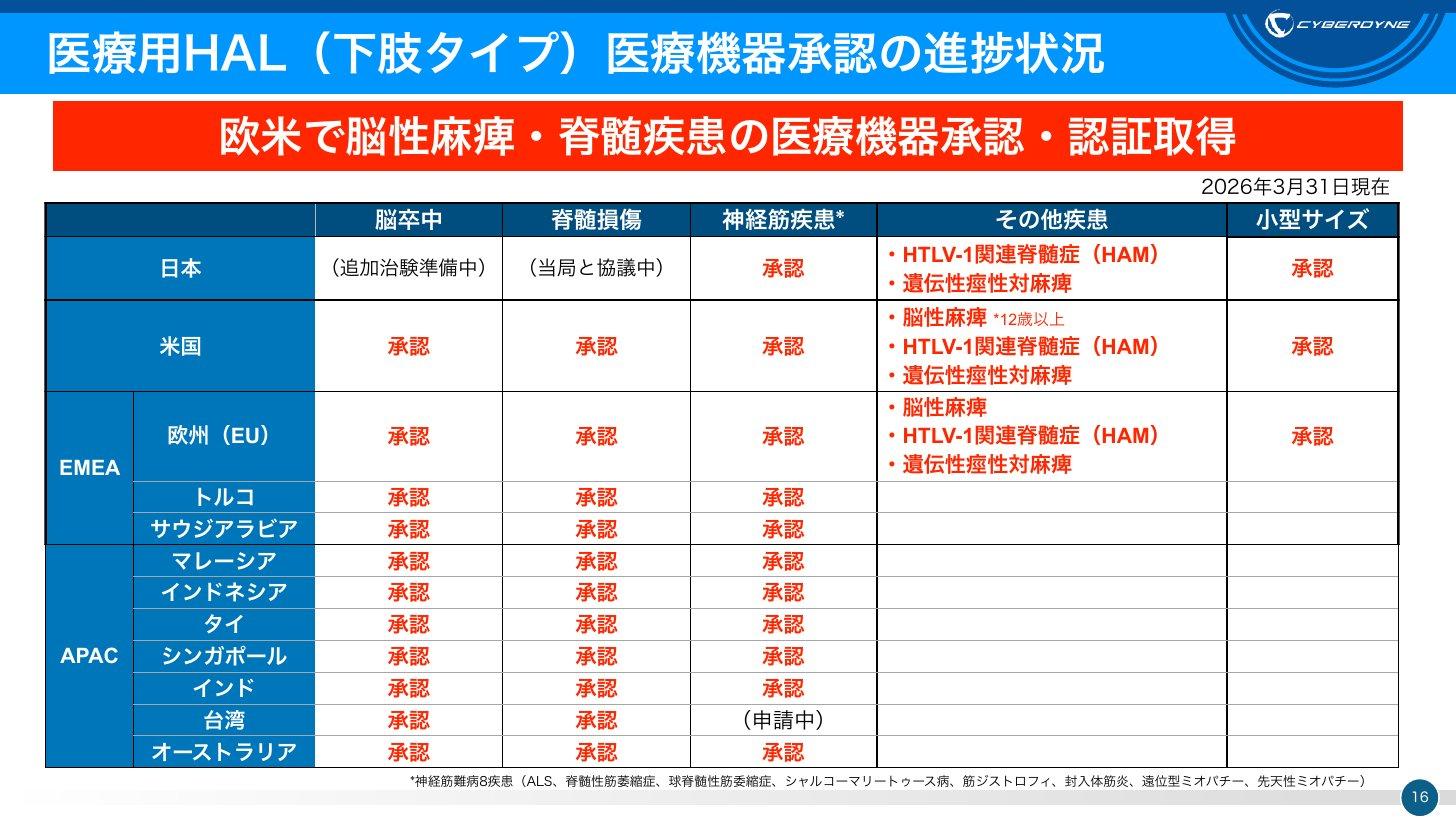
日本:神経・筋難病8疾患(ALS、筋ジストロフィーなど)と、HAM・遺伝性痙性対麻痺が承認・保険適用の対象。脊髄損傷は適応拡大の承認申請を当局と協議中、脳卒中は新型モデルでの治験を準備中
米国:脊髄損傷・脳卒中・進行性の神経・筋難病8疾患・脳性麻痺(12歳以上)・HAM・遺伝性痙性対麻痺を対象に、FDAの510(k)クリアランス(販売許可)を得ている(会社は「承認」と表記。FDA 510(k)データベース K171909ほか)
ドイツ:公的医療保険の当局であるG-BA(連邦共同委員会)が、脊髄損傷への保険適用を前提とした臨床試験の実施を決めており、治験施設の選定が完了
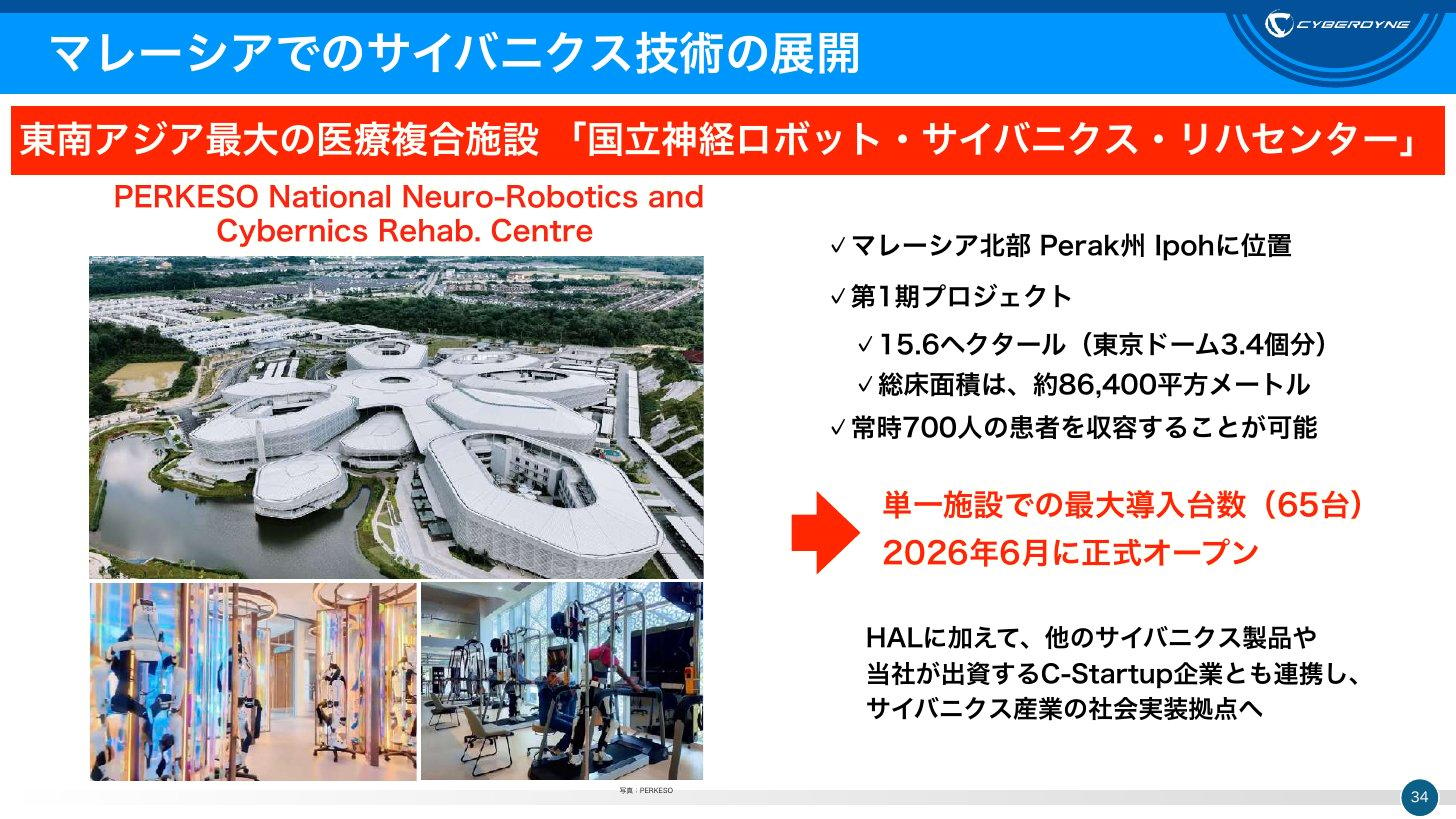
マレーシア:PERKESOとの連携で、同機構の被保険者にサイバニクス治療が広がっている。国立神経ロボット・サイバニクス・リハビリテーションセンターには2025年8月にHAL 50セット(65台)を設置
出典:CYBERDYNE 2027年3月期 第1四半期決算短信・2026年3月期 決算短信よりKabuGraph作成
稼ぎ方は主にレンタルです。医療用HAL下肢タイプの売上は2026年3月期に11.2億円(国内4.3億円・海外6.9億円)で、製品レンタル等の売上20.0億円の半分強を占めます(2026年3月期 決算説明資料 p.6)。
医療用HAL下肢タイプの稼働台数は、臨床試験用を含めて570台(2026年6月末)です。2019年3月末の291台から約2倍になりました。2021年3月期以降の短信は増加の主な理由をAPAC向けのレンタルとしており、国内のレンタル契約は77台(2019年3月末)から119台(2026年6月末)への増加にとどまります(各期の決算短信)。
HALの稼働台数の推移(医療用下肢タイプ・単関節タイプ)
2026年5月には、1台で身長150〜190cmに対応し、サイズごとに機体をそろえる手間を減らした新型モデルの製造販売を日本で始めました(第1四半期決算短信では、日本でのレンタル販売の開始を2026年6月としています。有価証券報告書(2026年3月期) 沿革、事業計画及び成長可能性に関する説明資料 p.17)。会社は今後、海外にも順次広げるとしています(2027年3月期 第1四半期決算短信)。
米国の治療サービス — RISEヘルスケアグループ
米国では、2021年12月に連結子会社にしたRISE Healthcare Group(RHG)がカリフォルニア州南部で外来の理学療法クリニックを運営し、HALを使ったサイバニクス治療を5拠点で提供しています(2027年3月期 第1四半期決算短信)。会社は、ロサンゼルス・サンディエゴを中心に自費と保険を組み合わせた治療サービスを展開し、対象は脳卒中・パーキンソン病・脊髄損傷が上位だと説明しています(事業計画及び成長可能性に関する説明資料 p.40)。
治療サービス等の売上16.4億円のうち14.5億円が米州です。事業利益は1.5億円の赤字で、前期の2.2億円の赤字から縮みました(2026年3月期 決算説明資料 p.4〜5)。
Neuro HALFIT — ロボケアセンターと自宅向けレンタル
公的保険の収載に依存しないヘルスケアサービスとして、HALを使った機能改善プログラム「Neuro HALFIT」を提供しています。拠点の「ロボケアセンター」は全国16拠点です(2026年3月末、事業計画及び成長可能性に関する説明資料 p.19)。会社はこれを、医療の後の生活期に向けた機能改善プログラムと位置づけています(同 p.18・p.54)。
個人にHAL(腰タイプ・単関節タイプ)をレンタルし、自宅でプログラムに取り組む「自宅でNeuro HALFIT」もあります。株主優待はこれらの割引で、2026年度は1単元(100株)以上の株主が対象です(2026年度 株主優待制度に関するお知らせ)。
介護・自立支援用HAL — 腰タイプ・単関節タイプ
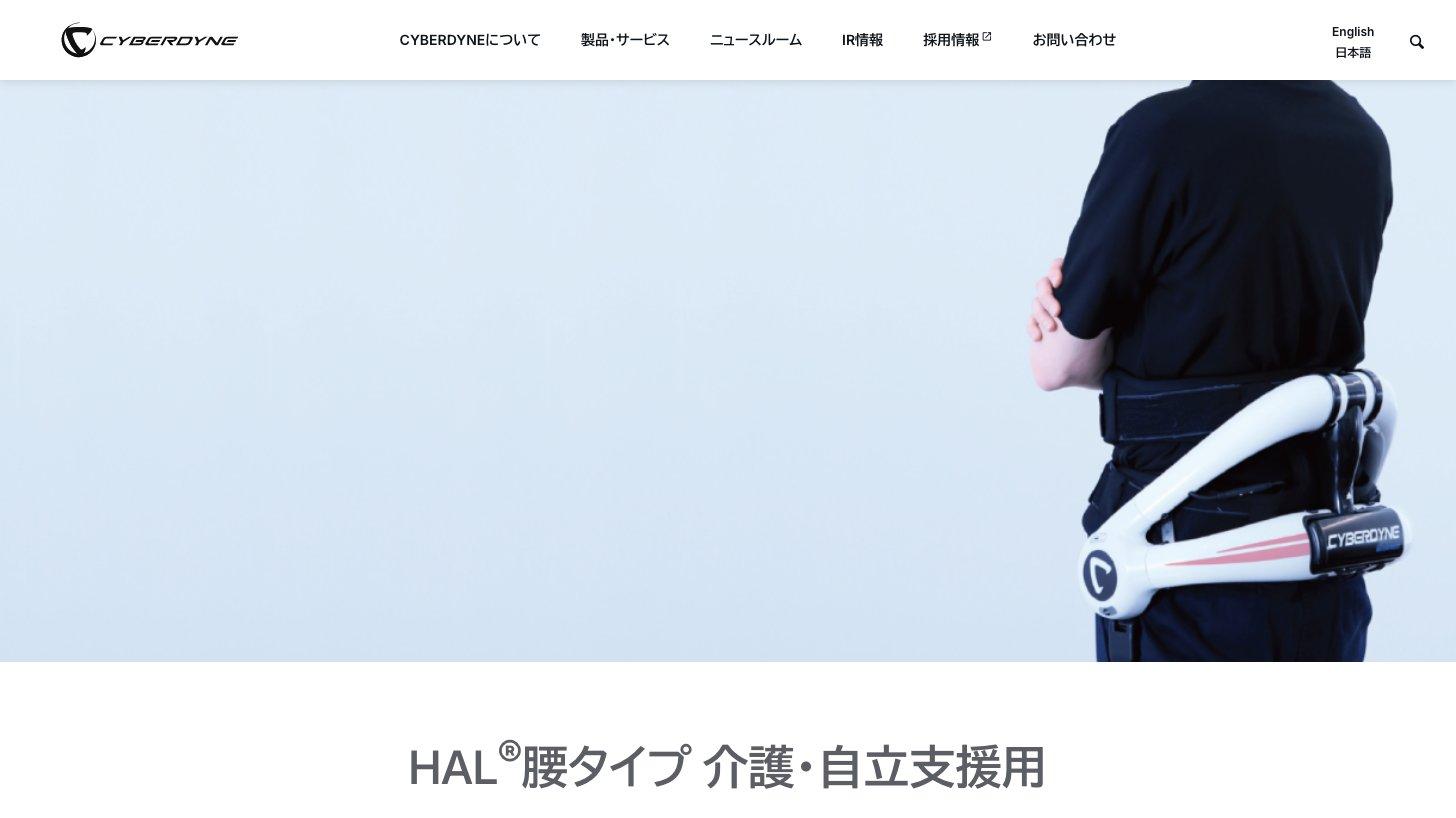
高齢者の自立度の改善やフレイル(加齢による心身の衰え)の予防向けに、下肢・単関節・腰の各タイプの自立支援用HALを介護施設などに展開しています。神奈川県の「みらい未病コホート研究」では、腰タイプを使った週2回×5週間のプログラムで10m歩行速度が開始時より36%向上したと会社は説明しています(2026年3月期 決算短信)。
2026年6月末の稼働台数は、腰タイプ介護・自立支援用が971台(3月末は1,063台)、自立支援用等の下肢タイプが355台です(2027年3月期 第1四半期決算短信)。介護・自立支援用の腰タイプの売上は2026年3月期に2.4億円で、前期の3.2億円から減りました(2026年3月期 決算説明資料 p.6)。
作業支援 — 薄型HAL腰タイプと清掃ロボット
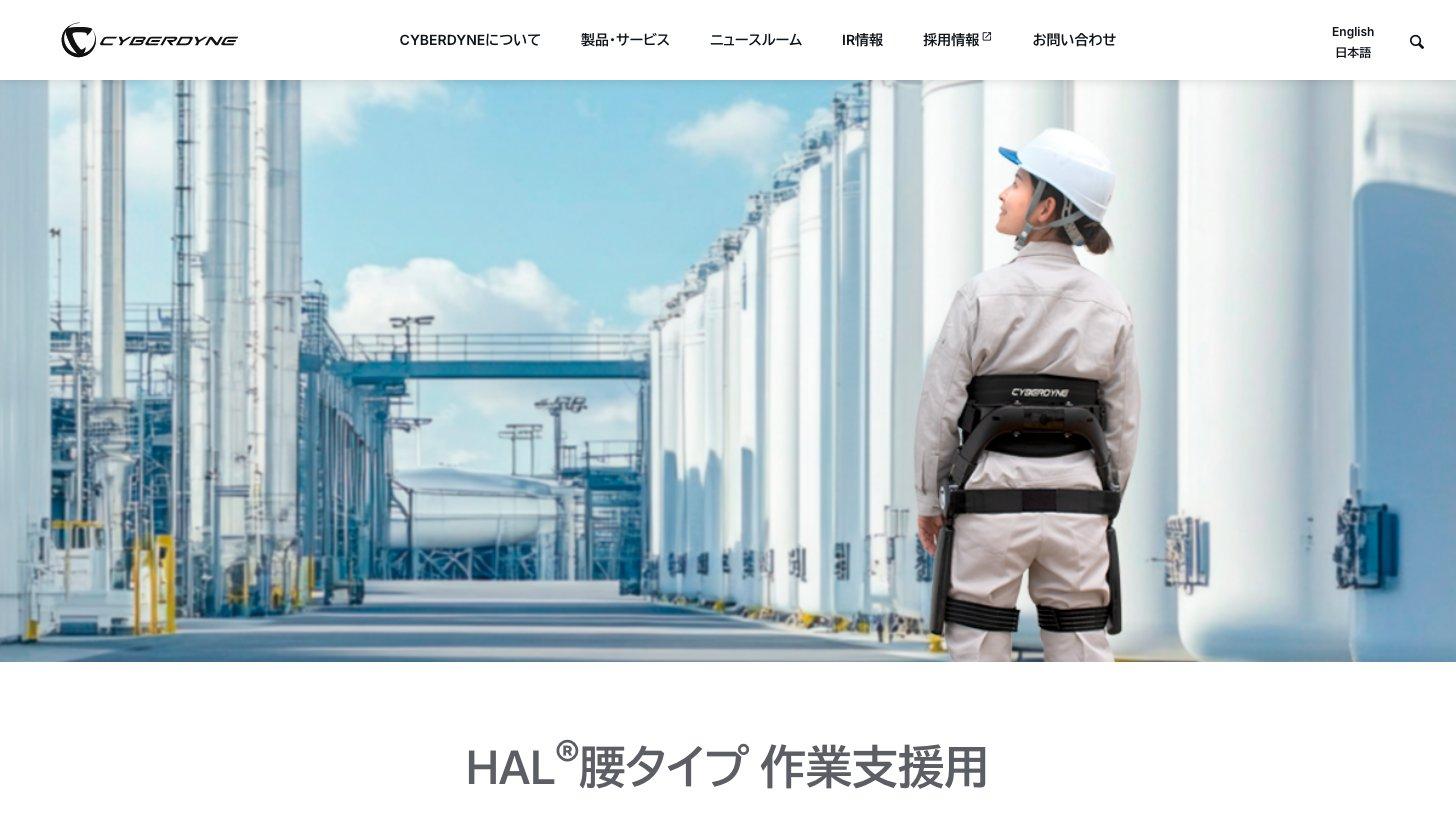
重い物を扱う現場で腰の負担を減らすHAL腰タイプ作業支援用は、2026年2月に装着しやすく軽く薄くした新型(LB06)を発売しました。会社は救急救命、空港、工場、建設、物流、農業などでの利用を想定しています。稼働台数は409台です(2026年6月末、2027年3月期 第1四半期決算短信)。
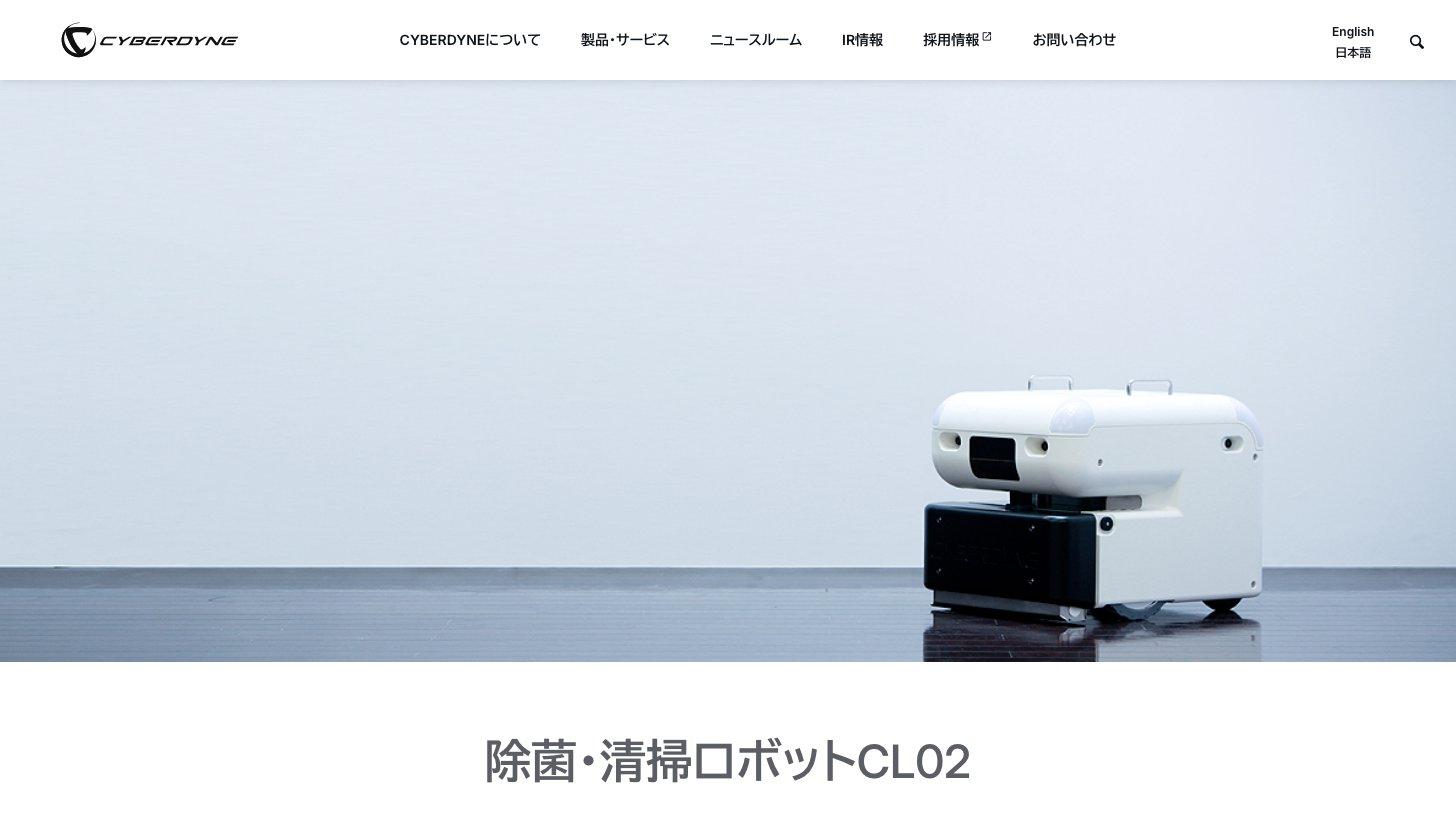
清掃ロボット「CL02」はエレベーターの自動昇降やクラウド連携に対応し、ゼネコンなどと組んでオフィスビルへの導入を進めています。工場内の搬送ロボットとしても使われ、清掃・搬送ロボットの稼働台数は179台です(同)。作業支援用の腰タイプと移動ロボットの売上は2026年3月期に合わせて1.2億円で、売上全体の約3%です(2026年3月期 決算説明資料 p.6、割合はKabuGraph算出)。
予防・早期発見 — Cyvis と Acoustic X
小型ホルター心電計「Cyvis M100」は2024年11月に医療機器認証を取得しました。心房細動などの不整脈を早く見つけ、脳卒中や脳血管性認知症の予防につなげることをねらいます(2026年3月期 決算短信)。2026年9月18日には、医療機関向けのホルター型心電図検査支援サービスを始めています(ニュースリリース)。
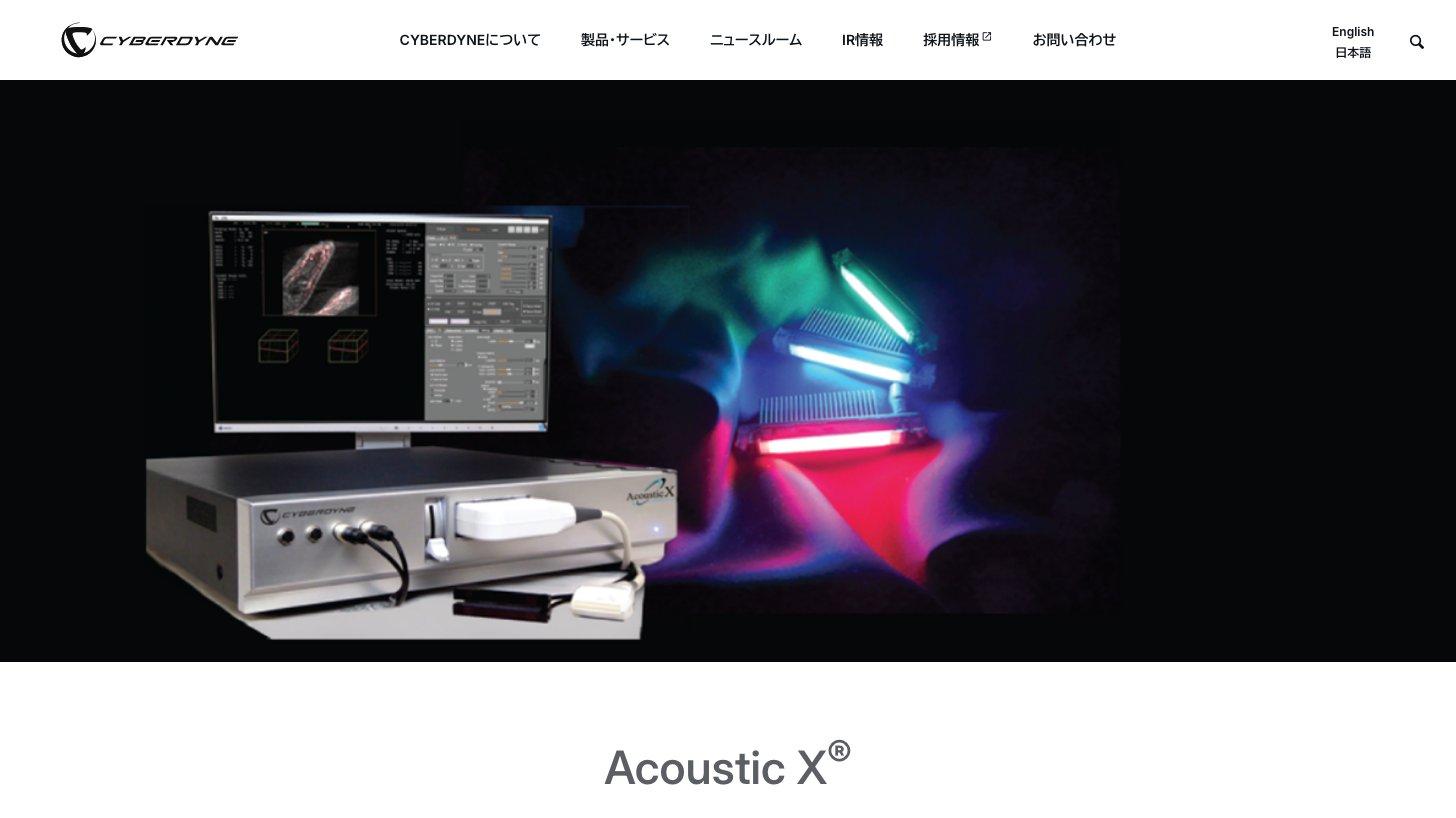
Acoustic Xは、造影剤を使わずに末梢の血管や血液を3D画像にする光音響イメージング装置です。現在は研究機器として展開し、並行して医療機器化を進めている段階です(有価証券報告書(2026年3月期) 事業の内容)。
スタートアップ投資 — C-Startup・CEJファンド・Pegasus
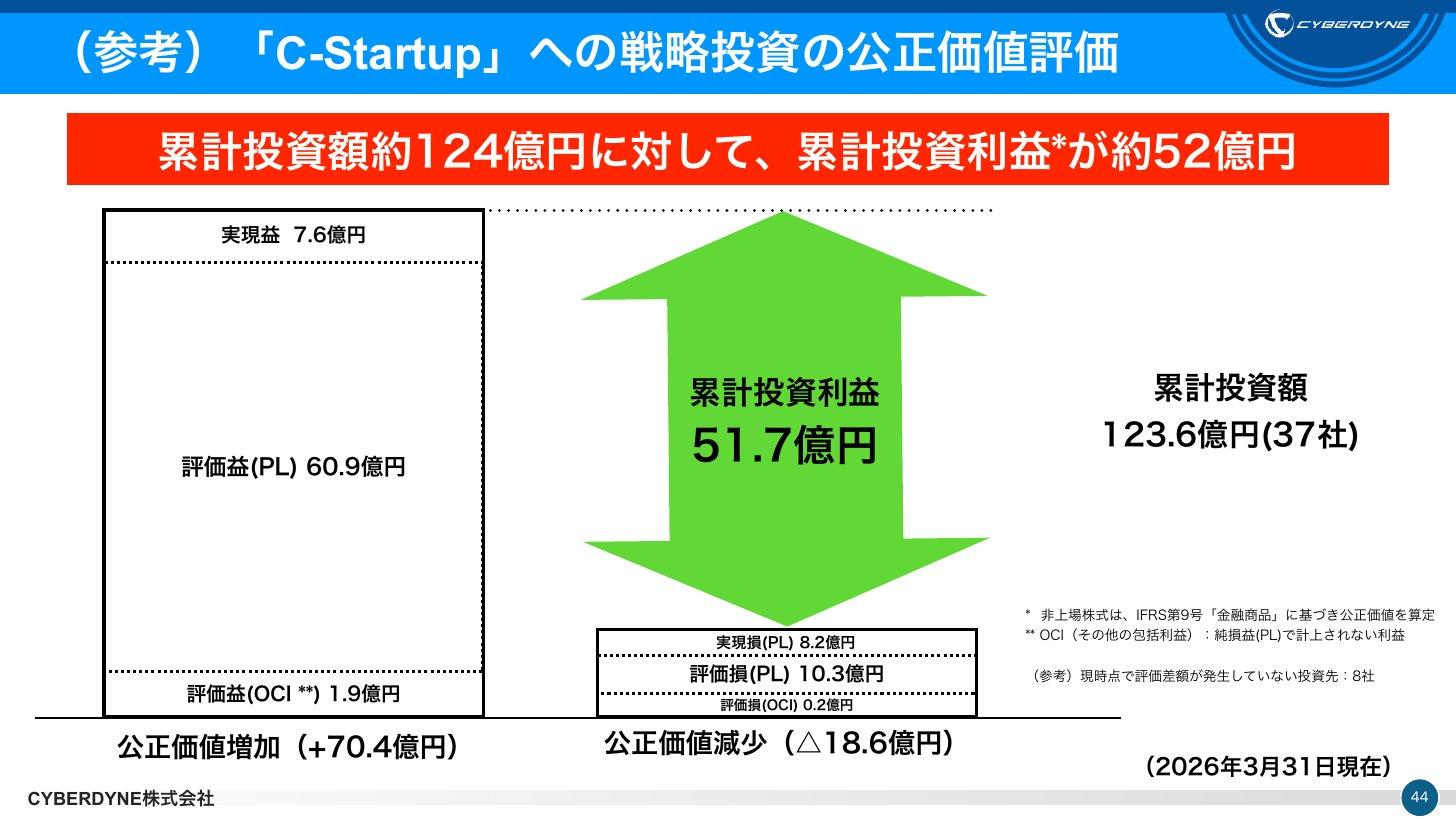
会社は「C-Startup」として国内外のスタートアップに出資しています。累計投資額123.6億円(37社)に対し、累計投資利益は51.7億円(評価益・実現益から評価損・実現損を差し引いた額、2026年3月末)と会社は開示しています(事業計画及び成長可能性に関する説明資料 p.44)。
CEJファンド:2018年7月に設立した投資事業有限責任組合。連結しており、外部投資家の持分52.5億円を負債に計上している(2026年3月末、2026年3月期 決算短信)
Pegasusとのファンド:2026年6月、シリコンバレーのPegasus Tech Venturesと提携。ファンド規模は6,000万ドル(約100億円)で、CYBERDYNEの出資比率は99.9%。必要に応じて出資するキャピタルコール方式で、運用期間は10年(提携のお知らせ)。別途の合意で出資総額は100億円が上限、新規の現金拠出は最大50億円で、超える分は主にファンドからの分配金を再投資する(有価証券報告書(2026年3月期) 注記「後発事象」)
業績への影響:出資先の株式・転換社債の大半は純損益を通じて公正価値で評価し、評価損益は金融収益・費用などとして純利益に入る(政策投資目的の一部の株式は、その他の包括利益を通じて評価するため純利益には入らない)。2026年3月期は、この評価益が本業の赤字を上回った(次章)
投資の規模は本業に比べて大きく、利益の大半はまだ評価上のものです。累計投資額123.6億円は、2026年3月期の売上収益(38.5億円)の3倍強、研究開発費(10.0億円)の12年分にあたります。3月末に持っていた株式と転換社債は約160億円で、全株式ベースの時価総額(約441億円、2026年10月8日終値)の3分の1強です(2026年3月期 決算短信よりKabuGraph算出)。
累計投資利益51.7億円の内訳:公正価値の増加70.4億円(実現益7.6億円・評価益60.9億円・その他の包括利益を通じた評価益1.9億円)に対し、減少18.6億円(実現損8.2億円・評価損10.3億円・その他の包括利益を通じた評価損0.2億円)。売却などで実現した損益は差し引き約0.6億円の損失で、累計の利益は評価益から来ています(事業計画及び成長可能性に関する説明資料 p.44よりKabuGraph算出)
会社の位置づけ:C-Startupを「サイバニクス産業を創出するイノベーション・エコシステム」とし、資金のほか技術アドバイスや事業支援も行うとしています。リスクの一覧では、スタートアップとの資本業務提携のリスクを、顕在化の可能性「中」・影響度「小」と評価しています(同 p.43・p.54)
KabuGraphの見方:本業の成長を止めているのは資金より承認と保険の壁で、上場時に集めた資金が投資に回っているとみています。本業は営業赤字が続き、HALの適応拡大や保険適用には治験と承認の時間がかかります。ただ投資家から見ると、利益の多くが出資先の評価で決まる会社になっており、その資金を本業に使わない理由を会社がどこまで数字で示すかが問われます。
業績推移と財務分析
通期業績 — 売上は40億円台で足踏み、営業赤字は縮小
IFRSに切り替えた2018年3月期以降、売上収益は17億円台から2024年3月期の43.5億円まで増えました。会社は2023年3月期の増収を、海外向けのHALのレンタル、コロナ禍からの回復、米国拠点の獲得によるサービス売上の増加で説明しています(2023年3月期 決算短信)。
2026年3月期はLeyLineの売却などで12.3%の減収でしたが、営業損失は前期の9.3億円から6.0億円に縮み、営業利益率はマイナス15.6%まで改善しました(2026年3月期 決算短信)。
通期業績推移(売上収益・営業利益・純利益・営業利益率・売上収益成長率)
2024年3月期の大幅な営業赤字:国内子会社に係るのれんの減損損失などで「その他の費用」が7.07億円に膨らみ、営業損失は20.2億円になった(2024年3月期 決算短信)
上場後は営業赤字が続く:2014年3月期から2026年3月期までの13期、すべての期で営業損失だった(各期の決算短信、KabuGraph調べ)
2026年3月期の最終黒字:親会社の所有者に帰属する当期利益1.53億円は、上場後の通期で初めての黒字(同)
2026年3月期の黒字は、投資の評価益によるもの
営業損失から当期利益までの動きを並べると、最終黒字を生んだのは本業ではなく金融収益(投資有価証券の評価益など)だと分かります。
項目 | 2026年3月期 | 2027年3月期1Q |
|---|---|---|
売上収益 | 38.46 | 10.27 |
営業損失 | △6.01 | △0.17 |
金融収益 | 11.89 | 6.18 |
金融費用 | △2.73 | △0.23 |
CEJファンドに係る損益 | 2.84 | △0.01 |
持分法による投資損益 | △0.09 | △0.01 |
税引前利益 | 5.89 | 5.76 |
法人所得税費用 | △4.43 | △2.02 |
当期利益 | 1.47 | 3.74 |
うち非支配持分 | △0.06 | 0.00 |
親会社の所有者に | 1.53 | 3.74 |
会社は2026年3月期について、非上場株式を公正価値で評価した結果の投資有価証券評価益12.86億円などが、当期利益を10.50億円押し上げたと説明しています(2026年3月期 決算短信)。これを除くと当期利益は約9億円の赤字だった計算です(KabuGraph算出)。法人所得税費用4.43億円も、大半はこの評価益に対する繰延税金費用です。
一方、金融費用2.73億円には、2025年2月に売却したLeyLineへの貸付金について計上した貸倒引当金2.52億円が含まれます。LeyLineからは返済の意思が示されており、会社は返済計画に沿って回収を続けるとしています(債権の取立不能又は取立遅延のおそれに関するお知らせ)。
PERが異常に高い理由|100倍超85社の8割は利益の急減・黒字化直後で分母が小さい
PERが100倍・1,000倍と異常に高くなる理由を、PER100倍超の85社(2026年9月28日時点)の決算から分類。8割は利益の急減や黒字化直後で、分母の利益が一時的に小さいことが主因でした。日本製鉄(実績208倍→予想12倍)などの実例と、見分ける4つのチェックを解説。
事業別に見ると、レンタルは黒字・研究開発と本社費が重い
事業 | 売上収益 | 事業利益 |
|---|---|---|
製品レンタル等 | 20.0 | 8.9 |
治療サービス等 | 16.4 | △1.5 |
その他 | 2.1 | 0.0 |
R&D・本社費用等 | — | △13.5 |
連結 | 38.5 | △6.0 |
レンタルは事業利益率45%:製品レンタル等(販売収入を含む)の事業利益は8.9億円で黒字。ただし前期の9.4億円からは5%減った。海外は前期末のウクライナへの一括販売の反動で減収減益だったと会社は説明している
治療サービスは赤字が縮小:米国の治療サービスの収益力強化で、赤字は前期の2.2億円から1.5億円に縮んだ
研究開発費10.0億円:研究開発費(売上収益の26%)と本社費用が、事業で稼いだ利益を上回る
出典:2026年3月期 決算説明資料 p.4・事業計画及び成長可能性に関する説明資料 p.52・2026年3月期 決算短信よりKabuGraph作成。研究開発費の比率はKabuGraph算出
営業損益には、国の委託研究の収入も入っています。内閣府の戦略的イノベーション創造プログラム(SIP)などの受託研究の収入は「その他の収益」に計上され(2026年3月期のその他の収益は5.46億円で前期比28.7%減)、SIPでは2026年7月に委託研究開発費の予定総額が2023〜2027年度で18.91億円に増え、2026年度の収益見込みは3.69億円と開示されました(SIP事業に係る委託契約のお知らせ(2026年7月28日))。別テーマのSIPでも2026年度に0.50億円を見込んでいます(同(2026年7月29日))。
2027年3月期 第1四半期 — 営業損失は0.17億円まで縮小
第1四半期(2026年4〜6月の3か月)は、売上収益10.27億円(前年同期比2.7%増)、営業損失0.17億円(前年同期は1.00億円の損失)、親会社の所有者に帰属する四半期利益3.74億円(同49.2%増)でした(2027年3月期 第1四半期決算短信)。
増収の理由:会社はAPACでの製品レンタル等と米国の治療サービス等の売上増を挙げている。地域別ではAPACが前年同期比30%増、米州が14%増、EMEAが19%減、国内が11%減
損失縮小の理由:その他の販売費及び一般管理費を経費削減で9.5%減らし、研究開発費も20.7%減った。R&D・本社費用等は前年同期の3.34億円から2.38億円に
四半期利益:金融収益6.18億円には、Pegasusと組成したファンドの評価益と為替差益が含まれる
出典:2027年3月期 第1四半期決算短信・第1四半期決算説明資料 p.2〜4よりKabuGraph作成
財務 — 自己資本比率8割、借入金はほぼなし
資産と持分:資産合計497.4億円、親会社の所有者に帰属する持分401.0億円で、親会社所有者帰属持分比率は80.6%(2026年6月末、KabuGraph算出。第1四半期決算短信の記載は80.7%)。赤字が続いても持分が厚いのは上場後の増資で集めた資金があるためで、2015年3月期には海外市場での募集による新株発行で資本金と資本準備金がそれぞれ105.7億円増えた(2015年3月期 決算短信)
現金:現金及び現金同等物は131.2億円(2026年6月末)。3月末に持っていた債券50億円の償還で、3月末の89.9億円から増えた
Pegasusファンドへの出資約束:出資コミットメントは6,000万ドル(約100億円)。別途の合意で出資総額は100億円が上限、このうち新規の現金拠出は最大50億円に限り、超える分は主にファンドからの分配金の再投資で充てる。2026年6月から10年間、キャピタルコールに応じて段階的に払い込む(有価証券報告書(2026年3月期) 注記「後発事象」)。6月末までの払込額は第1四半期決算短信に記載がない
投資:3月末のその他の金融資産のうち、純損益を通じて公正価値で測定する株式が99.8億円、転換社債が51.3億円、その他の包括利益を通じて公正価値で測定する株式が8.7億円
有形固定資産:130.2億円(3月末)。うち提出会社の土地が98.7億円(約10.4万㎡)
負債:社債及び借入金は0.4億円。CEJファンドにおける外部投資家持分50.3億円(6月末)を負債に計上
キャッシュ・フロー:2026年3月期の営業キャッシュ・フローは1.95億円の収入で、前期(4.30億円の支出)から黒字に転じた
出典:2027年3月期 第1四半期決算短信・2026年3月期 決算短信・有価証券報告書(2026年3月期) 注記「その他の金融資産」・主要な設備の状況よりKabuGraph作成
株価指標(2026年10月8日終値)
株価:209円
時価総額:約441億円(B種類株式を含む全株式、自己株式を除く2億1,113万株)。上場している普通株式(自己株式を含む1億3,744万株)だけなら約287億円
PER:286.3倍(2026年3月期の基本的1株当たり当期利益0.73円)
PBR:1.11倍(2026年3月末の1株当たり親会社所有者帰属持分187.66円)。2026年6月末の持分で計算すると1.10倍
配当:無配。会社は先行投資の段階にあるとして、当面は内部留保の充実に努める方針
ROE:0.4%(2026年3月期)
出典:東証株価・CYBERDYNE 2026年3月期 決算短信・2027年3月期 第1四半期決算短信・有価証券報告書(2026年3月期) 配当政策よりKabuGraph算出(2026年10月8日終値)
PERは評価益で生まれたわずかな利益が分母のため、PERで割高・割安は判断できません。株価は純資産に近い水準で、評価の軸は純資産(現金と投資)と、HALの承認・保険適用がどこまで広がるかになるでしょう(KabuGraphの見方)。月末終値で見ると、株価は2025年12月の198円から2026年2月には377円まで上がり、その後は下げて10月8日に209円でした(東証株価)。
PBR(株価純資産倍率)とは|1倍割れ問題と東証改革の核心
PBR(Price Book-value Ratio)の計算式・目安・1倍割れ問題を解説。東証が改善を要請した背景と、PERやROEとの関係から投資判断に活かす方法がわかります。
競合との比較
有価証券報告書は、国内外の企業が自律制御の装着型ロボットを開発しているが、脳から発する生体電位信号を使う「サイバニック随意制御」は同社独自の技術だと説明しています。一方で、巨大なテクノロジー企業を含む多くの企業がロボット分野に参入しており、競合が資本・人材・コスト・ブランドなどで優位に立つ可能性も挙げています(有価証券報告書(2026年3月期) 事業等のリスク「競争について」)。
医療用の外骨格(エクソスケルトン)ロボットで上場していた主な海外企業と比べると、規模はどこも小さく、そろって赤字です。
会社 | 売上高 | 営業利益率 | 決算期 |
|---|---|---|---|
CYBERDYNE | 38.5億円 | △16% | 2026年3月期 |
Lifeward | 2,203万ドル | △89% | 2025年12月期 |
Ekso Bionics | 1,280万ドル | △104% | 2025年12月期 |
海外の医療用外骨格
Lifeward(Nasdaq: LFWD、旧ReWalk Robotics):脊髄損傷者が自宅や屋外で使う「ReWalk Personal Exoskeleton」(2025年の売上850万ドル)と、リハビリ用トレッドミルのAlterG(同1,290万ドル)を販売。2026年3月に米Oramedの子会社を買収し、経口インスリンなどの技術を取り込んだ(Form 8-K)。2025年末の現金は220万ドルだった
Ekso Bionics:リハビリ施設向けの「EksoNR」や個人向けの「Ekso Indego Personal」を手がける。上場していた持株会社は2026年5月に米Applied Digitalのクラウド事業を受け入れて社名をChronoScaleに変え、9月30日に外骨格事業の子会社Ekso Bionics, Inc.の売却を完了した(ChronoScale Form 8-K)
CYBERDYNE:装着者の生体電位信号で動く点を差別化の柱に置く。2025年に医学誌『Global Spine Journal』に載ったシステマティック・レビューでは、HALと類似形状の他社外骨格9製品を比べ、HALが神経可塑性を誘導し脊髄損傷の機能障害に包括的な効果を持つ唯一の装置だった、と会社は説明している(2026年3月期 決算短信)
国内のリハビリ支援ロボット
トヨタ自動車(7203):歩行練習を支援するリハビリ支援ロボット「ウェルウォーク WW-2000」(管理医療機器)の製造販売業者(PMDA掲載の添付文書(2020年1月 第2版)による)。トレッドミルとロボット脚を組み合わせた据え置き型で、膝の動きを足裏の荷重センサーをもとにアシストする。体に着けて生体電位信号で動かすHALとは仕組みが違う
CYBERDYNE:医療用HALは日本で神経・筋難病などの保険適用を持つ。脳卒中への適応は追加の治験を準備している段階
作業支援・清掃ロボット
CYBERDYNE:作業支援用の腰タイプと清掃・搬送ロボットの売上は合わせて1.2億円(2026年3月期)。会社全体に占める比率は約3%で、業績への影響はまだ小さい
トヨタ自動車(7203)の企業分析|日本初の売上50兆円突破、電動車500万台超のマルチパスウェイ戦略
トヨタ自動車(7203)の売上50兆円超の業績構造、電動車戦略、全固体電池への投資、米関税影響、1兆円の自社株買い、投資リスクを個人投資家向けに解説します。
【投資テーマ解説】ヒューマノイドロボット|2030年2.5兆円市場へ・日本の部品サプライチェーンと関連12銘柄を徹底比較
ヒューマノイドロボット市場は2030年に2.5兆円・50万台規模へ急拡大。減速機・サーボモーター・センサなど日本が強い部品サプライチェーンの構造と、関連12銘柄の事業規模・投資指標を投資家目線で解説します。
【投資テーマ解説】フィジカルAI|官民10.5兆円が動く「AI×ロボット」革命と関連12銘柄の全体像
フィジカルAIは生成AIを現実世界のロボットに実装する次世代技術。政府は2040年度までに官民10.5兆円を投じる方針。NVIDIA連携で加速する日本のロボット大手からサプライチェーンの要まで、関連12銘柄を投資家目線で解説します。
投資家が注目すべきポイント
強み
1. 承認と保険適用を積み上げた医療用HAL
日本では医療機器の承認と公的医療保険の適用(神経・筋難病など)を得ており、米国ではFDAの510(k)クリアランス(販売許可)、EUやアジア・中東の各国でも医療機器としての承認・認証があります。会社も有価証券報告書で、医療機器認証の取得や保険適用を含む商用化には多大な時間と費用がかかると説明しています。
2. 利益率45%のレンタル事業
製品レンタル等(販売収入を含む)の事業利益は8.9億円(事業利益率45%、2026年3月期、会社集計)。前期のウクライナ向け一括販売の反動で前期比5%の減益でしたが、研究開発費と本社費用を除いた事業の段階では黒字を保っています。
3. 自己資本比率8割・現金131億円の財務
借入金はほぼなく、2026年6月末の現金及び現金同等物は131.2億円。ただし、Pegasusのファンドに今後10年で最大50億円の新規の現金拠出を予定しており、手元資金のすべてを本業に回せるわけではありません。
4. 海外の公的機関との取引
マレーシアのPERKESOは単一施設で65台を導入し、ドイツではG-BAが保険適用を前提とした臨床試験を準備しています。ウクライナ復興支援の案件にも採択されています。
リスク
1. 本業の赤字が続いている
上場後の13期すべてで営業赤字です。第1四半期は営業損失0.17億円まで縮みましたが、営業損益には為替差益や受託研究の収入などの「その他の収益」(第1四半期は1.28億円)も含まれます。会社は業績予想を開示しておらず、黒字化の時期は示していません。
2. 最終損益が投資の評価で振れる
2026年3月期の黒字は評価益によるもので、これを除くと約9億円の赤字でした。スタートアップの評価が下がれば逆に損失が出ます。Pegasusとのファンドで投資の規模はさらに大きくなります。
3. 承認・保険適用の進み具合しだい
患者数の多い脳卒中は日本で追加の治験を準備している段階、脊髄損傷は当局と協議中です。売上は2024年3月期の43.5億円から伸びておらず、国内の医療用HALのレンタル契約は119台(2026年6月末)にとどまります。
4. 創業者への依存と議決権の集中
山海社長が議決権の85.68%を持ち(2026年3月末)、会社自身も経営と技術開発で同氏に多くを依存していると説明しています。株主総会の決議は実質的に同氏の判断で決まります。また同氏は筑波大学教授と内閣府SIPのプログラムディレクターを兼ねており、会社もSIPの委託研究を受けています。有価証券報告書は、大学やNEDOとの取引は同氏ら関係者を除いた取締役で決議する利益相反防止の体制を説明しています。
5. 特定の顧客・地域への偏り
マレーシアのPERKESO向けが売上の11.9%を占め、海外売上は為替や各国の制度の影響を受けます。
出典:CYBERDYNE 有価証券報告書(2026年3月期) 事業等のリスク・大株主の状況、2026年3月期 決算短信・2027年3月期 第1四半期決算短信よりKabuGraph作成
まとめ
CYBERDYNE(7779)は、装着型サイボーグHALを医療機器として承認・保険適用まで持ち込み、病院や施設へのレンタルと治療サービスで稼ぐ会社です。
事業:売上の52%がHALなどのレンタル、43%が米国中心の治療サービス。レンタルは事業利益率45%と黒字
業績:2026年3月期は売上収益38.5億円、営業損失6.0億円。投資の評価益で純利益1.5億円と上場後初の通期黒字。会社は業績予想を出していない
財務:親会社所有者帰属持分比率80.6%、現金131億円、借入金はほぼなし(2026年6月末)。ただしPegasusのファンドに最大50億円の新規の現金拠出を予定
株価:209円で全株式ベースの時価総額は約441億円、PBR1.11倍(2026年10月8日終値)。上場している普通株式だけなら約287億円
注目点:脳卒中・脊髄損傷への適応拡大と保険適用、ドイツの公的医療保険の収載、営業黒字化の時期
研究開発と海外展開に投資を続けながら営業赤字は縮んでおり、厚い財務がそれを支えています。一方で最終損益は投資の評価で大きく振れ、議決権は創業者に集中しています。本業の営業損益と、HALの承認・保険適用の進み具合を分けて追うことが、この銘柄を見るうえでの出発点になります。
CYBERDYNE
装着型サイボーグ「HAL」を中核に、生体電位信号検出と人工知能制御を融合した「HCPS融合サイバニクス」技術を展開。医療分野ではサイバニクス治療、介護分野では下肢・単関節・腰タイプなど多機能なHALを提供し、脊髄損傷・脳卒中・神経難病から作…
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の業績は2027年3月期第1四半期決算短信(2026年8月13日発表)まで、株価指標は2026年10月8日終値に基づいています。