ARCHION(543A)の企業分析|日野と三菱ふそうの統合、負ののれんを除いた業績
ARCHION(アーチオン、543A)は、日野自動車と三菱ふそうトラック・バスが2026年4月1日に経営統合して生まれた持株会社です。国内のトラック(3.5トン超)の約4割を売る商用車大手で、ダイムラートラックとトヨタ自動車が25%ずつ出資しています(会社公表)。
株価を見るときの最大の注意点は、今期の利益に統合の会計処理で生まれた「負ののれん発生益」2,332億円(暫定)が入っていることです。会社予想の純利益3,032億円から計算した予想PERは約2.7倍ですが、負ののれんを除いた純利益700億円で計算すると約11.6倍になります(2026年10月8日終値295円、KabuGraph算出)。
この記事では、統合の影響を除いた数字——会社が開示したプロフォーマ(統合していたと仮定した参考値)、統合前の日野と三菱ふそうの業績、一時的な損益を除いた利益と株価指標——を軸に、事業の中身、いすゞ自動車など競合との違い、投資家が見るべき点を整理します。
この記事の内容(目次)
会社概要 — 日野と三菱ふそうを束ねる持株会社
ARCHIONは、日野自動車(旧証券コード7205)と三菱ふそうトラック・バスを100%子会社に持つ持株会社です。持株会社自体は経営管理を担い、トラック・バスの開発・生産・販売は2つの事業会社がそれぞれのブランドで続けています(有価証券報告書(2026年3月期) 事業の内容 p.9)。
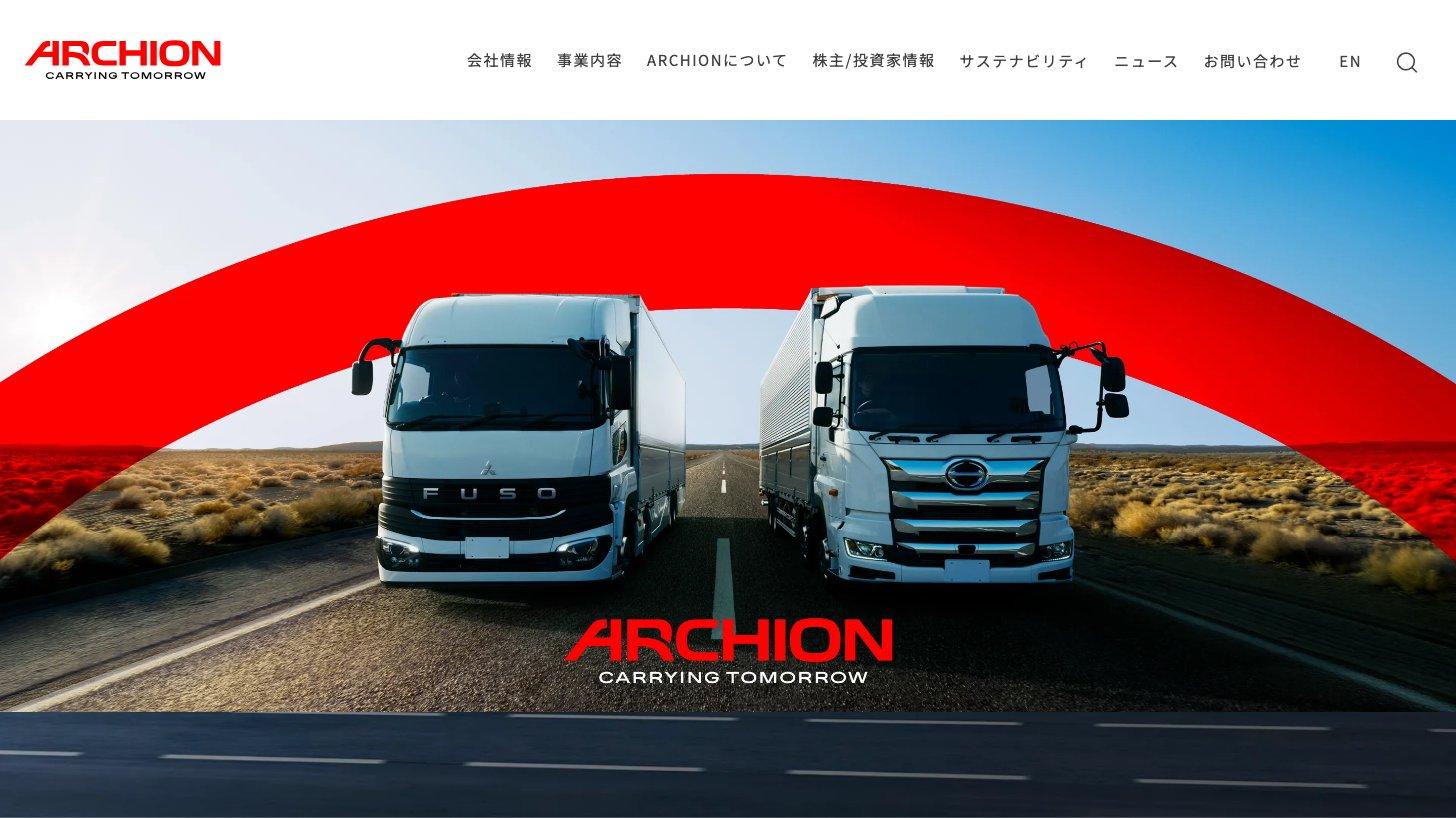
本社:東京都品川区(住友不動産大崎ガーデンタワー)
設立:2025年6月2日(統合の準備会社として日野の完全子会社で設立)。事業開始と上場は2026年4月1日
社長CEO:カール・デッペン氏。CFOはヘタル・ラリギ氏、CTOは日野の社長を務めた小木曽聡氏
従業員:グループ連結で約3万9,000人(2026年4月1日時点)
決算期・会計基準:3月決算・IFRS(2027年3月期から任意適用)。セグメントは単一
出典:ARCHION 会社概要・有価証券報告書(2026年3月期) 沿革 p.7、従業員の状況・2026年4月1日 プレスリリース
統合までの経緯 — 日野の認証不正と、トヨタ・ダイムラーの合意
統合は、日野・三菱ふそう・トヨタ・ダイムラートラックの4社が2025年6月10日に結んだ経営統合契約に基づいて行われました。日野は2022年3月に発覚したエンジン認証不正で国内外の損失を重ねており、統合直前にはトヨタへの第三者割当で財務を立て直しています。
2022年3月4日:日野がエンジンの排出ガス・燃費性能試験での不正を国土交通省に報告し、該当車の出荷を止める(国土交通省 2022年3月4日 報道発表)。国交省は2022年3月29日に中型エンジンA05Cなどの型式指定を取り消し、9月22日には大型エンジンE13Cなどの型式指定も取り消した
2025年1月16日:日野が米司法省と刑事和解(有罪を認め、刑事制裁金5億2,176万ドル)。米当局と4億4,250万ドル、カリフォルニア州当局と2億3,650万ドルの民事和解も結ぶ
2025年6月10日:4社が経営統合契約を締結。日野はトヨタへの第三者割当(普通株式とA種種類株式、1株448円、計約2,000億円)を決め、手取金をトヨタからの借入金の返済に充てる
2025年12月:型式指定を取り消された大型エンジン「E13C」搭載車の出荷を再開(「A09C」搭載車は2023年2月に再開済み)
2026年3月27日:第三者割当の払込み。3月30日:日野が上場廃止
2026年4月1日:株式交換(日野1株→ARCHION1株)と株式交付(三菱ふそう1株→ARCHION310株)で統合し、ARCHIONが東証プライムに上場。同日、日野の羽村工場をトヨタへ移管し、日野の国内販売会社5社の株式80%を台湾の和泰汽車へ譲渡(6月1日には静岡日野自動車の株式88.5%を愛知日野自動車へ譲渡)
2026年7月29日:ダイムラートラックとトヨタが普通株式を1株260円で売り出し(オーバーアロットメントを除き7億8,786万株)。8月14日にオーバーアロットメント分(1億1,818万株)のグリーンシューオプションも全株行使され、両社の持分は25%ずつになった
出典:有価証券報告書(2026年3月期) 沿革 p.7〜8・関係会社の状況 p.13・対処すべき課題・事業等のリスク⑯ p.32、日野自動車 経営統合契約の締結に関するお知らせ(2025年6月10日)・第三者割当に関するお知らせ(同)、1Q決算説明会資料 p.33、羽村工場の移管完了のお知らせ、売出価格等の決定に関するお知らせ・売出し完了のプレスリリース、トヨタ自動車・ダイムラートラックの変更報告書(2026年8月21日提出)
のれんとは|M&Aで生まれる無形資産と日本基準・IFRSの償却差異
のれん(会計)の意味・計算方法・日本基準とIFRSの償却ルールの違い・減損リスクを解説。M&A時に発生する無形資産の仕組みと、投資家がBSで確認すべきポイントがわかります。
株主構成 — ダイムラートラックとトヨタが25%ずつ、議決権は26.7%と19.9%
統合直後(2026年4月1日)は、ダイムラートラックとトヨタがそれぞれ発行済株式の41.43%を持っていました。7月の売出しと、8月14日のオーバーアロットメント分(グリーンシューオプション)の全株行使で、両社の持分は25%ずつになりました(2026年8月14日時点)。議決権はダイムラートラック26.7%、トヨタ19.9%で差があります(4月1日時点の総議決権で計算した会社の見込み値)。トヨタの持ち分には議決権の無いA種種類株式(1億7,551万株)が含まれるためです(トヨタ自動車の変更報告書(2026年8月21日提出)、ダイムラートラックの変更報告書(同)、売出しに関するお知らせ、経営統合完了のお知らせ(訂正))。
トヨタの議決権を20%未満に抑えるのは、トヨタが国内で小型トラックと小型観光バスの事業を営んでいることを踏まえ、ARCHIONの独立した事業運営と競争法に配慮したものだと会社は説明しています(資金調達枠に係る契約締結のお知らせ)。両社は25%ずつの持分で統合前と同じ連携を続けるとしており、日野は小型トラック「ダイナ」をトヨタにOEM供給しています。
トヨタ自動車(7203)の企業分析|日本初の売上50兆円突破、電動車500万台超のマルチパスウェイ戦略
トヨタ自動車(7203)の売上50兆円超の業績構造、電動車戦略、全固体電池への投資、米関税影響、1兆円の自社株買い、投資リスクを個人投資家向けに解説します。
売上の6割は新車、2割強が補給部品・サービス
ARCHIONの売上収益は、新車販売・補給部品&サービス・その他事業の3つに分けて開示されています。その他事業は主に産業用エンジン、トヨタ向けの部品やダイナのOEM供給などです。第1四半期(4〜6月の3か月)の売上収益5,979億円のうち、新車販売が約6割(国内31%・海外29%)、補給部品&サービスが22%、その他事業が18%でした。
売上収益の内訳(2027年3月期 第1四半期、3か月)
事業を理解する — 2つのブランド、海外、部品・サービス
ARCHIONは日野と三菱ふそうの2ブランドを残したまま、開発・調達・生産の基盤を共通にしていく方針です。2025年度(2026年3月期)の連結売上台数はプロフォーマで約21万8,000台、地域別では日本約6万8,000台、東南アジア約6万4,000台、中東約2万2,000台、中南米約2万台の順でした(2026年5月14日 決算説明会資料 p.10、日野・ふそうの社内データの合計)。
日野ブランド — 大型「プロフィア」から小型「デュトロ」、バスまで
日野は大型トラック「日野プロフィア」、中型「日野レンジャー」、小型「日野デュトロ」と小型BEVトラック、大型観光バス、路線バス「ブルーリボン」、小型路線バス「ポンチョ」などをそろえています。1991年に世界初の量産ハイブリッド車を投入したのも日野です(2026年4月1日 プレスリリース)。
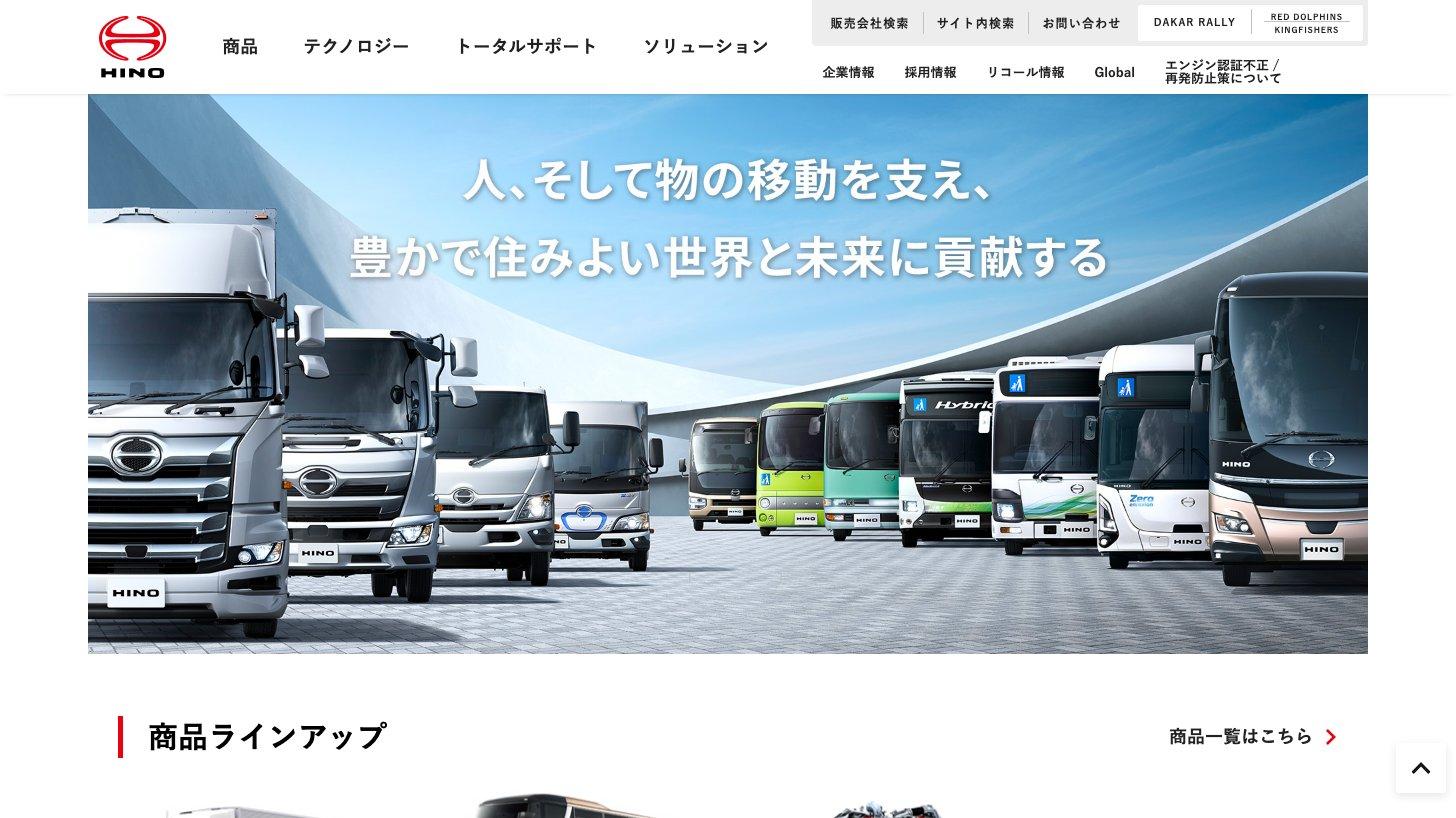
2025年度の日野自動車(連結、日本基準)は、売上高1兆5,653億円・営業利益821億円でした。国内の小型トラックのモデル切り替え遅れとアジア・北米の低迷でグローバル販売は10万8,611台(前期比−13.1%)に減りましたが、固定費の改善や価格改善で営業利益は42.7%増えたと会社は説明しています(2026年5月14日 プレスリリース)。バスの架装は、いすゞ自動車と折半で持つジェイ・バス(持分法適用会社、出資50%)が担っています(有価証券報告書(2026年3月期) 関係会社の状況 p.12)。
三菱ふそうブランド — 「キャンター」「スーパーグレート」と電動の「eキャンター」
三菱ふそうは、1932年に三菱造船が完成させたバスに「ふそう」と名付けたのがブランドの起源です。2003年に三菱ふそうトラック・バスとして発足し、2005年からはダイムラーが85%、2011年からは89.29%を持つ子会社で、2021年12月に親会社がダイムラートラックに変わりました(有価証券報告書(2026年3月期) 沿革 p.8)。小型トラック「キャンター」、小型EVトラック「eキャンター」、大型「スーパーグレート」、中型「ファイター」などを、世界約170の市場で売っています。
バスは、三菱ふそうのバス製造事業を会社分割で切り出し、台湾の鴻海(Foxconn)グループと50%ずつ持つ合弁会社にする契約を2026年1月22日に結んでいます(規制当局の承認などが条件)。富山工場はこの新しいバス合弁会社へ2026年下期に移す予定です(有価証券報告書(2026年3月期) 重要な契約等 p.44、キャピタルマーケットデー資料 p.24(スライド23))。
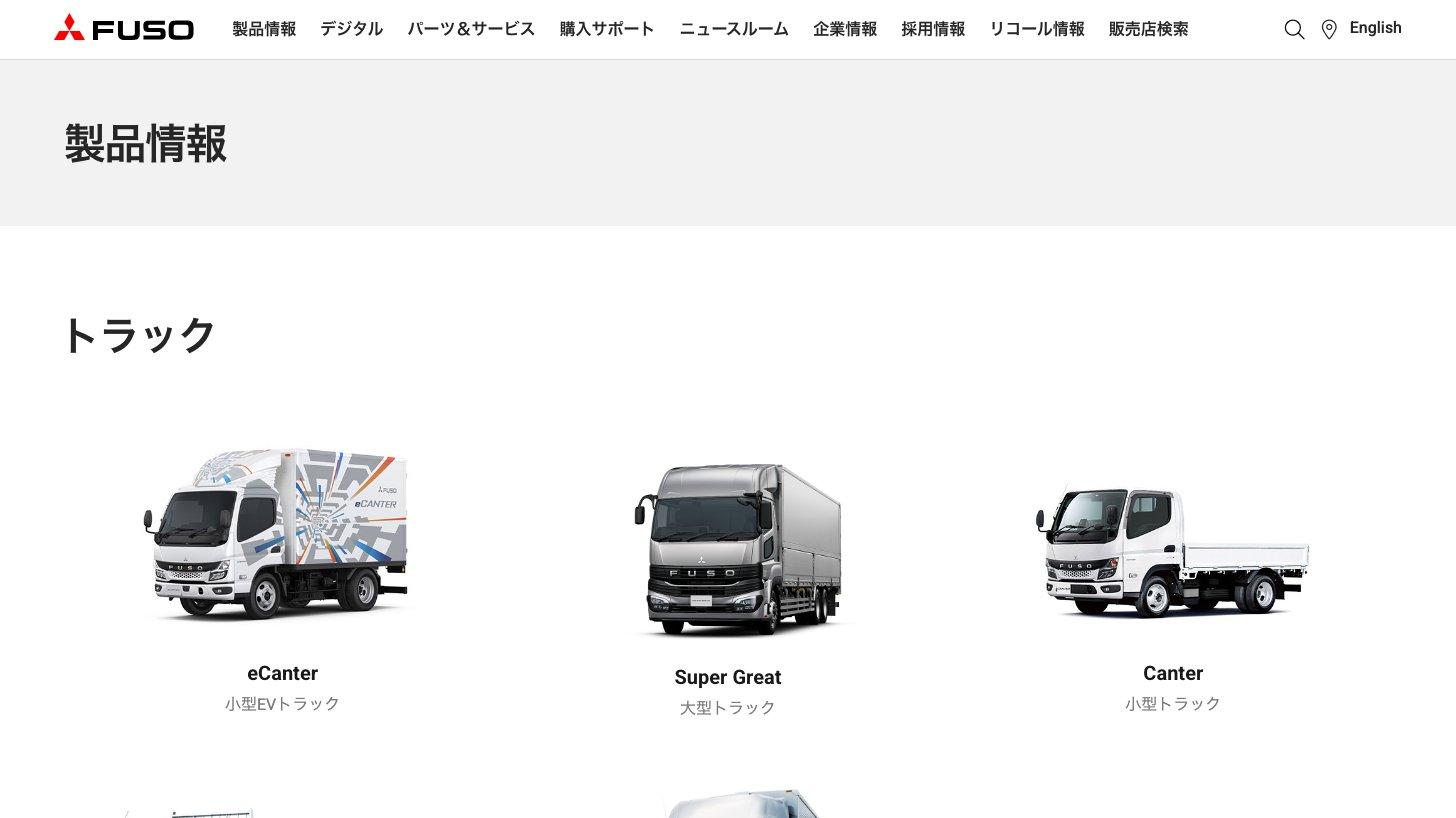
三菱ふそうの連結業績(IFRS)は、2023年12月期が売上収益8,701億円・営業利益457億円、2024年12月期が8,216億円・440億円、2025年12月期が8,163億円・347億円です。統合に向けて決算期を3月に変え、2025年4月〜2026年3月で見ると8,387億円・281億円(営業利益率3.4%)でした。会社は、日本とインドネシアの需要低迷、為替、インフレによるコスト上昇を逆風に挙げています(有価証券報告書(2026年3月期) 主要な経営指標等 p.5・対処すべき課題、2026年5月14日 決算説明会資料 p.32)。この281億円には、ダイムラートラックからの切り離し(カーブアウト)費用38億円が含まれます。
海外 — インドネシアが伸び、中東は8割減
海外は連結売上台数の約7割を占め、東南アジア、とくにインドネシアが最大の市場です。第1四半期はインドネシア政府向けの大型受注(約8,000台)で東南アジアの台数が前年同期比51%増えた一方、中東は地域情勢の混乱で約1,000台(−82%)に落ち込みました(1Q決算説明会資料 p.10・27)。
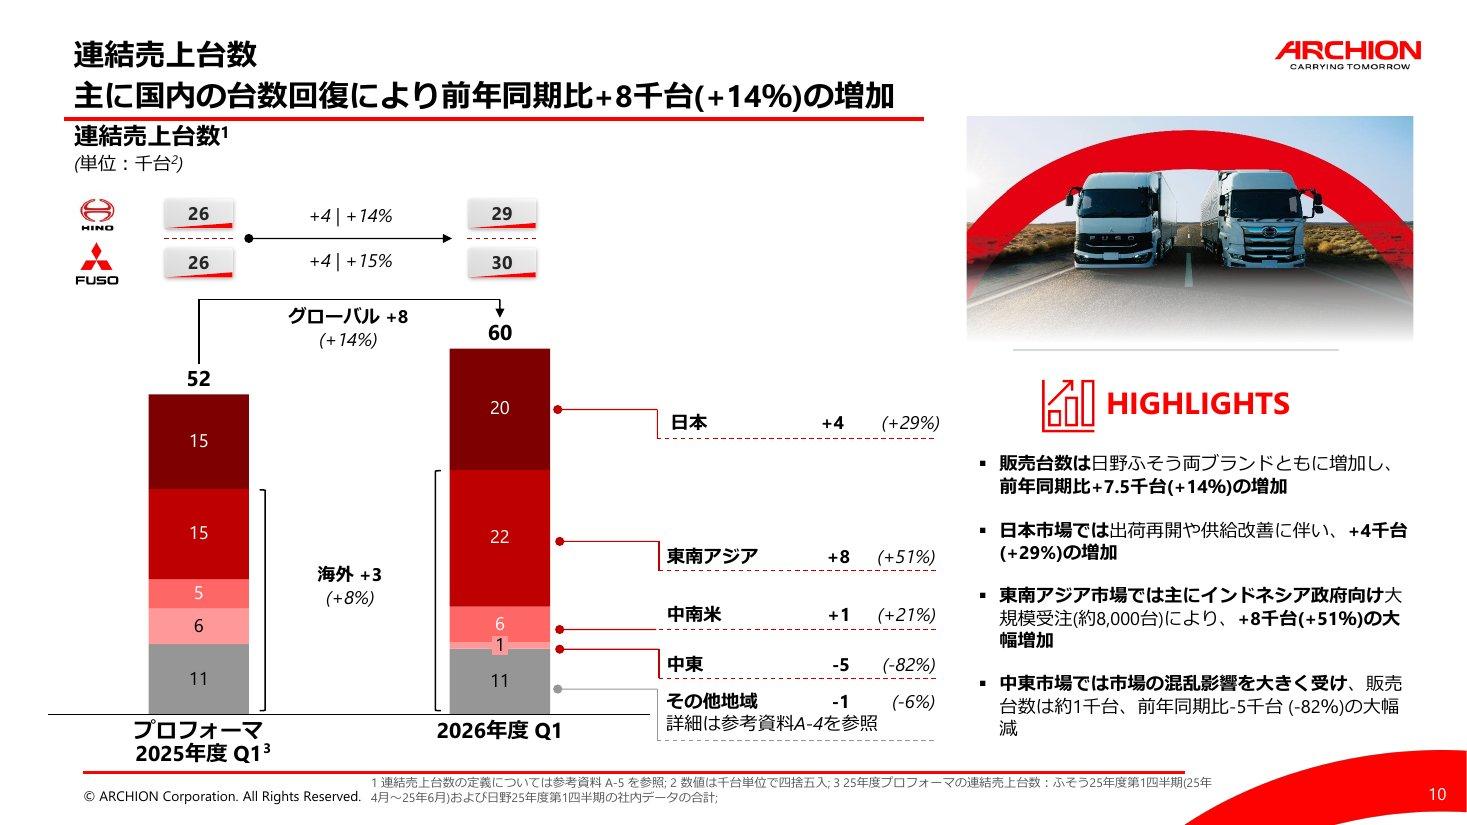
通期では、インドネシア政府向け受注(年約2万台)で東南アジアが+22%、中東が−58%(1万3,000台減)と見込み、中東の出荷減とインフレの影響で営業利益に約150億円のマイナスを織り込んでいます(2026年5月14日 決算説明会資料 p.11・19、1Q決算説明会資料 p.16)。
補給部品・サービスとその他事業 — 産業用エンジンとトヨタ向け
新車以外の売上は全体の約4割です。補給部品&サービスは今期5,400億円(+5%)を見込み、国内を中心に伸びています。その他事業は日野の産業用ディーゼルエンジン、トヨタ向けの部品、小型トラック「ダイナ」のOEM供給などで、今期は4,450億円(+9%)の計画です(2026年5月14日 決算説明会資料 p.12)。
2026年7月には、日野の車両データで運用していた物流ビッグデータサービス「Logita(ロジータ)」に三菱ふそうの車両データを加え、接続車両は約50万台に広がりました。異なるメーカーのコネクテッドデータを組み合わせた分析サービスは国内商用車業界で初めてだと会社は説明しています(2026年7月30日 プレスリリース)。
統合プラットフォーム戦略 — 中型から相互供給を始める
統合の効果を出す中心が「統合プラットフォーム戦略」です。まず既存の車台を互いに供給し、2026年8月には日野から三菱ふそうへ中型トラックのプラットフォームを供給した新型「ファイター」を発表しました。電気小型トラックは逆に三菱ふそうから日野へ供給し、2026年度内に生産を始める予定です(2026年8月26日 プレスリリース)。会社は2032年度までに両ブランドの世界生産台数の85%以上を統合プラットフォームで造ることをめざしています(中期経営計画のプレスリリース)。
生産拠点も絞ります。統合前の国内6工場(羽村・古河・新田・川崎製作所・中津・富山)を、川崎製作所・古河工場・新田工場の3工場体制にする計画です。羽村工場は2026年4月にトヨタへ移管済みで、中津工場は2028年末までに川崎製作所へ集約、富山工場(バス)は新しいバス合弁会社へ移す予定です(キャピタルマーケットデー資料 p.24(スライド23))。
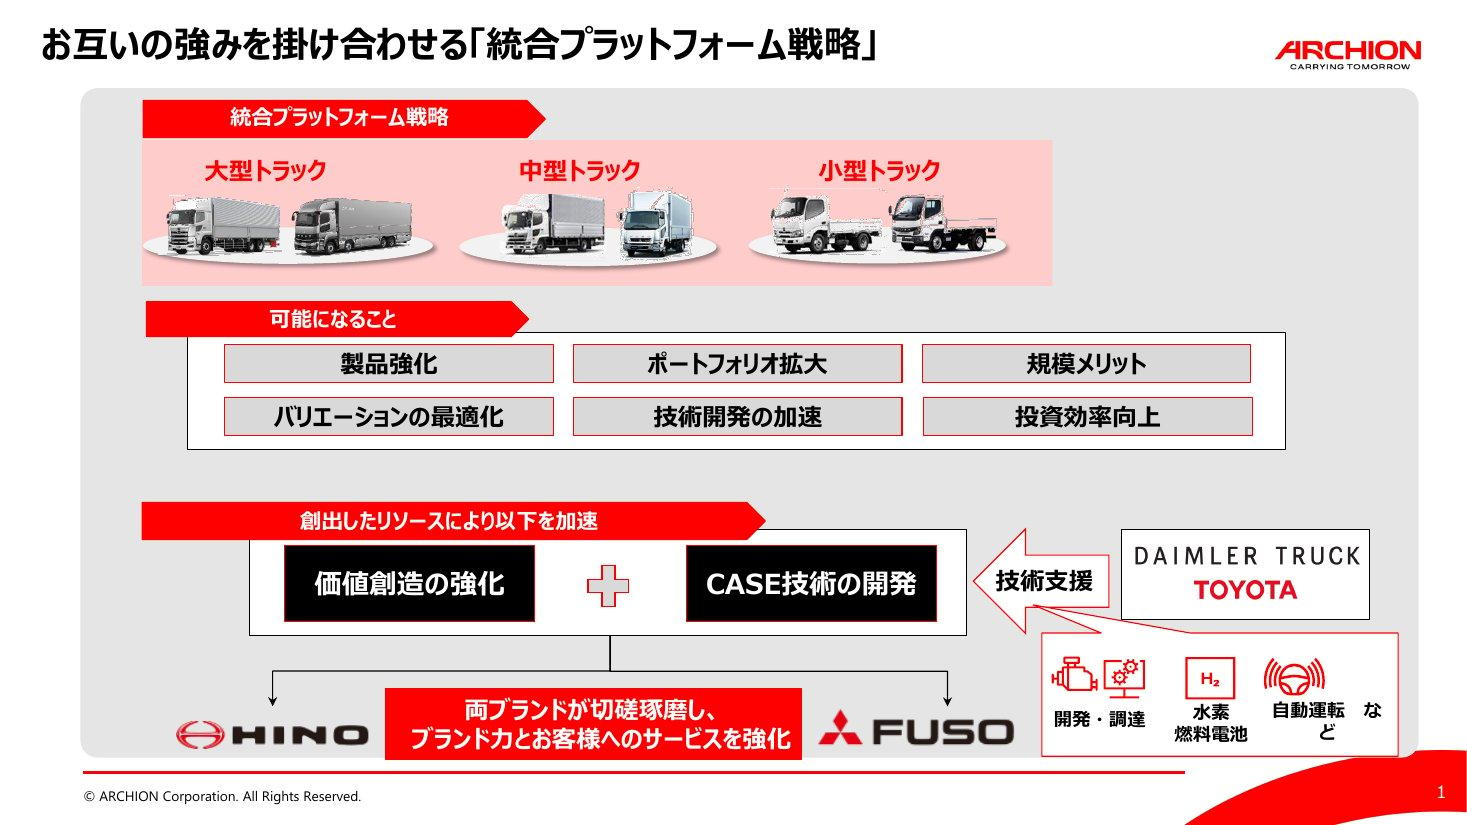
CASE(コネクテッド・自動運転・シェアリング・電動化)の領域では、日野が参加していた、商用車の電動化や物流効率化に取り組むCJPT(Commercial Japan Partnership Technologies)に、2026年6月からARCHIONとして参画しています(2026年6月15日 プレスリリース)。自動運転では、日野と三菱ふそうが国土交通省の「自動運転トラック実装支援事業」に採択された事業に、高速道路でのレベル4自動運転トラックの大型車メーカーとして協力しています(2026年7月1日 プレスリリース)。
【投資テーマ解説】自動運転|レベル4は全国11か所、2030年度に1万台目標——用途別の現在地と関連15社の立ち位置と事業規模
自動運転のレベル4は2026年6月時点で全国11か所で実装。政府は2030年度に自動運転サービス車両1万台を目標に掲げます。レベル0〜5と制度、自家用車・バス・トラック・タクシーの現在地、半導体や地図など関連15社の立ち位置と事業規模を解説します。
業績推移と財務分析 — 負ののれんを除いた業績
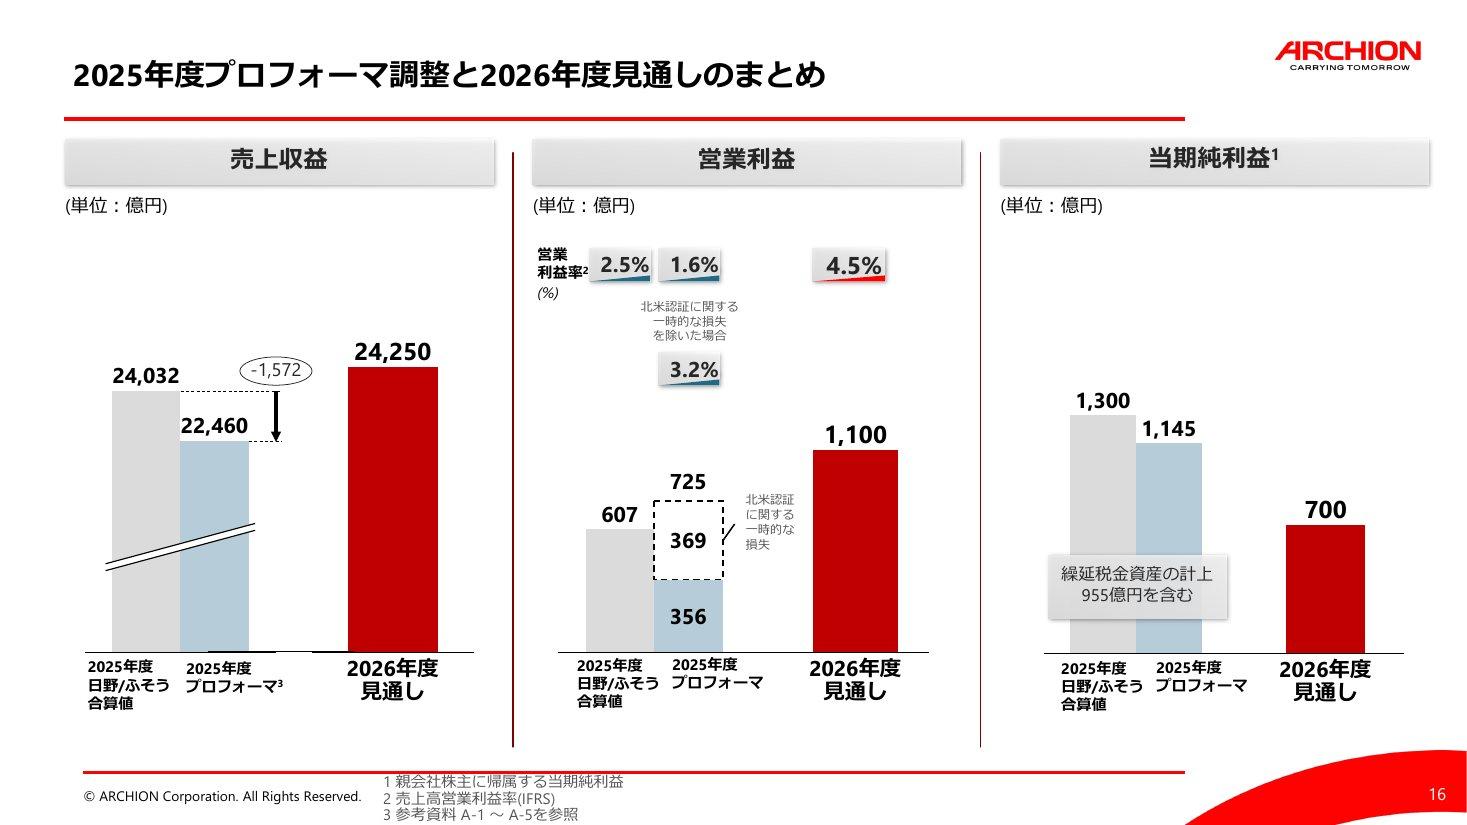
通期業績 — 統合ベースでは営業利益725億円から1,100億円へ
ARCHIONは2026年4月に始まった会社なので、通期の実績はまだありません。会社は比較の土台として、両社が2025年度(2026年3月期)の期首から統合していたと仮定した「プロフォーマ」を開示しています。プロフォーマの売上収益は2兆2,460億円、日野の北米認証関連の一時的な損失369億円を除いた調整後営業利益は725億円(営業利益率3.2%)です(2026年5月14日 決算説明会資料 p.16・28)。
今期(2027年3月期)の会社予想は、負ののれんを除いて売上収益2兆4,250億円(+8%)・営業利益1,100億円(+52%)・営業利益率4.5%で、8月の第1四半期決算でも事業面の見通しは変えていません(1Q決算説明会資料 p.19)。
ただし、この1,100億円も統合の影響がすべて抜けた数字ではありません。会社の増減分析では、プロフォーマ比の増益375億円の中に「プロジェクト効果」+120億円と、経営統合費用等を含む「その他」−30億円が入っています(2026年5月14日 決算説明会資料 p.18)。会社は第1四半期の同じ項目(+24億円)を「経営統合に関連する一時的な利益」と説明していますが、通期の120億円のうちどれだけが一時的か、統合費用の総額はいくらかは開示していません。統合由来の一時的な損益を正味で除いた営業利益は、会社開示からは計算できないということです。統合前の両社を単純に足した数字と並べると、次のようになります。
通期業績推移(売上収益・営業利益(調整後)・営業利益率・売上高成長率)
2026年3月期の単純合算(1,167億円)とプロフォーマ(725億円)の差は、会計基準・決算期・事業範囲の違いです。会社開示の数字でつなぐと次のとおりです。
日野を日本基準からIFRSへ(北米認証の損失を除く):821億円 → 695億円(−126億円。会社の内訳は「その他」73億円・償却費の調整49億円など)
三菱ふそうの期間を1〜12月から4〜3月へ:347億円 → 281億円(−66億円)
両社のIFRS合算(北米認証の損失を除く):約976億円(会社開示の合算607億円+369億円)
統合時に切り離した事業:羽村工場のトヨタへの移管 約−160億円、日野の国内販売会社の移管 約−90億円 → 調整後営業利益725億円
出典:2026年5月14日 決算説明会資料 p.15・30・32よりKabuGraph作成(端数の関係で合計は一致しない)
2027年3月期 第1四半期 — 負ののれんを除く営業利益は32%増の290億円
第1四半期(4〜6月の3か月)は、国内の出荷再開とインドネシアで連結売上台数が14%増え、売上収益5,979億円(+14%)、負ののれん発生益計上前の営業利益290億円(+32%)、営業利益率4.9%でした。前年同期は会社開示の結合財務情報(両社が期首から連結されていたと仮定した未監査の参考値)との比較です。会社は販売台数の回復、補給部品&サービスの伸び、価格対応を増益の理由に挙げています。統合関連では、経営統合に関連する一時的な利益(プロジェクト効果)+24億円と、ARCHION立ち上げの一時的なコスト−24億円が相殺し、290億円への影響はゼロだったと説明しています(1Q決算短信 p.2、1Q決算説明会資料 p.15、1Q決算説明会資料(スクリプト付き) p.15)。
項目 | 前年同期 | 当期 |
|---|---|---|
売上収益 | 5,231億円 | 5,979億円 |
負ののれん計上前の営業利益 | 220億円 | 290億円 |
営業利益率 | 4.2% | 4.9% |
純利益(負ののれん除く) | 182億円 | 182億円 |
純利益(負ののれん込み) | 182億円 | 2,515億円 |
負ののれんを除く営業利益の通期予想に対する進捗率は26%(290億円÷1,100億円、KabuGraph算出)です。会社が開示した負ののれんを除く純利益(親会社の所有者に帰属)は182億円で、前年同期と同じ水準でした(1Q決算説明会資料 p.17〜18)。会社は、前年同期のプロフォーマには法人所得税費用の減少など一時的なプラスが含まれていると説明しています(1Q決算説明会資料(スクリプト付き) p.17)。短信上の基本的1株当たり利益91.22円には負ののれんが丸ごと入っています。
統合前の日野 — 認証不正で2022〜2025年3月期に3度の巨額赤字
統合前の日野は、営業利益(日本基準)が直近10年で最高だった2019年3月期の867億円から減り、2024年3月期は営業赤字でした。純利益は、認証関連の特別損失で2022年3月期から2025年3月期の4期のうち3期が大幅な赤字です。2025年3月期の純損失2,178億円は、米当局との和解などによる北米認証関連損失2,584億円が主因です。
日野自動車(旧7205)の業績推移(売上高・営業利益・純利益・営業利益率・売上高成長率)
2022年3月期:国内認証関連損失400億円・北米認証関連損失273億円を特別損失に計上し、法人税等調整額347億円(費用)も重なる
2023年3月期:国内認証関連損失908億円・減損損失146億円
2025年3月期:北米認証関連損失2,584億円・豪州の集団訴訟の和解金87億円
2026年3月期:北米認証関連損失369億円を追加計上したが、投資有価証券売却益316億円(主に和泰汽車の持分の売却)と法人税等調整額(益)464億円などで純利益844億円の黒字に
出典:日野自動車 有価証券報告書(2022年3月期・2024年3月期・2025年3月期)連結損益計算書、日野自動車 2026年3月期 決算短信 添付資料 p.2・連結損益計算書、ARCHION 2026年5月14日 決算説明会資料 p.4・7
財務と配当 — 親会社所有者帰属持分比率41%、配当は年8円で性向40%をめざす
2026年6月末の総資産は2兆2,814億円、親会社所有者帰属持分は9,434億円で、親会社所有者帰属持分比率は41.3%です。社債・借入金は3,085億円に対し現金は3,332億円でした(1Q決算短信 p.1・3〜4)。9月には三井住友銀行をアレンジャーとする2,500億円のコミットメントライン契約を結び、日野と三菱ふそうが別々に借りていた短期資金を持株会社に集めました(コミットメントライン契約のお知らせ)。トヨタからA種種類株式に転換できる新株予約権付社債で最大2,000億円、ダイムラートラックから普通社債で最大200億円を調達できる枠もあります(資金調達枠のお知らせ)。また、資本政策の柔軟性を確保するため、統合で増えた資本準備金のうち1,000億円をその他資本剰余金に振り替える手続きを進めています(6月26日の定時株主総会に付議し、効力発生日は9月14日の予定と開示。純資産の額は変わらない。資本準備金の額の減少に関するお知らせ)。
今期の配当予想:年8円(中間4円・期末4円)。負ののれんを除いた純利益に対する配当性向は約30%(会社)
中期の方針:配当性向40%をめざす。負ののれん発生益は分配可能額に含まれないため、配当には回らない
出典:2027年3月期通期業績予想及び配当予想に関するお知らせ、2026年5月14日 決算説明会資料 p.20、負ののれん発生益の計上に関するお知らせ
配当性向とは|計算式と目安50%、100%超の危険シグナル
配当性向の計算式(1株配当÷EPS)と目安を解説。50%以下が健全な理由、100%超が示す危険シグナル、業種別の傾向、配当利回りとの組み合わせ方がわかります。
中期経営計画 — 2032年度に営業利益率10%以上
2026年5月15日に公表した中期経営計画は、プロフォーマの営業利益率3.2%を、2029年度に7%、2032年度に10%以上へ引き上げる目標です。2032年度までに約1,100億円の統合シナジーを生むとしています。
項目 | 2025年度 | 2029年度目標 | 2032年度目標 |
|---|---|---|---|
売上 | 2兆2,460億円 | 2兆6,000億円 | 2兆8,000億円 |
営業利益率 | 3.2% | 7% | 10%以上 |
連結売上台数 | 21万8,000台 | 26万台 | 28万台 |
ROE | - | 10%以上 | 15% |
株価指標(2026年10月8日終値)— 予想PERは負ののれん込みで2.7倍、除くと11.6倍
2026年10月8日の終値は295円です。上場後の月末終値は4月303円、5月351円、6月289円、7月267円と推移しました。7月の売出価格260円は、算定基準日(7月22日)の終値304円から14.47%割り引いた価格で、10月8日の株価はこれを上回っています(東証株価、売出価格等の決定に関するお知らせ)。負ののれんを含む会社予想EPS110.01円で割った予想PERは2.7倍ですが、これは一度きりの会計上の利益で膨らんだ数字です。負ののれん発生益の計上前に会社が出していた予想EPS25.39円で割ると11.6倍になります。
指標 | 値 |
|---|---|
株価 | 295円 |
時価総額 | 7,614億円 |
予想PER(負ののれん込み) | 2.7倍 |
予想PER(負ののれん除く) | 11.6倍 |
PBR(報告どおりの持分) | 0.86倍 |
PBR(負ののれん分を除く) | 1.15倍 |
予想配当利回り | 2.7% |
PBRは、報告どおりの持分で0.86倍、負ののれん発生益の分を除くと1.15倍で、どちらを使うかで1倍の上下が入れ替わります。統合では日野の純資産を時価(6,282億円)で受け入れ、取得対価3,950億円との差2,332億円が負ののれん発生益として利益になり、そのまま持分を増やしました。持分から除いた1.15倍は、日野を取得対価の額で受け入れたとみなした場合に近い数字です。ROEも分子と分母の基準をそろえると、負ののれんを除く今期予想の純利益700億円÷除いた持分7,101億円で約9.9%、報告どおりの持分9,434億円で割ると約7.4%です(いずれも6月末の持分で計算したKabuGraph算出の参考値)。2029年度目標の10%以上と比べるときは、どちらの持分で見ているかに注意が要ります。
PERが当てにならない7つの場面|三菱倉庫10倍→本業36倍・日本郵船1.5倍の実例と補い方
PERが当てにならないのは、分母の利益がふだんの稼ぐ力とずれる時です。売却益で実績PERが10.0倍、会社予想では22.9倍になる三菱倉庫、利益の山でPER1.5倍だった日本郵船など実例で、PERが外れる7つの場面と補い方を解説します。
競合との比較
国内のトラック市場では、いすゞ自動車(7202)がARCHIONの最大の競合です。いすゞはUDトラックスを傘下に持ち、小型「エルフ」から大型「ギガ」までをそろえています。会社の社内データでは、2025年度の国内トラック(3.5トン超)の総需要約14万8,000台のうちARCHIONの販売は約6万2,000台でシェア42%、大中型・小型ともに42%前後でした(2026年5月14日 決算説明会資料 p.10)。第1四半期は出荷再開でシェアが51%に上がっています(1Q決算説明会資料 p.11)。
項目 | ARCHION | いすゞ自動車 |
|---|---|---|
2026/3の売上 | 2兆2,460億円 | 3兆4,791億円 |
1Q営業利益率 | 4.9% | 9.0% |
今期予想の営業利益率 | 4.5% | 7.0% |
時価総額 | 7,614億円 | 1兆4,553億円 |
予想配当利回り | 2.7% | 4.4% |
規模:売上はいすゞが約1.5倍。いすゞはタイ・世界でピックアップトラック(D-MAX)も売っており、販売台数の数え方も違う
利益率:負ののれんを除いた今期予想の営業利益率はARCHIONが4.5%、いすゞが7.0%。ARCHIONは統合シナジーで2029年度に7%をめざしており、いすゞの水準に追いつけるかが焦点
国内のシェア:いすゞはUDと合わせて国内の普通トラック(大型+中型)の58.1%を持つ(2026年3月期、いすゞ集計)。ARCHIONの大中型は約42%(2025年度、社内データ)で、集計元が違うため単純には足し引きできないが、大中型は両グループでほぼ分け合う構図
株主の後ろ盾:ARCHIONはダイムラートラックとトヨタ、いすゞはトヨタと資本提携(相互出資)しており、トヨタは両方と組んでいる
出典:上の表の資料、いすゞ自動車 2026年3月期 決算説明資料 p.9。いすゞの詳しい事業は下の記事で解説しています。
いすゞ自動車(7202)の企業分析|UDトラックスと国内普通トラックの58%を握る商用車大手、中東・関税の逆風から今期は営業益28%増を計画
いすゞ自動車(7202)はエルフ・ギガとタイ生産のD-MAXを世界で売る商用車大手。2026年3月期は営業益2,037億円と減益、今期は2,600億円を計画。UDとの合併検討、ARCHIONとの競合、予想配当利回り4.65%など株価指標を解説。
世界の商用車大手と比べると、ARCHIONの利益率の低さが目立ちます。ダイムラートラックの2025年の販売台数は42万2,510台、産業事業の売上高は459億ユーロ、調整後の売上高利益率は7.8%でした(Daimler Truck 2025年通期決算の発表)。ボルボ・グループの2025年の売上高は4,792億スウェーデンクローナ、調整後営業利益率は10.7%(建設機械なども含む)です(Volvo Group 2025年第4四半期・通期決算)。ARCHIONが2032年度に掲げる10%以上は、この水準に並ぶ目標です。
いすゞ自動車
商用車主体の自動車メーカー。中・大型トラック、バスの製造・販売が中核事業。電動化技術開発、海外展開を推進。商用車市場で高いシェアを維持。
投資家が注目すべきポイント
強み
国内トラックの約4割を握る2ブランド:日野と三菱ふそうを合わせた国内シェアは42%(2025年度、3.5トン超、社内データ)。両ブランドの販売・整備網と約50万台のコネクテッド車両を持つ
東南アジアの地盤:インドネシアを中心に東南アジアで約6万4,000台を売り、政府向けの大型受注もある
統合シナジーの余地:2032年度までに約1,100億円のシナジーを見込む。中型トラックの相互供給は始まっており、電気小型トラックも2026年度内に始める予定
ダイムラートラックとトヨタの技術・資金の支え:水素・燃料電池や自動運転で両社の技術を使え、最大2,200億円の資金調達枠もある
財務の立て直しが済んだ:トヨタへの第三者割当で日野の借入金を返済し、6月末の親会社所有者帰属持分比率は41.3%
リスク
利益率がまだ低い:負ののれんを除く今期予想の営業利益率は4.5%で、いすゞの7.0%やダイムラートラックの7.8%を下回る
負ののれんで指標が歪む:今期予想の営業利益3,432億円のうち約7割は負ののれん発生益2,332億円(暫定)で、予想PER2.7倍はこれを含む。取得原価の配分が終わると金額が変わりうる
認証問題の残り:米国の刑事制裁金の未払い分や他の国での訴訟の可能性があり、統合契約の特別補償は2041年3月まで続く
中東と為替:今期は中東向けが約6割減る前提で、出荷再開の時期は不透明。為替は1ドル155円・1豪ドル113円の前提
統合の実行:組織・企業文化の統合や、インドネシアでの競争法審査(有価証券報告書の提出時点で係属中)が計画どおり進まない可能性
出典:本文中の各資料、有価証券報告書(2026年3月期) 事業等のリスク、2026年5月14日 決算説明会資料 p.21
まとめ
ARCHIONは、日野と三菱ふそうを1つにした国内トラックの約4割を握る商用車大手です。今期の利益は負ののれん発生益2,332億円で大きく膨らんでおり、負ののれんを除いた会社予想は営業利益1,100億円・営業利益率4.5%、純利益700億円です。この1,100億円にも統合に関連する一時的な利益(プロジェクト効果、対プロフォーマ+120億円)と統合費用が入っており、正味の額は開示されていません。負ののれんを除いた予想PERは約11.6倍、PBRは報告どおりの持分で0.86倍・負ののれん分を除くと1.15倍、配当利回りは2.7%です(2026年10月8日終値)。
投資判断のポイントは、統合シナジーで営業利益率を2029年度に7%、2032年度に10%以上へ上げられるかです。第1四半期は負ののれんを除く営業利益が32%増と計画どおりに滑り出しましたが、中東の落ち込み、日野の認証問題の残り、統合の実行には注意が要ります。四半期ごとに、負ののれんを除いた営業利益と利益率の推移を確かめましょう。
ARCHION
日野自動車と三菱ふそうトラック・バスを傘下に持つ商用車持株会社。2026年4月の経営統合により発足し、トラック・バスの製造販売・修理を中核事業とする。両社の開発・生産・販売機能を統合し、グローバルな商用車メーカーとしての競争力強化を目指す。
※本記事は情報提供を目的としたもので、特定の銘柄の売買を推奨するものではありません。業績は2027年3月期第1四半期決算(2026年8月12日公表)時点、株価指標は2026年10月8日終値時点のものです。投資判断はご自身の責任で行ってください。