PBRの目安|33業種の中央値は0.54〜2.25倍、1倍割れの正しい読み方
PBR(株価純資産倍率)の一般的な目安は1倍です。ただし、業種によってPBRの水準は大きく異なり、情報・通信業の中央値は2.25倍なのに対し、パルプ・紙は0.54倍と4倍以上の開きがあります(2026年9月11日時点、KabuGraph算出)。「PBR 1倍割れだから割安」と判断するのは危険で、業種特性やROEとセットで見ることが欠かせません。
この記事では、東証33業種のPBRデータ、1倍割れが割安とは限らない理由、PBR=ROE×PERの関係式まで、PBRを実際の投資判断に使うための基準を解説します。
この記事の内容(目次)
PBRの目安は「1倍」——ただし万能ではない
PBRは株価を1株あたり純資産(BPS)で割った値です。
PBR 1倍は「株価=解散価値」を意味します。企業が保有する全資産を売却し、負債をすべて返済した後に株主に残る金額と、現在の株価が等しい状態です。1倍を下回れば帳簿上の純資産より安く買えることになるため、理論上は割安と判断できます。
PBR(株価純資産倍率)とは|1倍割れ問題と東証改革の核心
PBR(Price Book-value Ratio)の計算式・目安・1倍割れ問題を解説。東証が改善を要請した背景と、PERやROEとの関係から投資判断に活かす方法がわかります。
しかし、PBR 1倍はあくまで「全業種・全市場を均した目安」に過ぎません。2026年8月末の市場別PBRを見ると、単純平均でプライム1.6倍・スタンダード0.9倍・グロース2.9倍、時価総額で重み付けした加重平均では1.8倍・1.2倍・3.8倍です(日本取引所グループ「規模別・業種別PER・PBR(連結)」)。市場区分だけでも水準が3倍以上異なるのに、一律に「1倍」で割安・割高を語ることには限界があります。
市場区分 | 会社数 | PBR(単純平均) | PBR(加重平均) |
|---|---|---|---|
プライム | 1,538社 | 1.6倍 | 1.8倍 |
スタンダード | 1,540社 | 0.9倍 | 1.2倍 |
グロース | 593社 | 2.9倍 | 3.8倍 |
個別銘柄と比べる物差しには、次の節で示す業種別の中央値を使ってください。JPXの単純平均は各社のPBRを平均した値ではなく「株価の合計÷1株当たり純資産の合計」で、1株の値段が高い銘柄ほど強く効きます(加重平均は時価総額の大きい銘柄ほど強く効きます)。どちらも市場全体の水準をつかむための目安です。
業種別PBR一覧——33業種で水準はこれだけ違う
PBRの適正水準は業種ごとに大きく異なります。同じPBR 0.8倍でも、輸送用機器(中央値0.68倍)では業種内で上位半分、情報・通信業(同2.25倍)では極めて低評価という判断になります。投資判断では「業種内での相対比較」が基本です。
以下は東証上場3,711社(プライム・スタンダード・グロース)のPBR中央値を33業種別に並べたものです。2026年9月11日の終値と直近通期の決算短信から算出しています。
東証33業種別PBR中央値
PBRが低くなりやすい業種の特徴
有形資産が多い業種ほどPBRは低くなる傾向があります。パルプ・紙(0.54倍)、金属製品(0.64倍)、輸送用機器(0.68倍)、鉄鋼(0.73倍)など、工場・設備・在庫といった有形固定資産が帳簿に計上される業種は、純資産が大きくなる一方で収益性が低いため、PBRは構造的に低くなります。この4業種のROE中央値はいずれも4〜5%台で、全体の中央値7.8%を下回ります。
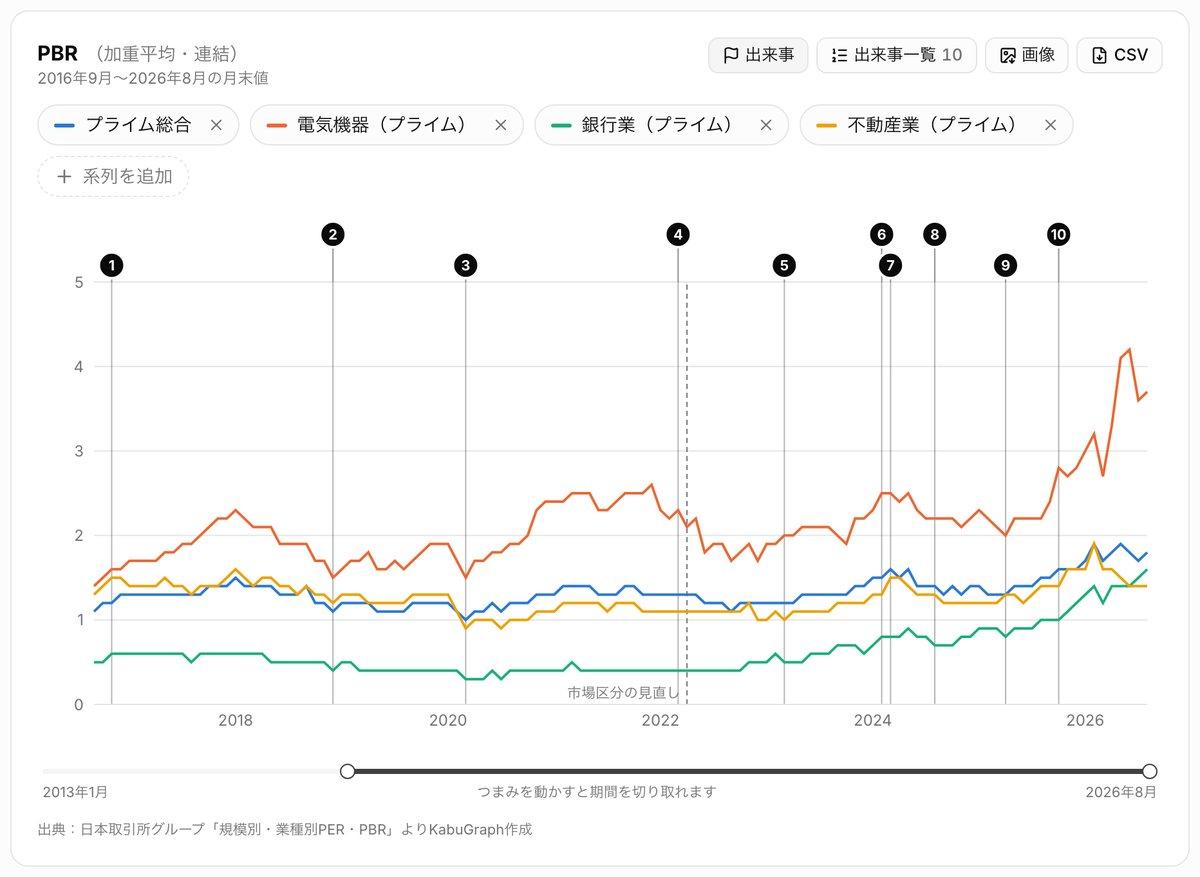
銀行業はかつてPBR 0.5倍以下が当たり前でしたが、2026年には中央値1.03倍まで回復しました。JPXの業種別PBR(プライム、単純平均)は2023年3月に0.3倍、2024年12月でも0.4倍でしたが、金利上昇(10年国債利回りは2026年9月に約3%)を背景に再評価が進み、2026年8月末には1.1倍まで上昇しています(日本取引所グループ「規模別・業種別PER・PBR(連結)」)。「銀行はPBR 1倍割れが当たり前」という前提は、すでに成り立たなくなっています。
PBRが高くなりやすい業種の特徴
無形資産(人材・ブランド・特許・ソフトウェア)が事業の中心である業種はPBRが高いのが一般的です。情報・通信業(2.25倍)やサービス業(1.71倍)は、帳簿に計上されない無形の価値が株価に反映されるため、純資産に対して高い評価がつきます。
医薬品(1.96倍)は、赤字の創薬ベンチャーが多くROE中央値がマイナスであるにもかかわらず高PBRです。研究開発パイプラインという「帳簿に載らない価値」が株価を押し上げているためです。
33業種のPBRの最新値と推移は、業種別PER・PBRのページでグラフにして比べられます(毎月更新)。
PBR 1倍割れ=割安とは限らない3つの理由
PBR 1倍割れを「割安」と短絡的に考えると、バリュートラップ(割安のまま放置される銘柄)に陥るリスクがあります。1倍割れが続くことには理由があり、以下の3点を確認する必要があります。
理由1:ROEが資本コストを下回っている
ROE(自己資本利益率)が株主の期待リターン(資本コスト)を下回る企業は、稼いだ利益が株主を満足させられない状態です。この場合、市場は「その純資産を持っていても十分に稼げない」と判断し、解散価値以下の評価しかつけません。
稼ぐ力の目安としてよく使われるのが「ROE 8%」です。経済産業省の伊藤レポート(2014年8月)は、機関投資家が日本株に期待するリターン(株主資本コスト)の平均が国内6.3%・海外7.2%だったことを踏まえ、それを上回る「ROE 8%」を最低ラインとして提言しました。東証の要請(2023年3月)も、ROE 8%未満・PBR 1倍割れの企業が多いという現状を出発点にしています。
ROEが8%を大きく下回る企業がPBR 1倍を割り込むのは「割安」ではなく「稼ぐ力が足りない」という市場の合理的な評価です。
理由2:帳簿上の純資産に含み損がある
PBRの分母であるBPS(1株あたり純資産)は帳簿価額に基づいています。帳簿価額と実際の資産価値にはギャップがあることがあります。たとえば、取得原価で計上された不動産が値下がりしている場合、帳簿上の純資産は実態よりも大きくなっており、真のPBRは表面上の数字より高いことになります。
逆に、都心の不動産を持つ企業は帳簿に含み益が隠れており、真のPBRは表面上の数字より低い(=割安)場合もあります。
理由3:構造的に低収益な事業モデル
市場規模が縮小している業界や、構造的に利益率が低いビジネスモデルでは、いくら純資産があっても将来のキャッシュフローが期待できないため、PBRは低いまま放置されます。典型例がかつての銀行業です。低金利で利ざやが取れず、人口減少で貸出先も減るという見方から、JPXの業種別PBRは2020年3月0.3倍(当時の東証一部)、2023年3月0.3倍、2024年12月0.4倍(プライム、いずれも単純平均)と、長らく0.2〜0.5倍の低い水準にとどまっていました。
ただし金利上昇で前提が変わり、2026年9月時点の銀行業の中央値は1.03倍です。「構造的」に見えた低評価も、環境が変われば解消されることを示す例でもあります。
PBR=ROE×PERの関係式で読み解く
PBRを深く理解するには、PER(株価収益率)とROE(自己資本利益率)との関係式が役立ちます。
PBR=株価÷BPS、PER=株価÷EPS、ROE=EPS÷BPSなので、(EPS÷BPS)×(株価÷EPS)=株価÷BPS=PBRが導かれます。ROEを期末の自己資本(EPS÷BPS)で計算し、PERと同じ期のEPSを使えばぴったり成り立ちますが、会社が開示するROE(期首と期末の自己資本の平均で計算)や予想PERを掛け合わせると少しずれます。
関係式から読み取れること
PBRは「稼ぐ力(ROE)」と「将来への期待(PER)」の掛け算です。ROEとPERの組み合わせで、PBRの中身は4つのパターンに分けられます。PBRが低い銘柄で見分けたいのは、次の表の上2行(稼ぐ力はあるのに評価が低いのか、稼ぐ力そのものが低いのか)です。
パターン | ROE | PER | 判断 |
|---|---|---|---|
高ROE × 低PER | 高い | 低い | 割安の可能性(お宝銘柄候補) |
低ROE × 低PER | 低い | 低い | バリュートラップの可能性 |
低ROE × 高PER | 低い | 高い | 利益の回復・成長を先取りした評価(期待外れに注意) |
高ROE × 高PER | 高い | 高い | 成長株の適正評価(高PBRは妥当) |
投資家が注目すべきは「高ROE×低PER」の組み合わせです。稼ぐ力は強いのに市場の評価(PER)が低い——つまり、収益力が株価に十分反映されていない状態です。この関係式は、PBRの数字だけを見て判断することの危険性を示しています。
PER(株価収益率)とは|計算式・15倍の目安と東証プライム業種別データで読む割安判断
PER(Price Earnings Ratio・株価収益率)の計算式・15倍の目安・業種別の水準差を解説。JPXの東証プライムPER・PBR推移データと業種別比較チャートで、割安・割高の判断方法がわかります。
ROE(自己資本利益率)とは|8%基準の根拠とデュポン3分解の読み方
ROE(自己資本利益率)の計算式・8%の目安(伊藤レポート)・デュポン分析による3要素分解を解説。ROAとの違い、レバレッジによる嵩上げの見抜き方がわかります。
東証のPBR改善要請と企業の対応
2023年3月31日、東京証券取引所はプライム市場・スタンダード市場の全上場企業に対し、「資本コストや株価を意識した経営の実現に向けた対応」を要請しました(JPX「資本コストや株価を意識した経営の実現に向けた対応」)。
要請の背景と中身
要請の直接的な契機は、プライム市場の約半数、スタンダード市場の約6割の上場会社がROE 8%未満・PBR 1倍割れだったことです(東証「資本コストや株価を意識した経営の実現に向けた対応について」2023年3月31日)。東証の集計では、2022年7月時点のPBR 1倍割れはプライムで50%(922社)、スタンダードで64%(934社)に上ります。欧米の主要市場と比べ、日本企業の資本効率の低さは際立っていました。
ただし、東証は「PBR 1倍を超えればよい」という単純な数値目標を掲げたわけではありません。要請の正式名称に「PBR」の文字はなく、「資本コストを把握し、株主との対話を通じて企業価値を向上させる」ことが本質です。
2026年4月28日には要請がアップデートされ、「経営資源の配分」が中心に据えられました。まず成長投資を検討し、手元資金の適正な水準を踏まえたうえで、余った資金を株主還元に回すという「検討の優先順位」を投資家に示すことが期待されています(東証「『資本コストや株価を意識した経営』に関する要請のアップデート」2026年4月28日)。
同じ資料には、一定の配当性向ありきで配当を決めるような還元策は「一過性の対応に見えてしまう」という機関投資家の声も載っています。PBR 1倍割れ企業を見るときは、還元策の大きさだけでなく、成長投資と資本の使い方の筋道が示されているかも確かめましょう。
企業の対応状況と効果
要請から3年半が経過し、企業の対応は着実に進んでいます。東証は2024年1月から、要請に基づき開示した企業の一覧表と開示状況の集計を毎月公表しています(東証「『資本コストや株価を意識した経営の実現に向けた対応』に関する開示状況」)。
時点 | プライム | スタンダード |
|---|---|---|
2023年12月末(一覧表の公表開始時) | 49%(815社) | 19%(300社) |
2024年12月末 | 90%(1,482社) | 48%(769社) |
2026年8月末 | 94%(1,462社) | 57%(887社) |
うち開示内容をアップデート済(2026年8月末) | 82%(1,273社) | 34%(529社) |
PBRやROEの分布も改善しています。PBR 1倍割れ企業の割合は、プライムで50%から27%へ、スタンダードで64%から49%へ下がりました(東証「『資本コストや株価を意識した経営』に関する4年目の取組み」2026年4月7日)。
指標 | 2022年7月 | 2026年3月 |
|---|---|---|
PBR 1倍割れ(プライム) | 50%(922社) | 27%(424社) |
PBR 1倍割れ(スタンダード) | 64%(934社) | 49%(766社) |
ROE 8%未満(プライム) | 47%(857社) | 43%(684社) |
ROE 8%未満(スタンダード) | 63%(912社) | 60%(936社) |
開示した企業ほど株価の上昇率が高かったという試算も東証が示しています。2023年3月末の株価を100として開示ステータス別(2024年9月末時点)に等ウエイトで推移を試算すると、プライムでは開示済企業が+27.9%、検討中が+14.0%、未開示が+14.0%でした。スタンダードでも開示済+21.1%に対し未開示は+9.9%です(東証「参考:要請後の株価推移」2024年11月21日)。
ただし開示の有無は後から分けた比較で、開示したから株価が上がったとまでは言えません。投資では、開示の有無よりも、書かれた改善策が実行されてROEが上がっているかを確かめることが大切です。
PBRの目安を投資判断に活かすステップ
ここまでの内容をまとめると、PBRを投資判断に活かすには以下のステップが有効です。
業種の中央値と比較する — 全業種平均ではなく、同業の水準と比べてPBRが高いか低いかを判断する
ROEをセットで確認する — PBR = ROE × PER。ROEが8%以上あるのにPBRが低い(PERが低い)銘柄は、市場が見落としている割安株の可能性がある
東証の対応状況を確認する — PBR 1倍割れ企業が具体的な改善策を開示し、実行してROEが上がっているかをチェックする。東証の試算では開示済企業の株価上昇率が未開示企業を上回ったが、開示の有無を後から分けた比較である点に注意
純資産の質を確認する — 帳簿上の純資産には含み損・含み益がある。不動産の含み益が大きい企業は実質PBRがさらに低い可能性がある
PBRの推移を見る — 過去のPBR推移と照らし合わせ、歴史的に見て割安なのか、構造的に低い水準に固定されているのかを判断する
PBRは単独で使う指標ではなく、ROEやPERと組み合わせて初めて投資判断に使えるツールです。「PBR 1倍割れ=割安」という定型的な判断を卒業し、業種特性と収益力を踏まえた分析を心がけてください。