カシオ計算機(6952)の企業分析|G-SHOCKとCASIO WATCHで稼ぐ時計の会社
カシオ計算機(6952)は、売上高の3分の2、報告セグメントの利益の約9割を時計で稼ぐ会社です。耐衝撃ウオッチ「G-SHOCK」と、手頃な価格帯の「CASIO WATCH」を2本の柱にし、関数電卓などの教育関連(EdTech)と電子楽器(サウンド)を持ちます。売上高の8割は海外です(有価証券報告書(2026年3月期))。
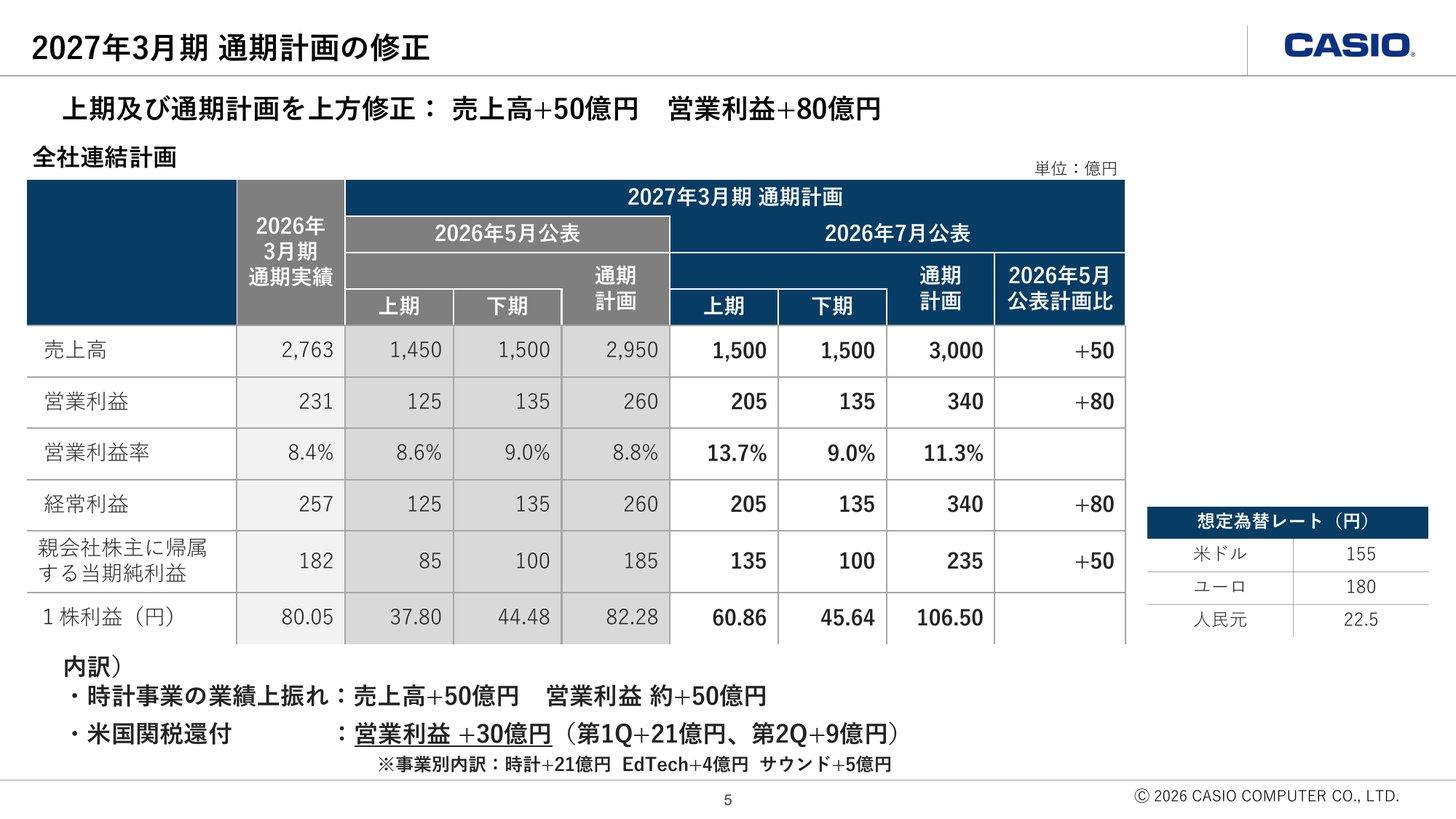
2026年3月期は売上高2,762.7億円(前期比+5.5%)、営業利益230.7億円(同+62.1%)でした(2026年3月期 決算短信)。2027年3月期は第1四半期(2026年4〜6月の3か月)の営業利益が128.1億円と前年同期の3.4倍になり、会社は通期予想を売上高3,000億円・営業利益340億円に引き上げました。ただしこの上方修正には米国関税の還付30億円が含まれます(2027年3月期 第1四半期決算説明資料 p.5)。
配当は2019年3月期から8期続けて年45円で、今期の配当予想は「未定」です。2026年5月に公表した中期経営計画(2027年3月期〜2029年3月期)ではDOE(株主資本配当率)5%水準・総還元性向100%水準を掲げ、5〜7月に100億円の自社株買いを実施しました(2026年3月期 決算説明資料 p.18〜19)。株価は2,217円(2026年10月8日終値)で、実績PER 27.7倍・予想PER 20.8倍・PBR 2.08倍・配当利回り2.03%(実績配当ベース)です。この記事では、事業の中身、業績の流れと今期の修正の質、株主還元、セイコー・シチズンとの比較、投資家が見るべき点を整理します。
会社概要 — 電卓から始まり、売上の8割を海外で稼ぐ
カシオ計算機は1946年に樫尾製作所として創業し、1957年に小型純電気式計算機「14-A」を商品化してカシオ計算機を設立しました。電卓から腕時計、電子楽器、電子辞書へと広げ、今の柱は時計です(有価証券報告書(2026年3月期) 沿革)。
証券コード・市場:6952(東証プライム)
設立:1957年6月(創業は1946年4月の樫尾製作所)
本社:東京都渋谷区本町
代表者:代表取締役社長CEO 高野晋(2025年6月就任。前職は取締役常務執行役員CFO)、取締役会長 樫尾和宏(代表取締役の異動及び役員人事に関するお知らせ)
従業員:連結8,259名(2026年3月末、臨時従業員を除く)
決算期:3月
海外売上高比率:81.1%(2026年3月期、顧客の所在地ベース。日本523.0億円、北米404.6億円、欧州602.7億円、アジア759.9億円、その他472.5億円)
出典:有価証券報告書(2026年3月期) 企業の概況・従業員の状況・セグメント情報(地域ごとの情報)よりKabuGraph作成
沿革 — 電卓、腕時計、楽器、そしてG-SHOCK
1957年6月:小型純電気式計算機「14-A」を商品化し、カシオ計算機を設立
1970年9月:東京証券取引所第二部に上場(1972年8月に第一部へ)
1972年8月:パーソナル電卓「カシオミニ」を発売
1974年11月:電子腕時計を発売(初の腕時計「カシオトロン」)
1980年1月:電子楽器「カシオトーン」を発売
1981年:カシオ初の電子辞書「TR-2000」を発売
1983年4月:耐衝撃腕時計G-SHOCK「DW-5000C」を発売
2022年4月:東証プライム市場へ移行
2024年:グローバルで人員を最適化し、2024年9月時点で早期退職・自然退職者が約610名(構造改革に伴う特別損失の計上に関するお知らせ)。10月にサーバーへの不正アクセス(ランサムウェア)を受ける
2025年6月:人事・中小企業向けシステムの事業(カシオヒューマンシステムズ)を、ジャフコ グループのファンドが出資するCSホールディングスへ譲渡(会社分割及び株式譲渡に関するお知らせ)。カシオはCSホールディングスの株式を取得し、2026年3月期から持分法適用の関連会社にしている(有価証券報告書 持分法の適用に関する事項)
2026年5月:2027年3月期〜2029年3月期の中期経営計画を公表
出典:有価証券報告書(2026年3月期) 沿革・カシオ計算機「製品のあゆみ」・各適時開示よりKabuGraph作成
大株主 — 信託銀行が上位、創業家の信託口が約3%
2026年3月末の大株主は、日本マスタートラスト信託銀行(15.83%)、日本カストディ銀行(13.05%)、SMBC信託銀行(6.48%)、日本生命保険(5.78%)の順です。SMBC信託銀行の持ち分には「樫尾創業家信託口」の667.2万株(自己株式を除く発行済株式の約3.0%、KabuGraph算出)と、三井住友銀行が退職給付信託に拠出した789.4万株が含まれます(有価証券報告書(2026年3月期) 大株主の状況)。
投資会社の3D Investment Partners(シンガポール)は、2026年3月26日時点で5.03%を保有し、保有目的に「純投資及び状況に応じて経営陣への助言、重要提案行為を行うこと」を挙げました(大量保有報告書(2026年4月2日提出))。その後8月上旬に売却し、8月5日時点の保有割合は3.99%に下がっています(変更報告書(2026年8月13日提出))。
売上の3分の2が時計、利益はさらに時計に偏る
報告セグメントは「時計」「コンシューマ」「その他」の3つです。2026年3月期の外部顧客への売上高では、時計が67.0%を占めます。
セグメント別売上構成比(2026年3月期)
利益で見ると偏りはさらに大きく、セグメント利益は時計271.3億円、コンシューマ34.2億円、その他−12.6億円でした。時計とコンシューマの合計に占める時計の割合は約89%です(KabuGraph算出)。ここから本社・基礎研究の全社費用62.1億円を差し引いたものが営業利益230.7億円です(2026年3月期 決算短信 セグメント情報)。
事業を理解する — 時計・EdTech・サウンド・新規事業
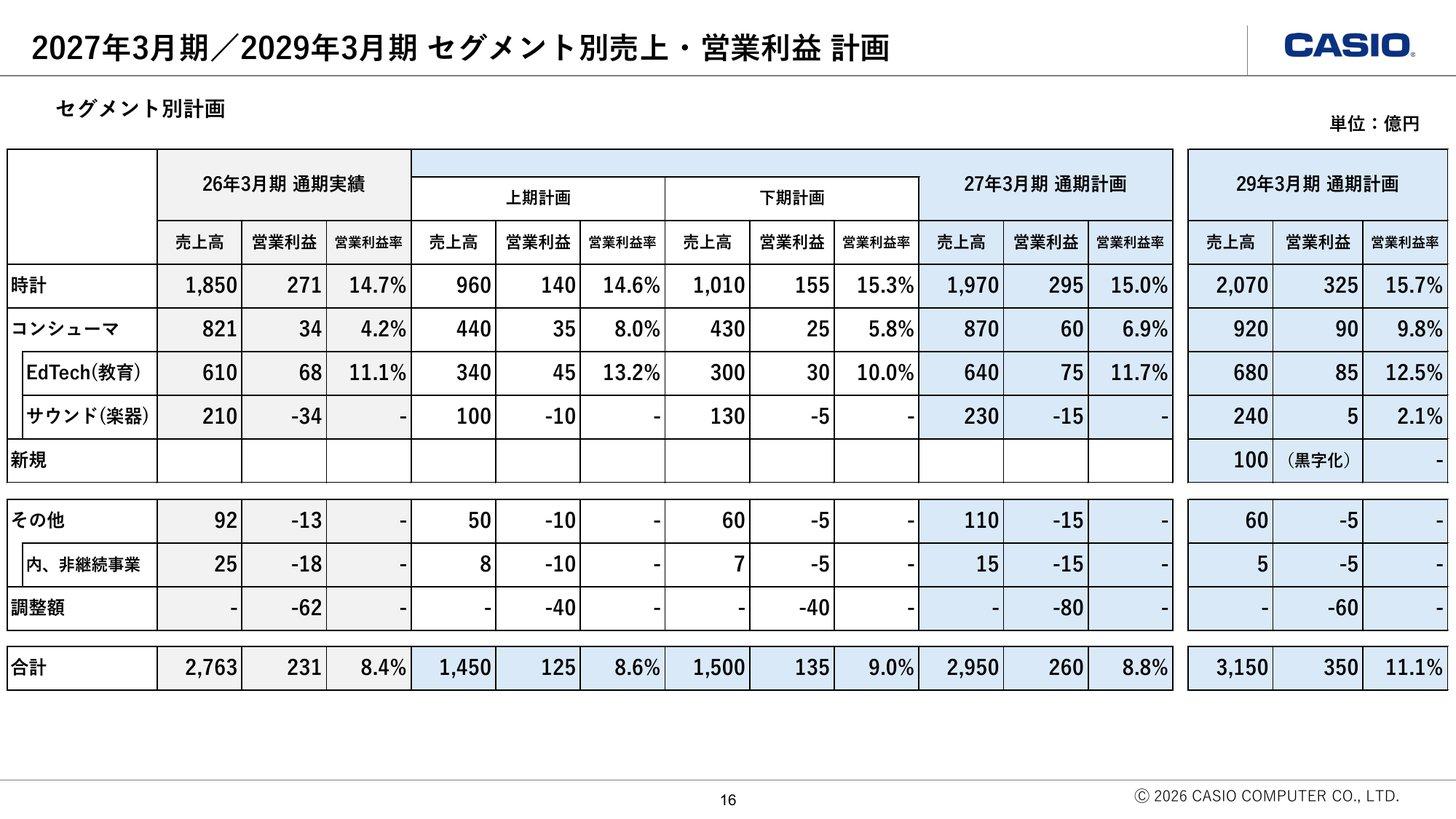
決算説明資料では、コンシューマをEdTech(教育:関数電卓・一般電卓・電子辞書・学習アプリ)とサウンド(電子楽器)に分けて開示しています。2026年3月期はEdTechが売上高610億円・営業利益68億円、サウンドが売上高210億円・営業損失34億円でした(2026年3月期 決算説明資料 p.10。会社の管理区分の概数)。
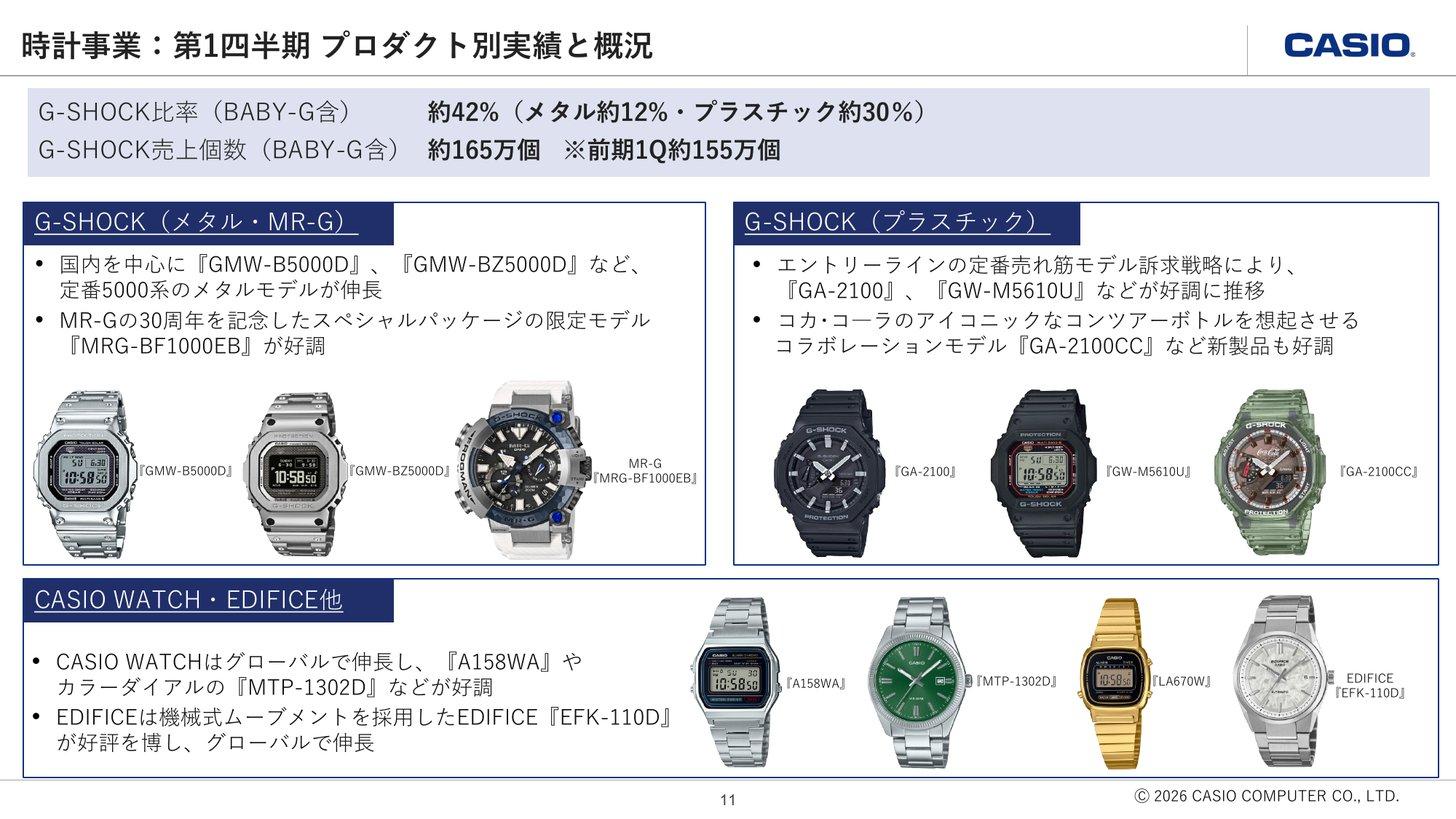
時計 — G-SHOCKとCASIO WATCHの「2軸」
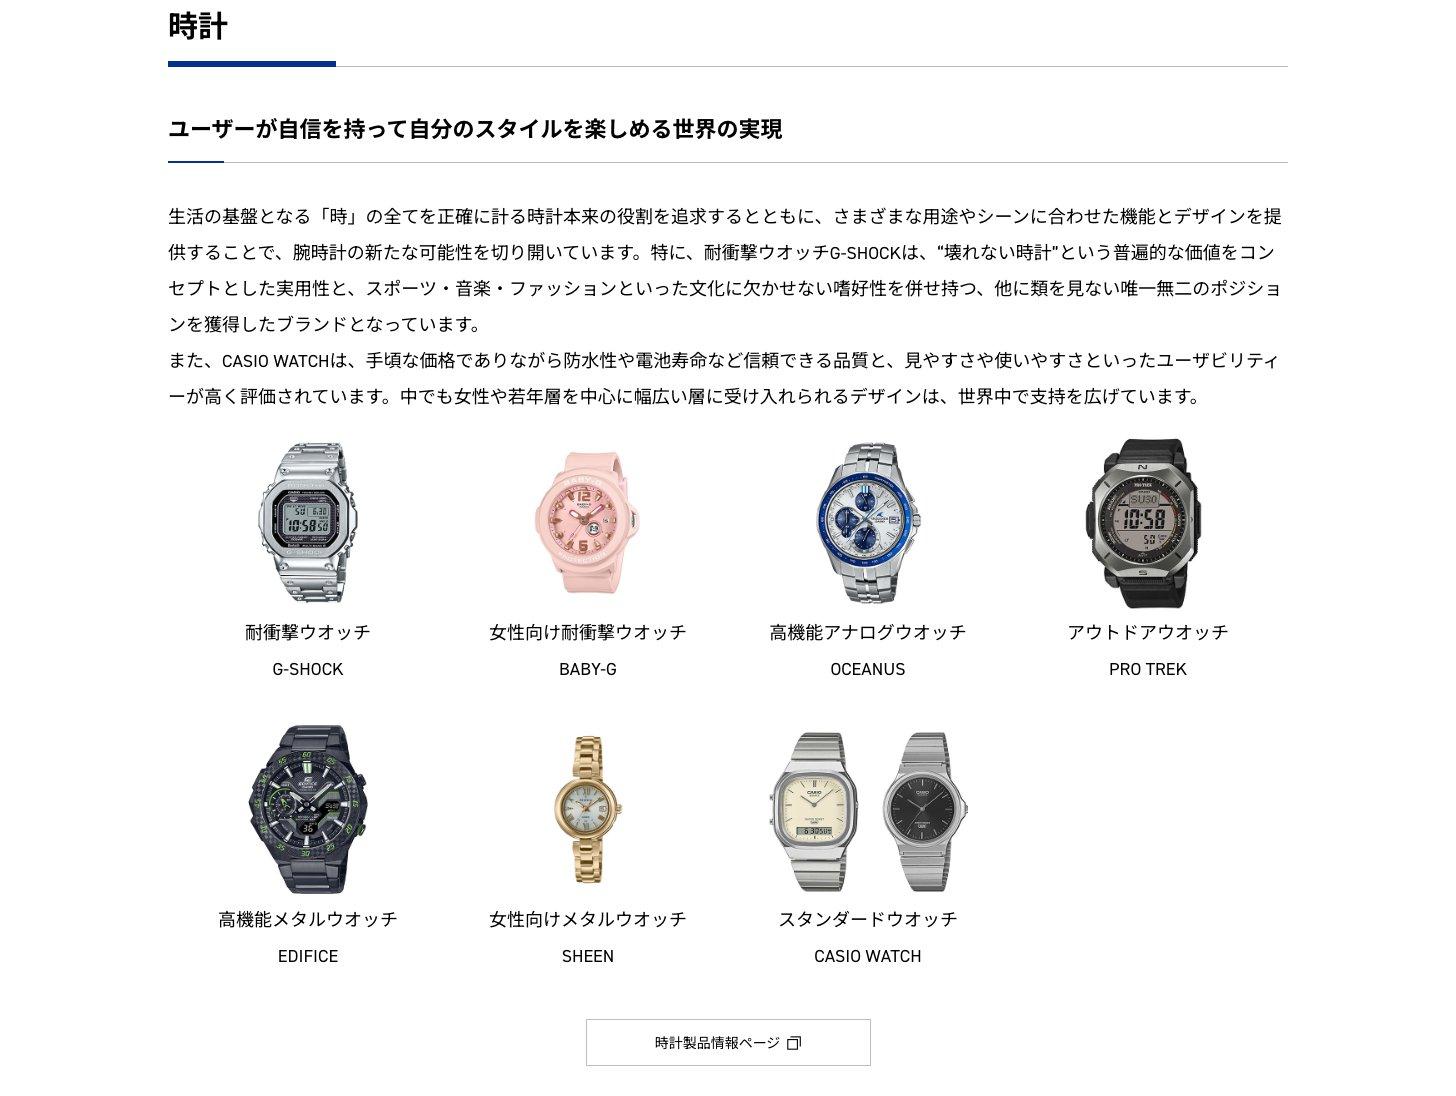
2026年3月期の時計セグメントは売上高1,849.7億円(前期比+11.3%)、セグメント利益271.3億円(利益率14.7%)でした(2026年3月期 決算短信)。会社は増収の理由を、北米・インド・ASEANを始めグローバルで「CASIO WATCH」が好調を維持し、「G-SHOCK」も定番モデルの再訴求で角型の5000・5600シリーズや八角形の2100シリーズが堅調だったため、と説明しています(同 p.2)。
G-SHOCK:1983年に発売した耐衝撃ウオッチ。BABY-Gを含め、2027年3月期第1四半期の時計売上高の約42%(メタル約12%・プラスチック約30%)を占め、2027年3月期第1四半期の売上個数は約165万個(前年同期 約155万個)(2027年3月期 第1四半期決算説明資料 p.11)。会社はG-SHOCKを「利益率改善」の軸と位置づけ、販促を定番のアイコニックモデルに集中させている(同 p.9)
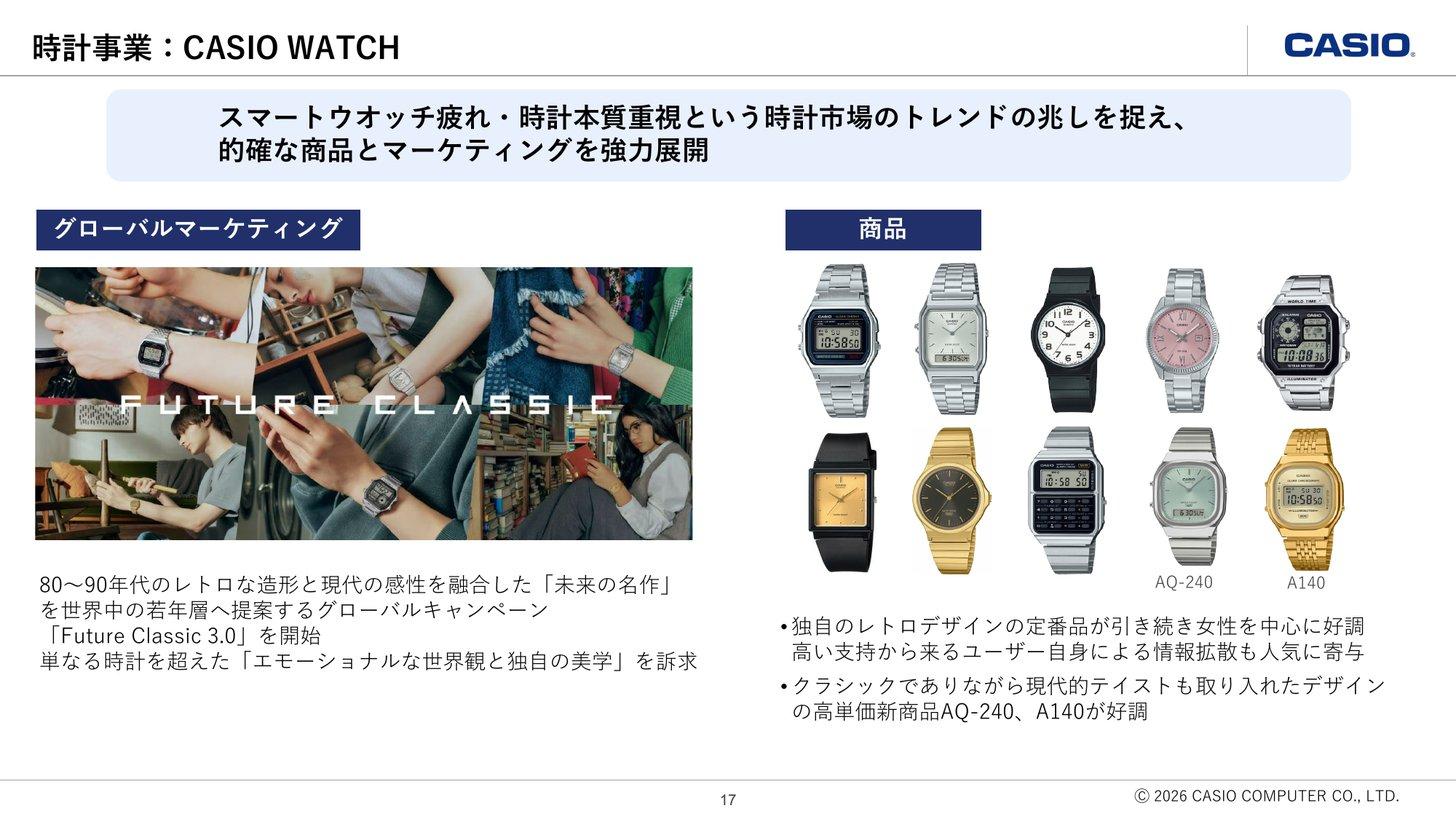
CASIO WATCH:手頃な価格帯の定番ウオッチ。会社は「ボリュームの追求」の軸とし、売上が増えても販促費があまり増えないため増収が利益改善に直結すると説明する。新興国の未開拓地域、女性・若年層の獲得、高単価品の拡充と価格の適正化を進めている(同 p.9)
プレミアム・その他:G-SHOCKの最上位「MR-G」、メタルアナログの「OCEANUS」、機械式モデルを伸ばす「EDIFICE」、アウトドアの「PRO TREK」、女性向けの「BABY-G」「SHEEN」など(同 p.16・カシオの事業内容)
地域:2027年3月期第1四半期の時計売上高は、国内16%・北米17%・欧州18%・中国7%・その他42%(うちインド・ASEAN 16%)(同 p.8)
EdTech(教育)— 関数電卓が稼ぎ、電子辞書は縮小
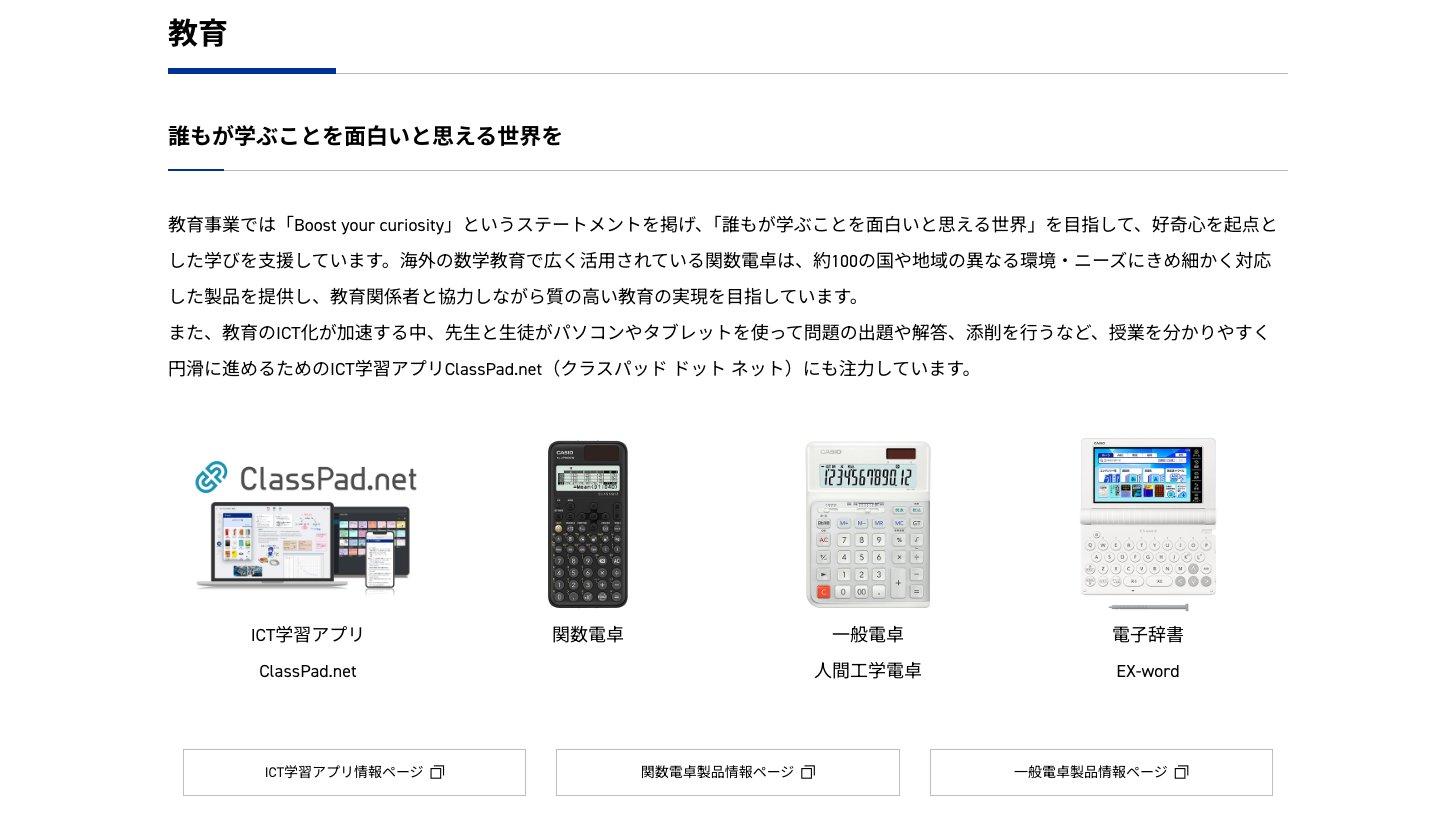
EdTechは2026年3月期に売上高610億円・営業利益68億円(利益率11.1%)でした。売上高の約85%が関数電卓・一般電卓で、その営業利益率は16.1%。残る電子辞書などは約16億円の営業損失でした(2026年3月期 決算説明資料 p.10)。
関数電卓:海外の数学教育で使われ、約100の国・地域に向けた製品を出している(カシオの事業内容)。新興国では各国の教育省と連携した教員研修などの「GAKUHAN」活動で普及を図り、偽物・模倣品への対策を強めている(2026年3月期 決算説明資料 p.26〜27)
電子辞書(EX-word):市場の急速な縮小を受け、2025年2月に新規モデルの開発中止と生産・営業体制の大幅縮小を決めた(2025年3月期 第3四半期決算説明資料 p.14)。2027年3月期第1四半期の電子辞書の営業利益は0.1億円とほぼ収支均衡まで縮んだ(2027年3月期 第1四半期決算説明資料 p.13)
学習アプリ:ICT学習アプリ「ClassPad.net」と、子会社Libry(議決権68.9%)のサービスを、2030年の教科書デジタル化を見据えて強化している。2026年3月には出版社横断型の数学プリント作成ツール「Q.Bank」を始めた(有価証券報告書 関係会社の状況・第1四半期決算説明資料 p.18)
サウンド(電子楽器)— 赤字からの立て直し途中
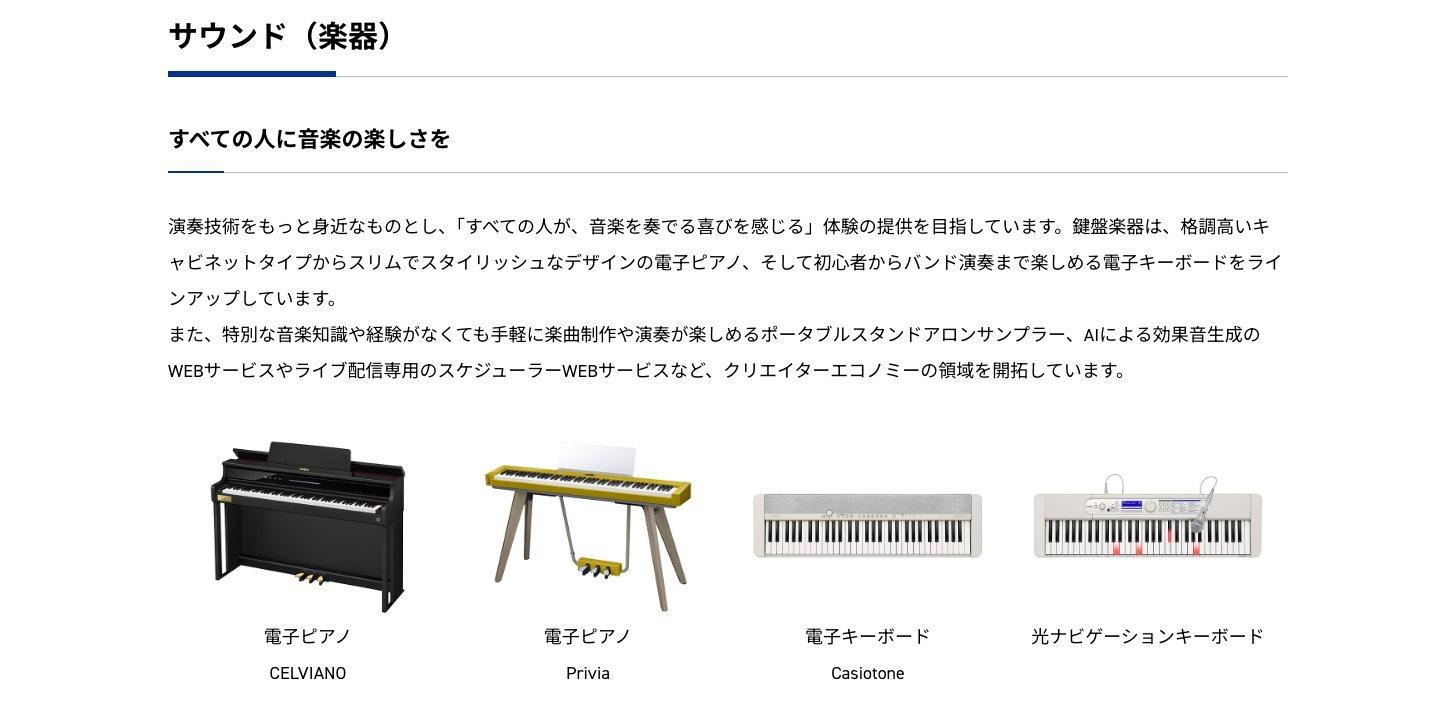
電子ピアノ(CELVIANO・Privia)と電子キーボード(Casiotone、光ナビゲーションキーボード)が中心です。2026年3月期は売上高210億円・営業損失34億円で、前期(売上高214億円・営業損失35億円)からほぼ改善していません(2026年3月期 決算説明資料 p.10・2025年3月期 決算説明資料 p.10)。
構造改革:2025年2月にラインアップの半減、人員体制の大幅な見直し、不採算地域からの販売撤退を打ち出した(2025年3月期 第3四半期決算説明資料 p.14)。今の中計でもオンライン販売へのシフトや一部地域の直接貿易化で経費を削るとしている(第1四半期決算説明資料 p.19)
計画:2027年3月期は営業損失15億円に縮め(7月の上方修正後も据え置き。関税還付5億円を含む)、2029年3月期に営業利益5億円の黒字化を目指す(2026年3月期 決算説明資料 p.16・第1四半期決算説明資料 p.6)
新しい演奏体験:初心者でも曲づくりができるサンプラー「SXC-1」を2026年5月に発売した(第1四半期決算説明資料 p.20)
なお、英国子会社が2013〜2018年の楽器販売で再販売価格維持をしたとして起こされていた集団訴訟は、2026年7月13日に原告の取り下げで終結しました。会社は今期業績への影響を軽微としています(損害賠償請求訴訟の終結に関するお知らせ)。
新規事業とその他 — AIペット「Moflin」と、撤退中の事業
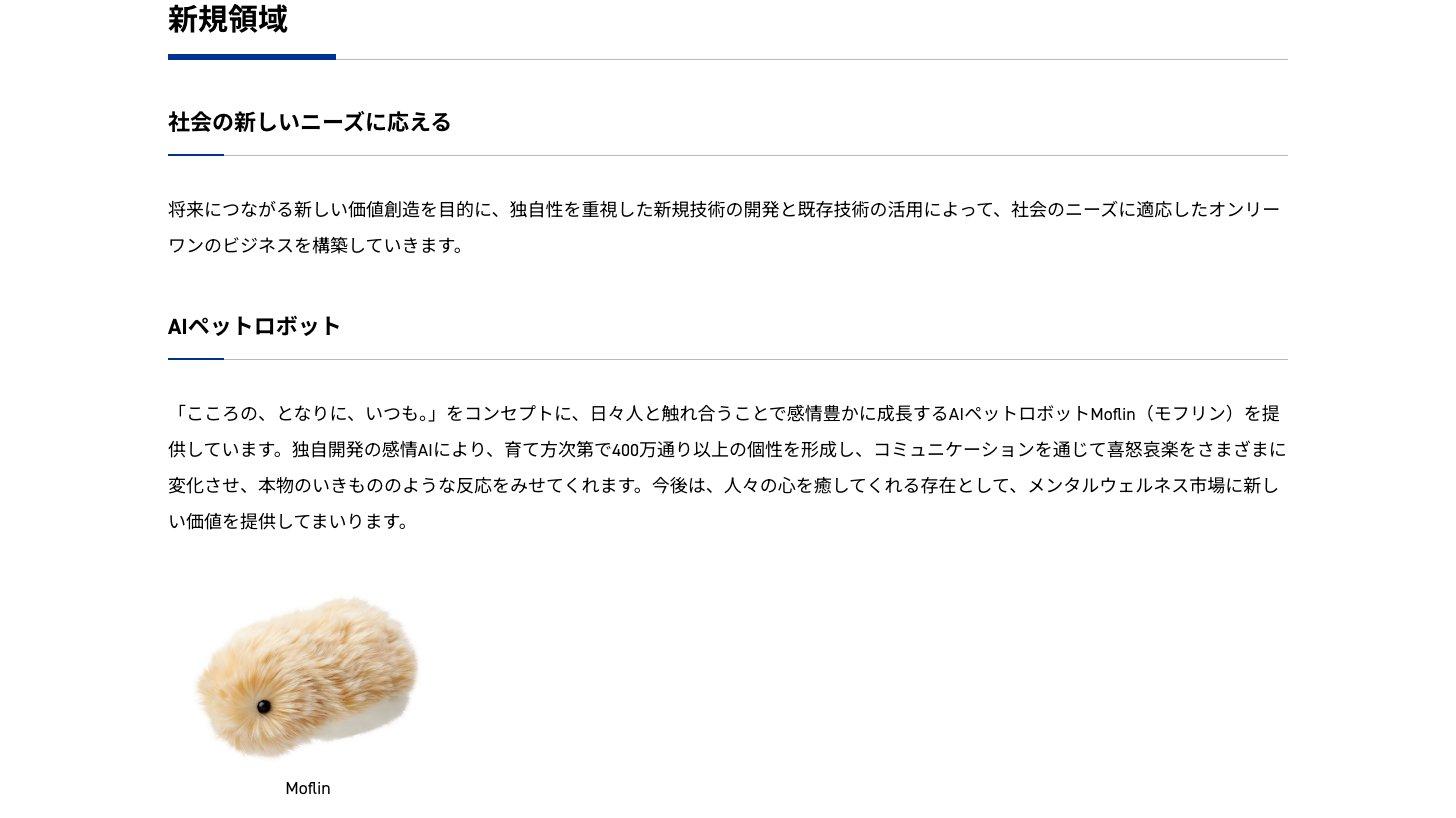
Moflin(モフリン):感情AIで育て方により個性が変わるAIペットロボット(カシオの事業内容)。米国・英国に続き2026年6月に中国でも発売した。2026年5月にはオープンイヤー型のヒアリングアシストイヤホン「earU」も発売している(第1四半期決算説明資料 p.20)
新規事業の目標:今はMoflinなどの売上は「その他」に入っているが、会社は2029年3月期に新規事業として独立させ、売上高100億円規模・黒字化を目指すとしている(2026年3月期 決算説明会 主な質疑応答・決算説明資料 p.16)
その他セグメント:成形部品・金型と、終息に向かう非継続事業(ハンディターミナル・電子レジスター)。2026年3月期は売上高92億円・営業損失13億円で、うち非継続事業が売上高25億円・営業損失18億円だった(2026年3月期 決算説明資料 p.6)。店舗向けネットレジの事業は2026年12月にスマレジへ承継する予定で、2029年中の事業終了の方針は変えていない(当社連結子会社の吸収分割に関するお知らせ)
セグメント別の推移 — 時計は今期、利益率18%台の計画
時計の利益率は2022年3月期の18.3%から2025年3月期の12.2%まで下がった後、2026年3月期に14.7%へ戻りました。2027年3月期の会社計画は売上高2,020億円・営業利益365億円(利益率18.1%)で、関税還付の時計分21億円を含みます。コンシューマは2024年3月期に利益率2.3%まで落ち、2027年3月期は8.0%を計画しています(関税還付のEdTech・サウンド分9億円を含み、除くと約7.0%。KabuGraph算出)。
セグメント別の売上高と利益率(時計・コンシューマ)
業績推移と財務分析
通期業績 — 10年前の水準に届かない売上、今期は利益率11%台を計画
売上高は2017年3月期の3,212.1億円から、コロナ禍の2021年3月期に2,274.4億円まで減りました。その後は2,500億〜2,700億円台で伸び悩み、営業利益率は2024年3月期・2025年3月期に5%台まで下がっています。2026年3月期に8.4%まで戻し、2027年3月期の会社予想は11.3%と、過去10期の実績のどの年も上回る水準です。
通期業績推移(売上高・営業利益・純利益・営業利益率・売上高成長率)
2021年3月期:コロナ禍で売上高が前期比19.0%減り、営業利益は153.7億円に半減した
2025年3月期:2024年10月の不正アクセス(ランサムウェア)で一部のシステムが止まり、会社は売上高 約130億円・営業利益 約40億円の減少を見込んで通期予想を下げた(業績予想の修正に関するお知らせ(2024年11月27日))。純利益は80.6億円に落ちた。営業外で前期の為替差益22.4億円が為替差損14.1億円に転じて経常利益が179.2億円から141.3億円に減り、特別損益(純額)も構造改革の費用で前期の−3.4億円から−24.4億円に悪化した(2025年3月期 決算短信 連結損益計算書)
2026年3月期:会社は時計の2軸戦略が奏功したことを増収の理由に挙げる(2026年3月期 決算短信 p.2)。販管費は990.9億円と前期並みに抑え、売上総利益が87.6億円増えた分がほぼそのまま営業利益の増加になった。1月に上方修正した予想(売上高2,740億円・営業利益220億円・純利益170億円)も上回った(2026年3月期 第3四半期決算短信)
2027年3月期 第1四半期 — 営業利益3.4倍、うち21億円は関税の還付
第1四半期(2026年4〜6月の3か月)は売上高745.1億円(前年同期比+19.8%)、営業利益128.1億円(同+243.5%)で、営業利益・経常利益・純利益とも第1四半期として過去最高でした(2027年3月期 第1四半期決算短信・決算説明資料 p.3)。
項目 | 1Q実績 | 通期予想 | 進捗率 |
|---|---|---|---|
売上高 | 745.1億円 | 3,000億円 | 24.8% |
営業利益 | 128.1億円 | 340億円 | 37.7% |
経常利益 | 134.2億円 | 340億円 | 39.5% |
純利益 | 93.8億円 | 235億円 | 39.9% |
時計:売上高510億円(前年同期比+29.0%)、営業利益118億円。利益率23.1%で、関税の還付を除いても20.7%(決算説明資料 p.4・8)
EdTech:新学期を迎える地域で関数電卓の受注が前倒しになり、売上高175億円、利益率22.0%(還付を除き19.9%)(同 p.13)
サウンド:売上高38億円で横ばい、営業損失5億円(還付を除くと10億円の損失)(同 p.13)
会社は同じ日に上期と通期の予想を引き上げました。通期の営業利益の上方修正80億円の内訳は、時計の上振れ 約50億円と、米国関税の還付30億円(第1四半期21億円・第2四半期9億円)です。下期の計画(営業利益135億円)は据え置き、上期の結果を見て見直すとしています(連結業績予想の修正に関するお知らせ・第1四半期決算説明会 主な質疑応答)。
財務 — ネットキャッシュ約1,000億円、自己資本比率67%
現預金と有価証券は1,300億〜1,500億円、有利子負債は420億〜500億円で、手元資金から借入を引いたネットキャッシュは2022年3月末以降800億〜1,100億円で推移しています。2026年3月末は1,083億円、6月末は968億円でした(会社開示)。
財務の推移(現預金・有価証券・有利子負債・自己資本比率)
中期経営計画では、手元流動資金を1,000億円水準まで使い、自己資本比率を60〜65%(3年平均)に下げる目標です。3年間で戦略投資(M&A・ブランド投資など)300億円、羽村技術センターの建て替えなど次世代環境投資200億円、株主還元600億円+αに振り向けるとしています(2026年3月期 決算説明資料 p.18〜19)。
株主還元 — 配当45円が続き、今期は「未定」
1株配当は2019年3月期から8期続けて年45円です(2018年3月期は創立60周年の記念配当10円を含む50円)。利益が落ちた年も配当を据え置いたため、配当性向は2025年3月期に127.8%まで上がりました。自社株買いも重ね、総還元性向は2024年3月期164.1%、2025年3月期183.3%でした。
1株配当・配当性向・総還元性向の推移
配当予想を出さない:期初の決算短信で翌期の配当予想を「未定」とするのが通例で、2019年3月期以降の各期はいずれも期初に未定だった。2027年3月期も第1四半期の時点で未定のまま(2027年3月期 第1四半期決算短信)
新しい還元方針:中計の3年間で配当性向60%・DOE5%水準を基準とした「業績連動且つ安定配当を優先」し、そのうえで自社株買いを検討する(第1四半期決算説明会 主な質疑応答)。目標は総還元性向100%水準(2026年3月期 決算説明資料 p.19)
自社株買い:2026年1〜3月に上限50億円の枠で取得し、4月30日に325.9万株を消却した(2026年3月期 決算短信 重要な後発事象)。5月15日〜7月27日には558.37万株・約100億円を取得し、8月31日に消却した(自己株式取得に係る事項の決定(1月29日)・取得終了並びに消却株式数に関するお知らせ(7月28日))
DOE(株主資本配当率)とは|配当性向との違いと3%目安の読み方
DOE(Dividend on Equity・株主資本配当率)の計算式・目安3%・配当性向との違いを解説。DOE=配当性向×ROEの分解式の意味と、東証改革で採用企業が急増している背景がわかります。
株価指標(2026年10月8日終値)
株価:2,217円
時価総額:5,074億円(2026年8月31日の消却後の発行済株式総数228,878,114株×株価。自己株式を含む)
PER:実績27.7倍(2026年3月期EPS 80.05円)/予想20.8倍(会社予想EPS 106.50円)
PBR:2.08倍(2026年6月末の1株当たり自己資本1,064円で算出。5〜7月の自社株買いがあるため3月末ではなく6月末を使用。3月末のBPS 1,045.90円では2.12倍)
配当利回り:2.03%(2026年3月期の実績45円。今期の配当予想は未定)
ROE:8.0%(2026年3月期、会社開示)
出典:東証株価・カシオ計算機 2026年3月期 決算短信・2027年3月期 第1四半期決算短信よりKabuGraph算出(2026年10月8日終値)
東証の業種別PER・PBRは実績ベース(各社の確定した決算の利益・純資産)なので、同じ実績ベースで比べます。実績PER 27.7倍は、東証プライム全体の加重平均20.6倍を約3割上回り、電気機器の単純平均29.1倍とはほぼ同じ水準です(電気機器の加重平均は44.8倍)。PBR 2.08倍も、プライム全体の1.8倍を上回り、電気機器の単純平均2.4倍(加重平均3.7倍)は下回ります(いずれも2026年9月末、東証「規模別・業種別PER・PBR」、KabuGraphの業種別PER・PBR)。加重平均は時価総額の大きい銘柄の影響を強く受けるため、単純平均とあわせて見るのが無難です。予想PER 20.8倍は会社予想の利益を使った値なので、これらの実績ベースの平均とは比べられません。
PER(株価収益率)とは|計算式・15倍の目安と東証プライム業種別データで読む割安判断
PER(Price Earnings Ratio・株価収益率)の計算式・15倍の目安・業種別の水準差を解説。JPXの東証プライムPER・PBR推移データと業種別比較チャートで、割安・割高の判断方法がわかります。
競合との比較
会社は有価証券報告書で、関連業界では「数多くの企業が国内外の市場シェアをめぐり激しい競争を続けて」いると書いています(有価証券報告書(2026年3月期) 事業等のリスク)。競合は事業ごとに違い、時計ではセイコーグループ(8050)とシチズン時計(7762)、スマートウォッチの各社、楽器ではヤマハ(7951)、関数電卓では海外のメーカーが相手です。
会社 | 時計事業の売上高 | 時計事業の利益率 | PER(実績) |
|---|---|---|---|
カシオ計算機 | 1,849.7 | 14.7% | 27.7倍 |
セイコーグループ | 2,204 | 13.0% | 39.4倍 |
シチズン時計 | 1,970.6 | 12.7% | 18.5倍 |
セイコーグループ:EVSドメインはウオッチ・クロック・和光の各事業で構成し、ウオッチではグランドセイコーなどのブランドを持つ。2025年度(2026年3月期)は国内のインバウンド需要と米国が伸び、売上高2,204億円(前年度比+10.7%)、営業利益286億円だった(統合報告書2026 p.38〜39)
シチズン時計:時計事業のほか工作機械・デバイスの事業を持つ。2026年3月期の時計事業は外部顧客への売上高1,970.6億円、セグメント利益250.7億円(2026年3月期 決算短信)
カシオ計算機:耐衝撃ウオッチのG-SHOCK(2027年3月期第1四半期は、BABY-Gを含むG-SHOCKの売上の約7割が樹脂ケースのプラスチックモデル。KabuGraph算出)と、手頃な価格帯のCASIO WATCHが中心。3社の中で時計事業の利益率が最も高い(2026年3月期。セイコーはクロック・和光を含む)
スマートウォッチ:Apple WatchやGarminなどは、腕時計の需要を奪い合う相手になる。会社は北米で「スマートウォッチからの需要回帰」が追い風になっていると説明しており(第1四半期決算説明会 主な質疑応答)、この流れが続くかが時計の成長を左右する
電子楽器:ヤマハ(7951)の楽器事業(ピアノ・電子楽器・管弦打楽器・ギターなどの全体)は2026年3月期に売上収益3,049.2億円・事業利益212.2億円(IFRS)で、カシオのサウンド(売上高210億円・営業損失34億円)の約15倍の規模がある(ヤマハ 2026年3月期 決算短信)
関数電卓:米テキサス・インスツルメンツ(TI)などが教育向けの電卓を手がける。会社は新興国で偽物・模倣品・類似品への対策として、正規品ルートや学校への直販ルートの確立を進めている(2026年3月期 決算説明資料 p.27)
出典:各社の決算短信・統合報告書(カシオ計算機・セイコーグループ・シチズン時計・ヤマハ)よりKabuGraph作成
セイコーグループ
セイコーグループは、「Grand Seiko」「Seiko」ブランドの腕時計を中核とする持株会社。セイコーウオッチが「Grand Seiko」「Seiko Presage」等の企画・販売を、盛岡セイコー工業等が製造を担い、高級宝飾・服飾品小…
シチズン時計
クオーツ腕時計・自動巻き腕時計・ソーラー腕時計などMIYOTA ムーブメント搭載腕時計を主力に展開。アナログ・デジタル・スマートウォッチなど豊富な製品ラインアップで多くのブランドにムーブメント・部品供給。標準時計・掛け時計・懐中時計・置き時…
投資家が注目すべきポイント
強み
1. 時計の高い利益率と世界的なブランド
時計セグメントは2026年3月期に利益率14.7%で、セイコーのEVS(13.0%)やシチズンの時計(12.7%)を上回りました。G-SHOCKは発売から40年を超え、2027年3月期第1四半期だけでBABY-Gを含め約165万個を売っています。
2. 2軸戦略で客層と地域が広がっている
CASIO WATCHで女性・若年層・新興国の新しい客をつかみ、G-SHOCKは定番品への販促集中で利益率を上げる、という役割分担が数字に表れています。第1四半期は中東を除く全地域で伸びました。
3. 厚い財務と還元の強化
2026年3月末のネットキャッシュは1,083億円、自己資本比率は66.9%。中計ではDOE5%水準・総還元性向100%水準を掲げ、5〜7月に100億円の自社株買いを実施しました。
4. 関数電卓という安定した収益源
関数電卓・一般電卓は2026年3月期に営業利益率16.1%で、約100の国・地域の数学教育に根づいています。新学期の需要で四半期ごとの売上は振れます。
リスク
1. 時計への依存とブランドの流行
セグメント利益の約9割が時計です。G-SHOCKの売上個数は2026年3月期第4四半期に前年同期を下回るなど四半期ごとの振れもあり、デザインの流行やスマートウォッチとの競合で需要が変われば、会社全体の利益が大きく動きます。
2. 今期予想に含まれる一時要因と下期の不透明さ
通期の営業利益予想340億円のうち30億円は米国関税の還付で、還付という性質上、来期以降は見込みにくい利益です(KabuGraphの見方)。下期は据え置きで、会社は業績予想の修正の開示で、各国の経済政策の動向や中東地域の情勢の緊迫化を背景に「不透明な状況が続く」としています。
3. 為替
売上高の81%が海外です。ユーロが1円動くと営業利益が2億円動くと会社は開示しており、円高に振れれば利益を押し下げます。
4. 赤字・縮小事業の整理
サウンドは2026年3月期に34億円の営業損失で、黒字化は2029年3月期の計画です。電子辞書は新規開発を止め、非継続事業も残っています。
5. サイバー攻撃の影響
2024年10月のランサムウェア被害では、販売・生産が止まり、会社は売上高 約130億円・営業利益 約40億円の減少を見込みました。同様の事態が起きれば業績に直接響きます。
まとめ
カシオ計算機(6952)は、G-SHOCKとCASIO WATCHの2つの時計ブランドで利益の大半を稼ぐ会社です。
事業:売上高の67%が時計。セグメント利益の約9割を時計が占め、関数電卓のEdTechが続く。サウンドと電子辞書は立て直しと縮小の途中
業績:2026年3月期は売上高2,762.7億円・営業利益230.7億円(+62.1%)。2027年3月期は売上高3,000億円・営業利益340億円の予想で、うち30億円は米国関税の還付
還元:配当は8期続けて45円、今期は未定。中計はDOE5%水準・総還元性向100%水準で、5〜7月に100億円の自社株買い
株価:実績PER27.7倍・予想PER20.8倍・PBR2.08倍・配当利回り2.03%(2026年10月8日終値)
見るべき点:11月12日予定の中間決算で、時計の伸びが下期も続くか(下期計画の見直し)、中間配当がDOE5%・配当性向60%のどちらに沿うか
時計の利益率はすでに同業2社を上回っており、関税還付を除いても大幅な増益が見込まれています。一方で、利益が時計に集中しているぶん、ブランドの勢いが鈍ったときの振れも大きくなります。四半期ごとの時計の地域別の伸びと、G-SHOCKの売上個数を追いたい銘柄です。
カシオ計算機
時計・電子辞書・電卓・電子楽器・電子文具など多様な消費者向け製品と部品の製造販売。時計セグメント、コンシューマセグメント、その他で構成。山形カシオ、タイ・中国・香港の製造関係会社で生産、国内・海外販売会社で販売展開。
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の株価指標は2026年10月8日終値、その他の数値は2026年10月9日時点で確認できた開示に基づいています。