パラカ(4809)の企業分析|土地を買って運営する「保有駐車場」が粗利の4割強
パラカ(4809)は、「パラカ」の看板で時間貸駐車場(コインパーキング)を全国に展開する駐車場専業の会社です。土地オーナーから土地を借りて運営する「賃借駐車場」に加え、自社で土地を買って運営する「保有駐車場」を持つのが特徴です。
2026年6月末の運営数は2,701件・52,199車室。このうち保有駐車場は345件・5,912車室と1割強にすぎませんが、地代がかからないため、2025年9月期の売上総利益の44%を保有駐車場が稼ぎました(2025年9月期 決算短信 p.4、2026年9月期 第3四半期決算短信 p.4よりKabuGraph算出)。その分、貸借対照表には土地424億円と借入金270億円(2026年6月末)が載り、土地を借入で買い進める不動産会社に近い財務になっています。
2026年9月期は7月に業績予想を修正し、営業利益を34.3億円から31.13億円に下げて前期比で減益とする一方、純利益は札幌の駐車場用地の売却益(約8.7億円)で20.9億円から22.77億円に上げ、配当も70円から72円に増やしました(通期業績予想の修正及び配当予想の修正(増配)に関するお知らせ)。筆頭株主は議決権の22%を持つ伊藤忠商事で、株価はPBR0.95倍・実績PER9.6倍、売却益を除いた予想PERは約11.8倍です(2026年10月8日終値、KabuGraph算出)。
この記事では、賃借と保有を組み合わせた稼ぎ方、減益修正の中身、土地と借入の財務、パーク24・日本駐車場開発との違いを、決算短信と決算説明資料をもとに整理します。
この記事の内容(目次)
会社概要 — 土地を持つ時間貸駐車場の専業
パラカは1997年に東京都新宿区で設立された駐車場の会社です。創業者の内藤亨氏(現・代表取締役会長)は野村證券とゴールドマン・サックス証券を経て同社を設立し、2022年11月から長男の内藤宗氏が代表取締役社長を務めています(2025年9月期 有価証券報告書 p.40〜41「役員の状況」)。連結財務諸表は作成しておらず、決算は単体です。
沿革 — 2000年に保有駐車場の1号、2021年に伊藤忠と提携
1997年:パルク株式会社として設立。同年9月に東京都文京区で24時間無人の時間貸駐車場の運営を始める
2000年:千葉県八千代市で、土地を自社で所有する駐車場(保有駐車場)の運営を始める
2004年:商号をパラカ株式会社に変更し、12月に東証マザーズへ上場
2007年:駐車場の売上に応じて地代を払う「還元方式」の賃借駐車場を始める
2013年:東証一部へ市場変更
2021年:伊藤忠商事と資本業務提携(8月)
2022年:東証の市場区分の見直しでプライム市場へ移行(4月)。内藤宗氏が代表取締役社長に就任(11月)
2024年:伊藤忠商事が株式を買い増し、議決権の22.31%を持つ「その他の関係会社」になる(1月)
出典:2025年9月期 有価証券報告書 p.3「沿革」・p.40「役員の状況」、2026年9月期 第2四半期決算説明資料 p.28、(開示事項の経過)その他の関係会社の異動に関するお知らせ(2024年1月19日)よりKabuGraph作成
大株主 — 伊藤忠商事が22%、創業家の資産管理会社が続く
2026年3月末の大株主は、伊藤忠商事が22.01%で筆頭です。2位は内藤亨氏が1994年に設立した有限会社リョウコーポレーションの6.45%で、内藤宗社長も3.06%を持ちます(2026年9月期 半期報告書 p.7、有価証券報告書 p.40)。会社は、取締役(親族・資産管理会社を含む)の保有を発行済株式の約19%としています(資本コストや株価を意識した経営の実現に向けた対応(2026年5月28日)p.8)。
伊藤忠からは、2025年12月から建設・不動産部門長の岡本秀彰氏が社外取締役に入っています(取締役候補者の決定に関するお知らせ)。伊藤忠から出向していた執行役員(社長補佐・営業開発管掌)は、2026年3月末で出向を解除されました(執行役員人事異動に関するお知らせ(2026年2月20日))。このほか2026年3月末には、光通信の投資事業組合(光通信KK投資事業有限責任組合)が4.04%で上位株主に入りました(半期報告書 p.7)。
伊藤忠商事(8001)の企業分析|非資源純利益7,747億円で2年連続最高益、5大商社の純利益首位に立つバフェット銘柄
伊藤忠商事(8001)の非資源ビジネスの強さ、5大商社首位となった2年連続の過去最高益9,003億円の業績構造、バフェット銘柄としての評価、投資リスクを個人投資家向けに解説します。
売上の8割は賃借駐車場、粗利の4割強は保有駐車場
会社のセグメントは駐車場の開拓・運営管理の1つだけで、売上は駐車場の形態ごとに「賃借駐車場」「保有駐車場」「その他」に分けて開示しています。2025年9月期の売上高176.3億円のうち、賃借駐車場が140.9億円(80%)、保有駐車場が29.1億円(16%)でした。
駐車場形態別の売上高(2025年9月期)
ところが売上総利益では順位が近づきます。2025年9月期の売上総利益率は賃借駐車場18.6%に対し、保有駐車場は81.4%(KabuGraph算出)。粗利の額は賃借26.2億円・保有23.7億円とほぼ並び、全社の売上総利益53.5億円の44%を保有駐車場が稼ぎました。
運営する車室は10年で2倍に増えました。2016年9月末の24,564車室から、2026年6月末は52,199車室です。伸びの大半は賃借駐車場で、保有駐車場は3,868車室から5,912車室へ着実に積み上がっています。
運営車室数の推移(賃借駐車場・保有駐車場)
事業を理解する — 賃借・保有・施設付帯・バイク
パラカの売上の96%は時間貸駐車場(一部に月極を含む)の駐車料金です。土地の持ち方で「賃借」と「保有」に分かれ、賃借はさらに地代の決め方で「固定方式」と「還元方式」に分かれます。加えて、商業施設や病院に付いた駐車場の運営、バイク駐車場・駐輪場なども手がけています。
賃借駐車場 — 土地を借りて精算機を置く。地代は固定と還元の2方式
賃借駐車場は、土地オーナーに地代を払い、パラカが精算機・ロック板・看板を置いて運営する形です。駐車料金が売上になり、地代・機器のリース料・減価償却費・運営管理費(メンテナンス・集金・清掃・光熱費など)を引いた残りが粗利です(有価証券報告書 p.4「事業の内容」)。オーナーは初期費用や運営費を負担せず、最短2か月から貸せます(公式サイト「不動産オーナー様へ」)。
固定方式:売上にかかわらず毎月決まった地代を払う。稼働が上がればパラカの取り分が増えるが、稼働が落ちると赤字になるリスクを負う
還元方式(2007年〜):駐車場の売上に応じて決まった割合で地代を払う。赤字のリスクは小さいが、売上が伸びたときの取り分(アップサイド)も小さい。オーナーに売上を報告する
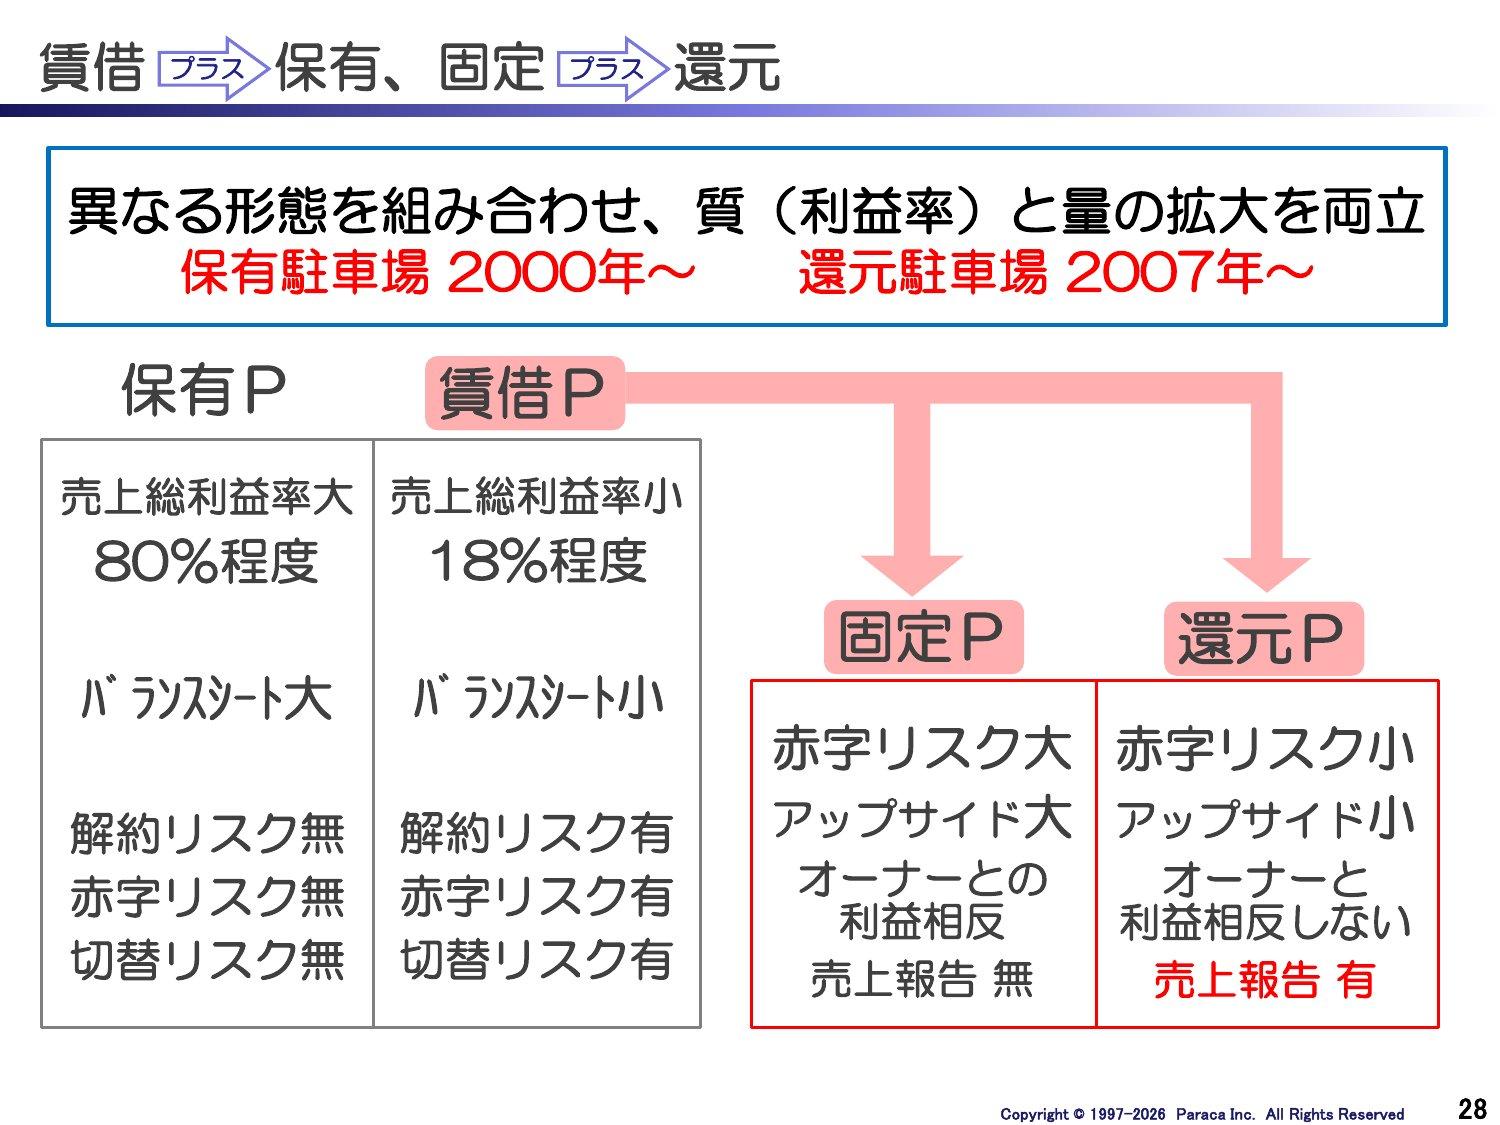
会社の資料では、賃借駐車場の売上総利益率は18%程度で、土地オーナーの都合による解約や、他社への切り替えのリスクがあるとしています。2026年9月期の上期(2025年10月〜2026年3月)は、大型の施設付帯駐車場の解約(約1,400車室)があり、解約は2,917車室と前年同期の約2.5倍、前期末の車室数に対する解約率は6.0%(前年同期2.8%)に上がりました(第2四半期決算説明資料 p.45)。
保有駐車場 — 自社で土地を買う。粗利率は8割で解約が無い
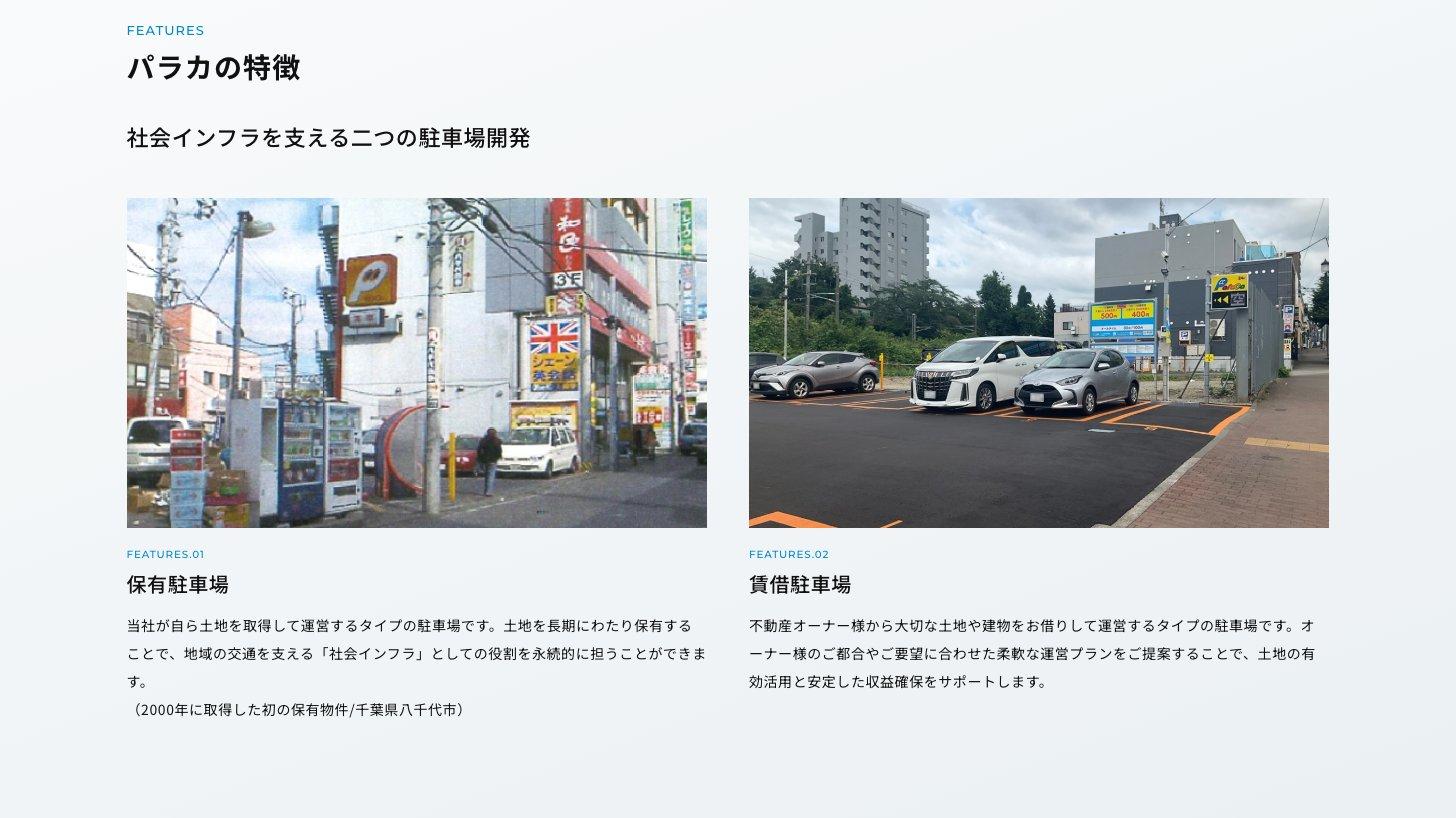
保有駐車場は、パラカが駐車場用地を買って運営する形です。地代はかからず、土地所有者の都合による解約もありません。駐車料金から固定資産税・都市計画税、機器のリース料、減価償却費、運営管理費を引いたものが粗利になります(有価証券報告書 p.5)。
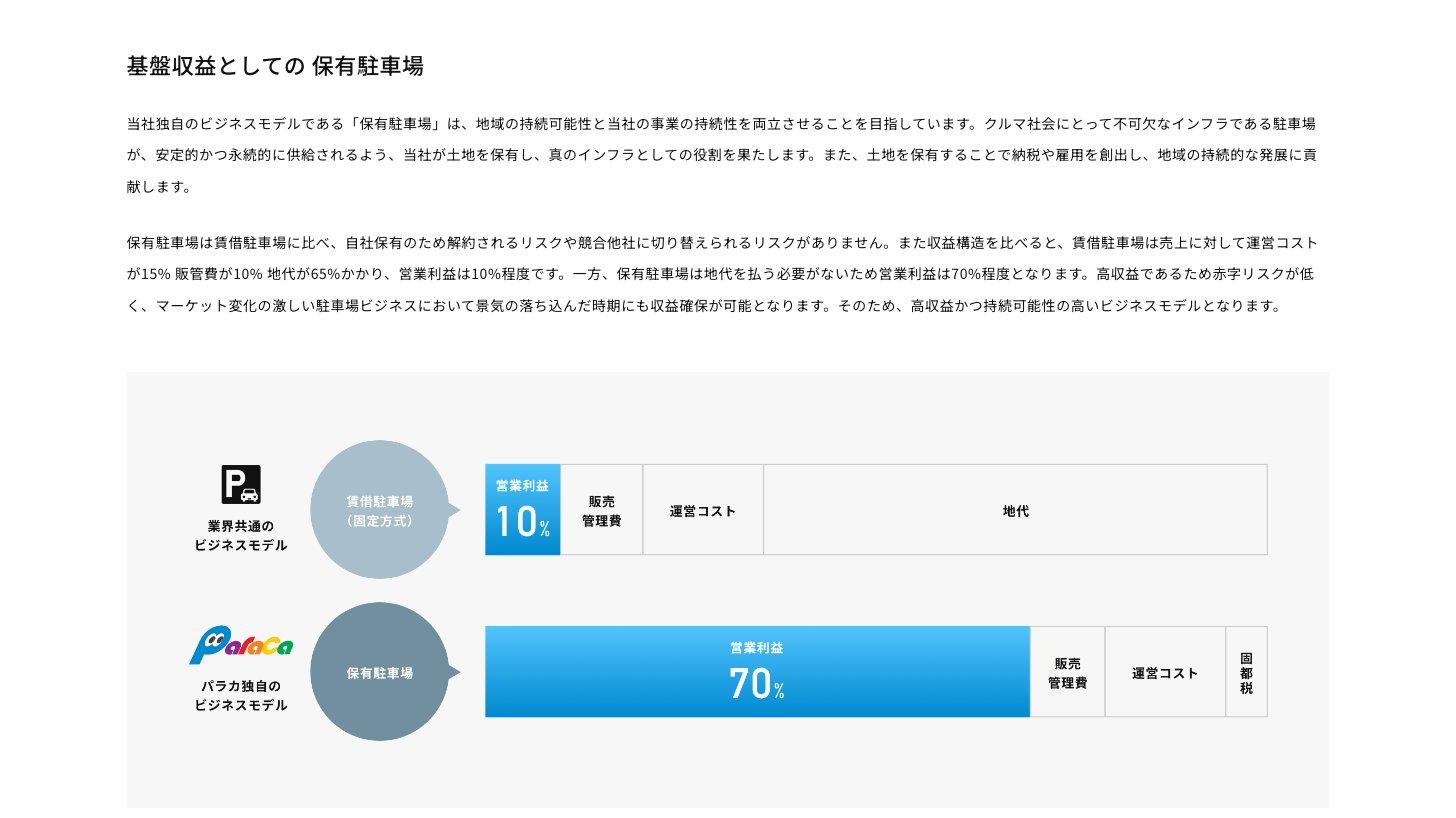
会社は収益構造の違いを、賃借駐車場(固定方式)の営業利益は売上の10%程度、保有駐車場は70%程度と説明しています(公式サイト「成長戦略」)。賃借では売上の65%程度が地代に消えるのに対し、保有では地代が無く、固定資産税などの負担にとどまるためです。
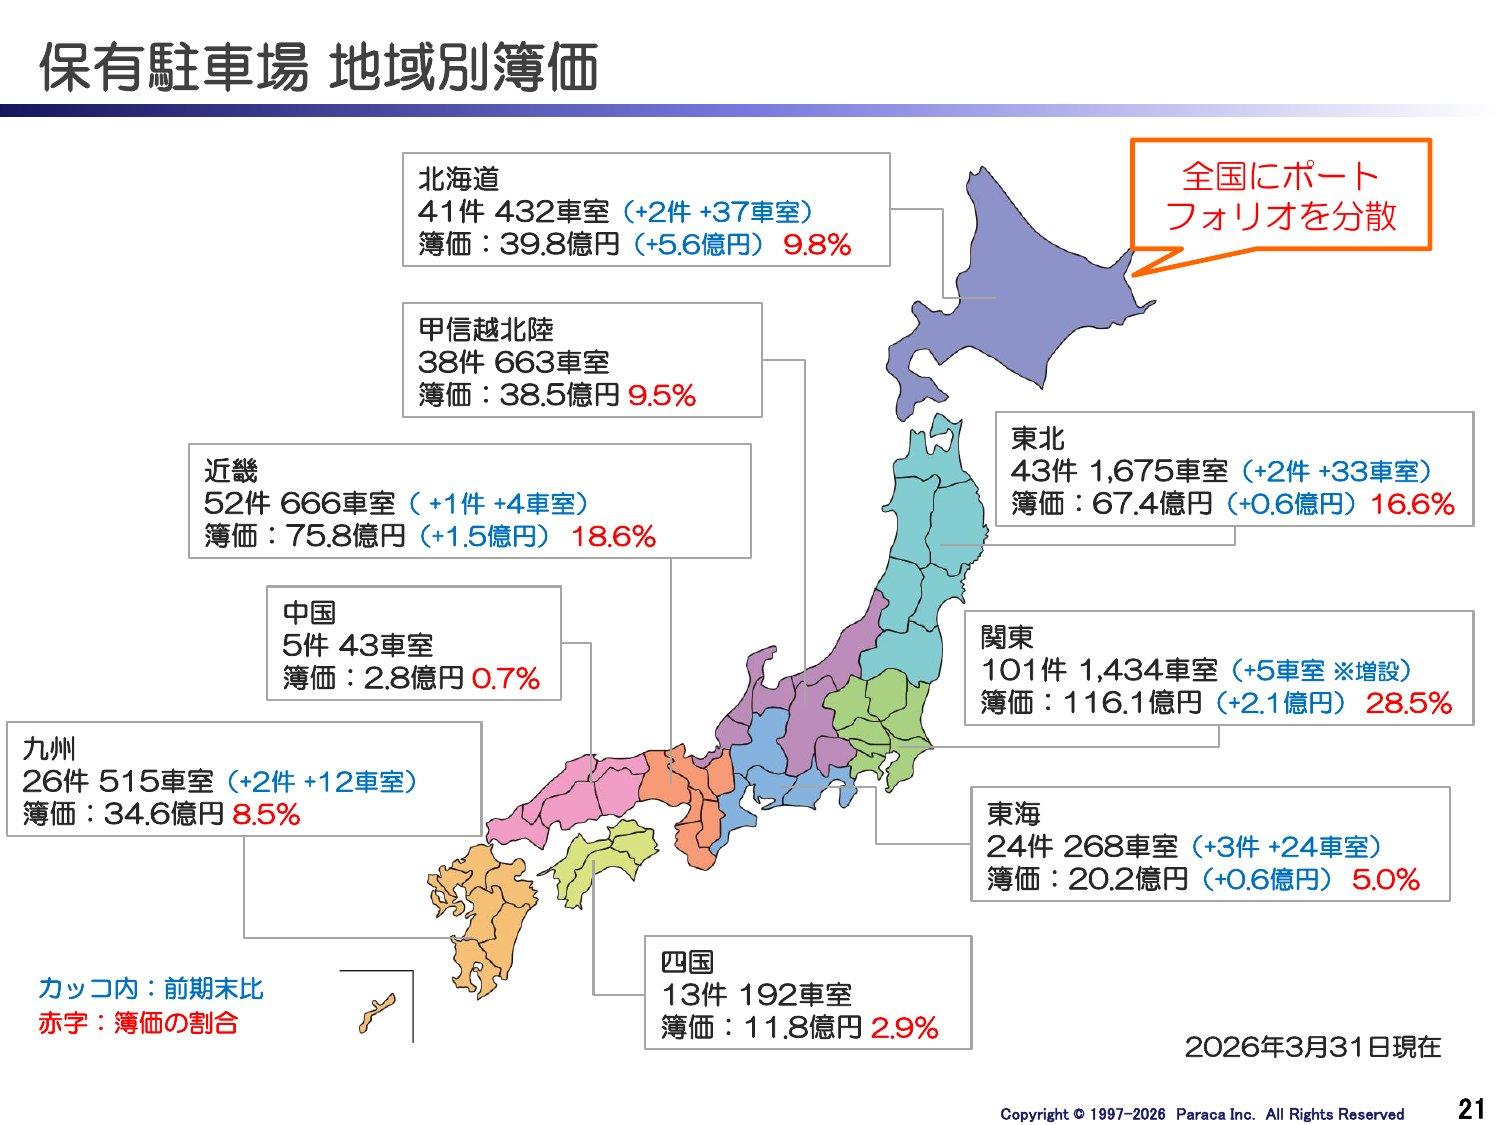
2026年3月末の保有駐車場は全国に343件・5,888車室、簿価は407億円です。関東が28.5%、近畿18.6%、東北16.6%と全国に分散しており、1件あたりの平均は約17車室・簿価約1.2億円(KabuGraph算出)と小さな土地が中心です。会社は保有駐車場の利回り(売上総利益÷投資額)を6.4%(2025年9月期)としています(第2四半期決算説明資料 p.21・p.53)。
土地を買う側に立つことで、不動産会社や金融機関から用地の情報が集まりやすいと会社は説明しています(取引金融機関は33。決算説明資料 p.25〜26)。保有駐車場を核に周りへ賃借駐車場を広げる「地域一番戦略」をとり、新潟市・青森市・水戸市・長岡市をトップシェアの地域に挙げています(同 p.30。件数・台数・立地などで見た会社の認識)。
施設付帯駐車場と伊藤忠グループとの協業
賃借駐車場の中でも、商業施設・オフィスビル・病院・ホテルなどに付いた施設付帯駐車場を伸ばしています。2025年9月期はコンビニ付帯を除く施設付帯駐車場を24件6,073車室、2026年9月期の第3四半期累計は17件3,214車室開設しました(2025年9月期 決算短信 p.4、第3四半期決算短信 p.4)。大阪ベイタワー(1,042台)やオリナス錦糸町(842台)のような大型施設も運営しています(公式サイト「施設管理者様へ」)。
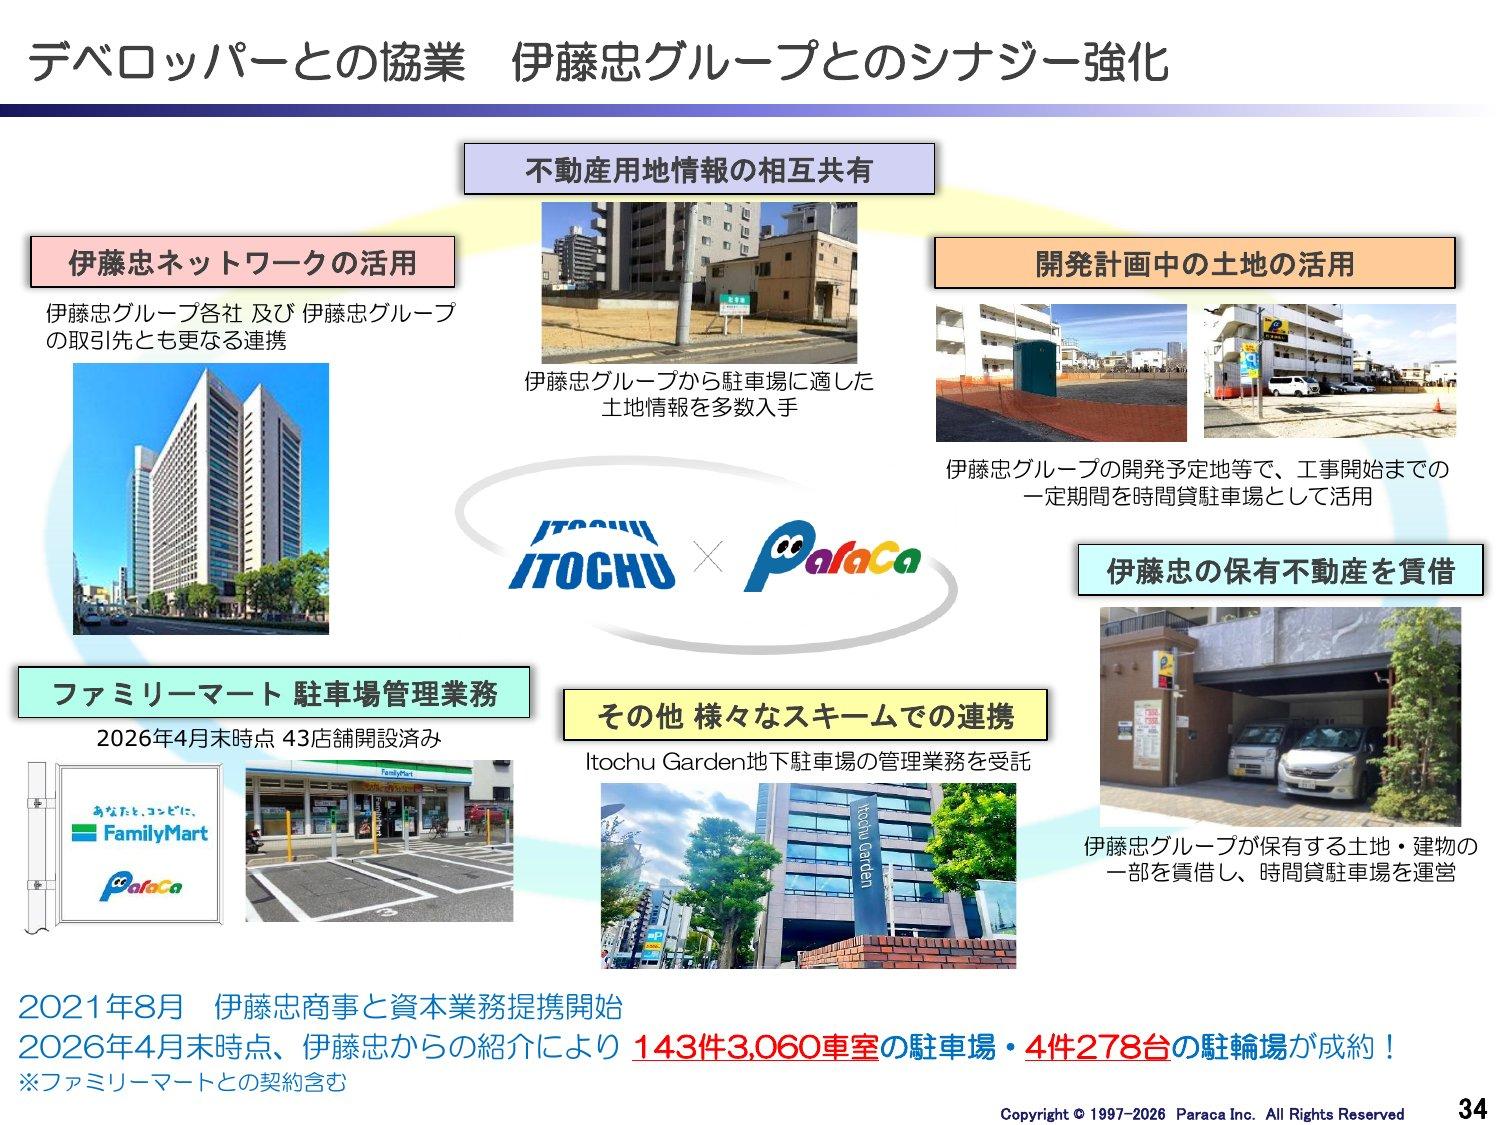
2021年8月に資本業務提携した伊藤忠グループとは、土地情報の共有、開発予定地を工事開始まで時間貸駐車場にする暫定利用、ファミリーマートの駐車場管理(2026年4月末で43店舗)などで協業しています。伊藤忠からの紹介で成約した駐車場は143件3,060車室(2026年4月末、ファミリーマートとの契約を含む)です(第2四半期決算説明資料 p.34)。
バイクパーク・駐輪場・太陽光など(その他売上)
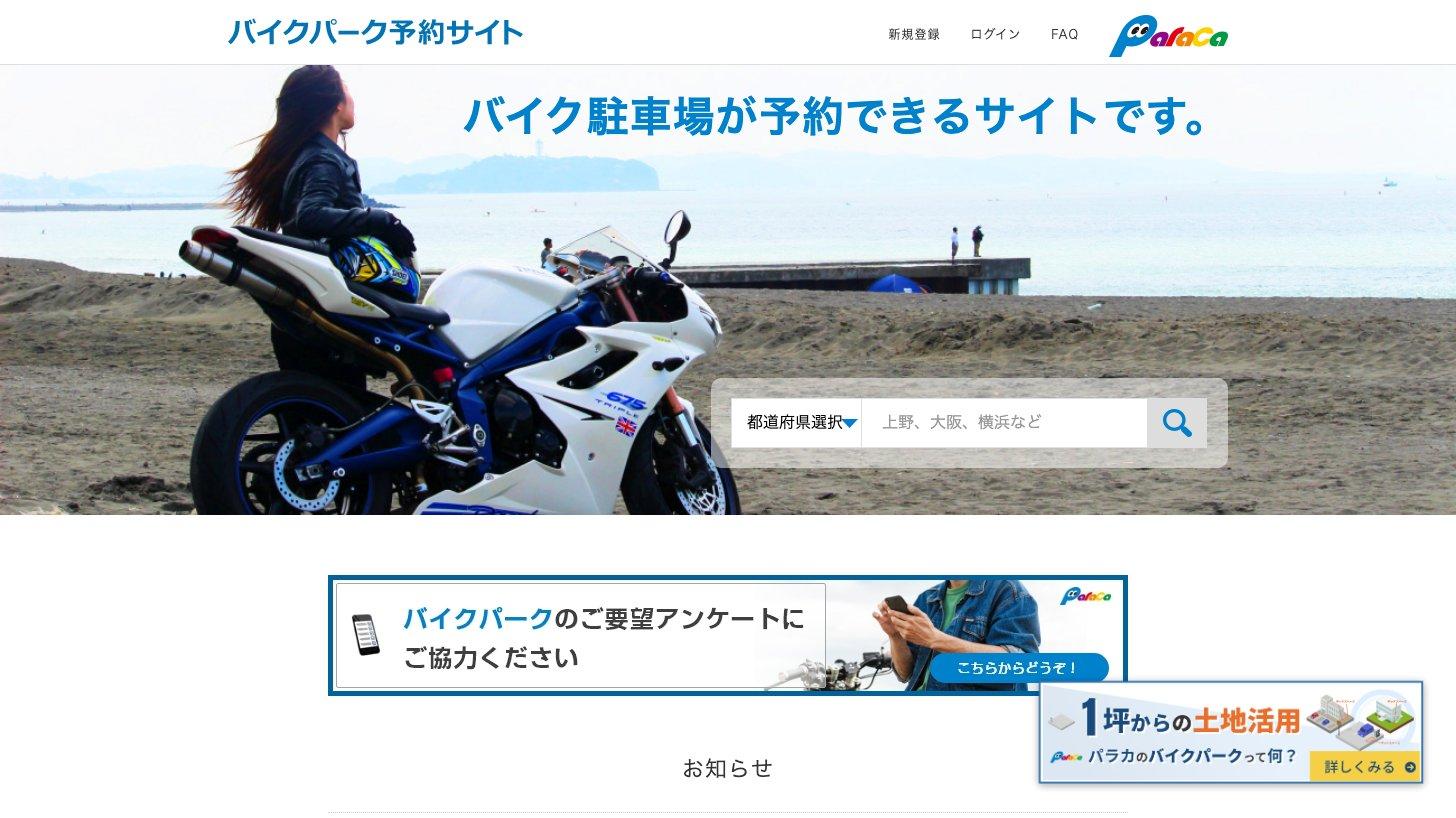
「その他売上」は不動産賃貸収入、自動販売機、バイク・バス・駐輪場、太陽光発電などで、2025年9月期は6.31億円(売上の3.6%)でした(2025年9月期 決算短信 p.4)。主なものは次のとおりです。
バイクパーク:バイク駐車場435件1,187台(2026年3月末)、会員5万1千人(2026年4月末)。予約サイトで10日前から予約でき、30日単位の予約もできる(第2四半期決算説明資料 p.9、バイクパーク予約サイト)
駐輪場:113件10,465台(2026年3月末、第2四半期決算説明資料 p.9)
乗用車・バスの予約駐車場:予約サイトから一般車・バス向けの駐車場を予約できる(カーパーク予約サイト)
太陽光発電:全国4か所・総出力約3.84MWの発電所(公式サイト「土地活用」)
業績推移と財務分析
通期業績 — コロナ期の落ち込みから回復し、売上高は9年で約1.5倍
売上高は2016年9月期の120.2億円から2025年9月期は176.3億円に増えました。2020年9月期は新型コロナで営業利益が13.9億円(前期比−38.7%)に落ち込み、2021年9月期は減収が続きましたが、2023年9月期以降は営業利益率18〜20%で推移しています。
通期業績推移(売上高・営業利益・純利益・営業利益率・売上高成長率)
純利益は年によって本業と離れます。2018年9月期と2019年9月期は保有駐車場の売却益(8.08億円・15.01億円)で純利益が営業利益に迫るか上回りました(2019年9月期 決算短信)。2026年9月期の予想も土地の売却益を含むため、本業の動きは営業利益で見る方が実態に近くなります。
形態別の売上総利益 — 保有駐車場が4割強を安定して稼ぐ
駐車場形態別の売上総利益と保有駐車場の比率
保有駐車場の粗利は2021年9月期の14.0億円から2025年9月期の23.7億円へ伸び、全社の粗利に占める比率は41〜44%で推移しています。会社の管理上の区分では、コロナ下の2020年9月期に賃借駐車場の営業利益が9百万円まで落ちた一方、保有駐車場は11.70億円を確保し、配当を減らさずに済んだと説明しています(第2四半期決算説明資料 p.52)。
2026年9月期の修正 — 営業減益、純利益は土地の売却益で増益
会社は2026年7月16日に通期予想を修正しました。売上高はほぼ据え置きの一方、営業利益と経常利益を9.2%減額し、前期を下回る見通しになりました。
項目 | 期初予想 | 修正後 | 前期実績 |
|---|---|---|---|
売上高(億円) | 186.0 | 187.0 | 176.3 |
営業利益(億円) | 34.30 | 31.13 | 32.66 |
経常利益(億円) | 30.40 | 27.59 | 29.49 |
純利益(億円) | 20.90 | 22.77 | 20.44 |
1株配当(円) | 70 | 72 | 67 |
会社が挙げた修正の理由は次のとおりです(同上、固定資産の譲渡及び特別利益の計上に関するお知らせ)。
営業利益・経常利益の減額:新規開設した駐車場の原価が先行したこと、冬季の豪雪の影響など
純利益の増額:札幌市中央区の保有駐車場の土地(892.56㎡)を9月2日に国内法人へ譲渡する予定と開示し、固定資産売却益約8.7億円を第4四半期に特別利益として計上する予定(2026年10月9日時点で譲渡完了の開示は無い)。あわせて固定資産の減損損失の見込み額も織り込んだ(金額は開示していない)
配当:純利益の上方修正を受けて2円増やし、72円とする
保有駐車場の売却は毎年のように続けている運用ですが、今回は時期と規模が目立ちます。会社は2018年9月期・2019年9月期の売却(前述)のほか、2025年に姫路の保有地をマンション開発を計画する鉄道会社に売った事例を「デベロッパーとの協業」として紹介しています(第2四半期決算説明資料 p.32)。一方、今回の売却は営業利益の下方修正と同じ日に発表され、売却益が本業の下振れと減損の見込みを埋めて純利益を増益にし、配当を増やす理由にもなりました。売却の理由は「経営資源の有効活用及び資産効率の向上」とだけ説明され、譲渡価格と帳簿価額は開示されていません(固定資産の譲渡及び特別利益の計上に関するお知らせ)。
2026年9月期 第3四半期累計 — 増収減益、営業利益の進捗は72%
項目(億円) | 2025年9月期 | 2026年9月期 | 前年同期比 |
|---|---|---|---|
売上高 | 130.59 | 138.10 | +5.8% |
営業利益 | 23.49 | 22.42 | −4.6% |
経常利益 | 21.21 | 19.50 | −8.1% |
純利益 | 14.30 | 13.14 | −8.1% |
第3四半期累計(2025年10月〜2026年6月)は増収減益でした。会社は減益の理由として次を挙げています(第3四半期決算短信 p.4)。
賃借駐車場の新規開設で、仲介料・設置費用などの初期費用が想定より膨らんだ
東京都新宿区の保有駐車場で、増設リニューアル工事の期間に売上が減った
北日本で新規開設が好調だった分、冬季は開設したばかりの物件の粗利が予想を下回った(2025年10月〜2026年3月の北日本の当期開設物件は、売上高が前年同期比69%増に対し原価は106%増)
2026年1〜2月の北海道・青森県・新潟県の豪雪による売上減と除雪費の増加
2025年3〜4月のオフィスの拡張リニューアルと賃上げ
一方で、開設から1年以上たつ賃借駐車場(既存物件)は売上高が+5.1%、売上総利益が+7.0%と伸びています。上期の料金変更は732件が値上げ・112件が値下げで、87%が値上げでした(第2四半期決算説明資料 p.44)。通期予想に対する営業利益の進捗率は72.0%で、前期の同じ時期(71.9%)と同水準です(KabuGraph算出)。予想の達成には第4四半期(7〜9月の3か月)に8.71億円の営業利益が要り、前年同期の9.17億円を下回る水準です。
財務 — 土地の取得を借入でまかない、自己資本比率は40%
保有駐車場を買い進めた結果、土地は2021年9月末の275.1億円から2026年6月末には424.1億円に、借入金は171.7億円から270.5億円に増えました。土地は総資産530.6億円の8割を占めます。自己資本比率は45%前後から40.3%に下がっています。
土地・借入金と自己資本比率の推移
支払利息は2025年9月期に3.26億円(前期2.49億円)、2026年9月期の第3四半期累計で2.99億円(前年同期2.36億円)と増えています(2025年9月期 決算短信、第3四半期決算短信 p.8)。会社は借入の固定金利比率を約90%とし(第2四半期決算説明資料 p.46)、土地取得の借入は返済期間20年が中心だと説明しています(資本コスト対応 p.5)。
土地には含み益があります。時間貸駐車場(賃貸等不動産)の時価は2025年9月末で447.4億円と、簿価397.4億円を約50億円上回ります(2025年9月期 決算短信 p.17。主要な物件は不動産鑑定士の鑑定評価額)。税効果を考える前の金額ですが、時価総額(約204億円)の4分の1に相当します。
自己資本比率とは|上場企業の中央値56.8%(金融除く)、キーエンス94.6%・トヨタ37.8%・三菱UFJ5.2%の違い
自己資本比率は自己資本÷総資産×100で、返済不要のお金で資産の何割をまかなっているかを示します。金融業を除く上場3,500社の中央値は56.8%。計算式、キーエンス・トヨタの読み方、業種差、ROEとの関係、銀行の規制上の比率との違いを解説。
株主還元 — 年1回の期末配当、2016年9月期以降は減配なし
配当は期末の年1回です。方針は「資本効率」「財務健全性」「投資環境」に応じて再投資とのバランスをとりながら利益を配分するというもので、決算短信の方針に配当性向などの数値は入っていません(2025年9月期 決算短信 p.6)。2026年9月期は72円(前期比+5円)の予定で、会社予想のEPS225.41円に対する配当性向は31.9%です(KabuGraph算出)。
1株配当と配当性向の推移
2016年9月期以降、年間配当を前期より減らした年はありません。純利益が大きく落ちた2020年9月期も55円に増やし、配当性向は72.8%まで上がりました。なお株主優待は2022年9月末の株主への贈呈を最後に廃止しています(パラカ「株式情報」)。
配当性向とは|計算式と目安50%、100%超の危険シグナル
配当性向の計算式(1株配当÷EPS)と目安を解説。50%以下が健全な理由、100%超が示す危険シグナル、業種別の傾向、配当利回りとの組み合わせ方がわかります。
株価指標(2026年10月8日終値)
株価:1,949円(売買単位100株で約19.5万円)。時価総額は約204億円(自己株式を含む発行済株式数ベース)
PER:実績9.6倍(2025年9月期EPS202.35円)/予想8.6倍(会社予想EPS225.41円。土地の売却益を含む)/売却益を除いた予想11.8倍(税引後の売却益約6億円を除いたEPS約166円で計算、KabuGraph算出)
PBR:0.95倍(2025年9月末の1株純資産2,056.43円)。2026年6月末の自己資本213.89億円で計算すると0.92倍
配当利回り:実績3.44%(67円)/予想3.69%(72円)
比較:プライム市場の不動産業(33業種、連結)は単純平均でPER11.5倍・PBR1.5倍(2026年9月末)。このPERは実績ベースなので、比べるのはパラカの実績PER9.6倍
出典:東証株価・パラカ 2025年9月期 決算短信・第3四半期決算短信よりKabuGraph算出、業種平均は日本取引所グループ「規模別・業種別PER・PBR」(業種別PER・PBRの推移)
株価は2,000円前後で横ばいが続いています。月末終値で見ると、直近1年(2025年10月〜2026年9月)は1,965円〜2,058円の狭い範囲で動き、10月8日の1,949円はそれをやや下回る水準です。9月末の終値で10年をたどると、最も高かったのは2017年の2,381円、最も低かったのは2020年(コロナ禍)の1,630円でした(東証株価よりKabuGraph算出)。
この間に1株純資産は1,082円(2016年9月末)から2,056円(2025年9月末)へ約1.9倍に増えたため、株価が横ばいのままPBRは1.56倍から0.97倍に下がりました(いずれも9月末の終値で計算、KabuGraph算出)。
会社は2026年5月に、資本コストと株価についての認識と方針を次のように示しています(資本コストや株価を意識した経営の実現に向けた対応(更新)p.2〜9)。
資本コストとROE:自社の株主資本コストを5.23%と推定し、ROE(2025年9月期10.2%)はこれを上回っているとする
株価の評価:PERは不動産業の平均より低く、PBRは1倍前後にとどまっていると認める
10年後の試算:「保有駐車場への投資を続けると資本収益性が下がるのでは」という投資家の意見を受け、毎期40億円の保有駐車場を取得し続けた場合と取得しない場合を比較。取得を続ける方が純利益(42.0億円対28.6億円)もROE(10.0%対8.0%)も高くなるとした
方針:ROE10%以上を安定して保ちながら、保有駐車場の取得を続ける
PBRの目安|33業種の中央値は0.54〜2.25倍、1倍割れの正しい読み方
PBRの目安を東証33業種の中央値データ(パルプ・紙0.54倍〜情報・通信業2.25倍、2026年9月時点)で解説。1倍割れ=割安とは限らない理由、ROEとの関係式(PBR=ROE×PER)、東証の改善要請と企業の対応状況まで、PBRを投資判断に活かす基準がわかります。
競合との比較 — パーク24・日本駐車場開発・三井のリパーク
時間貸駐車場には、全国展開の大手が複数あります。規模ではパーク24の「タイムズ」が大きく先行し、ビル・商業施設の駐車場では日本駐車場開発、不動産大手の系列では三井不動産グループの「三井のリパーク」が競合です。パラカの件数・車室数(2026年6月末)は、タイムズパーキングの約13%・約7%にあたります(KabuGraph算出)。
会社(決算期) | 売上高 | 営業利益率 | PBR |
|---|---|---|---|
パラカ(2025年9月期) | 176.3 | 18.5% | 0.95倍 |
パーク24(2025年10月期) | 4,061.7 | 9.2% | 3.00倍 |
日本駐車場開発(2026年7月期) | 407.1 | 20.9% | 3.95倍 |
パーク24(4666):空き地などを借りて無人で貸す「タイムズパーキング」は20,257件・744,527台(2026年6月末、パーク24 月次速報数値(8月度))。カーシェア「タイムズカー」や海外の駐車場も手がける。実績PER18.5倍
日本駐車場開発(2353):オフィスビルや商業施設に付いた駐車場の空きスペースを、サブリースや運営受託で活かす。国内1,666物件・49,304台(2026年7月末)のうち1,435物件が月極専用で、スキー場・テーマパーク事業も持つ(2026年7月期 決算短信)。実績PER14.0倍
三井のリパーク:三井不動産(8801)のグループ会社、三井不動産リアルティが1994年から全国で展開する(三井のリパーク「三井のリパークについて」)
パラカ(4809):時間貸しが中心で、2,701件・52,199車室(2026年6月末)のうち345件・5,912車室が自社の土地。実績PER9.6倍
違いは土地を持つかどうかにあります。パーク24のタイムズパーキングと日本駐車場開発は、他人の土地や建物の駐車場を借りて運営するのが基本です。パラカは粗利の4割強を自社の土地から得る代わりに、総資産の8割が土地で、借入も多く抱えます。
KabuGraphの見方:土地を持つ事業は同じ利益を上げるのに多くの資本を使うため、ROEは賃借中心の同業より低くなりやすく、PBRの差の一因になっていると考えられます。株価が純資産を下回る状態が続くかは、保有駐車場の利回り(6.4%)が借入コストと資本コストを上回り続けるかと、土地の含み益(約50億円)がどう評価されるかにかかっています。
パーク24(4666)の企業分析|タイムズパーキング2万件・カーシェア会員400万人、英国再編の税効果で純利益440億円予想
パーク24(4666)はタイムズパーキング2万件・カーシェア会員400万人の駐車場とカーシェアの大手。英国事業の再編に伴う税効果で今期純利益は440億円予想だが、経常利益は395億円。660万件の情報漏えい、配当65円、競合比較、株価指標を解説。
日本駐車場開発(2353)の企業分析|ビル駐車場の借り上げと白馬のスキー場
日本駐車場開発(2353)はビルの空き駐車場を借り上げて貸す駐車場事業に、白馬などのスキー場と那須のテーマパークを持つ。2026年7月期は営業利益85.2億円・利益率20.9%、今期は100億円予想。16期連続増配で、今期の配当は10円を予想。
日本駐車場開発
日本駐車場開発は、オフィスビル等の遊休スペースを一括借り上げて月極・時間貸で運営するサブリース型駐車場事業を主力とする。駐車場の直営・管理運営・コンサルティングに加え、スキー場の運営・取得事業、テーマパーク「那須ハイランドパーク」の運営にも…
投資家が注目すべきポイント
強み
地代のかからない保有駐車場:保有駐車場は件数で全体の1割強ですが、2025年9月期の売上総利益の44%を稼ぎました。粗利率は81%で、土地所有者の都合による解約や他社への切り替えがありません。コロナ期にも利益を支えました
駐車料金の値上げ:上期の料金変更の87%が値上げで、開設1年以上の賃借駐車場は第3四半期累計で売上高+5.1%・売上総利益+7.0%と伸びています。会社は、粗利率の高い保有駐車場では値上げが利益の増加に直結すると説明しています
簿価を上回る土地:時間貸駐車場の時価は簿価を約50億円上回り(2025年9月末)、株価はPBR0.95倍です
伊藤忠商事との提携:伊藤忠が議決権の22%を持つ筆頭株主で、紹介による成約は143件3,060車室(2026年4月末)。土地情報やファミリーマートの駐車場管理でも協業しています
減配のない配当:2016年9月期以降、年間配当を減らした年は無く、2026年9月期は72円(予想利回り3.69%)を予定しています
リスク
新規開設の費用と天候で減益:2026年9月期は新規開設の原価先行と冬季の豪雪で営業利益予想を34.3億円から31.13億円に下げ、前期比で減益の見通しです。北日本で新規開設が増えた分、冬季の利益が予想を下回りました
借入の増加と金利:借入金は270.5億円(2026年6月末)に増え、支払利息も増えています。固定金利が約9割ですが、新たな借入や借り換えは金利上昇の影響を受けます
純利益に一時的な売却益:今期の純利益予想22.77億円には札幌の土地の売却益約8.7億円(税引前)が入っています。予想PER8.6倍はその分だけ低く見え、売却益を除くと約11.8倍です(KabuGraph算出)
賃借駐車場の解約:売上の8割を占める賃借駐車場は、オーナーの都合で解約されることがあります。上期は大型の施設付帯駐車場の解約(約1,400車室)で解約率が6.0%に上がりました
資本効率とPBR1倍割れ:土地が総資産の8割を占め、ROEは10%前後です。保有駐車場の取得を続ける方針のもとで、利回りと資本効率をどう示すかが株価評価の焦点です
まとめ
パラカ(4809)は、借りた土地で数を増やす賃借駐車場と、自社の土地で厚い利益を生む保有駐車場を組み合わせた時間貸駐車場の会社です。
事業:2,701件・52,199車室(2026年6月末)。売上の8割は賃借駐車場、粗利の44%は保有駐車場(2025年9月期)
業績:2026年9月期は売上高187億円・営業利益31.13億円(前期比−4.7%)・純利益22.77億円(同+11.4%、土地売却益約8.7億円を含む)の予想。第3四半期累計の営業利益の進捗率は72.0%
財務:土地424億円・借入金270億円・自己資本比率40.3%(2026年6月末)。土地の時価は簿価を約50億円上回る(2025年9月末)
株価:PBR0.95倍・実績PER9.6倍・売却益を除いた予想PER約11.8倍・予想配当利回り3.69%(2026年10月8日終値)
見るべき点:新規開設した駐車場が利益に貢献し始めるか、冬季の天候の影響、金利と保有駐車場の利回りの差、伊藤忠との協業の広がり
2026年9月期の決算は、例年どおりなら11月上旬に発表されます(2025年9月期は11月7日)。営業減益の着地と、2027年9月期の計画で保有駐車場の取得ペースと利益の伸びがどう示されるかが次の確認点です。
パラカ
時間貸駐車場(コインパーキング)の開発・運営を手がける。土地オーナーから遊休地を借り上げる賃借型に加えて、駐車場用地そのものを自社で取得して持つ「保有駐車場」を広げているのが特徴で、業種が不動産業に分類されるのもこのため。駐輪場の運営や、商…
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の株価指標は2026年10月8日終値、その他の数値は2026年10月9日時点で確認できた開示に基づいています。