ジャックス(8584)の企業分析|函館発祥の三菱UFJ系信販、金利上昇に揺れる高配当株
2027年3月期 第2四半期決算まで反映
ジャックス(8584)は、リフォームや車の分割払いの立替と、銀行ローンの保証で稼ぐ三菱UFJ銀行系の信販会社です。株価は3,305円、PBRは0.50倍、配当利回りは6.05%です(2026年11月6日終値)。一方で金利上昇により資金調達のコストが膨らみ、2027年3月期の営業利益は前期比46.1%減の110億円を見込んでいます(同年11月5日公表の会社予想)。
この記事では、稼ぎ方と4つの事業、業績と配当の見方、競合との違い、これから注目する点を順に解説します。
この記事の内容(目次)
会社概要 — 分割払いの立替と保証で稼ぐ、三菱UFJ系の信販会社
ひとことで言うと、「分割払い」と「保証」で稼ぐ信販会社です。信販会社とは、お客さまが買い物をするときに代金をお店へ立て替え、後から分割で返してもらう金融会社のことです。ジャックスはクレジットカードの発行、家賃の保証、銀行ローンの保証も手がけています(有価証券報告書 第95期 p.6-7)。
2026年3月期の連結の営業収益(売上高にあたる)は1,923億円、取り扱った金額の合計である取扱高は5兆8,285億円です(2026年3月期 決算短信 添付資料 p.2)。カード会員は545万人です(単体、2026年3月末、統合報告書 2026 p.83(PDF p.85))。
1954年:北海道函館市で、百貨店での月賦販売を扱う「デパート信用販売」を設立
1976年:合併で社名を「ジャックス」(Japan Consumer Credit Service の略)に。同年に東証二部へ上場
2008年:三菱東京UFJ銀行(現 三菱UFJ銀行)が資本参加し、同行の持分法適用会社に
2010年:ベトナムに現地法人を設立。以後、ASEAN各国へ順次進出
2025年:三菱UFJ銀行と新たに資本業務提携
登記上の本店は今も函館市にあり、本部は東京都渋谷区の恵比寿にあります(統合報告書 2026 p.86(PDF p.88))。社長は村上亮氏です(2027年3月期 第2四半期 決算短信)。
大株主は三菱UFJ銀行 — 持株比率は約4割
最大の株主は三菱UFJ銀行で、自己株式を除く発行済株式の39.41%を持っています(2026年3月末、有価証券報告書 p.55)。議決権では40.18%で、区分は親会社ではなく「その他の関係会社」です(支配株主等に関する事項 2026年6月19日)。
持株比率が上がったのは、2025年9月の第三者割当増資(特定の相手に新株を発行する増資)です。新株を1株3,916円で発行して約391億円を調達し、発行済株式は約28%増えました。増資前の持株比率は20.20%(2024年9月末)です。手取りは主にM&Aなどの成長投資(318億円)に充てる計画です(資本業務提携の開示 2025年3月14日 p.3・p.5・p.8、払込完了の開示 2025年9月12日)。
三菱UFJ FG(8306)の企業分析|メガバンク初の純利益2兆円突破、利上げ局面で変貌する国内最大金融グループ
三菱UFJフィナンシャル・グループ(8306)の事業構造、利上げ恩恵による収益拡大、セグメント別業績、配当政策、投資リスクを個人投資家向けに解説します。
稼ぎ方 — 立替の手数料と、銀行から受け取る保証料
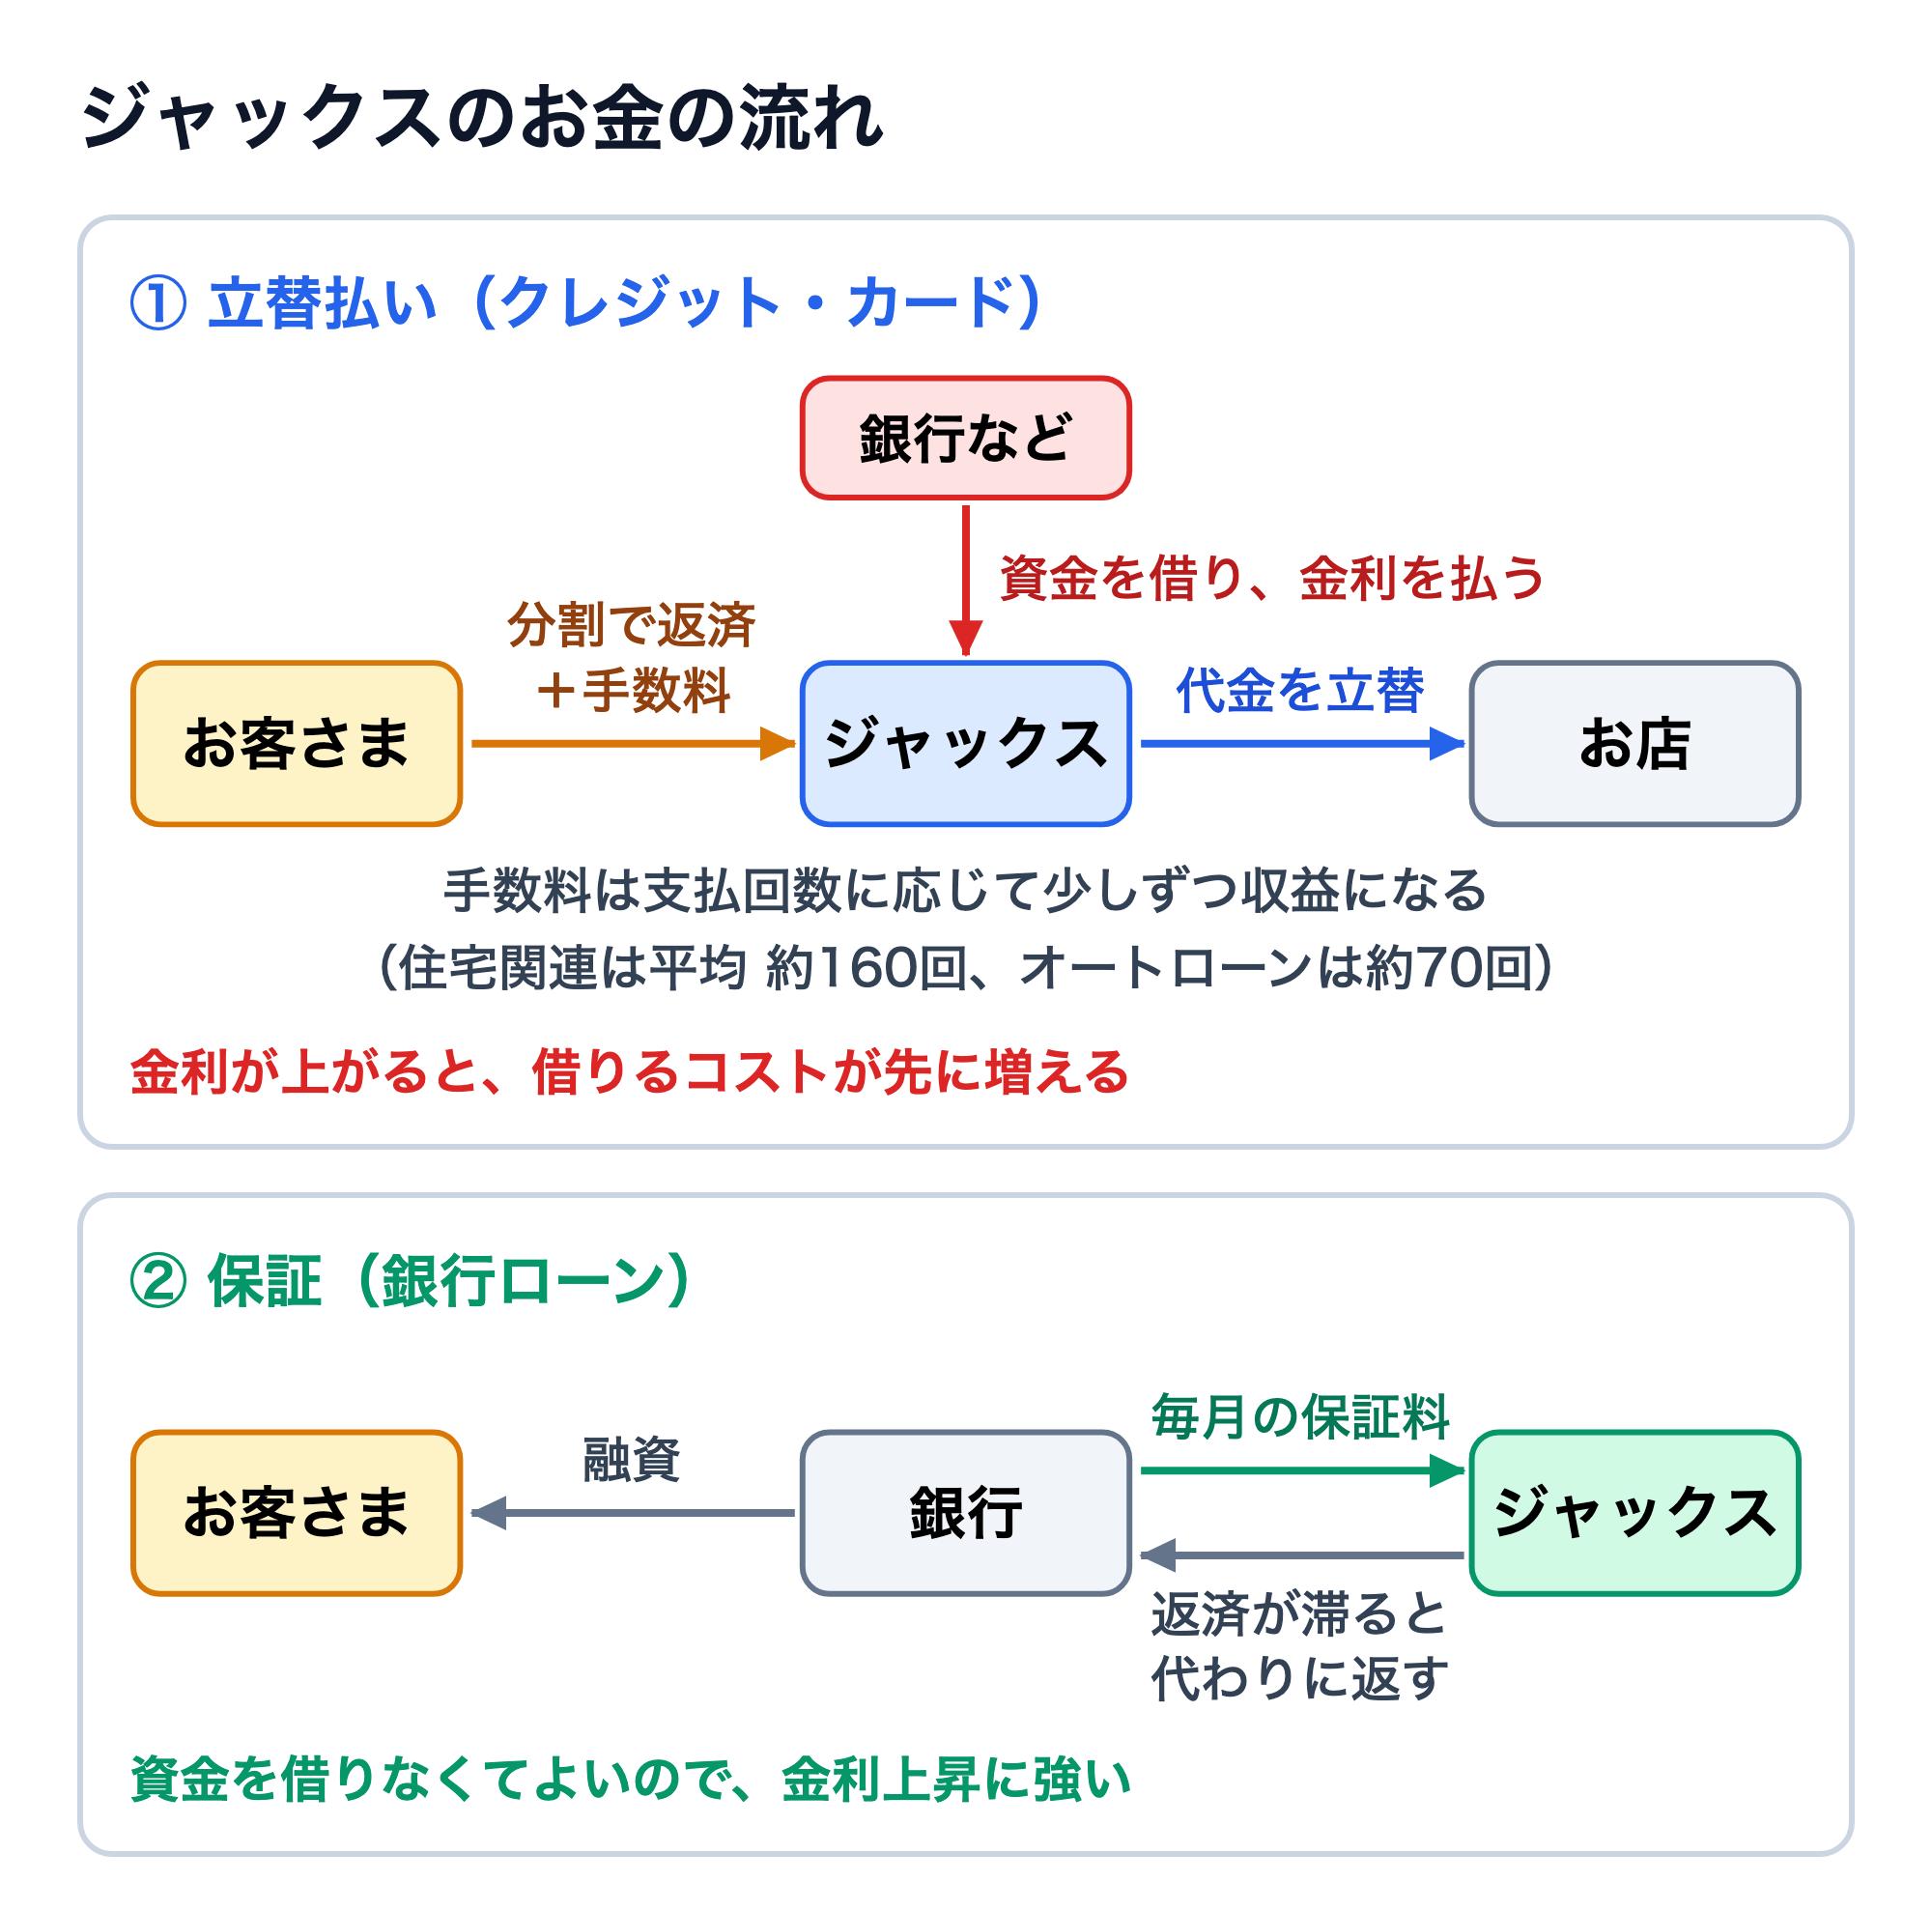
収益の多くは、過去の契約から毎月積み上がる「ストック型」です。分割払いの手数料は支払回数に応じて少しずつ収益になり、保証料は保証残高に応じて毎月入ります。そのため取扱高が一時的に減っても営業収益はすぐには落ちない、と会社は説明しています(統合報告書 2026 p.14(PDF p.16))。営業収益は2026年3月期まで13期連続で増えました(同 p.16(PDF p.18))。
事業別の営業収益(2026年3月期)
4つの事業を理解する
報告セグメントは「国内」と「海外」の2つで、国内は主にクレジット・ペイメント・ファイナンスの3部門です(有価証券報告書 p.6)。
クレジット事業 — リフォームと車の分割払い
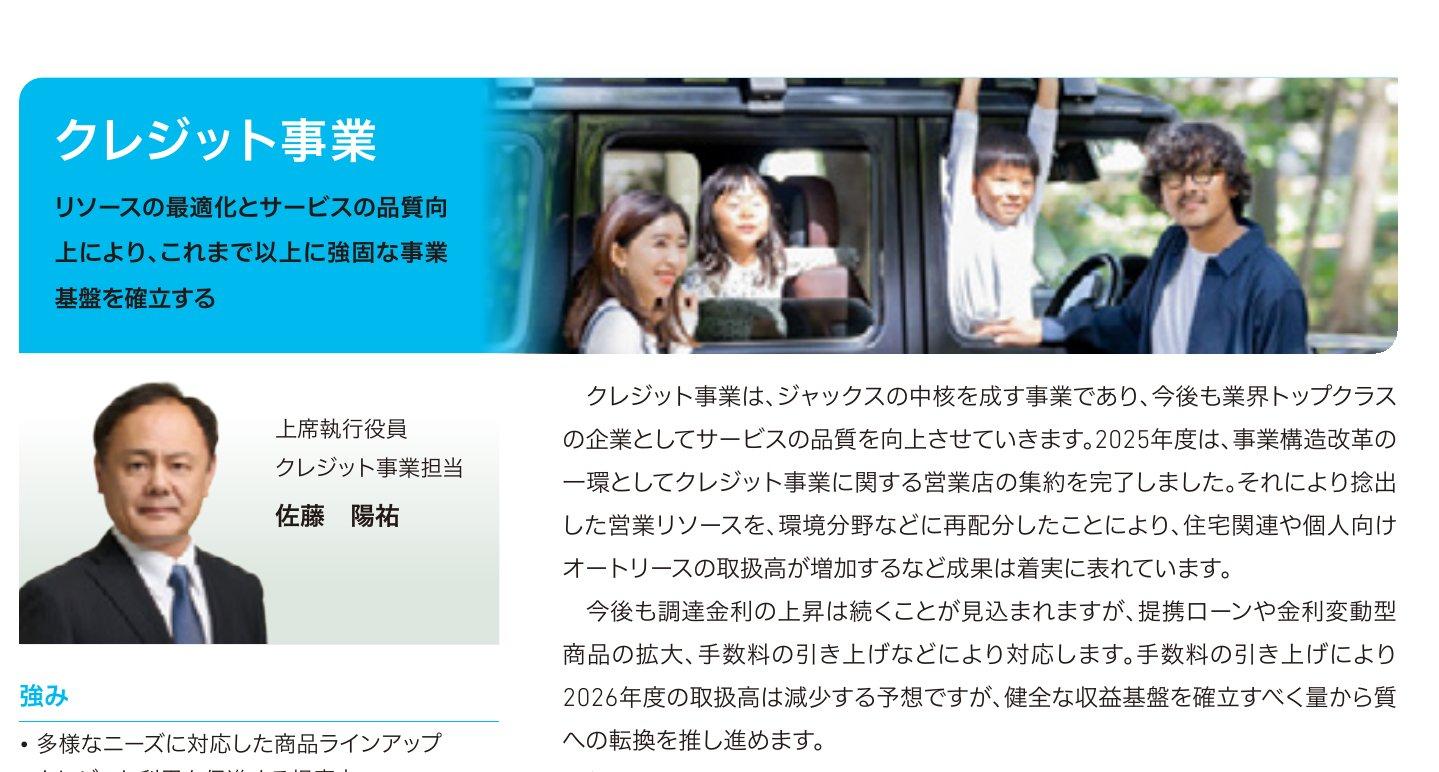
営業収益の36%を占める最大の柱です。お客さまがリフォームや車を買うときに、ジャックスが審査のうえでお店へ代金を立て替え、お客さまが分割で返します。
一般月販(ショッピングクレジット):リフォームや太陽光発電などの分割払い。住宅関連の取扱高は2026年3月期に2,352億円で、前期比10.8%増でした
オートローン:車の購入ローン。20以上の輸入車ブランドと提携し、会社は輸入車ローンの「圧倒的なシェア」を強みに挙げています(シェアの数字は開示していません)
出典:統合報告書 2026 p.10・p.12(PDF p.12・p.14)、p.46(PDF p.48)
資金を借りる金利(調達金利)の上昇を受けて手数料を引き上げているため、今期(2027年3月期)は取扱高が減る見込みです。9月発行の統合報告書は、一般月販とオートローン(オートリースを含む)の合計で約25%減を見込んでいました(統合報告書 2026 p.34・p.46(PDF p.36・p.48)からKabuGraph算出。短信の取扱高とは集計の範囲が異なります)。上期の国内のクレジットの取扱高は前年同期比8.1%減でした(第2四半期 決算短信 添付資料 p.2・p.5)。
ペイメント事業 — カード、家賃保証、集金代行
営業収益の23%を占めます。カードの発行に加え、賃貸住宅の家賃を入居者に代わって立て替える「家賃保証」、毎月の代金を口座振替で集める「集金代行」が中心です(有価証券報告書 p.6-7)。
カード:利用が減るなかで収益性を優先し、2026年5月請求分から分割払いとリボ払いの手数料を実質年率18.0%へ上げました。今期の増収効果は約10億円の見込みです
家賃保証:単身世帯の増加を背景に、会社が成長分野として人員を振り向けています
出典:統合報告書 2026 p.35(PDF p.37)、p.47(PDF p.49)、第2四半期 決算短信 添付資料 p.3
スマートフォンで分割払いができるアプリ決済「SPLIE(スプリ)」も育てており、加盟店の開拓は同じMUFGグループの三菱UFJニコスと協力して進めています(統合報告書 2026 p.6-7(PDF p.8-9))。
ファイナンス事業 — 銀行ローンの保証
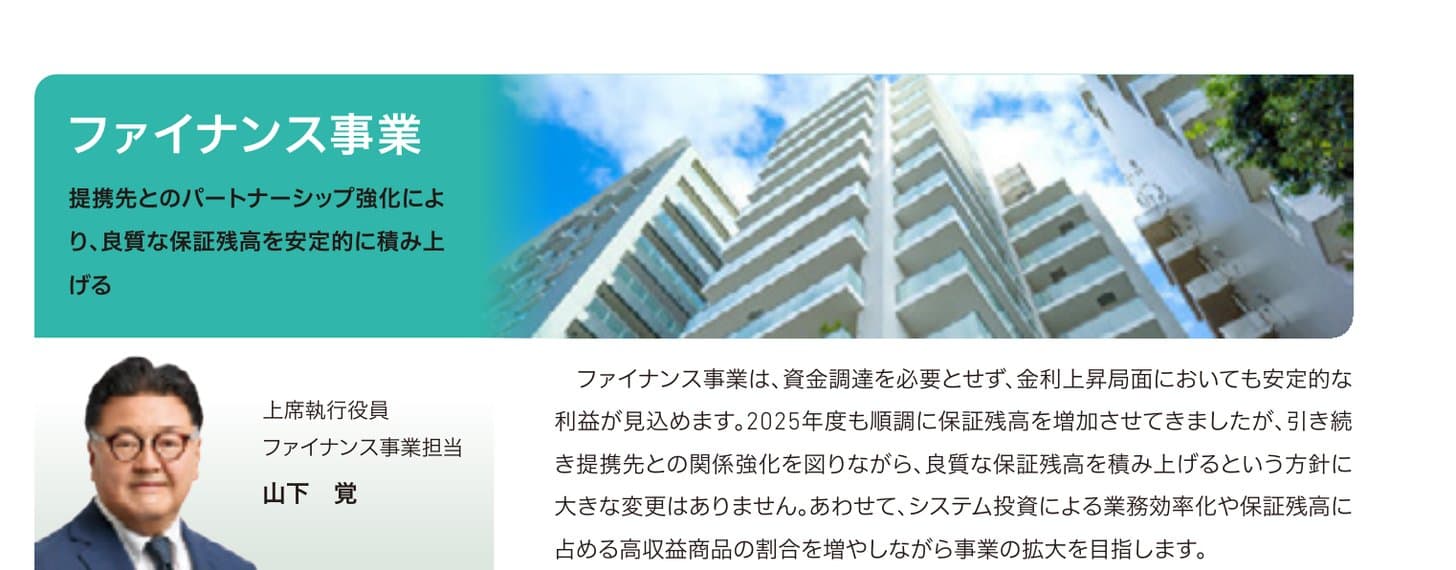
営業収益の22%を占め、金利上昇に強い収益源です。銀行などの融資を保証し、保証残高に応じた保証料を毎月受け取ります。資金調達を必要としないため、金利が上がる局面でも安定した利益が見込める、と会社は説明しています(統合報告書 2026 p.15(PDF p.17)・p.48(PDF p.50))。
住宅ローン保証:投資用ワンルームマンション向けで、東京・名古屋・大阪・福岡の物件に特化しています。事業歴は50年以上です
銀行個人ローン保証:マイカーや教育などのローンの保証です。三菱UFJ銀行との共同事業「ネットDEローン」も手がけています
出典:統合報告書 2026 p.10(PDF p.12)、p.13(PDF p.15)、有価証券報告書 p.7
ファイナンス事業の保証残高
ただし、返済が滞れば代わりに返す仕事なので、貸し倒れのリスクはなくなりません。投資用マンション向けは2026年4〜9月に「競合の攻勢によるシェア低下」で取扱高が減り(第2四半期 決算短信 添付資料 p.3)、金利や物件価格の上昇で需要が鈍るおそれも会社は挙げています(統合報告書 2026 p.48(PDF p.50))。
海外事業 — ASEANのバイク・車のローン
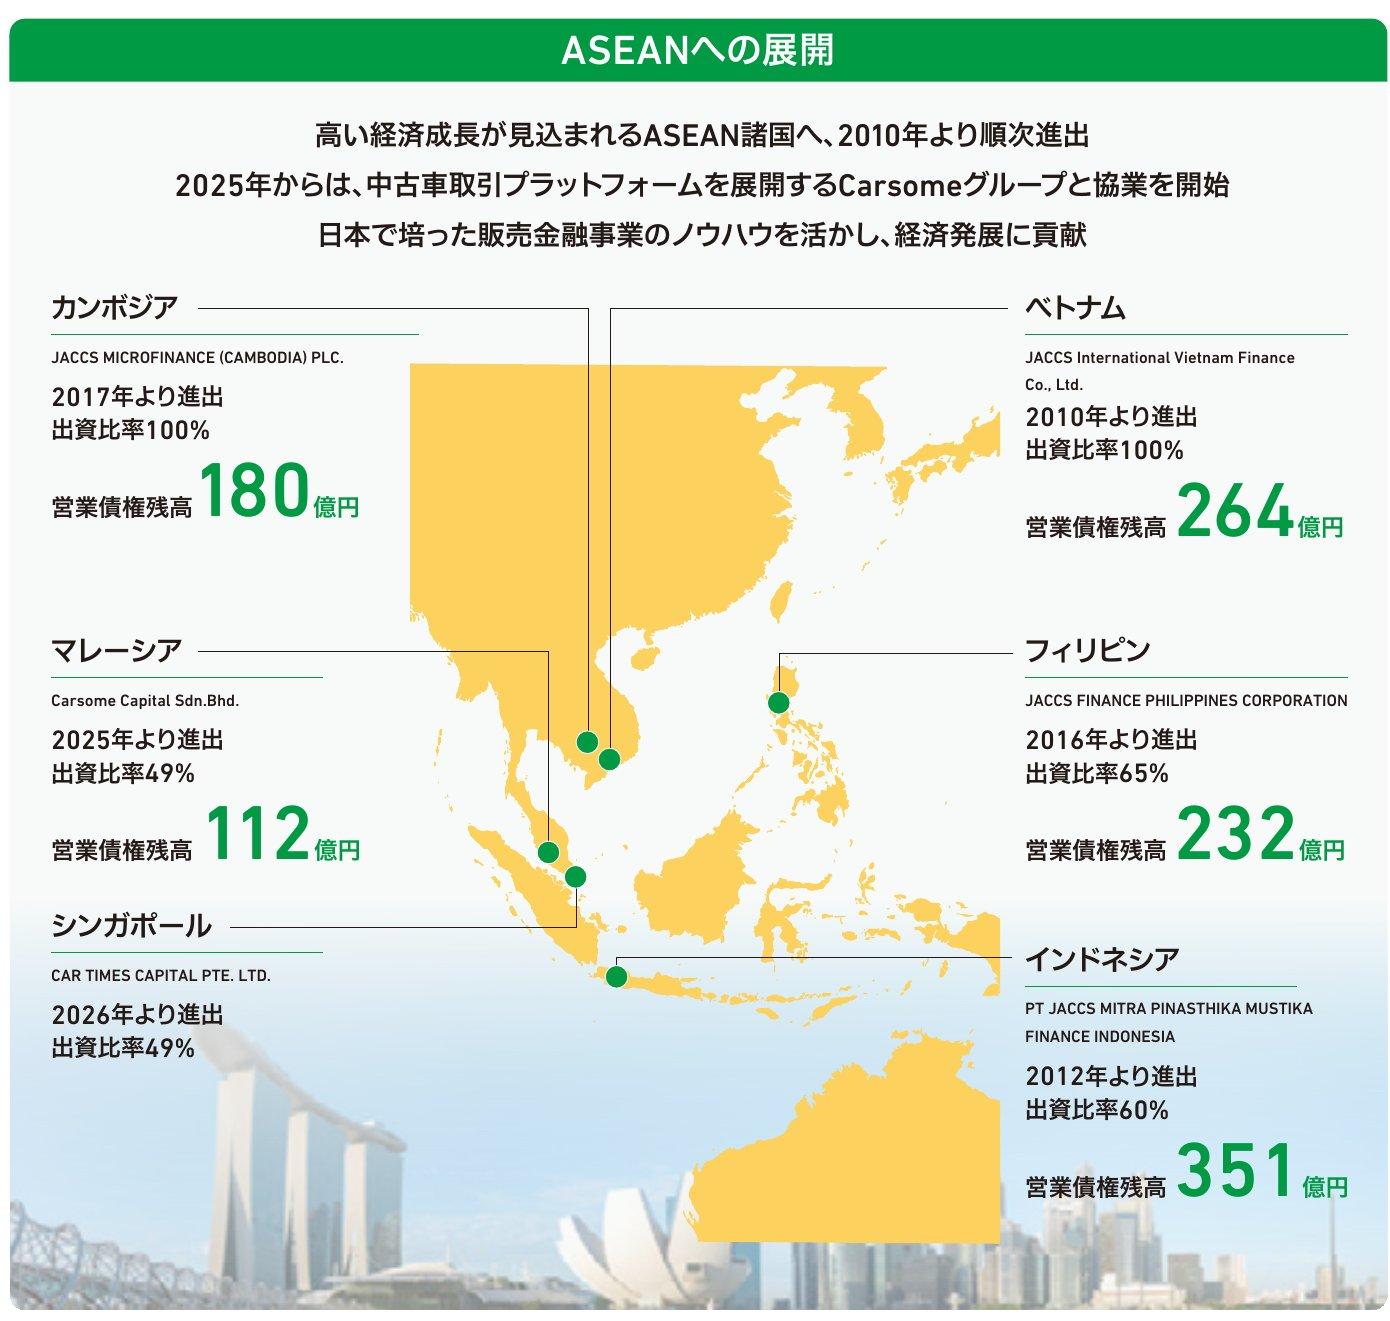
営業収益の11%ですが、直近2期は赤字で全体の足を引っ張りました。ASEANの4か国で二輪や自動車のローンを手がけ、2025年以降はマレーシアとシンガポールの金融会社にも49%出資しました(有価証券報告書 p.8、統合報告書 2026 p.11(PDF p.13))。
最大の課題はインドネシアです。返済の滞り(未収債権)が高止まりした四輪と中古二輪の取り扱いを止めて立て直していますが、現地当局の規制変更で高収益商品が制限され、回復は想定より約1年遅れました。会社は2027年度(2028年3月期)の黒字化を見込んでいます(第2四半期 決算短信 添付資料 p.3、統合報告書 2026 p.8(PDF p.10))。上期の海外事業の損益は、前年同期の7.21億円の損失から1.16億円の利益へ改善しました(同短信 添付資料 p.4)。
海外事業の営業収益と経常利益
業績推移と財務 — 増収が続く一方、利益は減っている
通期業績 — 営業利益は2024年3月期がピーク
通期業績推移(営業収益・営業利益・純利益・営業利益率・売上高成長率)
営業収益は伸び続けていますが、営業利益は2024年3月期の331億円をピークに減り、今期予想の110億円はその約3分の1です。会社が説明する減益の理由は次のとおりです。
2025年3月期:立替などの残高の増加に伴う貸し倒れの費用と、調達金利の上昇に伴う金融費用が増加(2025年3月期 決算短信 添付資料 p.2)
2026年3月期:海外の貸し倒れの費用は減ったものの、調達金利の上昇と資金需要の拡大で国内の金融費用が増加(2026年3月期 決算短信 添付資料 p.2)
2027年3月期(予想):金融費用の増加、データセンターの移転方法の変更に伴うシステム関連費用(2026年度に約27億円)、インドネシアの回復の遅れ(中期経営計画の見直しの開示、統合報告書 2026 p.35(PDF p.37))
2026年5月には中期経営計画の数値も見直しました。2026年度の経常利益の計画を250億円から110億円へ下げ、最終年度である2027年度の計画(経常利益310億円)は取り下げました(中期経営計画の見直しの開示)。会社は経常利益が今期を底に回復し、2030年度に300億円以上を実現することを目指すと説明しています(統合報告書 2026 p.7(PDF p.9))。
減益の主因は金融費用 — 調達金利の上昇が直撃
立替に使うお金を借入や社債などでまかなっているので、金利の上昇が費用に直結します。単体の資金調達残高は2兆8,023億円(2026年3月末、統合報告書 2026 p.40(PDF p.42))で、連結の自己資本比率は8.2%です(2026年9月末、第2四半期 決算短信)。
金融費用の推移(単体)
単体の金融費用は3年で約2.5倍に増え、今期はさらに増える予想です。手数料を引き上げても、分割払いの手数料は支払期間に応じて収益になるため、効果は段階的にしか現れません(統合報告書 2026 p.35(PDF p.37))。
今期の予想 — 上期で通期の営業利益を超え、下期はほぼ利益なし
2026年11月5日に営業収益だけを1,925億円から1,965億円へ上方修正し、営業利益110億円、経常利益110億円、純利益100億円の予想は据え置きました。期初(2026年5月15日)から利益の予想に修正はありません。修正の理由は、クレジットの取扱高の減少が想定より小さいことと、利上げで営業収益が増える見通しであることです(業績予想の修正の開示 p.2)。
上期と下期の営業利益
上期の営業利益111.7億円は通期予想の110億円をすでに超えており、予想どおりなら下期は約2億円の営業損失になる計算です(KabuGraph算出)。会社が挙げる下期の費用増は次のとおりです(業績予想の修正の開示 p.1-2)。
上期に見込んでいた費用の一部が、第3四半期以降へ後ろ倒しになりました
取扱高が想定より多い分、販売費及び一般管理費が増えます
金利の前提を見直したうえ、第4四半期には借入を減らすために利回りの低い債権を流動化(資金に換える取引)する予定で、金融費用が大幅に増えます
上期の営業利益は当初予想の60億円を大きく上回りましたが、前年同期比では15.9%の減益で、費用の後ろ倒しも含みます。
配当 — 利回りは6%台、予想配当性向は89.5%
1株配当と配当性向の推移
配当の方針は「DOE(株主資本配当率)3.0%または配当性向40%の高い方を目安に、1株200円以上」です(2026年3月期 決算短信 添付資料 p.7)。DOEは純資産が基準なので、利益が減っても配当はすぐには下がりません。社長は、減益予想のなかでも中期経営計画の期間中(2027年度まで)は年200円以上を維持する方針を示しています(統合報告書 2026 p.9(PDF p.11))。
DOE(株主資本配当率)とは|配当性向との違いと3%目安の読み方
DOE(Dividend on Equity・株主資本配当率)の計算式・目安3%・配当性向との違いを解説。DOE=配当性向×ROEの分解式の意味と、東証改革で採用企業が急増している背景がわかります。
ただし今期の予想では、利益の約9割を配当に回すことになります。予想配当性向は89.5%で、分母の純利益には保有株の売却益が含まれるため、一時的な利益を除くとさらに高くなります。2025年3月期には、業績の下方修正にあわせて年間配当の予想を210円から180円へ下げた前例もあります(2024年8月7日の開示。実績は期末の増額で190円、前の期は記念配当10円を含む220円)。配当利回り6.05%は、この減益予想とセットで読む必要があります。
配当性向が高すぎるとどうなる?|100%超は利益以上の配当、翌期に減配したのは2割強
配当性向100%超は利益より多く配っている状態。2016年以降に100%以上だった延べ1,143件の翌期の減配は22.7%(30〜50%は11.7%)で、7割超は据え置きか増配。高い理由の見分け方と、決算短信で確かめる点を解説。
なお、株主優待はありません(有価証券報告書 p.167「株主に対する特典 なし」)。
株価指標(2026年11月6日終値)
指標 | 値 |
|---|---|
株価 | 3,305円 |
時価総額 | 1,489億円 |
PER(実績) | 8.7倍 |
PER(会社予想) | 14.8倍 |
PBR | 0.50倍 |
配当利回り | 6.05% |
ROE | 5.6% |
実績PER 8.7倍は割安に見えますが、今期の減益予想で見ると14.8倍で、この予想にも売却益が含まれます。EPSは前期の536円から380円へ29%減りました。純利益の減少は18%で、差は増資による株数の増加です(2026年3月期 決算短信)。期末の株数で割ると約342円です(KabuGraph算出)。PBRは0.5倍前後で、会社はROEが株主資本コスト(株主が求める利回りで、会社の認識は10%以上)を下回っていることなどを1倍割れの要因に挙げ、まずROE 8%への回復を目指すとしています(統合報告書 2026 p.42(PDF p.44))。
PBR(株価純資産倍率)とは|1倍割れ問題と東証改革の核心
PBR(Price Book-value Ratio)の計算式・目安・1倍割れ問題を解説。東証が改善を要請した背景と、PERやROEとの関係から投資判断に活かす方法がわかります。
株価の推移(月末終値)
株価は2024年4月末の5,680円から下がり、2026年11月6日は3,305円です。三菱UFJ銀行が引き受けた際の発行価額3,916円を約16%下回っています。この間に、2024年8月の業績予想の下方修正と減配、2026年5月の中期経営計画の見直しを公表しました。
競合との比較 — 分割払い・カード・保証で信販各社と競う
ジャックスが取り合っているのは、①リフォームや車の分割払いを扱うお店とディーラー、②カードの利用者、③銀行ローンや家賃の保証の案件です。
オリエントコーポレーション(オリコ、8585):事業の形が最も近い相手です(KabuGraphの見方)。オートローンとショッピングクレジット、カード・融資、銀行保証、家賃の決済保証を手がけ(2026年3月期 決算短信 PDF p.5)、みずほ銀行が議決権の33.79%を持ちます(2026年6月のムニノバホールディングスへの一部譲渡後、2026年6月24日の開示)。金利上昇分の価格転嫁で取扱高が減った点も同じです
クレディセゾン(8253):カードを中心に、銀行ローンの保証や家賃保証、海外事業にも広げています(2026年3月期 決算短信 PDF p.5)
イオンフィナンシャルサービス(8570):イオンが親会社(議決権49.99%、2026年2月末、開示)で、イオン銀行とカードを持ち、アジア各国でも展開します(2026年2月期 決算短信 PDF p.4・p.6-7)
丸井グループ(8252):小売とフィンテックの会社で、エポスカードを持ちます(2026年3月期 決算短信 PDF p.6-7)
銀行グループの会社:アプラス(SBI新生銀行 8303 の傘下)、三菱UFJニコス(MUFG)、三井住友カード(三井住友FG)など。三菱UFJニコスとはSPLIEで協力関係にあります
SBI新生銀行(8303)の企業分析|旧長銀がSBI傘下で再上場、第4のメガバンクの中核
SBI新生銀行(8303)は旧長銀を前身とし、SBIホールディングスが議決権の71%を持つ銀行で、2025年12月に再上場。2026年3月期の純利益は1,134億円、今期は税引前利益1,320億円を予想。PBR1.16倍(11月2日)、配当は年42円以上をめざす。
会社 | 営業収益 | 営業利益率 | 配当利回り |
|---|---|---|---|
ジャックス(8584) | 1,923.2 | 10.6% | 6.05% |
オリコ(8585) | 2,476.3 | 5.8% | 5.17% |
クレディセゾン(8253) | 4,727.7 | 21.6% | 3.30% |
イオンFS(8570) | 5,693.7 | 10.7% | 3.72% |
丸井グループ(8252) | 2,768.6 | 18.1% | 4.67% |
2026年3月期の営業利益率はオリコを上回っていましたが、今期の会社予想では並びます(オリコ5.8%、同社 第2四半期 決算短信。ジャックス5.6%)。PBR(2026年11月6日終値、直近の期末の1株純資産で計算)は丸井グループの2.06倍を除いて1倍を下回り、ジャックスの0.50倍が最も低い水準です。
丸井グループ(8252)の企業分析|エポスカード会員830万人が支える「小売×フィンテック」高収益モデルと14期連続増配
丸井グループ(8252)のエポスカード中心のフィンテック事業、「売らない店」戦略、14期連続増配の実力と投資リスクを解説します。
投資家が注目すべきポイント
強み
残高から積み上がる収益:これから収益になる手数料の残高は2,496億円あり(連結、2026年3月末、2026年3月期 決算短信 添付資料 p.9)、保証料も保証残高に応じて毎月入ります
三菱UFJ銀行との結びつき:格付けはR&I・JCRともA+で、会社はMUFGグループの一員である点が信用を補っていると説明しています(統合報告書 2026 p.11(PDF p.13))。2027年度以降はMUFGのサービス「エムット」への参画を見込みます(同 p.7(PDF p.9))
リスク
金利と配当:長期金利の上昇は想定を上回っており(統合報告書 2026 p.35(PDF p.37))、利益の回復が遅れれば200円以上の配当も続けにくくなります(KabuGraphの見方)
貸し倒れと海外:個人向けの債権と保証が中心で、景気が悪化すれば損失が増えます。インドネシアの立て直しの遅れも続いています(有価証券報告書 p.24〜「事業等のリスク」)
増資資金の使い道:M&Aについて社長は、案件の検討は進んでいるものの「現時点で目立った成果はお示しできていません」と述べています(統合報告書 2026 p.7(PDF p.9))
これから注目する点
2026年11月11日の決算説明会:説明資料は当日掲載の予定で、この記事には反映していません(第2四半期 決算短信)
下期の費用:金融費用やシステム関連費用が予想どおりに出るか
構造改革の特別損失:従業員の選択は11月以降で、金額はその結果で決まります(構造改革の開示)
成長投資の成果:9月に資本業務提携を結んだSolvvyとの住宅リフォーム向けの協業(開示)とM&Aの有無
来期以降の計画:2027年度の計数計画を取り下げたままなので、新しい数値と配当の方針が示されるかどうか
まとめ
ジャックス(8584)は、分割払いの立替と銀行ローンの保証で稼ぐ、三菱UFJ銀行が約4割を持つ信販会社です。
稼ぎ方:手数料と保証料が残高から毎月積み上がるストック型で、営業収益は13期連続で増えました
業績:調達金利の上昇で利益は減少が続き、2027年3月期の営業利益は110億円の予想です。上期で111.7億円に達しており、下期の費用が焦点です
株価と配当:利回り6.05%・PBR 0.50倍(2026年11月6日終値)と数字は目立ちますが、売却益込みの予想配当性向は89.5%で、減益予想とセットで見る必要があります
競合:最も近い相手はオリコで、ほかに信販・カード各社と競います
金利の上昇に手数料の引き上げが追いつき、会社の説明どおり今期を底に利益が戻るかどうかが、この銘柄を見るうえでの中心の論点です。
ジャックス
消費者信用業を主力とする信販大手。国内ではクレジット(個別信用購入あっせん)、ペイメント(クレジットカード、家賃保証、集金代行)、ファイナンス(住宅ローン保証、銀行ローン保証)を展開。海外ではベトナム・インドネシア・カンボジア・フィリピン・…
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。業績は2026年11月5日公表の決算短信まで、株価は2026年11月6日終値の情報に基づいています。