FOOD & LIFE COMPANIES(3563)の企業分析|海外が稼ぐ回転すし「スシロー」
2026年9月期決算まで反映
FOOD & LIFE COMPANIES(F&LC)は、回転すし「スシロー」を国内外で展開する会社です。2026年9月期は営業利益515億円で過去最高を更新し、中国を中心とする海外の営業利益が国内を上回りました。2026年11月6日の終値は5,092円で、市場全体が下げた同日に14.66%下げています。
この記事では、稼ぎ方、中国での出店、京樽の売却、くら寿司・はま寿司との違い、会社予想と注目点を、初めての方向けに整理します。
この記事の内容(目次)
会社概要 — スシローに経営資源を集める回転すし最大手
F&LCは、回転すしチェーン「スシロー」を中核とする持株会社(グループ会社を束ねる親会社)です。会社は、スシローが日本の回転すし業界で14年連続の年間売上高1位だと説明しています(F&LC 2026年5月8日のニュースリリース。根拠は富士経済「外食産業マーケティング便覧2012〜2025」の回転ずし2011〜2024年実績値)。
2026年9月末の店舗数は1,117店で、国内スシロー671店、海外340店、居酒屋業態の「杉玉」(国内)106店からなります(2026年9月期 決算説明資料 p.11)。売上収益(売上高にあたる項目)の約6割が国内スシロー、約4割が海外スシローです(2026年9月期)。
項目 | 内容 |
|---|---|
本社 | 大阪府吹田市 |
社長 | 山本 雅啓(代表取締役社長CEO) |
決算期・会計基準 | 9月決算・IFRS(国際会計基準) |
上場市場 | 東証プライム |
店舗数 | 1,117店(2026年9月末) |
事業別 売上収益の構成(2026年9月期)
沿革の要点
1984年:大阪府豊中市に1号店「すし太郎」を出店(のちのスシロー)
2021年:社名をスシローグローバルホールディングスから現在の名前に変更。吉野家ホールディングスから京樽を買収
2024年10月:山本雅啓氏が社長執行役員CEOに就任
2025年12月:中国大陸の上海に初出店
2026年9月:京樽をSRSホールディングス(8163)へ売却
出典:F&LC「沿革」・代表取締役の異動(2024年8月2日)・上海初出店のニュースリリース(2025年11月4日)・特定子会社の異動(2026年8月7日)
親会社はありません。大株主の上位は機関投資家などの資産を管理する信託銀行の口座で、最大は日本マスタートラスト信託銀行(信託口)の14.65%です(2026年3月末、2026年9月期 半期報告書 p.13、コーポレート・ガバナンス報告書 p.4)。
事業を理解する — 国内スシロー・海外スシロー・杉玉
稼ぎ方はシンプルで、主に直営の店ですしを食べてもらう外食業です。売上は「店の数×お客さんの数×1人あたりの支払い」で決まり、魚や米などの原価(2026年9月期は売上収益の43.3%、決算説明資料 p.2)と人件費・店の費用を引いた残りが利益になります。会社は、品質で差をつけるために他社より高い原価率を保つ方針を有価証券報告書 p.21に書いています。
国内スシロー — 売上の約6割を占める土台
2026年9月期の売上収益は2,937億円(前期比10.5%増)、営業利益は202億円(同12.3%増)でした。営業利益率は6.9%です。開店から15か月たった既存店の売上は前期比107.9%で、客数が102.5%、客単価が105.2%と両方伸びました(決算説明資料 p.14-15)。
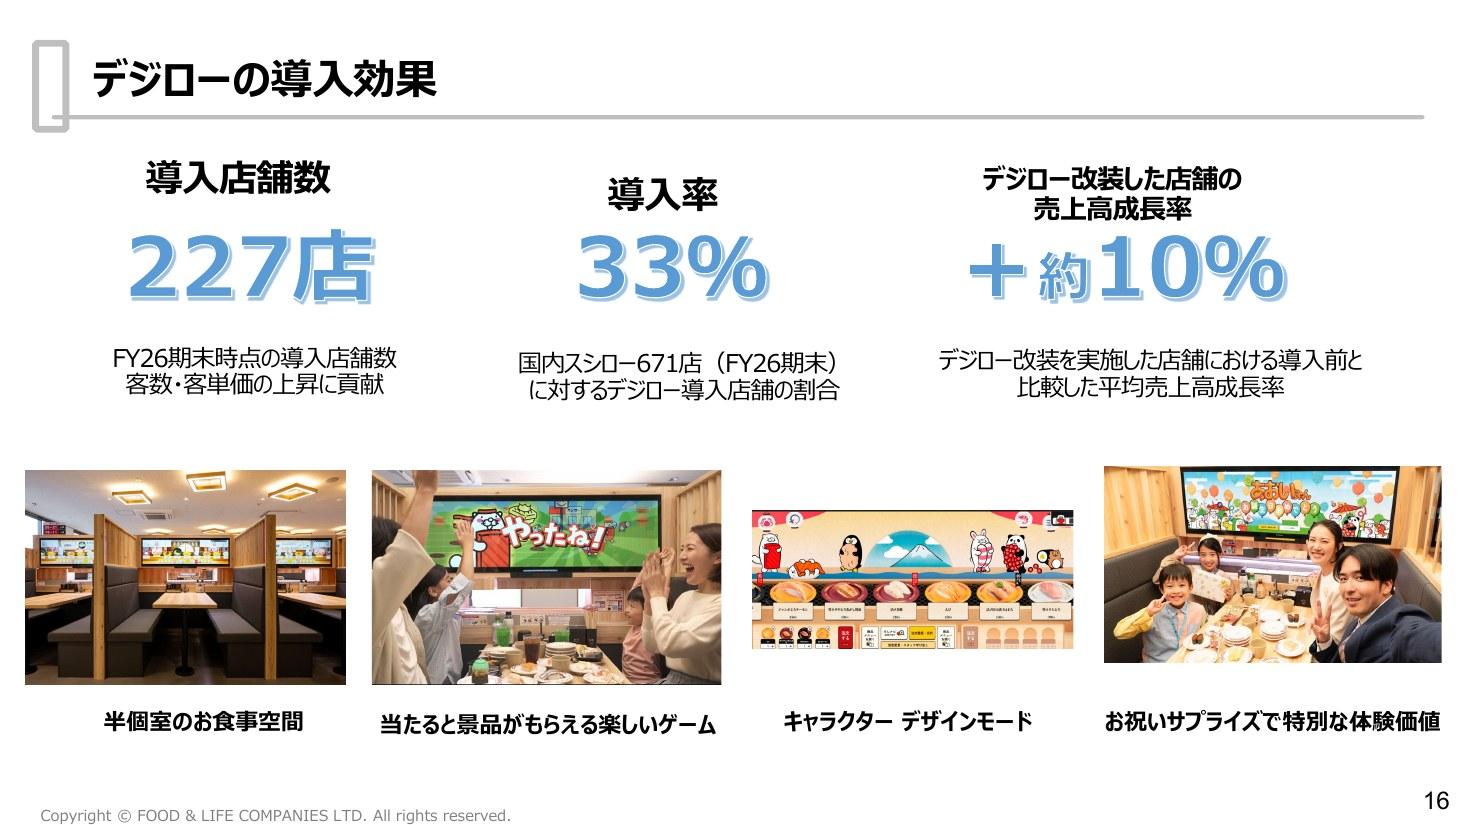
伸びを支える1つが、レーンとデジタル画面を組み合わせた「デジロー」です。2026年9月末で227店(国内の33%)に入り、改装した店の売上は導入前より平均で約10%増えたと会社は説明しています。
足元の2026年10月の既存店売上は前年同月比113.7%ですが、土曜日が前年より1日多い月でした(月次情報 2026年11月4日)。
海外スシロー — 中国大陸を軸に店が急増し、利益で国内を逆転
2026年9月期の売上収益は2,129億円(前期比62.0%増)、営業利益は275億円(同68.4%増)でした。営業利益率12.9%は国内の6.9%を大きく上回ります(決算説明資料 p.10)。
成長の主役は中国大陸です。1年で72店を出して135店になりました。決算短信の地域別の売上収益では「中国」が799億円と前期の292億円から2.7倍になり、会社全体の15.5%を占めます(決算短信 添付資料 p.14)。
海外340店の内訳(2026年9月末)
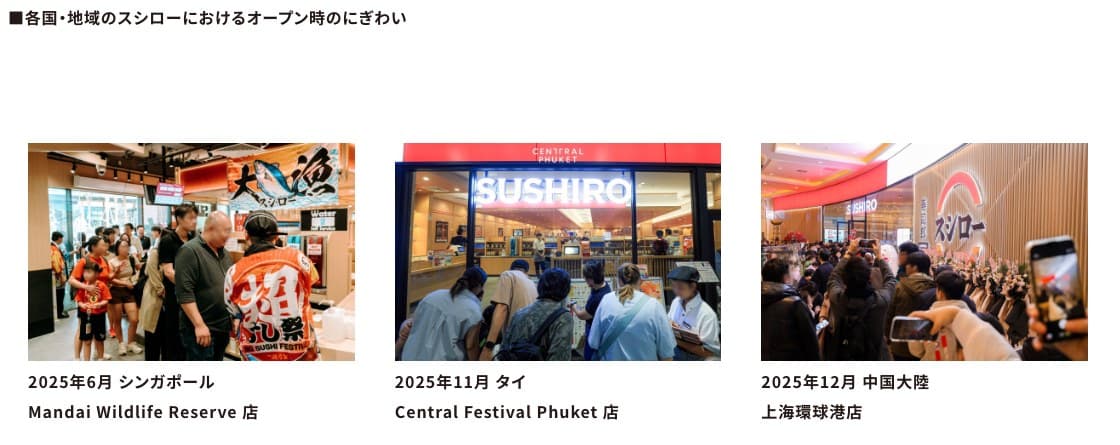
国内スシローと海外の店舗数の推移(各期9月末)
次の舞台は米国です。ニューヨークのタイムズスクエア・エリアに開く米国1号店は、8月31日に10月開業と説明したと報じられました(共同通信 2026年9月1日)が、11月6日の決算説明資料 p.12でも開業準備中で、予告サイトも開業日を出していません(同日閲覧)。
杉玉 — すしと日本酒を楽しむ大衆寿司居酒屋
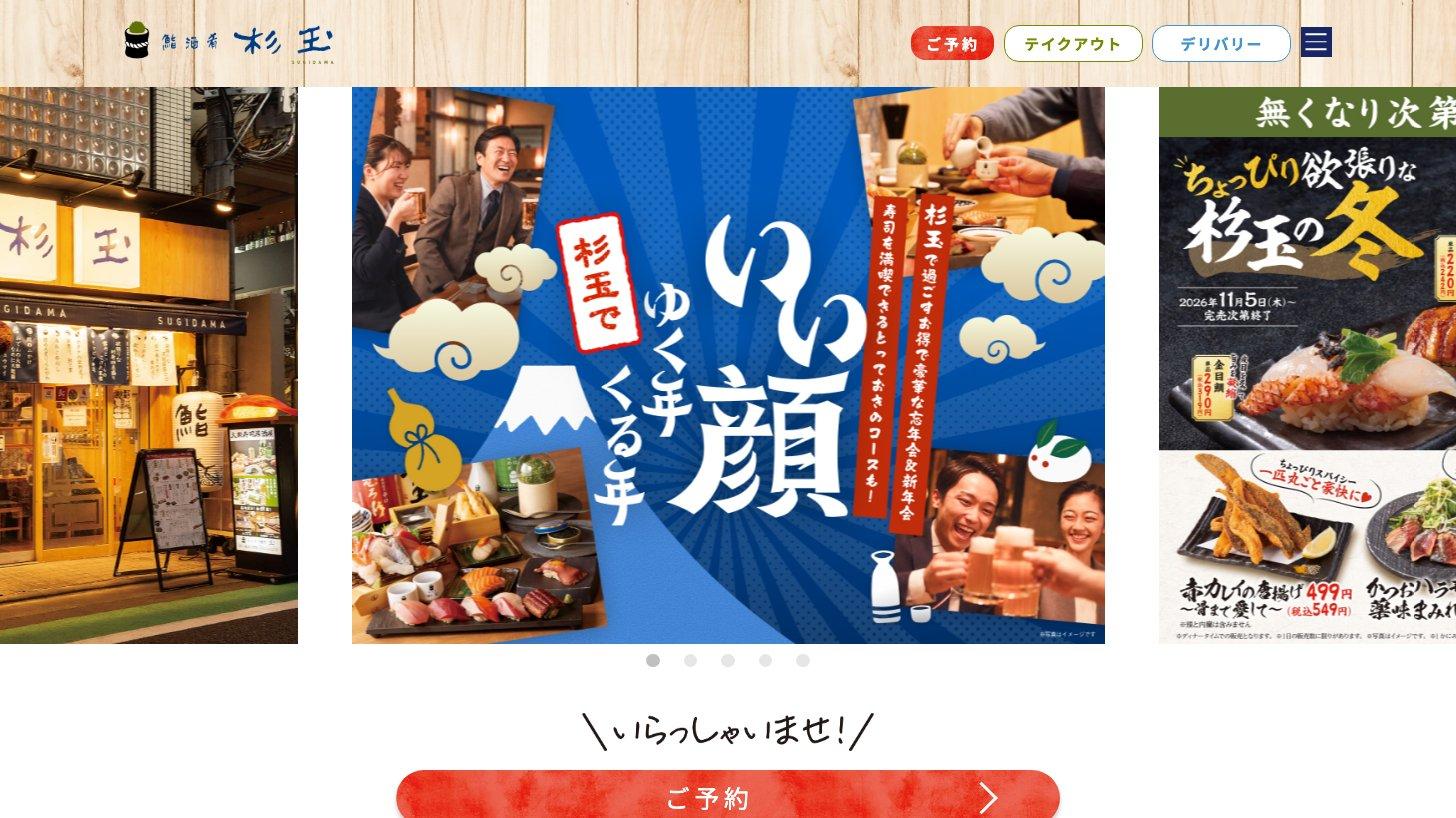
「鮨・酒・肴 杉玉」は、すしと一品料理、日本酒を出す居酒屋です。国内106店(うちフランチャイズ25店、2026年9月末)で、2026年9月期の売上収益は87億円、営業利益は3.8億円と、会社全体の中ではまだ小さな事業です(決算短信 添付資料 p.2、決算説明資料 p.5)。
業績推移と財務 — 売上収益は5年で2倍超に
通期業績推移 — 2022年の失速から過去最高へ
通期業績推移(売上収益・営業利益・純利益・営業利益率・売上高成長率)
2022年9月期は営業利益が101億円まで落ち込みました。前期にあった一時的な利益(京樽を割安に買収したことによる利益と、主に時短協力金の補助金収入)がなくなったうえ、コロナ禍からの回復の遅れと下期の一連の事案で国内の客数が大きく減り、減損損失68億円も重なったと会社は説明しています(2022年9月期 決算説明資料 p.4・p.7・p.10)。
2023年9月期の国内スシローは売上収益5.6%減・セグメント利益44.7%減でした。会社は、2022年10月の価格改定(1皿100円からの値上げ)後に既存店の売上が落ちたことと、補助金収入の減少で説明しています(2022年9月期 決算短信 添付資料 p.3、2023年9月期 決算説明資料 p.4・p.5・p.9)。
2024年9月期からは国内の回復と海外の拡大で利益が伸びています。2024年9月期は国内スシロー事業の大幅増益が全体をけん引し(決算説明資料 p.5)、2026年9月期は海外が主役になりました。
2026年9月期(2025年10月〜2026年9月)— 2度の上方修正を上回る
売上収益は前期比26.9%増の5,153億円、営業利益は47.0%増の515億円で、どちらも過去最高です。会社は、中国がけん引した海外の伸びと、国内の既存店の好調を理由に挙げています(決算説明資料 p.1)。期中の2度の上方修正の理由も、主に海外の好調でした。
公表日 | 売上収益 | 営業利益 | 純利益 |
|---|---|---|---|
2025年11月7日 | 4,850 | 405 | 240 |
2026年5月8日 | 5,050 | 485 | 300 |
2026年8月7日 | 5,050 | 505 | 315 |
実績 | 5,153 | 515 | 354 |
財務は改善しています。本業で稼いだ現金を示す営業キャッシュ・フローは2026年9月期に875億円で、出店などに使った投資キャッシュ・フロー(△412億円)を上回りました。自己資本比率は28.4%(前期24.0%)です(決算短信 p.1)。ただし店の賃借に伴うリース負債が1,502億円あり、賃料にあたるその返済251億円は財務キャッシュ・フローに入ります(決算説明資料 p.9、決算短信 添付資料 p.5)。
2027年9月期の会社予想と中期経営計画
2027年9月期の会社予想は、売上収益6,100億円(18.4%増)、営業利益613億円(19.0%増)、純利益390億円(10.2%増)です。2026年11月6日に公表したばかりで、修正はまだありません。純利益の伸びは京樽の利益を除くと16.0%です。営業利益率は10.0%で横ばい、前提は国内の既存店売上103.7%、グループで150〜160店の出店、原価率42.8%です(中期経営計画 p.15)。
同じ日に公表した中期経営計画では、2029年9月期に売上収益8,310億円・営業利益880億円・1,570〜1,580店を目標に掲げました。海外は年120店程度、国内は年25店程度を出店し、2031〜32年9月期ごろに売上収益1兆円超を目指します。3年間の成長投資は1,700億円で、6割を海外に振り向けます(同 p.2・p.6・p.16)。
国内・海外スシロー事業の売上収益(棒)と営業利益(線)
注目点は海外の利益率です。海外の営業利益率は2026年9月期の12.9%から、計画では12.0〜12.1%に下がります(同 p.10)。資料に理由の記載はありませんが、出店を続けるための費用を見込んでいると考えられます(KabuGraphの見方)。
株価と株価指標(2026年11月6日終値)
株価の推移(月末終値、株式分割調整後)
2026年11月6日の終値は5,092円で、前日の5,967円から14.66%下げました。この日は市場全体が大きく下げ(東証の株価指数TOPIXは5.90%安)、ゼンショーHD(6.48%安)やくら寿司(3.22%安)も下落しました。F&LCは朝の始値がすでに5,667円(前日比5.0%安)で、決算短信と中期経営計画の開示は午前の取引が終わる11時30分でした(東証の適時開示)。終値は始値よりさらに約10%低い水準ですが、値動きについて会社の説明はなく、理由は断定しません(東証株価・TOPIXよりKabuGraph算出)。
指標 | 値 | 計算の基準 |
|---|---|---|
株価 | 5,092円 | 2026年11月6日終値 |
時価総額 | 1兆1,820億円 | 発行済株式数(自己株式を含む) |
PER(実績) | 32.7倍 | 2026年9月期 EPS 155.82円 |
PER(予想) | 29.7倍 | 2027年9月期 予想EPS 171.57円 |
PBR | 8.91倍 | 2026年9月末 1株純資産 571.54円 |
配当利回り(実績) | 0.39% | 2026年9月期 20円 |
配当利回り(予想) | 0.44% | 2027年9月期 予想22.5円 |
ROE | 31.4% | 2026年9月期、短信の値 |
PERは約30倍、PBRは約9倍で、高い成長を織り込んだ水準です(KabuGraphの見方)。PBRが高く出るのは、ROE(自己資本に対する利益の割合)が31.4%と高いためでもあります。
PER(株価収益率)とは|計算式・15倍の目安と東証プライム業種別データで読む割安判断
PER(Price Earnings Ratio・株価収益率)の計算式・15倍の目安・業種別の水準差を解説。JPXの東証プライムPER・PBR推移データと業種別比較チャートで、割安・割高の判断方法がわかります。
PBR(株価純資産倍率)とは|1倍割れ問題と東証改革の核心
PBR(Price Book-value Ratio)の計算式・目安・1倍割れ問題を解説。東証が改善を要請した背景と、PERやROEとの関係から投資判断に活かす方法がわかります。
配当と株主優待
1株配当と配当性向の推移
配当は少なめで、利益の多くを出店に回す会社です。2026年9月期の配当性向は12.8%です(決算短信 p.1)。配当は年1回で、会社は特定の配当性向を目標にせず、成長投資とのバランスを見ながら安定配当を続けるとしています(第11期定時株主総会 事前質問への回答)。
配当性向とは|計算式と決算短信での調べ方、配当利回り・DOEとの違い
配当性向の計算式(1株配当÷EPS)と決算短信での調べ方を解説。上場企業の中央値は35.8%(2026年10月)。水準ごとの読み方、業種の違い、配当利回り・総還元性向・DOEとの違いもわかります。
2026年7月1日に1株を2株に分割しました(F&LC 2026年5月8日)。
株式分割とは|仕組みと株価への影響、NISA枠活用のメリット
1株を2株に分けても資産の総額は変わらない株式分割の仕組みを、NTTの1:25分割などの例で説明。東証の投資単位50万円未満の要請、権利付最終日・効力発生日の日程、配当・優待・単元未満株への影響、発表後の株価の動きまで整理します。
株主優待は、国内のスシローや杉玉で使える優待券です。9月末と3月末の年2回で、分割後の基準(2026年9月末基準から)は100株で各回1,100円分、同じ株主番号で7回連続(3年以上)なら各回2,200円分です(F&LC「株主優待」)。100株(2026年11月6日終値で約51万円)なら年2,200円分で、予想配当と合わせた利回りは約0.87%です(KabuGraph算出)。
競合との比較 — 日常の外食をはま寿司・くら寿司と取り合う
取り合っているのは、家族や友人と出かける日常の外食です。最も直接の相手は、はま寿司、くら寿司、かっぱ寿司、魚べいなどの低価格の回転すしです。会社はファミリーレストランやコンビニ、スーパーなども競合に挙げ(有価証券報告書 p.21)、海外では現地の外食店も相手になります(同 p.25)。
会社(主なブランド) | 売上高 | 営業 | 店舗数 |
|---|---|---|---|
F&LC(スシロー) | 5,153 | 10.0% | 1,117 |
ゼンショーHD(はま寿司部門) | 3,203 | 8.4% | 862 |
くら寿司 | 2,451 | 2.2% | 687 |
Genki GDC(魚べい・元気寿司) | 737 | 6.5% | 448 |
カッパ・クリエイト(かっぱ寿司) | 732 | 0.7% | 299 |
売上高はF&LCが最も大きく、規模と利益率が近いのははま寿司です。ただしF&LCの利益率10.0%は海外(12.9%)が押し上げた数字で、国内スシローだけなら6.9%です(KabuGraphの見方)。F&LCはIFRSで、店の賃借料の一部が営業利益より下の金融費用に回るなど定義も違うため、単純には比べられません。
はま寿司(ゼンショーHD 7550):「すき家」などを持つ外食大手の一部門です。2026年3月末で国内664店・海外198店と、国内の店数はスシローに近い規模です(ゼンショーHD 2026年3月期 決算短信 p.5)
くら寿司(2695):全店が直営で、2026年7月末は712店(米国91店・アジア63店を含む)です。2026年10月期は第3四半期までの累計(2025年11月〜2026年7月)の営業利益が前年同期比45.2%減の28億円でした(くら寿司 2026年10月期 第3四半期 決算短信 p.1・p.4)
Genki GDC(9828):「魚べい」「元気寿司」「千両」などを運営します。2026年4月に豪州で約180店の「Sushi Sushi」の運営会社を子会社化し、2027年3月期の予想売上高は1,030億円です(決算短信)
カッパ・クリエイト(7421):「かっぱ寿司」を運営するコロワイド(7616)グループの会社です。2026年3月期は最終赤字で、2026年9月中間期も営業損失9億円となり国内15店の閉店を決めました(カッパ・クリエイト 中間決算短信 p.4)
投資家が注目すべきポイント
強み
国内で売上高1位のブランド:会社の説明で14年連続の売上高1位。2026年9月期の既存店売上は107.9%でした
海外の成長と利益率:海外は62.0%増収で営業利益率12.9%。出店を増やしながら利益率も上げました
現金を生む力と資本効率:営業キャッシュ・フロー875億円で投資を賄い、ROEは31.4%です(2027年9月期の計画は26.5%、中期経営計画 p.15)
注意すべきリスク
中国大陸への集中:2026年9月期の海外出店108店のうち72店が中国大陸で、売上収益の15.5%が中国です。2023年の処理水放出の際は中国大陸を中心に客数が落ちました(2023年9月期 決算短信 添付資料 p.3)。会社は日本からの輸入に依存しない現地の調達網を築いたと説明していますが、日中関係や現地の景気の影響は残ります(KabuGraphの見方)
中国での騒動:2026年3月、北京の店舗のマグロに寄生虫の卵のようなものが付いていたとする動画が広がって当局が調査に入り、株価が急落したと報じられています(3月6日は一時13.55%安、終値は5.29%安)。その後、中国法人は検査で寄生虫は検出されなかったと発表したとされます(東洋経済 2026年4月4日)
コストと為替:魚や米などの原材料、人件費、為替が利益を左右します(有価証券報告書 p.22・p.25-26)
信頼を損なう事案の再発:2022年の一連の事案では国内の客数が大きく減りました。2026年11月にはパート・アルバイト向けサイトへの不正アクセスで従業員番号が流出したと公表しています
高い期待:予想PER29.7倍・PBR8.91倍は成長が続く前提で、成長が鈍ると株価の振れが大きくなりやすい水準です(KabuGraphの見方)
これから見る数字
国内の既存店売上:毎月初めの月次情報で確認できます。2027年9月期の計画は103.7%です
海外の出店数と営業利益率、米国1号店の開業:2027年9月期の海外営業利益は355億円の計画です(中期経営計画 p.3)
次の決算:2027年9月期 第1四半期(前年の第1四半期は2026年2月6日に発表)
まとめ
FOOD & LIFE COMPANIESは、京樽を手放してスシローに集中し、中国を中心とする海外で伸びる段階に入った会社です。2026年9月期は過去最高の業績でした。
一方で、株価はPER約30倍と高い成長を織り込み、利益の伸びは中国大陸の出店に大きく左右されます(KabuGraphの見方)。
FOOD & LIFE COMPANIES
回転寿司チェーン「スシロー」を中核ブランドとする外食グループ。国内外で数百店舗規模のチェーンを展開し、回転寿司業界で売上トップクラスの地位を占める。持ち帰り寿司の「京樽」、回転寿司「海鮮三崎港」、寿司居酒屋「杉玉」も傘下ブランドとして運営す…
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の業績は2026年9月期 決算(2026年11月6日発表)まで、株価・株価指標は2026年11月6日終値に基づいています。