JR西日本(9021)の企業分析|山陽新幹線で稼ぎ、駅の不動産へ軸足を広げる鉄道大手
2027年3月期 第2四半期決算まで反映
JR西日本(西日本旅客鉄道)は、山陽新幹線と京阪神の電車を中心に、北陸から九州北部までの鉄道を走らせる会社です。営業利益の約3分の2を鉄道中心の事業で稼ぎ、2026年3月期は過去最高益でしたが、2027年3月期は上方修正後も減益の見込みです。2026年11月6日終値は3,182円で、予想PER12.2倍、配当利回り3.06%です。
この記事では、事業の中身、業績と株価、航空会社や私鉄との競合、今後の注目点を説明します。
この記事の内容(目次)
会社概要 — 西日本の鉄道と駅を持つ、国鉄生まれの会社
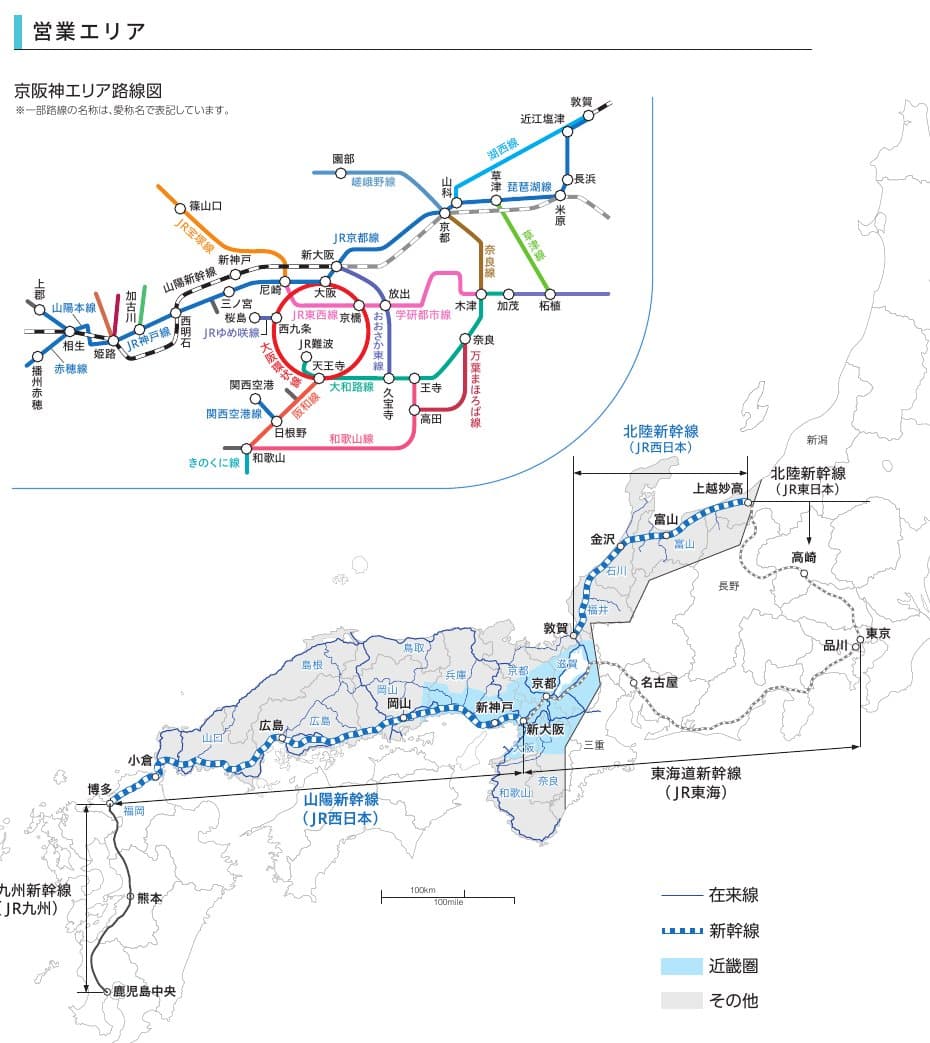
ひとことで言うと、北陸・近畿・中国・九州北部の2府16県で鉄道を運行し、駅とその周辺でお店やホテル、不動産も営む会社です。1987年の国鉄分割民営化で生まれたJR旅客会社のひとつで、路線の長さは4,897.5キロ(うち新幹線937.7キロ)、連結の従業員は47,225人です(2026年3月末時点、JR西日本 ファクトシート2026 p.1、2026年3月期 有価証券報告書 p.10)。本社は大阪市北区で、社長は2025年6月に就任した倉坂昇治氏です(同 p.68)。
特定の親会社はありません。上位は信託銀行や海外の保管銀行の名義で、国内の銀行では三井住友銀行1.97%、三菱UFJ銀行1.94%です(2026年3月31日現在、有価証券報告書 p.58)。
セグメント別の営業収益の構成比(2026年3月期)
営業利益で見るとモビリティ業が65.6%、不動産業が23.2%を占めます(2026年3月期、連結調整を除く。ファクトシート2026 p.2)。不動産業は売上の割に利益が大きい事業です。
沿革 — 国鉄から民営化へ、安全が経営の出発点に
1987年4月:国鉄の分割民営化で発足
1996年10月:東京証券取引所などに上場。2004年3月に完全民営化
2005年4月:福知山線列車事故。お客様106名と運転士1名が亡くなり、562名のお客様と通行中の方1名が負傷(JR西日本「事故の概要」)
2015年3月・2024年3月:北陸新幹線が金沢、敦賀まで順に開業
2017年12月:「のぞみ34号」の台車に亀裂が見つかる重大インシデント(事故に至りかねない事態)。異常を感じながら運転を続けていました(JR西日本 2017年12月のリリース、運輸安全委員会 調査報告書)
2021年9月:コロナ禍で公募増資などにより約2,500億円を調達し、財務基盤を強化(2022年3月期 決算短信)
2024年4月:1株を2株に分割
出典:2026年3月期 有価証券報告書 p.6〜9「沿革」ほかよりKabuGraph作成
事業を理解する — 鉄道を軸に、駅とその周辺で稼ぐ
会社が開示する4つの事業(2026年3月期 決算短信 p.15)に、「その他」に含まれる決済・金融を加えて紹介します。
モビリティ業 — 新幹線と京阪神の電車が稼ぎ頭
鉄道の運賃・料金の収入(会社は「運輸収入」と呼びます)が中心で、2026年3月期は9,479億円、その約58%を新幹線が占めます。
運輸収入の内訳(2026年3月期)
新幹線:山陽新幹線(新大阪〜博多)と北陸新幹線(上越妙高〜敦賀)を運行します。山陽新幹線だけで4,660億円と、運輸収入の約半分です(2026年3月期 決算短信補足資料 p.5)。東京〜新大阪の東海道新幹線はJR東海の路線で、「のぞみ」などが両社の路線を直通しています。
京阪神の在来線:大阪・京都・神戸を結ぶ通勤・通学とおでかけの足です。
ローカル線:利用の少ない路線も抱えます。1日1キロあたりの利用者が2,000人未満の区間が19路線に32か所あり、運賃収入で費用をどれだけまかなえるかを示す収支率は1.1〜34.6%です(2023〜2025年度平均、JR西日本 2026年11月4日の開示)。会社は地域と一緒に最適な交通体系をつくる必要があるとしています。
このほかバス・フェリーや工事の子会社(大鉄工業など)も含みます(有価証券報告書 p.10)。
流通業 — 駅ナカのコンビニ・土産店とヴィアイン
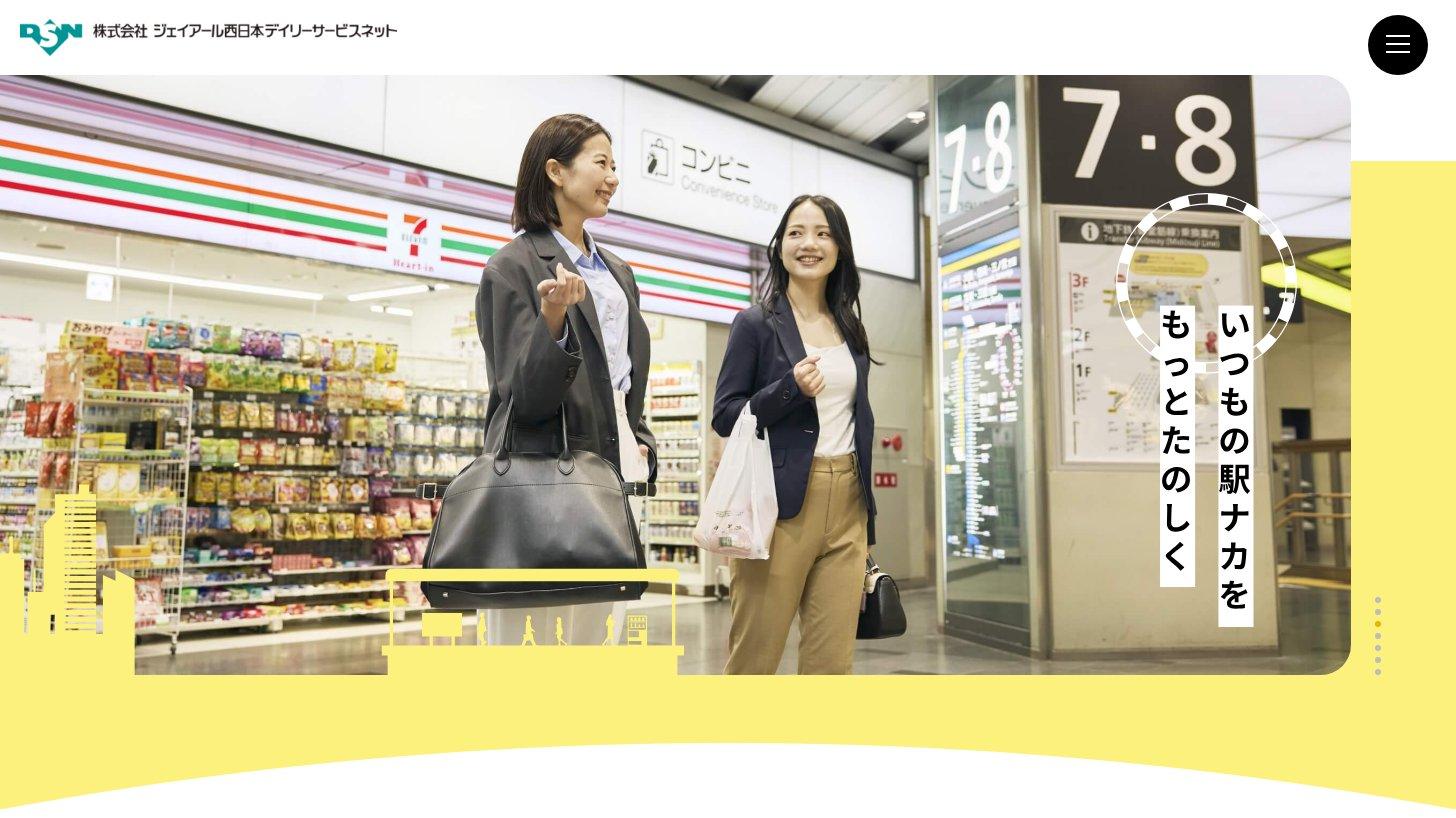
駅の中のコンビニ・土産店・飲食店、ビジネスホテル「ヴィアイン」、百貨店「ジェイアール京都伊勢丹」を運営します。コンビニはセブン-イレブンとの提携店で、272店あります(2026年3月末時点、ファクトシート2026 p.1・p.11)。2026年3月期は2025年の大阪・関西万博のオフィシャルストアなどで伸びましたが(決算短信 p.3)、2027年3月期はその反動などで減益の見込みです(2027年3月期 第2四半期 決算短信補足資料 p.2〜3)。
不動産業 — 大阪駅・広島駅のまちづくりとルクア
駅ビルのショッピングセンター、オフィスや住宅の賃貸・販売、駅直結のホテルの3つで構成されます。鉄道で人が集まる駅の周りで稼ぐ事業で、会社が今後もっとも利益を伸ばそうとしている分野です。
ショッピングセンター:全53施設で、最大のルクア大阪(ルクアイーレを含む)はテナントの売上高が1,103億円、2025年3月開業の広島駅ビルが539億円です(2026年3月期、ファクトシート2026 p.12)。
賃貸・販売:大阪駅周辺の再開発(JPタワー大阪など)のほか、マンションの分譲や投資家向けの物件売却も行います(中期経営計画2030 p.6、2027年3月期 第2四半期決算説明会資料 p.11)。
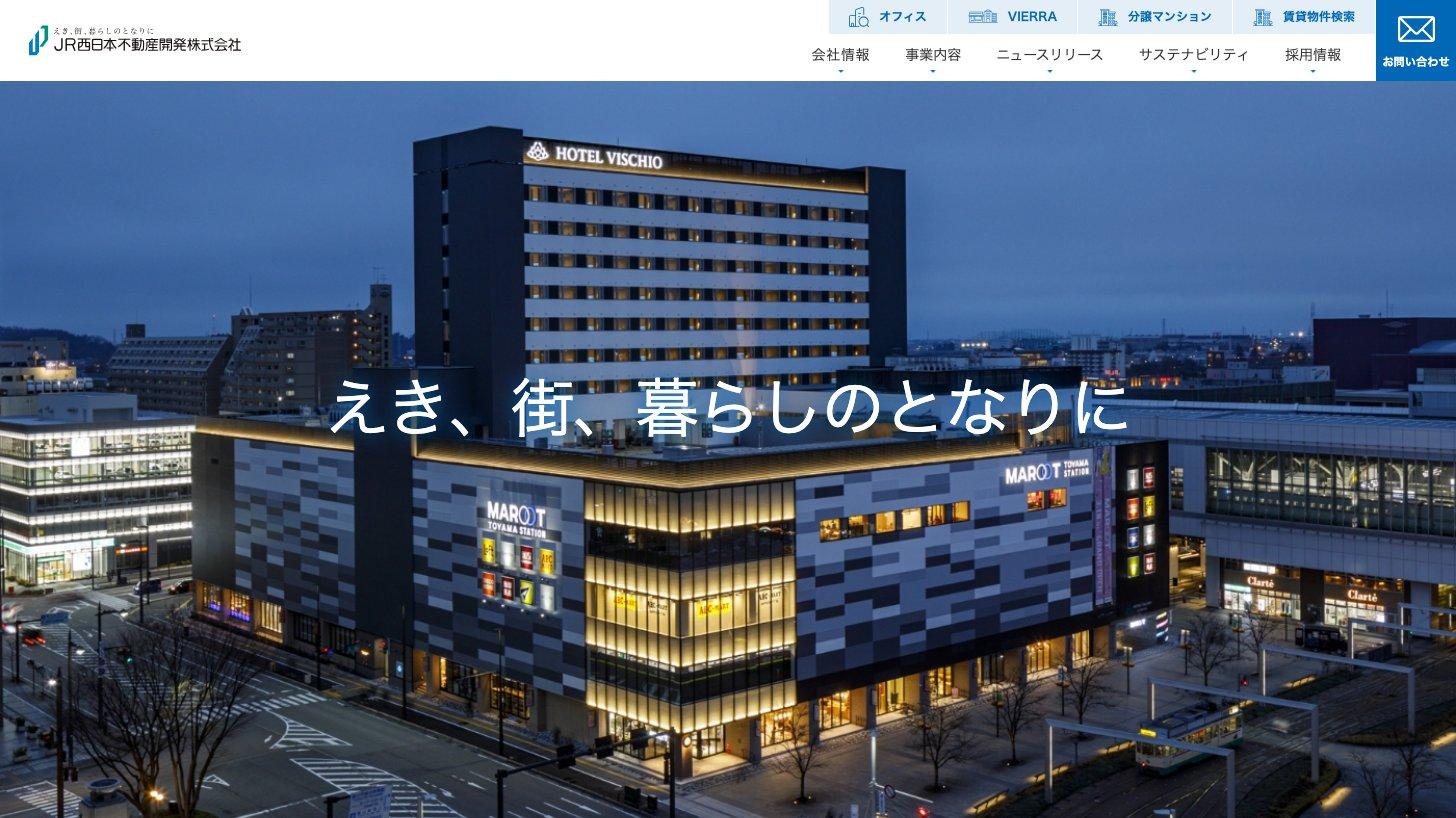
ホテル:ホテルグランヴィアなど主要駅に直結したホテルを中心に運営します。2027年3月期の上期は、奈良ホテルの改装による休館、万博の反動、中国政府の渡航自粛要請が響き、営業損益は7億円の赤字でした(第2四半期決算説明会資料 p.11)。
旅行・地域ソリューション業 — 日本旅行
旅行会社の日本旅行が中心で、自治体の仕事を受託する事業も含みます。売上高は1,892.0億円ありますが、営業利益は5.3億円にとどまり、利益への貢献は小さい事業です(2026年3月期、決算短信 p.16)。
決済・金融 — ICOCAとWESTER、関西みらい銀行への出資
ICカードのICOCA、共通ポイントのWESTER、スマホ決済のWesmo!で、鉄道の外でも顧客とのつながりを増やしています。WESTERの会員は1,269万人、決済の取扱高は4,777億円です(2026年3月期、ファクトシート2026 p.13)。
2026年10月1日には、りそなホールディングス(8308)傘下の関西みらい銀行の株式20%を900億円で取得し、持分法適用関連会社にしました。新しい銀行サービスを2027年春ごろに始めることを目指しています。業績への影響は「精査中」としています(JR西日本・りそなHD 2026年10月1日の開示)。
持分法適用会社とは|連結子会社との違い・PLへの影響と投資家が見落とす4つの盲点
持分法適用会社の定義・適用基準から、連結子会社との会計処理の違い、営業利益と経常利益への影響、トヨタ・三菱商事の実例まで。投資判断で見落としやすい4つの盲点を解説します。
業績推移と財務
通期業績 — コロナの赤字から過去最高益へ、今期は減益の見込み
通期業績推移(営業収益・営業利益・純利益・営業利益率・売上高成長率)
コロナ禍の2021年3月期・2022年3月期は2期続けて営業赤字でしたが、その後は回復し、2026年3月期は営業収益もすべての利益項目も過去最高でした。会社は、大阪駅・広島駅のまちづくりの開業効果、大阪・関西万博による増収、万博閉幕後も利用が堅調だったことを理由に挙げています(2026年3月期 決算短信補足資料 p.1)。万博の効果は営業利益で約200億円です(2026年3月期 決算説明会資料 p.5)。
2027年3月期は、上方修正後でも営業利益が1,850億円と前期比6.6%の減益見込みです。万博の反動に、賃上げや修繕費などインフレによるコスト増、中東情勢の影響(60億円のマイナス見込み)が重なるためです(第2四半期決算説明会資料 p.3・4・6)。
セグメント別の営業利益(2025年3月期〜2027年3月期予想)
今期の減益のほとんどはモビリティ業で、不動産業はショッピングセンターの伸びなどで増益の見込みです。鉄道の収入は増えても、それ以上に費用が増える構図です。
2027年3月期 上期(4〜9月)と予想の修正
上期累計は増収減益でした。営業収益8,792.6億円(前年同期比0.9%増)、営業利益1,154.6億円(6.1%減)、純利益737.3億円(15.0%減)です(2027年3月期 第2四半期 決算短信 p.1)。運輸収入は139億円増えましたが、人件費などのコスト増と万博の反動を補えず、純利益は前年にあった固定資産売却益の減少も響きました(決算短信補足資料 p.1〜2)。
項目(億円) | 8月5日までの予想 | 11月5日の修正後 | 2026年3月期 実績 |
|---|---|---|---|
営業収益 | 18,290 | 18,670 | 18,458.4 |
営業利益 | 1,650 | 1,850 | 1,980.8 |
経常利益 | 1,450 | 1,660 | 1,836.8 |
純利益 | 1,000 | 1,190 | 1,275.0 |
1株利益(円) | 219.74 | 261.47 | 277.73 |
1株配当(円) | 97.5 | 97.5 | 97.5 |
11月5日の上方修正の理由は、鉄道の利用増とショッピングセンターなどの堅調さです(修正のお知らせ)。営業利益200億円の引き上げのうち165億円がモビリティ業です。全体のうち70億円は中東情勢の影響の見直し(130億円→60億円のマイナス)です(第2四半期決算説明会資料 p.5〜6)。
中期経営計画2030 — 鉄道の利益は減り、不動産などで補う計画
2026年4月公表の計画は、2030年度(2031年3月期)に営業利益2,300億円をめざし、その6割を不動産・流通などの生活サービスと工事などのインフラソリューションで稼ぐ姿を描いています(JR西日本グループ中期経営計画2030 p.17)。
中期経営計画2030の分野別の営業利益の想定
注目は、鉄道などのモビリティ分野の利益が1,191億円から950億円へ減る計画である点です。運賃改定や訪日客で収入は増えるものの、賃上げなどのインフレと設備投資に伴う費用がそれを上回ると見ています(第2四半期決算説明会資料 p.26)。
投資は5年で2兆6,200億円と過去最大規模で、事業で稼ぐ現金(5年で1兆7,000億円)を超える分は借入や資産の売却で賄います。現預金を除いた借金が年間の稼ぎ(EBITDA、減価償却前の利益)の何年分かを示す倍率は、2025年度の3.7倍から6倍程度まで許容します(中期経営計画2030 p.17・38〜39)。
値上げは、届出で変えられる料金から動き始めました。運賃と一定の料金の上限は国の認可制で、範囲内の変更は届出で行えます(有価証券報告書 p.35)。2026年10月にJR東海と共同で、「のぞみ」「みずほ」の指定席特急料金を2027年7月1日購入分から、グリーン料金を2027年12月15日乗車分から見直すと発表しました(2026年10月16日のリリース)。増収効果は年80〜90億円程度の見込みです(第2四半期決算説明会資料 p.15)。運賃そのものの改定は計画期間中に行う方針ですが、規模と時期は未定です(同 p.43)。
配当と株主優待 — 基準を配当性向からDOEへ
1株配当と配当性向の推移
1株配当は2026年3月期に97.5円へ増え、減益見込みの2027年3月期も同額の予想です。方針は中期経営計画2030で「配当性向35%以上」から「DOE(株主資本配当率)3.5%程度」へ変わりました。DOEは利益ではなく株主資本を基準にするため、利益が振れても配当が動きにくくなります。会社は安定的な配当を重視するためと説明しています(2026年3月期 決算説明会資料 p.3)。
DOE(株主資本配当率)とは|配当性向との違いと3%目安の読み方
DOE(Dividend on Equity・株主資本配当率)の計算式・目安3%・配当性向との違いを解説。DOE=配当性向×ROEの分解式の意味と、東証改革で採用企業が急増している背景がわかります。
自社株買いは2025年3月期・2026年3月期に499億円ずつ行って消却しました(同 p.3、有価証券報告書 p.56〜57)。2027年3月期の予想には入っていません。
株価指標(2026年11月6日終値)
株価の推移(月末終値、2024年4月〜2026年11月6日)
11月6日は前日比3.11%安の3,182円でした。
指標 | 値 |
|---|---|
株価 | 3,182円 |
時価総額 | 1兆4,496億円 |
PER(実績) | 11.5倍 |
PER(会社予想) | 12.2倍 |
PBR | 1.20倍 |
配当利回り | 3.06% |
ROE(2026年3月期) | 10.8% |
実績PERの分母は万博の効果を含む最高益の年なので、今期の見込みで計算した予想PER 12.2倍も合わせて見るとよいでしょう。
PER(株価収益率)とは|計算式・15倍の目安と東証プライム業種別データで読む割安判断
PER(Price Earnings Ratio・株価収益率)の計算式・15倍の目安・業種別の水準差を解説。JPXの東証プライムPER・PBR推移データと業種別比較チャートで、割安・割高の判断方法がわかります。
PBR(株価純資産倍率)とは|1倍割れ問題と東証改革の核心
PBR(Price Book-value Ratio)の計算式・目安・1倍割れ問題を解説。東証が改善を要請した背景と、PERやROEとの関係から投資判断に活かす方法がわかります。
競合との比較 — 長距離は飛行機、関西は私鉄
JR西日本が取り合っているのは、①西日本の長距離の移動客、②京阪神の通勤・通学やおでかけの客、③駅周辺のテナントや買い物客です。会社も新幹線は航空機と、その他の在来線は高速バスや自家用車と競合していると説明しています(有価証券報告書 p.42)。
新幹線のライバルは飛行機 — ANA・JAL
JRと飛行機のシェア(2025年3月期、旅客数)
距離が短いほど新幹線が強く、東京〜福岡のような長距離では飛行機が9割を超えます。相手はANAホールディングス(9202)と日本航空(9201)です。
京阪神のライバルは私鉄 — 阪急阪神・近鉄・京阪・南海
近畿圏の輸送量(乗客数×距離)のシェアはJR西日本44.0%、在阪5私鉄は40.4%です(2024年3月期)。5社は阪急・阪神(阪急阪神HD 9042)、近鉄(近鉄GHD 9041)、京阪(京阪HD 9045)、南海(NANKAI 9044)です(ファクトシート2026 p.9)。
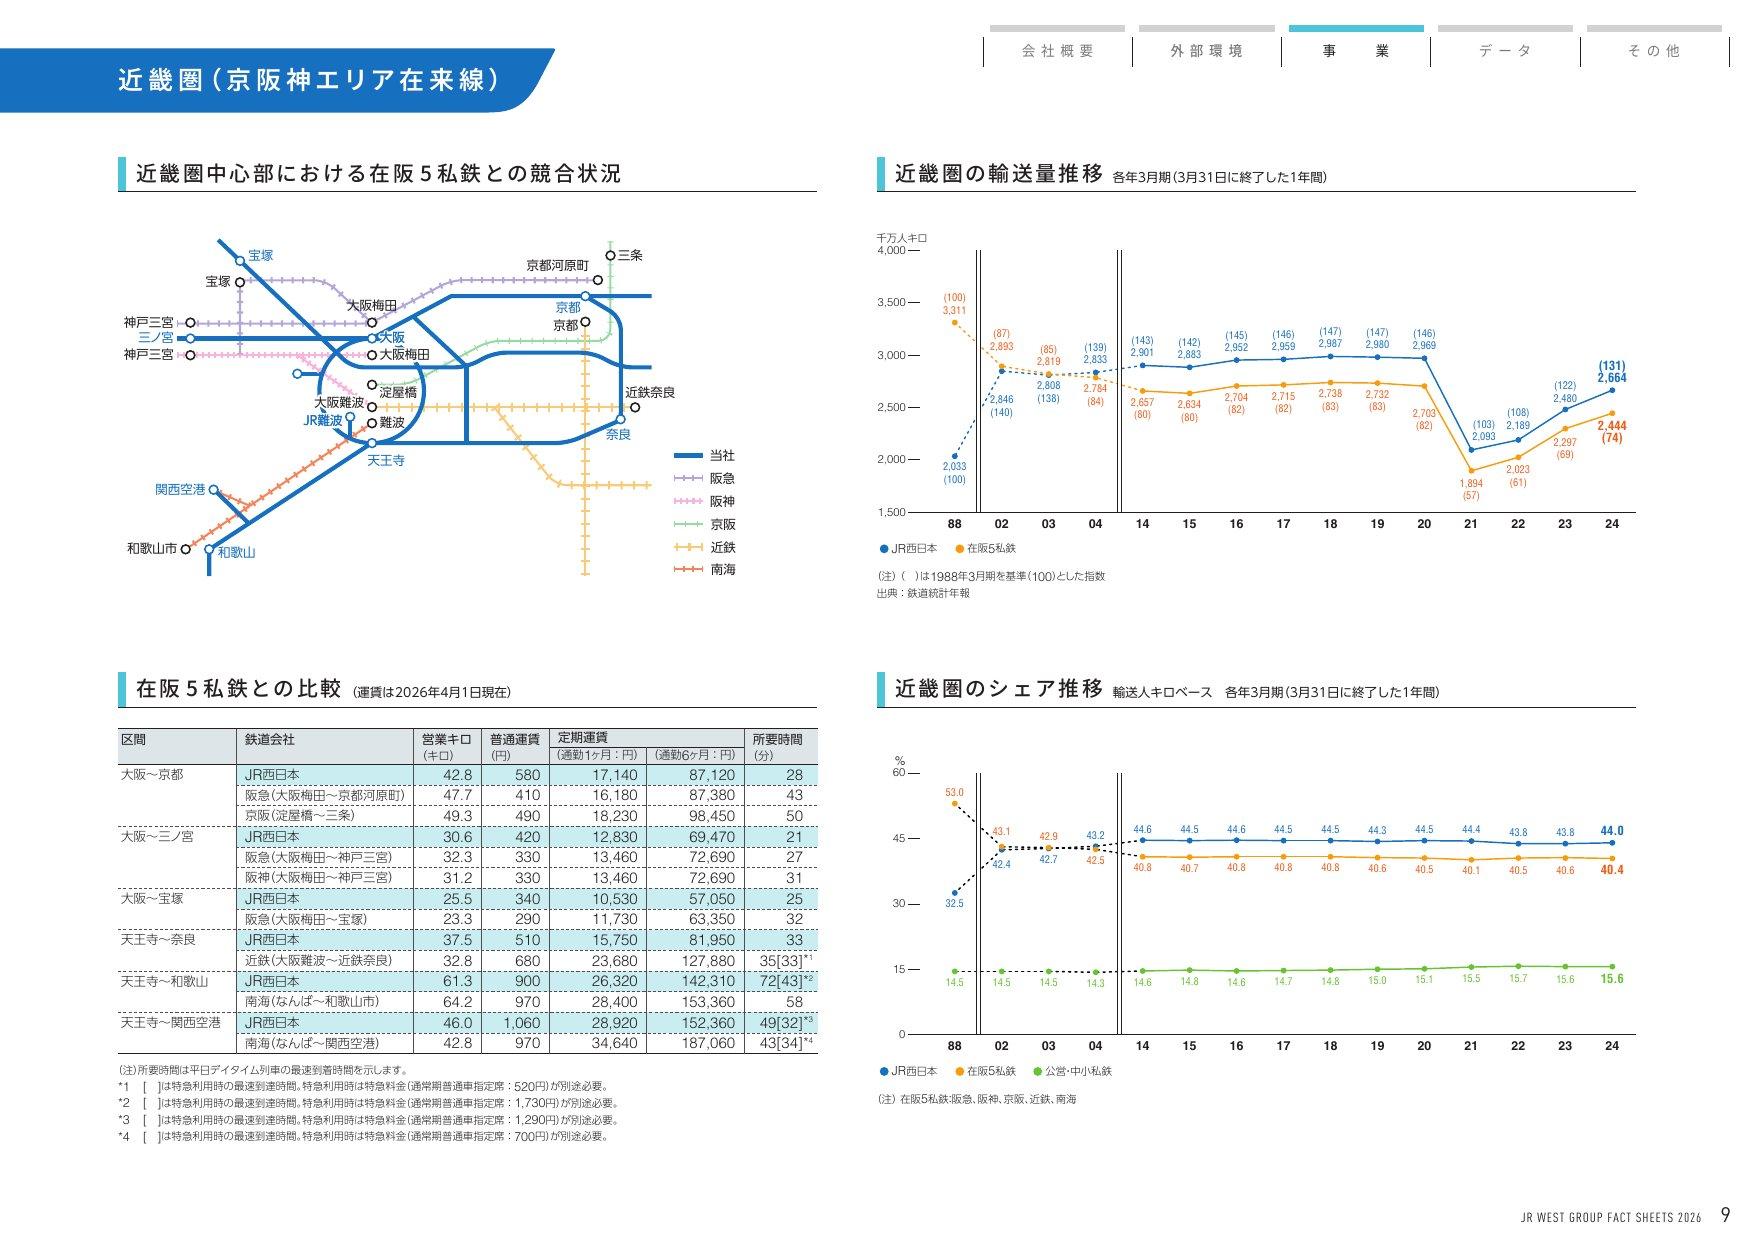
大阪〜京都はJRが580円・28分、阪急が410円・43分のように、速さと安さの優劣は区間ごとに違います(同 p.9)。大阪駅の隣の梅田では、阪急阪神HDもまちづくりを進めています。
阪急阪神ホールディングス(9042)の企業分析|梅田の不動産と鉄道で稼ぐ、タイガースと宝塚の関西私鉄
阪急阪神HD(9042)は阪急・阪神の鉄道と梅田の不動産が柱の関西私鉄で、利益の約半分は不動産。2027年3月期は国際物流子会社の売却益を含め純利益900億円へ上方修正。配当下限100円、PER13.6倍・PBR0.97倍、近鉄・JR西日本との違いも解説。
同じJRのJR東海・JR東日本は「比較相手」
JR東海(9022)とJR東日本(9020)は客を奪い合う相手というより、比べて実力を測る相手です。
会社 | 売上高(億円) | 営業利益率 | PBR |
|---|---|---|---|
JR西日本(9021) | 18,458.4 | 10.7% | 1.20倍 |
JR東海(9022) | 20,062.2 | 41.4% | 0.79倍 |
JR東日本(9020) | 30,846.8 | 13.4% | 1.42倍 |
阪急阪神HD(9042) | 12,035.1 | 10.6% | 1.00倍 |
近鉄GHD(9041) | 17,503.1 | 5.1% | 1.09倍 |
ANA HD(9202) | 25,392.3 | 8.6% | 1.13倍 |
日本航空(9201) | 20,125.2 | 10.8% | 1.27倍 |
JR東海(9022)の企業分析|東海道新幹線で営業利益率41%×リニア品川・名古屋間11兆円の巨額投資
JR東海(9022)の東海道新幹線を核とした高収益モデル、リニア中央新幹線(品川・名古屋間の総工事費11兆円)の進捗と財務影響、自社株買いを軸にした株主還元、業績推移と投資判断のポイントを個人投資家向けに解説します。
JR東日本(9020)の企業分析|Suica経済圏×高輪ゲートウェイ×運賃改定で変わる鉄道最大手の成長戦略
JR東日本(9020)の運輸・流通・不動産の3セグメント構造、TAKANAWA GATEWAY CITY開発、伊藤忠との不動産子会社統合、Suica Renaissance構想、2027年3月期上期(第2四半期)までの業績と投資判断のポイントを個人投資家向けに解説します。
投資家が注目すべきポイント
強み
新幹線の収入が伸びている:2027年3月期の運輸収入は万博の反動を国内需要で補い、新幹線を中心に前期比2.6%増の見込みです(決算短信補足資料 p.1・5、第2四半期決算説明会資料 p.8)。
価格を上げ始めた:新幹線の料金見直しで年80〜90億円の増収を見込みます(同 p.15)。
駅を起点にした不動産の成長余地:不動産業の営業利益は463億円から2031年3月期に850億円が目標です。大阪IR(統合型リゾート、2030年秋開業)やなにわ筋線(2031年春開業予定)、三ノ宮駅の新駅ビル(2029年度)が控えます(同 p.16、ファクトシート2026 p.10)。
配当が利益に左右されにくい:DOE3.5%程度を目安にしています(第2四半期決算説明会資料 p.3)。
リスク
鉄道の安全と自然災害:事故は人命に関わり、補償や事業の中断で経営にも甚大な影響が出ます。地震や台風で輸送網が被害を受ける可能性もあります(有価証券報告書 p.32〜33)。
人口減少:会社は人口減少・少子高齢化を「最大の経営上のリスク」と位置づけます(同 p.33)。営業エリアの人口は2050年に2025年初より19%減る推計です(ファクトシート2026 p.4、国立社会保障・人口問題研究所の2023年12月推計による)。
借入の拡大と金利:有利子負債は2026年9月末で1兆7,204億円、平均金利は半年で1.43%から1.65%に上がりました(決算短信補足資料 p.8)。
訪日客と国際情勢:上期のインバウンド収入は387億円(前年同期比94%)で、会社は中国政府の渡航自粛の影響を挙げています(第2四半期決算説明会資料 p.9)。
これから注目する点
運賃改定:いつ、どの程度の値上げを申請するか
2027年の動き:春ごろの銀行サービス、7月と12月の新幹線の料金見直し
不動産の利益:計画どおり850億円へ近づくか
北陸新幹線の延伸:敦賀〜新大阪は未着工です(ファクトシート2026 p.8)。2026年7月に与党の委員会が小浜・京都ルートの採用を決めたと報じられていますが(共同通信 2026年7月15日、熊本日日新聞掲載)、京都市などの同意が焦点とされています(同 8月28日)
まとめ
JR西日本は、山陽新幹線と京阪神の鉄道で稼ぎ、駅とその周辺の不動産へ利益の軸足を広げようとしている会社です。
業績:2026年3月期は営業利益1,980.8億円で過去最高。2027年3月期は万博の反動とコスト増で1,850億円の見込み
株価と還元:2026年11月6日終値で予想PER12.2倍・PBR1.20倍・配当利回り3.06%。配当の基準はDOE3.5%程度へ
競合:長距離は飛行機、京阪神は私鉄。JR東海・JR東日本とは利益率の差が比べどころ
西日本旅客鉄道
北陸・近畿・中国・九州北部16県でJR西日本ネットワークを展開。新幹線・在来線特急による都市間輸送、地域輸送を実施。嵯峨野観光鉄道など観光路線、不動産販売・賃貸、『ホテルグランヴィア』『ヴィアイン』等ホテル、『ルクア』『天王寺ミオ』等ショッ…
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の業績は2027年3月期 第2四半期決算(2026年11月5日発表)まで、株価・株価指標は2026年11月6日終値に基づいています。