Joshin(8173)の企業分析|関西が地盤の家電量販店、旧社名は上新電機
2027年3月期 第2四半期決算まで反映
Joshin(8173)は、1948年に大阪・日本橋で生まれた家電量販店で、2026年4月に上新電機から社名を変えました。2027年3月期はエアコンの前倒し需要などで営業利益の予想を60億円から110億円へ引き上げましたが、10月に発覚した不正アクセスの影響は予想に入っていません。2026年11月6日終値は4,115円で、予想PER21.4倍、配当利回り2.43%です。
この記事では、7つの事業、業績と会社予想、配当と優待、競合との違い、注目点を順に解説します。
会社概要 — 関西に店舗の6割が集まる家電量販店
ひとことで言うと、家電を売り、届けて、取り付けて、直すまでをグループで行う、関西が地盤の家電量販店です。店舗は220店(2026年9月末)で、関西が140店と6割強を占めます(2027年3月期 第2四半期 決算説明資料 p.13)。決算上のセグメントは家電小売の1つだけで(有価証券報告書 第78期 p.6)、事業は国内に限られます(2026年3月期 決算短信)。
1948年:大阪・日本橋で「上新電気商会」を創立。1954年に部品販売から家電量販へ転換
1972年:大阪証券取引所第二部に上場(1985年に東証第一部、2022年にプライム市場へ移行)
1974年:通信販売を開始。今のネット通販「Joshin web」につながります
2003年:阪神タイガースとスポンサー契約(2004年からユニフォーム広告)
2026年4月:商号を上新電機からJoshinへ変更
社長は2025年6月に就任した高橋徹也氏です(同 p.59)。大株主は日本マスタートラスト信託銀行(信託口)7.39%、上新電機社員持株会6.77%、日本カストディ銀行(信託口)3.94%で(2026年3月末、同 p.45)、過半を握る親会社はありません。
品種別の売上構成比(2026年3月期)
家電が半分弱で、エアコン・冷蔵庫・洗濯機など大型の品目が中心です。ここ数年は家電が縮む一方で携帯電話が伸び、全体の売上を支えてきました。
品種別の売上高の推移
7つの事業を理解する
決算上は1セグメントですが、会社は事業領域を「家電」「エンターテインメント」「リフォーム」「モバイル通信」「サポートビジネス」の5つに分けています(グループ概要)。家電は主に店舗とネットで売るので、ここでは店舗・ネットに、携帯電話・エンタメ・リフォーム・修理・PBを加えた7つに分けて見ていきます。
店舗 — 売上の8割を稼ぐ関西中心の220店
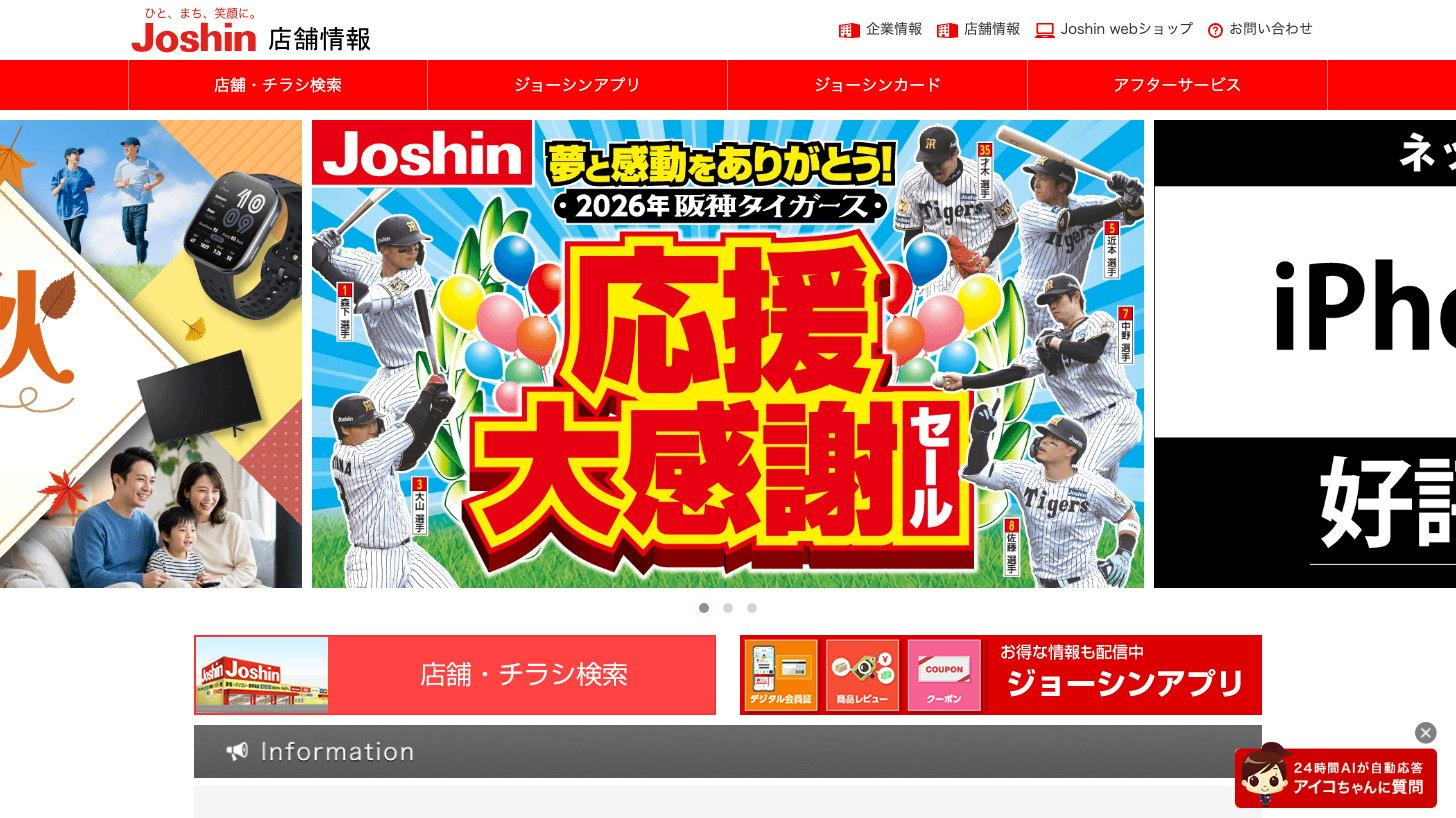
店頭販売は3,549億円で売上の81.3%を占めます(2026年3月期、決算短信 添付資料 p.2)。店舗は関西140店、東海36店、北信越24店、関東18店、四国2店です(2026年9月末、決算説明資料 p.13)。
関西での知名度を支えるのが阪神タイガースです。会社は「業界で唯一オフィシャルスポンサー」と説明し、2025年のリーグ優勝セールは売上の拡大に大きく貢献しました(決算短信 添付資料 p.2)。
阪急阪神ホールディングス(9042)の企業分析|梅田の不動産と鉄道で稼ぐ、タイガースと宝塚の関西私鉄
阪急阪神HD(9042)は阪急・阪神の鉄道と梅田の不動産が柱の関西私鉄で、利益の約半分は不動産。2027年3月期は国際物流子会社の売却益を含め純利益900億円へ上方修正。配当下限100円、PER13.6倍・PBR0.97倍、近鉄・JR西日本との違いも解説。
一方で、不採算店を最大15店ほど整理する方針で、2026年9月までに2店を閉めました。残りも2027年度(会社の年度表記で2028年3月期)中に撤収のめどをつける計画です(通期決算説明資料 PDF p.27・決算説明資料 p.19)。
Joshin web — ネット販売は過去最高の790億円
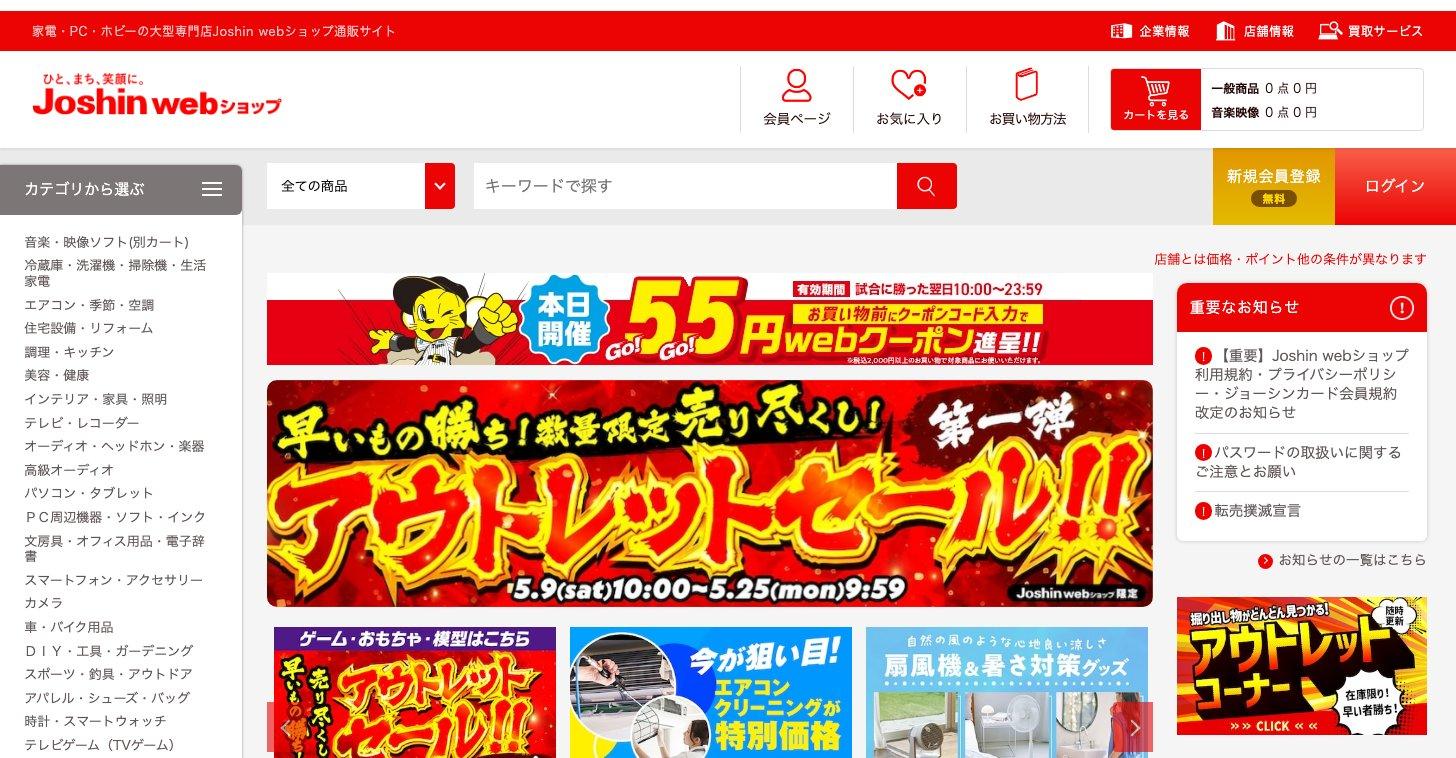
ネット販売は2026年3月期に790億円と過去最高で、売上の18.1%を占めます(通期決算説明資料 PDF p.8)。自社サイトだけでなく楽天市場などにも出店していて、「楽天ショップ・オブ・ザ・イヤー2025」では通算4度目の総合グランプリを受けました(2026年2月5日のお知らせ)。
販売チャネル別の売上高(会社予想を含む)
携帯電話 — 売上の1割強、過去最高を更新
店頭の「スマホコーナー」で、のりかえや機種変更、携帯会社を問わない料金相談を受けます。2026年3月期の売上は559億円で過去最高(通期決算説明資料 PDF p.12)、2021年3月期の231億円から2倍以上になりました。2027年3月期の上期(4〜9月)も前年同期比17.6%増の274億円です(決算説明資料 p.8)。
エンタメ — ゲーム・模型・カードゲームの専門性
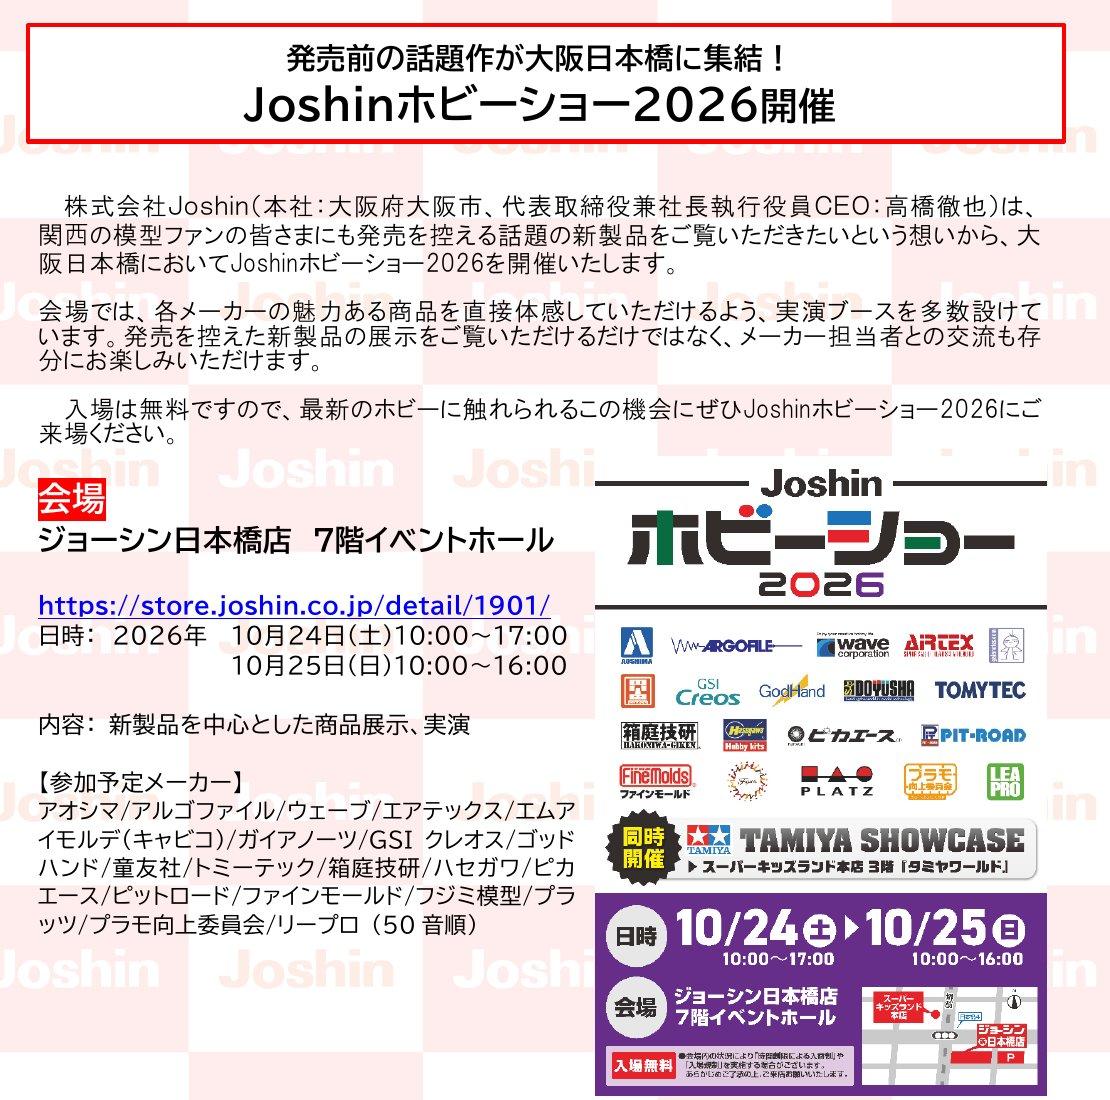
1988年にホビー専門の「キッズランド」を開き(有価証券報告書 p.4)、大阪・日本橋のスーパーキッズランド本店はラジコン・鉄道模型・プラモデルを扱います(店舗情報)。
ゲーム・模型・玩具・楽器の売上は2026年3月期に690.7億円(前期比22.5%増)で、会社は新商品のテレビゲームの発売を増収の理由に挙げています(決算短信 添付資料 p.2・p.14)。2027年3月期の上期はカードゲームが中心です(決算説明資料 p.9)。ただし発売の波に左右され、新型ゲーム機「Nintendo Switch 2」の発売を控えた2025年3月期は販売が落ち込みました(2025年3月期 決算説明資料 PDF p.7)。
リフォーム — 買収で大型工事にも広げる
トイレやキッチン、給湯器、太陽光発電などの工事を受けます。売上は2025年度(2026年3月期)の165億円から2026年度は190億円を計画し、2028年度は200億円規模をめざします(決算説明資料 p.22)。
2026年2月には、And Doホールディングス(3457)傘下のリフォーム事業(京都・奈良が地盤、2025年6月期の売上22億円)を持つ会社を買収し、「ジョーシンリフォーム近畿」としました(株式取得のお知らせ・子会社化完了のお知らせ)。
修理・工事 — 売った後も付き合いが続く
配送・据付・修理はグループのジョーシンサービスが担い、据付工事の多くは外部業者に委託しています(有価証券報告書 p.6・p.32)。サービスセンターは32拠点で(2026年3月末、会社概要)、修理・工事収入は2026年3月期に205億円です(通期決算説明資料 PDF p.12)。会社は配送・設置・工事の能力を強みと位置づけ、エアコンや冷蔵庫など大型家電に力を入れています(2025年3月期 決算説明資料 PDF p.7)。
有料の長期修理保証も扱います。会社はこうした地域に密着したサービスと量販の品ぞろえを組み合わせた姿を「家電量販店版マチの電器屋」と呼び、中期経営計画の柱にしています(JT-2028 経営計画 p.3)。
PB(自社企画商品)— 利幅を厚くする新しい柱
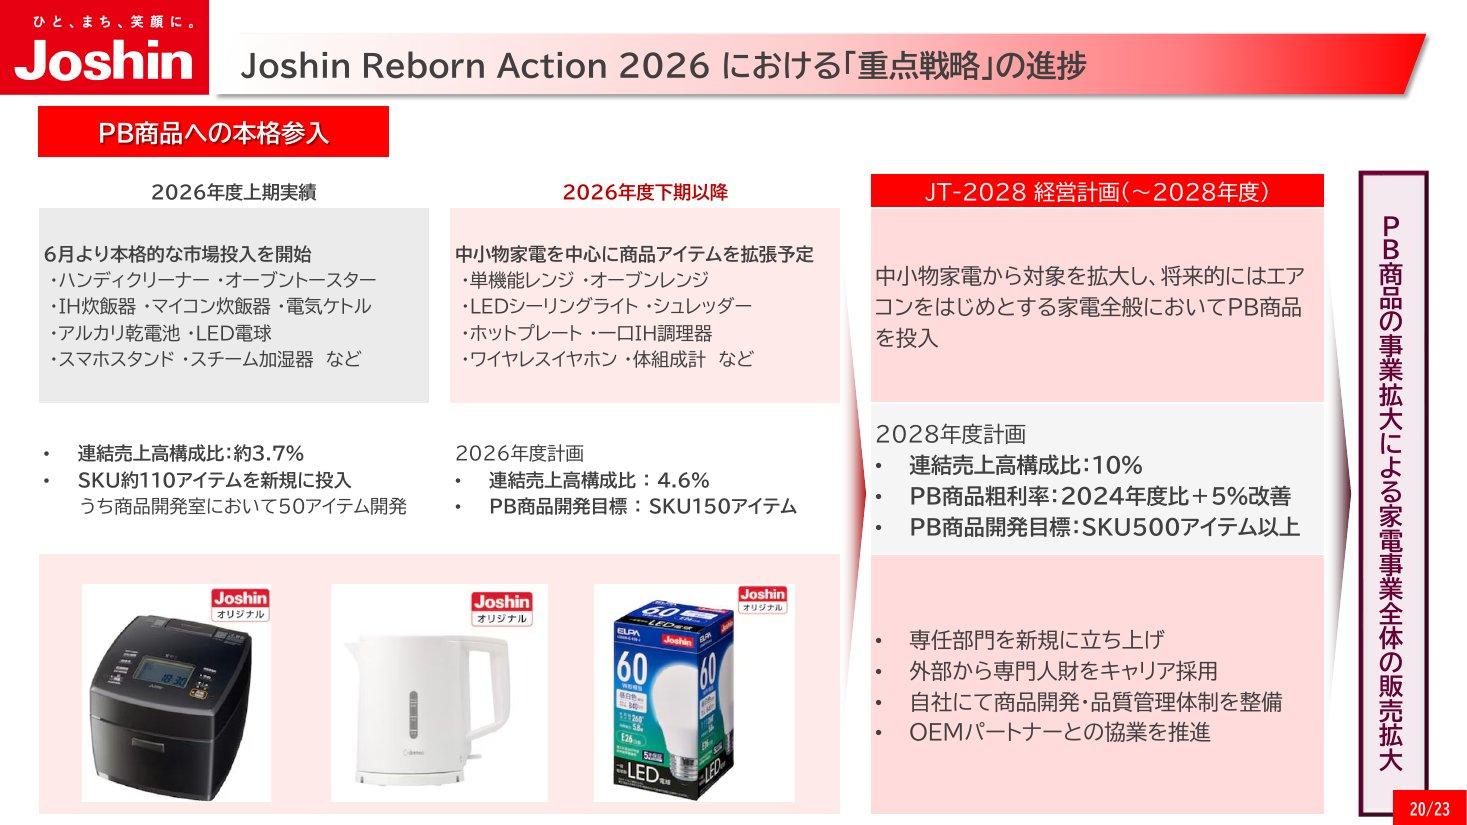
PBは、メーカー品を仕入れて売るのではなく自社で企画する商品です。2026年6月に炊飯器や電気ケトルなどで本格的に投入し、売上に占める割合は上期で約3.7%でした。2028年度(2029年3月期)に10%をめざします(決算説明資料 p.20)。
背景には、メーカーからの販売奨励金(リベート)に頼る商売が続かないという会社の見立てがあります(JT-2028 経営計画 p.9)。
業績推移と財務
通期業績 — 売上は4,000億円台、利幅は薄い
売上高は4,000億円台で大きく変わらず、営業利益率は2026年3月期で1.2%と薄いのがこの会社の特徴です。利幅が薄いので、売上や粗利(売上から仕入れ原価を引いた利益)が少し動くだけで、利益は大きく振れます。
通期業績推移(売上高・営業利益・純利益・営業利益率・売上高成長率)
2021年3月期:テレワークや巣ごもり、定額給付金の効果で過去最高の業績(決算短信)
2025年3月期:営業利益55.9%減。家電の販売低迷でメーカーからのリベートも減り、販管費も増えました(決算説明資料 PDF p.7)
2026年3月期:売上8.3%増、営業利益47.0%増。猛暑のエアコン、携帯・パソコンの買い替え、新型テレビゲーム、タイガース優勝セールが寄与しました(決算短信 添付資料 p.2)
2027年3月期の予想 — エアコンの前倒し需要で上方修正
科目 | 期初予想(5月8日) | 修正後(10月30日) | 上期実績 |
|---|---|---|---|
売上高(億円) | 4,380 | 4,550 | 2,274.6 |
営業利益(億円) | 60 | 110 | 65.7 |
経常利益(億円) | 55 | 105 | 63.3 |
純利益(億円) | 35 | 50 | 43.6 |
会社は8月4日にまず上期の予想だけを引き上げ(8月4日の修正)、10月30日に通期も上方修正しました。理由は、買い替えが一巡したパソコンを除き、エアコンの前倒し需要、冷蔵庫・洗濯機などの白物家電、高機能ドライヤーなどの理美容家電が堅調だったことです(10月30日の修正 p.2)。
上期(4〜9月)の営業利益は21.4億円から65.7億円へ約3倍で、売上高と中間純利益は上期として過去最高でした。粗利率が25.0%から26.3%へ上がり、売上総利益の増加(73億円)が販管費の増加(29億円)を上回りました(決算説明資料 p.4)。品目別ではエアコンが28.7%増の407.5億円、パソコンは34.3%減の73.9億円で、増収分170億円のうち91億円をエアコンが占めます(同 p.8)。10月の月次売上(レジなどのデータに基づく速報値)は前年同月比118.5%、エアコンは197.8%でした(10月の月次売上速報)。
もう1つ気になるのは下期の純利益です。通期予想の50億円から上期実績を引くと、下期は6.4億円しか残りません。下期の経常利益は期初の32億円から41.7億円へ上げたのに、純利益は16億円から6.4億円へ下げており、内訳の説明は資料にありません(決算説明資料 p.12)。上期には店舗閉鎖の費用として約5億円を積んでおり(決算短信 添付資料 p.6)、KabuGraphの見方では、不採算店の撤収に伴う損失などを見込んでいる可能性があります。
不正アクセス — 影響は業績予想に入っていない
2026年10月16日にネットワークへの不正アクセスを認識し、一部のサービスを止めています(第1報)。10月26日の第2報によると、漏えいした可能性があるのは次のとおりです。
会員情報:最大約600万件(氏名・住所・電話番号・会員番号)
サブスク:最大約23万件(電話番号と手書きサイン、初期パスワードなど)、リフォームの写真:最大約800件(工事写真が中心で、免許証2件・マイナンバーカード1件・口座番号5件を含む)
出典:不正アクセスに関するお知らせ(第2報)。件数は可能性のある総数で、漏えいが確定したものではありません。クレジットカード情報は保持していないと説明しています。
短信は「業績への影響を合理的に算定することが困難」として通期予想に織り込んでいません(決算短信 添付資料 p.3)。調査費用や顧客への対応、信用の低下がどこまで業績に響くかは、今後の開示を待つ必要があります。
財務 — 自己資本比率は46.3%
2026年9月末の自己資本比率は46.3%、現金を差し引いたネットの有利子負債は215.6億円です(決算説明資料 p.10)。上期の営業キャッシュフローは153.5億円の収入でした(決算短信)。
配当と株主優待 — 年100円を維持、優待は買い物割引
1株配当と配当性向の推移(会社予想を含む)
配当は年100円(中間50円・期末50円)で、予想でも据え置きです(決算短信)。2025年9月に年1回から年2回に変えました(配当政策の変更)。
中期経営計画の方針は、配当性向(純利益のうち配当に回す割合)40%以上、DOE(純資産に対する配当の割合)2.5%以上です。会社は「業績変動に左右されない安定的な還元を基本」とすると説明しています(通期決算説明資料 PDF p.34)。2026年3月期の配当性向は78.9%と目標を大きく上回っており、増配には利益の回復が前提になります(KabuGraphの見方)。
DOE(株主資本配当率)とは|配当性向との違いと3%目安の読み方
DOE(Dividend on Equity・株主資本配当率)の計算式・目安3%・配当性向との違いを解説。DOE=配当性向×ROEの分解式の意味と、東証改革で採用企業が急増している背景がわかります。
基準日 | 保有株数 | 優待額 | 加算 |
|---|---|---|---|
3月末 | 100〜499株 | 2,200円分 | - |
3月末 | 500〜2,499株 | 12,000円分 | 6,000円分 |
3月末 | 2,500〜4,999株 | 24,000円分 | 12,000円分 |
3月末 | 5,000株以上 | 36,000円分 | 18,000円分 |
9月末 | 100株以上 | 10,000円分 | - |
優待は買い物に使うカードで、2026年3月末の基準分から紙の券が変わりました。2,000円(税込)の買い物ごとに200円分まで使えます。100株(約41万円)なら年12,200円分で、額面を株価で割ると約3.0%、配当と合わせると約5.4%です(2026年11月6日終値、KabuGraph算出)。ただし優待は買い物でしか使えず、使い切るには約12.2万円の買い物が必要です。
株価指標(2026年11月6日終値)
指標 | 値 | 基準 |
|---|---|---|
株価 | 4,115円 | 前日比5.51%安 |
時価総額 | 1,152億円 | 11月6日 |
PER(実績) | 32.5倍 | 2026/3 EPS 126.81円 |
PER(予想) | 21.4倍 | 2027/3 予想EPS |
PBR | 1.01倍 | 2026年3月末 1株純資産 |
配当利回り | 2.43% | 年100円 |
実績PERの32.5倍は利益が細った年の数字で、回復を見込む予想ベースでは21.4倍です。
PER(株価収益率)とは|計算式・15倍の目安と東証プライム業種別データで読む割安判断
PER(Price Earnings Ratio・株価収益率)の計算式・15倍の目安・業種別の水準差を解説。JPXの東証プライムPER・PBR推移データと業種別比較チャートで、割安・割高の判断方法がわかります。
株価は2026年3月末の2,819円から9月末の4,310円まで約1.5倍になりました。会社の試算ではPBRは8月以降1倍以上を維持し、9月末は1.07倍で(決算説明資料 p.14)、掲げてきた「PBR1倍以上の早期実現」(通期決算説明資料 PDF p.26)に届いた形です。11月6日の終値4,115円では、3月末の1株純資産で1.01倍、9月末の純資産で0.98倍と、1倍前後にあります。
PBR(株価純資産倍率)とは|1倍割れ問題と東証改革の核心
PBR(Price Book-value Ratio)の計算式・目安・1倍割れ問題を解説。東証が改善を要請した背景と、PERやROEとの関係から投資判断に活かす方法がわかります。
競合との比較 — 規模は小さく、利益率も低め
Joshinが取り合っているのは、①近所の店で家電を買い替える客、②ネットで安く買う客、③設置や修理まで任せたい客です。規模は下の6社で最小、利益率も低めです。予想PERは最も高い一方、PBRは1.01倍でヤマダの0.77倍に次いで低い水準です。
会社 | 売上高(億円) | 営業利益率(%) | 予想PER(倍) |
|---|---|---|---|
ヤマダHD | 16,918 | 1.0 | 14.9 |
ビックカメラ | 10,412 | 3.6 | 14.4 |
ノジマ | 9,828 | 5.9 | 7.2 |
エディオン | 7,937 | 3.2 | 11.7 |
ケーズHD | 7,597 | 3.5 | 13.4 |
Joshin | 4,367 | 1.2 | 21.4 |
ヤマダHD(9831):最大手で、直営957店、FC(フランチャイズ)を含むと8,774店(2026年3月末)。住宅事業も持ちます(決算短信)
エディオン(2730):関西で正面からぶつかる相手です。直営453店とFC727店の計1,180店で、直営は大阪46店・兵庫36店・京都17店です(2026年3月末、有価証券報告書 p.30・p.39)
ケーズHD(8282):直営中心の556店(2026年3月末、決算短信)
ノジマ(7419):家電241店に加え、携帯のキャリアショップ937店、海外115店を持ち(2026年3月末、決算短信 p.7)、事業構成はかなり違います
ビックカメラ(3048):都市型・ターミナル駅前の店舗を軸にし、コジマをグループに持ちます(決算短信 p.4)
ヨドバシカメラ(非上場)とネット通販:ヨドバシは上場していないため開示資料では比べられません。Joshin自身も楽天市場などで売っています
いちばん大きな変化は、ヤマダHDとエディオンの経営統合です。両社は2026年6月5日に持株会社方式の統合で基本合意し、実現すれば売上高約2.5兆円(2026年3月期の単純合算)の小売業が生まれます。まだ最終契約の前で、統合比率は2027年5〜6月予定の最終契約までに決め、効力発生は2027年10月1日の予定です(基本合意のお知らせ p.2〜3・ヤマダHD 第2四半期 決算短信 添付資料 p.4)。
KabuGraphの見方:Joshinは決算説明資料などでこの統合に触れていません。両社が狙う共同仕入れなどのコスト低減が進めば、関西で競うJoshinには逆風になりえますが、競争法の手続きも残っており、影響はまだ見通せません。
ヤマダホールディングス(9831)の企業分析|家電量販首位がエディオンと経営統合で基本合意
ヤマダHD(9831)は売上高1兆6,918億円(2026年3月期)の家電量販最大手。在庫処分で営業利益は161.7億円に急減し、今期は515億円への回復を予想。2026年6月に基本合意したエディオンとの統合と競合との違いを解説します。
競争の形も変わっています。会社は、海外メーカーのシェア拡大、メーカーが店頭価格を指定する「指定価格制度」の拡大と自社サイトでの直販、PB商品での異業種の参入を環境の変化として挙げています(JT-2028 経営計画 p.9)。
投資家が注目すべきポイント
強み
関西の店舗網とネット販売:220店のうち140店が関西で、ネット販売は2026年3月期に790億円と過去最高です
家電以外の柱:2026年3月期は携帯電話とエンタメも過去最高で、家電の波を和らげます
リスク
不正アクセス:最大約600万件の会員情報に漏えいの可能性があり、業績への影響は予想に入っていません
エアコン需要の反動:今期の増益は前倒し需要の寄与が大きく、基準変更後に販売が落ちる可能性があります(KabuGraphの見方)
天候とゲーム機の波:エアコンなどは夏・冬の天候に左右されると有価証券報告書 p.33に書かれています。ゲームは新型機の発売に業績が振れます
これから注目する点
不正アクセスの調査結果と費用:今後の続報と、次の第3四半期決算(前年は2月3日に発表)での業績予想の修正の有無
エアコンの売れ行き:毎月の月次売上速報と、2027年4月の基準変更の前後の動き
不採算店の撤収:残り13店の閉店費用と、その後の利益率
ヤマダとエディオンの統合:2027年5〜6月予定の最終契約と、競争法の手続きの行方
PBの比率:2027年3月期の計画4.6%に届くか、粗利率が上がるか
ROEの改善:2026年3月期のROE(自己資本利益率)は3.1%で、2028年度(2029年3月期)の目標は7.0%以上です(通期決算説明資料 PDF p.34)
営業利益の計画は2028年度(2029年3月期)に100億円以上ですが、今期の予想は110億円で2年早く超える見込みです(決算説明資料 p.17)。一時的な需要を除いても維持できるかが、次の評価の分かれ目になります(KabuGraphの見方)。
まとめ
Joshin(8173)は、関西を地盤に家電を売り、届け、直すまでを担う家電量販店です。
業績:2027年3月期は売上高4,550億円、営業利益110億円(前期比102.9%増)を予想。エアコンの前倒し需要が大きな理由です
株価:2026年11月6日終値で予想PER21.4倍、PBR1.01倍、配当利回り2.43%。優待は年12,200円分(100株)
注意点:不正アクセスの影響が予想に入っていないこと、需要の反動、ヤマダとエディオンの統合です
「薄い利幅でも、地域密着のサービスとPBで稼ぐ力を上げられるか」が、この会社を見るときの軸になります。
Joshin
Joshinは、家電製品、情報通信機器、エンタテインメント商品、住宅設備機器の専門販売チェーン。配送・据付・修理保証などの充実した付帯サービス、住宅リフォーム工事、音楽・映像CD/DVDレンタル、損害・生命保険代理業も展開する総合家電小売企…
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の業績は2027年3月期 第2四半期決算(2026年11月6日発表)まで、株価・株価指標は2026年11月6日終値に基づいています。