フェローテック(6890)の企業分析|半導体装置の部材とAI光通信の冷却部品で稼ぐ
2026年12月期 第1四半期決算まで反映
フェローテック(6890)は、半導体を作る装置の中で使われる部材と、AIデータセンターの光通信で使う冷却部品を作る会社です。2026年12月期の営業利益予想は期初の380億円から680億円へ引き上げられた一方、株価は2026年10月7日の12,170円から11月6日の6,087円へ半値になりました。
この記事では、稼ぎ方、決算期変更で読みにくい業績の見方、中国との関わり、競合、これから注目する点を順に解説します。
この記事の内容(目次)
会社概要 — 「米国で生まれ、日本で育ち、中国で拡大」した部材メーカー
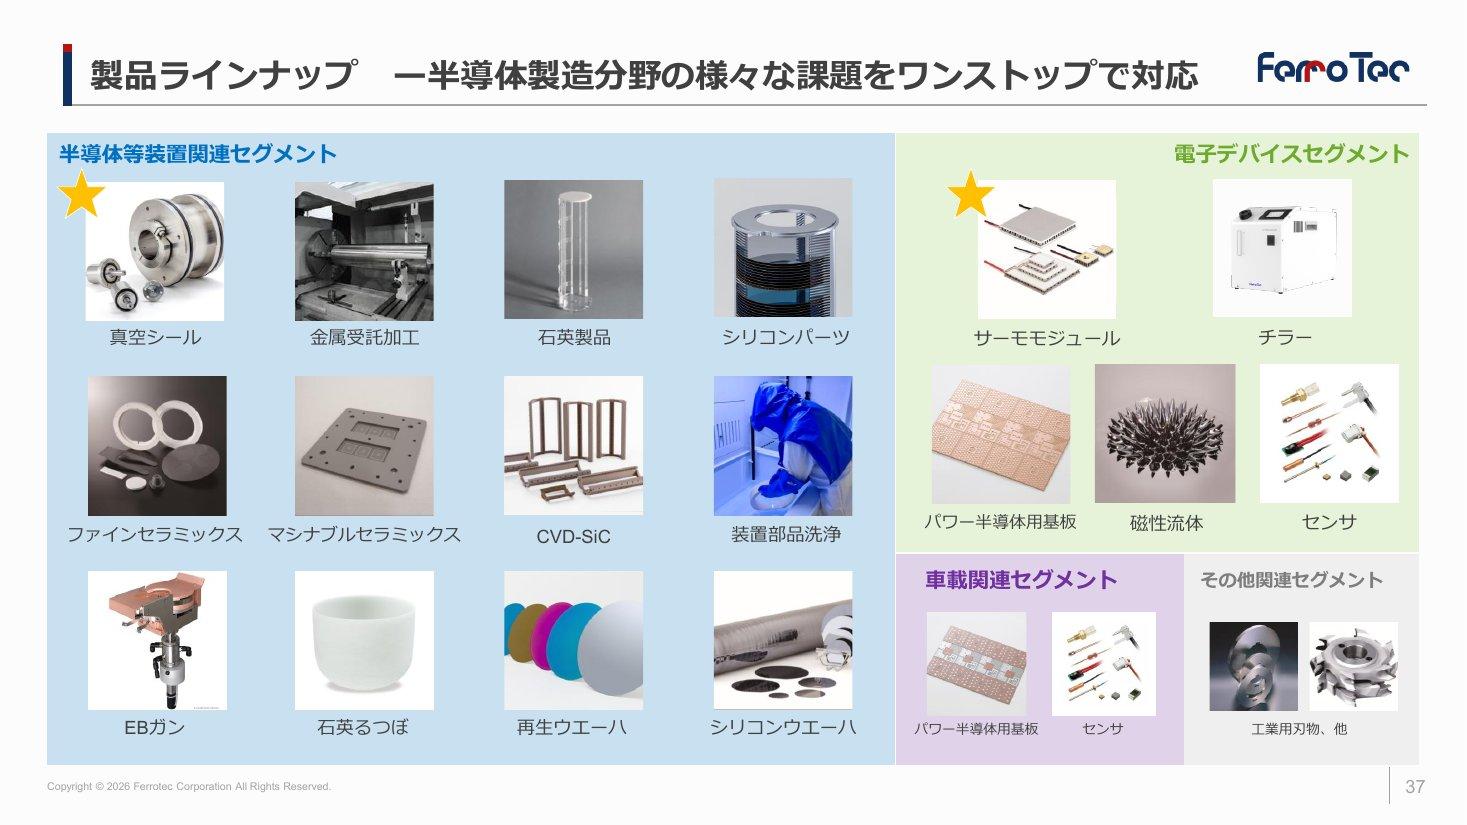
ひとことで言うと、半導体製造装置のメーカーや半導体工場に、装置の部品と消耗材を売る会社です。主な製品は真空シール、石英、セラミックス、シリコンパーツなどで、連結子会社は80社、従業員は1万6,858名にのぼります(2026年3月末時点。2026年3月期 有価証券報告書 p.5・p.71)。
会社は自らを「米国で生まれ、日本で育ち、中国で拡大する企業」と説明しています(公開買付けの開始に関する開示 p.4)。
1980年:米フェローフルイディクス社の日本法人として設立。真空シールと磁性流体(磁石に反応する液体)の輸入販売から出発
1992年:中国・杭州に会社を設立し、サーモモジュール(後述の冷却部品)の製造を開始
1999年:創業元の米フェローフルイディクス社をTOB(株式公開買付け)で買収
2022年:東証の市場再編でスタンダード市場へ。12月には中国の部品洗浄子会社が深圳の市場に上場
2025年7月:持株会社から事業会社に移行し、フェローテックホールディングスから今の社名に変更
2026年:決算期を3月から12月に変更。10月30日にTOPIX(東証株価指数)の構成銘柄に
出典:2026年3月期 有価証券報告書 p.4(沿革)、決算期の変更に関するお知らせ、TOPIX構成銘柄への新規採用に関するお知らせよりKabuGraph作成
社長は1993年入社の賀賢漢氏で、2020年7月から社長を務めています(同 有価証券報告書 p.48)。親会社はなく、2026年3月末の大株主は海外の金融機関系の名義が上位です(最大6.60%。同 p.35)。投資会社のオアシスも8.50%の保有を報告しています(2025年12月10日現在、転換社債を含む。同 p.36)。
セグメント別の売上構成(2026年3月期)
事業を理解する — 装置の部材、光通信の冷却部品、車載の基板
報告セグメントは3つで、ほかに工業用の刃物や工作機械などの「その他」があります。売上の中心は半導体等装置関連、利益率が高いのは電子デバイスです。
セグメント | 売上高 | 営業利益 | 営業利益率 |
|---|---|---|---|
半導体等装置関連 | 1,851.4 | 160.5 | 8.7% |
電子デバイス | 575.8 | 104.7 | 18.2% |
車載関連 | 292.5 | 26.9 | 9.2% |
その他 | 169.6 | −3.0 | − |
半導体等装置関連事業 — 装置の中で使う部品と消耗材
半導体の工場では、シリコンの円盤(ウエーハ)を真空の部屋で削ったり、膜を重ねたり、高温で処理したりします。フェローテックはその装置に組み込む部品と、使ううちに交換が必要になる消耗材を売っています。装置の生産に連動する製品と工場の稼働に連動する製品の両方を持ち、波を分散しています(有価証券報告書 p.13)。
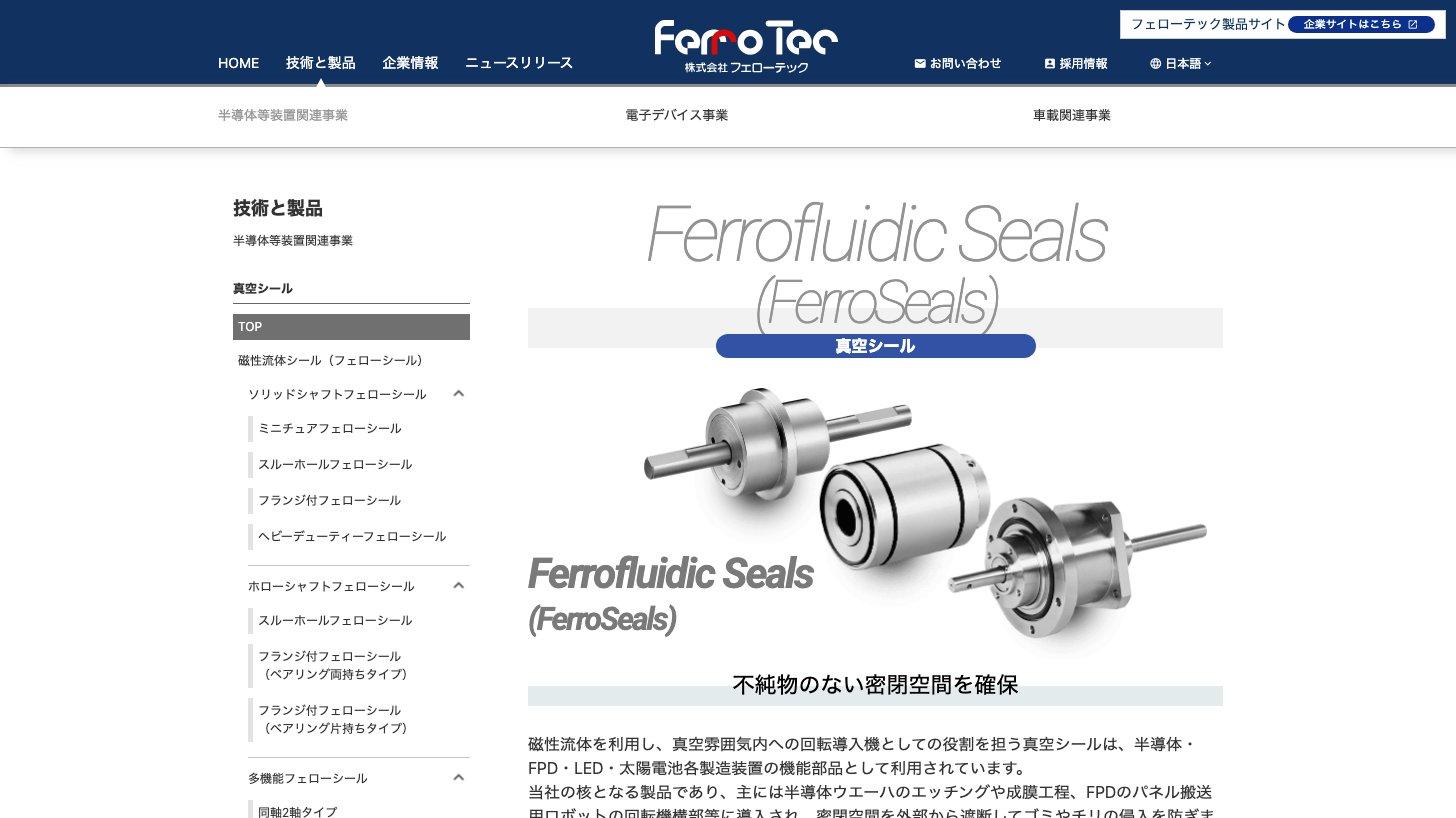
真空シール・金属加工(2026年3月期の売上492億円):磁性流体を使って、真空の部屋の外から中へ回転を伝えつつ、ゴミやチリの侵入を防ぐ部品です。創業以来の製品で、そこで培った技術を生かして装置メーカーから金属部品の加工も請け負っています(有価証券報告書 p.9)。会社は真空シールをグローバルのトップシェア製品と説明しています(個人投資家向けページ)。
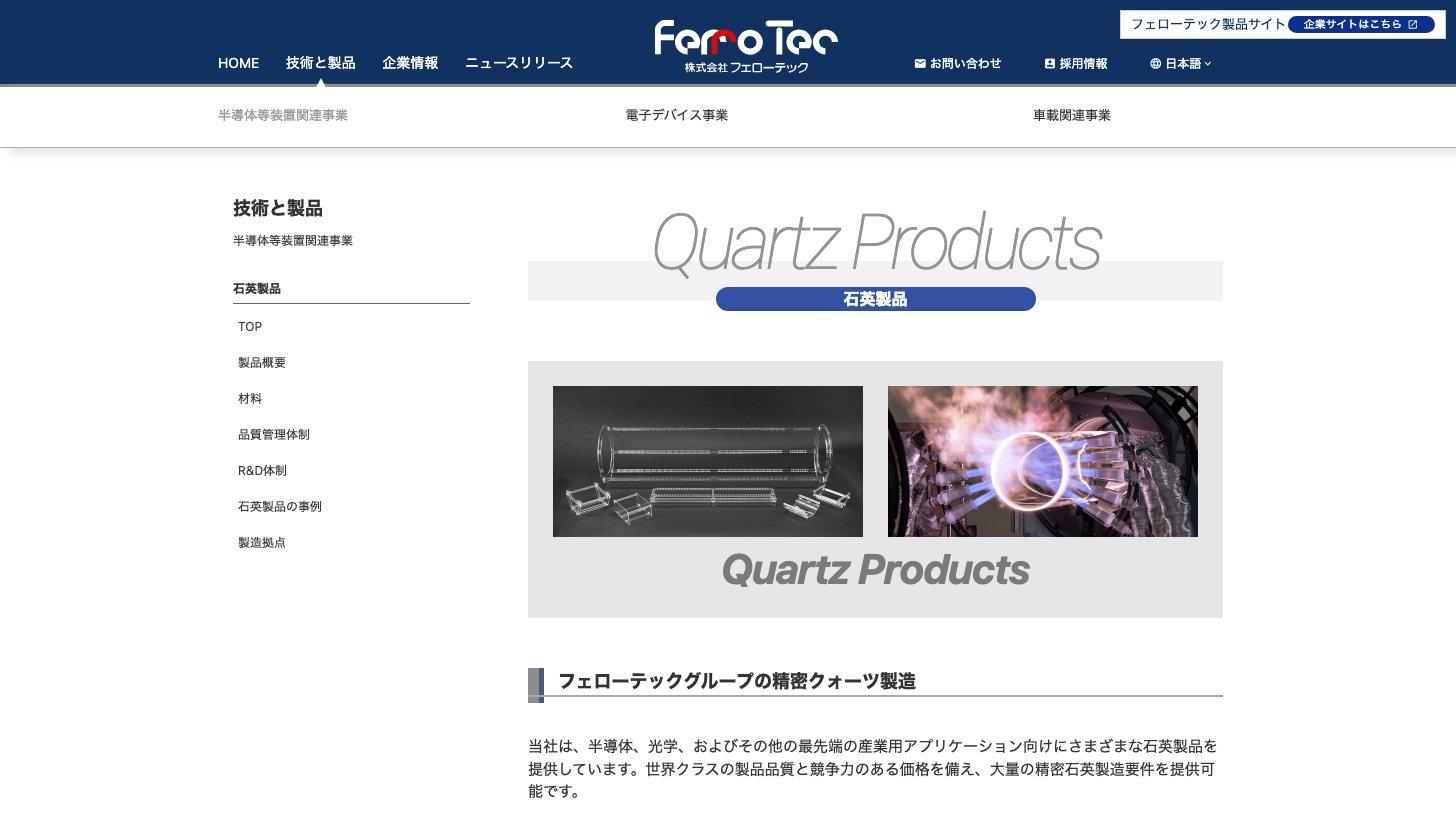
石英(同344億円):熱に強く純度の高いガラスで、ウエーハに膜をつくる工程や洗浄工程の治具(部材を支える道具)、消耗品として使われます(会社案内 2025)。
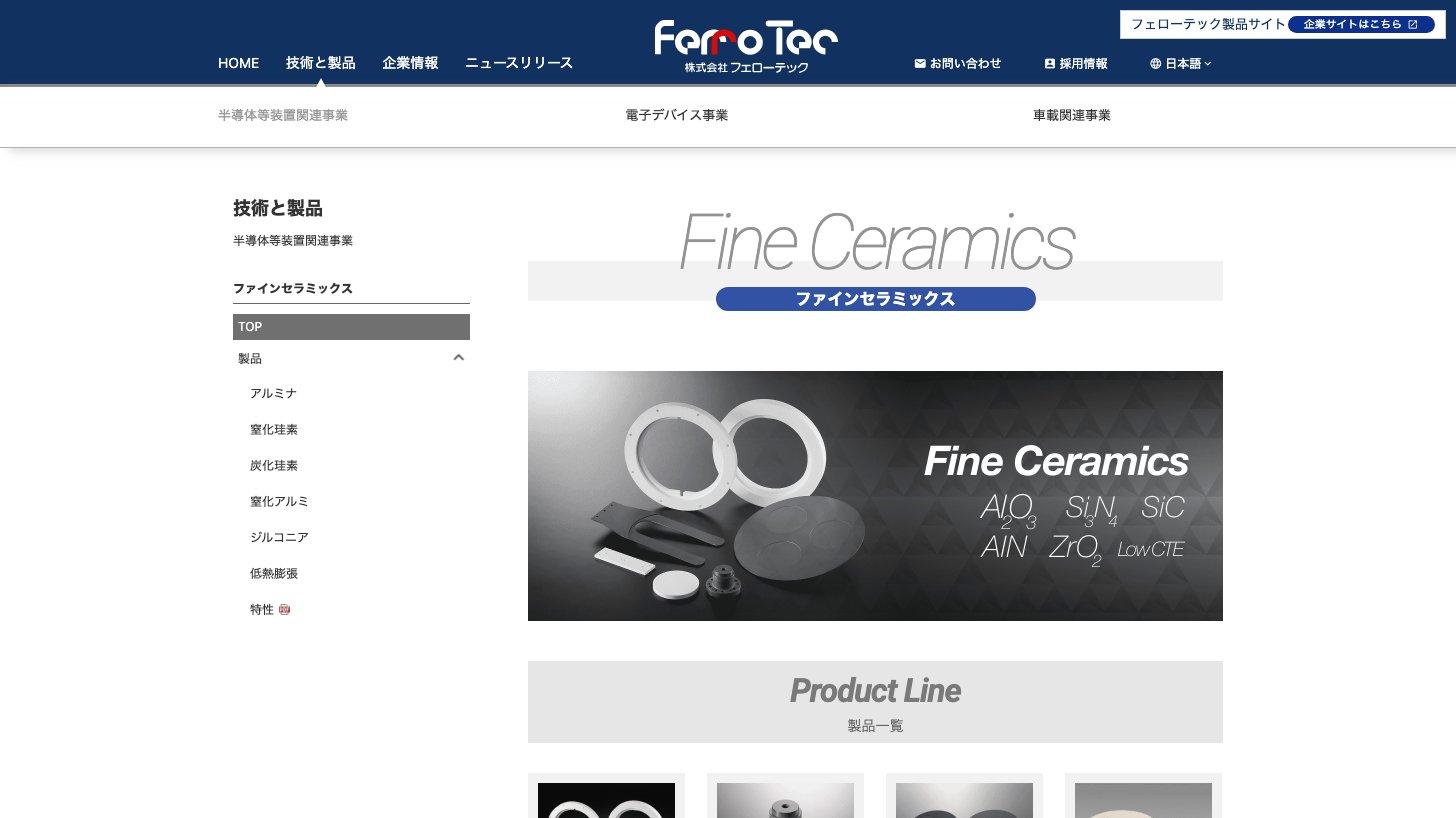
セラミックス(同407億円):高い純度と精度が求められる半導体製造の各工程で使う部品です(製品サイト)。
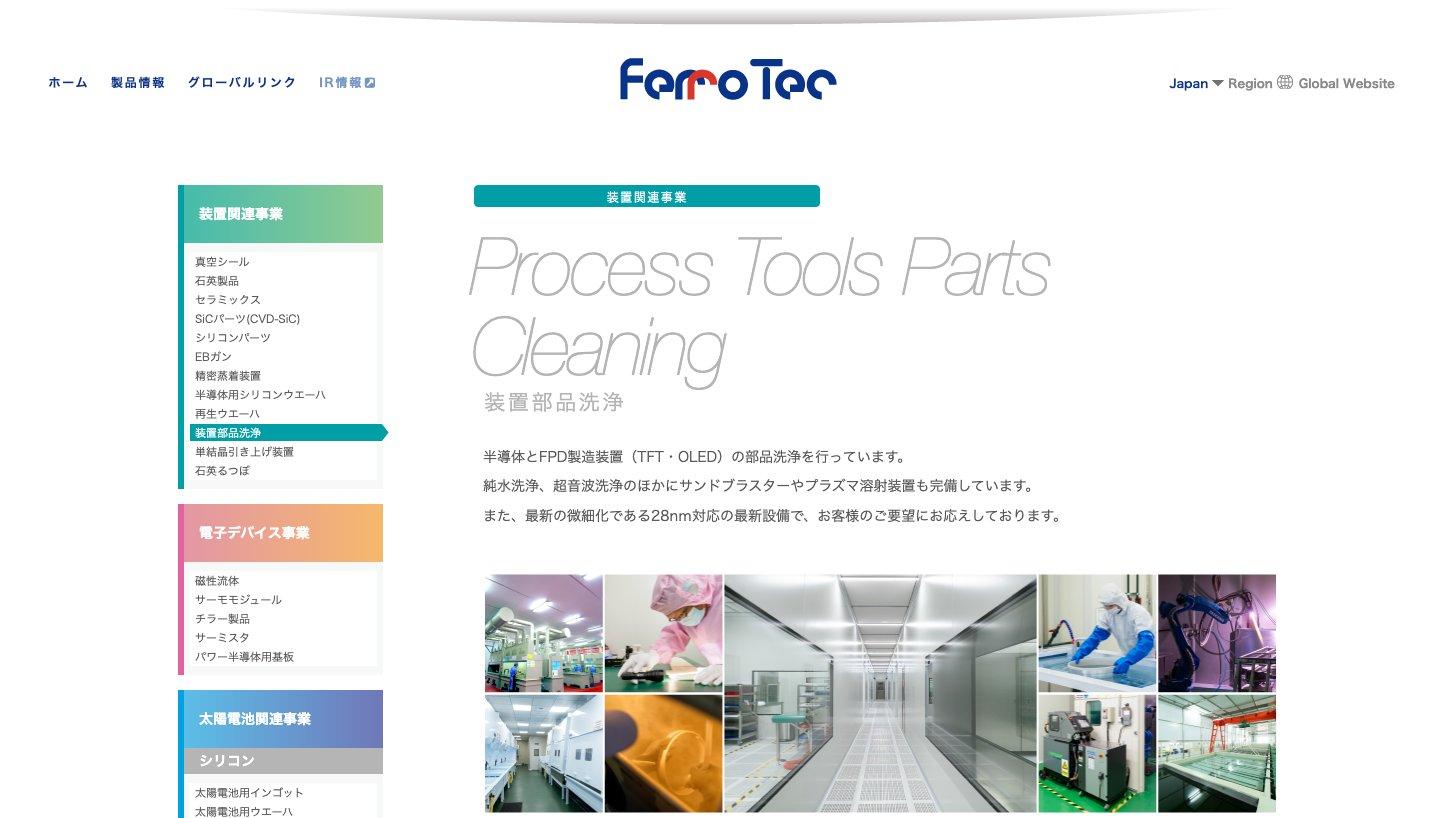
装置部品の洗浄(同186億円):半導体やディスプレイの製造装置の部品を洗浄するサービスです。主に中国の半導体工場の稼働に連動し(2026年3月期 決算説明資料 p.18)、会社は中国内でトップシェアと説明しています(会社案内 2025)。
このほかシリコンパーツや石英るつぼなども手がけます。最大の顧客は米国の半導体製造装置メーカー、ラムリサーチで、2026年3月期の売上は373億円、全体の12.9%でした(有価証券報告書 p.121)。
東京エレクトロン(8035)の企業分析|コーター/デベロッパー世界シェア91%、営業利益1兆円超えを見込む日本最大の半導体装置メーカー
東京エレクトロン(8035)のコーター/デベロッパー世界シェア91%という独占的地位、2027年3月期上期の売上+41%・営業利益+67%と初めて開示した通期予想(営業利益1兆1,690億円)、2026年10月1日に実施した1対5株式分割、中期経営計画と投資リスクを個人投資家向けに解説します。
電子デバイス事業 — AIデータセンターの光通信を冷やす
主役はサーモモジュールです。電流を流すと片面が冷え、反対の面が熱くなる半導体の素子で、ペルチェ素子とも呼ばれます。
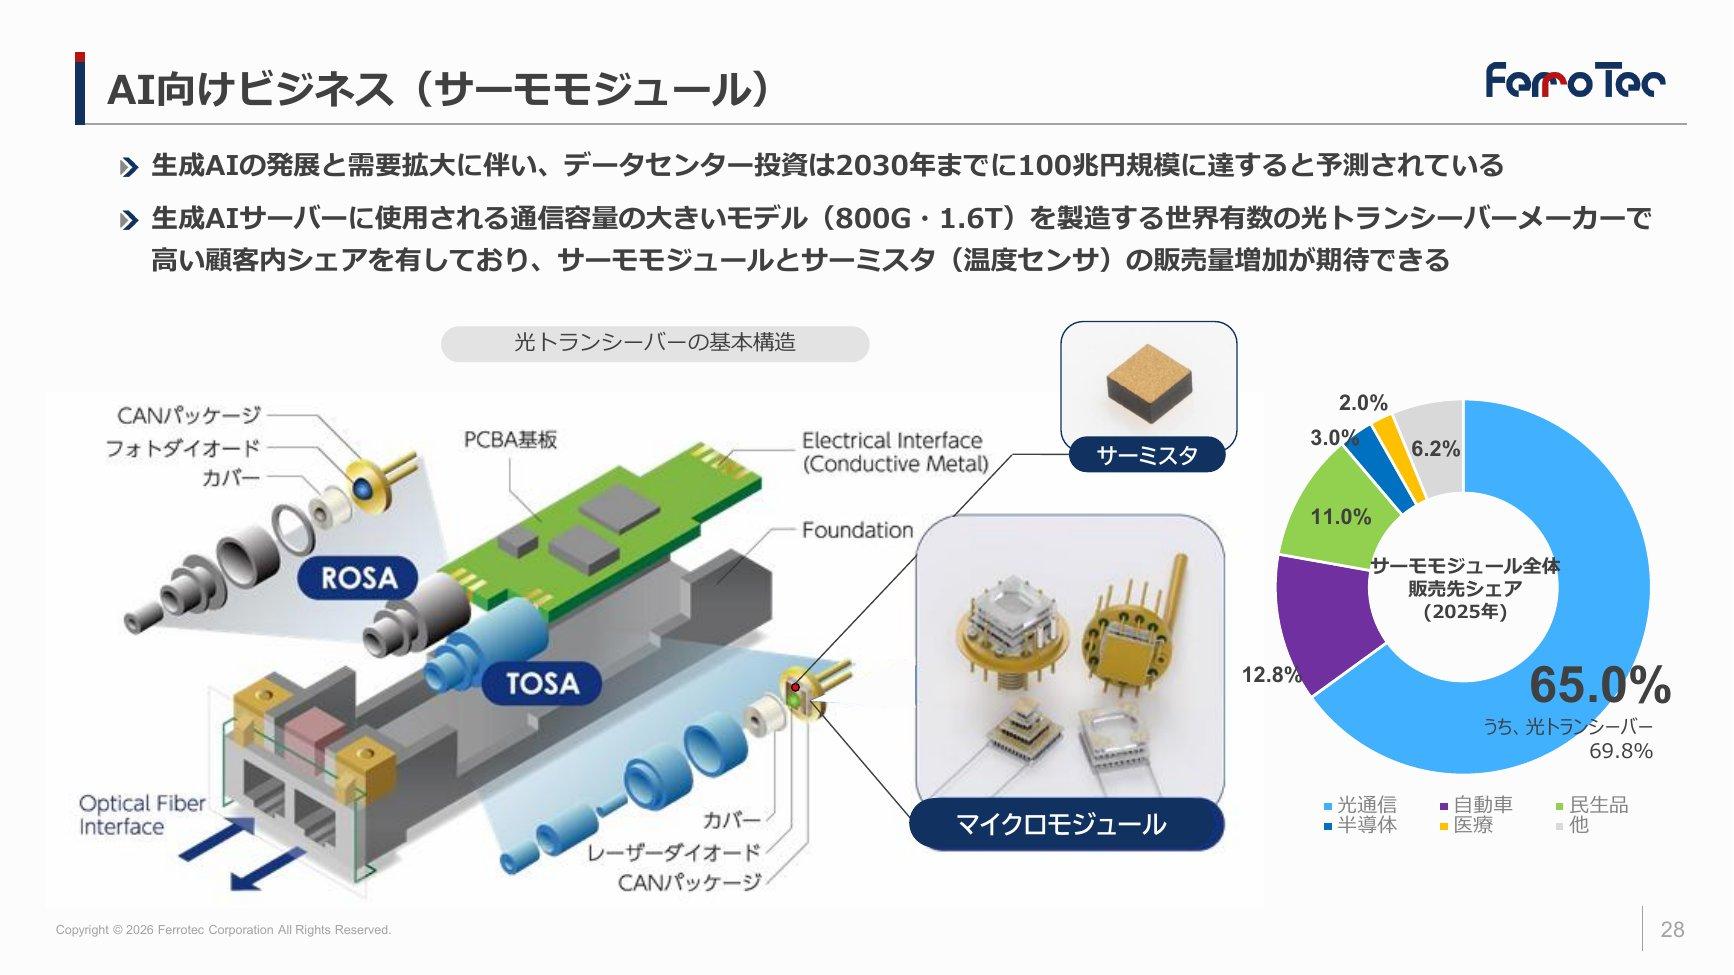
需要を押し上げているのが光トランシーバーです。AIデータセンターでは多数のGPU(AI向けの計算用半導体)を光通信でつなぎます。電気信号を光に変えるこの部品の中で、レーザーが出す熱を小型のサーモモジュールが冷やします(フェローテック「光トランシーバー」特設ページ)。
2025年のサーモモジュールの販売先は65.0%が光通信でした(下の資料)。レーザー冷却用では、取引先の大手メーカーが使う分のうち約70%が同社製と会社は推計しています(特設ページ・決算説明の書き起こし)。市場全体のシェアではありません。2026年6月時点で、光通信向けの生産能力を年内に月産900万枚へ増やす考えでした(質疑応答)。
2026年10月には、光トランシーバー大手の中国InnoLightとの戦略的協業を決めました。業績への影響は精査中です(開示)。
【投資テーマ解説】データセンター|AI需要で国内投資10兆円規模へ・バリューチェーン全体の関連銘柄を徹底解説
AI・クラウド需要の急拡大で国内データセンター投資が10兆円規模に達する見通し。IT事業者・通信・不動産・電力・空調・サブコン・光通信の7層に広がる関連銘柄と投資機会を解説します。
車載関連事業 — EV向けの基板とセンサ
売上の6割はパワー半導体用基板です。EVなどで大きな電力を制御するパワー半導体を載せ、熱を逃がすセラミックスの基板で、エネルギー分野向けなどは電子デバイス事業に計上されます(2つの事業の合計で2026年3月期376億円。2026年3月期 決算説明資料 p.10・p.11)。
ただし足元の採算は厳しめです。2026年3月期はEV市場の調整で販売が減り、年央からのAMB基板(高い電流・電圧に使う基板)の値下がりが利益を押し下げました(2026年3月期 決算短信 p.3)。2026年12月期の第1四半期は、販売量は回復傾向にあるものの、価格低下の影響が続いています(第1四半期 決算短信 p.2・p.3)。
センサは温度を測るサーミスタが中心で、2022年にTOBで子会社化した大泉製作所が担います(有価証券報告書 p.4)。
生産拠点と中国との関わり — 中心は中国、マレーシアと日本へ広げる
製品の大半は中国の子会社で作っています(有価証券報告書 p.14)。2026年3月末の有形固定資産の66.6%が中国にあり、売上でも中国の法人が55.8%を占めます(同 p.121)。
地域別の売上構成(2026年3月期)
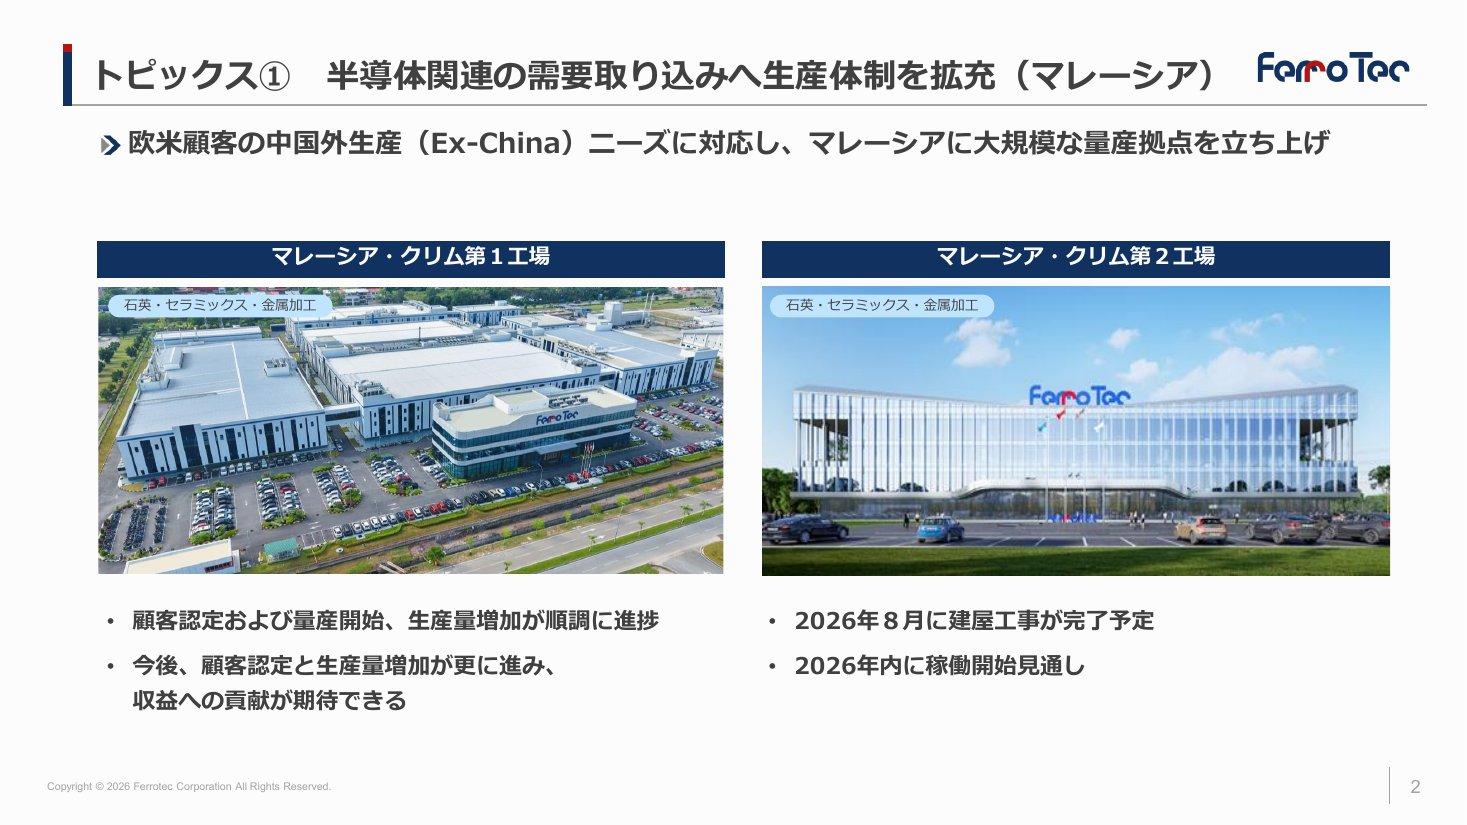
米中摩擦で、日本や欧米の顧客は中国の外で作った製品を求めるようになりました。そこで会社は日本・欧米の顧客向けにマレーシア、中国の顧客向けには中国国内の工場と作り分ける方針です(2026年3月期 決算説明資料 p.1〜p.3)。マレーシアのクリム第2工場は2026年10月28日に竣工式を開きました(竣工のお知らせ)。
もう1つ知っておきたいのが、中国子会社には外部の株主がいることです。部品洗浄などの安徽富楽徳(FTSVA)は深圳証券取引所に上場し、2026年3月末の出資比率は52.7%でした(有価証券報告書 p.7)。傘下の基板会社の2025年の利益が約束に届かなかった補償で株式が消却され(2026年7月24日に完了。FTSVAの公告)、比率は約48%になりました(4月の開示の見込み値)。
2026年5月の資料では、この持分の価値は3,275億円(当時の比率52.4%)で、2026年11月6日の時価総額3,291億円と同じ水準です(決算説明資料 p.29)。中国市場での評価で、売却できる値段とは限りません。
業績推移と財務
通期業績推移 — 投資で利益率が下がり、2026年12月期に急回復の予想
通期業績推移(売上高・営業利益・純利益・営業利益率・売上高成長率)
2023年3月期までは急成長しましたが、2024年3月期の減益以降は、売上が伸びても利益が当時の水準に戻っていません。会社は減価償却費や販売管理費の増加(2024年3月期・2025年3月期 決算短信)、マレーシアの新工場の立ち上げと第4四半期の在庫の評価減(2026年3月期。質疑応答)を理由に挙げています。2026年3月期の純利益の5.1%減は、為替の差損益の悪化(24億円)と法人税等の増加(約20億円)によるものです(決算説明資料 p.7)。
会社予想の修正 — 期初から3回引き上げ
公表日(2026年) | 売上高 | 営業利益 | 純利益 |
|---|---|---|---|
5月15日(期初) | 3,500 | 380 | 230 |
7月22日 | 3,800 | 600 | 330 |
8月14日 | 3,800 | 600 | 360 |
11月2日 | 4,000 | 680 | 480 |
会社が挙げた理由は次のとおりです(各開示の「修正の理由」)。
7月22日・11月2日:生成AI向けの装置の部材・真空シール・金属加工、光トランシーバー向けサーモモジュールの需要増と、収益性の高い製品の増加
8月14日:営業外損益と特別損益の精査で、純利益だけを引き上げ
11月2日の純利益:法人税等の予測も更新し、引き上げ幅(33.3%)が営業利益(13.3%)を上回りました。想定為替は1ドル158円です
来期以降は、2027年12月期に売上高5,000億円・営業利益800億円程度を目指して計画を見直し中です(第1四半期 決算補足説明資料 p.2)。正式な予想ではありません。
第1四半期 — 営業利益は前年上期の約2倍
2026年12月期 第1四半期の売上高は1,824億円で、会社の比較では前年上期より29.4%増えました(補足説明資料 p.5)。営業利益は143億円から281億円に増えました(決算短信・前年の第2四半期 決算短信。当社の期間は今期4〜6月、前年4〜9月)。
会社は、米中の装置メーカーからの発注が非常に高い水準にあり、光トランシーバー向けも新機種に連動して伸びたと説明しています(決算短信 p.2)。電子デバイスの営業利益率は29.5%に達し(同 p.9からKabuGraph算出)、半導体等装置関連の13.6%を大きく上回りました。
純利益215億円は、再生ウエーハ子会社が連結から外れたことによる利益など特別利益32.5億円を含み、税負担率も20.5%と2026年3月期の29.5%より低くなっています(決算短信 p.2・p.6からKabuGraph算出)。
次の決算は2026年11月16日の予定で、子会社は1〜9月の9か月ぶんが入ります(IRカレンダー・補足説明資料 p.1)。11月2日に修正した通期予想に対する第1四半期の進み具合は、売上高45.6%、営業利益41.3%でした。
主な製品の売上高(2026年3月期の実績と2026年12月期の予想)
財務と配当 — 投資が先行、配当は増額の予想
キャッシュフローの推移
工場への投資が続き、稼いだ現金より投資の方が大きい状態が続いています。フリーキャッシュフローは資料で確認できる2020年3月期以降、毎期マイナスで、有利子負債は2026年3月末で2,023億円でした(決算説明資料 p.13・p.14)。
2026年4〜6月には転換社債(株式に換えられる社債)250億円がほぼ株式に変わり、6月末の有利子負債は約1,772億円(KabuGraph算出)、自己資本比率は43.1%(3月末は37.6%)に改善しましたが、発行済株式数は14.8%増えました(第1四半期 決算短信 p.1・p.5・p.8)。会社は子会社株式などグループの資産を500億円以上売却し、投資や還元に充てる方針です(資本コストや株価を意識した経営 p.8)。
資本効率は課題です。2026年3月期のROE(自己資本利益率)は6.0%で、会社が見積もる株主資本コスト11.67%を下回っています(同 p.2)。
1株配当と配当性向の推移
2026年12月期の配当予想は年200円(普通配当150円+特別配当50円)で、このうち第1四半期末の100円は支払い済みです(第1四半期 決算短信 p.1)。還元方針は、株主資本に対する配当の割合(DOE)の下限を3.5%とし、配当と自社株買いの合計で純利益の50%(総還元性向)を目指すことです(自己株式の取得に係る当面の方針)。
自社株買いは2026年12月期〜2028年12月期に上限250億円の方針ですが(決算説明資料 p.22)、2026年11月6日時点のIRニュースに取得の決議は見当たりません。株主優待はありません(株式に関するFAQ)。
DOE(株主資本配当率)とは|配当性向との違いと3%目安の読み方
DOE(Dividend on Equity・株主資本配当率)の計算式・目安3%・配当性向との違いを解説。DOE=配当性向×ROEの分解式の意味と、東証改革で採用企業が急増している背景がわかります。
株価と指標 — 2026年11月6日終値で6,087円
株価の推移(2025年1月〜2026年11月6日)
株価は2025年初めから大きく上げたあと、2026年10月7日の12,170円から11月6日の6,087円まで、1か月で半分になりました。11月2日に業績予想を引き上げたあと、4日は4.19%上げましたが、5日は−17.29%、6日は−7.44%でした。
会社の開示にこの値動きの説明はなく、理由は断定できません。同じ期間に東京エレクトロン(8035)は−33.9%、アドバンテスト(6857)は−32.2%と半導体関連株も大きく下げており、フェローテックの下げはそれより大きくなっています(東証株価よりKabuGraph算出)。
指標 | 値 | 基準 |
|---|---|---|
株価 | 6,087円 | 2026年11月6日終値 |
時価総額 | 3,291億円 | 同上 |
PER(実績) | 19.1倍 | 2026/3 EPS 317.88円 |
PER(予想) | 6.7倍 | 2026/12 予想EPS 912.67円 |
PBR | 1.01倍 | 1株純資産 5,998.82円 |
配当利回り(実績) | 2.43% | 2026/3 配当148円 |
配当利回り(予想) | 3.29% | 2026/12 予想配当200円 |
PBR(株価純資産倍率)とは|1倍割れ問題と東証改革の核心
PBR(Price Book-value Ratio)の計算式・目安・1倍割れ問題を解説。東証が改善を要請した背景と、PERやROEとの関係から投資判断に活かす方法がわかります。
競合との比較 — 製品ごとに相手が違う
フェローテックが取り合っているのは、半導体製造装置メーカーや半導体工場からの部品・消耗材の発注と、光トランシーバーメーカーからの冷却部品の発注です。製品ごとに相手が違い、すべてで競う1社はいません。
有価証券報告書に競合の社名は書かれていないので、以下は各社の公式情報で同じ製品を扱っていると確かめられる範囲です(KabuGraph調べ)。
真空シール — リガク(268A):X線の分析装置が本業で、磁性流体シールも手がけます
石英 — 東ソー(4042):子会社の東ソー・クォーツが半導体製造用の石英ガラス加工品を作ります。フェローテックは加工の素材をTosohなどからも調達しており(製品サイト)、調達先でもあります
セラミックス — 京セラ(6971)・日本特殊陶業(5334)・TOTO(5332):京セラ、日本特殊陶業はいずれも半導体製造装置向けの部品を持ち、TOTOも静電チャック(ウエーハを固定する部品)を作ります
サーモモジュール — KELK(非上場)・米Phononic:コマツ(6301)の100%子会社(2025年4月時点)のKELKは光通信向けのサーモモジュールを作り、Phononicも光トランシーバー向けの冷却素子を手がけます
パワー半導体用基板 — DOWA(5714)・デンカ(4061):DOWAメタルテックのパワーモジュール向け金属セラミックス基板、デンカの窒化ケイ素基板などが同じ用途です
会社 | 重なる製品 | 売上高 | 営業利益率 |
|---|---|---|---|
フェローテック(6890) | − | 2,889.3 | 9.5% |
東ソー(4042) | 石英 | 10,199.2 | 9.4% |
京セラ(6971) | セラミックス | 20,702.0 | 5.7% |
日本特殊陶業(5334) | セラミックス | 7,312.1 | 18.9% |
リガク(268A) | 真空シール | 941.9 | 17.7% |
DOWA(5714) | 基板 | 7,454.1 | 4.6% |
相手の多くは大企業で、半導体向けはその一部です。対してフェローテックは、石英・セラミックス・シリコンパーツなどの素材に金属加工と洗浄まで1社でそろえ、「ワンストップ」を掲げています(決算説明資料 p.37)。光通信向けのサーモモジュールでは、自動化による量産力を強みに挙げます(特設ページ)。
ただし、パワー半導体用基板は競争激化で採算が下がったと会社も説明しています(2025年3月期 決算短信)。
TOTO(5332)の企業分析|ウォシュレットの会社が利益の半分を半導体部品で稼ぐ
TOTO(5332)はウォシュレットや便器の住宅設備大手。2026年3月期は営業利益の約半分を半導体製造装置向けのセラミック部品が稼いだ。今期は売上高予想を下げたが営業利益600億円は据え置き、300億円の自社株買いも決定。LIXILなど競合との違いも解説。
東ソー(4042)の企業分析|ジルコニアのハイエンド市場首位と「チェーン×先端」事業再編の中期経営計画
東ソー(4042)のチェーン事業(食塩電解・ナフサ熱分解)と先端事業(バイオサイエンス・高機能材料・水処理エンジニアリング)、中期経営計画(2025-2027年度)、投資リスクを個人投資家向けに解説します。
投資家が注目すべきポイント
強み
AI向けの需要を2つの入口で取り込める:装置の部材と光トランシーバーの冷却部品
光通信向けの高い顧客内シェア:取引先の大手メーカーの中で約70%(会社推計)
素材をまたいで1社でそろう:部材から金属加工、洗浄まで提案できます
中国・マレーシア・日本の生産拠点:中国の国産化需要と中国外生産の両方に応えます
リスク
中国への依存:米中摩擦による関税・貿易規制や、顧客が中国外の製品を選ぶ動きの影響を受けます(有価証券報告書 p.14)
半導体の景気の波:業績は半導体の設備投資に左右され(同 p.13)、ラムリサーチ1社で売上の12.9%を占めます
投資の負担:フリーキャッシュフローのマイナスが続いています。需要が鈍ると、新工場の減価償却費が重くなります(KabuGraphの見方)
技術の変化:シリコンフォトニクス(光の回路を半導体に集積する技術)では搭載枚数が減る可能性があり、会社はシェア増で補う考えです(質疑応答)
利益の質と為替:2026年3月期は外部株主の取り分が35.4億円、関連会社の損失の取り込みが58.5億円ありました(有価証券報告書 p.76)。為替は1ドル1円の変動で営業利益が約2億円動きます(同 p.15)
経営者が関わる取引:2026年10月、半導体装置向け部品のAMTDの持分47.3%を約36億円で取得すると決めました。売り手は社長が49.51%を持つ会社(2025年12月末時点)で、今期の業績への影響は軽微としています(開示・訂正)。社長が議決権の過半数を持つ会社への販売も関連当事者取引として開示されています(2026年3月期 6.25億円。有価証券報告書 p.123)
持分法適用会社とは|連結子会社との違い・PLへの影響と投資家が見落とす4つの盲点
持分法適用会社の定義・適用基準から、連結子会社との会計処理の違い、営業利益と経常利益への影響、トヨタ・三菱商事の実例まで。投資判断で見落としやすい4つの盲点を解説します。
これから注目したい点
2026年11月12日:抵抗器やセンサの日本抵抗器製作所(6977)が連結子会社になる予定です。TOB(約21億円)で87.55%を取得し、完全子会社化を目指します(公開買付けの結果)
2026年11月16日:中間決算。子会社は1〜9月の9か月ぶん(当社は4〜9月)で、半年の数字ではありません。予想に対する進み具合と製品別の内訳が見どころです
時期未定:2027年12月期以降の中期経営計画の見直しと、自社株買い・資産売却の具体化
マレーシア:クリム第2工場の稼働と利益率への効果
まとめ
フェローテックは、半導体製造装置の部材を幅広く持ち、AIデータセンターの光通信でも稼ぐ会社です。2026年12月期は予想を3回引き上げ、営業利益680億円、利益率17.0%を見込みます。
一方で、生産の中心は中国にあり、投資が先行して現金の流出が続きます。株価は1か月で半値になり、2026年11月6日終値の予想PERは6.7倍です。この利益が一時的か、来期以降も続くのかが判断の分かれ目です。11月16日の決算と計画の見直しが最初の手がかりになります。
フェローテック
半導体・FPD製造装置向け部品・材料と電子デバイスを二本柱とするグローバルメーカー。真空シール、石英製品、セラミックス製品、CVD-SiC製品、シリコンパーツ、石英坩堝などを半導体製造装置メーカーへ供給する。磁性流体やサーモモジュール(温調…
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の業績は2026年8月14日公表の第1四半期決算と2026年11月2日公表の会社予想、株価指標は2026年11月6日終値に基づいています。