NOTA(673A)のIPOとビジネスモデル|NOT A HOTELを年10泊から売る仕組み
NOTA(673A)は、別荘を年10泊分から分けて売り、オーナーが使わない日はホテルとして貸し出す「NOT A HOTEL」の会社です。2026年12月9日に東証グロース市場へ上場する予定で、想定発行価格は1,390円、想定の時価総額は約1,111億円です。
この記事では、どこで稼ぐ会社なのか、今期の売上高326億円の計画、上場の日程と注意点を整理します。
この記事の内容(目次)
上場日と公開価格 — 12月9日に上場予定、公開価格は11月30日に決定
東京証券取引所は2026年11月6日、NOTAの新規上場を承認しました(上場承認のお知らせ)。旧社名はNOT A HOTEL株式会社で、事業を住まい・移動・街づくりへ広げるとして2026年10月に社名を変えています(Iの部 p.5)。
項目 | 日程(予定) |
|---|---|
仮条件の決定 | 11月20日 |
ブックビルディング | 11月24日〜27日 |
公開価格の決定 | 11月30日 |
申込期間 | 12月1日〜4日 |
上場日 | 12月9日 |
想定発行価格は1,390円、想定の時価総額は約1,111億円
公開価格はまだ決まっていません。下の金額は、有価証券届出書が計算に使っている想定発行価格1,390円をもとにした見込みです。
想定発行価格:1,390円。売買単位は100株なので、この価格なら1単元13万9,000円
売り出す株数:公募508万800株、売出し1,221万6,600株、オーバーアロットメント(需要に応じて追加で売り出す分)最大259万4,600株。合計約276億円(KabuGraph算出)
想定の時価総額:約1,111億円。上場時の発行済株式数7,989万8,000株に1,390円を掛けた値(KabuGraph算出)
主幹事:野村證券(単独ブックランナー)とSBI証券
初値が決まるまで:成行注文は禁止される(新規上場会社概要 注3)
直近の資金調達との比較:2026年8月の第三者割当は約100億円で、1株62,150円。割当先はトヨタ・インベンション・パートナーズ、SBIホールディングスなど(Iの部 p.113・p.217)。その後の1株→50株の分割で換算すると1,243円で、想定発行価格はその約1.12倍(KabuGraph算出)
出典:有価証券届出書(2026年11月6日)、新規上場会社概要よりKabuGraph作成。
売出しの方が多く、調達した資金は人件費と広告へ
売り出す株の多くは既存株主の売出しです。公募の508万株に対し、売出しは1,222万株あります。主な放出元はANRI4号投資事業有限責任組合(260万株)、マツモトインベストメント(64万株)、SMBCベンチャーキャピタル6号(62万株)で、濵渦社長も37万株を売り出し、オーバーアロットメントの分の株も貸します(新規上場会社概要、有価証券届出書)。
会社の手取りは想定で上限約99億円(オーバーアロットメントに関連する第三者割当を含む)で、人件費に52億円、マーケティング費に47億円を充てる予定です。会社は、物件の開発資金と違ってこれらは借入に向かない費用だと説明しています(募集株式発行並びに株式売出しに関する取締役会決議のお知らせ)。
上場後の売り圧力に関わるロックアップ(一定期間売らない約束)は、濵渦社長や事業会社の株主などが上場から180日間(2027年6月6日まで)です。売出しに応じるベンチャーキャピタルは、売却価格が発行価格の1.5倍以上なら野村證券を通じて売ることができます(有価証券届出書 特別記載事項)。
株のロックアップとは|大株主が売れない90日・180日、1.5倍条項と解除後の株価
ロックアップはIPO前からの大株主が上場後の一定期間、株を売らない約束。2025年10月〜2026年10月に公募・売出しを伴い上場した54社は全社が設定し、180日が53社、株価の例外付きは16社。継続保有の規則、目論見書での調べ方、期限後の株価も解説。
どんな会社か — 宮崎・青島のホテル跡地から始まった
NOTAの原点は、創業者である濵渦伸次社長の故郷、宮崎市青島のホテル跡地の再開発です。2017年に開発会社を立ち上げ、2020年4月に今の会社を設立しました(Iの部 p.4)。濵渦氏は2007年に株式会社アラタナ(のちにZOZOへ吸収合併)を設立した経営者です(Iの部 p.126)。
証券コード・市場:673A(東証グロース、2026年12月9日上場予定)
設立:2020年4月
本社:東京都中央区晴海四丁目7番4号
代表者:代表取締役社長 濵渦伸次
従業員:連結412名(2026年9月末。臨時雇用の120名は含まない)
グループ:子会社18社・関連会社3社
決算期:3月
出典:新規上場会社概要、Iの部 p.7・p.138よりKabuGraph作成。
沿革
2017年4月:青島のホテル跡地の再開発を目的に青島プロジェクトを設立
2020年4月:現在の会社を設立
2021年9月:NOT A HOTEL AOSHIMA(宮崎)・NASU(栃木)の販売を開始
2022年11月:初の物件AOSHIMAの運営を開始
2023年11月:初の都市型のFUKUOKAの運営を開始
2024年12月:暗号資産NOT A HOTEL COIN(NAC)をGMOコインでIEO(取引所を通じた暗号資産の販売)
2025年7月:ヘリコプターや船舶を分けて売るNOT A GARAGEの販売を開始
2025年10月:物件を売買できるMARKETPLACEの運用を開始
2026年10月:NOTA株式会社に社名を変更
出典:Iの部 p.4〜5よりKabuGraph作成。
大株主 — 創業者が27%、オープンハウス・トヨタ系・SBIも
上場前の株主名簿(新株予約権を含む)では、濵渦社長が27.45%で筆頭です。事業会社では、オープンハウスグループ8.55%、トヨタ・インベンション・パートナーズ4.47%、SBIホールディングス3.57%が並びます(Iの部 p.289)。オープンハウスグループのオープンハウス・ディベロップメントは、NOT A HOTEL MINAKAMIの事業主でもあります(Iの部 p.21)。
オープンハウスグループ
オープンハウスグループは、1997年に新築一戸建の売買仲介から創業した総合不動産グループ。用地の仕入れから建築、販売までをグループ内で完結させる製販一体の体制で、都心部に手の届く価格の新築一戸建を供給するのが基幹の戸建関連事業で、株式会社オ…
ビジネスモデル — 別荘を年10泊分から売り、使わない日はホテルに
NOT A HOTELは、ホテルというより「分けて買える別荘」です。1棟の1年を36に分けた年10泊を最小の単位に、最大で年360泊まで買えます(Iの部 p.7〜8)。買うのは泊まる権利だけではなく、不動産の共有持分か信託受益権と、ほかの拠点も使える権利(オーナーライセンス)の組み合わせです。
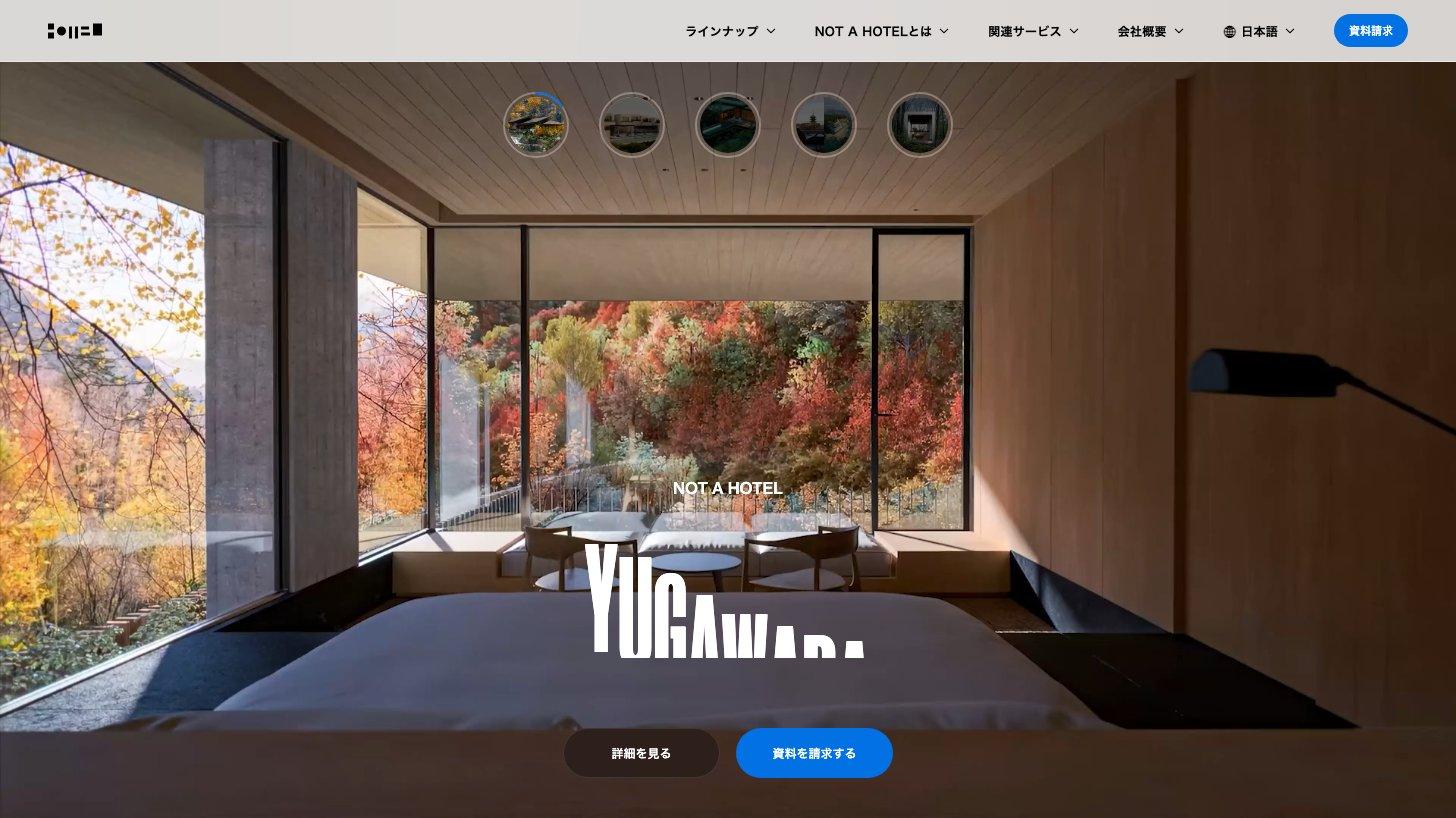
価格:年10泊で2,000万円前後から、年30泊で10億円台まで(Iの部 p.18)
管理費:購入額の3%程度(年額)を基準に、持っている泊数に応じて払う(Iの部 p.8)
使わない日:ホテルとして一般に貸し出し、収益の一部を建物の長期の維持費に積み立てる(Iの部 p.8)
ほかの拠点:開業済みの施設は4か月前から予約して泊まれる(Iの部 p.8)
売りたいとき:購入から3年後以降、アプリで申し込む。NOTAの子会社が買い取って再販売し、差額か手数料を得る。売却の成立も価格も保証はない(Iの部 p.8〜9)
2026年9月末で開業しているのは宿泊できる7拠点44ハウスとクラブハウスで、合わせて10拠点です(Iの部 p.13)。買う人は、オーナーの60.0%が50歳未満で、購入時のアンケートでは建築デザインやライフスタイルへの共感が中心だと会社は説明しています(Iの部 p.18)。2026年4〜9月の新規契約件数の43.7%は、既存オーナーの買い増しと紹介でした(Iの部 p.17、社内集計)。
宿泊料は売上の約7%。稼ぎの中心は販売
名前のとおり、ホテル代で稼ぐ会社ではありません。2026年3月期の売上(連結会社間の取引を含む合計136億円)のうち、宿泊料は9.1億円で約7%でした。約85%は別荘などの販売です(KabuGraph算出)。
売上の内訳(億円)
売上の立ち方 — 建てる前に売り、開業の年に跳ねる
NOTAは建物が建つ前に売り始めます。販売から開業までは約1.5〜2年で、平均的な事例では代金を契約時に30%、上棟時に40%、竣工〜開業時に30%受け取ります(Iの部 p.10の図。金額は事例で異なる)。
売上になるタイミングは2つに分かれます。ほかの拠点も使える権利(ライセンス)の分は、契約してオーナー登録が済んだ時点で売上になり、対応する原価がありません。不動産の分は開業か引渡しの時に売上になり、土地や建築費の原価も同時に計上します(Iの部 p.9〜10)。
そのため売上は開業が重なる年に大きく増えます。売上総利益率も動き、2026年3月期の68.3%に対して2026年4〜9月は45.4%、今期の予想は56.7%です。会社は、原価の高い不動産の売上の割合が増えたためで、個別の採算の悪化ではないと説明しています(2027年3月期の業績予想について)。プロジェクトごとの売上総利益率は30%を目安に設計しています(Iの部 p.21)。
広がる事業 — 移動・住宅・街づくり・暗号資産
会社は「NOT A HOTEL」で培った基盤を、移動・住まい・街づくりへ広げる方針です。ただ、売上の大半はまだ別荘の販売で、新しい事業の多くは準備や立ち上げの段階です(Iの部 p.6・p.14)。
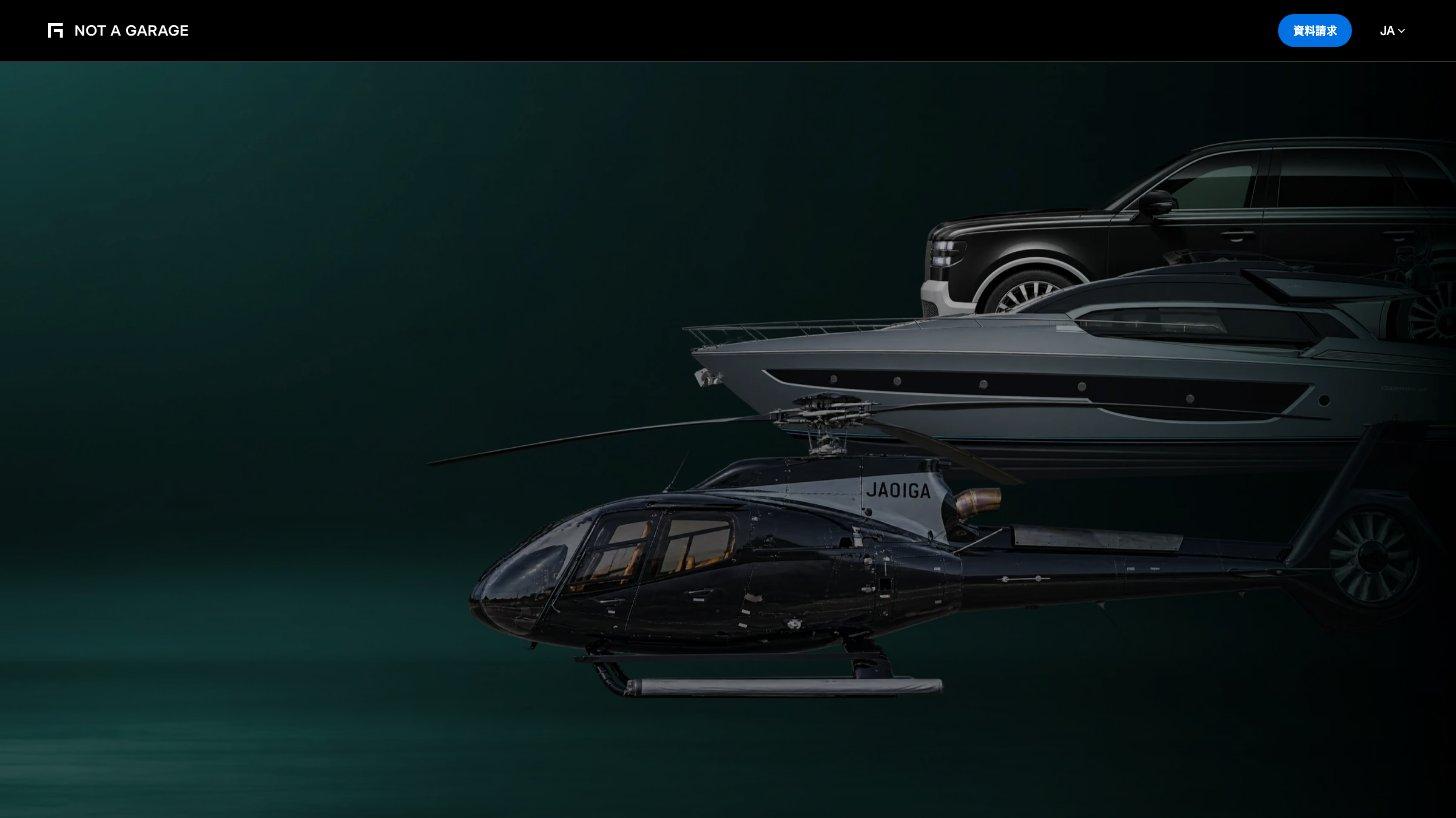
NOT A GARAGE:ヘリコプター・クルーザー・ジェット機などを分けて売る。累計の契約高は24.3億円(2026年9月末)。ヘリコプターは2026年9月に運航を始めた(Iの部 p.17・p.19)
NOT A HOUSE:住宅プロダクト「POD」の企画・販売に取り組む(Iの部 p.14)
NOT A CITY:街づくりとコンサルティング。三菱地所などと組む有楽町の「JAPA VALLEY TOKYO」は2027年の開業を予定(Iの部 p.14・p.19)
NOT A HOTEL COIN(NAC):自社で発行する暗号資産。保有者が宿泊権を受け取れるサービスなどがある。2024年12月のIEOで20億円を調達し、2026年10月にコインチェックでも取り扱いが始まった(Iの部 p.14)
業績 — 今期は売上326億円、営業利益70億円の計画
今期は売上高が前期の2.5倍、営業利益が6.5倍になる計画です。瀬戸内など前期までに売った物件が開業するためで、会社は今期に開業を予定していた物件はすべて開業済みとしています(2027年3月期の業績予想について)。
項目 | 2025/3期 | 2026/3期 | 26/4〜9月 | 2027/3期 |
|---|---|---|---|---|
売上高 | 98.2 | 128.8 | 216.9 | 325.8 |
営業利益 | 11.0 | 10.8 | 43.1 | 69.6 |
経常利益 | 4.5 | 6.7 | 39.5 | 60.3 |
純利益 | 3.6 | 4.6 | 17.4 | 30.0 |
営業利益率 | 11.2% | 8.4% | 19.9% | 21.4% |
連結の売上高と営業利益
上期で通期予想の66.6%:2026年4〜9月の売上高は216.9億円で通期予想の66.6%、営業利益は62.0%。下期は売上高108.9億円・営業利益26.5億円の計画で、下期はライセンスの売上が中心になるとしている(業績予想)
前期は増収でも営業利益は微減:2026年3月期は人員増強や広告宣伝費で販管費が59.4%増え、営業利益は2.1%減った(Iの部 p.45)
税引前と純利益の差が大きい:2026年4〜9月は税引前で39.5億円あったが、法人税等13.6億円と、非支配株主の取り分8.5億円を引いて17.4億円。会社は通期の非支配株主の取り分を、共同事業の特別目的会社などのものと説明している(Iの部 p.147、業績予想)
想定発行価格での予想PERは約37倍:想定の時価総額1,111億円を予想純利益30.0億円で割った値(KabuGraph算出)。会社が示す予想EPS 40.78円は期中平均の株式数によるもので、1,390円を割ると34.1倍になる。公開価格が決まると変わる
先行指標は契約高。今期は448億円の計画
契約高は、その期に結んだ販売契約の金額で、のちの売上のもとになる数字です。今期は448億円(前期比+35.6%)を計画し、2026年4〜9月の192.8億円は計画の43.0%でした。販売件数は565件とほぼ横ばいで、販売する商品の構成が変わることで平均単価が5,600万円から7,900万円へ上がる前提です(業績予想)。
指標 | 2025/3期 | 2026/3期 | 26/4〜9月 |
|---|---|---|---|
契約高(億円) | 231.7 | 330.4 | 192.8 |
累計オーナー(名) | 787 | 1,200 | 1,357 |
開業拠点 | 6 | 9 | 10 |
開業ハウス | 25 | 33 | 44 |
ホテル稼働率 | 76.5% | 74.9% | 79.1% |
未実現売上高(億円) | 173.1 | 380.2 | 370.2 |
財務 — 開発のための借入が増えている
純資産:268億円(2026年9月末)。8月の第三者割当で約100億円増えた(Iの部 p.47)
有利子負債:180億円で総資産の28.2%。半年前の127億円から増えた。会社は当面20%以上が続く見込みとしている(Iの部 p.38)
前受金(契約負債):3月末の227億円から9月末は149億円へ減った。瀬戸内などの開業で売上に振り替わったため(Iの部 p.47・p.142・p.144)
キャッシュフロー:2026年4〜9月の営業CFは前受金の減少などで61億円の支出、投資CFは114億円の支出で、増資と借入でまかなった。現金は91億円(Iの部 p.48)
市場と競合 — 会員制リゾートとどう違うか
会社が属するとしているのは、セカンドハウス・リゾート会員権の市場です。会員制リゾートクラブの市場規模は、2021年の2,750億円から2024年の4,290億円へ回復しました(公益財団法人日本生産性本部『レジャー白書2025』。Iの部 p.17が引用)。
Iの部は競合の社名を挙げていません。上場企業で事業が近いのは、会員制リゾートホテル「エクシブ」などのリゾートトラストです(KabuGraphの見方)。
2027/3期 | NOTA | リゾートトラスト |
|---|---|---|
売上高の予想 | 326億円 | 2,550億円 |
営業利益の予想 | 70億円 | 310億円 |
営業利益率 | 21.4% | 12.2% |
予想PER | 37.0倍 | 17.9倍 |
時価総額 | 約1,111億円 | 3,769億円 |
リゾートトラスト
『エクシブ』『ベイコート倶楽部』『サンクチュアリコート』などの会員制リゾートホテルの開発・販売と運営、ゴルフ場経営、メディカル会員権事業を展開。高級リゾート施設の会員権販売モデルの先駆企業。
会社は違いとして、オーナーの過半が50歳未満であること、建築デザインとテクノロジーを組み合わせていること、超富裕層向けの高価格帯を持つことを挙げています(Iの部 p.40・p.43)。
リスクと、見るべき数字
Iの部が挙げるリスクのうち、投資家にとって大きそうなものをまとめました(どれを重く見るかはKabuGraphの見方です)。
売却のしやすさ:買取総額には上限があり、流動性は保証されない。中古の取引価格が下がると、新しい物件の販売にも響きうる(Iの部 p.40)
金利と借入:開発資金の多くを借入に頼り、財務制限条項の付いた融資もある。金利上昇は利息の負担を増やす。購入意欲への影響も挙げる一方、今の購入層はローンを使わない富裕層が中心で影響は限定的とも書いている(Iの部 p.21・p.33・p.34・p.38)
建物の品質とブランド:販売した物件に重大な不適合があれば、賠償や補修の費用が発生しうる。品質不良や風評でブランドが傷つくリスクは、会社も影響度「大」としている(Iの部 p.32・p.41)
創業者への依存:濵渦社長の感性と知見が事業の根幹を形成していると会社自身が書いている(Iの部 p.42)
株式の希薄化:新株予約権の潜在株式は1,527万株で、発行済株式の20.4%。行使価格は分割後で約62円〜1,243円で、想定発行価格より低い(Iの部 p.41・p.57〜)
新しい事業:暗号資産やモビリティは規制や価格変動の影響を受ける(Iの部 p.36〜39)
上場後に見るべき数字
契約高:今期448億円の計画に届くか。下期に255億円が必要
契約済み未実現売上高:9月末で370億円。この先の開業で売上になる分
買い増しと紹介の割合:4〜9月で43.7%。オーナーの満足度と販売効率の目安
ホテル稼働率:4〜9月で79.1%。オーナーと一般客を合わせた宿泊日数÷365日で、施設がどれだけ使われているかの目安
まとめ
NOTAは、別荘を年10泊分から分けて売り、使わない日はホテルとして運営する「NOT A HOTEL」の会社です。
上場:2026年12月9日に東証グロース上場予定。公開価格は11月30日に決まる。想定発行価格1,390円で時価総額は約1,111億円
稼ぎ方:売上の約85%は別荘などの販売で、宿泊料は約7%(2026年3月期、連結会社間の取引を含む合計に対して)。ほかに管理費や二次流通でも稼ぐ
業績:売上は開業の年に跳ねる。今期は売上高326億円・営業利益70億円の計画で、契約高は448億円を計画
注意点:利益が契約と開業の時期に左右される。流動性の保証がなく、開発資金の多くは借入。売出しが公募より多い
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。募集・売出しへの投資判断には、会社が作成する目論見書をご覧ください。記事中の数値は2026年11月6日時点で確認できた開示に基づいており、想定発行価格をもとにした値は公開価格の決定で変わります。上場は予定であり、中止・延期されることがあります。