カルビー(2229)の企業分析|ポテトチップス国内首位、次の柱は北米
2027年3月期 第2四半期決算まで反映
カルビー(2229)は、ポテトチップスやじゃがりこで国内スナック菓子市場の約5割を握る最大手です。2026年3月期はじゃがいもの不作と新工場の費用で営業利益が10.0%減り、2027年3月期は上期こそ増益でしたが、通期は中東情勢のコスト増を見込んで横ばいの予想です。株価は3,184円(2026年11月6日終値)、予想PERは22.2倍です。
この記事では、稼ぎ方、業績と株価、湖池屋などの競合との違い、今後の注目点を整理します。
この記事の内容(目次)
会社概要 — 広島生まれのスナック菓子最大手
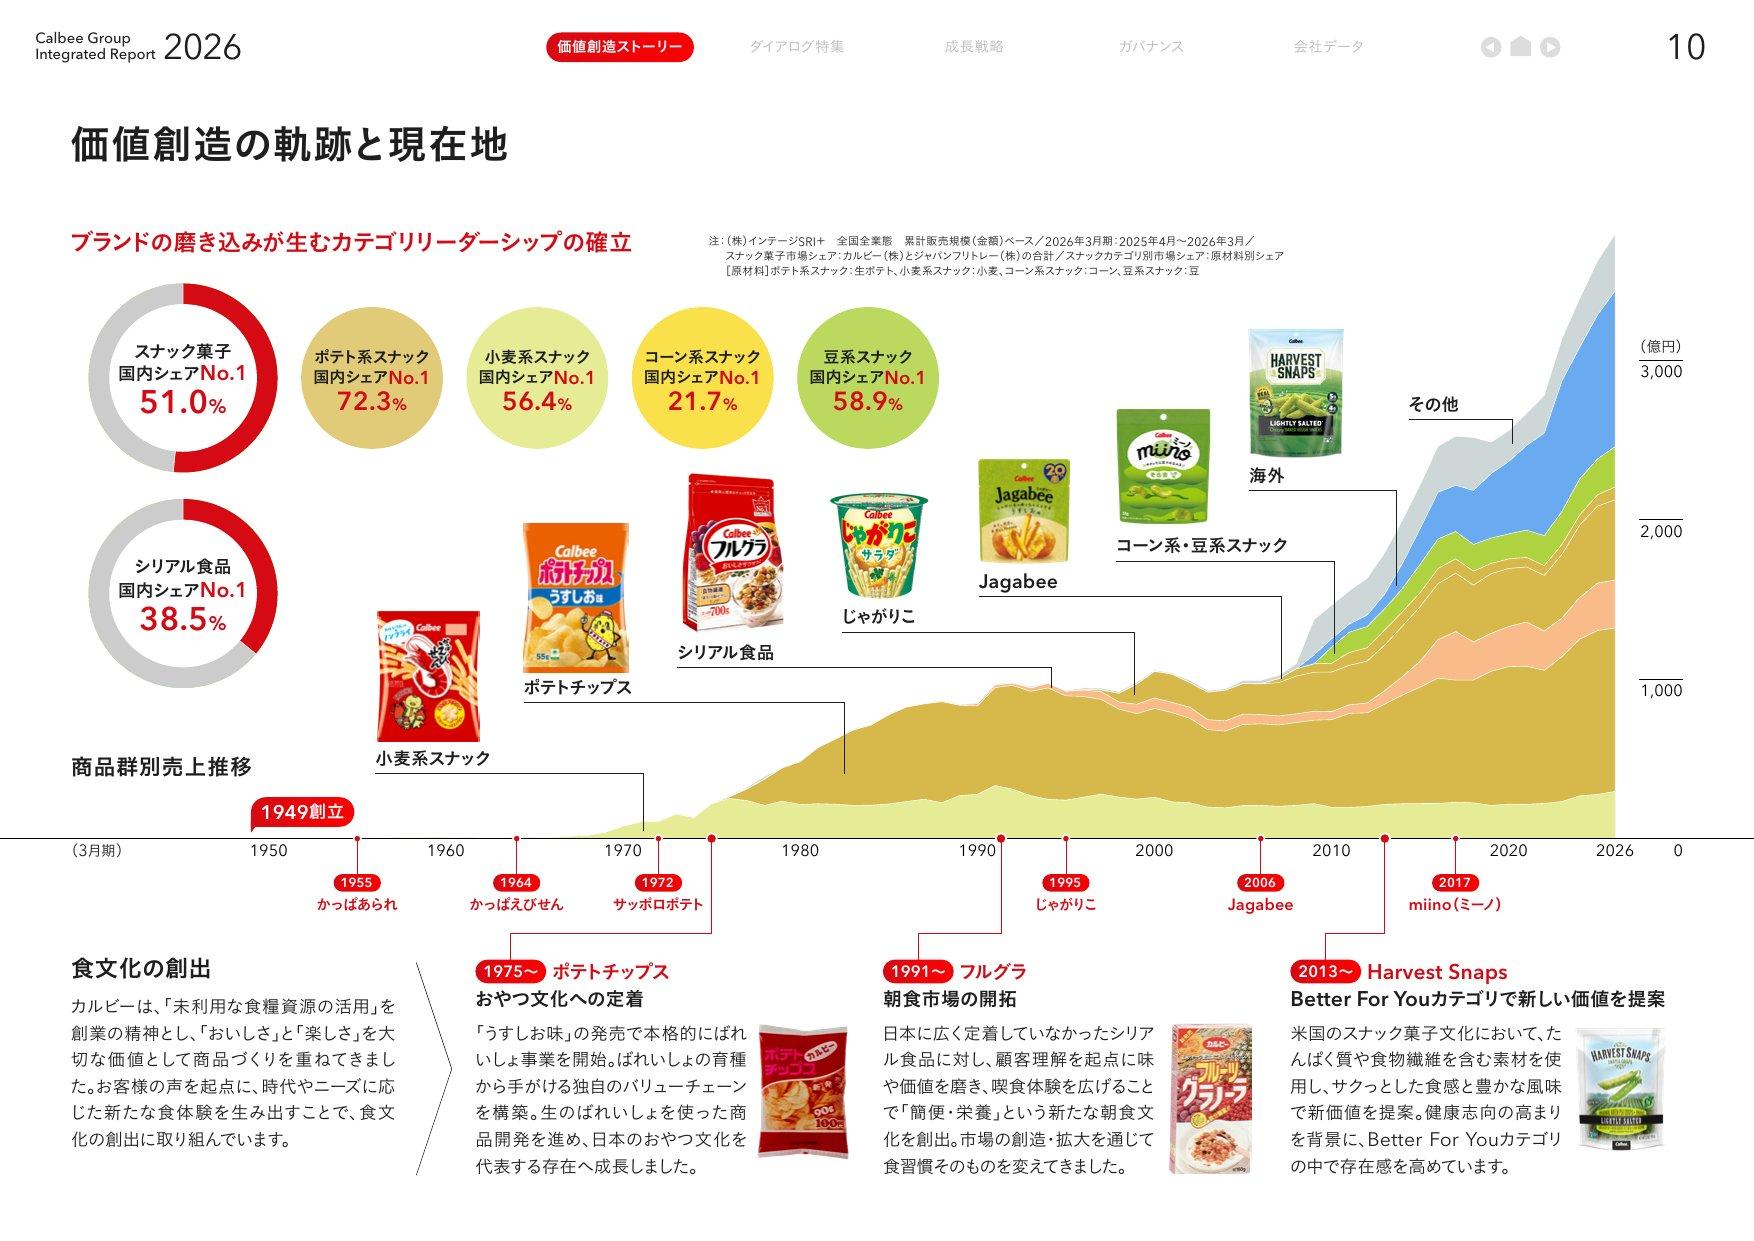
カルビーをひとことで言うと、スナック菓子とシリアルを作って売る食品メーカーです。国内シェアはスナック菓子が51.0%(子会社ジャパンフリトレーとの合計)、シリアルが38.5%で、どちらも首位です(インテージSRI+、金額ベース、2025年4月〜2026年3月。カルビーグループ統合報告書2026 p.10)。
項目 | 内容 |
|---|---|
設立 | 1949年4月(広島市で松尾糧食工業として設立) |
社長 | 江原 信(代表取締役社長兼CEO、2023年4月就任) |
上場 | 東証プライム(2011年3月に東証一部へ上場) |
決算期・会計基準 | 3月期・日本基準 |
セグメント | 食品製造販売事業の1つのみ |
従業員数 | 連結6,974名(2026年3月31日時点) |
1964〜1995年:かっぱえびせん(1964年)、ポテトチップス(1975年)、フルーツグラノーラ(1991年、現フルグラ)、じゃがりこ(1995年)を発売
2009年:米ペプシコと資本提携し、ジャパンフリトレーを子会社化
2025年:せとうち広島工場が操業開始。米国の豆腐メーカーHodoを子会社化
2026年:新しい成長戦略「Accelerate the Future」と2035ビジョンを発表
出典:カルビー 有価証券報告書 第77期 p.4(沿革)よりKabuGraph作成
筆頭株主は米ペプシコ(PepsiCo)のグループ会社で、持株比率は22.01%です(Frito-Lay Global Investments B.V.、2026年3月31日時点、自己株式を除く。2位は一般社団法人幹の会の14.38%。有価証券報告書 第77期 p.41)。カルビーはペプシコの持分法適用関連会社で、2009年の提携契約により、ペプシコは日本でスナック菓子事業を営まず、カルビーが日本でFrito-Layブランドのスナックを独占的に製造・販売する権利を持ちます(同 p.26〜27・p.33)。
持分法適用会社とは|連結子会社との違い・PLへの影響と投資家が見落とす4つの盲点
持分法適用会社の定義・適用基準から、連結子会社との会計処理の違い、営業利益と経常利益への影響、トヨタ・三菱商事の実例まで。投資判断で見落としやすい4つの盲点を解説します。
売上の74%、営業利益の84%を国内で稼いでいます(2026年3月期)。国内は売上高2,515億円・営業利益221億円(営業利益率8.8%)、海外は886億円・41億円(同4.6%)です(2026年3月期 決算説明資料 スライド3)。
製品・地域別の売上構成(2026年3月期)
事業を理解する — じゃがいも菓子から海外まで
以下の売上高は断りがなければ2026年3月期で、リベート(販売奨励金)等を差し引く前の金額です(2026年3月期 決算補足資料)。
ポテトチップス — 最大の看板商品
ポテトチップスの売上高は1,025億円で、国内シェアは66.8%です(インテージSRI+、生薄切り・生厚切り・ケトルなどの合算、2025年4月〜2026年3月。2026年3月期 決算説明資料 スライド20)。「うすしお味」のほか「堅あげポテト」「ピザポテト」などのブランドがあります。
原料のじゃがいも(ばれいしょ)は年1回しか収穫できず(統合報告書2026 p.43)、カルビーは契約栽培と産地の分散で調達しています。じゃがいもの輸入は植物防疫法で原則認められておらず、不足に備えて輸入品を扱える工場設備は整えていますが(有価証券報告書 第77期 p.24)、国内の作柄が業績を左右します。
じゃがりこ — 第2の柱
じゃがりこの売上高は503億円で、1995年発売のカップ入りスティックスナックです。2025年秋に収穫したじゃがいもの品質低下で販売が落ちましたが、2026年7〜9月に復調しました(2027年3月期 第2四半期 決算短信 添付資料 p.2)。
その他のスナック — かっぱえびせんとコーン系
「その他スナック」の売上高は814億円です。小麦系(かっぱえびせんなど)296億円、コーン・豆系(マイクポップコーン、miinoなど)253億円などで(決算補足資料)、2026年3月期はじゃがいも不足を補う形で9.5%伸びました(2026年3月期 決算短信 添付資料 p.3)。
コーン系は子会社のジャパンフリトレーが担います。「マイクポップコーン」「ドリトス」「チートス」などを扱い、2026年10月に営業・物流をカルビーへ統合しました(カルビー 2025年12月1日リリース)。2027年4月からは広島はつかいち工場でも製造を始め、生産能力を約1.5倍に増やす計画です(カルビー 2026年3月27日リリース)。
土産用製品(売上高187億円)も、会社が収益性の高い領域として広げる方針です(2026年3月期 決算説明資料 スライド5・カルビー 事業戦略資料(2026年5月14日)スライド3〜4)。
シリアル — フルグラ
国内シリアルの売上高は301億円で、シェアはシリアル市場で38.5%、グラノーラ市場で57.9%です(2026年3月期 決算説明資料 スライド20)。ただし2026年4〜9月は市場が前年同期比96%に縮み(インテージSRI+)、カルビーの売上高も3.2%減りました(2027年3月期 第2四半期 決算説明資料 スライド15)。
海外 — 投資は北米に集中、利益はアジアが支える
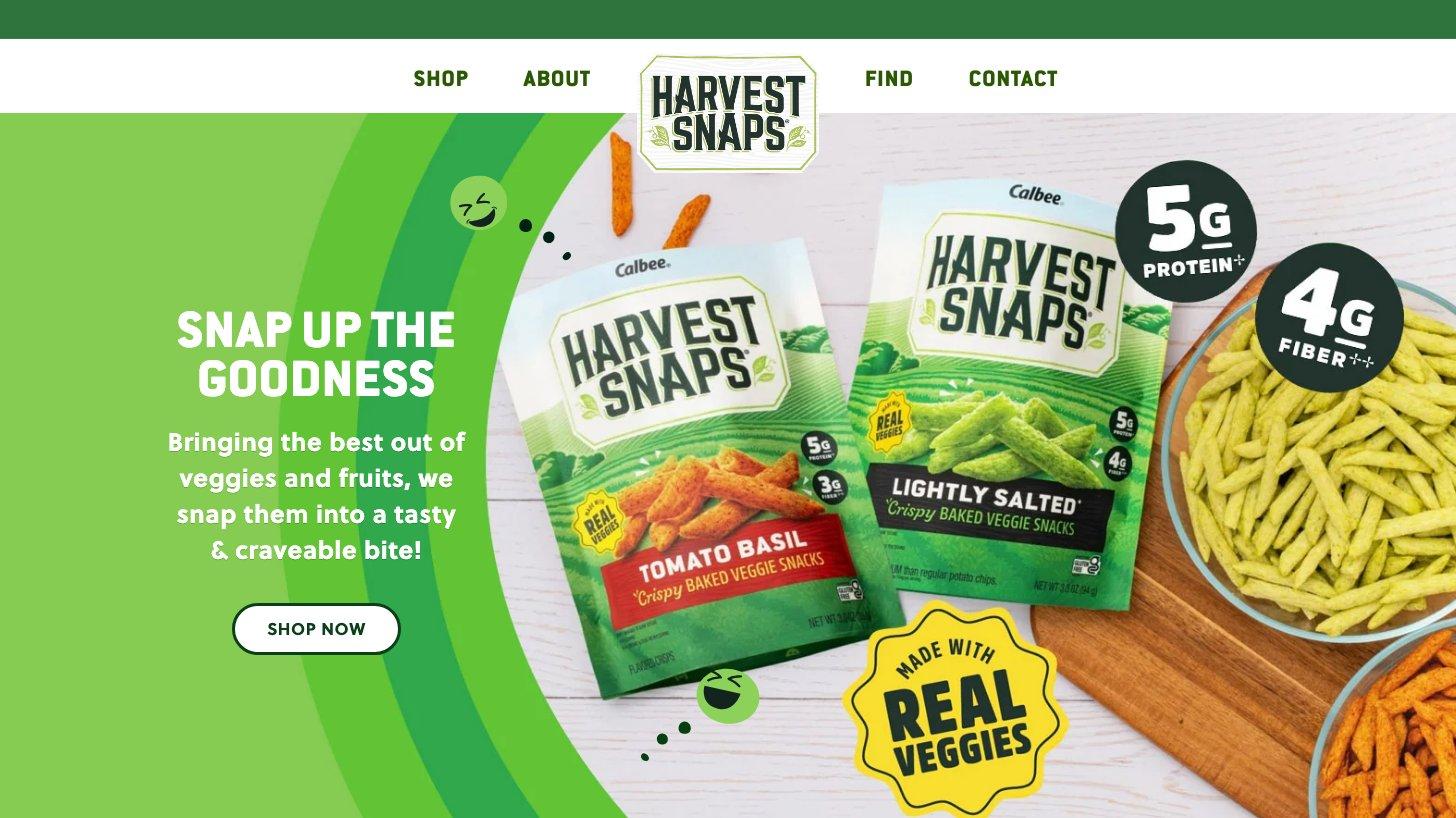
海外売上高は連結で886億円、全体の26.0%を占め、営業利益41億円とともに2026年3月期は過去最高でした(2026年3月期 決算説明資料 スライド1・3)。
北米:主力は豆などを素材にした「Harvest Snaps」で、2026年11月から新商品で青果売場からスナック売場へ広げます(カルビー 2026年10月1日リリース)
アジア・オセアニア:中華圏の「Jagabee」やインドネシアの「GuriBee」が伸びています(第2四半期 決算説明資料 スライド16・17)
会社は今後5年、北米に資産と人材を集中する方針です(カルビー 事業戦略資料(2026年5月14日)スライド8)。2026年4〜9月の営業損益は、中東情勢などのコスト高と北米の体制強化の費用が重なった欧米が3.6億円の赤字(北米の既存事業はほぼ収支均衡)、アジア・オセアニアが19.6億円の黒字でした(2027年3月期 第2四半期 決算短信 添付資料 p.2・決算説明資料 スライド16)。
新カテゴリ — フリスクの販売を引き継ぐ
2026年11月から、フリスク・メントス・チュッパチャプスの日本での販売と物流をカルビーが担います。菓子大手ペルフェッティ・ヴァン・メレとの独占販売代理店契約によるもので、ブランド管理とマーケティングは同社が続けます(カルビー 2026年1月29日リリース)。
国内の「新カテゴリ・その他」は2026年3月期の172億円から、2027年3月期は249億円に増やす計画です(2026年3月期 決算説明資料 スライド19)。さつまいも(甘しょ)事業なども含みます。
業績推移と財務 — 売上は伸びるが利益は足踏み
通期業績推移
通期業績推移(売上高・営業利益・純利益・営業利益率・売上高成長率)
2023年3月期から4期続けて増収の一方、営業利益はこの6年、222〜291億円の間を上下しています。
2026年3月期の減益 — じゃがいもの不作と新工場
会社は2025年11月5日に、上期の未達とじゃがいもの不作の見通しを理由に、通期の営業利益予想を298億円から260億円へ下方修正しました。修正額38億円は、上期の未達28億円に、高温・干ばつで北海道産じゃがいもの収量が約1割減る影響38億円(対策で30億円を相殺)などを織り込んだものです(2026年3月期 第2四半期 決算説明資料 スライド4・16・同 決算短信)。
国内営業利益は15.2%減の221億円で、原因は不作だけではありません。2025年1月に操業を始めたせとうち広島工場の減価償却費などの固定費と物価上昇も響きました。純利益の17.0%減には、前期に受けた税制優遇の反動も含まれます(2026年3月期 決算短信 添付資料 p.2・決算説明資料 スライド3)。じゃがいも不足は2022年3月期や2023年3月期上期にも起きています(2022年3月期 決算短信・2023年3月期 決算短信)。
2027年3月期 — 上期は増益、通期予想は据え置き
2026年5月14日に公表した通期予想(売上高3,700億円・営業利益262億円・純利益174億円)は、11月6日の第2四半期決算でも修正されていません(2027年3月期 第2四半期 決算短信 添付資料 p.4)。
上期(4〜9月)の営業利益は118億円(前年同期比16.3%増)で、計画108億円を上回りました。売上高は計画1,788億円にわずかに届きませんでした。会社は計画超過の理由を、中東情勢の影響を含む費用を国内で抑えたことと説明しています(第2四半期 決算説明資料 スライド12)。前年比では、値上げや商品構成の改善による単価の上昇が31億円の増益要因で、数量の寄与は1億円(ポテトチップスとじゃがりこは各1%増)でした。マーケティング費の時期ずれによる8億円も含まれます(同 スライド13・15)。
億円 | 上期実績(4〜9月) | 前年同期比 | 通期予想 |
|---|---|---|---|
売上高 | 1,757 | +6.0% | 3,700 |
国内 | 1,272 | +2.9% | 2,720 |
海外 | 485 | +15.3% | 980 |
営業利益 | 118 | +16.3% | 262 |
国内 | 102 | +20.9% | 226 |
海外 | 16 | −6.6% | 36 |
純利益 | 73 | +7.5% | 174 |
予想どおりなら、下期(10月〜2027年3月)は売上高が約11%増える一方、営業利益は約10%減る計算です(KabuGraph算出。下期は売上高1,943億円・営業利益144億円、前年下期は1,744億円・160億円)。会社は下期の中東情勢の影響が当初の想定を上回ると見ています。
国内・海外の営業利益と海外売上高比率
2027年3月期は国内が小幅増益、海外は減益の計画です。海外は中東情勢の影響(5月時点の想定で12億円)を除けば7億円の増益で、うち北米は費用投資で3億円の減益を見込みます(2026年3月期 決算説明資料 スライド12)。
配当・自社株買い・株主優待
1株配当と配当性向の推移
配当:年1回の期末配当です。2031年3月期までの5年間は「1株当たり毎期3円以上の増配を前提とした累進配当」の方針で、2027年3月期は69円の予想です(カルビー「株主還元・配当金」・2026年3月期 決算短信 添付資料 p.6)
自社株買い:2025年11月に約100億円を取得し(取得結果の開示)、2026年3月期の総還元性向(配当と自社株買いの合計÷純利益)は104%でした(カルビー「株主還元・配当金」)。2026年9月には自己株式11,963,300株を消却しました(消却の開示)
株主優待:2025年11月に導入しました。3月31日時点で6か月以上続けて持つ株主(3月末・9月末の名簿に連続2回以上)に、100株以上500株未満で1,500円相当、500株以上で5,000円相当の自社グループ製品が届きます(カルビー「株主優待」)。100株の購入額は約32万円です(2026年11月6日終値)
累進配当とは|三井住友FG・伊藤忠が採用する「減配しない」方針の仕組みと注意点
累進配当の定義・仕組みと配当性向・連続増配との違いを解説。三井住友FG・伊藤忠・三菱商事など採用企業の配当推移と、日経累進高配当株指数の選定基準から投資判断のポイントがわかります。
株価と指標(2026年11月6日終値)
株価の推移(月末終値、最後の点は2026年11月6日)
株価はこの5年、月末終値で2,325〜3,493円の範囲で動いています。2026年11月6日の終値は3,184円、時価総額は3,883億円です。2021年3月末から2026年3月末までの株主総利回りは119.1%で、TOPIXの179.0%を下回りました(有価証券報告書 第77期 p.3)。
指標 | 実績(2026/3) | 予想・直近 |
|---|---|---|
PER | 22.7倍 | 22.2倍 |
PBR | 1.84倍 | 1.86倍 |
配当利回り | 2.07% | 2.17% |
ROE | 8.3% | — |
実績PER22.7倍は、東証プライムの食料品(単純平均20.7倍・加重平均24.9倍)の間にあります(2026年10月末、実績ベース、連結、67社。JPX「規模別・業種別PER・PBR」)。
PER(株価収益率)とは|計算式・15倍の目安と東証プライム業種別データで読む割安判断
PER(Price Earnings Ratio・株価収益率)の計算式・15倍の目安・業種別の水準差を解説。JPXの東証プライムPER・PBR推移データと業種別比較チャートで、割安・割高の判断方法がわかります。
競合との比較 — スナック売場とおやつの財布を取り合う
カルビーが取り合っているのは、①スーパーやコンビニのスナック売場、②朝食のシリアルの棚、③チョコや米菓も含めたおやつの財布、④海外のスナック売場です。国内の市場規模はスナック菓子6,042億円、チョコレート7,105億円です(2025年、全日本菓子協会。2026年3月期 決算説明資料 スライド21)。
湖池屋(2226):ポテトチップスの直接のライバルです。日清食品HD(2897)が議決権の45.12%(2026年3月末)を持つ連結子会社で(日清食品HD 有価証券報告書 2026年3月期 PDF p.200)、2025年12月に岐阜県の中部工場を稼働させました(湖池屋 リリース)
東ハト(非上場):山崎製パン(2212)が95.48%を持つ菓子メーカーで、「キャラメルコーン」などを手がけ、売上高は305億円(2025年12月期)です(東ハト 会社概要)
亀田製菓(2220):「亀田の柿の種」などの米菓で、売場が隣り合います(亀田製菓 会社概要)
森永製菓(2201)・江崎グリコ(2206)・明治HD(2269):チョコレートやビスケットなどの菓子も手がけ、おやつの財布を取り合う相手です(江崎グリコ・明治HDの決算短信)
シリアル:日清シスコ(日清食品HDの100%子会社)が「ごろグラ」シリーズで競合します(日清食品HD 有価証券報告書 2026年3月期 PDF p.10・p.35)
海外:大株主のペプシコはFrito-Layを中心に世界でスナック菓子を展開する同業です(有価証券報告書 第77期 p.26〜27)。カルビーは北米で、こうした大手の売場に割って入る立場です(KabuGraphの見方)
投資家が注目すべきポイント
強み
国内で圧倒的なシェアとブランド:スナック菓子51.0%、ポテトチップス66.8%のシェアは(2026年3月期 決算説明資料 スライド20)、売場での交渉力につながります(KabuGraphの見方)。ただし前期からそれぞれ0.9pt・1.9pt低下しました
財務の余力:自己資本比率63.3%、現金から借入金を引いた純額は76億円(2026年9月末、第2四半期 決算説明資料 スライド21)で、格付会社R&Iの信用格付はA(2026年4月14日)です
注意すべきリスク
じゃがいもの作柄:年1回の収穫に左右され、2025年は収量減の見通しが通期予想の下方修正の一因になりました
原材料・包材のコストと値上げ疲れ:会社は物価上昇で消費者の価格への感度が高まっていると見ています(第2四半期 決算説明資料 スライド14)
海外の利益の薄さ:2026年4〜9月の海外営業利益率は3.3%で、欧米は赤字でした(同 スライド16)
大型投資と財務の変化:5年間でM&A 1,000億円以上、関東新工場を含む成長投資1,100億円以上を計画し、自己資本比率を55%程度へ下げる方針です(カルビー 成長戦略資料 スライド17・18)
これから見るポイント
次の決算:第3四半期決算は2027年2月5日の予定です(IRカレンダー)。10月の値上げ後の販売数量と、下期の中東情勢の影響額を確かめましょう
北米の損益:Harvest Snapsの新商品で売場が広がり、費用投資を上回る増収になるか
新カテゴリ:フリスクなどの販売開始で、249億円の計画に届くか
まとめ
カルビーは、国内スナックで5割のシェアを持つ安定した稼ぎ頭に、海外と新カテゴリの成長を積み上げようとしている会社です。2026年3月期は減益となり、2027年3月期は上期こそ増益でしたが、通期は営業利益262億円の横ばい予想です。
株価3,184円(2026年11月6日終値)の予想PERは22.2倍、予想配当利回りは2.17%で、3円以上の増配を続ける方針と優待があります。下期の値上げの浸透、じゃがいもの作柄、北米投資の成果の3つが、次に確かめたいポイントです。
カルビー
「かっぱえびせん」「ポテトチップス」「じゃがりこ」「フルグラ」で知られる国内スナック菓子最大手メーカー。ポテト系・小麦系・コーン系・豆系のスナック菓子とシリアル食品「フルグラ」を二本柱とする。シリアル食品市場でもトップシェアを持つ。国内の契…
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の業績は2026年11月6日までの開示、株価指標は2026年11月6日終値に基づいています。