PERの目安|16倍は割高?業種平均9〜30倍のデータで読む適正ライン
PER(株価収益率)は一般的に15倍前後が目安とされますが、業種によって9倍台から30倍近くまで開きがあるため、「PER16倍は割高か」という問いに一律の答えはありません。JPXが公表する東証プライム市場の業種別PERは、空運業の9.2倍から電気機器の29.1倍まで広がっています(2026年9月末、実績・単純平均)。
本記事では、市場全体のPERの目安を起点に、日本取引所グループ(JPX)が公表する業種別PERデータと、業種内のPERの中央値を使って「自分の見ている銘柄のPERは高いのか低いのか」を判断する方法を解説します。PERの計算式や基本的な意味はPER(株価収益率)とはの記事をご覧ください。
この記事の内容(目次)
PER15倍が「目安」とされる根拠
日本の株式市場でPER15倍が目安とされる根拠は、日経平均の予想PER(加重平均)が2013年以降おおむね14〜16倍を中心に動いてきたことにあります。2013〜2025年の日次平均は15.3倍、中央値は14.8倍です(日経平均プロフィルよりKabuGraph算出)。年平均で見ると、12.5倍(2019年)から19.2倍(2020年)の幅で動いています。
ただし「市場全体のPER」は、利益の基準(予想か実績か)、平均の取り方、対象範囲で数値が変わります。2026年9月末〜10月初めの主な値を並べると次のとおりです。
指標 | PER | 利益の基準 | 時点 |
|---|---|---|---|
日経平均(加重平均) | 17.4倍 | 今期予想 | 2026年10月2日 |
東証プライム全銘柄(日経) | 16.8倍 | 今期予想 | 2026年10月2日 |
東証プライム全銘柄(日経) | 19.7倍 | 前期の実績 | 2026年10月2日 |
東証プライム市場 単純平均(JPX) | 18.9倍 | 直近本決算の実績 | 2026年9月末 |
東証プライム市場 加重平均(JPX) | 20.6倍 | 直近本決算の実績 | 2026年9月末 |
東証プライム 中央値(KabuGraph算出) | 15.8倍 | 直近本決算の実績 | 2026年9月末 |
市場全体の目安として使うのは予想PERで、約17倍です。一方、JPXが公表する市場別・業種別のPERは直近本決算の実績ベースです。利益が増える見込みの局面では、分母の実績利益が予想利益より小さいため、実績PERは予想PERより高く出ます。同じ日経の集計どうしで比べると、東証プライム全銘柄は実績19.7倍に対し予想16.8倍です。
もうひとつ注意したいのが平均の取り方です。プライム上場企業の実績PERを低い順に並べたときの真ん中の会社(中央値)は15.8倍で、JPXの単純平均18.9倍より3ポイントほど低くなります。単純平均は株価の高い銘柄に引っ張られるためです(後述)。本記事では、業種別の比較にJPXの実績PERと、業種内の中央値の両方を使います。
益回りと長期金利の関係
PERの逆数は「益回り」です。PER15倍なら益回りは約6.7%(= 1 ÷ 15)となり、長期金利に対して十分なリスクプレミアムを確保できる水準とされてきました。
その長期金利は上がっています。日銀は2026年9月18日に政策金利を1.25%程度へ引き上げ、日本の長期金利(10年国債利回り)は3.09%(2026年10月2日時点)と3%を超えました。PER15倍の益回り約6.7%はなお長期金利を約3.6ポイント上回りますが、差(スプレッド)は縮んでいます。金利が上がるほど株式に求められる益回りも上がり、許容されるPERは下がりやすくなります。
日経平均PERの推移
ニッセイ基礎研究所の井出真吾氏は2018年12月のレポート「なぜ、日経平均のPERは"15倍が適正"なのか」で、アベノミクス以降の日経平均PERが概ね14〜16倍で推移したことを示し、PER14〜16倍に相当する益回り(6〜7%程度)が「日本株のリスクを負担する対価として投資家が求める利回り」だと説明しています。
野村證券の小髙貴久氏も、日経平均の予想PER(東洋経済新報社の予想をもとにした12か月先の予想利益ベース)は15倍前後での推移が続いてきたが、2025年7月末には16.6倍と「14〜16倍で推移していた過去と比べて上振れ」していると指摘しています(野村證券 ウェルスタイル、2025年8月)。
ただし、常にこのレンジに収まっていたわけではありません。日経平均プロフィルの実データでは、次のようにレンジを外れた局面があります。
2018年末:11.2倍。米中貿易摩擦で先行き不透明感が高まり、14倍割れが続きました
2020年5月19日:36.9倍(日次の最高)。コロナ禍で予想利益が急減し、株価が戻る中でPERが跳ね上がりました(2020年末も25.3倍)
2025年末:19.0倍。株価の上昇がEPSの伸びを上回り、レンジ上限を超えました
日経平均PER(加重平均)の年末推移
2026年10月2日時点の日経平均PERは加重平均ベースで17.4倍と、過去5年平均の約15.5倍(日次平均、KabuGraph算出)をやや上回る水準にあります。
PER16倍は高いのか?低いのか?
結論:PER16倍が高いか低いかは業種によって決まる。市場全体と比べると「ほぼ平均的」です。予想PERで見れば市場全体は約17倍(日経平均17.4倍、東証プライム全銘柄16.8倍、2026年10月2日)、実績PERで見ればプライム上場企業の真ん中の会社(中央値)は15.8倍(2026年9月末)です。しかし業種別のPER(JPX、2026年9月末、実績・単純平均)は、空運業の9.2倍から電気機器の29.1倍まで大きく異なります。
業種による判断の違い
たとえば実績PER16倍の銘柄を、同じ業種の真ん中の会社のPER(中央値)と比べると次のようになります(東証プライム、2026年9月末。中央値はKabuGraph算出、単純平均はJPX公表):
電気機器(中央値20.1倍、単純平均29.1倍)なら → やや割安。真ん中の会社を約2割下回り、業種内では低い方から3分の1あたりの位置です。割安に放置される理由がないか深掘りする価値があります
情報・通信業(中央値17.5倍、単純平均18.4倍)なら → ほぼ業種並み。真ん中の会社を1割弱下回る程度で、差は20%以内です。利益成長率や財務など、PER以外の指標で優劣を判断する領域です
建設業(中央値12.1倍、単純平均12.9倍)なら → 割高寄り。真ん中の会社を3割以上上回り、業種内では高い方から2割弱の位置です。利益成長でその差を正当化できるかを確認します
電気機器でJPXの単純平均(29.1倍)を物差しにすると、PER16倍は4割以上も下回る「大幅な割安」に見えます。単純平均は株価の高い銘柄に引っ張られ、真ん中の会社より高く出やすいためです(次章)。個別銘柄を比べるときは、業種の中央値を合わせて見るのが安全です。
このように、PERの高低は「同業他社のPER」と比べて初めて意味を持ちます。市場全体の15倍を一律の基準にすると、成長産業を常に「割高」、成熟産業を常に「割安」と誤判断することになります。
東証プライム業種別PER一覧
日本取引所グループ(JPX)は毎月、規模別・業種別のPER・PBRデータを公表しています。以下は2026年9月末時点の東証プライム市場の業種別PER(連結、直近本決算の実績ベース)です。JPXのPERには2種類あり、どちらも「業種の真ん中の会社のPER」ではありません。
単純平均:株価の合計÷1株当たり利益の合計。株価の高い銘柄(値がさ株)ほど強く効き、株価8万円の会社は株価500円の会社の160倍の重みを持ちます
加重平均:時価総額の合計÷純利益の合計。時価総額の大きい銘柄ほど強く効きます
PERの高い値がさ株がある業種では、単純平均が真ん中の会社のPERより大きく上に出ます。電気機器では、キーエンスやアドバンテストのように株価が数万円でPERも高い銘柄が単純平均を押し上げています。個別銘柄を比べるときは、業種内のPERの中央値(低い順に並べて真ん中に来る会社の値)も合わせて見ましょう。
PERが高い業種トップ5
順位 | 業種 | 単純平均PER(倍) | 加重平均PER(倍) | 会社数 |
|---|---|---|---|---|
1 | 電気機器 | 29.1 | 44.8 | 121 |
2 | 精密機器 | 25.4 | 31.4 | 27 |
3 | 繊維製品 | 25.3 | 37.1 | 17 |
4 | 機械 | 23.2 | 25.4 | 108 |
5 | 小売業 | 22.5 | 27.7 | 126 |
PERが低い業種トップ5
順位 | 業種 | 単純平均PER(倍) | 加重平均PER(倍) | 会社数 |
|---|---|---|---|---|
1 | 空運業 | 9.2 | 9.2 | 2 |
2 | 水産・農林業 | 10.7 | 11.4 | 6 |
3 | 電気・ガス業 | 10.8 | 14.3 | 21 |
4 | 不動産業 | 11.5 | 13.2 | 47 |
5 | 証券、商品先物取引業 | 11.7 | 10.6 | 19 |
上位には電気機器・精密機器・繊維製品・機械などの製造業が並び、下位には空運・電気・ガス・不動産・証券など、運輸・公益・金融系が並びます。ただし空運業(2社)・水産・農林業(6社)や、グラフに載せた海運業(5社)のように会社数が少ない業種は、1社の業績で平均が大きく動きます。目安としては幅を持って見てください。
加重平均は時価総額の大きい銘柄の利益水準に引きずられます。情報・通信業は単純平均18.4倍に対し加重平均13.0倍と低く出ています。ソフトバンクグループ1社の純利益(2026年3月期で約5.0兆円、OpenAIへの出資による投資利益が中心)が業種全体の純利益の半分超を占めるためで、同社を除くと加重平均は約20倍になります(KabuGraph算出)。逆に電気機器は単純平均29.1倍・加重平均44.8倍で、大型株ほど高く評価されています。
東証プライム 業種別PER:JPX単純平均と中央値(2026年9月末)
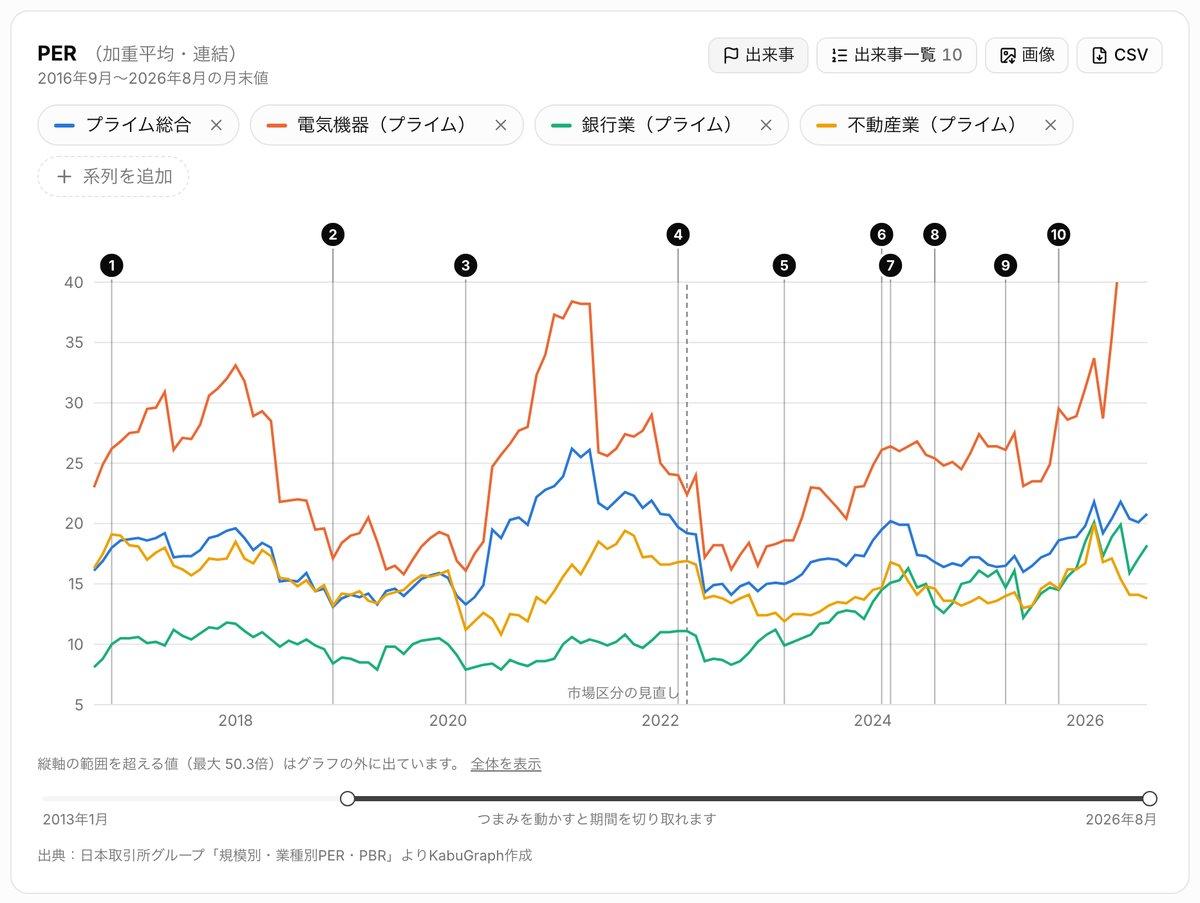
上のグラフを見ると、JPXの単純平均では、プライム全体の18.9倍を境に、電気機器・精密機器・機械・小売などの上側と、空運・電気・ガス・海運・鉄鋼・建設などの下側に分かれることがわかります。ただし中央値で見ると上側の業種は軒並み下がり、業種間の差は縮まります(主要14業種で9.2倍〜20.5倍)。プライム全体の中央値は15.8倍なので、実績PER16倍は市場の中ではちょうど真ん中あたりで、建設業や海運業の真ん中の会社と比べれば高い水準です。
33業種のPERの最新値と過去10年の中央値、推移のグラフは業種別PER・PBRのページにまとめています(毎月更新)。
PERが高くなる業種・低くなる業種の理由
業種間でPERに9倍〜30倍もの差が生まれるのは、主に「将来の利益成長への期待」と「利益の安定性」の2つの要因によります(業種別PERは2026年9月末、東証プライム、JPXの実績・単純平均)。
PERが高くなりやすい業種
高成長期待のセクター(電気機器29.1倍・精密機器25.4倍・機械23.2倍):半導体・AI関連のように利益の伸びが続くと見込まれる企業が多く、現在の利益に対して高い株価がつきます
ディフェンシブ銘柄(食料品20.2倍・医薬品18.6倍):景気に左右されにくい安定した利益が評価され、市場全体(18.9倍)並みかそれ以上の水準で取引されます
一時的に利益が落ち込んだ業種:株価が回復を織り込んでいてもEPSが低いため、PERが跳ね上がります。この場合の高PERは成長期待ではなく利益の谷を映しています
PERが低くなりやすい業種
景気循環セクター(海運業12.1倍・鉄鋼12.4倍・石油・石炭製品12.1倍):好況時の高い利益が持続しないとみなされ、利益のピークでPERが最も低くなる逆転現象が起きます
規制産業(電気・ガス業10.8倍):収益構造が料金規制に依存し、大幅な利益成長が見込みにくいため、低いPERに落ち着きます
成熟産業(建設業12.9倍・不動産業11.5倍・卸売業15.3倍):市場が成熟しており成長余地が限られるとみなされ、低PERで取引されます
PERだけで判断できない5つのケース
PERは便利な指標ですが、以下のケースではPER単独での判断が難しくなります。
1. 赤字企業(PERが計算できない)
EPSがマイナスの企業ではPERが計算できません。赤字のスタートアップや業績回復途上の企業を評価するには、売上高で見るPSR(株価売上高倍率)や、減価償却前の利益(EBITDA)が黒字ならEV/EBITDA(企業価値÷償却前利益)を使います。
2. 一時的な特別損益でEPSが歪むケース
大規模な資産売却益や減損損失があった期は、EPSが通常の事業収益力を反映しません。特別利益でEPSが膨らんだ期はPERが異常に低く見え、減損でEPSが縮んだ期はPERが異常に高く見えます。営業利益ベースのPERや、過去3年の平均EPSで計算した調整PERも参考になります。
3. 高成長企業のPERが割高に見えるケース
年率30%で利益が成長する企業は、株価が変わらなければPER40倍でも2年後には約24倍(40 ÷ 1.3²)、3年後には約18倍(40 ÷ 1.3³)まで下がります。成長率を加味した割安・割高判断にはPEGレシオ(PER ÷ 利益成長率)が有効です。PEGレシオが1倍以下なら成長率対比で割安と判断されます。
4. 低PER=「バリュートラップ」の可能性
PERが同業他社より明らかに低い銘柄が、長期間にわたって低いままのケースがあります。ガバナンスの問題、構造的な低成長、不透明な資本政策などが市場から嫌気されている場合、PERが低くても株価は上がりません。PBRやROEと組み合わせて、資本効率に問題がないか確認しましょう。
5. 会計基準の違い(日本基準 vs IFRS)
日本基準の企業はのれんを毎期償却するためEPSが小さくなりやすく、PERが高く出る傾向があります。IFRS適用企業はのれんを償却しないため、同業種でも会計基準が違えばPERの直接比較はできません。
PERの目安を実践で使うための3ステップ
PERの目安を投資判断に活かすには、以下の3ステップで考えるのが実践的です。
ステップ1:業種のPER水準と比較する
まず、対象銘柄が属する業種のPERの水準を確認します。JPXの月次データで業種全体の水準をつかみ、同じ業種の会社を何社か並べて真ん中の会社のPER(中央値)も確かめます。業種の中央値より20%以上高ければ「やや割高」、20%以上低ければ「やや割安」と判断するのがひとつの目安です。JPXの単純平均だけを物差しにすると、値がさ株に引っ張られた高い値と比べることになり、実際より割安に見えやすい点に注意しましょう。
ステップ2:同業他社と横並びで比較する
業種の水準に加えて、直接の競合企業のPERと並べます。たとえば同じ情報・通信業でも、安定収益型のNTT(実績PER13.5倍、2026年10月2日終値、KabuGraph算出)と高成長のSaaS企業ではPERの適正水準が大きく異なります。利益成長率・配当性向・財務リスクが近い企業同士で比較するのがポイントです。
ステップ3:その銘柄自身の過去PERと比較する
同業比較に加えて、その銘柄自身の過去3〜5年の平均PERと比較することで、「この銘柄としては」割高なのか割安なのかがわかります。過去の平均PERから大きく乖離している場合、何がその変化を引き起こしているかを確認しましょう。
比較の軸 | 何がわかるか | データソース |
|---|---|---|
業種の水準との比較 | 業種内での相対的な割安・割高 | JPX月次統計、同業各社のPER(中央値) |
同業他社との比較 | 競合との成長期待の差 | 各社の決算データ |
自社の過去との比較 | 「この銘柄としての」割安・割高 | 過去の株価・決算データ |
PERと組み合わせるべき指標
PERだけで投資判断を完結させるのはリスクがあります。以下の指標と組み合わせることで、より立体的な評価ができます。
とくにPER × ROE = PBRの関係は重要です(PBR = PER × ROE ÷ 100)。PERだけが低くてもROEが低ければPBRも低く、「安い」のではなく「稼げていない」だけかもしれません。
まとめ:PERの目安は「同業種のPER」から始める
PER16倍は市場全体では平均的だが、業種によって割安にも割高にもなるというのが本記事の結論です。
市場全体のPERの目安は予想ベースで約17倍(日経平均17.4倍・東証プライム全銘柄16.8倍、2026年10月2日)。実績ベースでは、プライム上場企業の中央値が15.8倍、JPX公表の単純平均が18.9倍(2026年9月末)
業種別PER(JPX、実績・単純平均)は空運業9.2倍〜電気機器29.1倍と幅広い。単純平均は値がさ株に引っ張られるので、業種の中央値も合わせて見る
PERの高低は、同じ業種の真ん中の会社(中央値)や直接の競合と比べて判断する
景気循環株の低PERは「割安」ではなく「利益のピーク」サインの場合がある
PBR・PEGレシオ・ROEと組み合わせて立体的に判断する
PER(株価収益率)とは|計算式・15倍の目安と東証プライム業種別データで読む割安判断
PER(Price Earnings Ratio・株価収益率)の計算式・15倍の目安・業種別の水準差を解説。JPXの東証プライムPER・PBR推移データと業種別比較チャートで、割安・割高の判断方法がわかります。
PEGレシオとは|PERの弱点を補う「成長率調整」の投資指標
PEGレシオ(Price Earnings Growth Ratio)の計算式・目安・活用法を初心者向けに解説。PERだけでは見えない成長株の割安性を測る方法がわかります。