三菱地所(8802)の企業分析|丸の内空室率0.55%とTorch Towerが切り拓く「大丸有」の未来
2027年3月期 第1四半期決算まで反映
三菱地所(8802)は、丸の内・大手町・有楽町エリアを中核とする日本有数の総合不動産デベロッパーです。
2026年3月期は営業収益1兆7,461億円(前期比+10.5%)、純利益2,225億円(同+17.5%)と営業利益・純利益ともに過去最高を更新。純利益には政策保有株式の売却益981億円(特別利益)が含まれます。2027年3月期は営業収益2兆円を見込み、国内不動産デベロッパーとして大きな節目を迎えます。
この記事では、三菱地所の4大セグメント構造、丸の内再開発とTorch Tower計画、長期経営計画2030の進捗、業績推移と投資判断のポイントを、個人投資家の視点から解説します。
この記事の内容(目次)
会社概要 — 丸の内を130年守り続けるデベロッパー
三菱地所は1937年に三菱合資会社から不動産部門を分離して設立された、丸の内エリアを象徴する総合不動産企業です。1890年に三菱が明治政府から丸の内一帯の土地を取得して以来、130年以上にわたり「大丸有(大手町・丸の内・有楽町)」エリアの開発と運営を担ってきました。
項目 | 内容 |
|---|---|
会社名 | 三菱地所株式会社(Mitsubishi Estate Co., Ltd.) |
証券コード | 8802(東証プライム) |
設立 | 1937年5月7日 |
代表 | 代表執行役 執行役社長 中島 篤(2026年8月時点) |
従業員数 | 11,659名(連結、2026年3月31日現在) |
本社 | 東京都千代田区大手町一丁目1番1号 大手町パークビル |
セグメント構成 — 4大事業で利益を構築
三菱地所は「コマーシャル不動産」「丸の内」「住宅」「海外」の4つを主要セグメントとし、加えて「投資マネジメント」「設計監理」などのノンアセット事業も展開しています。2026年3月期の営業利益構成は、コマーシャル不動産が約38%と最大、次いで丸の内約27%、住宅・海外が各約16%、設計監理・不動産サービス約3.5%と、コマーシャル不動産と丸の内の2セグメントで約65%を占める構造です。なおコマーシャル不動産にはオフィスのほかホテル・商業施設・物流施設と物件売却益が含まれます。
セグメント別営業利益構成比(2026年3月期)
セグメント別営業収益推移(2022年3月期〜2026年3月期)
4つの事業を理解する
丸の内事業 — 空室率0.55%の「聖域」
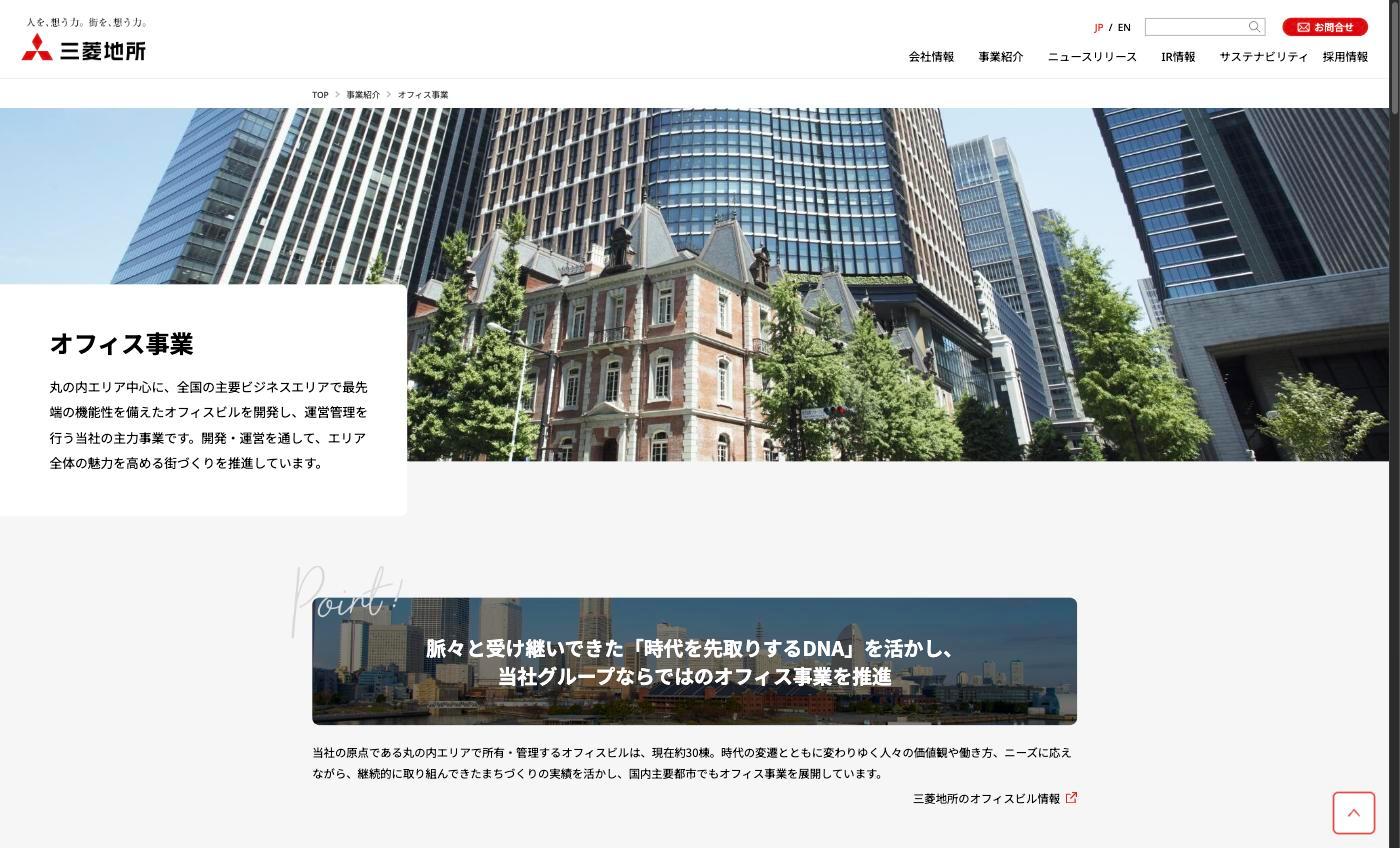
丸の内事業は三菱地所のDNAそのものです。大手町・丸の内・有楽町(大丸有)エリアに約30棟のオフィスビルを所有・運営し、2026年3月期末のオフィスビル空室率はわずか0.55%。都心5区の平均空室率2.22%(2026年3月末、三鬼商事調べ)の4分の1の水準で、賃料引き上げの余地が大きいことを示しています。2026年6月末には0.49%へさらに改善しました(都心5区は2026年8月時点で1.87%)。
2026年3月期の丸の内セグメントは営業収益4,090億円(前期比+3.6%)、営業利益975億円(同+1.4%)。既存ビルの賃料改定による増益が再開発に伴う一時的な減収を補いました。2027年3月期の会社予想は営業利益1,200億円(前期比+225億円)と大幅増益で、既存ビルの賃料増額改定に加え物件売却益100億円の計上を見込んでいます。現在、TOKYO TORCH街区でTorch Tower(高さ385m、日本一の超高層ビル)を建設中で、2028年3月の竣工に向け工事が進行しています。
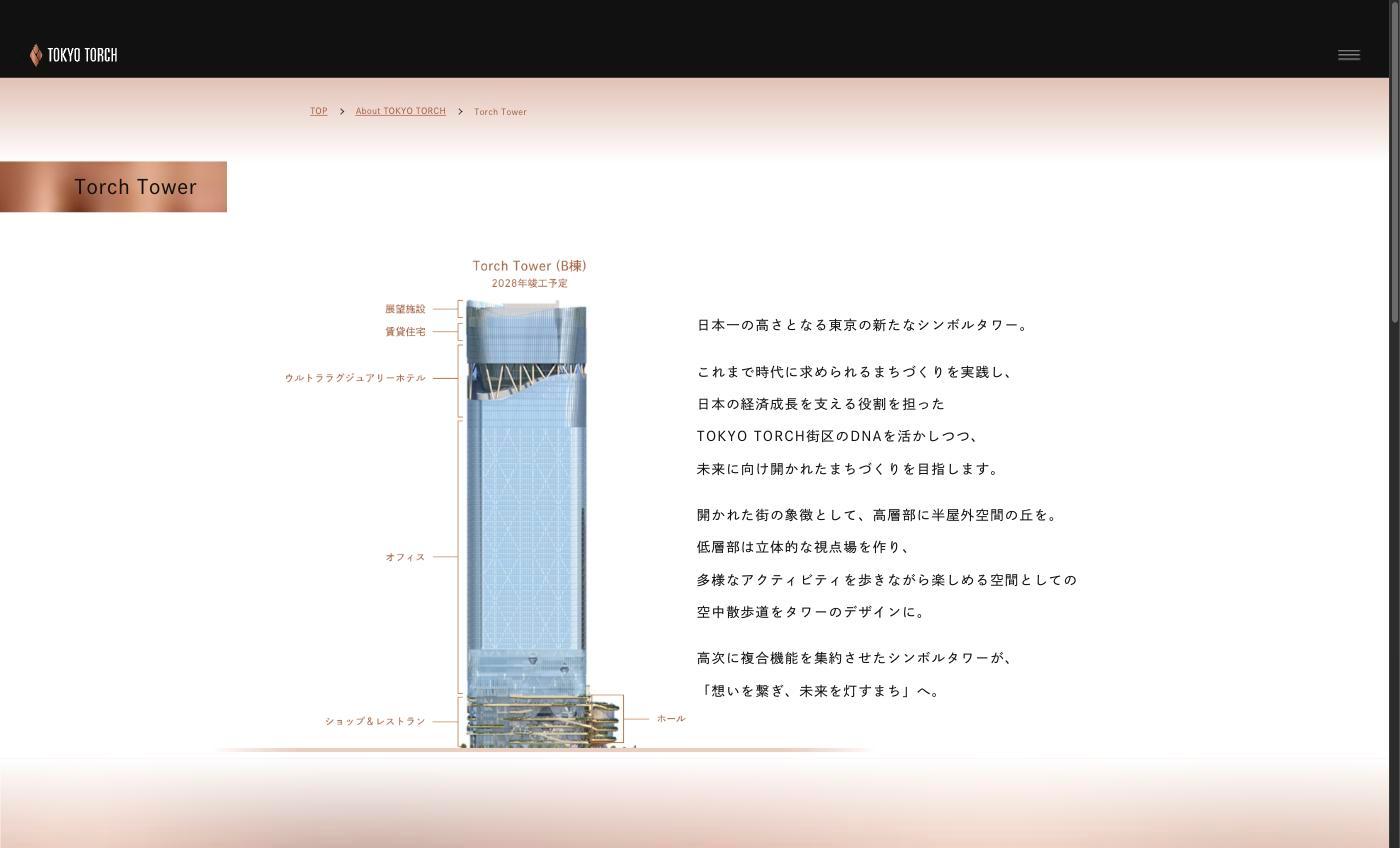
コマーシャル不動産事業 — オフィス・ホテル・商業・物流と物件売却の最大セグメント
コマーシャル不動産事業は、大丸有エリア以外のオフィスビル・ホテル・商業施設・物流施設の開発・運営と、不動産売却益で構成される最大セグメントです。2026年3月期は営業収益6,169億円(前期比+14.5%)、営業利益1,356億円(同+8.8%)と増収増益でした。
ただし増益の中身は物件売却益の増加(一般管理費控除前で560億円→670億円)で、売却益を除いた利益はほぼ横ばいです。商業施設・アウトレットモールは店舗売上の増加で増収となった一方、ホテルはリニューアルに伴う休業で減収となりました。2027年3月期の会社予想は、ホテル・商業施設は好調が続くものの物件売却益の減少(670億円→500億円)により営業利益1,100億円と減益を見込んでいます。
物流施設「ロジクロス」の開発も拡大中で、2026年8月にはロジクロス三郷が竣工するなど、EC拡大に伴う物流需要を取り込んでいます。
住宅事業 — 「ザ・パークハウス」ブランドの高収益
住宅事業は「ザ・パークハウス」ブランドのマンション分譲(2026年3月期の営業収益2,015億円・売上計上1,764戸)を中心に、住宅管理業務の受託(657億円)、賃貸マンションや収益用不動産の売却などで構成されます(注文住宅は368億円と1割弱)。2026年3月期は営業収益4,538億円(前期比+7.6%)、営業利益572億円(同+19.3%)と大幅増益を達成。売上戸数は減少したものの、都心部の販売単価上昇が利益率改善の主因です。
ただし、分譲マンション事業は大型物件の引き渡しタイミングによって四半期・年度ごとの業績変動が大きくなる点には注意が必要です。
海外事業 — 欧米・アジアへのグローバル展開
三菱地所は1970年代から海外事業に取り組み、現在は米国・英国・欧州大陸・アジア・オセアニアに幅広く展開しています。2026年3月期は営業収益1,988億円(前期比+24.1%)、営業利益571億円(同+24.6%)でした。ただし営業利益571億円のうち物件売却益(一般管理費控除前)が500億円(前期100億円)を占め、売却益を除いた賃貸等の経常的な利益は358億円から71億円へむしろ縮小しています。英国は物件売却と好調なリーシング、米国・アジアは物件売却が増収要因でした。
特に米国では賃貸住宅や物流施設の開発を拡大中で、英国ではロンドンのオフィスビル投資に実績があります。2027年3月期の会社予想800億円も物件売却益550億円を織り込んだ数字(会社によれば2026年8月時点で9割が内定済み)で、海外事業の利益は物件売却のタイミングに大きく左右されます。長期的には国内市場の成熟を補う成長ドライバーとして位置づけられていますが、開発・売却のサイクルで利益を出す回転型のビジネスである点を押さえておく必要があります。
業績推移と財務分析
売上高・営業利益・営業利益率の推移
三菱地所はコロナ禍の2021年3月期に一時減益となり、2024年3月期にも一時的な減益がありましたが、直近2期は連続で営業利益を拡大しています。営業利益率は18〜20%前後で安定しており、高い収益性を維持しています。
通期業績推移(営業収益・営業利益・営業利益率)
純利益・EPSの推移
純利益は2026年3月期に2,225億円と過去最高を達成。ただし純利益には政策保有株式の売却益981億円(前期509億円)を含む特別利益1,096億円が計上されており、営業利益の増益幅(+205億円)に対して純利益の増益幅(+331億円)が大きいのはこのためです。会社は2027年度までに政策保有株式を50%以上削減する方針で、2027年3月期も政策保有株式の売却を中心に特別損益750億円を見込み、純利益の会社予想は2,350億円(EPS 196.27円)です。EPSは2026年3月期に181.8円と、長期経営計画2030のEPS200円目標に近づいています。
純利益・EPS推移
配当推移
三菱地所は安定増配を続けており、2026年3月期は1株あたり46円(前期比+3円)、2027年3月期は49円への増配を予想しています。配当性向は25.3%と、会社が目処とする30%程度を下回っており、増配余地があります。株主還元の方針は次のとおりです(2026年3月期決算短信・決算説明資料)。
累進配当:連結配当性向30%程度を目処に、2030年までは原則として毎期3円の増配を続け、2030年に原則60円以上を配当する計画
自社株買い:2025年度は累計1,300億円を取得(配当と合わせた総還元割合83.5%、過去7年間で4,100億円)。2026年5月13日に上限2,000万株・500億円の自己株式取得を決議し、追加取得も検討。発行済株式数は1,250.8百万株から1,217.2百万株へ減少(2026年3月末)
EPSへの効果:EPSが151.0円から181.8円へ伸びた背景には、利益成長に加えて自社株買いによる株式数の減少がある
指標 | 数値(2026年9月18日終値) |
|---|---|
株価 | 3,613円 |
時価総額 | 4兆3,757億円 |
PER | 19.9倍 |
PBR | 1.62倍 |
配当利回り | 1.27% |
ROE | 8.5%(2026年3月期、会社公表。2027年3月期は9%程度の見込み、目標: 2030年度にROE10%) |
配当性向 | 25.3%(2026年3月期実績) |
投資家が注目すべきポイント
成長ドライバー — 長期経営計画2030の3つの柱
三菱地所の「長期経営計画2030」(2020年4月〜)は3つの事業領域で成長を目指しています(三菱地所 長期経営計画2030):
国内アセット事業:丸の内を核としたオフィス・商業の高度化、Torch Tower竣工による賃料収入増加
海外アセット事業:米国・英国・豪州・アジアでの不動産開発・投資の拡大。海外事業の利益比率を引き上げ
ノンアセット事業:投資マネジメント・設計監理・不動産サービスなど、資産を持たないフィービジネスの拡大
2030年度の定量目標はROA 5%、ROE 10%、EPS 200円。EPS目標は2026年3月期実績181.8円、2027年3月期会社予想196.27円と達成が視野に入っており、上方修正の可能性があります。ROEも2026年3月期8.5%から2027年3月期は9%程度を見込みます。
リスク要因
金利上昇リスクは三菱地所にとっても最大の懸念事項です。日銀の利上げ局面では調達コストの上昇に加え、不動産のNAV(純資産価値)が下方に見直される可能性があります。ただし、大丸有エリアの含み益は莫大であり、金利上昇局面でも同業他社と比べて相対的な優位性は保たれると考えられます。
バリュエーションの高さにも注意が必要です。PER19.9倍・PBR1.62倍(2026年9月18日終値)は、三井不動産(PER14.7倍・PBR1.23倍)と比べても割高水準。丸の内プレミアムが市場に評価されている一方、期待が剥落した場合の下落余地も大きくなります。
利益の物件売却益への依存も押さえておきたい点です。2026年3月期の営業利益3,297億円のうち物件売却益(一般管理費控除前)は1,280億円で、2027年3月期予想でも1,250億円を見込みます。純利益の伸びも政策保有株式の売却益に支えられており、売却のタイミングや不動産市況が変われば利益が振れやすい構造です。
一方で、2027年3月期第1四半期(2026年4-6月の3ヶ月)は営業利益1,212億円(前年同期比+94.3%)、純利益954億円(同+198%)と、第1四半期として過去最高益を大きく更新しました(三菱地所 2027年3月期第1四半期決算短信)。海外事業の営業利益は前年同期の6.8倍となる430億円に急拡大(営業収益も1,192億円と前年同期の304億円から急増)しましたが、これはロンドン「Warwick Court」やシドニー「180 George Street」など海外プライムオフィスの売却が寄与したもので、純利益にも政策保有株式の売却益300億円(特別利益)が含まれます。売却益に支えられた好調である点は割り引いて見る必要があります。
まとめ
三菱地所は、130年にわたり守り育ててきた丸の内エリアを最大の武器に、国内外で不動産事業を展開する日本有数のデベロッパーです。
営業収益1.7兆円・純利益2,225億円と過去最高を更新(2026年3月期実績。純利益には政策保有株式の売却益981億円を含む)
丸の内オフィス空室率0.55%(2026年3月末、6月末は0.49%)は他に類を見ない立地優位性の証左
Torch Tower(385m、日本一の超高層ビル)が2028年竣工予定で丸の内エリアの価値をさらに引き上げ
2027年3月期は営業収益2兆円・営業利益3,700億円の過去最高見通し
PER約20倍のプレミアム評価、金利上昇と物件売却益への依存が主な投資リスク
Torch Towerの竣工を控え、丸の内エリアの価値向上が続く三菱地所。配当利回りは1.27%(2026年9月18日終値)と低めですが、累進配当と自社株買いを組み合わせた株主還元、安定成長とブランド力を重視する長期投資家にとって注目に値する銘柄です。
三菱地所
三菱地所は、オフィスビル・商業施設・ホテル・物流施設などの開発・賃貸を行う大手不動産会社。丸の内地区の再開発、マンション・戸建住宅販売、アジア・米国での海外事業、不動産ファンド運用を展開する。
不動産業界の他の銘柄分析もあわせてご覧ください:
三井不動産(8801)の企業分析|日本橋・ららぽーと・データセンターで描く不動産業界トップの成長戦略
三井不動産(8801)の賃貸・分譲・マネジメント・施設営業・その他の5セグメント構造、&INNOVATION 2030の成長戦略、海外展開、データセンター投資、業績推移と投資リスクを個人投資家向けに解説します。
大和ハウス工業(1925)の企業分析|売上5.6兆円・16期連続増配の住宅総合メーカーが到達した海外売上1兆円
大和ハウス工業(1925)の賃貸住宅・戸建住宅・マンション・商業施設・事業施設・環境エネルギーの6セグメント構造、第7次中期経営計画の成果と海外展開、FY2027減益予想の背景、業績推移と投資リスクを個人投資家向けに解説します。
積水ハウス(1928)の企業分析|MDC買収で売上4.2兆円、累積建築275万戸で国内首位・配当利回り4.3%
積水ハウス(1928)の請負型・ストック型・開発型・国際の4セグメント構造、MDC Holdings買収の影響、累積建築275万戸の実績、配当利回り4.3%の株主還元、2027年1月期中間の最高益と通期予想修正までを個人投資家向けに解説します。