estie(658A)の企業分析|商業用不動産のデータベースで稼ぐ不動産テック
2026年12月期 第2四半期決算まで反映
estie(エスティ、658A)は、オフィスビルや物流施設、賃貸住宅の空室・賃料・所有者といったデータを集めて整え、不動産会社や金融機関にクラウドで提供している会社です。2026年11月6日に東証グロース市場へ上場し、初日の終値は925円と公開価格の1,100円を下回りました。
この記事では、何を売ってどう稼いでいるのか、売上高がほぼ倍になって営業黒字に転じる今期の計画の中身、競合との違い、上場後に注目したい点を、初めての人向けに整理します。
この記事の内容(目次)
会社概要 — 商業用不動産のデータを集めて売る会社
estieは、商業用不動産(オフィス・物流施設・賃貸住宅など、貸したり売ったりして収益を得るための不動産)のデータを扱う不動産テック企業です。物件の売買や賃料の判断に欠かせない空室・賃料・所有者などの情報は、業界内でPDFの資料や営業メモ、人手を介したやり取りに頼ることが多く、まとまったデータベースがありませんでした。estieはこうした情報を集めて整理し、検索・分析できる形で提供しています(estie 新規上場申請のための有価証券報告書(Ⅰの部)p.6・p.11)。
創業者で代表取締役の平井瑛氏は、三菱地所で海外の不動産投資などを担当していた人物です(Ⅰの部 p.67、事業計画及び成長可能性に関する事項 p.9)。従業員はグループ全体で188人です(2026年8月末、Ⅰの部 p.9)。
沿革 — オフィスのデータから物流・住宅・メディアへ
2018年12月:東京都文京区で設立
2020年3月:オフィスビルのデータサービス「estie pro」(現「estie オフィスリサーチ」)を開始
2023年10月:所有者情報の「estie 物件売買」(現「estie 所有者リサーチ」)と「estie 案件管理」を開始。日本政策投資銀行が出資し業務提携
2024年:物流施設(5月)、賃貸住宅(10月)、J-REIT(上場している不動産投資信託、11月)のデータサービスを開始
2025年:8月に業界紙「住宅新報」の発行元を子会社化。11〜12月に不動産会社向けWEB制作とオフィス仲介会社向け情報サービスの事業を譲り受け
2026年:1月にWEB制作と不動産売買・仲介のクラフコを子会社化。4月に農林中央金庫が出資し業務提携、6月に合弁会社estieスマートリフォームを設立
2026年11月6日:東証グロース市場に上場
出典:estie Ⅰの部 p.5(沿革)・p.13・p.108〜116(企業結合等関係)
上場の概要 — 公開価格1,100円に対し、初値は1,015円
項目 | 内容 |
|---|---|
上場日・市場 | 2026年11月6日・東証グロース |
公開価格 | 1,100円 |
初値・初日終値 | 1,015円・925円 |
時価総額 | 143億円 |
公募・売出し | 5万株・563.88万株 |
主幹事 | SMBC日興証券・みずほ証券 |
初値は公開価格を7.7%下回り、初日の終値は925円まで下げました。公開価格で計算した時価総額は約170億円でした(KabuGraph算出)。
売り出された株の大半は、既存の株主が手放した分です。会社に入るお金になる公募は5万株だけで、残りはベンチャーキャピタル(VC)や創業者などの売出しです。最大の売り手は東京大学エッジキャピタルパートナーズ系のファンド(UTEC4号)で、持ち株337.73万株をすべて売り出しました(新規上場会社概要 p.2、Ⅰの部 p.174)。
会社が受け取るお金は最大8.9億円の見込みで、借入金の返済とM&A(企業の買収)に充てる予定です。ただし、このうち8.66億円はオーバーアロットメント(需要に応じた追加の売出し)に伴う第三者割当増資の分で、主幹事が12月4日までに市場で株を買い戻した分だけ減ります(訂正有価証券届出書(2026年10月28日)p.10〜11・p.23〜25)。株価が公開価格を下回る間は市場での買い戻しが選ばれやすく、調達額は小さくなる可能性があります(KabuGraphの見方)。
大株主 — 創業者と資産管理会社で約25%
上場後の大株主は、平井氏(14.04%)と平井氏の資産管理会社HRI(11.21%)で、合わせて約25%です(訂正有価証券届出書(2026年10月28日)p.33。2026年10月1日の持株に売出しと親引けを反映した割合で、分母には新株予約権の潜在株式を含む)。オーバーアロットメントのために平井氏が株を主幹事に貸しているため、上場日時点の筆頭株主は一時的にHRI(議決権の12.91%)です(主要株主の異動(2026年11月6日))。
上場にあわせて、三井不動産と三菱地所がそれぞれ27.27万株を親引け(会社が指定した先に売出し株を割り当てること)で取得しました。2社はestieと取引関係があり、業務提携の基本合意を結んでいる相手です(訂正有価証券届出書(2026年10月28日)p.17・p.29〜31)。
三井不動産(8801)の企業分析|日本橋・ららぽーとで知られる売上高首位の総合デベロッパー
三井不動産(8801)の賃貸・分譲など5セグメントの稼ぎ方、&INNOVATION 2030の成長戦略、データセンター投資、業績と投資リスクを解説。2027年3月期上期は分譲の反動で減収減益、通期予想は据え置き。
三菱地所(8802)の企業分析|丸の内の大家、Torch Towerで描く「大丸有」の次
三菱地所(8802)は丸の内に約30棟のビルを持つ総合デベロッパー。4大セグメントの稼ぎ方、空室率0.34%の丸の内とTorch Tower計画、2027年3月期上期の最高益と上方修正、物件売却益への依存などのリスクを解説します。
事業を理解する — データを届ける3つの形
estieの事業は「不動産プラットフォーム事業」の1つだけですが、データの届け方で3つに分かれます(Ⅰの部 p.7)。売上の約9割は、①のVertical Dataソリューションです(2025年12月期、事業計画及び成長可能性に関する事項 p.20)。
①Vertical Dataソリューション:商業用不動産に絞って集めたデータ(会社は「Vertical Data」と呼ぶ)を検索・分析できるクラウドサービス。利用料で稼ぐ
②エンタープライズ実装:大手の顧客ごとに、社内のデータとestieのデータをつないだシステムやAIを個別に作る
③専門情報サービス:業界紙「住宅新報」、不動産情報のポータルサイト、宅地建物取引業法に基づく登録講習など
顧客は、デベロッパーや資産運用会社、金融機関が中心です。
顧客の業種別の売上構成(2026年1〜6月)
データ分析ツール(Vertical Dataソリューション)— 不動産を調べ、判断する
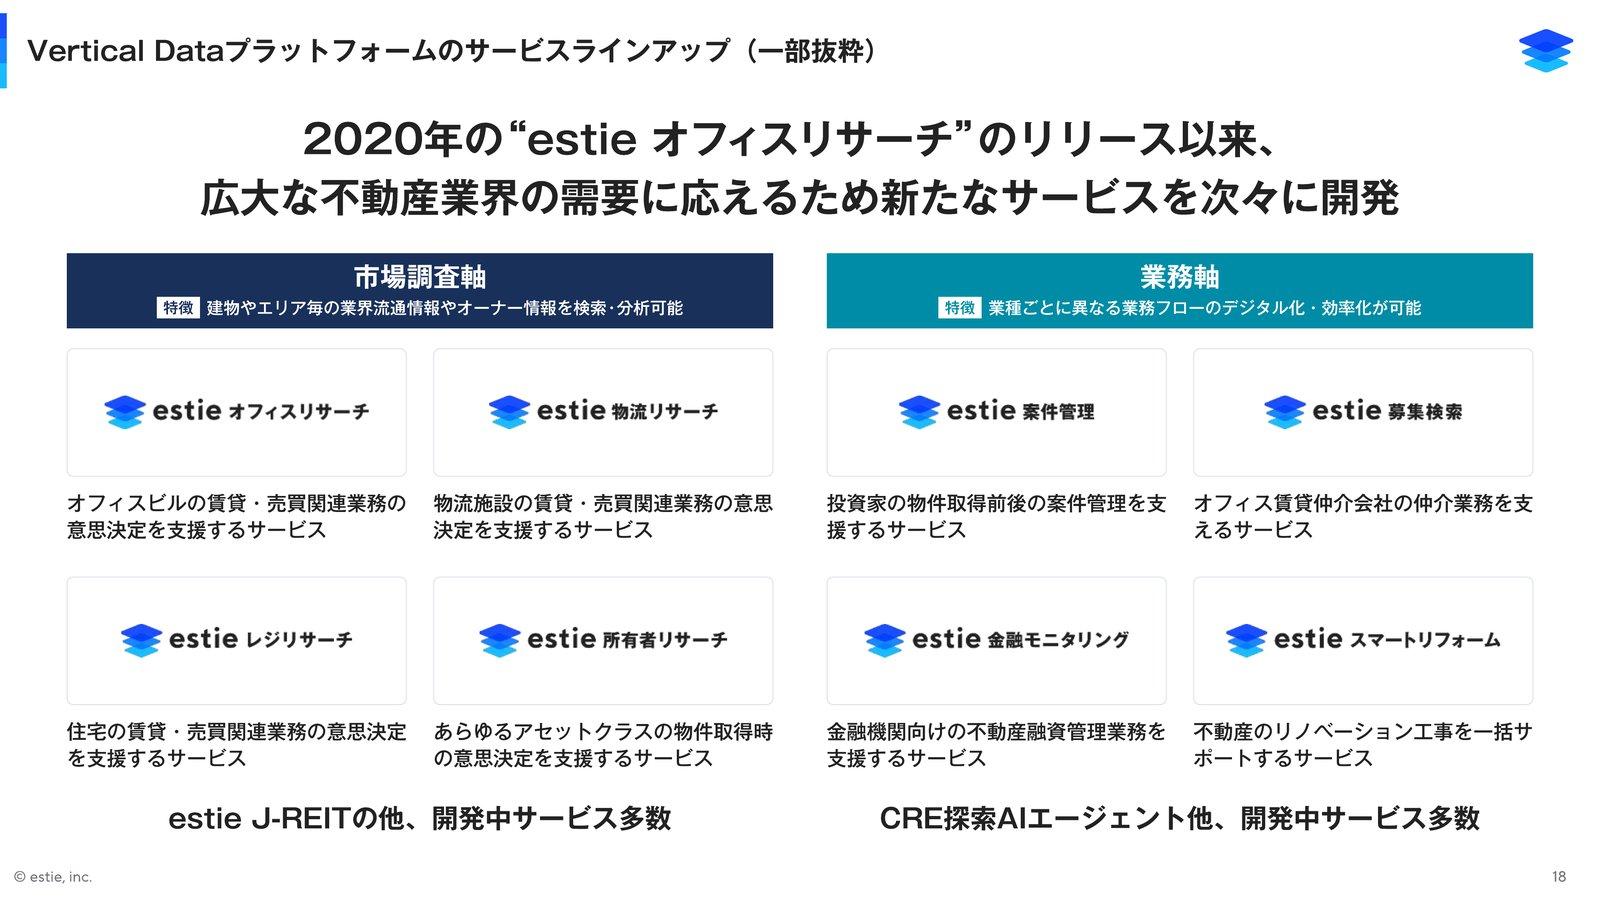
最初に始めたサービスは、オフィスビルの空室・募集賃料・入居テナントなどを調べられる「estie オフィスリサーチ」(2020年)です。そこから物流施設(estie 物流リサーチ)、賃貸住宅(estie レジリサーチ)、J-REITの保有物件(estie J-REIT)へと対象を広げてきました(Ⅰの部 p.5・p.7)。
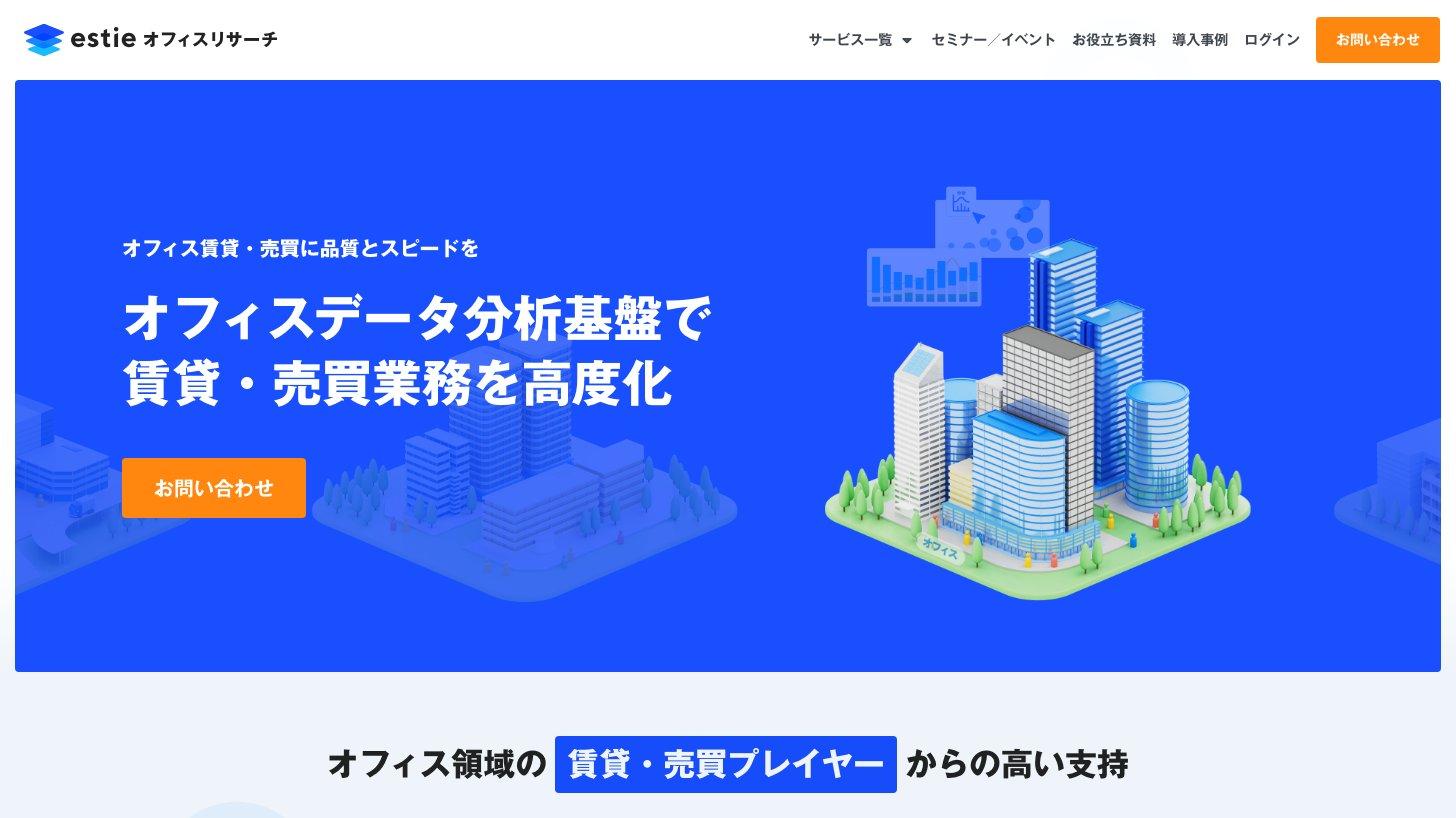
強みはデータの量と積み重ねです。2026年8月末時点で、オフィスビル8.8万棟、物流施設1.9万棟、ホテル1.7万棟、住宅260万棟のデータを持っています(Ⅰの部 p.12)。2020年から積み上げた空室や募集賃料の推移は、あとから遡って集めるのが難しいと会社は説明しています(Ⅰの部 p.6)。
調べるツールのほかに、所有者や取引事例から売買の候補を探す「estie 所有者リサーチ」、物件の資料(物件概要書)を読み込んで検討中の案件を管理する「estie 案件管理」など、業務そのものを効率化するツールもそろえています。
導入先には大手が並びます。総合デベロッパー上位10社の9割以上、J-REIT全58銘柄の5割以上、信託業務を営む大手銀行5行が使っています(2026年8月時点、会社調べ。Ⅰの部 p.7〜8)。物件を買うときの価格の確認や賃料の設定、銀行の融資審査などに使われています。
【投資テーマ解説】J-REIT(不動産投資信託)|分配金利回り5%超・全58銘柄のセクター別特徴と投資戦略
J-REIT市場の仕組み・導管性要件から、オフィス・物流・ホテル・住宅・商業施設のセクター別特徴、主要銘柄の投資指標比較、金利環境を踏まえた投資戦略まで、個人投資家向けに徹底解説します。
エンタープライズ実装 — 大手向けにデータ基盤とAIを個別に作る
大手の顧客には、社内に散らばった過去の取引や商談の記録を整理してestieのデータとつなぎ、AIで検索・分析できるシステムを個別に作ります。顧客の現場に入り込んで開発するエンジニア(Forward Deployed Engineer)を送り込むのが特徴です(Ⅰの部 p.7)。
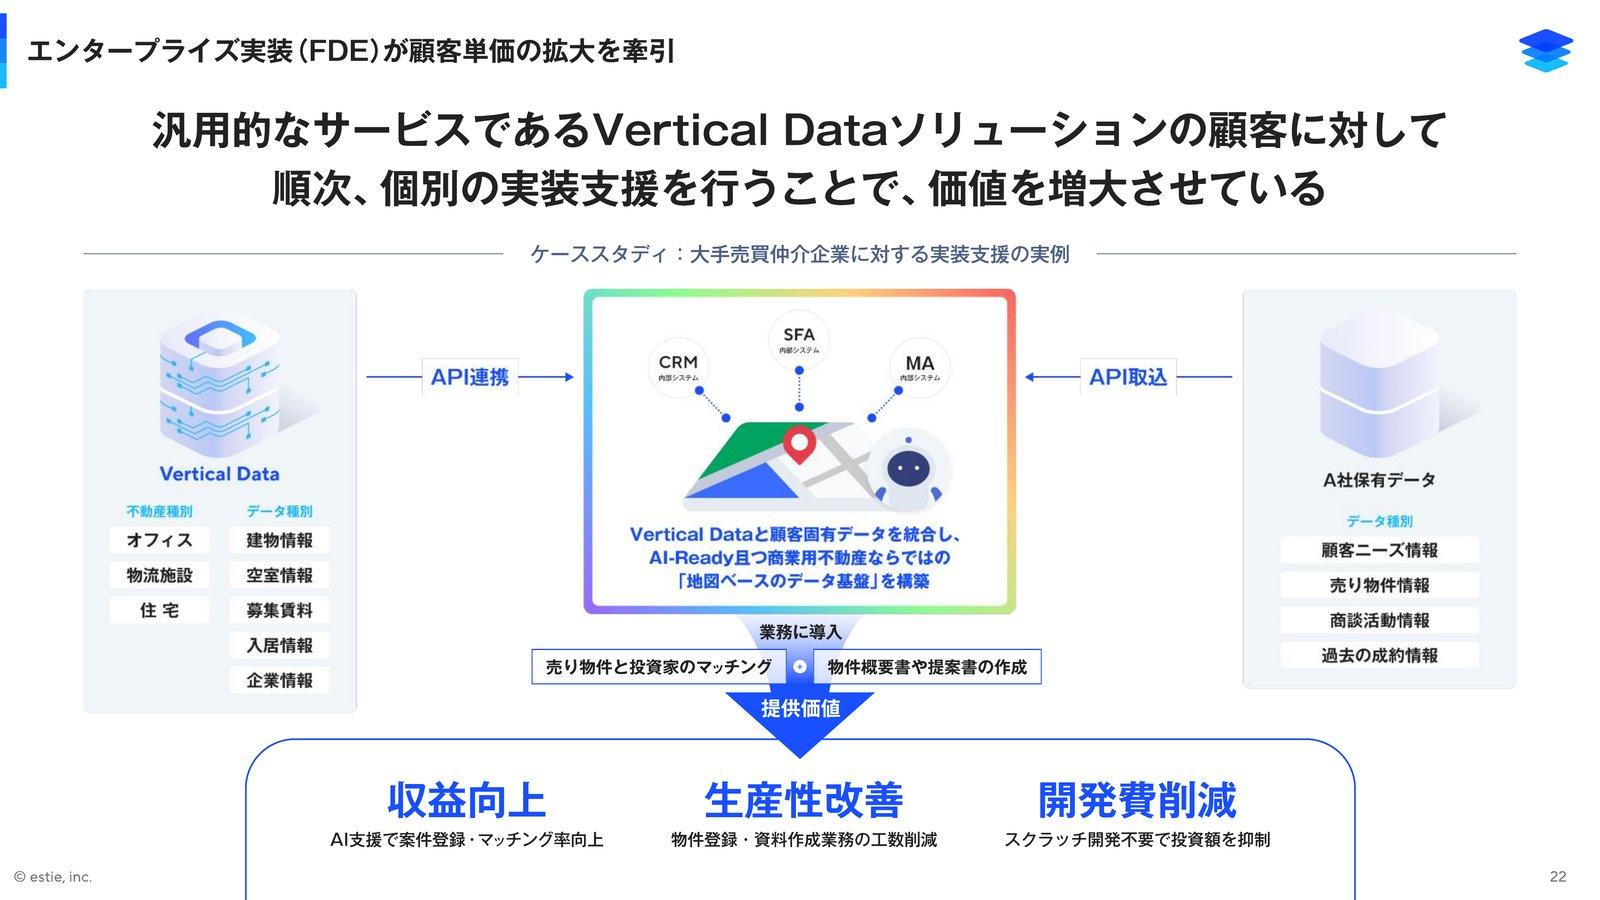
1社あたりの売上を大きくする役割です。リカーリング売上(毎月の利用料のように繰り返し入る売上)で見た顧客1社あたりの年額は平均500万円ですが、最も大きい顧客では1億円を超えます(2026年6月の月額を12倍した値。事業計画及び成長可能性に関する事項 p.16)。
専門情報サービスと周辺事業 — 住宅新報と、合弁で広げるリフォーム
2025年8月に子会社にした住宅新報は、住宅・不動産の業界紙です。紙面とニュースサイトのほか、宅地建物取引業法に基づく登録講習などの教育サービスも手がけています(Ⅰの部 p.7・p.108)。
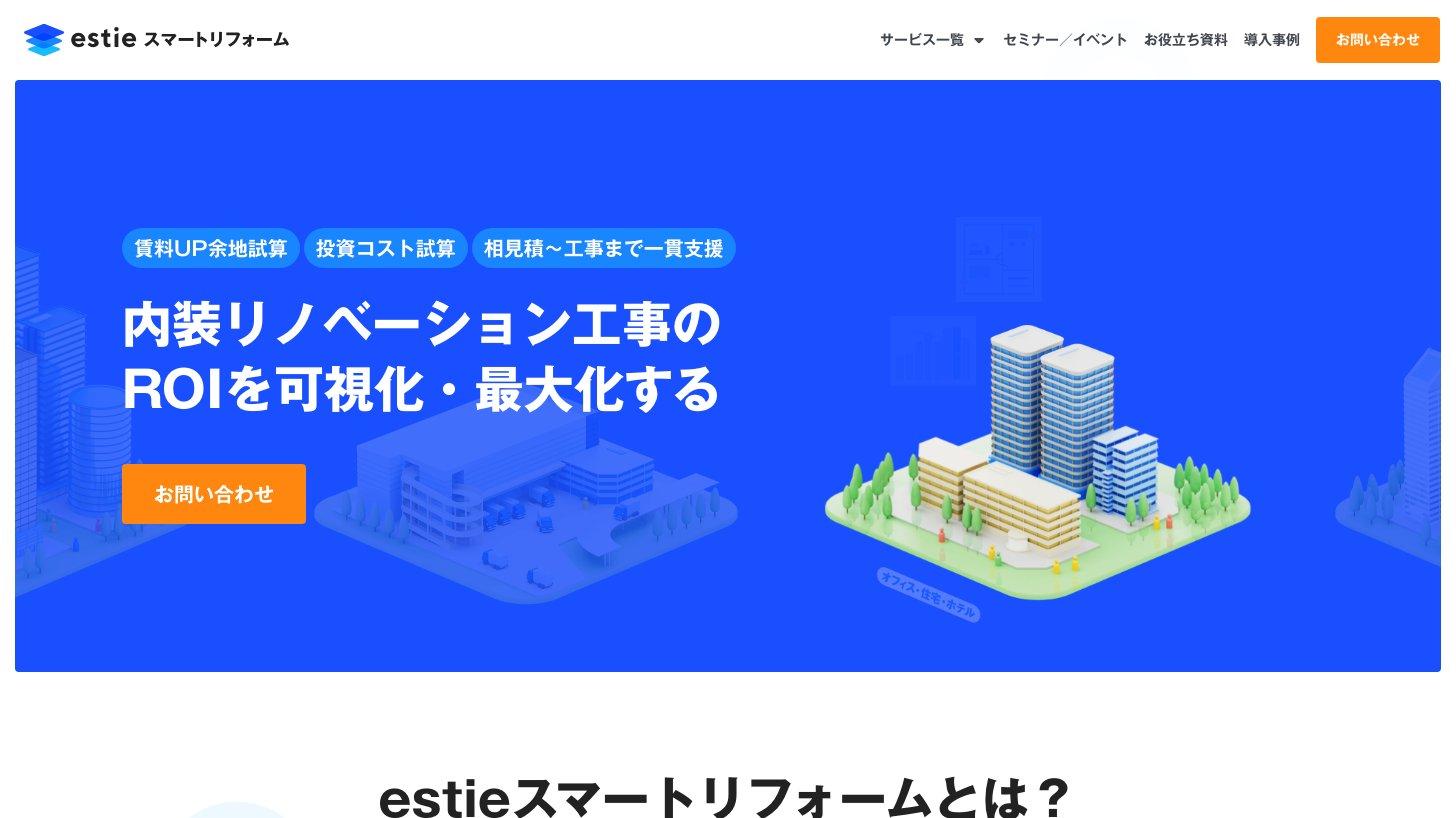
ソフトウェアの外にも手を広げています。2026年6月にはスマート修繕との合弁会社「estieスマートリフォーム」を作り、物件のリノベーション工事を、賃料がどれだけ上がるかの試算から相見積もり、工事まで一括で支えるサービスを始めました(Ⅰの部 p.13、estie スマートリフォーム公式サイト)。
業績推移と財務 — 売上は毎年ほぼ倍、今期は営業黒字の計画
通期業績 — 赤字は縮小し、2026年12月期は営業黒字へ
売上高は2年続けて前期比8〜9割増え、2026年12月期は営業利益2.5億円と黒字に転じる会社予想です。
通期業績推移(売上高・営業利益・純利益・営業利益率・売上高成長率)
連結決算は2024年12月期からです。それより前の単体の売上高を含めると、2020年12月期の0.6億円から伸びてきました。
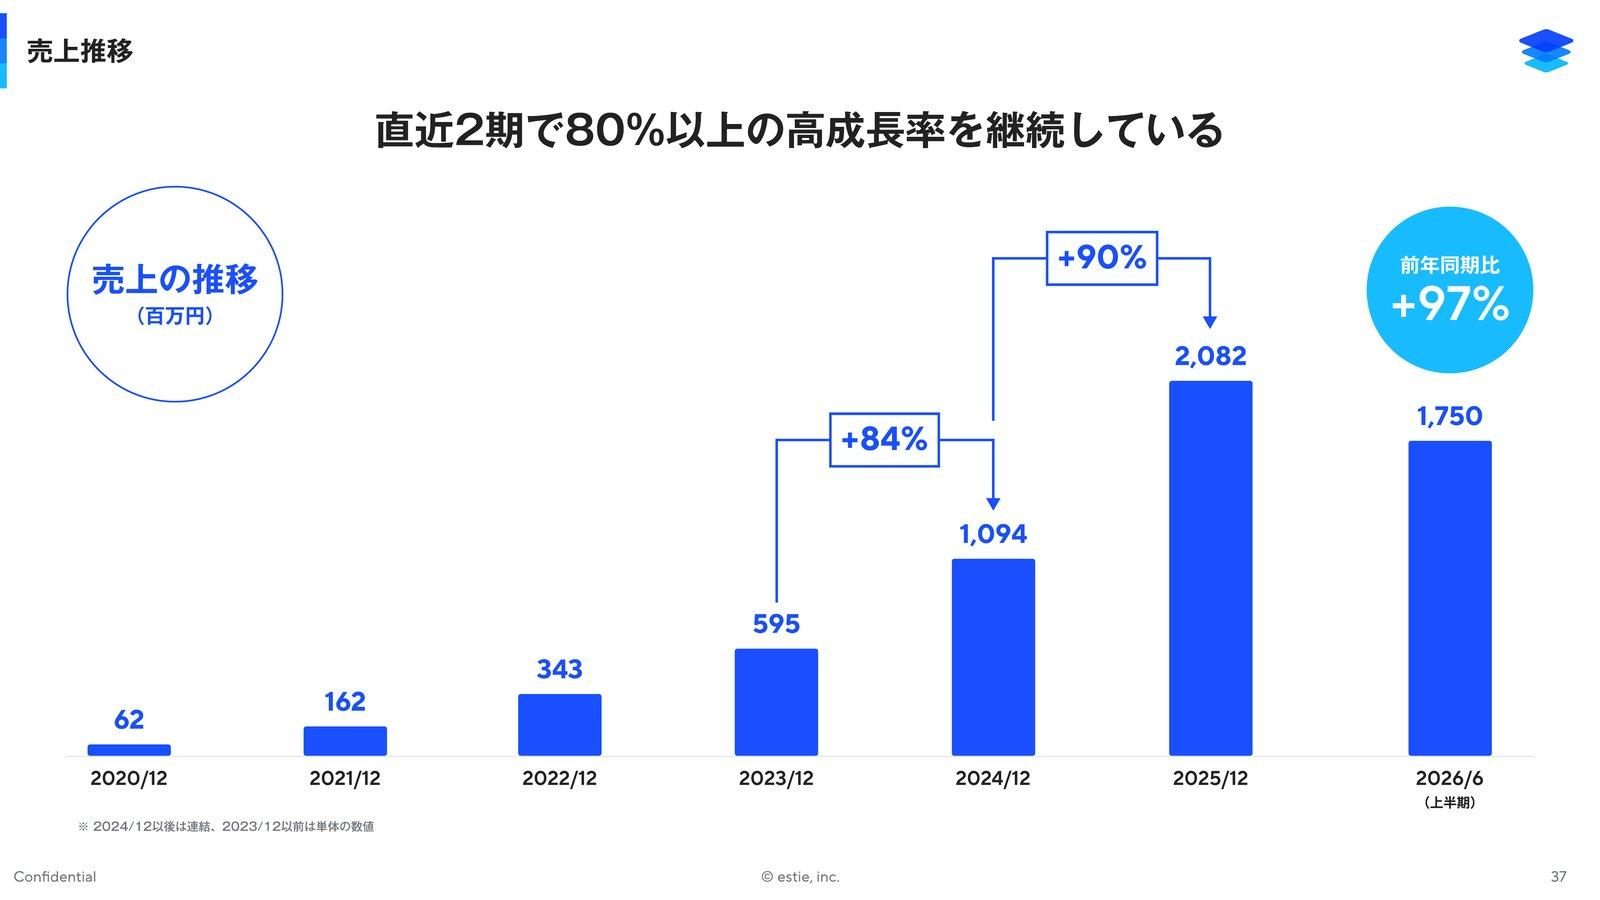
赤字が縮んだのは、売上の伸びが費用の伸びを上回ったからです。人件費などの固定費が費用の大半を占めるため、売上が積み上がるほど利益率が上がる構造だと会社は説明しています(Ⅰの部 p.13・p.23)。
2026年上半期(1〜6月)— 営業損益はほぼトントン
上半期の売上高は17.5億円で、前年同期から96.8%増えました(前年同期は連結の中間決算を作っておらず、会社がⅠの部 p.14で示した比較)。営業損失は191万円とほぼ収支トントンまで縮みましたが、買収した子会社ののれんの減損損失2.8億円を特別損失に計上したため、最終損益は2.8億円の赤字です(上場に伴う当社決算情報等のお知らせ)。
売上の77%はリカーリング売上で、上半期は前年同期比60.4%増えました。リカーリング契約を結んでいる顧客は2026年6月末で573社です(決算情報等のお知らせ p.2)。
今期予想の中身 — 利益は下半期頼み、最終損益はわずかに赤字
会社予想の売上高38.8億円のうち、リカーリング売上は29.9億円(前期比59.4%増)です。M&Aで加わった子会社の売上は6.1億円の計画で、前期からの上積みは約4.9億円と、増収約18億円の3割弱です(上場に伴う当社決算情報等のお知らせ p.2からKabuGraph算出)。
利益は、ほぼすべてを下半期で稼ぐ計画です。上半期の営業損益がほぼゼロなので、通期の営業利益2.5億円は7〜12月で出す計算になります(KabuGraph算出)。予想は、9月までは実績、10月以降は販売の見込みをもとに作られています(同 p.1)。
最終損益は3,200万円の赤字予想です。特別損失は、上半期に計上したのれんの減損損失と同じ2.8億円を見込んでいます(同 p.2)。
EBITDAと営業利益の違い|差は償却費、JR東日本は2倍・キーエンスは1.03倍、IFRSと調整後EBITDAの落とし穴
EBITDAと営業利益の違いは償却費を引く前か後か。JR東日本とNTTはEBITDAが営業利益の約2倍、キーエンスは1.03倍。IFRSでは減損や訴訟費用も営業利益に入り、武田薬品は営業利益62億円に対し調整後EBITDA1.46兆円。使い分けを実例で解説。
Rule of 40%とは|SaaS企業の成長性と収益性を同時に測る指標
Rule of 40%(40%ルール)の計算式と判断基準、SaaS企業の評価における活用法を解説。売上成長率と営業利益率の合計で企業の健全性がわかります。
財務 — 現金は約41億円、借入金は約15億円
2026年6月末の現金及び預金は40.9億円で、借入金(1年以内の返済分を含む)の15.3億円を上回ります。上半期の営業キャッシュフローは、前受けの契約負債が増えたことで3.4億円のプラスでした。通期では2025年12月期まで赤字で、同年は1.0億円のマイナスです(上場に伴う当社決算情報等のお知らせ、Ⅰの部 p.1・p.25)。
一方、自己資本比率は25.4%で、これまでの赤字で利益剰余金はマイナス35.5億円です。配当はゼロで、当面は内部留保を厚くする方針です(Ⅰの部の訂正(2026年10月20日)p.1)。また、2026年12月31日に資本金を1,000万円に減らす予定です。お金は出ていかない帳簿上の振替で、繰越欠損金(過去の赤字)を課税所得から全額差し引けるなど、中小法人向けの税制を使えるようになる見込みだと会社は説明しています(Ⅰの部 p.3〜4・p.22)。
株価指標(2026年11月6日終値)
指標 | 値 |
|---|---|
株価 | 925円 |
時価総額 | 143億円 |
PSR(実績) | 6.9倍 |
PSR(予想) | 3.7倍 |
PER(予想) | 算出できない |
PBR | 12.2倍 |
利益がまだ小さいため、株価の水準は売上と比べるPSRで見るのが現実的です。予想PSRの3.7倍が割高かどうかは、売上の伸びが続くかで決まります。
PSR(株価売上高倍率)とは|赤字企業でも使えるバリュエーション指標
PSR(Price to Sales Ratio)の計算式・業種別の目安・PERやPBRとの違いを解説。赤字のスタートアップや成長企業の割安性を判断する方法がわかります。
競合との比較 — 不動産の情報とソフトの予算を取り合う
estieが取り合っているのは、不動産会社や投資会社、金融機関が「物件を調べる」「取引を判断する」ために使う情報とソフトウェアの予算です。会社は、競合になりうる相手として次の4種類を挙げています(Ⅰの部 p.12)。
既存の不動産情報サービス:不動産のデータや業務向けの情報を提供している会社
汎用的なAIサービス:資料の読み取りや分析をこなす生成AIなど
システムインテグレーター(SIer):大手の顧客から個別にシステム開発を請け負う会社
顧客自身による内製:大手の不動産会社が自前でデータ基盤を作るケース
これに対してestieは、①2020年から積み上げた業界内のデータ、②不動産の実務経験を持つ人材、③大手顧客からの指摘を反映してデータの精度を上げ続ける仕組み、の3点で差がつくと説明しています(同)。
上場している不動産テックとの違い
estieは競合の社名を挙げていませんが、上場企業では、不動産業界向けにクラウドを売るプロパティデータバンク(4389)と日本情報クリエイト(4054)が比べやすい相手です(KabuGraph選定)。違いは、誰の・どんなデータを扱うかにあります。
プロパティデータバンク(4389):企業やREIT・ファンドが自分で持っている物件の契約・収支などを一元管理するクラウド「@property」。導入は累計800社以上です(同社公式サイト、2026年11月7日閲覧)。estieは他社の物件も含めた市場全体のデータが中心です
日本情報クリエイト(4054):賃貸管理ソフト「賃貸革命」や、管理会社と仲介会社が物件情報を共有する「リアプロBB」など、賃貸住宅を扱う管理会社・仲介会社向けの業務ソフトを売っています(同社公式サイト)
会社(決算期) | 売上高 | 売上高成長率 | 営業利益率 |
|---|---|---|---|
estie(2025/12) | 20.8 | 90.3% | −25.5% |
estie(2026/12予) | 38.8 | 86.3% | 6.4% |
プロパティデータバンク(2026/3) | 37.2 | 12.1% | 29.9% |
日本情報クリエイト(2026/6) | 54.7 | 11.9% | 15.8% |
estieは成長率が際立つ一方、2社はすでに営業利益率15〜30%の黒字です。時価総額(2026年11月6日終値)はestieが143億円、プロパティデータバンクが115億円、日本情報クリエイトが74億円で、実績の売上が小さいestieの方が大きく評価されています。高い成長が続くことを株価が織り込んでいるといえます(KabuGraphの見方)。
投資家が注目すべきポイント
強み
大手に使われている実績:総合デベロッパー上位10社の9割以上などが導入済みで(2026年8月時点)、新しい顧客を獲得するときの信用になります
繰り返し入る売上が中心:売上の77%がリカーリング売上です(2026年1〜6月)。上半期は最終赤字でも営業キャッシュフローがプラスでした(通期では2025年12月期まで赤字)
高い成長のまま黒字化する計画:今期は売上高86.3%増と営業黒字化を同時に見込みます
リスク
予想の達成は下半期次第:上半期の営業損益はほぼゼロで、通期の営業利益2.5億円は7〜12月で稼ぐ計画です
M&Aと減損:これまでの4件の買収は、のれんを全額減損しました。上場で得る資金の一部もM&Aに充てる予定です
大手への浸透の先:大手への導入がある程度進むと、新規契約による伸びが鈍る可能性を会社自身が挙げています(Ⅰの部 p.18)。中堅・中小の開拓はこれからです(Ⅰの部 p.14)
データの仕入れ先:データの一部は第三者から提供を受けており、その適法性や正確性を会社がすべて確かめるには限界があります(Ⅰの部 p.20)
株の需給:VCの持ち株は上場後も発行済株式の約2割残ります(KabuGraph算出)。新株予約権(ストックオプション)による潜在株式は発行済株式の15.2%です(Ⅰの部 p.22)
株のロックアップとは|大株主が売れない90日・180日、1.5倍条項と解除後の株価
ロックアップはIPO前からの大株主が上場後の一定期間、株を売らない約束。2025年10月〜2026年10月に公募・売出しを伴い上場した54社は全社が設定し、180日が53社、株価の例外付きは16社。継続保有の規則、目論見書での調べ方、期限後の株価も解説。
上場後に見る数字
2026年12月期の着地:売上高38.8億円・営業利益2.5億円の会社予想に届くか
リカーリング売上と契約顧客数:573社(2026年6月末)からどれだけ増え、1社あたりの単価が上がるか
M&Aの成果:買収した事業が利益を生み、のれんの減損が繰り返されないか
1,650円という水準:主なロックアップが外れる公開価格の1.5倍
まとめ
estieは、商業用不動産のデータを集めて整え、大手の不動産会社や金融機関に売る会社です。売上は2年続けて8〜9割伸び、今期は営業黒字に転じる計画ですが、利益はまだ小さく、株価は成長への期待で動きやすい段階です。
上場初日は公開価格を下回って終えました。今期の予想を達成できるか、M&Aの成果が最終損益に表れるかを、上場後の決算で確かめていくことになります。
estie
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の業績は2026年12月期中間期(2026年1〜6月)までの実績と2026年11月6日公表の会社予想、株価は2026年11月6日終値に基づいています。