ベクトル(6058)の企業分析|上場子会社PR TIMES・ビタブリッドを抱え、営業利益100億円を目指すPRグループの収益構造
ベクトル(6058)は、戦略PR・プレスリリース配信「PR TIMES」・D2Cの3本柱で成長する、国内最大級の独立系PRグループです。
2026年2月期は売上高637.9億円(前期比+7.7%)、営業利益91.1億円(同+13.5%)と過去最高を更新しました。2026年10月15日に発表した2027年2月期の上期(2026年3〜8月)は営業利益53.0億円(前年同期比+42.1%)と大きく伸びましたが、会社は7月の時点で「下期に想定していた利益の一部を上期に計上する」と説明しており、通期予想(営業利益100億円)は据え置いています。純利益は倍増しましたが、うち約5.5億円は子会社株式の売却に伴う税金の減少という一時的な要因です。
株主の顔ぶれも変わりました。2025年12月、創業者の西江肇司氏が持株の約7割を橋本浩氏の資産管理会社に譲り、筆頭株主が交代しています。橋本氏は2026年3月に代表取締役会長に就きました。
この記事では、ベクトルの5つの事業セグメントの収益構造、業績推移、上場子会社PR TIMESとの関係、競合との比較、投資判断のポイントを個人投資家の視点から解説します。
会社概要 — 1993年創業、PRから「モノを広める会社」へ
ベクトルは、西江肇司氏が1993年にセールスプロモーション事業として設立しました。2000年にPR事業へ本格転換し、2012年に東証マザーズ上場、2014年に東証一部(現プライム市場)へ昇格しています。
「いいモノを世の中に広め 人々を幸せに」を企業理念に掲げ、PRを起点にプレスリリース配信、D2C、HR、投資まで垂直統合した「FAST COMPANY」を目指しています。連結子会社は40社超で、海外は韓国・台湾・中国・東南アジア・米国などに8拠点を持っています。
項目 | 内容 |
|---|---|
会社名 | 株式会社ベクトル(VECTOR INC.) |
証券コード | 6058(東証プライム) |
設立 | 1993年3月 |
代表取締役 | 橋本 浩(会長)、西江 肇司(社長CEO)、後藤 洋介(副社長CFO)の3名 |
大株主 | フリーウェイ(橋本浩氏の資産管理会社)27.9%、西江 肇司 12.2%(2026年2月末) |
本社 | 東京都港区赤坂四丁目15番1号 |
従業員数(連結) | 約1,571名(2026年2月末時点) |
業種 | サービス業 |
決算期 | 2月末 |
ベクトルは事業領域ごとに子会社をつくる分社型の経営です。顧客へのサービスは子会社が提供し、経営企画や経理などの管理はベクトル本体がまとめて担います。PR事業はアンティル・プラチナム・イニシャルなどの子会社が担い、プレスリリース配信は上場子会社のPR TIMES(3922)、D2CはビタブリッドジャパンがIPO(2026年4月グロース市場上場、証券コード542A)するなど、グループ各社が独立して成長する構造です。
2025年末に筆頭株主が交代、代表取締役は3人体制に
創業者が率いてきた会社ですが、2025年末から株主構成と経営体制が大きく変わりました。
2025年12月:創業者の西江肇司氏が、持株の約7割(発行済株式の約28%)を橋本浩氏の資産管理会社フリーウェイに市場外で譲渡。筆頭株主がフリーウェイに交代
2026年3月:臨時株主総会を経て、橋本浩氏が代表取締役会長に就任。西江氏は社長CEO、後藤洋介氏は副社長CFOとして代表取締役を続ける
出典:株式の売出し並びに主要株主である筆頭株主の異動に関するお知らせ(2026年1月)、代表取締役の異動に関するお知らせ(2026年1月)、有価証券報告書(2026年5月)よりKabuGraph作成
橋本氏はキョウデンの創業者で、長崎屋の事業管財人や大江戸温泉物語の社長などを務めてきました。会社は、会長の役割を主に「経営の監督」と説明しています。
5つの事業セグメントを理解する
ベクトルは5つの報告セグメントで構成されています。2026年2月期の売上高構成比は、PR・広告が54.7%、ダイレクトマーケティングが25.6%、プレスリリース配信が15.0%の3セグメントで全体の95%を占めています。
セグメント別売上構成比(2026年2月期)
① PR・広告事業 — グループの中核、戦略PRで大企業を開拓
メディアリレーション・SNS戦略・インフルエンサー活用・ブランディングを一気通貫で提供する戦略PRが主力です。子会社のアンティル、プラチナム、イニシャルがそれぞれ顧客層を分けて案件を手掛けます。企業の情報を動画にして届けるビデオリリース(2024年12月に子会社NewsTVを吸収し、ベクトル本体の事業に)や、子会社ニューステクノロジーが都内約1.15万台のタクシーに載せるサイネージ「GROWTH」もこのセグメントです。
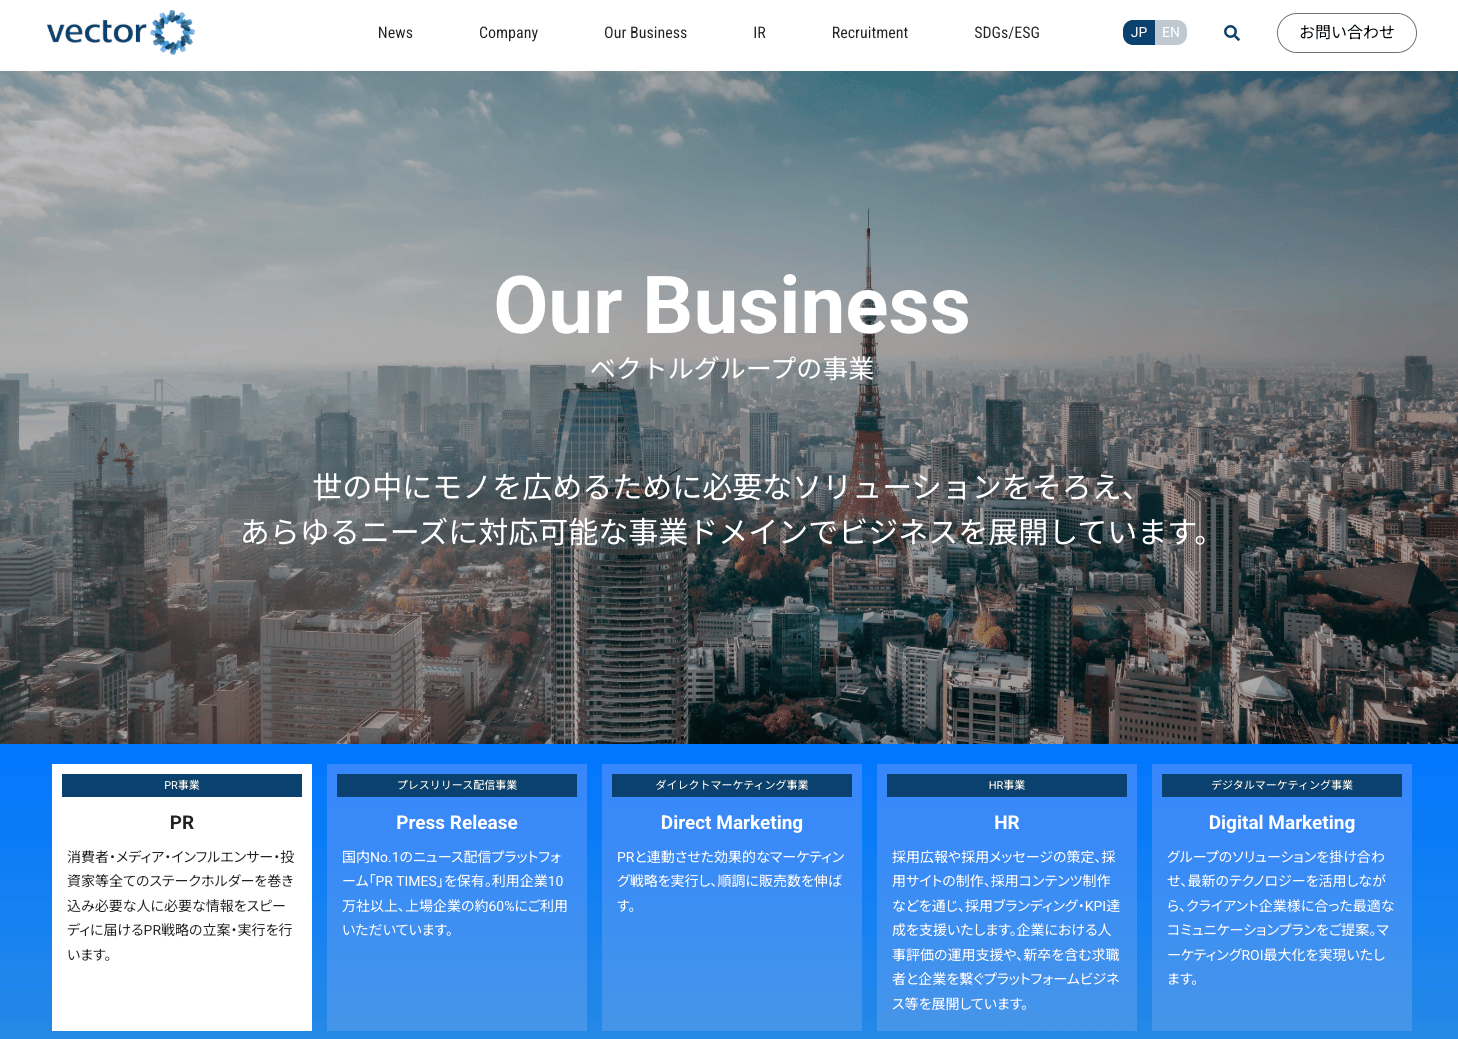
2026年2月期の売上高は348.7億円(前期比+7.3%)、営業利益は48.9億円(同+34.7%)と大幅増益でした。会社は増益の理由に、前期に赤字だったNewsTV事業と韓国事業の黒字化、戦略PRとタクシーサイネージの好調、M&Aで加わったgracemode(美容系のSNSメディア)を挙げています。2027年2月期は、ショート動画を使ったPR(PR✕ショート動画)で顧客数と顧客単価を伸ばす計画です。
② プレスリリース配信事業 — PR TIMESが稼ぐ「利益の柱」
上場子会社のPR TIMES(3922、ベクトルが議決権の52.6%を保有)が運営するプレスリリース配信プラットフォームが中心です。利用企業数は13.3万社を突破(2026年8月時点)し、上場企業の66%超が利用する国内最大級のニュース配信プラットフォームです(ベクトル 2027年2月期 第2四半期決算説明資料 p.22〜23)。
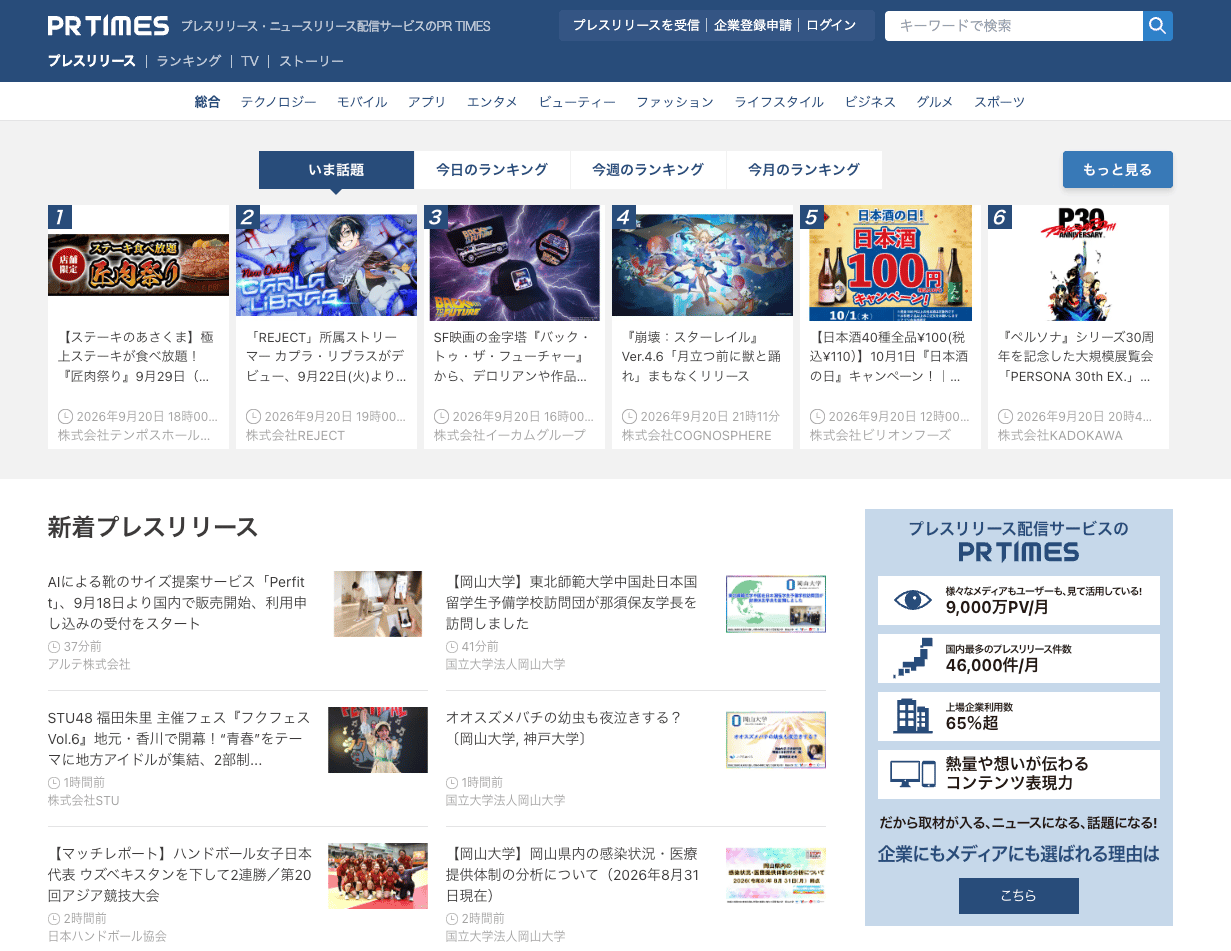
2026年2月期の売上高は95.4億円(前期比+19.3%)、営業利益は36.2億円(同+93.0%)と利益がほぼ倍増しました。営業利益率は37.9%に達し、利用が増えても費用が膨らみにくいプラットフォーム型の強みが出ています。全社のセグメント利益の約4割をこのセグメントが稼ぎ、PR・広告(約5割)に次ぐ第2の柱です。
ただし、ベクトルが持つPR TIMESの株は約半分です。PR TIMESの純利益(2026年2月期24.0億円)のうちベクトルの株主の取り分は約12.6億円で、ベクトルの純利益51.1億円の約4分の1にとどまります(KabuGraph算出)。
2027年2月期は、AIや人材への投資で営業利益32.5億円(前期比−10.3%)と減益を計画しています。会社はこれを、次の成長に向けた土台づくりの期間と位置づけています。PR TIMESは2026年10月14日、タスク・プロジェクト管理ツール「Jooto」からの撤退などで売上高の予想を引き下げましたが、営業利益の予想(32.5億円)は据え置いています。
③ ダイレクトマーケティング事業 — D2Cブランドで消費者に直販
ビタブリッドジャパン(542A、2026年4月グロース市場上場)を中心に、化粧品・健康食品の自社D2Cブランドを展開しています。主力商品「ターミナリアファースト」はビタブリッドジャパンの売上高の約73%を占める中核プロダクトで、自社ECの定期購入型モデルに加え、全国約1.6万店のドラッグストアでも販売しています。
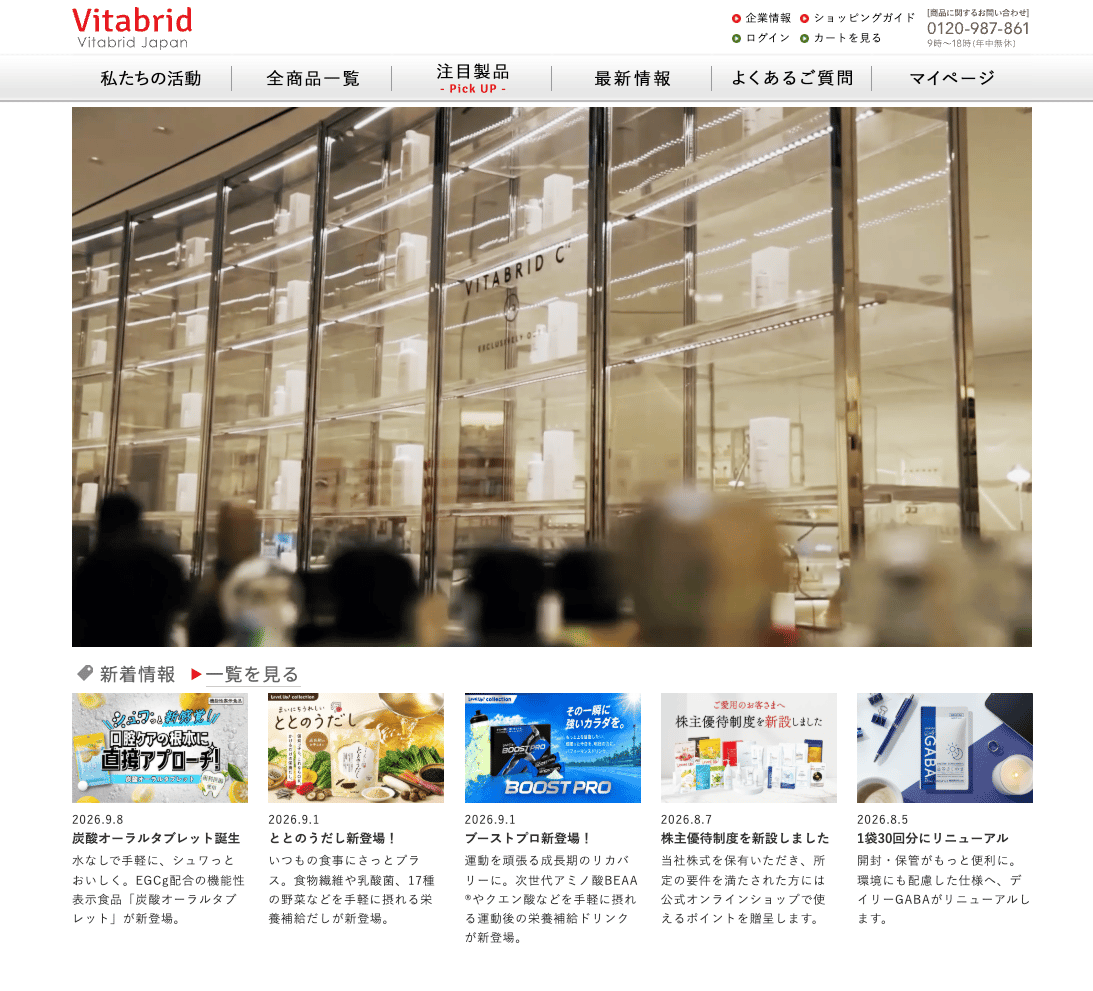
2026年2月期の売上高は163.5億円(前期比+20.9%)、営業利益は11.3億円(同+52.2%)。広告投資の量を調整しながら増収増益を達成しました。この事業は、上期に広告を集中して新規顧客を集め、下期に利益を回収する形が基本です。
2027年2月期の上期累計(2026年3〜8月)は、営業利益4.9億円の黒字(前年同期は赤字)でした。第1四半期に広告費を抑え、第2四半期は広告投資を加速しましたが、会社は「第1四半期の未執行分を吸収するには至らず」上期の計画を上回ったと説明しています。7月には下期に見込んでいた利益の一部が上期に来ると説明しており、第3四半期はビタブリッドジャパンで売上拡大に向けた広告投資を行う計画です。
なお、ビタブリッドジャパンの上場で、ベクトルの持株比率は95.4%から66.5%に下がりました。同社の利益のうちベクトルの株主の取り分も、そのぶん減ります。
④ HR事業 — JOBTV中心に再編中
動画採用プラットフォーム「JOBTV」を中心に、採用ブランディング・KPI達成支援を提供しています。あしたのチーム(人事評価コンサルティング)を売却し、JOBTVに経営資源を集中させる方針です。2026年2月期の売上高は29.9億円、営業利益は▲0.2億円と小幅な赤字でした。2026年4月にJOBTVを全面リニューアルし、2027年2月期の上期累計は営業利益0.2億円と、前期の第4四半期から3四半期続けて黒字です。
⑤ 投資事業 — スタートアップ投資でIPO35社を実現
ベンチャー企業への投資とPR/IR支援を組み合わせた事業です。投資先のIPO実績は、2026年9月に上場したオーディオストックまでで累計35社です。
2026年2月期は、ほかの事業で利益が予想以上に出たため、会社は保有株の売却を翌期以降に回しました。その結果、売上高2.8億円、営業損失5.1億円の赤字です。2027年2月期は保有株の一部を売却し、上期累計で売上高5.4億円・営業利益3.7億円を計上しました。会社は、通期では連結の利益計画の進み具合を見て売却する方針で、通期の投資事業の利益計画は0円です。
出資先は、スタートアップ市場の環境悪化を踏まえ、IPOを目指す従来型の企業に加えて、生成AIを使い極めて少ない人員・設備で事業を営む「ソロプレナー」にも広げています。会社はIPOと、ソロプレナーのM&Aによる売却という2つの出口を持つ投資戦略を掲げています。
業績推移と財務分析
ベクトルは5期連続増収・5期連続営業増益を達成しています(FY2022/2〜FY2026/2)。2027年2月期の会社予想(2026年4月14日公表、10月15日の上期決算でも据え置き)は売上高680億円(+6.6%)、営業利益100億円(+9.7%)で、初の営業利益100億円台到達を目指しています。
通期業績推移(売上高・営業利益・営業利益率・売上高成長率)
注目すべきは営業利益率の着実な改善です。FY2022/2の約11%からFY2026/2は14.3%に上昇しました。2026年2月期の上昇は、PR TIMESの営業利益がほぼ倍増したことと、PR・広告の増益によるものです。
FY2027/2予想も14.7%と上昇を見込みますが、中身は変わります。PR TIMESはAI・人材への投資で約1割の減益を計画しており、増益はPR・広告の伸びと投資事業の赤字解消が担う計画です。
セグメント別売上高推移
セグメント別売上高推移
セグメント別営業利益推移
セグメント別営業利益推移
セグメント利益の推移を見ると、PR・広告とプレスリリース配信の「ダブルエンジン」による利益成長が鮮明です。特にプレスリリース配信は2026年2月期に利益がほぼ倍増し、全社の利益率改善を牽引しました。ただし2027年2月期は投資期に入り、減益の計画です。
2027年2月期 上期決算(2026年10月15日発表)— 営業利益42%増、通期予想は据え置き
上期累計(2026年3〜8月)の売上高は328.7億円(前年同期比+10.5%)、営業利益は53.0億円(同+42.1%)でした。7月に引き上げた上期予想(営業利益46.4億円)を6.6億円上回り、会社によると5つのセグメントすべてが上期の営業利益計画を達成しています(ベクトル 2027年2月期 第2四半期(中間期)決算短信 p.1〜3、第2四半期決算説明資料 p.5)。
セグメント | 上期売上高 | 前年同期比 | 上期営業利益 | 前年同期比 |
|---|---|---|---|---|
PR・広告 | 178.0億円 | +10.1% | 26.5億円 | +21.0% |
プレスリリース配信 | 50.4億円 | +8.0% | 17.5億円 | ▲7.4% |
ダイレクトマーケティング | 90.9億円 | +21.9% | 4.9億円 | 黒字転換 |
HR | 5.0億円 | ▲65.2% | 0.2億円 | 黒字転換 |
投資 | 5.4億円 | +398.6% | 3.7億円 | 黒字転換 |
合計 | 328.7億円 | +10.5% | 53.0億円 | +42.1% |
前年同期からの増益幅15.7億円のうち約4分の3は、ダイレクトマーケティング(DM、+6.1億円)と投資事業(+5.4億円)によるものです。会社は2026年7月15日、この2つの事業で「下期に想定していた利益の一部を上期に計上する」として上期の営業利益予想を32.2億円から46.4億円に引き上げ、通期予想は据え置いていました(ベクトル 2027年2月期 第2四半期(中間期)連結業績予想の修正に関するお知らせ)。セグメントごとの会社の説明は次のとおりです。
PR・広告:戦略PR事業とタクシーサイネージ事業が好調で、第2四半期(6〜8月)は第2四半期として売上高・売上総利益・営業利益が過去最高。4月30日に12.5億円で買収したAILES(インフルエンサー・クリエイター育成のオンラインスクール)が連結に加わった。一方、韓国事業は韓国の選挙の影響で自治体案件の獲得が遅れ、第2四半期は一時的な赤字
プレスリリース配信(PR TIMES):利用企業数が13.3万社を超え、配信数も四半期で過去最高。販売費・一般管理費を当初の計画どおりに使い、営業利益は前年同期を下回ったが計画どおりの水準
DM:四半期として過去最高の売上高。第2四半期に広告投資を加速したが、第1四半期に使わなかった分を吸収するには至らず、上期の計画(3.0億円)を上回った
HR:4月に全面リニューアルしたJOBTVが伸び、3四半期続けて黒字
投資:保有株の一部を売却。通期では連結の利益計画の進み具合を見て売却する方針
子会社の整理:上期にOwnedとビジコネットの2社を売却し、ベトナム子会社とクリニックTVの2社の解散を決めた
出典:ベクトル 2027年2月期 第2四半期(中間期)決算短信 p.2〜3、第2四半期決算説明資料 p.5〜7・p.19・p.60・p.63よりKabuGraph作成
第2四半期(6〜8月)の3か月だけでは、営業利益は21.3億円(前年同期比+4.6%)で、第2四半期としては過去最高ですが、第1四半期(31.6億円、同+87.4%)から伸びは大きく鈍りました。前年同期を下回ったのは、広告投資を加速したDM(3か月の営業利益0.1億円、前年同期から0.8億円減)とプレスリリース配信(同−13.6%)です。投資事業は3か月の売上高が0.4億円と小さく小幅な赤字でしたが、前年同期(1.5億円の赤字)よりは改善しています。
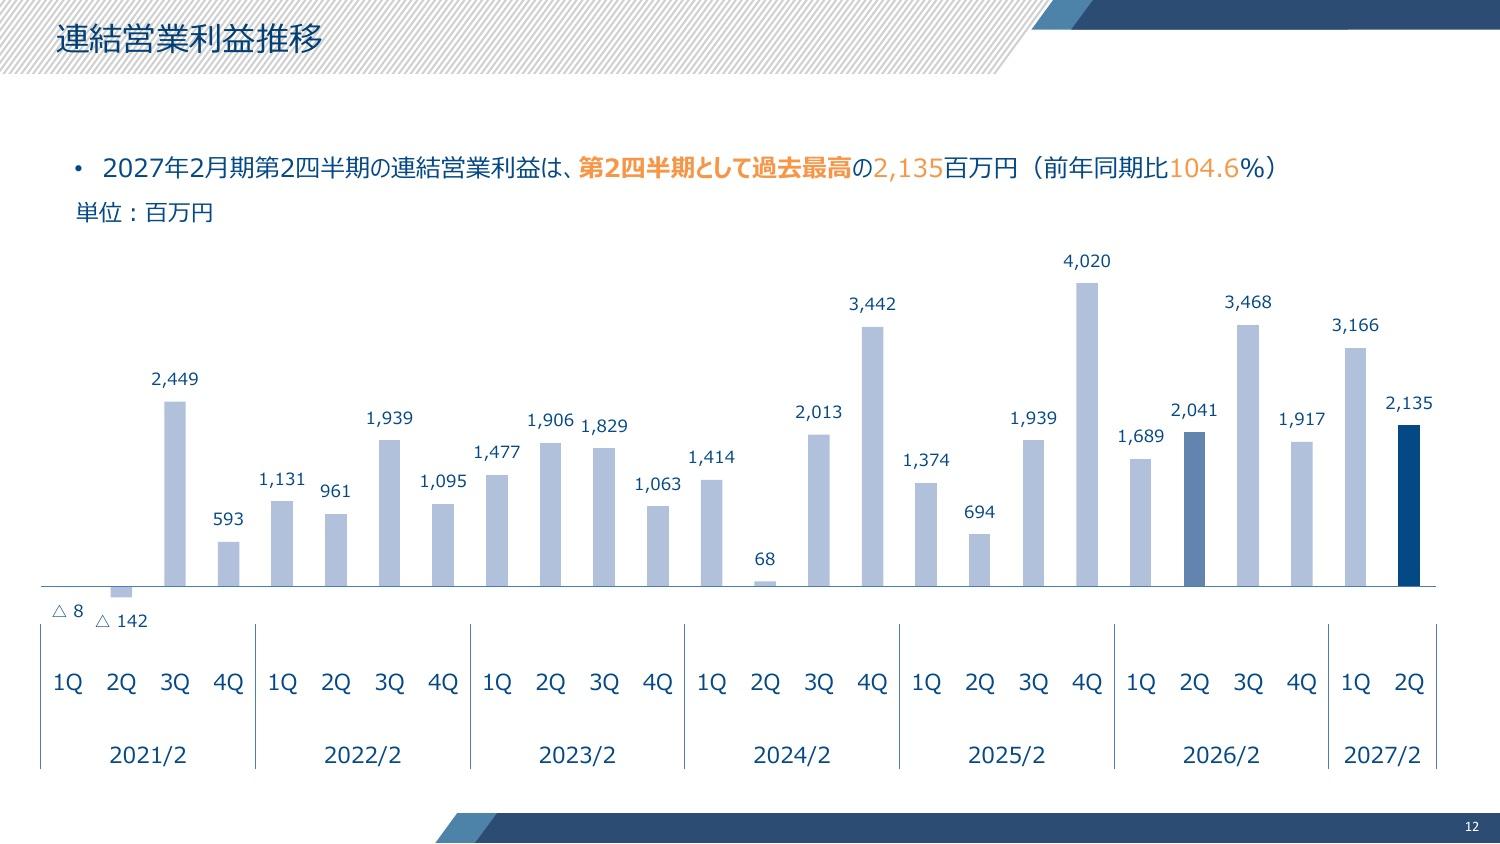
通期予想(売上高680億円・営業利益100億円・純利益55億円)と配当予想(年36円)は据え置きです。上期の進捗率は営業利益で53.0%(前期の上期は、当時の会社予想85億円に対して43.9%)、純利益で66.3%(税金の一時的な減少を除くと約56%、KabuGraph算出)です。
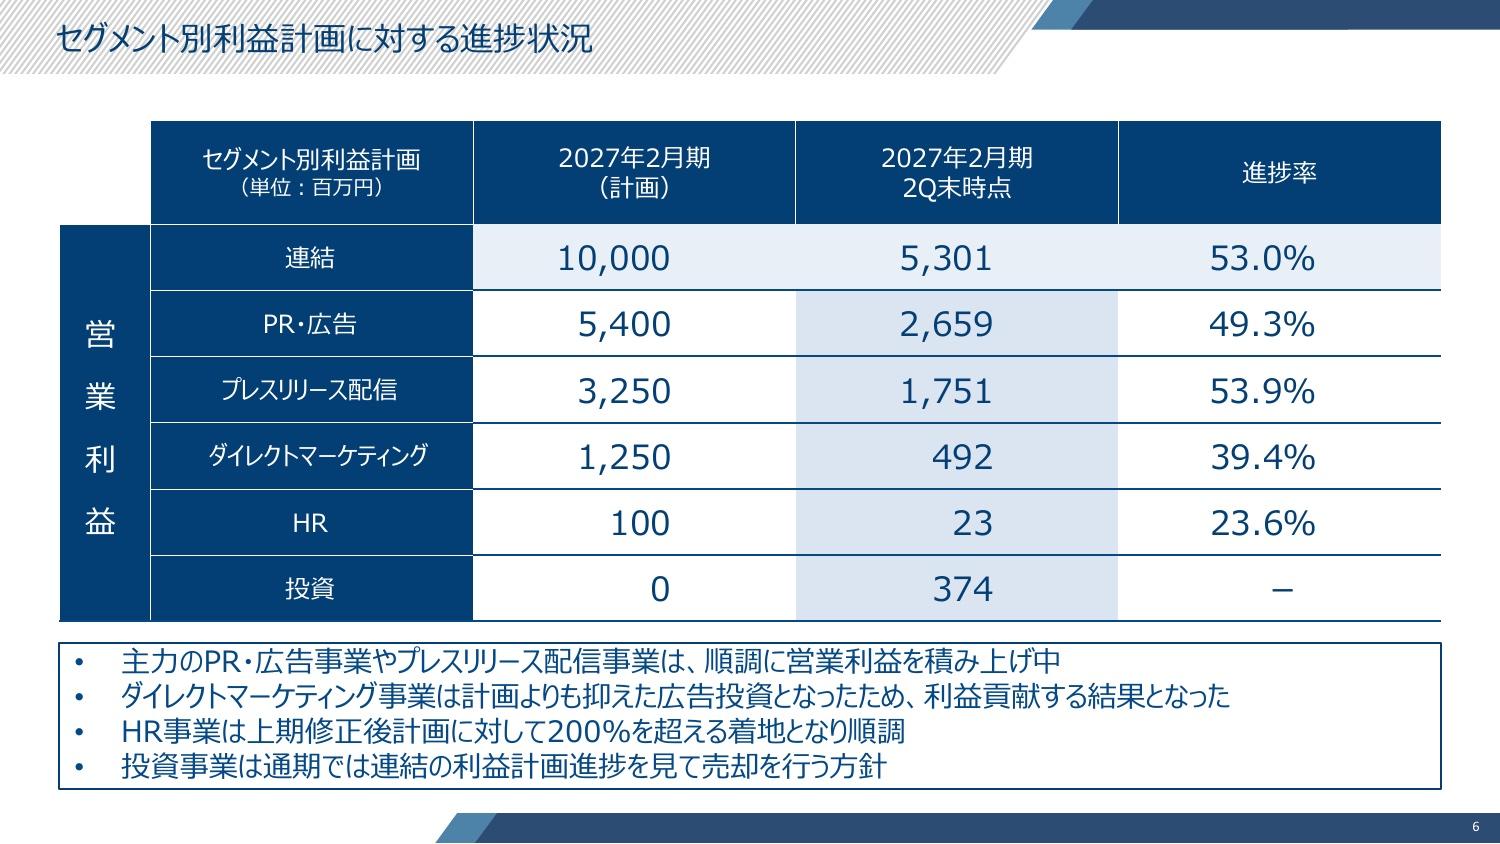
通期予想どおりなら、下期の営業利益は約47億円で、前年同期(約54億円)を12.8%下回る計算です(KabuGraph算出)。上期の予想に対する上振れ(6.6億円)も、通期予想には上乗せされていません。会社は、第3四半期にビタブリッドジャパンで売上拡大に向けた広告投資を行うこと、投資事業は通期の利益計画の進み具合を見て保有株を売却することを示しています。
KabuGraphの見方:DMと投資事業の利益は、広告費の使い方や保有株を売る時期で会社が動かせる部分が大きく、四半期ごとの数字は振れやすくなります。本業の伸びは、PR・広告(上期の営業利益+21.0%)と、計画どおりに推移しているプレスリリース配信で確かめるのが分かりやすいでしょう。
株主還元 — 配当性向30%以上、増配基調
1株配当推移
配当方針は連結配当性向30%以上を基準としています。FY2022/2の13円からFY2026/2は33円、FY2027/2予想は36円と増配が続いています。2026年10月15日終値の株価1,923円に対し、配当利回りは1.72%(今期予想の36円なら1.87%)です。
財務状況
指標 | FY2025/2 | FY2026/2 |
|---|---|---|
総資産 | 428.8億円 | 472.9億円 |
純資産 | 213.3億円 | 271.4億円 |
自己資本比率 | 39.5% | 44.7% |
ROE(会社開示) | 25.3% | 26.8% |
BPS | 361.16円 | 450.66円 |
自己資本比率はFY2025/2の39.5%からFY2026/2に44.7%へ改善し、2026年8月末(上期末)は48.3%です。上期は利益の積み上げに加え、ビタブリッドジャパンの上場時の公募(自己株式の処分)などで資本剰余金が増えました。会社はROE(株主のお金でどれだけ利益を上げたか)25%を継続的に上回る方針を掲げ、2024年2月期から3期続けて25%を超えています(2026年2月期は26.8%)。
投資家が注目すべきポイント
株価指標の確認
指標 | 値 |
|---|---|
株価 | 1,923円 |
時価総額 | 約902億円 |
PER(実績) | 17.7倍 |
PER(予想) | 約16.4倍 |
PBR | 3.83倍 |
配当利回り | 1.72% |
EPS(実績) | 108.93円 |
ROE | 26.8% |
2026年10月15日終値(上期決算の発表前)で、実績PER17.7倍は、東証プライム市場の平均(約19〜21倍、2026年9月末時点・JPX集計)をやや下回る水準です。会社予想ベースのPERは約16.4倍。営業利益は直近4期続けて2桁の増益で、今期の会社計画も+9.7%の増益です。予想PERの分母の会社予想EPS(117.26円)は、上期決算の後も据え置かれています。成長が続く前提に立てば、割安感のある水準と言えます。
競合比較 — PR業界の中でのベクトルの立ち位置
日本のPR業界は、電通PRコンサルティングなど広告会社系のPR会社と、独立系のPR会社(ベクトル、プラップジャパン、共同ピーアールなど)に大きく分かれます。独立系のサニーサイドアップは、アカツキの子会社となり2026年9月に上場廃止になりました。ベクトルは売上高638億円で国内の独立系トップです。
世界の順位では、英PRovoke Mediaの世界PR会社ランキング(各社が申告した手数料収入の順)の2024年版で世界6位・アジア1位でした。最新の2025年版では世界19位で、アジアでは中国のBlueFocus(15位)が上にいます。順位は年によって大きく動く点に注意が必要です。
ただし注意すべきは、ベクトルの売上高の約45%はPR以外のセグメント(D2C、PR TIMES配信、HR、投資)であり、純粋なPR事業の売上高は約349億円です。広告業界全体(日本の総広告費8兆623億円、2025年)の中ではベクトルのプレゼンスは限定的ですが、同社が狙うのは国内のPR市場(日本パブリックリレーションズ協会の推計で約1,400億円、2024年度)にとどまらず、8兆円規模の広告市場全体への進出です。PR✕ショート動画やデジタルマーケティングの統合で、広告市場のシェアを獲りにいく戦略を掲げています。
企業名 | 売上高 | 特徴 |
|---|---|---|
ベクトル(6058) | 637.9億円 | 独立系最大手。PR+PR TIMES+D2Cの多角経営 |
サニーサイドアップ(2180、上場廃止) | 約262億円 | スポーツ・エンタメ分野に強み。アカツキの子会社となり、2026年9月に上場廃止 |
共同ピーアール(2436) | 約86億円 | 老舗独立系PR。危機管理PRに強み |
プラップジャパン(2449) | 約74億円 | 1970年創業の総合PR会社 |
PR TIMES
プレスリリース配信『PR TIMES』を中核に「行動者発の情報」をニュースの中心にするプラットフォーム展開。タスク管理『Jooto』、カスタマーサポート『Tayori』、PR企画支援『PRパートナーサービス』で、情報発信から効果検証まで一気…
ビタブリッドジャパン
ビタブリッドジャパンはD2Cモデルで美容・健康製品を販売する通販企業。独自技術により純粋ビタミンCを12時間にわたり皮膚に浸透させる「ビタブリッドC」シリーズを主力とし、糖脂ケアサプリメント「ターミナリアファースト」なども展開。設立8年で売…
成長ドライバーとリスク
成長ドライバー:
PR TIMES — 利用企業数13.3万社超(2026年8月)、営業利益率37.9%(2026年2月期)の高収益プラットフォーム。今期はAI・人材への投資で減益の計画だが、会社はその後の成長への土台づくりと位置づける
PR✕ショート動画 — AI活用を含めたショートフォーム動画とPRの統合施策が新たな成長軸。会社は今期、これで顧客数と顧客単価を伸ばす計画
ビタブリッドジャパン上場 — D2C事業が2026年4月に独立上場し、知名度・人材採用・資金調達の面で動きやすくなった(上場でベクトルの持株比率は66.5%に低下)
中長期目標:営業利益200億円 — 現在の100億円計画の先を見据えた拡大路線
リスク:
投資事業の損益変動 — 保有株をいつ売るかで連結利益が大きく動く。FY2025/2の+16.9億円→FY2026/2は▲5.1億円(売却を翌期以降に先送り)
D2C事業への依存 — ビタブリッドジャパンの売上高の約73%が「ターミナリアファースト」1商品に集中。健康食品市場の競合激化や薬機法規制のリスク
上場子会社の評価問題 — PR TIMESの時価総額がベクトル本体を上回る「親子逆転」が過去にあった。子会社の利益の一部はほかの株主のものになるため、グループ全体の価値が株価に表れにくい(コングロマリット・ディスカウント)
PR業界の景気感応度 — PR・広告支出は景気後退期に削減されやすく、継続契約(リテナー)が中心のビジネスモデルとはいえ景気悪化局面でのリスクは残る
株主構成・経営体制の変化 — 2025年末に筆頭株主が創業者から橋本浩氏の資産管理会社に代わり、2026年3月から代表取締役は3人体制に。経営方針や資本政策の変化に注意
まとめ
ベクトルの投資ポイントを整理します。
観点 | 内容 |
|---|---|
強み | PR TIMESの高収益プラットフォーム、国内の独立系トップのPRグループ、利益率改善トレンド |
成長性 | 5期連続増収、営業利益100億円圏へ。PR✕ショート動画・D2C拡大で成長余地大 |
バリュエーション | 予想PER約16.4倍(2026年10月15日終値)は利益成長率に対して割安感がある。ROEは26.8%と資本効率も高い |
リスク | 投資事業の損益変動、D2Cの単一商品依存、上場子会社の評価問題、筆頭株主の交代、景気後退リスク |
国内の独立系PRでトップに立ち、PR TIMESという高収益プラットフォームを持ちつつ、D2C・HR・投資と多角化を進めるベクトル。2026年2月期は中核3事業がそろって増収増益でした。
今期はPR・広告とDMが増益の計画である一方、PR TIMESは投資期に入り減益の計画です。上期は営業利益が42.1%増えましたが、会社は7月に下期に想定していた利益の一部を上期に計上すると説明しており、通期予想は据え置いています。純利益には一時的な税金の減少(5.46億円)も含まれます。
本業の伸びを見極めたいところで、予想PER約16.4倍は成長率に対して妥当〜やや割安な水準です。営業利益100億円の達成が確認できれば見直しが進む可能性があります。
ベクトル
アジア最大規模のPR会社。企業・自治体向けにメディアリレーション・SNS戦略・ブランディングを一気通貫で提供する総合PR事業を中核とする。上場子会社が運営するプレスリリース配信プラットフォーム「PR TIMES」は導入企業数で業界最大級。自…
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の株価・株価指標は2026年10月15日終値時点(同日の上期決算発表の前の株価)、その他の数値は2026年10月15日時点で開示済みの情報に基づいています。