くふうカンパニーHD(4376)の企業分析|Zaim 1,200万DL、のれん減損を経て営業利益倍増へ
くふうカンパニーホールディングス(4376)は、家計簿アプリ「Zaim」、チラシ・買い物情報サービス「トクバイ」、結婚式場口コミ「みんなのウェディング」、住宅情報「オウチーノ」など、暮らしとライフイベントを支援する複数のデジタルサービスを展開するプラットフォーム企業グループです。
2025年9月期は売上高141億円(前期比-9.2%)、営業利益5.2億円と減収減益となり、減損損失24億円(うちのれん21億円)の計上により純損失23億円を記録しました。しかし2026年9月期は事業再編効果で営業利益10億円(前期比+91%)を見込んでおり、第3四半期累計の営業利益は6.7億円と予想に対する進捗率67%で推移しています。
この記事では、くふうカンパニーHDの3つの事業セグメントの構造、事業再編の経緯と財務への影響、減損一巡後の業績回復見通し、投資判断のポイントを、個人投資家の視点からわかりやすく解説します。
会社概要 — 暮らしの「くふう」を届けるプラットフォーム企業
くふうカンパニーホールディングスは、「くふう」で暮らしにひらめきをを経営理念に掲げ、日常の家計管理から住宅購入・結婚といったライフイベントまで、生活者の意思決定を支援するデジタルサービス群を運営しています。
項目 | 内容 |
|---|---|
会社名 | 株式会社くふうカンパニーホールディングス |
証券コード | 4376(東証グロース) |
代表者 | 穐田 誉輝(取締役兼代表執行役) |
業種 | 情報・通信業 |
決算期 | 9月 |
本社 | 東京都港区 |
URL |
カカクコム・クックパッド元社長が率いる暮らしのDX企業グループ
くふうカンパニーHDを率いる穐田誉輝氏は、「価格.com」「食べログ」のカカクコム(2371)と、レシピサイト「クックパッド」の元代表として知られる連続起業家です(くふうカンパニーHD 会社情報)。2018年10月、住宅情報のオウチーノと結婚式場口コミのみんなのウェディングを共同株式移転で統合し、初代「くふうカンパニー」を設立。その後、家計簿アプリのZaim(2019年1月子会社化)、チラシ情報のロコガイド(2021年10月共同株式移転)、住宅コンサルのハイアス・アンド・カンパニー(2021年6月子会社化、2024年2月完全子会社化)などを相次いでグループに迎え入れました。持株会社の体制は2021年10月の共同株式移転からで、2024年12月に現在の社名へ変更しています。
穐田氏の持株比率は約65%(2024年9月末時点)と極めて高く、オーナー経営者として強いリーダーシップを発揮する一方、流通株式比率が限られる点は投資家にとって留意すべきポイントです。
グループの事業は「毎日の暮らし事業」「ライフイベント事業」「投資・インキュベーション事業」の3セグメントで構成されています。2025年9月期のセグメント別売上構成比は以下のとおりです。
セグメント別売上構成比(2025年9月期)
売上の6割を占めるライフイベント事業が最大セグメントで、住まい関連サービス(オウチーノ、住まいFC事業、住まい相談カウンター)とウェディング事業(みんなのウェディング)で構成されています。毎日の暮らし事業はZaimやトクバイを中心に、日常の家計・買い物を支援するサービスを展開しています。
通期業績推移(売上高・営業利益・営業利益率)
2023年9月期の売上高204億円をピークに2期連続で減収が続いています。減収の理由は主に次の2つです。
投資事業の売却収入が減った:売上高には、投資・インキュベーション事業で投資先の株式を売った収入なども入ります。これが2023年9月期の29億円から2025年9月期は1億円まで減り、2年間の減収64億円のうち28億円を占めます
不採算子会社を整理した:ハイアス・アンド・カンパニーの完全子会社化後、2024年にK-コンサルティング・OMソーラーの株式を譲渡し、くふう少額短期保険を売却しました
2025年9月期に限ると、減収14億円の9割超は投資事業の売却収入の減少によるもので、それを除いた本業の売上はほぼ横ばい(前期比-0.8%)でした。
2026年9月期は売上高170億円(前期比+20.5%)、営業利益10億円(同+91.3%)と大幅な増収増益を見込んでいます。2025年12月に子会社化した美容サロン「アトリエはるか」(2025年3月期の売上高32.5億円)が第2四半期から投資・インキュベーション事業に加わり、増収に寄与しています。
3つの事業セグメントを理解する
毎日の暮らし事業 — Zaim・トクバイで日常の「お金」と「買い物」を支援
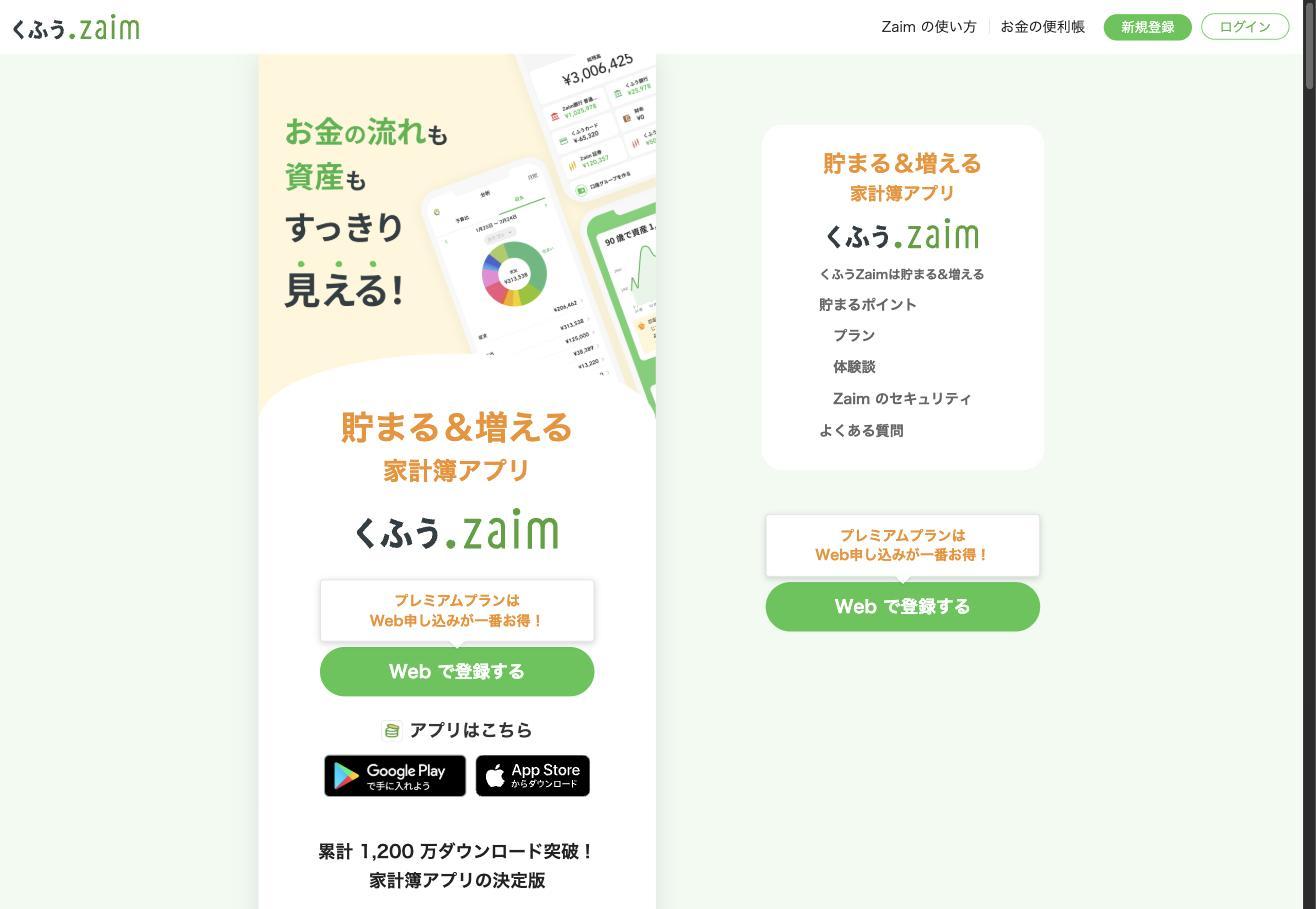
毎日の暮らし事業は、家計簿アプリ「Zaim(くふうZaim)」とチラシ・買い物情報サービス「トクバイ」を中心に構成されるセグメントです。
Zaimは累計1,200万ダウンロードを突破した日本有数の家計簿アプリです。銀行口座やクレジットカードとの自動連携で家計の収支を可視化し、レシート撮影による簡単入力にも対応。無料プランに加え、プレミアムプラン(有料課金)で収益化を図っています。家計簿アプリ市場ではマネーフォワード(3994)の「マネーフォワード ME」と並ぶ主要プレイヤーですが、個人の家計管理に特化している点が特徴です。
トクバイは小売店のチラシ・特売情報をデジタル化するプラットフォームで、主力の事業です。スーパーマーケットやドラッグストアなどの小売業態に有料掲載枠を提供し、消費者にはアプリやWebで近隣店舗のお買い得情報を届けます。2025年9月期は有料掲載店舗数が伸び悩みました(定額課金の店舗数は前年同月比-0.4%)が、事業統廃合やコスト削減により安定的に利益創出できる構造を確立しました。
2025年9月期の毎日の暮らし事業の売上高は27.6億円(前期比-8.8%)、営業利益は7.4億円(同+3.7%)。旅行・おでかけメディア「RETRIP」を運営する株式会社RETRIPと、トクバイを運営する株式会社ロコガイドを中核子会社のくふうAIスタジオ(現・くふうカンパニー)に統合し、組織再編によるコスト削減が進みました。
ライフイベント事業 — 住まいとウェディングの人生の節目をサポート
ライフイベント事業はグループ最大のセグメントで、住まい関連事業(住まいFC、住まい相談カウンター、オウチーノ)とウェディング事業(みんなのウェディング)で構成されます。
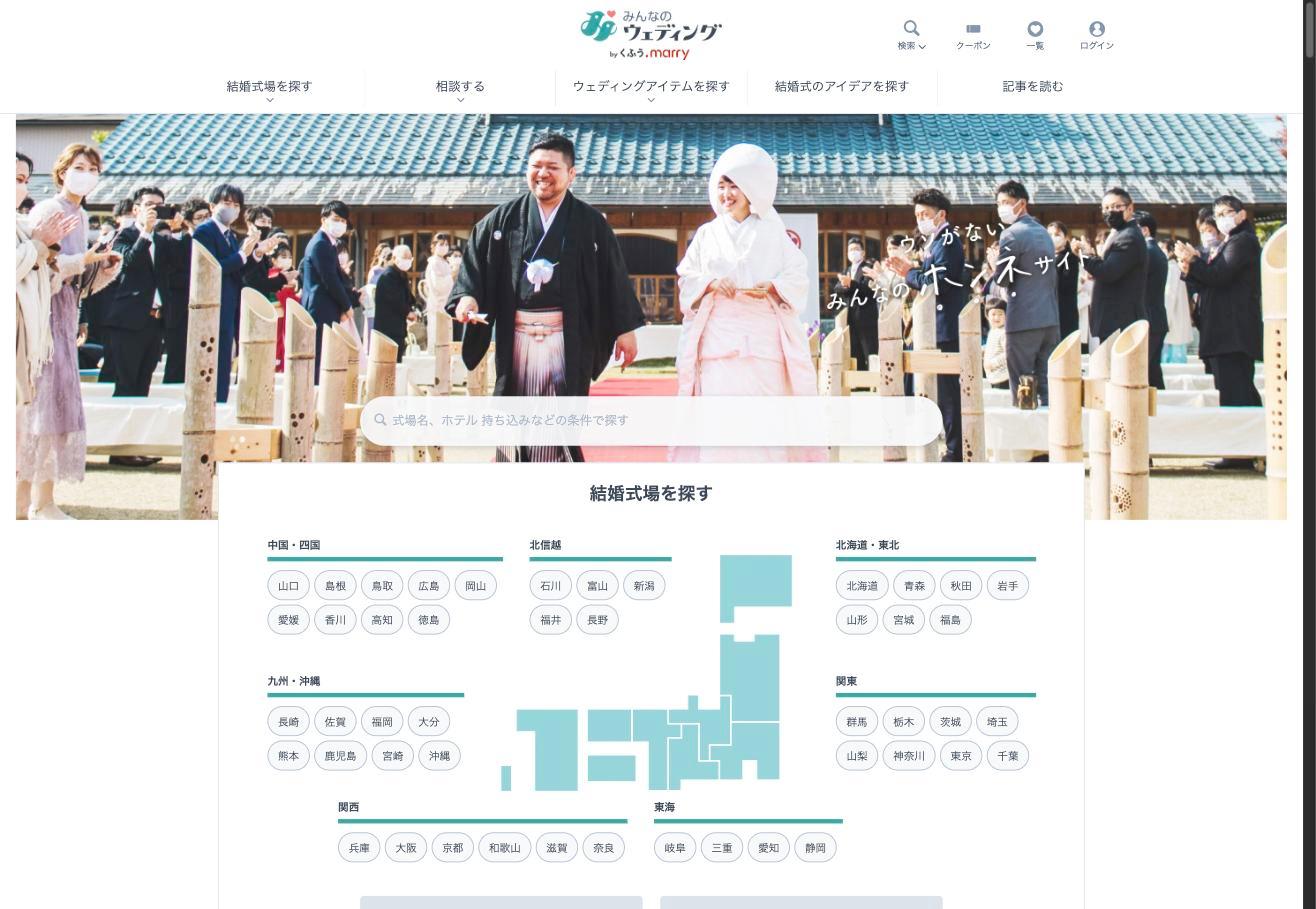
みんなのウェディングは、結婚式場の口コミ・費用情報をユーザー投稿で集めるコミュニティサイトです。結婚式場を検討するカップルに向けて「本音の口コミサイト」を掲げ、リクルートの「ゼクシィ」とは異なるポジションを築いてきました。近年はカジュアルウェディング領域への展開やレンタルドレスショップ事業、ロケーションフォト事業など、従来の式場口コミから収益構造の多角化を進めています。
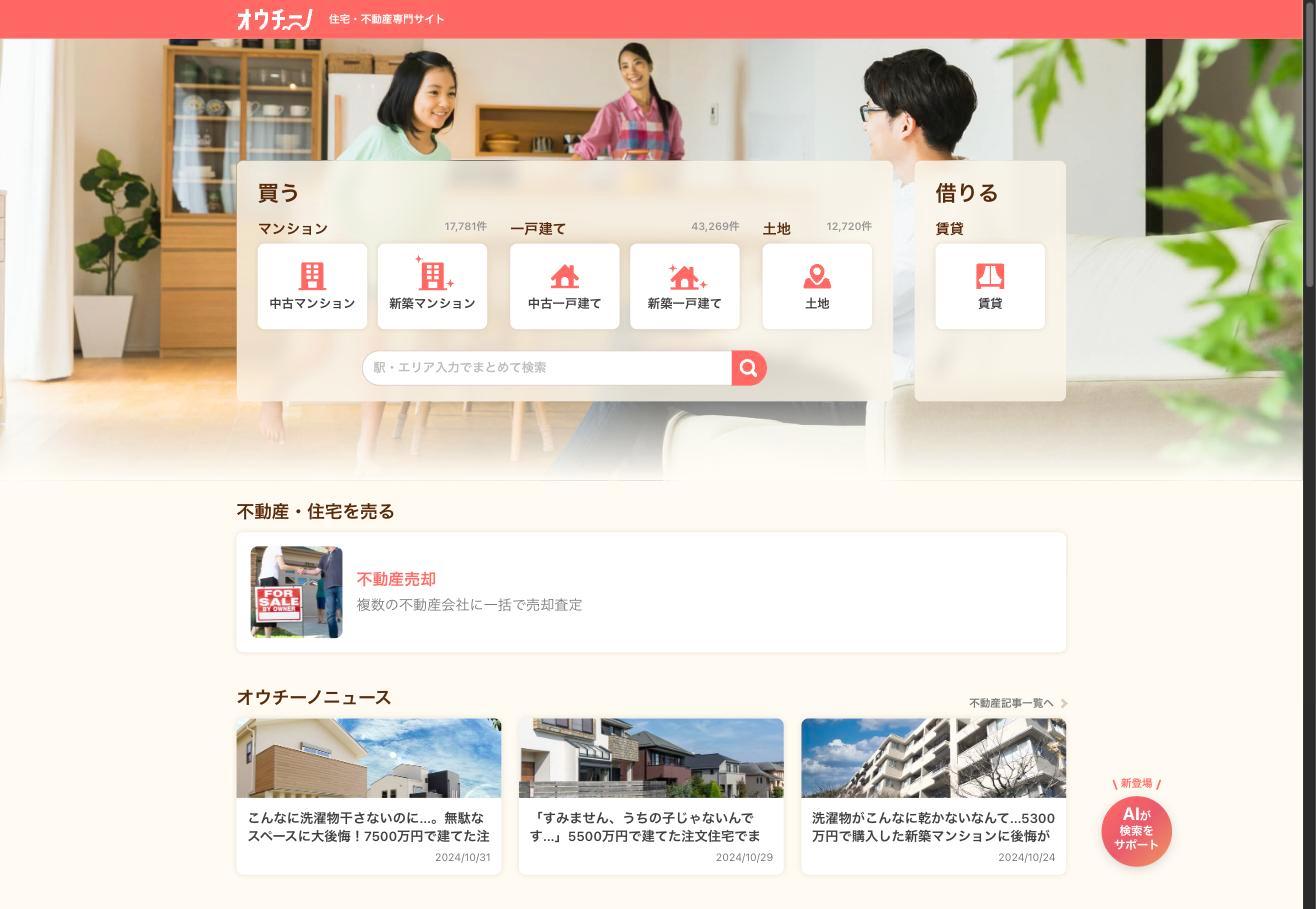
オウチーノは、新築・中古マンション、戸建て、土地、賃貸まで網羅する住宅・不動産情報サイトです。マンション17,781件、一戸建て43,269件、土地12,720件(2026年9月時点、サイト掲載数)と幅広い物件情報を掲載しています。
このほか、住まいFC事業ではリノベーションや規格住宅などの商材を工務店にフランチャイズ展開し、住まい相談カウンターでは対面で住宅購入の相談に応じるサービスを全国に出店しています。
2025年9月期のライフイベント事業の売上高は85.3億円(前期比-6.7%)、営業利益は7.9億円(同+3.4%)。住まいFC事業はリノベーションや規格住宅など商材の多様化を進めて堅調に推移し、ウェディング事業は厳しい市場環境の中、新たに始めたレンタルドレスやロケーションフォトが収益を支えました。一方、住まい相談カウンターは出店に伴う費用が先行しました。
投資・インキュベーション事業 — ごっこランド・ニンジャ☆パークで新領域を開拓
3つ目の投資・インキュベーション事業は、グループの企業価値向上に資する新規事業への出資・育成を行うセグメントです。主な子会社として、子ども向け社会体験アプリ「ごっこランド」を運営するキッズスター、富裕層向けコンサルティングのSeven Signatures International、アミューズメント施設「ニンジャ☆パーク」を運営するゴールドエッグス、2025年12月に子会社化した美容サロンのアトリエはるかなどがあります。
2025年9月期の投資・インキュベーション事業の売上高は29.2億円(前期比-20.5%)、営業利益は4.2億円(同-24.9%)。投資事業の収益貢献が前年から縮小しましたが、キッズスターやSeven Signatures Internationalの事業成長が業績に寄与しました。
セグメント別売上高(2025年9月期)
業績推移と財務分析
決算期 | 売上高 | 営業利益 | 純利益 | EPS | 営業利益率 |
|---|---|---|---|---|---|
2022年9月期 | 186.3億円 | 15.6億円 | 4.5億円 | 7.80円 | 8.4% |
2023年9月期 | 204.9億円 | 18.8億円 | 5.5億円 | 9.56円 | 9.2% |
2024年9月期 | 155.4億円 | 6.3億円 | 3.1億円 | 5.15円 | 4.1% |
2025年9月期 | 141.1億円 | 5.2億円 | -23.5億円 | -39.26円 | 3.7% |
2026年9月期(予想) | 170.0億円 | 10.0億円 | 非開示 | 非開示 | 5.9% |
2025年9月期の大幅純損失 — 減損損失24億円の背景
2025年9月期は営業利益5.2億円と本業は黒字を確保しましたが、特別損失として減損損失24.4億円を計上したことで、最終損益は23.5億円の赤字に転落しました(2025年9月期決算短信)。
貸借対照表ではのれんが前期の34.6億円から7.4億円へと27.2億円減少しました(期中の通常の償却6.8億円を含む)。一部事業の方向性を見直したことなどから、過去の買収で積み上がったのれんの大部分を減損しており、減損損失24.4億円のうちのれんは20.6億円、内訳は次のとおりです。
ウェディング事業(2018年に買収したアールキューブ):12.4億円
ゴールドエッグス(ニンジャ☆パーク):4.7億円
RETRIP(旅行・おでかけメディア):3.5億円
出典:くふうカンパニーHD 2025年9月期連結決算説明資料よりKabuGraph作成
減損は一度きりで、現金が出ていかない費用です。EBITDA(営業利益にのれん償却費と減価償却費を加えた指標)は17.0億円と前期(17.1億円)とほぼ同水準を維持しています。
純利益推移 — 減損の一時的影響を見極める
純利益推移
2026年9月期の業績見通し — 増収増益への転換
会社は2026年9月期の連結業績として売上高170億円(前期比+20.5%)、営業利益10億円(同+91.3%)、EBITDA 20億円(同+17.7%)を見込んでいます。第3四半期累計(2025年10月〜2026年6月)時点で売上高114.9億円(進捗率67.6%)、営業利益6.7億円(同67.2%)と概ね計画どおりに推移しています。
今後の見通しについて会社は、毎日の暮らし事業ではトクバイの掲載店舗拡大と新規業態での有償化推進、ライフイベント事業では住まい相談カウンターの事業基盤拡大、ウェディング事業ではカジュアルウェディング領域への集中を掲げています。
財政状態とキャッシュフロー
項目 | 2024年9月期 | 2025年9月期 |
|---|---|---|
総資産 | 188.8億円 | 164.9億円 |
純資産 | 121.7億円 | 96.4億円 |
自己資本比率 | 56.8% | 48.5% |
現金及び現金同等物 | 74.8億円 | 74.0億円 |
営業CF | -2.0億円 | 9.1億円 |
のれん残高 | 34.6億円 | 7.4億円 |
減損処理によりのれん残高は大幅に圧縮されましたが、現金残高は74億円を維持しており、手元流動性に大きな懸念はありません。営業キャッシュフローも前期の赤字から9.1億円の黒字に転換しており、本業でのキャッシュ創出力は健在です。自己資本比率は48.5%と、減損の影響で低下したものの依然として安定的な水準にあります。
なお、同社は上場以来無配を継続しており、2026年9月期も無配の予想です。配当の代わりに、2025年9月期から株主優待を導入しています。
投資家が注目すべきポイント
強み・成長ドライバー
1. Zaim 1,200万DLのユーザー基盤とプレミアム課金の拡大余地
Zaimは累計1,200万ダウンロードを突破し、日本の家計簿アプリ市場で確固たるポジションを築いています。無料ユーザーからプレミアムプラン(有料課金)への転換率向上が収益拡大の鍵となります。銀行口座やキャッシュレス決済との連携強化で利便性を高め、ユーザーの定着率を上げることで、ストック型収益の成長が期待できます。
2. 事業再編によるコスト構造の改善
2024年11月のRETRIP、2025年1月のロコガイドの統合をはじめとするグループ内再編により、重複機能の解消やコスト削減が進んでいます。セグメント別では3事業とも営業黒字を維持しています。2026年9月期は営業利益率5.9%(前期3.7%)への改善を見込んでおり、第3四半期累計(9ヶ月累計)では、減損でのれんが減ったことによる償却負担の軽減と、持株会社の運営費の削減が増益を引っ張っています。
3. 暮らし×ライフイベントの横断的なサービス展開
家計管理(Zaim)→住宅購入(オウチーノ・住まい相談)→結婚(みんなのウェディング)→子育て(ごっこランド)と、ライフステージに沿ったサービスラインを持っていることは、ユーザーの長期的な囲い込みとクロスセル(相互送客)の可能性を秘めています。現時点ではサービス間の連携は限定的ですが、グループ経営のシナジーが発現すれば、顧客獲得コストの削減と生涯顧客価値の向上につながります。
リスク・注意点
1. 時価総額約115億円の小型株リスク
株価190円、時価総額約115億円(2026年9月30日終値)と東証グロース市場の中でも小型の部類に入ります。売買代金が限られるため、まとまった数量の売買で株価が大きく動くリスクがあり、流動性リスクには十分な注意が必要です。
2. 事業再編は道半ば — シナジーの実現はこれから
グループ内の子会社統合は進みましたが、サービス間のクロスセルやデータ活用といったシナジーの本格的な発現はまだ見えていません。また、2023年9月期の売上高204億円から2025年9月期の141億円まで約30%の減収となりました。ピークの204億円には年によって大きく振れる投資事業の売却収入29億円が含まれており、これを除いた本業の売上は2025年9月期にほぼ横ばいまで下げ止まっています。2026年9月期はアトリエはるかの連結もあって増収に転じていますが、買収に頼らずに売上を伸ばせるかの見極めが必要です。
3. 前期はEPS赤字・無配継続 — 株主還元は株主優待が中心
2025年9月期のEPSは-39.26円と大幅な赤字で、ROE(自己資本利益率)も-25.1%と資本効率が悪化しました。PERは赤字のため算出できず、PBRは1.42倍(2026年9月30日終値)です。
今期は第3四半期累計(9ヶ月累計)で純利益4.9億円と黒字に戻り、減損でマイナスになった利益剰余金も、資本剰余金の振り替えを経て2026年6月末に5.8億円のプラスへ戻りました。ただし2026年9月期も無配の予想で、株主還元は株主優待が中心です。優待の多くは結婚・住宅関連などグループのサービスの割引券や特典で、使わない人にとっての価値は限られます。
4. ウェディング市場の構造的縮小
少子化と婚姻件数の減少により、国内ウェディング市場は構造的な縮小傾向にあります。みんなのウェディングは市場環境が厳しい中、カジュアルウェディングやフォト事業など新分野への展開を図っていますが、市場全体の成長が見込めない以上、既存のウェディング事業での大幅な売上拡大は困難です。
まとめ
くふうカンパニーHD(4376)の投資判断ポイントをまとめます。
Zaim 1,200万DL超の家計簿アプリを中核に、暮らしとライフイベントを横断するプラットフォーム企業グループ
2025年9月期の純損失23億円は減損損失24億円(うちのれん21億円)が主因。営業利益5.2億円、EBITDA 17億円と本業は黒字を維持
2026年9月期は営業利益10億円(+91%)を見込み、Q3進捗率67%で概ね計画どおり
3セグメント全てが営業黒字。連結との差14億円の半分近くはのれん償却で、今期は減損後ののれん償却の減少と持株会社の運営費の削減が増益の主因
時価総額約115億円の小型株。無配が続き、株主還元は株主優待(2026年9月末から3段階に拡充)が中心。利益剰余金は2026年6月末にプラスへ戻ったが、投資には高いリスク許容度が求められる
のれん減損の一巡と事業再編効果で2026年9月期は増収増益が見込まれますが、売上規模は2年前のピーク(204億円。投資事業の売却収入29億円を含む)から縮小しており、成長回帰のシナリオが実現するかは今後の執行力次第です。Zaimのプレミアム課金拡大やライフイベント領域のクロスセルなど、グループシナジーの具体的な成果が出始めるかどうかを中期的に注視したい銘柄です。
くふうカンパニーホールディングス
くふうカンパニーホールディングスは、暮らしとライフイベントを支援するデジタルプラットフォーム企業グループです。家計簿アプリ「Zaim」で1,000万DL超の利用者基盤を持ち、結婚式場情報「みんなのウェディング」、住宅情報「オウチーノ」など生…
関連銘柄の分析記事
家計簿・会計クラウド領域の競合企業の分析記事もあわせてご覧ください。
マネーフォワード(3994)の企業分析|クラウド会計から法人SaaS基盤へ、黒字転換後の成長戦略
マネーフォワード(3994)の4事業セグメントと9年間の成長軌跡を解説。2026年11月期第3四半期累計は売上高+32.9%・営業利益16.9億円の黒字だが、それを上回る17.3億円が子会社ファンドの株式売却益。据え置いた会社予想、AI戦略、PER・投資リスクも整理します。
フリー(4478)の企業分析|統合型クラウドERPの先駆者、黒字化2年目の実力と「調整後営業利益」の読み方
フリー(4478)の統合型クラウドERP戦略、2期連続黒字の中身、最重要指標を調整後営業利益に変えた背景とFCFとのズレ、ARR成長、M&A戦略、投資リスクを個人投資家向けに解説します。