三菱倉庫(9301)の企業分析|倉庫・港湾の物流とビル賃貸の二本柱で稼ぐ三菱系の老舗
2027年3月期 第2四半期決算まで反映
三菱倉庫(9301)は、荷物を預かって運ぶ物流と、自社の土地に建てたビルの賃貸の2本柱で稼ぐ、1887年設立の三菱グループの倉庫会社です。売上の約9割は物流ですが、利益の約半分は売上1割強の不動産が生んでいます。
この記事では、事業の中身、業績と2026年10月に決めた阪急阪神エクスプレスの買収、純利益が持ち合い株の売却益で膨らむ点、配当と株主優待、三井倉庫ホールディングスや上組との違いを、初めての方向けに説明します。
この記事の内容(目次)
会社概要 — 物流とビル賃貸の二本柱で稼ぐ三菱系の倉庫会社
三菱倉庫は、企業から荷物を「預かる」倉庫、「運ぶ」トラック・船・飛行機の手配、港で「積み下ろす」港湾運送をまとめて請け負う物流会社です。もう1つの柱が不動産で、東京・日本橋の本社ビル(倉庫ビルを建て替えたもの)や神戸ハーバーランドの商業施設などを貸しています(三菱倉庫 2026年3月期 有価証券報告書 p.4「沿革」)。
グループは子会社55社・関連会社28社、連結従業員は4,991人(2026年3月末)。社長は2023年4月から斉藤秀親氏が務めています(三菱倉庫 2026年3月期 有価証券報告書「従業員の状況」「役員の状況」)。
沿革 — 三菱の倉庫から始まり、ビル賃貸と海外へ広げた
1887年:三菱為換店の倉庫業務を引き継ぎ、東京・深川に東京倉庫会社として設立。1918年に三菱倉庫へ社名変更
1907年:神戸港に海と陸の荷物を一貫して扱う施設を完成し、港湾運送の体制を整える
1931年:東京・江戸橋(現在の日本橋)で日本で最初のトランクルームを始める
1962年:深川に賃貸ビルを建て、不動産事業に本格進出。1992年には神戸ハーバーランドに商業施設・オフィスを建設
2010年・2023年:富士物流を株式の公開買付けで子会社化。2023年10月に米国の物流会社 Cavalier Logistics グループを子会社化
2026年:国際輸送の阪急阪神エクスプレスを買うと決定(実行は2027年1〜3月の予定)
出典:三菱倉庫 2026年3月期 有価証券報告書 p.4「沿革」、株式会社阪急阪神エクスプレスの株式取得に関するお知らせ(2026年10月30日)
三菱グループの会社ですが、親会社はなく、1割以上を持つ株主もいません。2026年3月末の大株主は、信託銀行や海外の保管口座を除くと明治安田生命保険(7.49%)、三菱地所(5.32%)、英国の投資会社 AVI Global Trust(2.95%)、竹中工務店(2.77%)などです(有価証券報告書 p.29「大株主の状況」)。
売上と利益の構成 — 売上の9割は物流、利益の半分は不動産
事業別の営業収益と営業利益の構成比(2026年3月期)
不動産は売上の13%ほどですが、営業利益では半分近くを占めます。2026年3月期の利益率(事業ごとの営業利益÷営業収益)は、不動産が約32%、物流が約5%でした。ビルを貸す商売は一度建てれば家賃が毎月入るのに対し、物流は人手やトラック・倉庫の費用がかさみ、利益が薄くなりやすい事業です(KabuGraphの見方)。
事業を理解する — 預かる・運ぶ・積み下ろす物流と、ビル賃貸
物流は「倉庫」「陸上運送」「国際運送取扱(国際輸送)」「港湾運送」の4つに分かれ、これに不動産を合わせた5つが三菱倉庫の事業です。
事業別の営業収益(2026年3月期)
倉庫と陸上運送 — 預かって、仕分けて、トラックで届ける
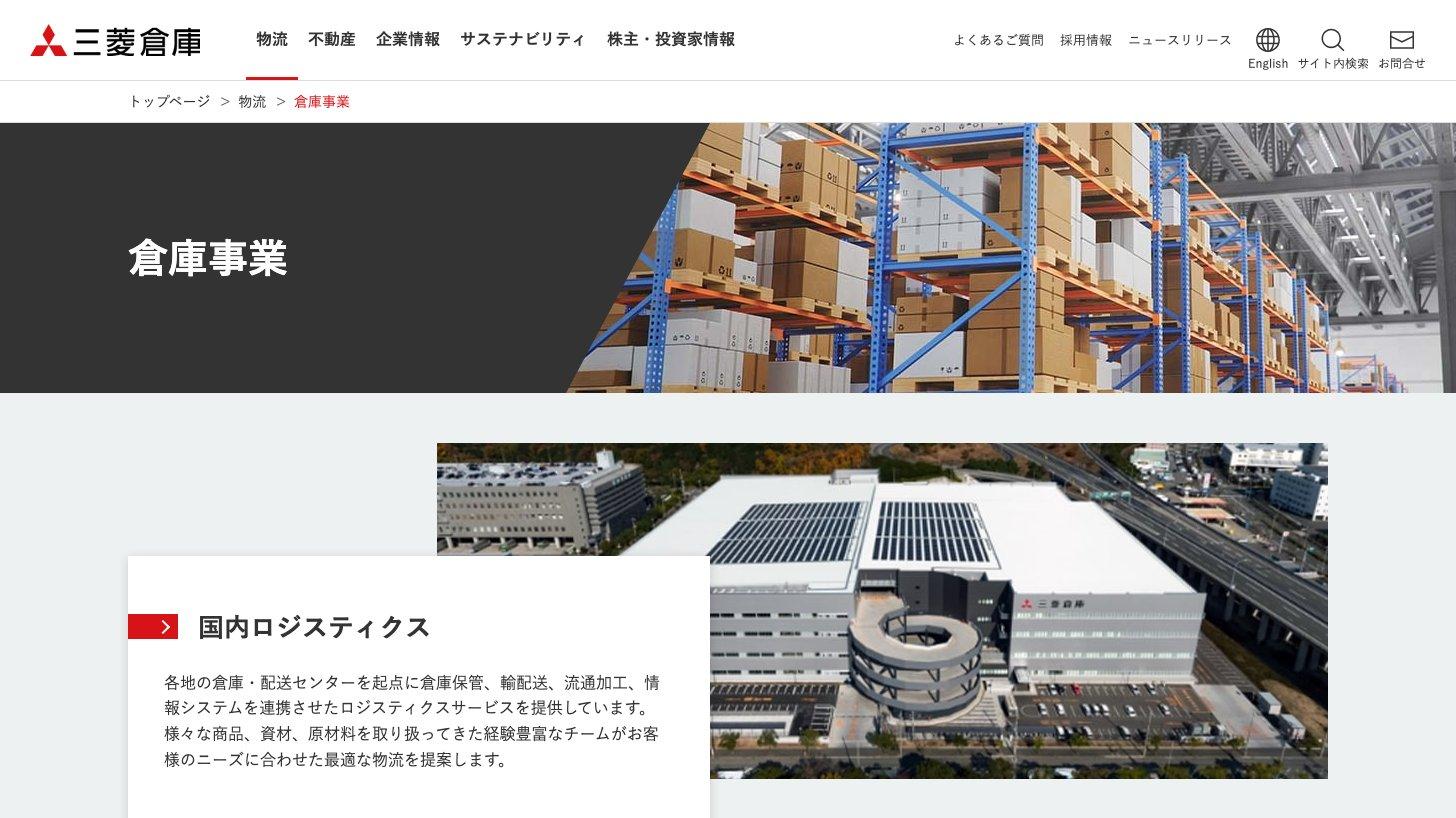
倉庫は荷物を保管するだけでなく、仕分け・値札付けなどの加工(流通加工)から、トラックでの配送までまとめて請け負います。国内外に約180万㎡の倉庫を持っています(阪急阪神エクスプレス株式取得の補足説明資料 p.9)。
会社は重点分野に「医療・ヘルスケア」「食品・飲料」「自動車/機械・電機」「新素材」「コンシューマー」の5つを掲げています(三菱倉庫 経営計画[2025-2030]p.16)。中でも医薬品は、製薬会社の製品を温度や品質を守って保管・配送する専門性の高い分野です。
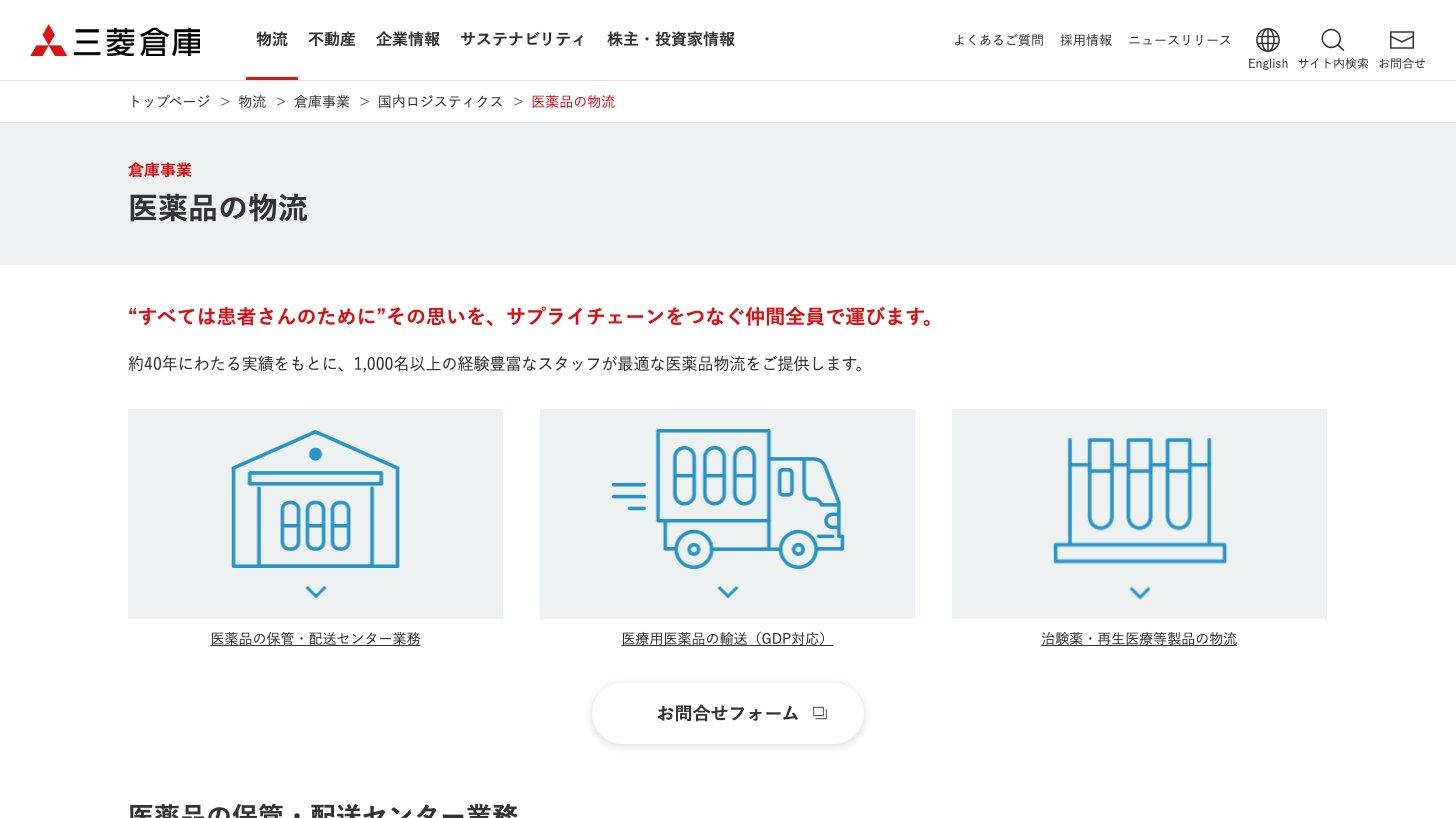
医薬品の物流は約40年の実績があり、1,000人以上のスタッフが携わっています(公式サイト「医薬品の物流」)。埼玉・三郷や大阪・茨木の配送センターでの保管・出荷、医薬品の流通過程の品質管理基準(GDP)に沿った輸送、治験薬の物流まで扱います。
国際輸送 — 船と飛行機のスペースを手配する
国際輸送は、自前の船や飛行機を持たずに荷主の貨物を預かり、船会社・航空会社のスペースを手配して、通関から配送まで面倒を見る仕事です(フォワーディングと呼びます)。三菱倉庫は海上輸送が中心で、2025年度(会社は2026年3月期をこう呼びます)のフォワーディング売上約772億円のうち78%が海上でした(補足説明資料 p.8)。
運賃の上げ下げがそのまま売上に響きます。海上運賃が高騰した2023年3月期に国際運送取扱事業の営業収益は1,162億円まで膨らみ、運賃が下がった翌期は668億円に減りました(2027年3月期 第2四半期 決算説明資料 p.25、2024年3月期 決算短信 p.2)。
阪急阪神エクスプレスの買収 — 航空輸送に強い会社を1,201億円で
2026年10月30日、三菱倉庫は阪急阪神ホールディングスから国際輸送の阪急阪神エクスプレスの全株式を、1,201億円(別にアドバイザリー費用など約12億円)で買うと決めました。阪急阪神HDがセイノーホールディングスの持つ34%を買い取って100%にした後、三菱倉庫が全株を買い取ります。実行は2026年度第4四半期(2027年1〜3月)を目途とし、関係当局の許認可などが条件です。資金は手元資金と銀行からの借入で賄います(株式取得に関するお知らせ、補足説明資料 p.3)。
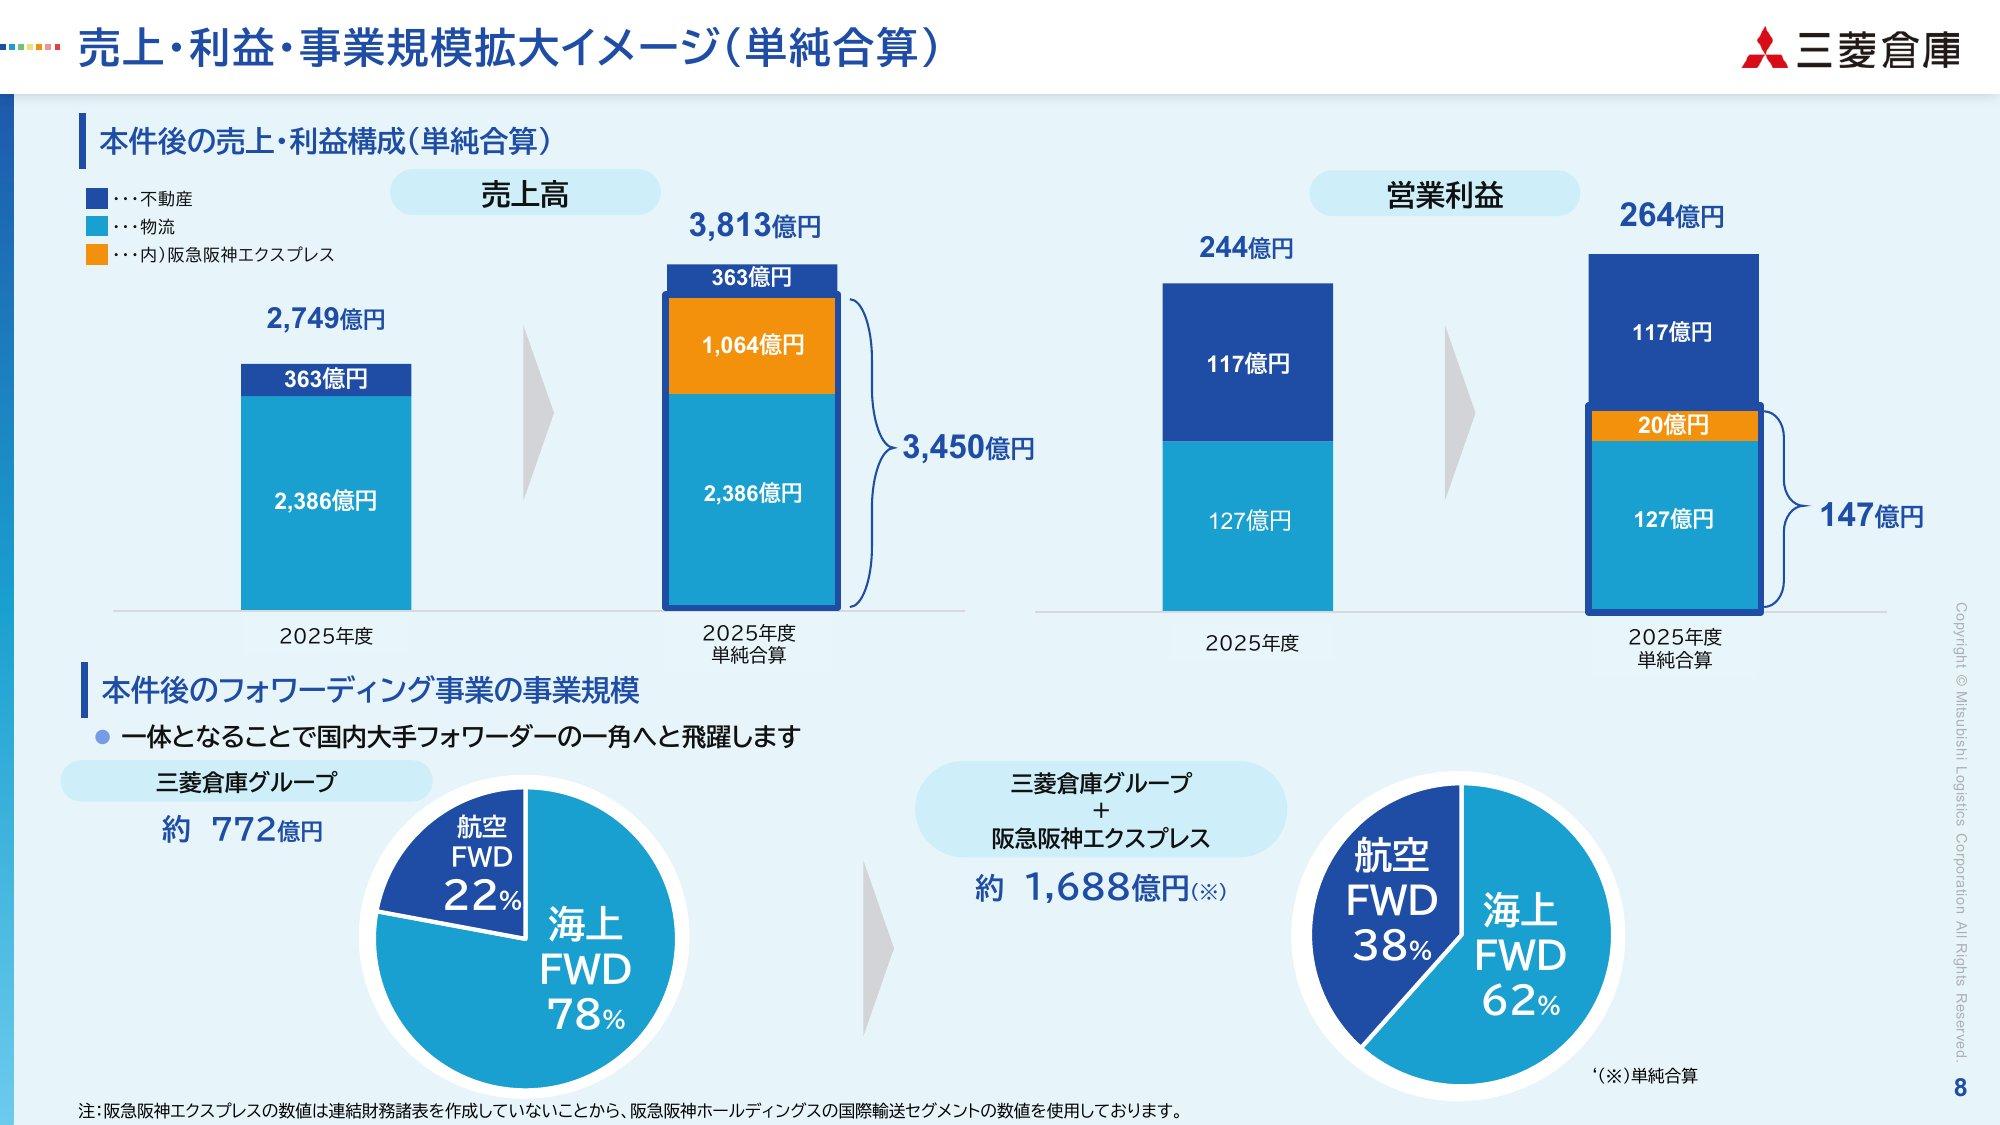
三菱倉庫は海上、阪急阪神エクスプレスは航空に強く、得意分野が重ならないのが会社の挙げる狙いです。単純に足すとフォワーディング売上は約1,688億円で国内4番手(会社の推計)、海外売上の比率は約20%から約31%に上がります(補足説明資料 p.4・p.7)。
一方で利益は薄い事業です。阪急阪神HDの国際輸送部門は2026年3月期の営業収益1,064億円に対し部門の利益が20億円で、阪急阪神エクスプレス単体の営業利益は2024年3月期・2025年3月期が赤字、2026年3月期が7億円の黒字でした(株式取得に関するお知らせ p.2)。11月9日の追補資料では、グループ36社のうち23社を対象に2026年度の営業利益を前年度比140%と予測しています(補足説明資料(11/9追補)p.12)。
会社は、取得直後はのれん償却などで本件単体の損益が一時的にマイナスになり、取得完了から3年をめどに1株利益の押し上げを目指すとしています。連結業績への影響の見通しは期末の決算発表で示す予定です(補足説明資料 p.11)。
阪急阪神ホールディングス(9042)の企業分析|梅田の不動産と鉄道で稼ぐ、タイガースと宝塚の関西私鉄
阪急阪神HD(9042)は阪急・阪神の鉄道と梅田の不動産が柱の関西私鉄で、利益の約半分は不動産。2027年3月期は国際物流子会社の売却益を含め純利益900億円へ上方修正。配当下限100円、PER13.6倍・PBR0.97倍、近鉄・JR西日本との違いも解説。
港湾運送 — 港でコンテナや貨物を積み下ろす
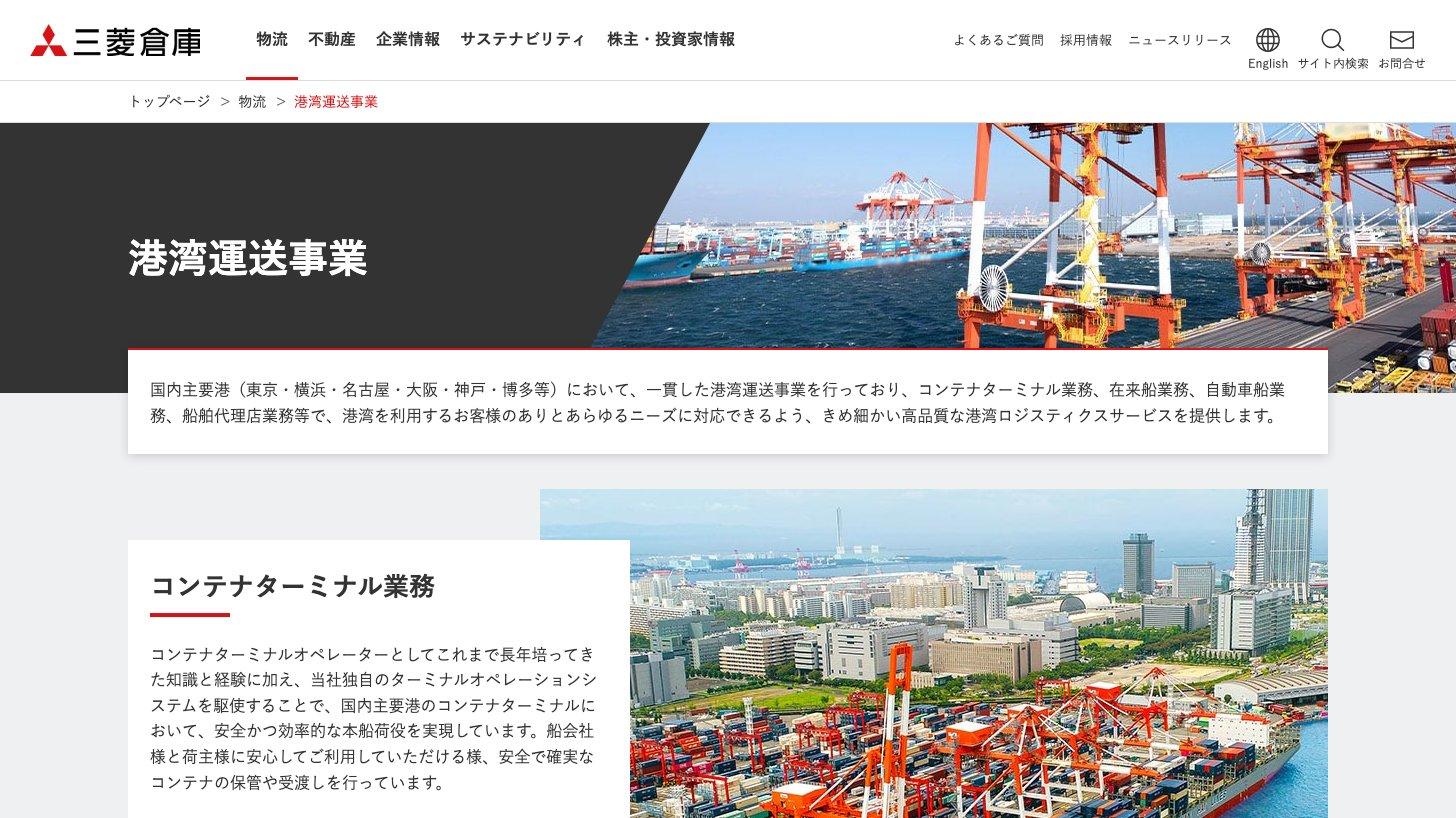
東京・横浜・名古屋・大阪・神戸・博多などの主要港で、コンテナ船から荷物を積み下ろすコンテナターミナルの運営や、自動車船の荷役、船会社の代理店業務を行います(公式サイト「港湾運送事業」)。2026年3月期の港湾運送の営業収益は、コンテナ貨物の取り扱いが増えて前期比13.9%増えました(2026年3月期 決算短信 p.3)。
不動産 — 日本橋・神戸・横浜でビルと商業施設を貸す
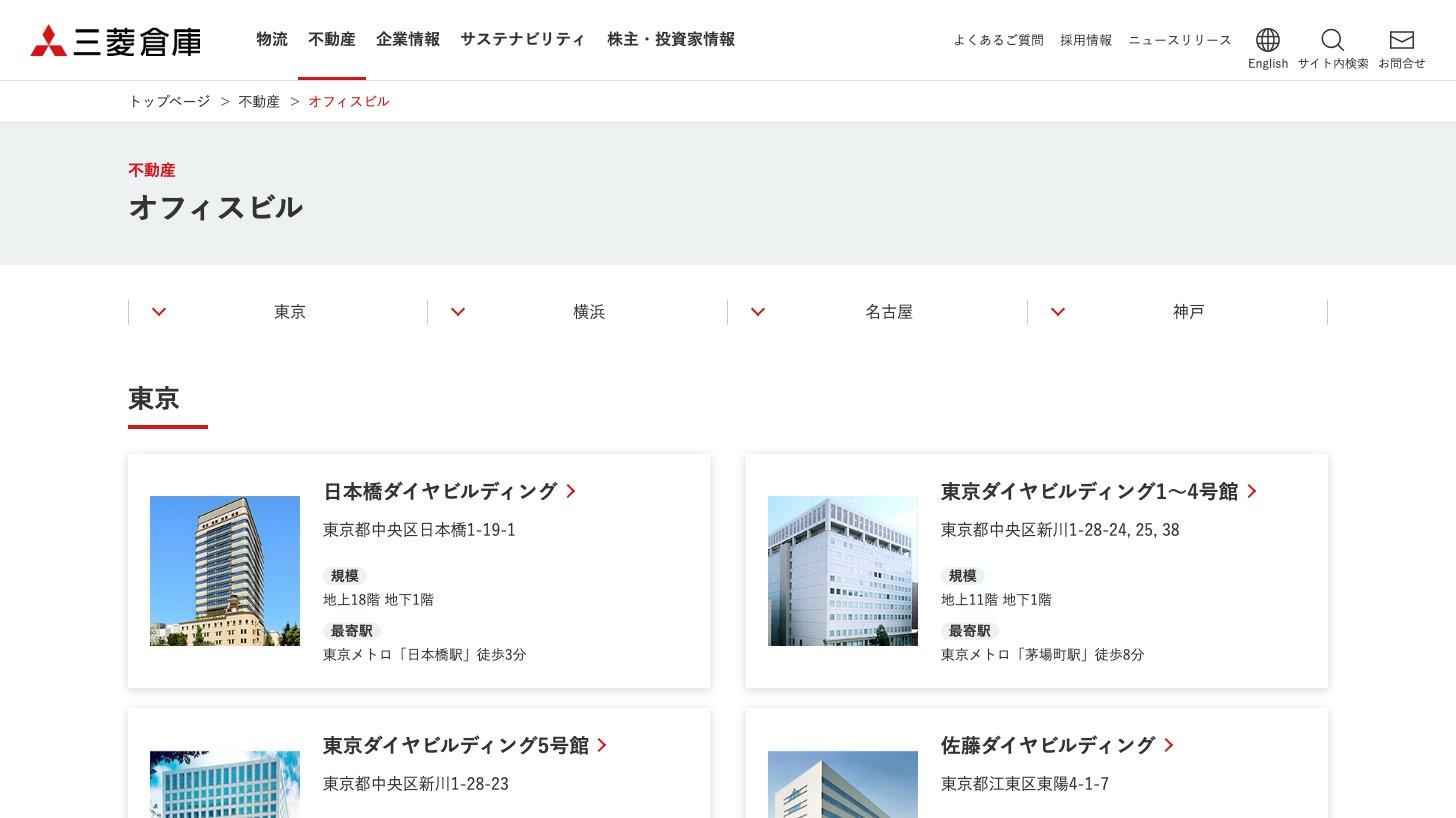
東京の日本橋・新川や神戸・横浜などで、オフィスビルや商業施設を建てて貸しています。本社が入る日本橋ダイヤビルディングは、2014年に日本橋の倉庫ビルを建て替えたものです(有価証券報告書 p.4)。賃貸ビルの空室率は2026年9月時点で全体1.0%、オフィス0.7%と低い水準です(単体、第2四半期 決算説明資料 p.24)。
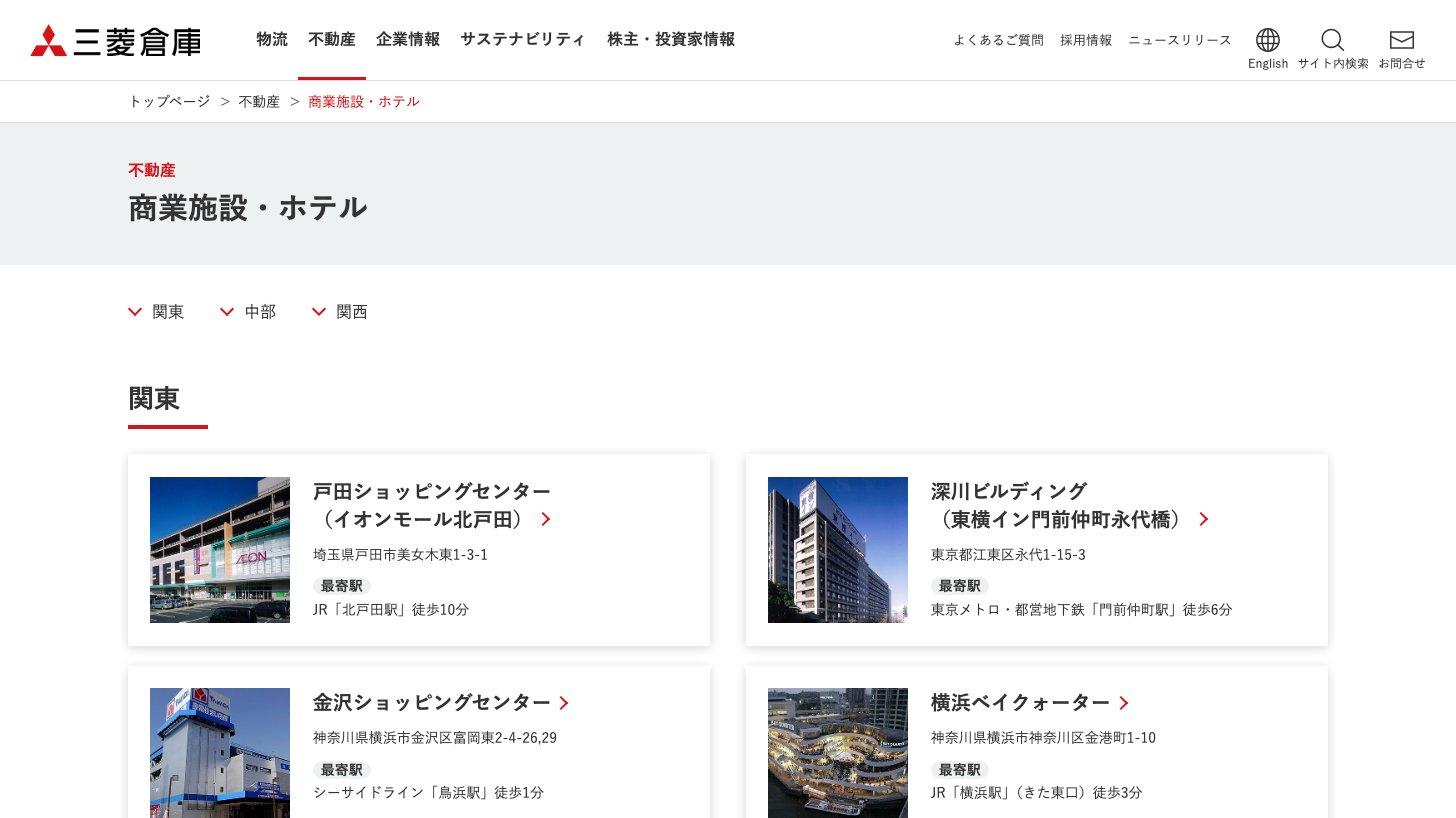
最近は「建てて持ち続ける」だけでなく、物件を買ったり開発したりして数年後に売る「資産回転型ビジネス」を広げています。投資を決めた額は680億円以上で、取得・開発からおおむね3〜5年後の売却を想定しています(経営計画[2025-2030]進捗報告 p.5)。2026年7月には不動産ファンドを運用する子会社を設け、2027年度中に300億円規模の初号ファンドをつくる計画です(アセットマネジメント子会社設立のお知らせ)。
三菱地所(8802)の企業分析|丸の内の大家、Torch Towerで描く「大丸有」の次
三菱地所(8802)は丸の内に約30棟のビルを持つ総合デベロッパー。4大セグメントの稼ぎ方、空室率0.34%の丸の内とTorch Tower計画、2027年3月期上期の最高益と上方修正、物件売却益への依存などのリスクを解説します。
業績推移と財務
通期業績 — 売上は運賃で上下し、直近5期の営業利益は150億〜230億円
営業収益は2,100億〜3,000億円の間で動き、その振れの多くは国際輸送の運賃から来ています。海上・航空運賃が上がった2022年3月期・2023年3月期は大きく伸び、2023年3月期には営業収益が3,000億円を超えました。運賃が下がった2024年3月期は15.3%の減収です(各期の決算短信)。
2026年3月期は営業収益が3.7%減、営業利益が21.6%減の159億円でした。会社の説明では、不動産で分譲マンションの販売収入が減ったこと、米国子会社 Cavalier Logistics の業績が計画を下回ったこと、中国子会社の業績低下、成長に向けた本社機能の強化で人件費が増えたことが理由です(2026年3月期 決算短信 p.2-3)。
通期業績推移(営業収益・営業利益・営業利益率・売上高成長率)
事業別の利益 — 不動産が安定し、物流が上下する
不動産の営業利益は毎年100億〜140億円で安定している一方、物流は運賃や荷動き、海外子会社の業績で70億〜190億円と大きく動きます。今期は物流の予想にM&A関連費用20億円が入り、会社は不動産(120億円)が物流(115億円)を上回る見通しを示しています(第2四半期 決算説明資料 p.10)。
事業別の営業利益(2021年3月期〜2027年3月期予想)
純利益は持ち合い株の売却益で膨らむ — 実績PERに注意
2026年3月期の純利益547.7億円は、経常利益215.6億円の2.5倍です。取引先との関係のために持ってきた株(政策保有株式、いわゆる持ち合い株)を売り、投資有価証券売却益672.8億円を特別利益に計上したためです(2026年3月期 決算短信 p.12)。
経常利益・投資有価証券売却益・純利益の推移
会社自身も、2024年度(2025年3月期)の純利益の60%は有価証券の売却などによるものだったと示しています(物流22%・不動産18%。ベトナムの持分法適用会社ののれん相当額の一括償却を除いた構成。経営計画[2025-2030]p.11)。持ち合い株は2025年度末(2026年3月末)で831億円(純資産の21.6%)残っており、2026年度中に純資産の20%未満、経営計画の期間中に15%未満まで減らす方針です(第2四半期 決算説明資料 p.13)。
PERが当てにならない7つの場面|三菱倉庫10倍→本業36倍・日本郵船1.5倍の実例と補い方
PERが当てにならないのは、分母の利益がふだんの稼ぐ力とずれる時です。売却益で実績PERが10.0倍、会社予想では22.9倍になる三菱倉庫、利益の山でPER1.5倍だった日本郵船など実例で、PERが外れる7つの場面と補い方を解説します。
2027年3月期 上期(4〜9月)と予想の修正
上期(2026年4〜9月)は営業収益1,448.5億円(前年同期比+6.4%)、営業利益82.4億円(+9.3%)と増収増益でした。倉庫・陸上運送で機械・電機や一般雑貨、国際輸送で化学品の取り扱いが増え、港湾運送もコンテナ貨物が増えました。純利益は95.4億円(−71.0%)で、前年同期にあった投資有価証券売却益361億円がなくなった反動です(2027年3月期 第2四半期 決算短信 p.2-3・p.7)。
項目 | 期初予想 | 修正後予想 |
|---|---|---|
営業収益 | 2,800億円 | 2,900億円 |
営業利益 | 175億円 | 155億円 |
経常利益 | 216億円 | 196億円 |
純利益 | 230億円 | 216億円 |
1株配当 | 44円 | 44円 |
10月30日、会社は通期の営業収益を100億円引き上げる一方、営業利益を175億円から155億円に引き下げました。物流の取り扱いは堅調ですが、阪急阪神エクスプレスの買収に伴うアドバイザリー費用や統合(PMI)の費用など一時的な費用を販売費及び一般管理費に計上する見込みになったためです(予想の修正に関するお知らせ)。配当予想は変えていません。
配当と株主還元 — 毎期増配の方針、株主優待も新設
会社は経営計画(2025〜2030年度)の期間中は毎年増配し、2030年度までにDOE(連結自己資本配当率)を4%以上にする方針です(2026年10月の決算説明資料 p.14では「早期に」引き上げるとしています)。DOEは自己資本に対してどれだけ配当を払うかを示す指標で、利益が一時的に上下しても配当がぶれにくいのが特徴です(2026年3月期 決算短信 p.5)。2027年3月期の配当予想は前期より6円多い44円です。
1株配当と配当性向の推移
自社株買いも続けています。2025〜2027年度(2026年3月期〜2028年3月期)の3年間で総額400億円を取得する計画で、2025年度に200億円、2026年度に100億円を買い、2026年度分は10月29日に終えました。取得した671万株は11月13日に消却します(第2四半期 決算説明資料 p.14、自己株式の取得終了・消却のお知らせ)。
DOE(株主資本配当率)とは|配当性向との違いと3%目安の読み方
DOE(Dividend on Equity・株主資本配当率)の計算式・目安3%・配当性向との違いを解説。DOE=配当性向×ROEの分解式の意味と、東証改革で採用企業が急増している背景がわかります。
株価指標(2026年11月6日終値)
株価は、上期決算・予想の修正・買収を発表した10月30日(発表は取引終了後)の終値1,504円から、翌営業日の11月2日に1,293.5円(14.0%安)へ下がり、11月6日は1,186.5円(10月30日比21.1%安)でした(東証株価)。
株価:1,186.5円
時価総額:約4,297億円(自己株式を含む発行済株式数で計算)
PER:予想18.6倍(会社予想の1株利益63.71円)。実績は7.6倍だが、売却益で膨らんだ利益で割った値
PBR:1.08倍(2026年3月末の1株当たり純資産1,103.18円)
配当利回り:予想3.71%(予想配当44円)。実績配当38円では3.20%
出典:東証株価・2026年3月期 決算短信・2027年3月期 第2四半期 決算短信よりKabuGraph算出(2026年11月6日終値)
PBRは1倍をわずかに上回る水準です。会社は2030年度にROE(自己資本利益率)10%以上を目標に掲げ、純資産を4,000億円前後に保ちながら、増配と自社株買いで資本の使い方を改める方針です(経営計画[2025-2030]p.10)。
競合との比較 — 倉庫大手と港湾の上組
三菱倉庫が取り合っているのは、企業の荷物の保管・配送、輸出入の手配、港での荷役の仕事です。倉庫大手には物流と不動産を両方持つ会社が多く、規模と利益率、不動産の比重が比べどころになります。
三井倉庫ホールディングス(9302):倉庫・港湾・国際輸送・3PL(物流の一括請負)などの物流と、ビル賃貸の不動産を持つ(2026年3月期 決算短信)。営業収益は三菱倉庫よりやや大きい
住友倉庫(9303):倉庫・港湾運送・国際輸送・陸上運送の物流と、保有不動産を生かした賃貸の不動産で、三菱倉庫と同じ2本柱(2026年3月期 決算短信)
上組(9364):港湾運送・倉庫・陸上運送・国際輸送の物流が中心(2026年3月期 決算短信)。港の荷役で競い、利益率は倉庫大手より高い
澁澤倉庫(9304):倉庫・港湾運送・陸上運送・国際輸送の物流と、オフィスビルなどの賃貸の不動産(2026年3月期 決算短信)。2026年3月期の営業収益は797.4億円で、三菱倉庫の3割ほどの規模
NIPPON EXPRESSホールディングス(9147):日本通運を傘下に持つ物流大手。2025年12月期の売上収益は2兆5,748億円(国際会計基準)で、三菱倉庫の約9倍(2025年12月期 決算短信)
会社 | 営業収益(億円) | 営業利益(億円) | 営業利益率 |
|---|---|---|---|
三菱倉庫 | 2,734.5 | 159.3 | 5.8% |
三井倉庫HD | 2,994.7 | 221.1 | 7.4% |
住友倉庫 | 1,962.4 | 114.1 | 5.8% |
上組 | 2,947.6 | 365.4 | 12.4% |
NIPPON EXPRESSホールディングス(9147)の企業分析|日本通運を傘下に持つ物流大手
NIPPON EXPRESSホールディングス(9147)は日本通運の持株会社で、国際輸送の手配と倉庫が柱。2025年12月期は減損と税負担で純利益が急減。2026年12月期は11月に予想を再び上げ、事業利益59%増・純利益800億円(売却益含む)を見込む。
投資家が注目すべきポイント
強み
不動産が安定して稼ぐ:売上の13%ほどで営業利益の半分近くを生み、賃貸ビルの空室率は1.0%(2026年9月、単体)。物流の利益が運賃で上下しても、全体の利益を下支えします
医薬品など専門性の高い物流:約40年の医薬品物流の実績があり、品質管理基準(GDP)に沿った輸送や治験薬の物流まで扱います。会社は医療・ヘルスケアを重点5分野の1つに置いています
都心や港の近くに持つ土地・建物:日本橋の倉庫ビルをオフィスビルに建て替えるなど保有地を生かしてきたうえ、物件を回して売る資産回転型ビジネスやファンド運用にも広げています
株主還元を強めている:毎期増配とDOE4%以上の方針、3年間で400億円の自社株買い、2025年10月には株主優待の新設も決めました
リスク
純利益が売却益頼み:2026年3月期は純利益547.7億円に対し、持ち合い株の売却益が672.8億円(税引き前)ありました。売る株が減れば売却益も減るので、事業の利益をどこまで伸ばせるかが問われます。会社は2030年度に事業利益(会社独自の利益指標)630億円程度を目標にしています(経営計画[2025-2030]p.8・p.10)。2027年度の会社の推定では、物流の事業利益が計画を100億円下回る170億円で、その分を自社ファンドへの物件売却益を含む不動産(計画比+100億円)で埋める形です(進捗報告 p.15)
大型買収の統合:阪急阪神エクスプレスの取得額1,201億円は、2026年3月末の純資産の約3割に当たります(KabuGraph算出)。利益の薄い事業を加え、取得直後はのれん償却で損益を押し下げる見込みなので、統合の効果が出るかが焦点です。会社は2026年度末(2027年3月末)の自己資本比率(総資産のうち返済の要らない資本の割合)を44.7%と見込んでいます(2026年3月末59.3%。進捗報告 p.15)
運賃・景気・米国の通商政策:国際輸送の売上は運賃で大きく動きます。米国子会社は米国の政策による事業環境の変化などで業績が計画を下回り、のれんを全額減損しました
人手不足とコストの上昇:会社は物流業界で人手不足やインフレによるコスト増が続いていると説明しています(第2四半期 決算短信 p.2)。料金に転嫁できないと利益率が下がります
株式の持ち合い・政策保有株とは|都銀・地銀の保有比率は15.7%→1.7%、トヨタ3.66兆円の解消事例と株価への影響
株式の持ち合いは、企業同士が互いの株を持って安定株主になる慣行です。都銀・地銀等の保有比率は1990年度15.7%から2025年度1.7%へ(JPX調査)。政策保有株式との違い、解消の売りが株価に与える影響、有報での調べ方をトヨタ・大林組の実例で解説します。
まとめ
三菱倉庫は、物流で売上を、不動産で利益の半分を稼ぐ三菱系の老舗倉庫会社です。ここ数年の純利益は持ち合い株の売却益で膨らんでおり、今後は阪急阪神エクスプレスの買収で国際輸送を大きくし、事業の利益を伸ばせるかが見どころです。
稼ぎ方:倉庫・陸上運送・国際輸送・港湾運送の物流が売上の約9割。日本橋・神戸・横浜などのビル賃貸が利益の約半分
業績:2026年3月期は営業利益159億円(21.6%減)。今期は買収費用で営業利益予想を155億円に下げた
大きな動き:阪急阪神エクスプレスを1,201億円で買収予定(2027年1〜3月目途)。航空輸送が加わる
還元:毎期増配・2030年度までにDOE4%以上、3年で400億円の自社株買い、300株からの株主優待
株価:予想PER18.6倍・PBR1.08倍・予想配当利回り3.71%(2026年11月6日終値)。実績PER7.6倍は売却益込み
三菱倉庫
三菱グループの総合物流企業。倉庫保管・荷役、港湾運送、国際複合輸送、陸上運送、通関を一貫して提供する物流事業を中核に、オフィスビル・商業施設の賃貸・管理を行う不動産事業も収益の柱とする。東京・大阪・名古屋など大都市圏に物流拠点を展開し、医薬…
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の業績は2027年3月期 第2四半期決算(2026年10月30日発表)まで、株価指標は2026年11月6日終値に基づいています。