NIPPON EXPRESSホールディングス(9147)の企業分析|日本通運を傘下に、国際輸送の手配と倉庫で稼ぐ物流大手
NIPPON EXPRESSホールディングス(9147)は、日本通運を中核に、企業の貨物の国際輸送を手配する仕事(フォワーディング)と倉庫・物流の請負を世界で手がける物流大手です。2025年12月期は欧州の買収で生じたのれんの減損とそれに伴う税負担で純利益が26.9億円まで落ちましたが、2026年12月期は不動産の売却益も含めて700億円を見込んでいます。
この記事では、事業の中身と稼ぎ方、業績と株価指標(2026年10月22日終値)、海外大手や国内同業との違い、これから注目する点を順に整理します。
この記事の内容(目次)
会社概要——日本通運の持株会社、売上の5割近くが日本
ひとことで言うと、メーカーや小売などの企業に代わって、貨物の輸送と保管をまとめて引き受ける会社です。飛行機・船の手配と通関、倉庫での保管、トラックや鉄道での配送を国内外で組み合わせます。個人向けの宅配便は持っていません。
持株会社:2022年1月4日に日本通運の単独株式移転で設立され、同じ日に上場(日本通運株は2021年12月29日に上場廃止)
市場・決算期:東証プライム、12月決算、IFRS(国際会計基準)
規模:従業員は連結77,925人(2025年12月31日)、社長兼CEOは堀切智氏
大株主:信託銀行の信託口(機関投資家などの資産を預かる口座)や朝日生命保険(6.9%)が上位で、議決権の過半を持つ親会社はない(2025年12月31日)
沿革の要点は次のとおりです。
1872年:前身の陸運元会社が設立
1937年:日本通運が創立(1950年に東京証券取引所に上場)
2009年:宅配便事業を分割し、JPエクスプレス株式会社に承継(4月)
2022年:持株会社のNIPPON EXPRESSホールディングスを設立
2025年:国内の特積み(多くの会社の荷物をトラックに混載して拠点間を運ぶ事業)を名鉄運輸(現名鉄NX運輸)に承継
出典:NIPPON EXPRESSホールディングス 第4期 有価証券報告書 p.5・p.9・p.42・p.113、同社IR「よくあるご質問(株式情報)」
宅配便・特積みの業界の構図は次の記事で整理しています。
【投資テーマ解説】宅配便・物流の関連銘柄|3社寡占の構造と、2024年問題で変わる稼ぎ方
宅配便は2024年度に50億3,147万個、宅急便・飛脚宅配便・ゆうパックの3便でトラック輸送の宅配便の約95%を占めます。2024年問題の制度、個数×単価と人件費・委託費の稼ぎ方、ヤマトHD・SGHD・日本郵政など関連10社の立ち位置と事業規模を解説します。
売上と利益の内訳——日本が稼ぎ頭、欧州は低収益
2025年12月期の売上収益2兆5,748億円のうち、日本のロジスティクスが47.5%、欧州が20.0%を占めます。物流資材や燃料を売る物流サポートが12.7%で、警備輸送・重量品建設は合わせて4%台です。
セグメント別売上構成比(2025年12月期)
利益で見ると、日本が全体の約半分を稼ぎます。2025年12月期のセグメント利益(会社が「事業利益」と呼ぶ本業の利益)は日本が445億円、欧州は売上が日本の4割ほどあるのに48億円でした。
セグメント利益(事業利益):2025年12月期実績と2026年12月期会社予想
事業を理解する——国際輸送の手配と倉庫が二本柱
会社は事業を、ロジスティクス(日本と海外4地域)、警備輸送、重量品建設、物流サポートの8セグメントで開示しています。ここでは中身で4つに分けて見ます。
国際輸送の手配(フォワーディング)——飛行機・船のスペースを押さえて運ぶ
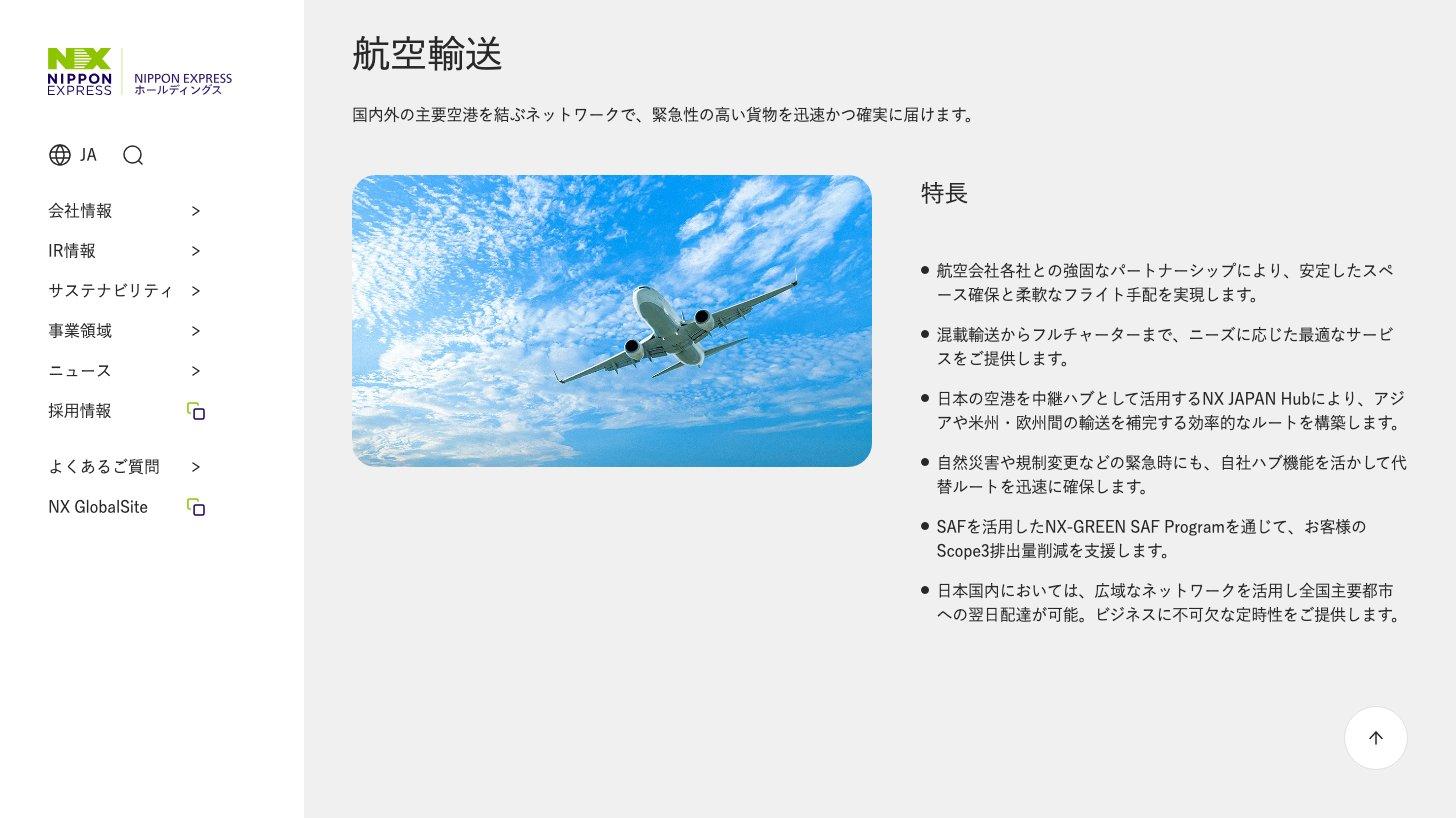
フォワーディングとは、荷主(荷物を送る企業)から貨物を預かり、航空会社や船会社の輸送スペースを確保して、通関や書類の手続きも含めて目的地まで届ける仕事です。複数の荷主の貨物を1便にまとめる「混載」から飛行機を借り切るチャーターまで、荷物に合わせて手配します(事業領域「輸送」)。
利益は「取扱数量×1単位あたりの粗利益」で決まり、会社も決算説明資料でこの2つの推移を示しています(第2四半期 決算説明会資料 p.13〜15)。2025年の取扱量は航空93.3万トン、海運85.1万TEU(20フィートコンテナ換算の個数)でした(日本通運と海外4地域の合計で、cargo-partner社などの買収先を除く。2025年12月期 決算短信 p.5)。運賃の相場や荷動きで単価と数量が変わるため、世界の景気や国際情勢の影響を受けやすい事業です。
倉庫・物流の請負(ロジスティクス)——在庫の保管から工場への部品供給まで
企業の在庫を倉庫で預かり、保管・仕分け・出荷・配送までを請け負う事業です。50か国以上に倉庫を持ち、工場に部品を届ける「門前倉庫」やEC(ネット通販)の出荷代行も手がけます(事業領域「ロジスティクスソリューション」)。国内では鉄道・トラックに加え、自社船「ひまわり」5隻を含む7隻の定期高速船も運航しており、輸送手段と倉庫を組み合わせて提案できます(事業領域「輸送」)。
海外の買収——欧州と北米で規模を広げる
2024年1月に中東欧を地盤とするcargo-partner社を約1,300億円で、2025年2月に医療機器の物流に強いドイツのSimon Hegele社を買収しました。ただ欧州は利益が伸びず、2025年12月期にはのれんの減損を計上しました(第4期 有価証券報告書 p.107、2025年12月期 決算短信 p.4)。
2026年10月1日(カナダ時間)には、カナダ・米国・英国で倉庫などの物流請負を手がけるMetro Supply Chain Groupの買収を完了しました。取得価額は企業価値(借入金なども含めた会社の値段)で18億カナダドル(約2,070億円)です。会社は取得完了時点で業績への影響を精査中としており、8月時点の業績予想にはクロージングの日程が決まっていなかったため入れていません(株式取得完了のお知らせ(2026年10月2日)・第2四半期 決算説明会資料 p.4)。
専門事業と物流サポート——現金の輸送、風力発電機の据付、物流資材の販売
警備輸送は、銀行の現金輸送やATMへの現金補充、店舗の売上金の回収を請け負う事業です。全国約80拠点・約2,500台の車両で手がけ(事業領域「警備輸送」)、2025年12月期の売上収益は695億円でした。
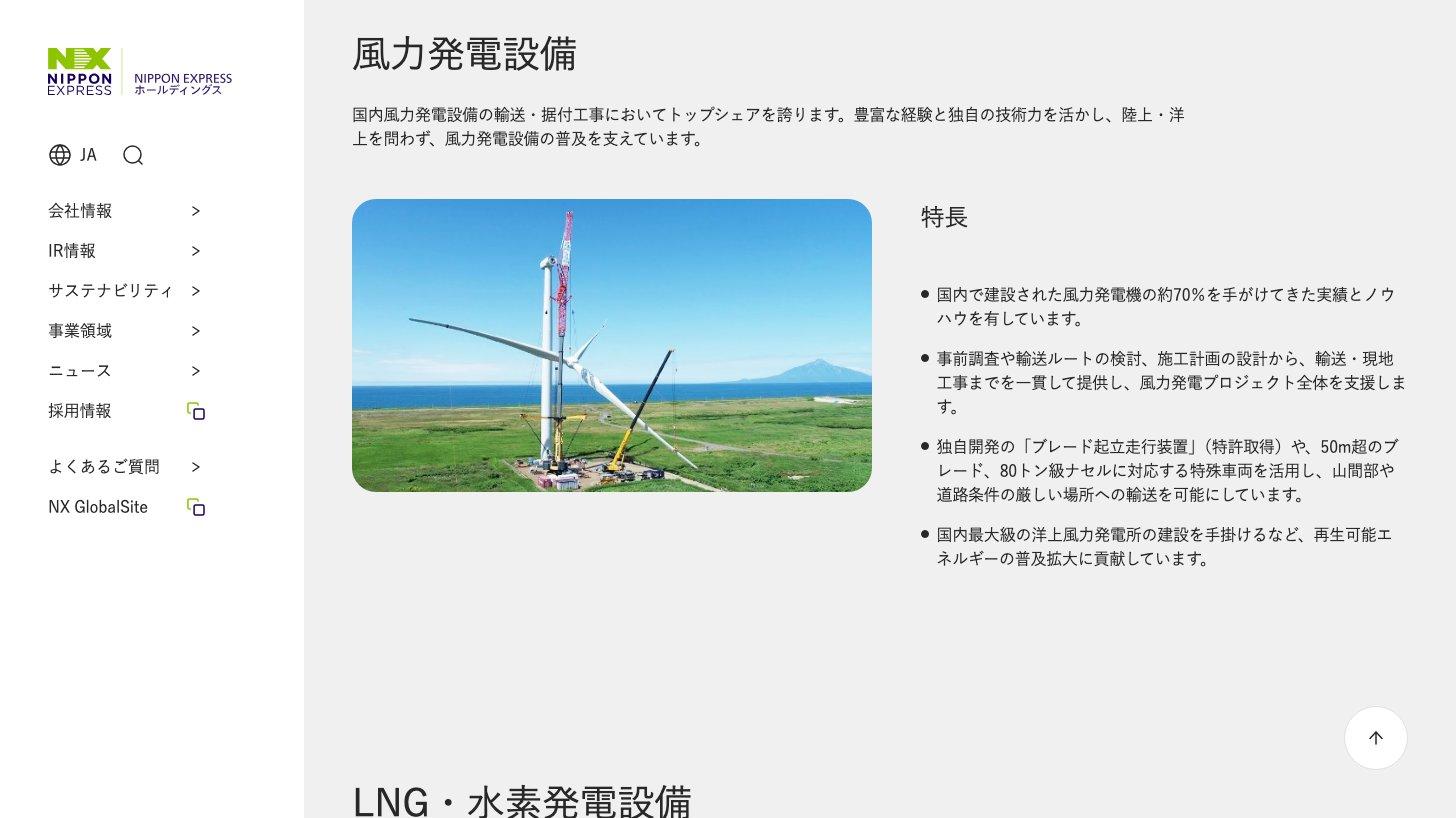
重量品建設は、変圧器や発電設備のような大型・重量物を運び、据え付けるまでを担う事業です。会社は国内で建設された風力発電機の約70%を手がけてきたとしています(事業領域「重量品建設」)。2025年12月期の売上収益は485億円、セグメント利益は53億円で、利益率は約11%と全社より高い事業です。
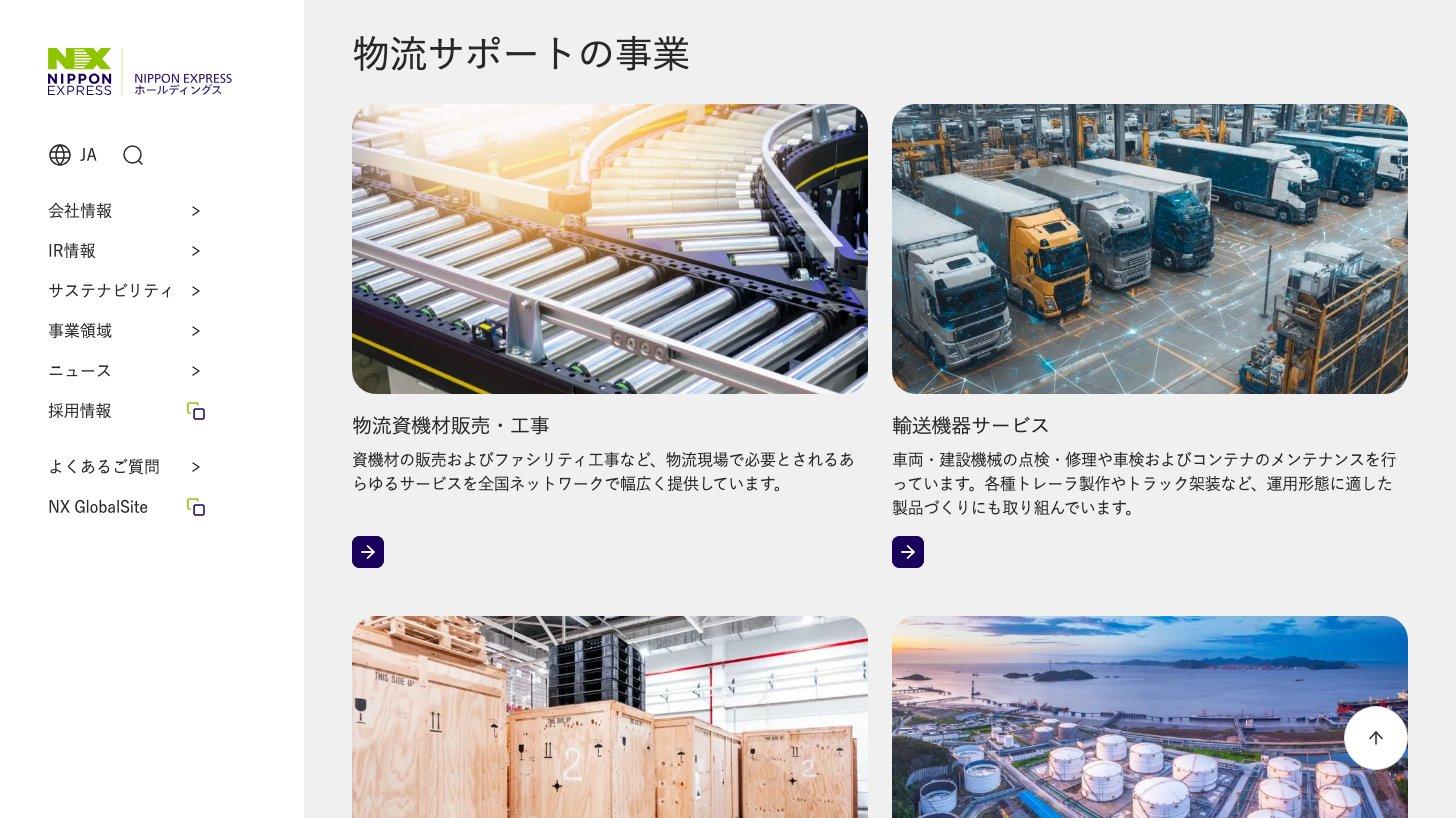
物流サポートは、梱包資材や物流機器の販売、トラックの整備、石油・LPガスの販売、保険代理店などを営む事業です。中心はNX商事で、2025年12月期の売上収益は4,467億円でした(警備輸送・重量品建設とも2025年12月期 決算短信 p.7)。
業績推移と財務——一時的な損益を除いて見る
通期業績——2022年の高水準のあと、利益は3年低迷
売上収益は2兆2,000億〜2兆6,000億円で推移していますが、営業利益は2022年12月期の1,555億円から2023年12月期は601億円へと6割減りました。会社は2023年の減収減益を「国際物流における需給逼迫状況の大幅な緩和による販売単価の正常化や輸送数量の減少」で説明しています(2023年12月期 決算短信 p.6)。
通期業績推移(売上収益・営業利益・純利益・営業利益率・売上収益成長率)
2024年12月期は物流需要の回復とcargo-partner社の連結で15.1%の増収でしたが、エネルギー価格や人件費の上昇で減益でした(2024年12月期 決算短信 p.4)。2025年12月期は営業利益が4.9%増えた一方、純利益は26.9億円(前期比91.5%減)に落ちました(2025年12月期 決算短信 p.1)。
2025年12月期の純利益が26.9億円に落ちた理由
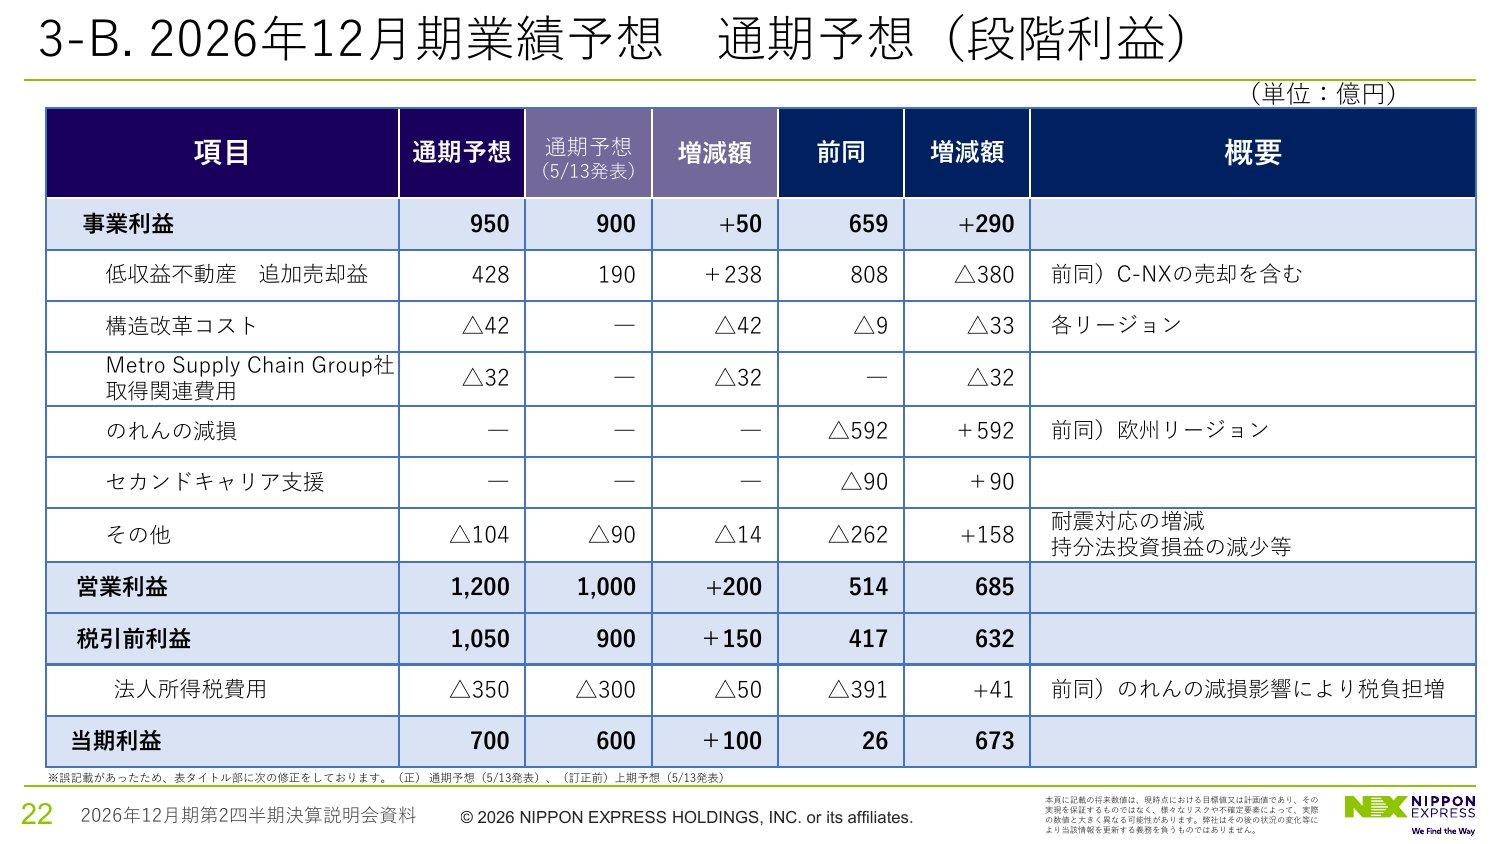
売却益と減損は営業利益の中でおおむね打ち消し合いましたが、税金が税引前利益の9割に達したためです。東京都江東区の物流センターの売却益742.6億円と、主に欧州に配分したのれん(買収額のうち、相手の純資産を上回った部分)の減損損失594.9億円が同じ年に出ました(2025年12月期 決算短信 p.21)。税引前利益417.7億円に対して法人所得税費用は375.9億円で(同 p.12)、会社はのれんの減損の影響で税負担が増えたと説明しています(2026年12月期 第2四半期 決算説明会資料 p.23)。
のれんとは|M&Aで生まれる無形資産と日本基準・IFRSの償却差異
のれん(会計)の意味・計算方法・日本基準とIFRSの償却ルールの違い・減損リスクを解説。M&A時に発生する無形資産の仕組みと、投資家がBSで確認すべきポイントがわかります。
会社は一時的な損益を除いた本業の利益を「事業利益」として示しています。事業利益は2023年12月期812.6億円、2024年12月期635.8億円、2025年12月期659.8億円で、2026年12月期は950億円(前期比44.0%増)の見込みです(各期の決算短信 セグメント情報、第2四半期 決算説明会資料 p.24)。
2026年12月期 上期——航空輸送は好調、通期の上方修正は不動産売却益が中心
上期累計(1〜6月)の売上収益は1兆3,566億円(前年同期比6.7%増)、事業利益は467億円(同47.5%増)でした(2026年12月期 第2四半期 決算短信 p.1)。半導体やAI関連、越境EC(海外向けのネット通販)の荷物で航空輸送の取扱量が増え、チャーター便の需要などで1単位あたりの粗利益も上がりました(第2四半期 決算説明会資料 p.3)。
会社は8月7日に通期の営業利益予想を1,000億円から1,200億円に引き上げ、理由に荷動きの回復と不動産の売却益を挙げました(業績予想の修正に関するお知らせ)。引き上げ幅200億円のうち、不動産売却益の上積みが238億円で、本業の事業利益の上積みは50億円です(第2四半期 決算説明会資料 p.23)。下期は欧州のデミニミス制度(少額の輸入品を関税の対象外にする制度)の撤廃の影響などを見込み、事業利益を引き下げています(同 p.4)。第3四半期決算は11月11日に発表予定です(IRカレンダー)。
配当——下限100円を据え置き、2025年12月期の配当性向は926.7%
会社は経営計画(2024〜2028年度)で「配当性向40%以上」と「1株当たり年間100円の下限配当」を掲げています。2025年12月期は純利益が急減しても100円を払ったため、配当性向(純利益に対する配当の割合)は926.7%になりました(2025年12月期 決算短信 p.1、第2四半期 決算説明会資料 p.28)。
1株配当の推移
追加で売る不動産の税引後資金(約2,100億円の見込み)の約50%は、2027〜2028年の自社株買いに充てる計画です(第2四半期 決算説明会資料 p.30)。従来の計画分の自社株買い(上限500億円)は9月30日までに410億円分を取得済みです(10月1日の開示)。株主優待はありません(IR よくあるご質問)。
配当性向が高すぎるとどうなる?|100%超は利益以上の配当、翌期に減配したのは2割強
配当性向100%超は利益より多く配っている状態。2016年以降に100%以上だった延べ1,143件の翌期の減配は22.7%(30〜50%は11.7%)で、7割超は据え置きか増配。高い理由の見分け方と、決算短信で確かめる点を解説。
株価は2024年末から約2.5倍——資本効率の改善策と、物言う株主の登場
株価は2024年末の2,393円から、2026年10月22日の5,922円まで約2.5倍になりました(株式分割調整後)。2025年に40.0%、2026年に入ってから10月22日までに76.7%上がり、同じ期間のTOPIX(2024年末から43.5%高)を大きく上回っています(東証株価・TOPIXよりKabuGraph算出)。2024年は1年を通じて2,100〜2,900円台にとどまっていました。
株価の推移(月末の終値)
株価が大きく動いた日の直前には、次の開示がありました。株価の動きは、開示を受けた最初の取引日の終値の前日比です(東証株価よりKabuGraph算出)。
2025年2月14日:資本効率の改善策と500億円の自社株買い。会社は、2024年末のPBRが0.76倍で、ROEの見通し(4.9%)が株主資本コスト(7.4%)を下回っていると示し、2026年にROE8%以上・PBR1倍超を目標に掲げました(企業価値向上に向けた取組み(2025年2月アップデート)p.3・p.4)。同じ日に上限500億円の自社株買いも決め(自己株式取得に係る事項の決定に関するお知らせ)、株価は次の営業日に8.3%上がりました
2025年8月8日:業績予想の引き下げ。米国の関税政策の不確実性や中東情勢による国際物流の需要減、コストの上昇を理由に、2025年12月期の営業利益予想を800億円から700億円に下げ(業績予想の修正に関するお知らせ)、株価は次の営業日に12.3%下がりました
2026年4月28日:米国の投資ファンド、エリオットが5%超を保有。大量保有報告書で発行済株式の5.04%を持つことが分かり(4月21日時点、大量保有報告書)、株価はその日に8.3%上がりました。5月20日の変更報告書では保有を6.05%(5月13日時点)に増やし、不動産の現金化(スピンオフや、売却して借り戻すセール・アンド・リースバックなど)、大規模な自社株買い、新たなM&A戦略と利益率の改善計画などを会社に提案するとしています(変更報告書)
2026年5月13日:2回目の500億円の自社株買い。第1四半期の決算と同じ日に上限500億円の自社株買いを決め(自己株式取得に係る事項の決定に関するお知らせ)、株価は次の営業日に5.2%上がりました
2026年8月7日:業績予想の引き上げと、不動産5,000億円の売却方針。2028年度までに投資用不動産などを合計5,000億円売り、追加で売る分の税引後資金の約50%を自社株買いに充てる計画を示し(第2四半期 決算説明会資料 p.30)、株価は次の営業日に7.2%上がりました
KabuGraphの見方では、株価を押し上げたのは本業の利益の伸びより、資本の使い方の変化です。2025年は会社自身がPBR1倍割れの解消を掲げて自社株買いを始め、2026年はエリオットの保有が明らかになった後に、自社株買いと不動産の売却方針を相次いで打ち出しました。会社の施策はエリオットが提案するとした内容と重なりますが、会社はエリオットへの対応だとは説明していません。
PBRは2024年末の0.76倍から1.73倍(2026年10月22日終値)まで上がりました。一方、2026年12月期の予想営業利益1,200億円のうち428億円は不動産の売却益です。株価が先に上がった分、本業の事業利益が計画どおり伸びるかが問われます(KabuGraphの見方)。
株価指標(2026年10月22日終値)
時価総額:1兆4,390億円(自己株式を含む発行済株式総数2億4,300万株で計算)
PER:実績548.8倍(2025年12月期EPS 10.79円)/予想20.5倍(会社予想EPS 289.50円)
PBR:1.73倍(2025年12月末の1株当たり親会社所有者帰属持分で計算)
配当利回り:1.69%(年100円、会社予想)
出典:東証株価・NIPPON EXPRESSホールディングス 決算短信よりKabuGraph算出(2026年10月22日終値)
実績PERが500倍を超えるのは、のれんの減損などで2025年12月期の純利益が小さかったためです。予想PER20.5倍も、予想純利益700億円に不動産の売却益(税引前428億円)という一時的な利益を含みます。会社が開示した「不動産売却損益(税引後)を除いた利益」に対する配当性向56.5%から逆算すると、売却益を除いた1株利益は約177円(100円÷56.5%)で、株価はその約33倍です(KabuGraph算出)。
ROEも同じで、会社が見込む2026年12月期の8.5%は売却益を含む値です。2026年9月18日のIR Dayで示した2028年の目標は売上収益3兆円・事業利益1,500億円・ROE10%以上(土地の売却益を除く)で、会社は最大の差は事業利益(2026年の見通しは950億円)だとしています(IR Day 2026 セッション1資料 p.4)。
PBR1.73倍は、東証プライムの陸運業の加重平均(PER13.0倍・PBR1.1倍、2026年9月末、東証「規模別・業種別PER・PBR」、KabuGraphの業種別PER・PBR)を上回ります。
PERが当てにならない7つの場面|三菱倉庫10倍→本業36倍・日本郵船1.5倍の実例と補い方
PERが当てにならないのは、分母の利益がふだんの稼ぐ力とずれる時です。売却益で実績PERが10.0倍、会社予想では22.9倍になる三菱倉庫、利益の山でPER1.5倍だった日本郵船など実例で、PERが外れる7つの場面と補い方を解説します。
競合との比較——海外は大手フォワーダー、国内は物流の請負で重なる
NIPPON EXPRESSホールディングスが取り合っているのは、「企業の貨物の国際輸送の手配」と「倉庫・物流の請負」の2つの仕事です。前者では世界の大手フォワーダーと、後者では国内の物流大手とぶつかります。
海外では、欧州の大手が上位を占めます。米国の調査会社Armstrong & Associatesの「世界のフォワーダー上位25社」(2026年版。2025年の物流売上高と海上・航空の取扱量の順位を平均)で、NIPPON EXPRESSは4位です。1位がキューネ・アンド・ナーゲル(スイス)とDSV(デンマーク)の2社で、2位DHL(ドイツ)、3位シノトランス(中国)と続くため、上から数えると5番目です。日本勢では近鉄エクスプレスが12位、郵船ロジスティクスが14位です(A&A’s Top 25 Global Freight Forwarders List – 2026)。
近鉄エクスプレスは、2022年に近鉄グループホールディングス(9041)が公開買付けと株式等売渡請求で全株式を取得し、同年8月に上場廃止になりました(近鉄グループホールディングス 臨時報告書(2022年7月6日)、東証「上場廃止等の決定:(株)近鉄エクスプレス」)。
国内では、倉庫・物流の請負で上場同業と重なります。
会社 | 売上高 | 営業 | 時価総額 |
|---|---|---|---|
NIPPON EXPRESS | 25,748 | 2.0% | 14,390 |
ヤマトHD | 18,656 | 1.5% | 7,460 |
SGHD | 16,447 | 5.5% | 9,590 |
センコーGHD | 8,996 | 4.1% | 4,173 |
山九 | 6,315 | 6.8% | 4,331 |
ヤマトHD:宅急便が中心。企業の物流を請け負うコントラクト・ロジスティクス事業やグローバル事業で重なる
SGHD:佐川急便の宅配便が中心で、グローバル物流事業も持つ
センコーGHD:輸送と物流センターの運営を組み合わせた国内の物流が中心
山九:港湾・工場内の物流と、工場設備の工事や重量物の運搬据付(機工事業)が柱で、重量品建設と重なる
売上規模は国内の同業を大きく上回りますが、営業利益率は2.0%と低い方です。一時的な損益を除いた事業利益で見ても2.6%(KabuGraph算出)で、センコーGHD(4.1%)や山九(6.8%)を下回ります。
同じ物流大手でも、宅急便が中心のヤマトHDとは稼ぎ方が違います。ヤマトHDの事業と業績は次の記事で解説しています。
ヤマトホールディングス(9064)の企業分析|宅急便シェア47%の首位、単価重視で利益回復へ
ヤマトHD(9064)は宅急便で国内シェア47.2%の首位。営業収益1.87兆円に対し営業利益は283億円(利益率1.5%)と細り、単価重視で2027年3月期は420億円を見込む。事業の稼ぎ方、配当46円、佐川・日本郵便との比較、株価指標を解説。
投資家が注目すべきポイント
強み
世界大手のフォワーダー:世界の上位25社で4位(A&A 2026年版)。会社は買収の効果に「取扱数量の統合による購買力の強化」を挙げています(2025年12月期 決算説明会資料 p.30)
利益率の高い専門事業:風力発電機の据付などの重量品建設は、利益率が約11%と全社を上回ります
株主還元の下支え:下限配当100円に加え、追加で売る不動産の資金の約半分を自社株買いに充てる計画です
リスク
国際輸送の市況で利益が動く:2023年12月期は営業利益が前期の6割減でした。為替も効き、2026年上期は円安などで売上収益が500億円程度押し上げられました(第2四半期 決算説明会資料 p.3)
買収ののれんと減損:欧州で約594億円を減損した後も、Metro Supply Chain Group(約2,070億円)を買収しました。10月21日には600億円の劣後特約付ローン(返済順位が低く、資本に近い性質の借入)を契約し、23日に借り入れています(2026年10月21日の開示)
一時的な損益が大きい:2026年12月期の予想営業利益のうち428億円が不動産売却益で、PERや配当性向が極端な値になりやすい状態です
国内の人手不足とコスト増:会社は労働力不足の深刻化や燃料費・輸送原価の上昇を業界の課題に挙げています(2025年12月期 決算短信 p.4)。2024年問題など制度の動きは宅配便・物流のテーマ記事で整理しています
株価に乗った期待:株価は2024年末の約2.5倍で、自社株買いや不動産の売却、大株主エリオット(6.05%、2026年5月13日時点)の提案への期待も含むとみられます。本業の利益が伸びなければ、期待がはげ落ちるおそれがあります(KabuGraphの見方)
まとめ
NIPPON EXPRESSホールディングスは、日本通運を中核に国際輸送の手配と倉庫・物流の請負で稼ぐ、世界大手のフォワーダーです。利益は国際輸送の市況に左右され、2025年12月期は減損と税負担で純利益が急減しましたが、2026年12月期は本業の事業利益で44%増を見込んでいます。
業績:事業利益は2025年12月期659.8億円→2026年12月期予想950億円。予想純利益700億円には不動産売却益を含む
株価:2024年末の約2.5倍。予想PER20.5倍(売却益を除くと約33倍、KabuGraph算出)・PBR1.73倍・配当利回り1.69%(2026年10月22日終値)
これから見る点:11月11日の第3四半期決算、Metro Supply Chain Groupの取り込みと欧州の回復、2028年の事業利益目標1,500億円との差、2027年2月の経営計画の見直し
出典:IR Day 2026 セッション1資料 p.4、IRカレンダー
NIPPON EXPRESSホールディングス
「日本通運」ブランドで国内外の総合物流を展開する持株会社。トラック輸送・鉄道利用運送・航空フォワーディング・海上運送・港湾運送・倉庫業を日本・米州・欧州・東アジア・南アジアの各地域でグローバルに提供する。欧州では「カーゴパートナー」等を傘下…
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の株価指標は2026年10月22日終値、その他の数値は2026年10月23日時点で確認できた開示に基づいています。