ブラックマンデーとは|1日で22.6%下げた原因と、その後の回復
ブラックマンデーとは、1987年10月19日(月)にニューヨーク株式市場で起きた大暴落です。NYダウは1日で508ドル(22.6%)下げ、翌20日の東京では日経平均が3,836円48銭(14.90%)下がりました。どちらも1日の下落率として今も過去最大です。
原因は、貿易赤字の発表を引き金に、下がると自動的に売る運用が下げを広げたとされますが、米国の公的な報告書の間でも結論は分かれます。本記事では当時の報告書と統計で、原因と回復までの経緯を確かめます。
この記事の内容(目次)
ブラックマンデーとは|1987年10月19日、NYダウが1日で22.6%下落
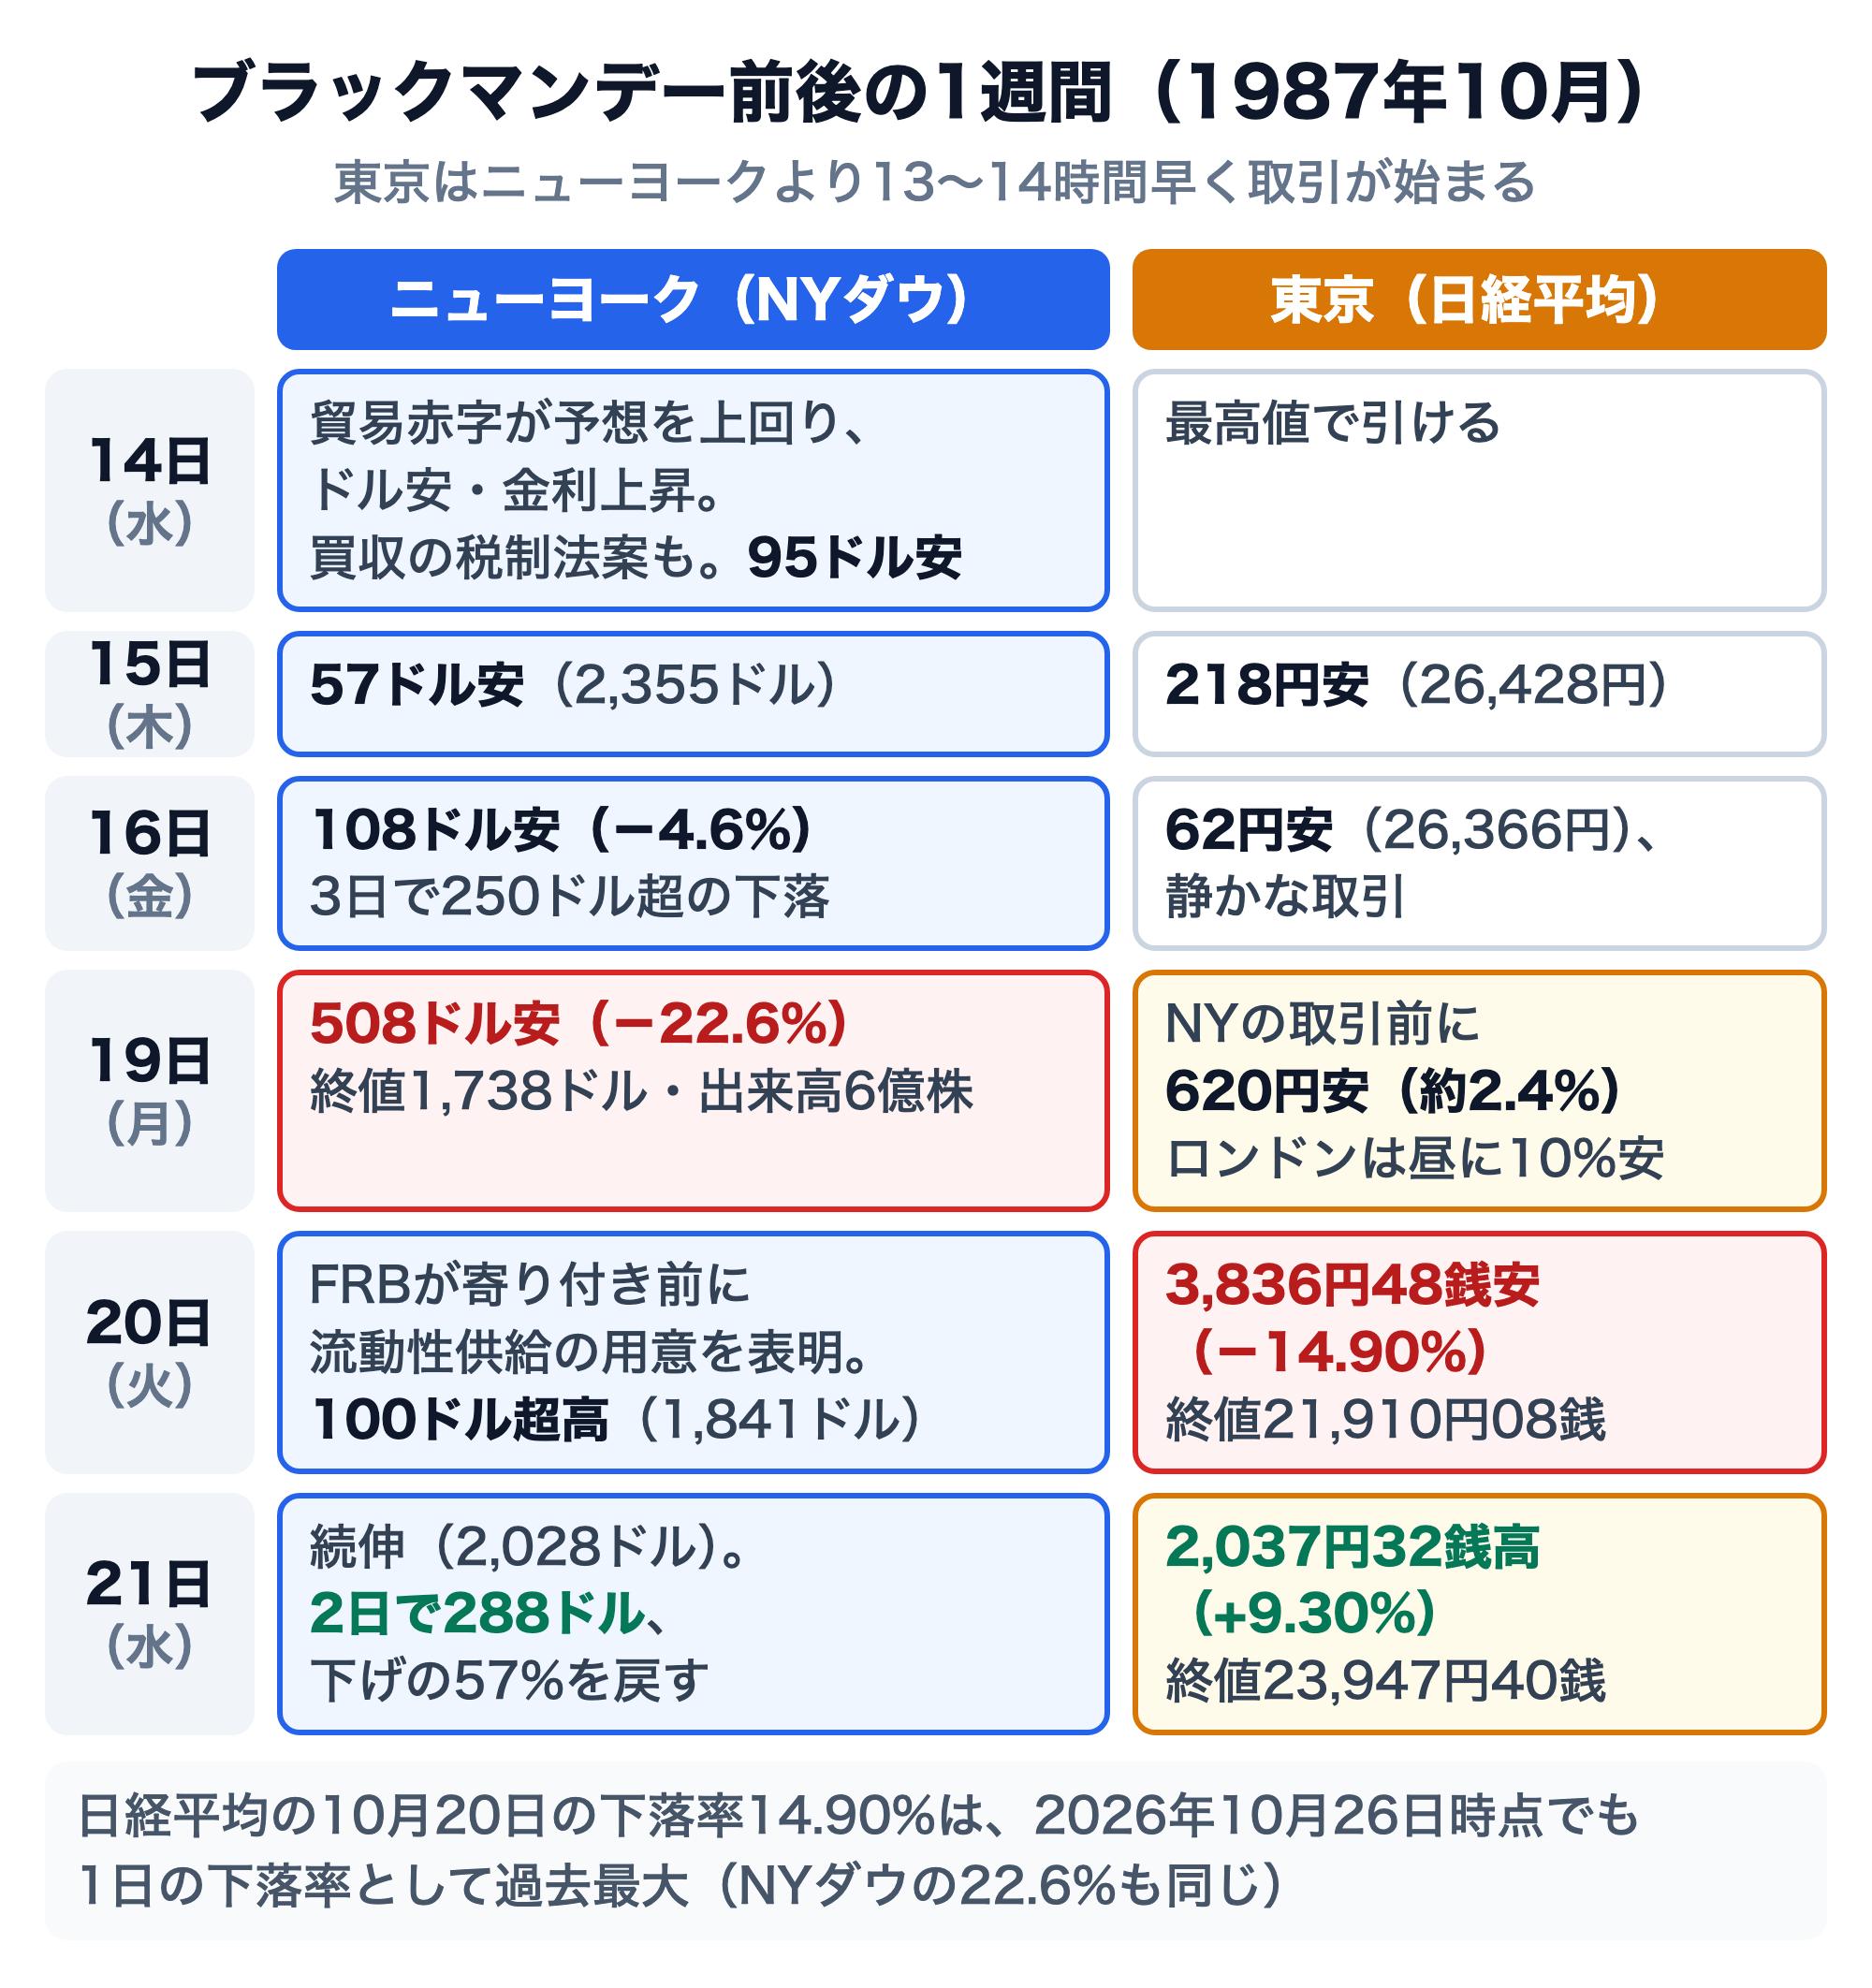
1987年10月19日(月)、NYダウ(ダウ工業株30種平均)は508ドル安の1,738ドルで取引を終えました。下落率は22.6%です(米大統領特別委員会「Report of the Presidential Task Force on Market Mechanisms」1988年1月、通称Brady報告書 p.1・p.36)。出来高は6億0,430万株と、1986年の1日平均(1億4,100万株)の4倍を超えました(同 Study VI 表B-1)。
1日で4分の1近くが消えた:前週末16日の終値は約2,247ドルでした。1929年の大暴落で最も大きかった10月28日の12.8%安も大きく上回ります(同 p.1)
4営業日で31%安:10月13日の終値から19日までにNYダウは769ドル(31%)下げ、米国株全体の時価総額は約1兆ドル減りました(同 p.1)
先物はさらに下げた:S&P500の株価指数先物は19日に29%下げました(同 p.36)
今も記録:1日の下落率としては米国株の歴史で最大です(Federal Reserve History「Stock Market Crash of 1987」)。2016年10月以降のNYダウの日次データでも、最も大きな下げは2020年3月16日の12.93%です(FRED「Dow Jones Industrial Average」、2026年10月23日まで)
東京は翌日の火曜日に14.90%下落
時差のため、東京市場がニューヨークの暴落を受けたのは翌20日(火)です。日経平均は3,836円48銭安の21,910円08銭で、下落率14.90%は2026年10月26日時点でも1日の下落率として過去最大です(日本経済新聞社「日経平均プロフィル:上昇・下落記録」・日経平均株価 日次データ)。
19日の東京は、ニューヨークの取引が始まる前に日経平均が620円(約2.4%)下げていました(Brady報告書 Study III p.III-16)。翌21日、日経平均は2,037円32銭高と大きく反発しています(日経平均プロフィル)。
世界の市場もそろって下げた
ロンドン市場は19日の昼までに10%下げ、20日は東京とロンドンがともに15%近く下げました(Brady報告書 p.30・p.36)。ロール教授の分析では、主要23市場のうち19市場が1987年10月の1か月で20%超下げ、米国の下げは現地通貨建てで5番目に小さい方でした(Richard Roll「The International Crash of October 1987」Financial Analysts Journal(1988年))。
最初に大きく崩れたのは米国ではありません。ロール教授によると、日本以外のアジアの市場が19日(現地時間)に急落を始め、欧州、北米、最後に日本へと広がりました(同)。香港の証券取引所は20日からその週の残りを閉鎖しています(Brady報告書 Study III p.III-22)。
なぜ「ブラックマンデー」と呼ぶのか
暴落が月曜日だったためです。1929年の大暴落でも、ダウが約13%下げた10月28日(月)が「ブラックマンデー」、翌29日が「ブラックチューズデー」と呼ばれます(Federal Reserve History「Stock Market Crash of 1929」)。日本で「暗黒の木曜日」と呼ばれるのは1929年の暴落が始まった10月24日で(国会会議録 1987年3月26日 参議院商工委員会)、どちらも1987年のブラックマンデーとは別の出来事です。
ブラックマンデーの原因|背景・引き金・増幅の3つに分けて見る
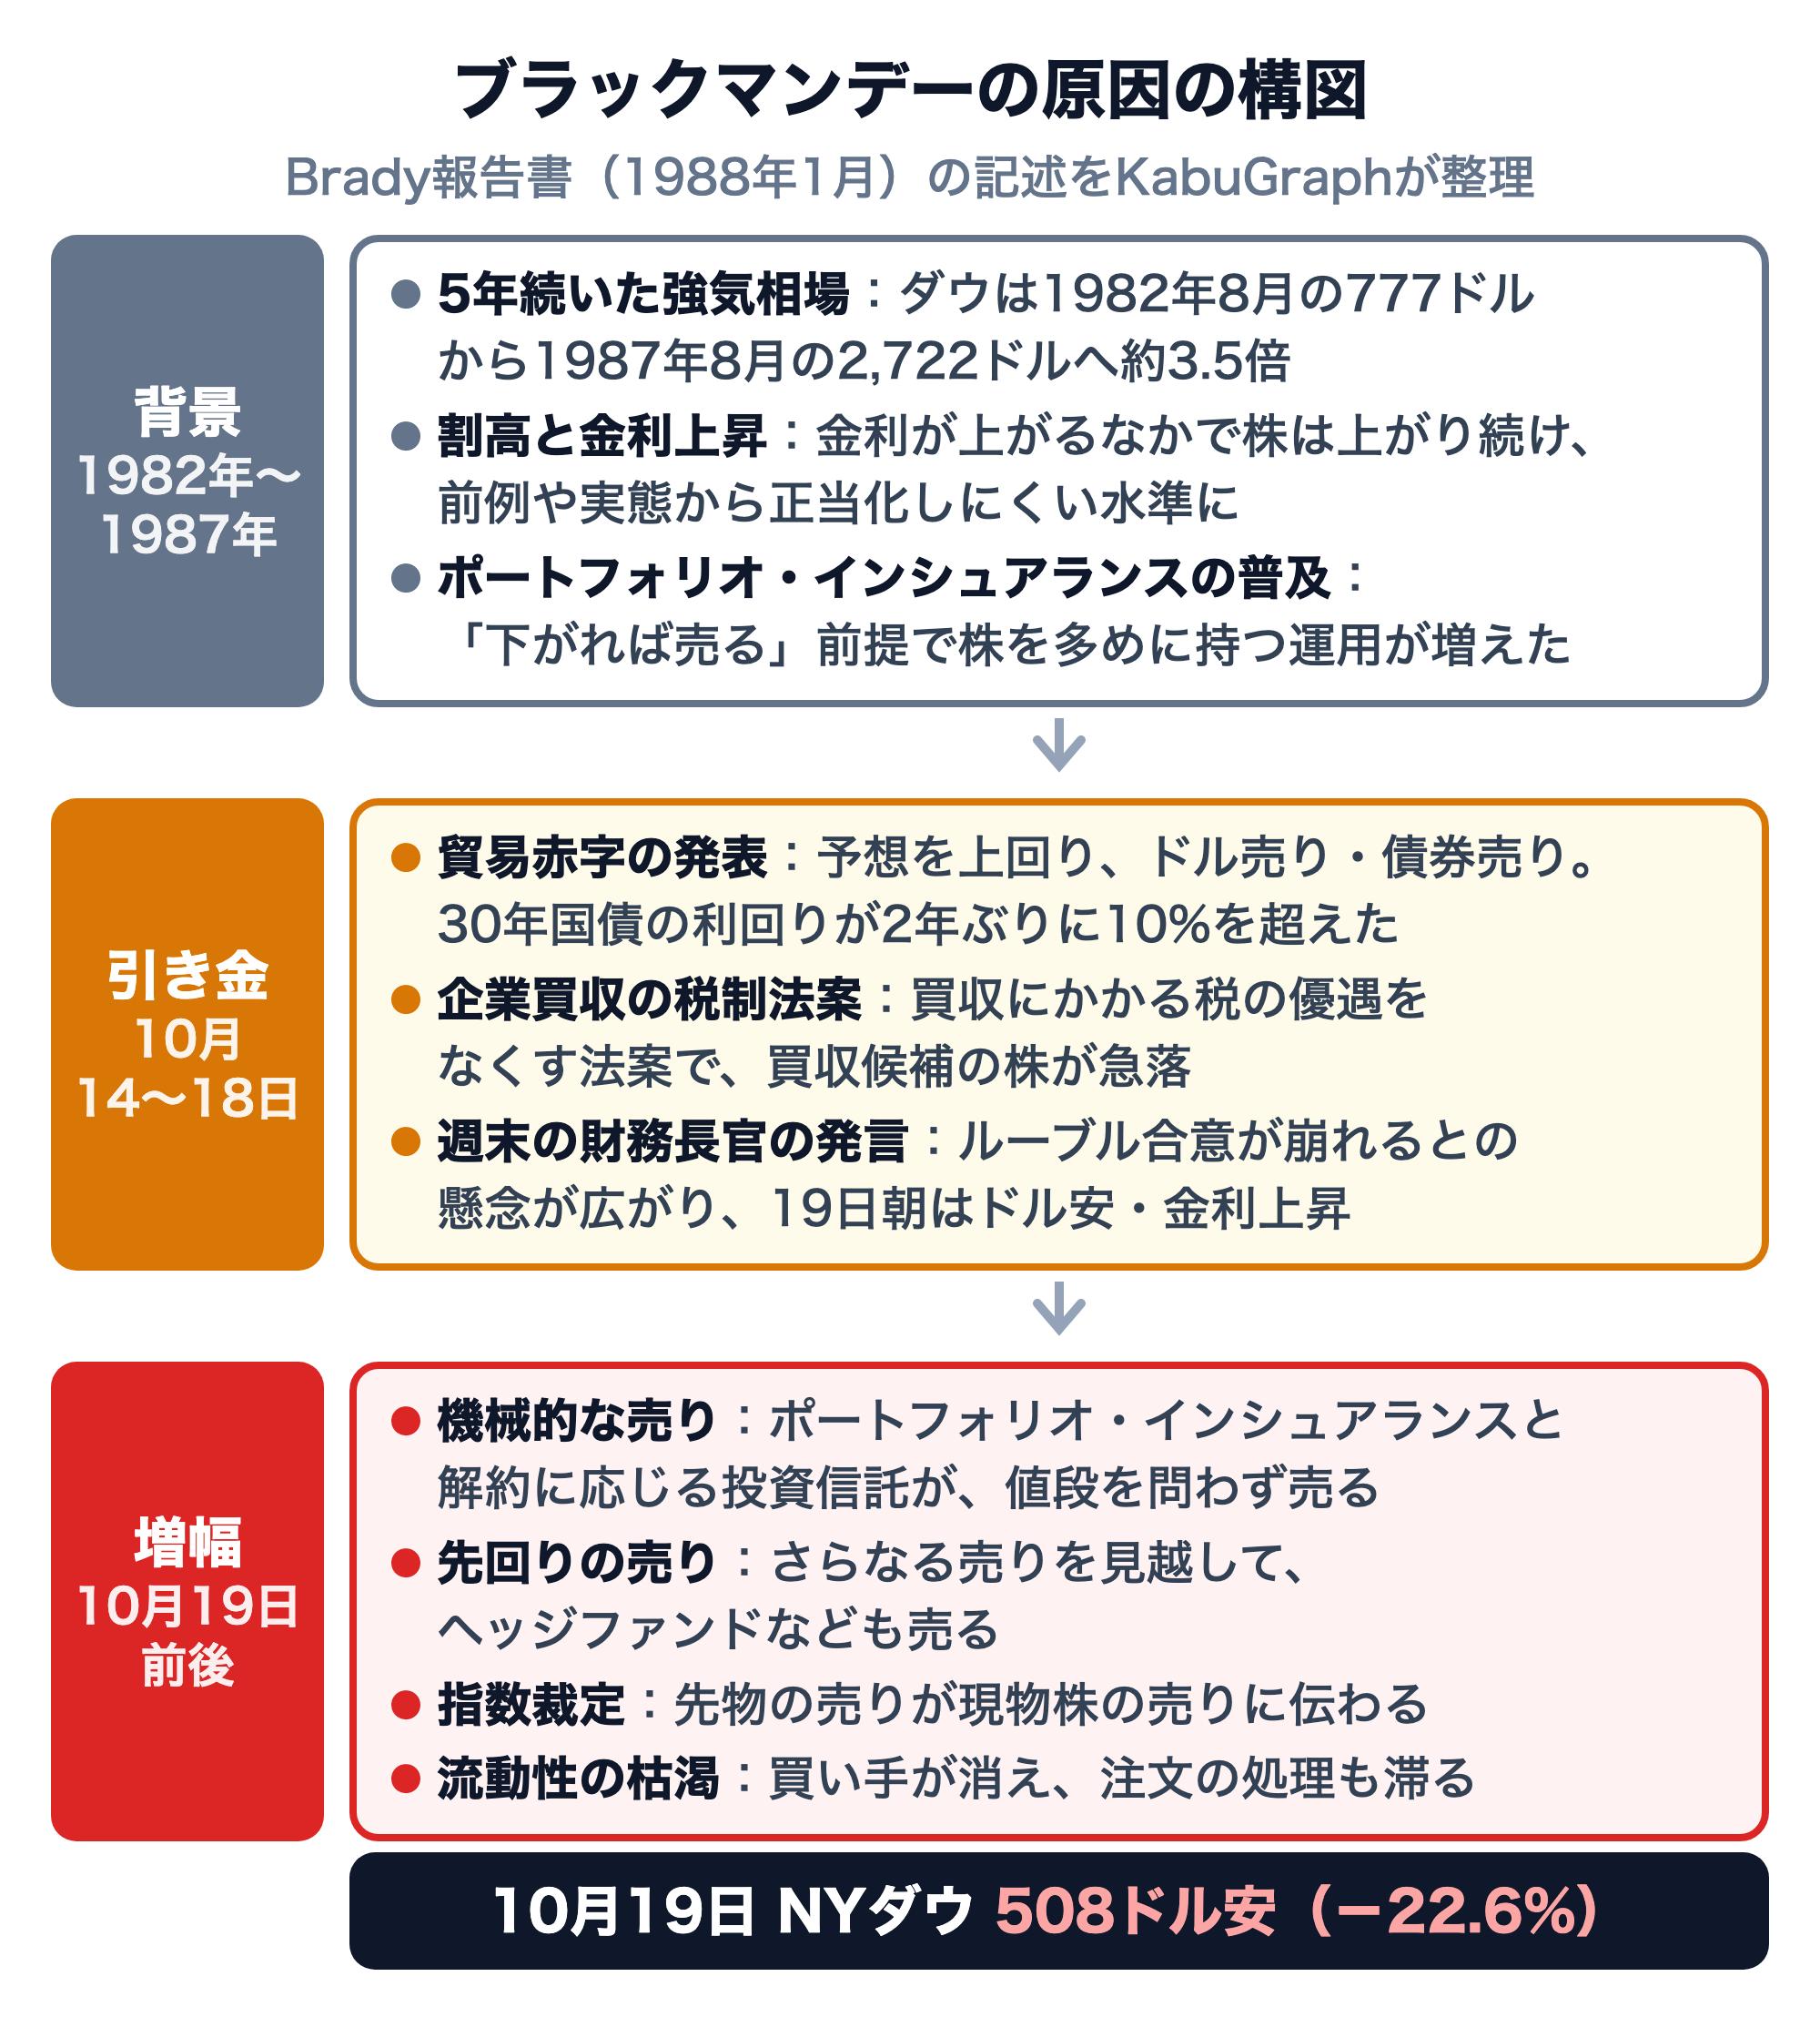
暴落の後、レーガン大統領はニコラス・ブレイディ氏を委員長とする特別委員会をつくり、60日で原因を調べさせました。1988年1月に出たその報告書(通称Brady報告書)の記述を整理すると、下げは「背景」「引き金」「増幅」の3つに分けて見られます(Brady報告書 Executive Summary p.v、Chapter Three・Four)。報告書自身がこの3つの見出しを立てているわけではなく、KabuGraphの整理です。
引き金:貿易赤字の発表、企業買収の税制法案、週末のドル不安
10月14日(水)朝8時30分、8月の貿易赤字が157億ドルと発表されました。市場の予想を約15億ドル上回り、ドルが売られ、債券も売られて30年国債の利回りが2年ぶりに10%を超えました。国債の利回りが上がるほど、株の魅力は相対的に下がります(Brady報告書 p.15)
同じ日、下院歳入委員会の議員が、企業買収の資金調達にかかる税の優遇をなくす法案を出しました。買収を見込んで買われていた銘柄が急落しました(同 p.15〜17)
週末、ベーカー財務長官の発言で、ドル相場の安定をめざした主要国の合意(1987年2月のルーブル合意)が崩れるとの懸念が広がりました。17日(土)に長官は貿易赤字を縮めるためにドルの切り下げも辞さない姿勢を示し(Federal Reserve History)、18日(日)の新聞は、西ドイツに金融緩和を迫り、応じなければドルを支えないとも取れる発言を報じました。19日朝はドル安で始まり、30年国債の利回りは10.50%まで上がりました(Brady報告書 Study III p.III-16)
報告書は、14〜16日の3日間でNYダウが250ドル超下げた主な引き金を貿易赤字と税制法案の2つとし、この下げが翌週に向けて「売らなければならない量」を積み上げたと見ています(同 p.29)。16日は株価指数のオプションと先物の満期が重なった日でもありました(Federal Reserve History)。
米独の金融政策のずれを挙げる見方もあります。西ドイツは9月下旬から暴落直前の10月14日までにレポ金利を3回引き上げており(翁邦雄・白川方明・白塚重典「資産価格バブルと金融政策:1980年代後半の日本の経験とその教訓」日本銀行金融研究所『金融研究』2000年12月 表6、p.295)、この利上げを巡る米独の対立がブラックマンデーの原因の1つとされることもあります(同 脚注37)。
背景:5年の上げ相場と、金利に比べた割高さ
NYダウは1982年8月の777ドルから1987年8月の2,722ドルへ約3.5倍になっていました。報告書は、1987年は金利が急に上がるなかでも株が上がり続け、8月の高値では歴史的な前例や経済の実態から見て正当化しにくい水準に達していたと書いています(同 p.9〜10)。
S&P500と益回り・米10年国債利回り(1985〜1990年、月次)
シラー教授のデータで見ると、S&P500の益回り(1株当たり利益÷株価)は1987年8月に4.67%、米10年国債利回りは8.76%で、株の益回りが国債の利回りを4ポイント以上下回っていました。9月にはその差が4.44ポイントと、データのある1871年以降で最も開いています(シラー教授のデータ、KabuGraph算出。月次で、益回りは直近12か月の1株当たり利益÷月中平均の株価、金利はシラー教授のデータの長期金利)。利回りの差の読み方は「イールドスプレッド」の記事で扱っています。
イールドスプレッドとイールドレシオ|日本株は−1.87ポイント・0.61倍、2013年以降で最も割高寄り
イールドスプレッド(長期金利−株式益回り)とイールドレシオ(長期金利÷益回り)の式と読み方。東証プライムは2026年8月末に−1.87ポイント・0.61倍と2013年以降で最も割高寄り。1986年からの推移(バブル末期は+4.2ポイント)、米国の現状、使い方と限界まで。
10年分の利益で測るシラーPER(CAPE)は1987年8月に18.3倍でした。1881年〜2026年9月の中央値は16.6倍、1987年8月までに限ると14.6倍で、18.3倍はそれまでの約8割の月より高い水準です。ただ、益回りと金利の差がこの月に当時の過去最大(4.09ポイント)を記録していたのに比べると、際立ち方は小さめでした。当時の割高さは、利益に比べてより「金利に比べて」の方が際立っていたというのがKabuGraphの見方です(シラー教授のデータ、KabuGraph算出)。
シラーPER(CAPE)とは|S&P500は40.6倍、ITバブル以来の高水準
シラーPER(CAPE)は株価を過去10年のインフレ調整後の平均利益で割った指標。S&P500は2026年9月に40.6倍と1881年以来の中央値16.6倍の約2.4倍。30倍以上で始めた10年の実質リターンは平均年−1.0%。計算方法・推移・限界を解説。
東京はさらに割高でした。東証1部の平均PER(単純平均・単体)は1987年8月末に72.6倍で(日本取引所グループ「規模別・業種別PER・PBR」の長期データ)、報告書も「1987年10月の日本株は利益の70倍で売買されていた」と指摘しています(Brady報告書 Chapter Three)。それでも日本の下げは米国より小さく、回復も早かったことは後で見ます。
増幅:ポートフォリオ・インシュアランスと指数裁定
ポートフォリオ・インシュアランスは、相場が下がるほど株の比率を機械的に落として、損失を一定の範囲に抑えようとする運用手法です。多くは持ち株そのものではなく株価指数先物を売って比率を調整していました(Brady報告書 Chapter Two)。
報告書によると、暴落時にこの手法で運用されていた株式は600億〜900億ドルで、1987年中に4倍超に増えていました。典型的なモデルは、相場が10%下がると持ち株の20%超を売る設計でした(同 p.29)。14〜16日の下げで、週明けに売るべき量がすでに積み上がっていたことになります。
指数裁定は、先物と現物株の価格差を利用する取引です。先物が現物より割安になると、先物を買って現物株をまとめて売ります。これで先物市場の売りが現物株の売りとして伝わりました(同 p.v)。裁定取引が現物株の売り買いを生む仕組みは「株の需給とは」でも図解しています。
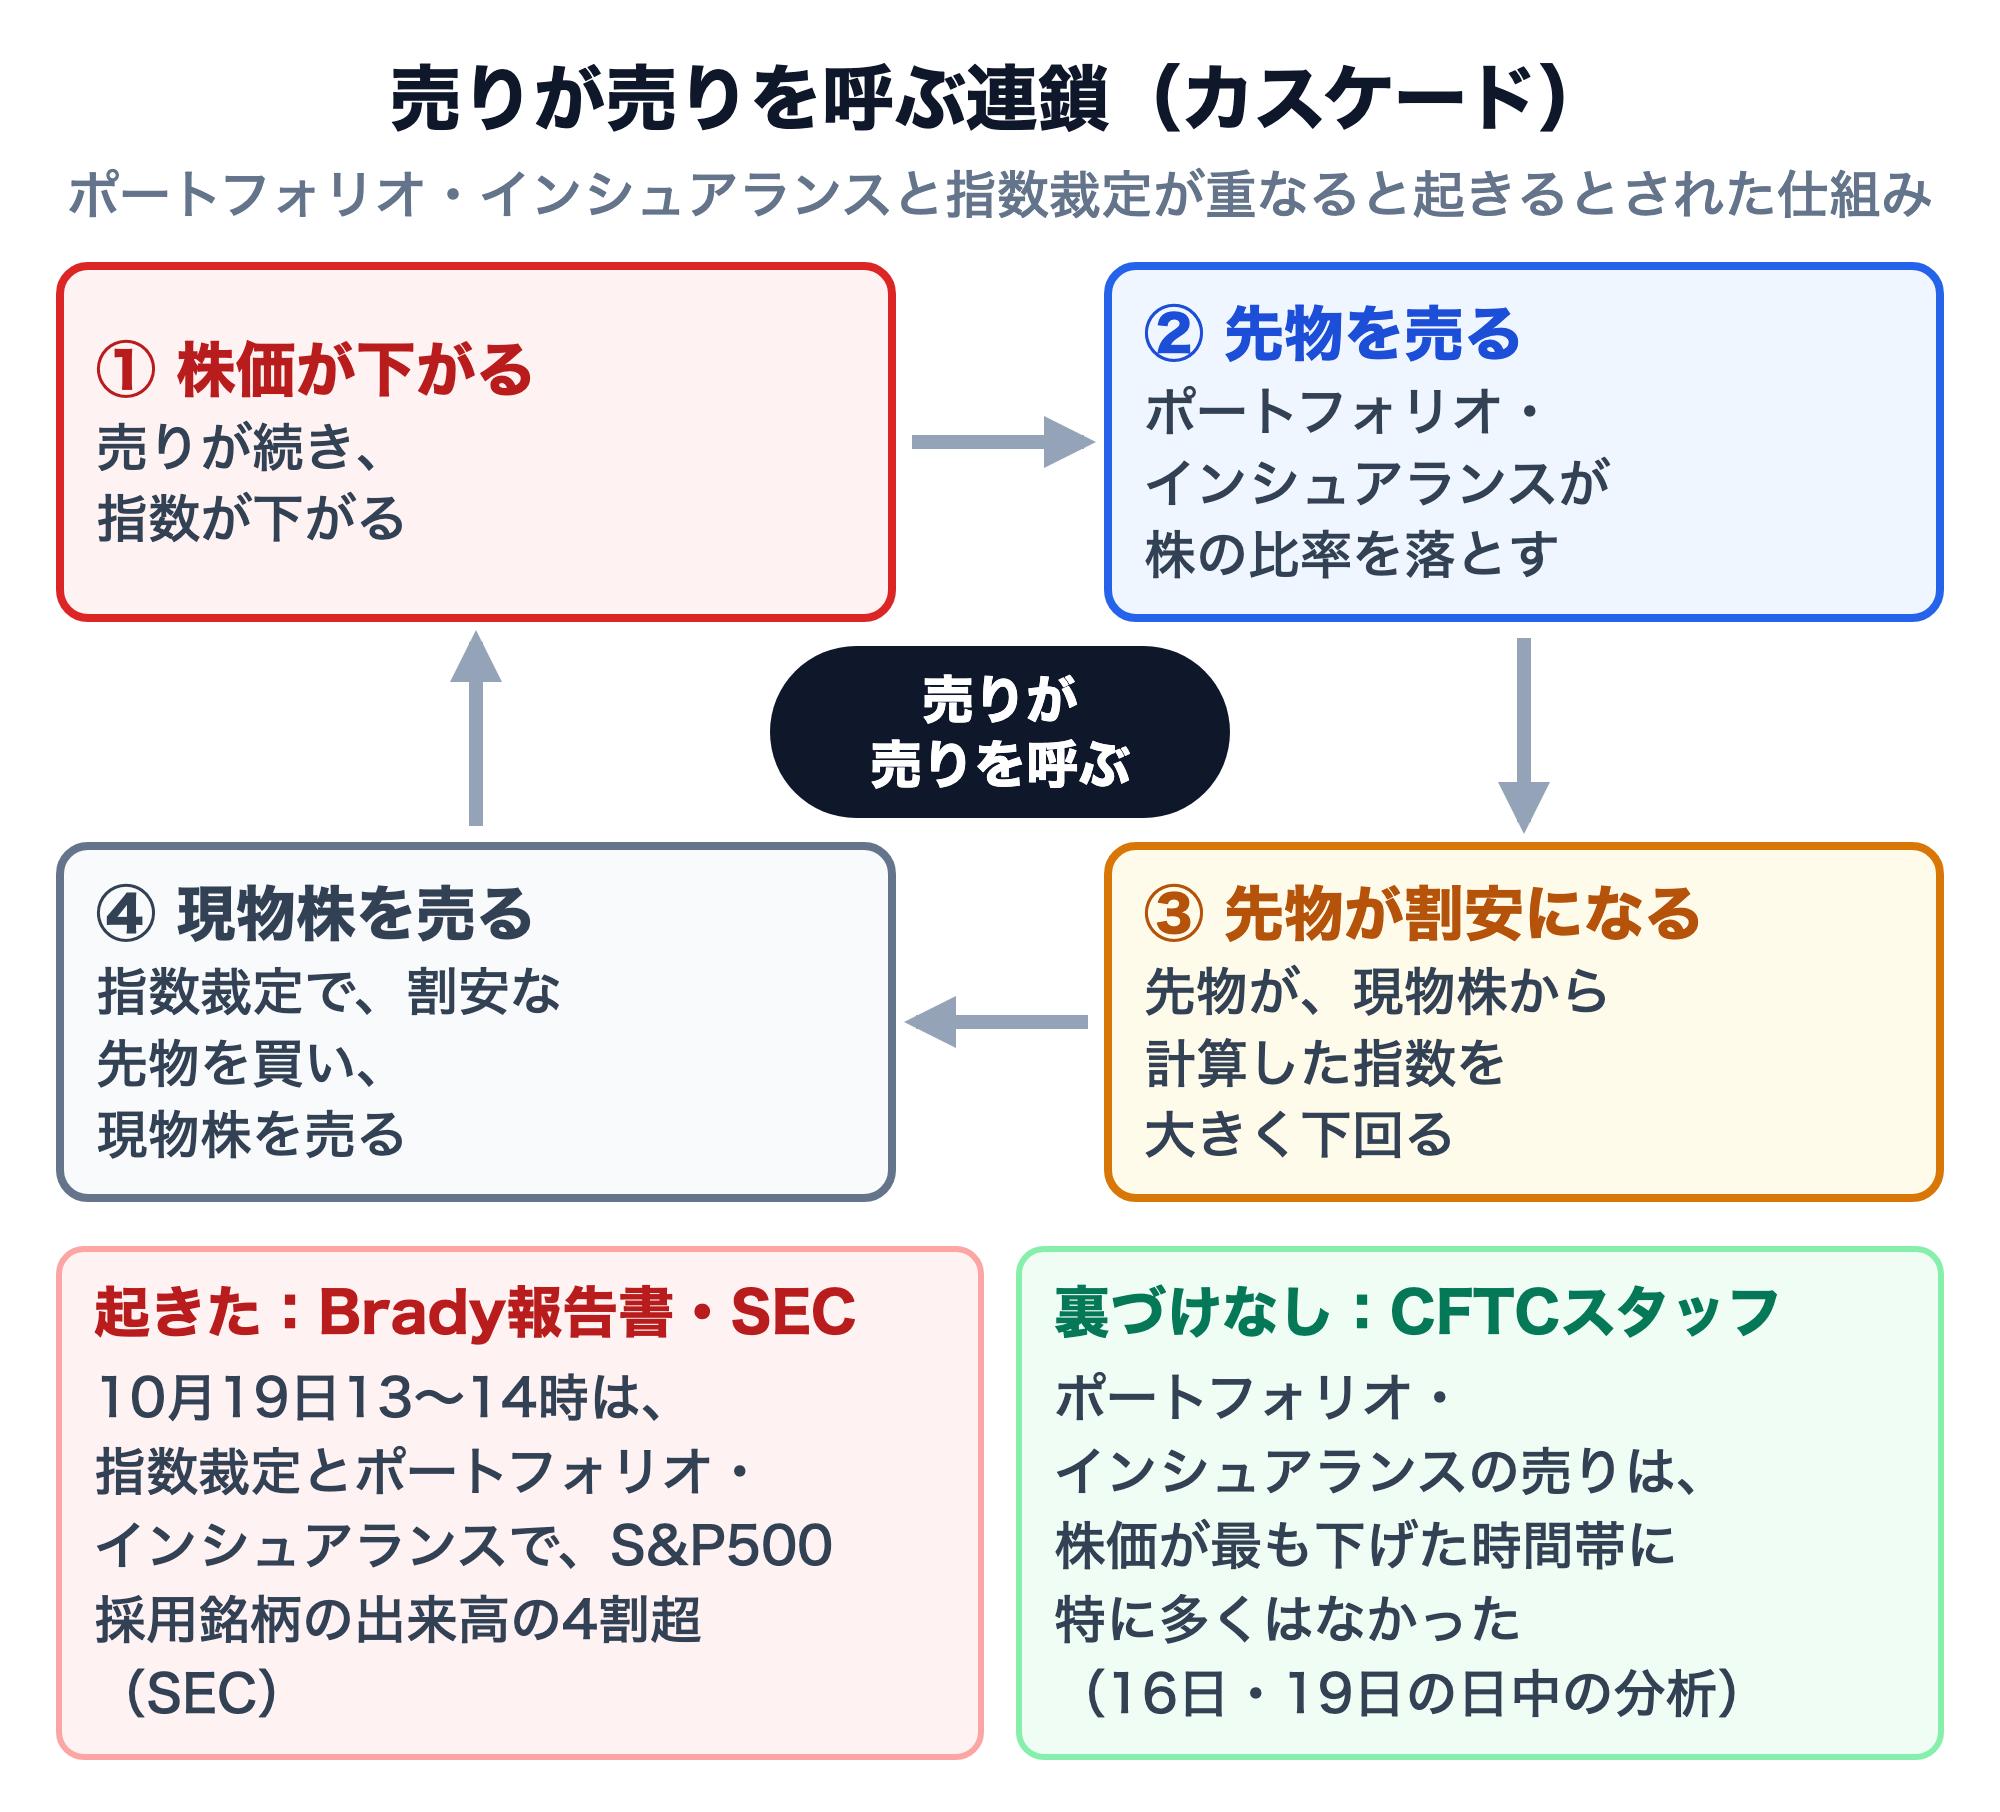
19日には、ポートフォリオ・インシュアランスの3社だけで現物株を20億ドル弱、先物で株28億ドル相当を売り、投資信託数社のまとまった売りも約9億ドルありました。報告書は、売りがごく少数の機関投資家に集中していたことを強調しています(同 p.v)。
報告書はさらに、ふだんの売買をこなせる程度の流動性は、皆が同時に売りに回ると「流動性の幻想」になったと書いています。株・先物・オプションは実質的に1つの市場なのに、別々の仕組みで運営されていたことが問題を広げた、というのが結論です(同 p.v〜vi)。
原因は報告書で分かれる|プログラム売買は主因だったのか
Brady報告書の後、ほかの当局や研究者も分析を出しました。コンピューターで出す先物がらみの売買(プログラム売買)がどこまで下げを生んだかは、報告書によって評価が違います。
米大統領特別委員会(Brady報告書、1988年1月)
機械的な売りが下げを増幅した。引き金は貿易赤字の発表と税制法案で、ポートフォリオ・インシュアランスなどの「機械的で価格に無頓着な売り」が下げを増幅し、指数裁定がそれを現物株に伝えた(Executive Summary p.v)
SEC(米証券取引委員会)市場規制部(The October 1987 Market Break、1988年2月)
単一の原因はない。経済・構造・心理のどれか1つが下げの大きさを決めたのではない、との結論
初めの下げは経済の実態や見通しに対する見方の変化がきっかけ。19日の寄り付きの下げは機関投資家の売りが最大の直接の要因で、最後の1時間の急落は買い手がいなくなったなかでのパニック売り
先物を使う売買は「唯一の原因」ではないが、下げを加速させ深めた重要な要因(以上 p.xiii)。そもそも「なぜ株が約30%下がったか」には答えない、と断っている(p.xi)
CFTC(米商品先物取引委員会)のスタッフ(最終報告、1988年1月)
プログラム売買が原因という証拠は無い。16日・19日の日中の取引を調べても、指数裁定とポートフォリオ・インシュアランスの売りが組み合わさって暴落を起こした、という主張は裏づけられなかった(p.vii〜viii)
20日以降、指数裁定がほとんど無い日にも株価は大きく動き、戻りも鈍かった。売りの波は「投資家の認識の大きな変化」によって引き起こされたとみられる(p.ix)
ロール教授(Financial Analysts Journal、1988年)
下げの大きさを最もよく説明したのは、各市場の世界の相場への感応度。23市場のうち19市場が10月に20%超下げた。単純な比較では、コンピューターによる売買がある市場の方がむしろ下げは小さかった
シラー教授(投資家への調査、1987年11月)
19日や直前の週末のニュースが売りを決めたのではない。多くの投資家は暴落を「ほかの投資家の心理」によるものと受け止めていた
その後どうなったか|FRBの声明と、回復までの期間
FRBは翌朝「流動性を供給する用意がある」と表明
20日の取引開始前、FRB(米連邦準備制度理事会)のグリーンスパン議長は、中央銀行として経済と金融システムを支える流動性の供給源となる用意がある、との声明を出しました(Federal Reserve History、Brady報告書 p.36。声明は米東部時間の午前8時41分で、同 Study III p.III-22)。FRBは銀行に証券会社への融資を続けるよう促し、ニューヨークの大手10行は19日の週に証券会社向けの貸出をほぼ倍にしました(Federal Reserve History)。
政策金利も下がりました。FF金利(銀行間の翌日物金利)は10月16日の週の7.59%から11月13日の週の6.72%へ下がり、西ドイツも11月にロンバート金利、12月に公定歩合を引き下げています(翁・白川・白塚(2000) 表6、p.295)。
NYダウは2日で下げの57%を戻し、暴落前の高値は2年足らずで回復
NYダウは20・21日の2営業日で288ドル、19日の下げの57%を取り戻しました。米国株が暴落前の高値を上回ったのは2年足らず後です(Federal Reserve History)。シラー教授のデータでは、S&P500の月中平均は1987年8月の329.4から12月に241.0まで下がり、8月の水準を上回ったのは1989年7月(331.9)でした(KabuGraph算出)。
日経平均は約5か月で暴落前日の水準に戻り、その後バブルの頂点へ
日経平均は21日に反発した後も下げ、11月11日に21,036円76銭の安値をつけました。暴落前(10月19日の終値25,746円56銭)より18.3%低い水準です。暴落前日(10月19日)の終値の水準を回復したのは1988年3月17日で、約5か月(100営業日)かかりました(三井住友DSアセットマネジメント「これまで日本株が大きく下落してから、回復するまでにはどれくらいの期間がかかったの?」、2024年8月8日。Bloombergのデータによる)。
日本銀行は1987年8月末から短期金利を高めに誘導し始めていましたが、ブラックマンデーで中断し、公定歩合は1989年5月まで2.5%に据え置かれました。利上げへの反対論には、利上げが安定を取り戻してきた米国の株価やドルの暴落を招くという議論も少なくなかったとされます。日経平均は1989年12月末に当時の最高値38,915円をつけ、論文の筆者らは、ブラックマンデーの混乱を乗り切ったことが市場の期待をいっそう強気にさせ、バブルを広げた可能性は否定できないと述べています(翁・白川・白塚 2000、p.265・p.289・p.293〜295・p.301)。
当時の東証1部のPERや、バブル期の日経平均の水準は「日経平均PERの推移」で確かめられます。
日経平均PERの推移|リーマン後9.5倍・2009年286倍から2026年17倍までの読み方
日経平均PER(株価収益率)の推移を2004年からのチャートで解説。リーマン・ショック後の9.5倍と100倍超、コロナ禍の36.9倍、2026年9月の17倍前後まで各局面の背景を整理し、「14〜16倍」が目安とされる根拠と過去の分布、金利上昇で変わる点、加重平均と指数ベースの違いをまとめます。
何が変わったか|サーキットブレーカーと値幅制限
Brady報告書は、値幅制限や市場をまたいで足並みをそろえる売買停止など、相場が急変したときに取引を止める「サーキットブレーカー」を設けるよう勧告しました(Executive Summary p.vi〜vii)。
米国:1988年に導入、今はS&P500が7%・13%・20%下がると停止
暴落からちょうど1年後の1988年10月19日、SECがニューヨーク証券取引所などのサーキットブレーカーを承認しました。当初はNYダウが250ドル下がると1時間、400ドル下がると2時間、取引を止める仕組みでした。基準はその後350ドル・550ドルに改められ、初めて発動したのは1997年10月27日です。この日ダウは554ドル(7.2%)下げ、取引は途中で打ち切られました(SEC Release No. 34-39846(1998年4月9日))。
今は、S&P500が前日の終値から7%(レベル1)か13%(レベル2)下がると全米の市場で取引が15分止まり、20%(レベル3)下がるとその日の取引が終わります(米東部時間15時25分以降はレベル1・2では止めない。SEC Investor.gov「Stock Market Circuit Breakers」、2026年10月26日閲覧)。新型コロナウイルスが広がった2020年3月には、9日・12日・16日・18日の4回、レベル1で取引が止まりました(SEC Release No. 34-94702(2022年4月12日))。S&P500の下落率を基準にする今の仕組みは、2012年に各取引所が試行の規則として採り入れ、2022年に恒久的な規則にする届出が出されました(同)。
日本:株の値幅制限は当時から、先物にはサーキットブレーカー
東京証券取引所の株には、前日の終値などを基準に1日に動ける幅を決めた制限値幅があり、下限まで下がると「ストップ安」となってそれより安くは売買できません。たとえば基準値段が1,000円以上1,500円未満の株は上下300円です(日本取引所グループ「制限値幅」、2026年10月26日閲覧)。
値幅制限は1987年当時の東京にもありました。1987年10月20日の東京は、3銘柄を除く全銘柄が値幅制限の下限に達して売買が止まりました(Brady報告書 Study III p.III-22)。報告書は、そのため売買はわずかしか成立しなかったと書いています。値幅制限は1日の下げ幅を抑える一方で、売りたい人が売れない日を生みます。
大阪取引所の日経225先物は、基準値段から上下8%が通常の制限値幅です。中心限月がその上限・下限に達すると取引を10分以上止め、幅を12%、さらに16%へ広げてから再開します(日本取引所グループ「制限値幅・サーキットブレーカー制度」、2026年4月13日更新)。
後年の暴落と比べると|2020年3月・2024年8月5日
ブラックマンデーの後も、1日で10%を超える下げは起きています。下げ幅(ドル・円)は株価の水準が高いほど大きく出るので、比べるときは下落率で見るのが基本です。
急落した日 | 1日の下落 | 戻るまでの期間 |
|---|---|---|
1987年10月19日 | 508ドル安 | 基準:暴落前の高値 |
1987年10月20日 | 3,836円48銭安 | 基準:前営業日の終値 |
2020年3月16日 | 2,997ドル安 | 基準:前営業日の終値 |
2024年8月5日 | 4,451円28銭安 | 基準:前営業日の終値 |
直前の高値まで戻るには、もっと時間がかかっています。2020年のNYダウは2月12日の高値(29,551ドル)を11月16日に約9か月で、2024年の日経平均は7月11日の高値(42,224円)を2025年8月12日に約1年1か月で上回りました(FRED、日経平均株価 日次データ、KabuGraph算出)。急落の前日の水準に戻った後も、直前の高値を取り戻すまでには1年近くかかることがあります。
2024年8月5日の日経平均は、下げ幅ではブラックマンデー翌日の3,836円48銭を超えて過去最大ですが、下落率は12.40%で2位です(日経平均プロフィル、2026年10月26日時点)。翌6日は3,217円04銭高(+10.23%)と、当時の過去最大の上げ幅で反発しました。この急落の背景とされる円キャリートレードの巻き戻しは、次の記事で扱っています。
キャリートレードとは|金利差で稼ぐ仕組みと、円高・株安を招く巻き戻し
キャリートレードは金利の低い通貨で借りて高い通貨で運用し、金利差を稼ぐ取引。日米の翌日物金利差は年2.65%(2026年10月5日)で、ドル円が1年で約2.6%下がる(円高)と利益は消える。2024年8月の巻き戻しでは日経平均が1日で4,451円下げた。
2020年3月は、新型コロナウイルスの感染が広がるなかで相場が荒れ(SEC Release No. 34-94702)、NYダウは16日に12.93%下げました。S&P500は2月19日の3,386から3月23日の2,237へ、約1か月で33.9%下げています(FRED「S&P 500」、KabuGraph算出)。
投資家にとっての教訓|データで確かめられること
1. 原因は後からでも1つに決まらない
当局が数か月かけて調べても、ブラックマンデーの原因の見方は分かれました。シラー教授の調査でも、当日のニュースを見て売った投資家が多かったわけではありません。「理由がはっきりしてから動く」では急落には間に合わないので、急落が起きる前提で持ち方を決めておく方が現実的です。
2. 割高でも、いつ下がるかは分からない
1987年8月の日本株はPER70倍を超え、米国株よりはるかに割高でした。それでも日経平均の下げはNYダウより小さく、約5か月で回復し、1987年11月の安値から2年余り上昇基調が続きました。米国でも、益回りと国債利回りの差は1987年4月から3ポイント前後かそれ以上に開いたままで、暴落はその半年後でした(KabuGraph算出)。
割高を示す指標は、その後の下がりやすさの目安にはなっても、日付は教えてくれません。割高だから全部売るのではなく、割高な時期ほど急落に耐えられる資産配分にしておく、という使い方が向いています(シラーPERの使い方)。
3. 急落の直後に大きく戻すことがある
1987年10月21日の日経平均は+9.30%、2024年8月6日は+10.23%で、NYダウも1987年は2日で下げの57%を戻しました。急落の前営業日の終値に戻るまでの期間は、2024年の日経平均が5営業日、2020年のNYダウが約3週間、1987年の日経平均が約5か月でした(上の表)。底値近くで投げ売りすると、この反発を取り逃がします。
ただし、反発の後に安値を更新することもあります。1987年の日経平均は11月11日まで(三井住友DSアセットマネジメント)、2020年のNYダウは3月23日まで(FRED)下げ続けました。「すぐ戻る」と決めつけて買い増すのも危うい点は同じです。
4. 「下がったら売る」仕組みが自分の売りになる
ポートフォリオ・インシュアランスは、価格に関係なく「下がるほど売る」ルールで動き、それが一斉に動いたことが下げを深めた、というのがBrady報告書の見方です。個人投資家の場合、似た働きをするのが信用取引の追証と強制決済で、借金で買った株は、自分の判断と関係なく最悪の日に売りに回ることがあります。2024年8月の急落の週に信用の買い建玉がどれだけ閉じられたかは、次の記事で確かめています。
信用二階建てとは|何%下がると追証か、三階建てとの違い
信用二階建ては、保有株を担保(代用有価証券)に入れて同じ銘柄を信用で買うこと。下落が評価損と担保の目減りの両方に効き、担保80万円で200万円買う例では現金担保の20%に対し14.3%の下落で追証。三階建ての意味と避け方も。
値幅制限でストップ安になれば、売りたくても売れない日もあります(1987年10月20日の東京では3銘柄を除く全銘柄がそうなりました)。Brady報告書のいう「流動性の幻想」は個人にも当てはまります。近いうちに使うお金を株に入れない、損切りの線を先に決めておくことが、急落の日に慌てて売らないための備えになります。
ロスカット(損切り)とは|プロスペクト理論が邪魔をする「損失確定」の技術
ロスカット(損切り)の意味・目安・ルールの作り方をわかりやすく解説。損切りできない心理的原因(プロスペクト理論)から、逆指値を使った自動化、信用取引の強制決済・FXの強制ロスカットまで網羅。
暴落に備えようとして失うお金の方が、暴落そのもので失うお金より多い、というピーター・リンチの言葉として広く引用される格言もあります(ウォール街の格言)。10月の急落にまつわるアノマリーは「投資のアノマリー」で扱っています。
ブラックマンデーのよくある質問
ブラックマンデーはいつ?何曜日?
1987年10月19日の月曜日です。ニューヨークの暴落を受けた東京の大暴落は、時差のため翌20日(火)でした。
2024年8月5日の急落はブラックマンデーを超えた?
下げ幅は超えましたが、下落率は超えていません。2024年8月5日の日経平均は4,451円28銭安で過去最大の下げ幅、下落率は12.40%で、1987年10月20日の14.90%に次ぐ2位です(日経平均プロフィル、2026年10月26日時点)。
ブラックマンデーはまた起きる?
1日で10%を超える下げは2020年3月や2024年8月にも起きており、急落そのものは今も起こりえます。米国では今、S&P500が20%下がるとその日の取引が止まるため、1987年のように取引時間中に1日で22%下げる形にはなりにくい仕組みです。ただし、翌日以降の下げまでは止められません。
日本にもサーキットブレーカーはある?
大阪取引所の先物にはあります。日経225先物は上下8%の制限値幅に達すると取引を10分以上止め、幅を広げて再開します。東証の株は、銘柄ごとの制限値幅(ストップ高・ストップ安)で1日の値動きを抑える仕組みです。
ブラックマンデーの原因は何だった?
Brady報告書は、貿易赤字の発表と企業買収の税制法案を引き金に、ポートフォリオ・インシュアランスなどの機械的な売りと指数裁定が下げを増幅したとしました。一方、SECは「単一の原因はない」、CFTCのスタッフは「投資家の認識の大きな変化」が売りを引き起こしたとしており、原因は1つに決まっていません。
まとめ
ブラックマンデー=1987年10月19日(月)のNY株の大暴落。NYダウは508ドル(22.6%)安、翌20日の日経平均は3,836円48銭(14.90%)安で、どちらも1日の下落率の過去最大
原因は「背景・引き金・増幅」の重なり。5年の上げ相場と金利上昇を背景に、貿易赤字の発表・税制法案・週末のドル不安が引き金になり、ポートフォリオ・インシュアランスと指数裁定が下げを広げた(Brady報告書の記述をKabuGraphが整理)
「プログラム売買が主因」かは報告書で分かれる。SECは単一の原因はないとし、CFTCのスタッフは投資家の認識の変化が売りを起こしたとした
暴落前の高値にNYダウは2年足らずで、暴落前日の終値に日経平均は約5か月で戻った。FRBはすぐ流動性の供給を表明し、日本では利上げが遅れてバブルの頂点へ向かった
サーキットブレーカーが生まれたが、急落は今も起きる。2020年3月16日のNYダウ、2024年8月5日の日経平均も1日で12%超下げた。急落の日に売らずに済む持ち方を先に決めておく