日経平均PERの推移|リーマン後9.5倍・2009年286倍から2026年17倍までの読み方
日経平均のPER(株価収益率)は、日本株市場全体が「割安か割高か」を測るバロメーターです。2026年9月11日時点の日経平均PERは加重平均ベースで約17.0倍。過去5年平均の15.5倍(日次平均、KabuGraph算出)をやや上回る水準にあります。
本記事では、1989年のバブル期から現在までのPERの推移を振り返り、各局面で何が起きていたのか、「14〜16倍」が目安とされる根拠と、金利が上がった今の読み方を解説します。
この記事の内容(目次)
日経平均PERとは——2つの計算方法
日経平均のPERには「加重平均PER」と「指数ベースPER」の2種類があり、数値が大きく異なります。ニュースで「日経平均PER」と書かれている場合、どちらを指しているかで解釈が変わるため、違いを押さえておく必要があります。
加重平均PER | 指数ベースPER | |
|---|---|---|
計算方法 | 構成銘柄の時価総額合計÷予想純利益合計 | 日経平均株価÷日経平均EPS |
特徴 | 時価総額の大きい銘柄の影響が大きい | 株価の高い値がさ株の影響が大きい |
2026年9月11日時点 | 約17.0倍 | 約21.3倍 |
加重平均PERはトヨタやソニーのような大型株の利益が反映されやすく、指数ベースPERはファーストリテイリングのような株価の高い値がさ株の影響を受けます。
日本経済新聞朝刊に掲載されているのは加重平均PERです(日経平均プロフィル「ユーザーズ・ガイド」)。本記事も断りがない限り加重平均PERを使います。指数ベースPERは日経平均の水準感(何倍で買われているか)を直感的に示します。
PER(株価収益率)とは|計算式・15倍の目安と東証プライム業種別データで読む割安判断
PER(Price Earnings Ratio・株価収益率)の計算式・15倍の目安・業種別の水準差を解説。JPXの東証プライムPER・PBR推移データと業種別比較チャートで、割安・割高の判断方法がわかります。
日経平均PERの推移チャート(2004年〜2026年)
以下は、日経平均の加重平均PERを各年末時点で並べたものです。日本経済新聞社の「日経平均プロフィル」で公開されているPERのデータは2004年10月以降なので、チャートは2004年から始めています。
日経平均PER(加重平均)の推移
バブル期を含めると、日経平均PERの歩みは大きく分けて3つの局面に整理できます。
第1期:バブル期〜2003年——日経平均のPERデータが無い時代
1989年12月29日、日経平均は38,915円の最高値をつけました。この時期の日経平均PERは日経平均プロフィルにデータが無いため、確かめられる統計として日本取引所グループ(JPX)の「規模別・業種別PER・PBR」を見ると、1989年12月末の東証1部全体はPER70.6倍・PBR5.4倍でした。
これは東証1部の上場会社1,161社を対象に、親会社単体の実績利益で計算した単純平均(時価総額で重みづけしない平均)です。日経平均の加重平均PER(225社・日経の予想利益)とは対象も計算方法も違うため、本記事の他の数字とそのまま比べることはできません。
同じ計算方法で見た2026年8月末のプライム市場は23.0倍(PBR2.3倍)なので、当時は今の約3倍の評価で株が買われていたことになります。1990年代〜2003年の日経平均PERは、日経平均プロフィルで公開されているデータが2004年10月以降のため、本記事のチャートには含めていません。
第2期:構造改革〜リーマン・ショック(2004〜2012年)——16〜23倍から9.5倍、そして100倍超へ
小泉内閣の構造改革期から続いた景気回復期(2004〜2007年)は、企業収益の回復で年末のPERが16〜23倍で推移しました。2008年のリーマン・ショック後は、PERが両極端に振れます。
2008年10月27日:9.53倍。株価の急落が先行し、2004年10月以降のデータで最低を記録
2009年3月下旬〜5月中旬:100倍超。予想利益がほぼ消え、100倍を超える日が計20営業日。4月23日には285.81倍(PERが公表されない日もあった)
2009年末:35.82倍。新年度の予想が出そろった2010年5月末に17.00倍へ戻るまで、高い値が続いた
分母のEPSがほぼゼロに近づいたことで、株価が安いのにPERが跳ね上がった典型例です。
第3期:アベノミクス以降(2013年〜現在)——概ね12〜19倍、中心は14〜16倍
2013年のアベノミクス開始以降、日銀の大規模金融緩和と円安を背景に企業利益が拡大。年末PERは概ね12〜19倍に収まり、2013〜2025年の日次平均は15.3倍、中央値は14.8倍です(KabuGraph算出)。
目立つ例外は3つです。
2018年末:11.22倍。米中の貿易摩擦で先行きが不安視されていたところに、米政府機関の閉鎖などで米国株が急落し、12月25日には10.71倍まで低下
2020年:5月19日に36.94倍。3月16日に10.60倍まで下げた後、コロナ禍で予想利益が急減して跳ね上がり、年末も25.26倍と高止まり
2025年末:18.99倍。株価上昇がEPSの伸びを上回り、レンジ上限に到達
2026年は2月27日に20.92倍まで上昇した後、9月11日時点では16.97倍に戻っています(年内最低は8月19日の16.84倍)。
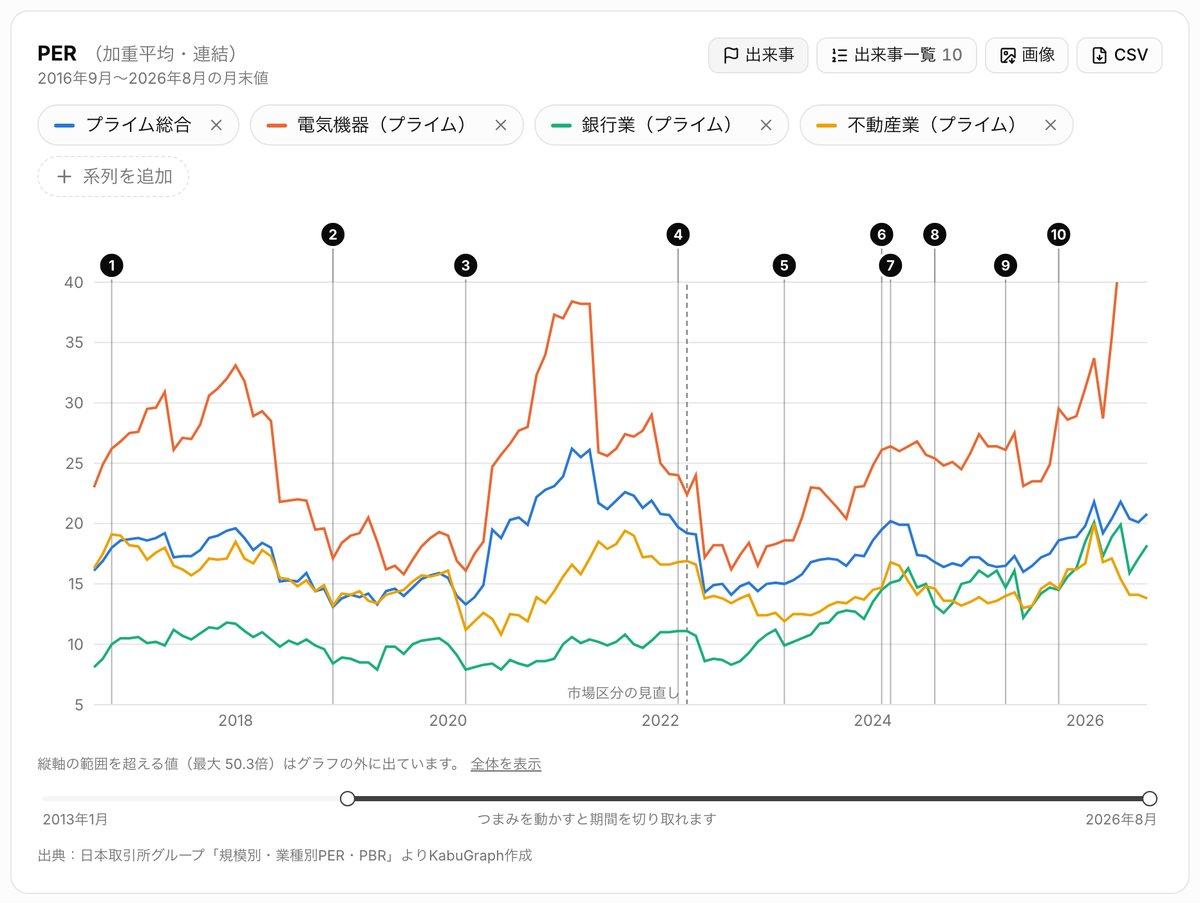
日経平均以外に、東証の市場全体や33業種のPERの推移は業種別PER・PBRのページで比べられます。日経平均のPER(予想ベース)とは、対象の会社と計算方法(実績ベース)が異なります。
日経平均株価とEPSの推移
PERは「株価÷EPS」なので、株価とEPSの動きを分けて見ることで、PER変動の原因がわかります。
日経平均株価とEPS(加重平均)の推移
注目すべきポイントは2つあります。
EPSはコロナ禍の2020年を除き、2013年以降おおむね右肩上がり。アベノミクスの円安効果に加え、コーポレートガバナンス改革による資本効率の改善が寄与し、2013年末の980円は2025年末に2,651円へ。2026年9月11日時点では3,772円(終値÷加重平均PERでKabuGraph算出)と過去最高水準です。
株価の上昇はEPSの成長に支えられている。日経平均は2024年に34年ぶりの最高値を更新し、2025年末には50,000円台に到達。年末PERは2024年の16.1倍から2025年には19.0倍へ上がりましたが、EPSの伸びが追いつき(5月に予想の対象が2027年3月期へ切り替わった分を含む)、2026年9月11日時点では17.0倍に戻っています。バブル期のようにPERの拡大(期待先行)だけで株価が上がっているわけではありません。
なぜ「14〜16倍」が目安とされるのか
ニッセイ基礎研究所の井出真吾氏は2018年12月のレポート「なぜ、日経平均のPERは"15倍が適正"なのか」で、PER14〜16倍に相当する益回り(6〜7%程度)が「日本株のリスクを負担する対価として投資家が求める利回り」だと述べています。
根拠は理論の式ではなく、2013年以降の市場の動きです。PERが16倍程度まで上がると「投資の魅力が乏しい」と見た売りが増え、14倍程度まで下がると押し目買い(下がったところを拾う買い)が増えて下げ止まった、という経験則です。
過去の分布で見る「14〜16倍」
PERの逆数が「益回り(Earnings Yield)」です。株価に対して1年で何%の利益を生むかを表し、PER15倍なら約6.7%、14倍なら約7.1%になります。
2013〜2025年の各月末の加重平均PER(156か月)を区切ると、次のとおりです。14〜16倍に入った月が約4割と最も多く、真ん中の半分の月は約13.4〜16.1倍に収まっています。
PER | 益回り | 当てはまった月 |
|---|---|---|
12倍未満 | 8.3%超 | 3.2%(5か月) |
12〜14倍 | 7.1〜8.3% | 30.8%(48か月) |
14〜16倍 | 6.3〜7.1% | 38.5%(60か月) |
16〜17倍 | 5.9〜6.3% | 11.5%(18か月) |
17〜20倍 | 5.0〜5.9% | 8.3%(13か月) |
20倍以上 | 5.0%以下 | 7.7%(12か月) |
一方、17倍以上だった月は156か月中25か月(約16%)にとどまります。その約半分の12か月は、コロナ禍で予想利益が落ち込んだ2020年5月〜2021年4月です。「14〜16倍が目安」とは、こうした過去の実績の中心を指していると理解しておくのが正確です。
金利が上がった今、同じ目安が使えるか
株式の益回りは、国債の利回りと比べて評価されます。2013〜2025年の月末平均では、日経平均の益回り6.7%に対して10年国債利回りは0.4%で、差は6.3ポイントありました。14〜16倍という目安は、金利がほぼゼロだった時代にできたものです。
2026年9月11日は10年国債利回りが2.99%(財務省「国債金利情報」)まで上がり、PER16.97倍の益回り5.89%との差は2.9ポイントです(KabuGraph算出)。2013〜2025年のどの月末(最小は2025年12月末の3.2ポイント)よりも小さく、国債と比べた株の割安感はかつてより薄れています。
その後も金利は上がっています。日銀は2026年9月18日に政策金利を1.0%から1.25%へ引き上げ(日本銀行)、10年国債利回りは10月2日に3.10%となりました。
イールドスプレッドとイールドレシオ|日本株は−1.87ポイント・0.61倍、2013年以降で最も割高寄り
イールドスプレッド(長期金利−株式益回り)とイールドレシオ(長期金利÷益回り)の式と読み方。東証プライムは2026年8月末に−1.87ポイント・0.61倍と2013年以降で最も割高寄り。1986年からの推移(バブル末期は+4.2ポイント)、米国の現状、使い方と限界まで。
目安が上下する条件
14〜16倍は、あくまで2013年以降の環境で中心になった水準です。次の条件で目安は上下します。
金利が上がればPERは下がりやすい。長期金利が上昇すると、株式に求められる益回りも上がりやすく、同じ利益でも株価は高く評価されにくくなります。上で見たとおり、2026年は金利の上昇が続いています。
成長期待が高まればPERは上がる。企業利益の成長率が高まると、将来のEPS拡大を織り込んで現在のPERが高くなります。AI関連銘柄やDX投資拡大などの構造的テーマが追い風の場合、17倍超でも「割高」とは限りません。
為替が動けばEPSが動く。日経225構成銘柄には輸出企業が多く、円安はEPSを押し上げてPERを下げます。逆に急激な円高はEPSを圧縮してPERを上げます。
現在のPER水準をどう読むか(2026年9月時点)
2026年9月11日時点の日経平均は64,011円。加重平均PERは約17.0倍で、過去5年平均(15.5倍)を上回っています。
指標 | 値 |
|---|---|
日経平均株価 | 64,011.34円 |
PER(加重平均) | 17.0倍 |
PER(指数ベース) | 21.3倍 |
EPS(加重平均) | 約3,772円 |
過去5年平均PER | 15.5倍 |
過去10年平均PER | 15.5倍 |
現在の水準をどう読むか、ポイントは以下のとおりです。
過去の中心(14〜16倍)をやや上回っている。2013〜2025年の月末で17倍以上だったのは約16%で、PER17倍は過去と比べると「やや楽観寄り」の水準です。AI・半導体需要の拡大や過去最高が続く訪日客需要など、利益を押し上げる材料はあります(KabuGraphの見方)。
国債との利回り差が縮んでいる。10年国債利回りが3%近くまで上がり、益回り(5.9%)との差は2.9ポイントと、2013〜2025年平均(6.3ポイント)の半分以下です。金利を加味すると、17倍は数字以上に楽観寄りと読めます。
予想EPSが過去最高水準にある。EPS約3,772円は前年同日(2025年9月11日)の約2,461円から約5割増(終値÷加重平均PERでKabuGraph算出)で、予想利益の伸びに裏付けられた株高です。ただし前年同日は2026年3月期、今は2027年3月期の予想が中心で、比べている期が1年ずれています。
日銀の金融政策に注意。日銀は9月18日に政策金利を1.25%へ引き上げました。利上げが続けば株式に求められる利回りが上がり、PERには下げ圧力がかかります。金利動向とPERは常にセットで確認する必要があります。
日経平均PERを投資判断に使う3つの視点
1. 過去レンジとの比較で「温度感」を測る
アベノミクス以降の安定期(2013〜2025年)における加重平均PERのレンジは概ね12〜19倍(2020〜21年の利益急減期は25倍超)。このレンジの上限に近づけば「市場は楽観的」、下限に近づけば「悲観的」と読めます。ただし、2018年12月の急落時の10.7倍(12月25日)のように外部ショックで一時的にレンジを逸脱することもあるため、単一の数値で判断せず、その背景を必ず確認してください。
2. EPSの「方向」と合わせて見る
PERだけを見ると誤解が生じます。例えば「PER17倍で割高」に見えても、EPSが年20%成長しているなら翌年のPERは14倍相当に低下します。PERの水準と同時にEPSの成長トレンドを確認することが重要です。
3. 海外指数との比較で「相対的な割安感」を確認する
日経平均PERは今期予想利益ベースなので、海外指数とも予想PER同士で比べます。2026年9月11日時点の水準は次のとおりです(株式マーケットデータ)。
指数 | 予想PER | 実績PER |
|---|---|---|
日経平均(加重平均) | 17.0倍 | — |
S&P500 | 20.3倍 | 23.2倍 |
NASDAQ100 | 24.6倍 | 33.9倍 |
日経平均の17倍前後は米国の主要指数と比較して低い水準です。ただし、成長率や利益構成が異なるため、単純な高低比較はできません。あくまで「相対的な投資魅力度」の参考として活用してください。
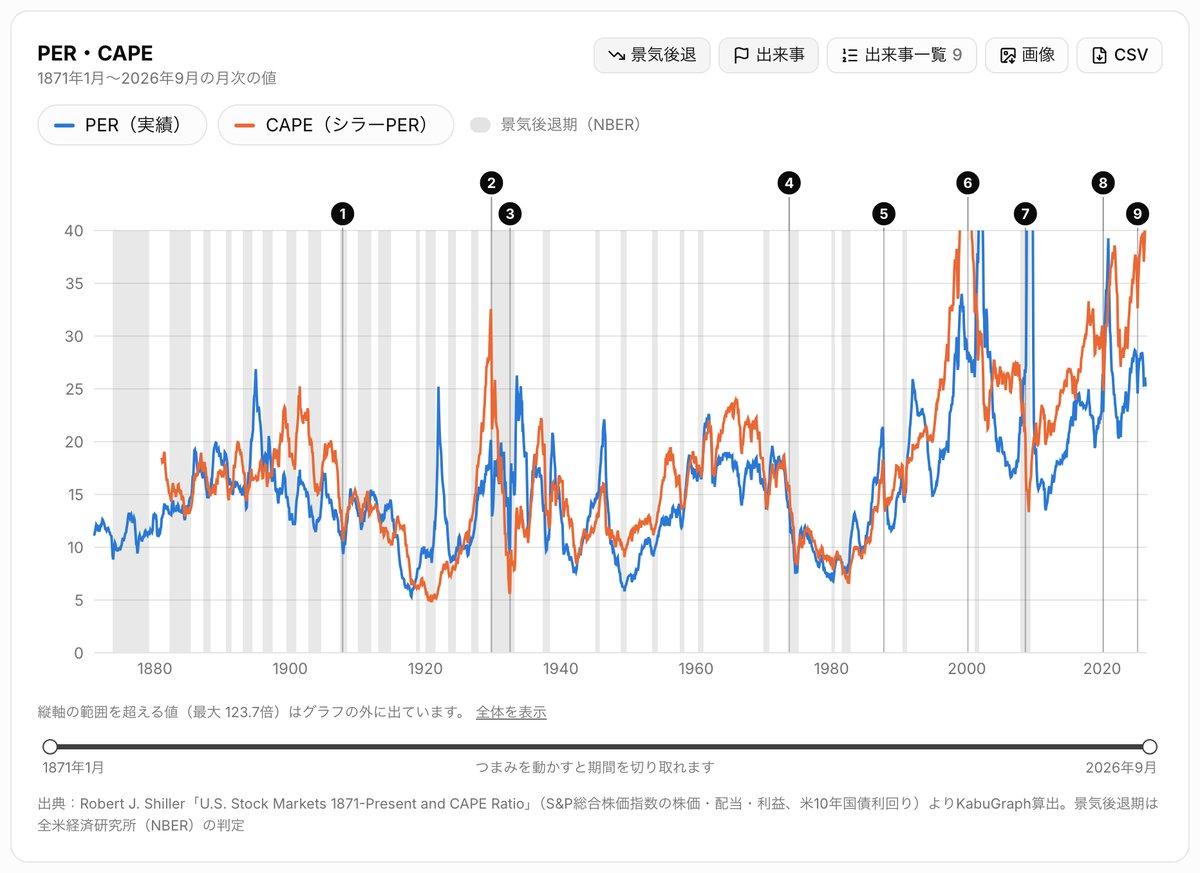
米国株のPERとCAPE(シラーPER)の1871年からの推移は、S&P500のPER・CAPEのページで確かめられます。
まとめ
日経平均PERは、リーマン・ショック後の9.5倍と100倍超、コロナ禍の30倍台を経て、2026年9月11日時点で17倍前後です。2013年以降は、年末の値でおおむね12〜19倍の範囲で動いています。
加重平均PERと指数ベースPERの2種類がある。日本経済新聞朝刊に載るのは加重平均
アベノミクス以降は14〜16倍が中心。2013〜2025年の月末の約4割がこの範囲に入る。ただし金利がほぼゼロだった時代の目安
現在のPER約17倍はやや楽観寄り。過去13年で17倍以上だった月は約16%。予想EPSは過去最高水準だが、金利の上昇で国債との利回り差は縮んでいる
PERだけで判断しない。EPSの成長率・金利動向・海外比較と組み合わせて使う
日経平均PERの推移は、日本経済新聞社の「日経平均プロフィル ヒストリカルデータ」で2004年以降の日次データを確認できます。