弁護士ドットコム(6027)の企業分析|クラウドサインと法務AIで伸びるリーガルテック
2027年3月期 第2四半期決算まで反映
弁護士ドットコム(6027)は、法律相談プラットフォーム「弁護士ドットコム」、電子契約サービス「クラウドサイン」、法務AIエージェント「LegalBrain」の3本柱で成長するリーガルテック企業です。
2026年3月期は売上高163億円(前期比+15.7%)、営業利益22億円(同+58.7%)と大幅増益を達成し、2027年3月期の上期(4〜9月)も会社の社内計画を上回る増収増益でした。2025年に提供を開始した法務AIエージェント「LegalBrain」は、17.3か月でARR(年間経常収益)10億円を突破しています。
この記事では、弁護士ドットコムの3つの事業の仕組み、業績推移、AI戦略、投資判断のポイントを、個人投資家の視点からわかりやすく解説します。
この記事の内容(目次)
会社概要 — 「法律×テクノロジー」で市場を創ったパイオニア
弁護士ドットコムは、弁護士でもある元榮太一郎氏が2005年に創業したリーガルテック企業です。「弁護士をもっと身近に」という理念のもと、日本初の弁護士検索・法律相談ポータルサイトを立ち上げました。
項目 | 内容 |
|---|---|
会社名 | 弁護士ドットコム株式会社(Bengo4.com, Inc.) |
証券コード | 6027(東証プライム) |
設立 | 2005年7月 |
上場 | 2014年12月(東証マザーズ)→ 2022年4月 東証グロース → 2025年12月 プライム市場へ移行 |
代表取締役社長 | 元榮太一郎(弁護士) |
従業員数 | 679名(単体、2026年9月末時点) |
本社 | 東京都港区 |
セクター | サービス業(情報通信・サービスその他) |
10年ごとに「新しい柱」を生み出す企業
弁護士ドットコムの特徴は、約10年おきに新たな事業の柱を打ち立ててきた点にあります。
2005年 — 法律相談ポータル「弁護士ドットコム」を創業。赤字に耐えた8年間を経て2013年に有料化、翌年上場
2015年 — 電子契約プラットフォーム「クラウドサイン」を提供開始。コロナ禍を追い風に国内シェアNo.1へ
2025年 — 法務AIエージェント「LegalBrain エージェント」の提供を開始(2026年6月に統合型へ刷新)。第3の柱へ
2026年3月期の売上構成比は、プロフェッショナル支援事業(弁護士ドットコム等)が46%、クラウドサイン事業が54%。クラウドサインが売上の過半を占める構造に成長しています(出典: 2026年3月期決算短信 セグメント情報)。2027年3月期2Qからは、2026年4月に買収した弁護士保険などの「リーガルファイナンス事業」が3つ目の報告セグメントに加わりました(会社は「新たな事業の柱」と位置づけ)。
事業別売上構成比(2026年3月期)
セグメント別売上推移
3つの事業を理解する
弁護士ドットコム — 国内弁護士の約7割が同社のサービスを使う法律相談ポータル
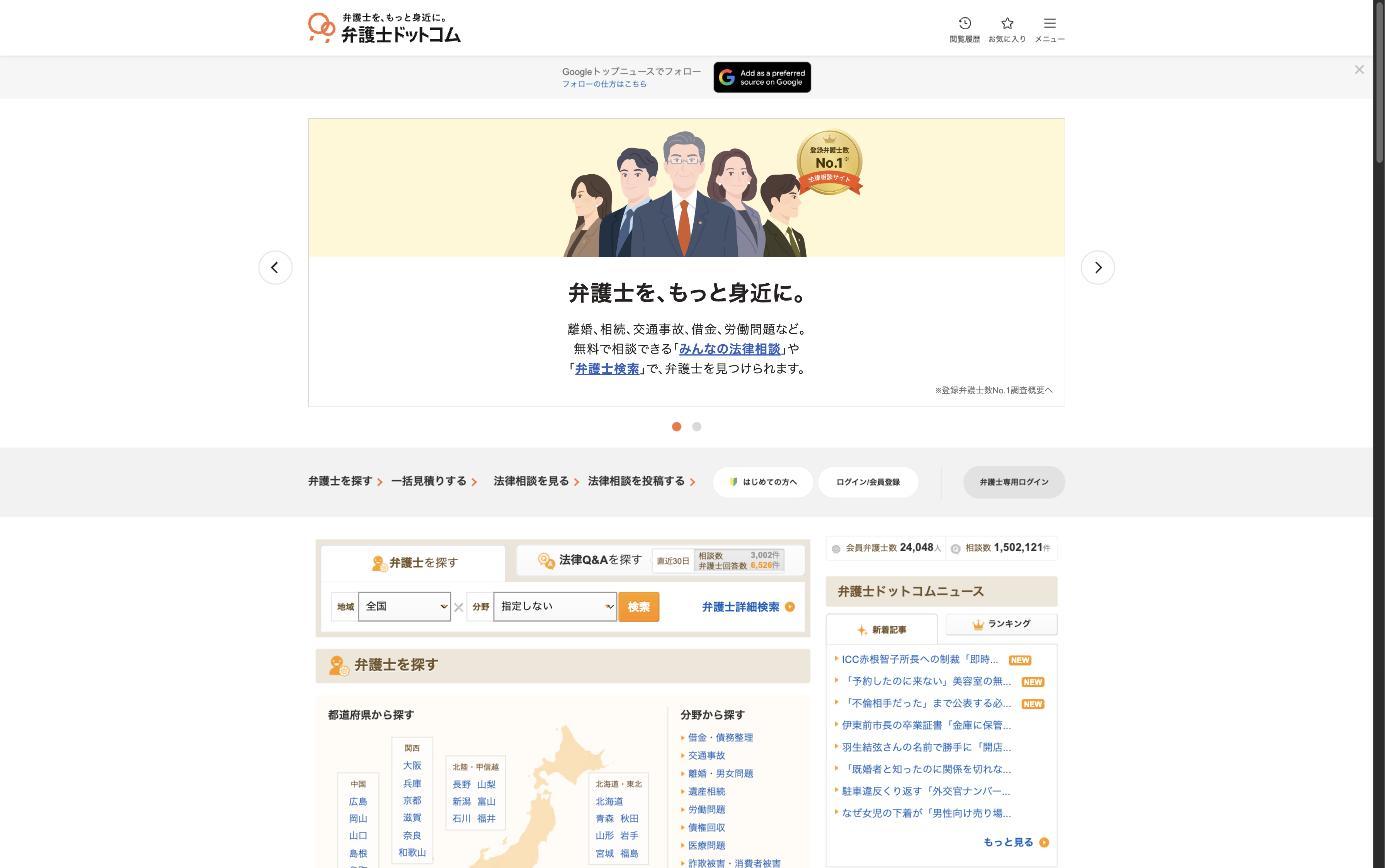
「弁護士ドットコム」は、法律トラブルを抱える一般ユーザーと弁護士をつなぐポータルサイトです。ユーザーは匿名で法律相談ができ、弁護士の検索・比較・直接問い合わせまでをオンラインで完結できます。
収益モデルは大きく3つあります。
弁護士からの月額登録料(全機能のプランは月額33,000円・税込で、月額5,500円からのプランもある。初期事務手数料55,000円。2026年10月に料金を改定)— 有料会員の弁護士は詳細なプロフィール、料金表、解決事例などを掲載可能
一般ユーザーの有料会員(月額550円)— スマートフォンでの全相談閲覧
業務支援ツール — 判例データベース「判例秘書」、法律書籍サブスク「弁護士ドットコムライブラリー」など
国内弁護士の約61%にあたる29,172人がサービスに登録しており(2026年3月末時点、会社資料)、国内弁護士の過半数を押さえる圧倒的なネットワークを構築しています。2027年3月期1Qからは同社の全サービスを利用する弁護士を数える方式に変わり、2026年9月末は国内弁護士の約7割(70%)です(出典: 2027年3月期第2四半期決算説明資料 p.27)。
年度 | 登録弁護士数 | うち有料会員 |
|---|---|---|
2022年3月 | 22,170人 | 5,210人 |
2023年3月 | 22,984人 | 5,297人 |
2024年3月 | 27,782人 | 14,034人 |
2025年3月 | 28,344人 | 14,421人 |
2026年3月 | 29,172人 | 14,722人 |
2026年9月(新方式) | 33,374人 | 15,028人 |
登録弁護士数の推移
2024年3月期に有料会員が約5,300人から14,000人へ急増していますが、これは2023年10月の株式会社エル・アイ・シー(判例データベース「判例秘書」を提供)の買収による統合効果です。
また「弁護士ドットコムニュース」として、身近な話題を弁護士が法的観点から解説する記事を配信しており、ヤフーニュースなどに外部提供されることでサイトの認知度・集客力を強化する仕組みが確立されています。
クラウドサイン — 国内シェアNo.1の電子契約プラットフォーム
「クラウドサイン」は2015年に提供を開始した契約マネジメントプラットフォームです。契約書のPDFをアップロードし、相手方がオンラインで承認するだけで契約が完結します。
電子契約には、署名者自身が電子証明書を取得して署名する「当事者型」と、第三者が本人確認を行う「立会人型」の2方式があります。クラウドサインは「立会人型」を採用し、事前準備なしで直感的に契約できる使いやすさで市場を急速に開拓しました。
現在ではグローバル大手のDocuSignを抑え、国内取引におけるデファクトスタンダード(事実上の業界標準)の地位を確立しています。「弁護士が創業した会社のサービス」という信頼性も法務部門への浸透を後押ししました。
【投資テーマ解説】電子契約|市場295億円・年2割成長、クラウドサイン vs GMOサインの競争構図と投資機会
電子契約の仕組み・市場規模・普及率の最新データと、クラウドサイン・GMOサインなど主要サービスの比較、関連上場企業の事業規模・投資ポイントを解説します。
収益モデルはSaaS型で、プラン内容に応じた月額固定料金(Lightプラン月額12,100円・Corporateプラン月額30,800円、いずれも税込)と、1送信あたり242円(税込)の従量課金の2本立てです。導入企業は250万社を超えており、ISMAP(政府のクラウドサービス安全性評価制度)も取得済みです。
年度 | 契約送信件数 | 前年比 |
|---|---|---|
2022年3月期 | 439万件 | — |
2023年3月期 | 606万件 | +38.1% |
2024年3月期 | 816万件 | +34.8% |
2025年3月期 | 1,008万件 | +23.5% |
2026年3月期 | 1,175万件 | +16.5% |
クラウドサイン 契約送信件数の推移
契約送信件数は5年間で約2.7倍に成長しました。自治体や大企業への浸透が進んでおり、「社会インフラ」としての地位が固まりつつある段階です。2026年7月には、クラウドサイン単体のARR(年間経常収益)が100億円を超えました(出典: 弁護士ドットコム 2026年11月11日発表)。
LegalBrain エージェント — AIが開く「第3の波」
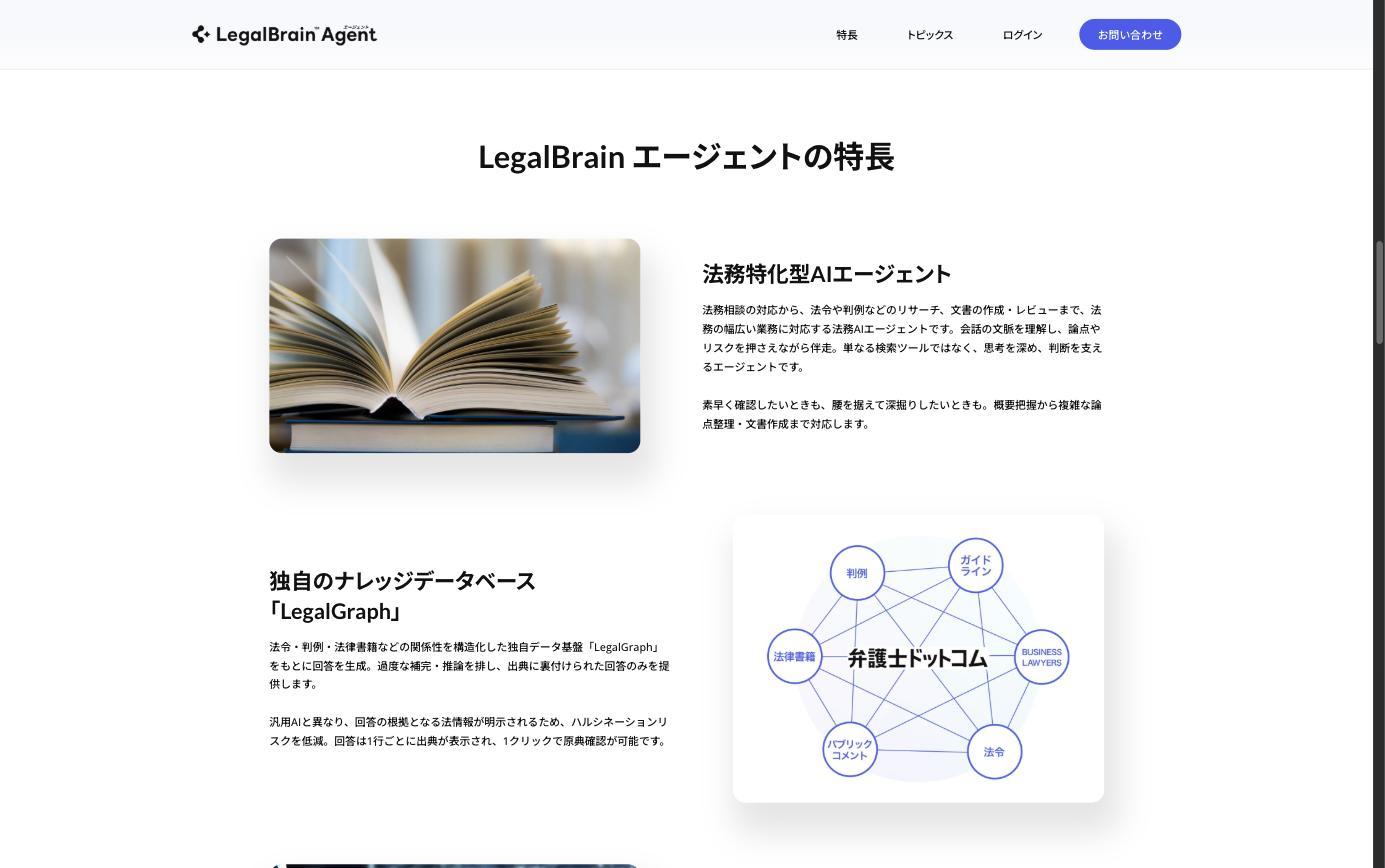
2025年に提供を開始した「LegalBrain エージェント」は、法務領域に特化した統合型AIエージェントです。
単なる検索ツールではなく、対話形式で法的な論点やリスクをAIと壁打ちできるのが特徴です。書籍、判例、法令、ガイドラインといった膨大なデータをAIが網羅的に探索し、法務関係者の調査時間を大幅に短縮します。
LegalBrain エージェントのARRは2026年11月に10億円を突破しました。会社は、三菱UFJリサーチ&コンサルティングの調査をもとに、国内上場企業の主要SaaSプロダクトで最速の到達だと説明しています。
ARR10億円までの期間:提供開始(2025年5月)から17.3か月。クラウドサインは56か月かかった
主な導入先:三菱UFJ信託銀行(2026年9月)、長島・大野・常松法律事務所(11月、事務所全体での活用を予定)
外部との連携:ClaudeやMicrosoft Copilotの画面からも使えるようにした(Claude向けは2026年9月)。11月には契約AIのMNTSQと戦略的業務提携を結び、まず販売で連携する
精度の目安:2025年度の司法試験予備試験の論文式で、伊藤塾の採点で500点満点中375点(1Q決算説明資料 p.21)
出典: 弁護士ドットコム 2026年11月11日発表、2027年3月期第2四半期決算説明資料 p.2・17
2026年8月21日には法務省が、ビジネス分野でAIなどを使う法務業務支援サービスと弁護士法72条(弁護士でない者が報酬目的で法律事件の事務を業として扱うことを禁じる規定)の関係を整理した新しいガイドラインを公表し、文献のリサーチや書面の作成・審査などの支援は、設計の条件を満たし不適切な利用を防ぐ体制を整えていれば一般に72条に抵触しないとの考え方を示しました。会社は、適法性の判断指針が明確になり、AIサービスを積極的に展開できる環境になったと説明しています(2Q決算説明資料 p.19)。
弁護士ドットコムが保有する弁護士ネットワークと法律データベースは、AIの学習・精度向上に直結する資産です。「弁護士ドットコム」→「クラウドサイン」→「LegalBrain」と、既存事業が次の事業の基盤になる構造が、同社の競争力を支えています。
業績推移と財務分析
通期業績推移 — 4年間で売上は約1.9倍に
弁護士ドットコムは17期連続の増収を達成しています。直近4年間の業績推移は以下の通りです。
決算期 | 売上高 | 営業利益 | 純利益 | 営業利益率 |
|---|---|---|---|---|
2023年3月期 | 87.1億円 | 10.9億円 | 7.2億円 | 12.5% |
2024年3月期 | 113.2億円 | 12.4億円 | 8.4億円 | 10.9% |
2025年3月期 | 140.7億円 | 13.9億円 | 10.5億円 | 9.9% |
2026年3月期 | 162.9億円 | 22.0億円 | 15.1億円 | 13.5% |
2027年3月期(予想) | 205.0億円 | 30.0億円 | 20.0億円 | 14.6% |
通期業績推移(売上高・営業利益・営業利益率・売上成長率)
注目すべきは営業利益率の急改善です。FY2025の9.9%からFY2026では13.5%へ跳ね上がり、FY2027は14.6%を見込みます。売上の伸び(+15.7%)を大きく上回るペースで営業利益(+58.7%)が成長しており、SaaS事業のスケールメリット(売上が増えても固定費は同じペースでは増えない)が効き始めた段階です。また粗利率は約79%と非常に高く、収益の質が良好です。
2027年3月期は純利益20億円を計画しており、達成すれば6期連続で過去最高益を更新する見通しです。ROE(自己資本利益率)も20.9%(期末純資産ベース)と高水準で、資本効率の面でも優れています。元榮社長は「期待先行のフェーズを脱し、地に足がついた状態になった」と語っています(出典: PRESIDENT Online)。
2027年3月期上期(2026年4〜9月)— 計画を上回り、通期予想は据え置き
2026年11月11日に発表した上期決算は増収増益で、会社は「主要数値が計画から全て上振れて着地」と説明しています(社内計画との比較で、会社は半期の予想を公表していません)。通期予想(2026年5月13日公表)は据え置きました。
項目 | 上期(4〜9月累計) | 前年同期比 | 通期予想に対する進捗率 |
|---|---|---|---|
売上高 | 98.9億円 | +27.4% | 48.2% |
営業利益 | 14.1億円 | +30.5% | 47.2% |
純利益 | 8.9億円 | +36.1% | 44.6% |
四半期ごとの売上高・営業利益(3か月ごと)
上期のセグメント利益(4〜9月累計)
クラウドサイン:売上高+23.5%、契約送信件数は641万件(+14.6%)。2026年4月の値上げで1社あたりの平均送信単価が上がり、7〜9月の新規MRR(新規顧客からの月額課金)と新規獲得件数は第2四半期として過去最高
プロフェッショナル支援:売上高+12.2%。LegalBrain エージェントと、民事裁判手続きのデジタル化を受けた文書整理ツール「弁護革命」の販売が好調
リーガルファイナンス(2Qに新設):2026年4月に買収した弁護士保険のミカタ少額短期保険と、弁護士費用を提供するサービスの子会社。上期の売上高は7.1億円
全社ARR(9月末):171.3億円(前年同期比+29.6%、弁護士保険ミカタの分を含む)
出典: 弁護士ドットコム 2027年3月期第2四半期決算短信 p.2〜3、決算説明資料 p.9・10・23・26
株価指標(2026年11月11日終値)
株価は1Q決算翌日の2026年8月13日にストップ高、8月19日にも一時ストップ高を付け、11月11日の終値は5,110円でした。上期決算の発表は同日15:30(取引終了後)のため、この終値は決算への反応を含みません。
指標 | 値 |
|---|---|
株価 | 5,110円 |
時価総額 | 約1,169億円 |
PER(株価収益率) | 76.6倍 |
予想PER(会社予想ベース) | 58.2倍 |
PBR(株価純資産倍率) | 16.4倍 |
ROE(自己資本利益率) | 20.9% |
配当利回り | 0%(無配) |
上場来高値 | 15,880円(2020年10月) |
PBR(株価純資産倍率)とは|1倍割れ問題と東証改革の核心
PBR(Price Book-value Ratio)の計算式・目安・1倍割れ問題を解説。東証が改善を要請した背景と、PERやROEとの関係から投資判断に活かす方法がわかります。
投資家が注目すべきポイント
3つの強み
1. 高い参入障壁
同社のサービスを使う弁護士が国内の約7割にのぼる弁護士ネットワーク、国内電子契約のデファクトスタンダードとなった「クラウドサイン」の導入企業基盤。いずれも後発組がゼロから追いつくのは極めて困難です。特にクラウドサインは、官公庁・自治体・大企業が採用したことで「社会インフラ」化しており、スイッチングコスト(乗り換えコスト)が高い状態です。
2. SaaS型の安定的なストック収益
弁護士の月額登録料、クラウドサインの月額利用料、LegalBrainのサブスクリプション料金など、毎月定額で積み上がるストック型の収益構造が特徴です。景気変動の影響を受けにくく、利用者数が増えるほど利益率が改善します。実際に粗利率は約79%、ROE(自己資本利益率)は20.9%と高水準で、自己資本比率も40.3%(2024年3月期)→53.2%(2026年3月期)へ改善しました(2026年9月末は子会社の買収に伴い45.5%)。
3. AI時代の先行者利益
LegalBrainは、弁護士ドットコムが長年蓄積してきた法律相談データ、判例データベース、法令情報を基盤にしています。「データの質と量」がAIの精度を左右する以上、この蓄積は新規参入者が簡単には得られない競争優位です。提供開始から17.3か月でARR10億円を突破した(クラウドサインは56か月)ことからも、市場のニーズの大きさがうかがえます。
注意すべきリスク
1. PER 70倍台という高いバリュエーション
株価の上昇でPERは70倍台(2026年11月11日終値で76.6倍)に達しています。東証プライム全体の平均PERは約18〜20倍(実績ベース、2026年10月末・JPX集計)であり、将来の成長を相当程度織り込んだ水準です。会社予想のFY2027純利益20億円ベースでもPERは約58倍となり、業績の鈍化や未達があれば株価下落リスクは大きくなります。
2. 無配当
創業以来、配当を実施していません。2026年6月には、株価が割安で自社株の取得は「最も確実性が高く、かつリターン効率が極めて高い投資機会」だとして(出典: 自己株式取得に係る事項の決定に関するお知らせ 2026年6月11日)、上限5億円・35万株(11月30日まで)の自己株式取得を決議し、10月末までに2.1億円・9万4,900株を取得しました(出典: 自己株式の取得状況に関するお知らせ 2026年11月2日)。成長投資を優先する方針で、配当・優待を重視する投資家には向かない銘柄です。
3. AIハルシネーション(誤情報)リスク
LegalBrainは法律という正確性が求められる分野でAIを活用するため、誤った法的アドバイスが出力されるリスクは常に存在します。万一重大な誤情報が社会問題化した場合、ブランド毀損は大きくなり得ます。元榮社長もこの点を今後の課題として認識しています。
4. 競合環境
電子契約分野ではDocuSign(グローバル大手)、GMOサイン、freeeサインなどが競合しています。法務AI分野では国内外のスタートアップや大手テック企業の参入も予想されます。ただし、クラウドサインの国内シェアは圧倒的であり、既存顧客基盤とデータ蓄積が防衛線となっています。
まとめ
弁護士ドットコム(6027)は、「法律相談」「電子契約」「法務AI」という3つの事業で、リーガルテック市場を自ら創り出してきた企業です。
投資の観点からのポイントを整理すると、以下の通りです。
事業の強さ: 同社のサービスを使う弁護士が国内の約7割にのぼるネットワーク効果と、電子契約の国内デファクトスタンダードという2つの参入障壁を持つ
成長性: FY2027は売上205億円(+25.9%)、営業利益30億円(+36.1%)を予想し、上期は社内計画を上回って進捗。LegalBrainはARR10億円を突破し、第3の成長エンジンとして立ち上がりつつある
収益構造: SaaS型のストック収益。売上の伸びを上回るペースで利益が成長しており、スケールメリットが顕在化
注意点: PER 70倍台と将来の成長を大きく織り込んだ株価水準。無配当。AIの精度リスクも注視が必要
10年ごとに新しい事業の柱を打ち立て、それぞれが次の事業の基盤になるという複利的な成長モデルは、同社のユニークな強みです。PERの高さには注意が必要ですが、「利益回収フェーズに入った成長企業」として中長期視点で注目に値する銘柄といえるでしょう。
弁護士ドットコム
法律相談ポータルサイト「弁護士ドットコム」と電子契約サービス「クラウドサイン」を二本柱とするリーガルテック企業。「弁護士ドットコム」では弁護士検索・法律相談・ニュース配信を提供し、「税理士ドットコム」も運営。士業・企業法務向けに判例データベ…
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の数値は2026年11月11日時点の情報に基づいています。