キューデンホールディングス(642A)の企業分析|原発4基で稼ぐ九州電力の持株会社
キューデンホールディングス(642A)は、九州全域に電気を届ける九州電力が2026年10月1日に設立した持株会社です。玄海・川内の原発4基を持ち、2026年3月期の純利益は1,545億円(九州電力の連結決算)、株価は実績PER6.4倍(参考値)と低めです。
この記事では、持株会社になって何が変わったか、稼ぎ方、業績と配当・株価指標、ライバルとの違い、データセンター需要など今後の注目点を順に解説します。
この記事の内容(目次)
会社概要 — 九州電力が2026年10月につくった持株会社
キューデンHDは、九州電力グループの会社の株式を持ち、グループ全体の経営を担う会社(持株会社)です。自分では電気の事業を持たず、電気をつくって売る九州電力などを子会社として持ち、グループの方針とお金の配分を決めます(九州電力「単独株式移転による純粋持株会社体制への移行に関するお知らせ」(2026年3月26日)p.1)。
2026年10月1日、九州電力の株式1株につきキューデンHDの株式1株を割り当てる「単独株式移転」で設立されました。九州電力(9508)は9月29日に上場廃止となり、キューデンHD(642A)が10月1日に東証プライム市場と福岡証券取引所に上場しています(東証「新規上場会社概要」(2026年9月1日))。組織再編でできた会社を簡易な審査で上場させる「テクニカル上場」で、株主から見ると、持っている株の社名と証券コードが変わった形です。
ホールディングス(持株会社)とは|社名の意味とつくり方、単体売上が9割減ったパナソニックHDの実例
ホールディングス(持株会社)とは、子会社の株式を持ってグループを経営する会社のこと。独占禁止法の定義、純粋・事業持株会社の違い、社名の意味、1997年解禁の経緯とつくり方を整理し、単体売上が9割減ったパナソニックHDの決算で投資家の注意点を解説。
持株会社への移行は2段階で進みます。いまはキューデンHDの下に九州電力がいて、送配電・再エネ・海外などの会社はその子会社です。2027年4月には主要な6社をキューデンHDの直接の子会社に並べ直す予定で、九州電力の水力発電は九電みらいエナジーへ、都市開発は新会社の九電都市開発へ移します(移行のお知らせ p.2–3、キューデングループ統合報告書2026 p.12)。
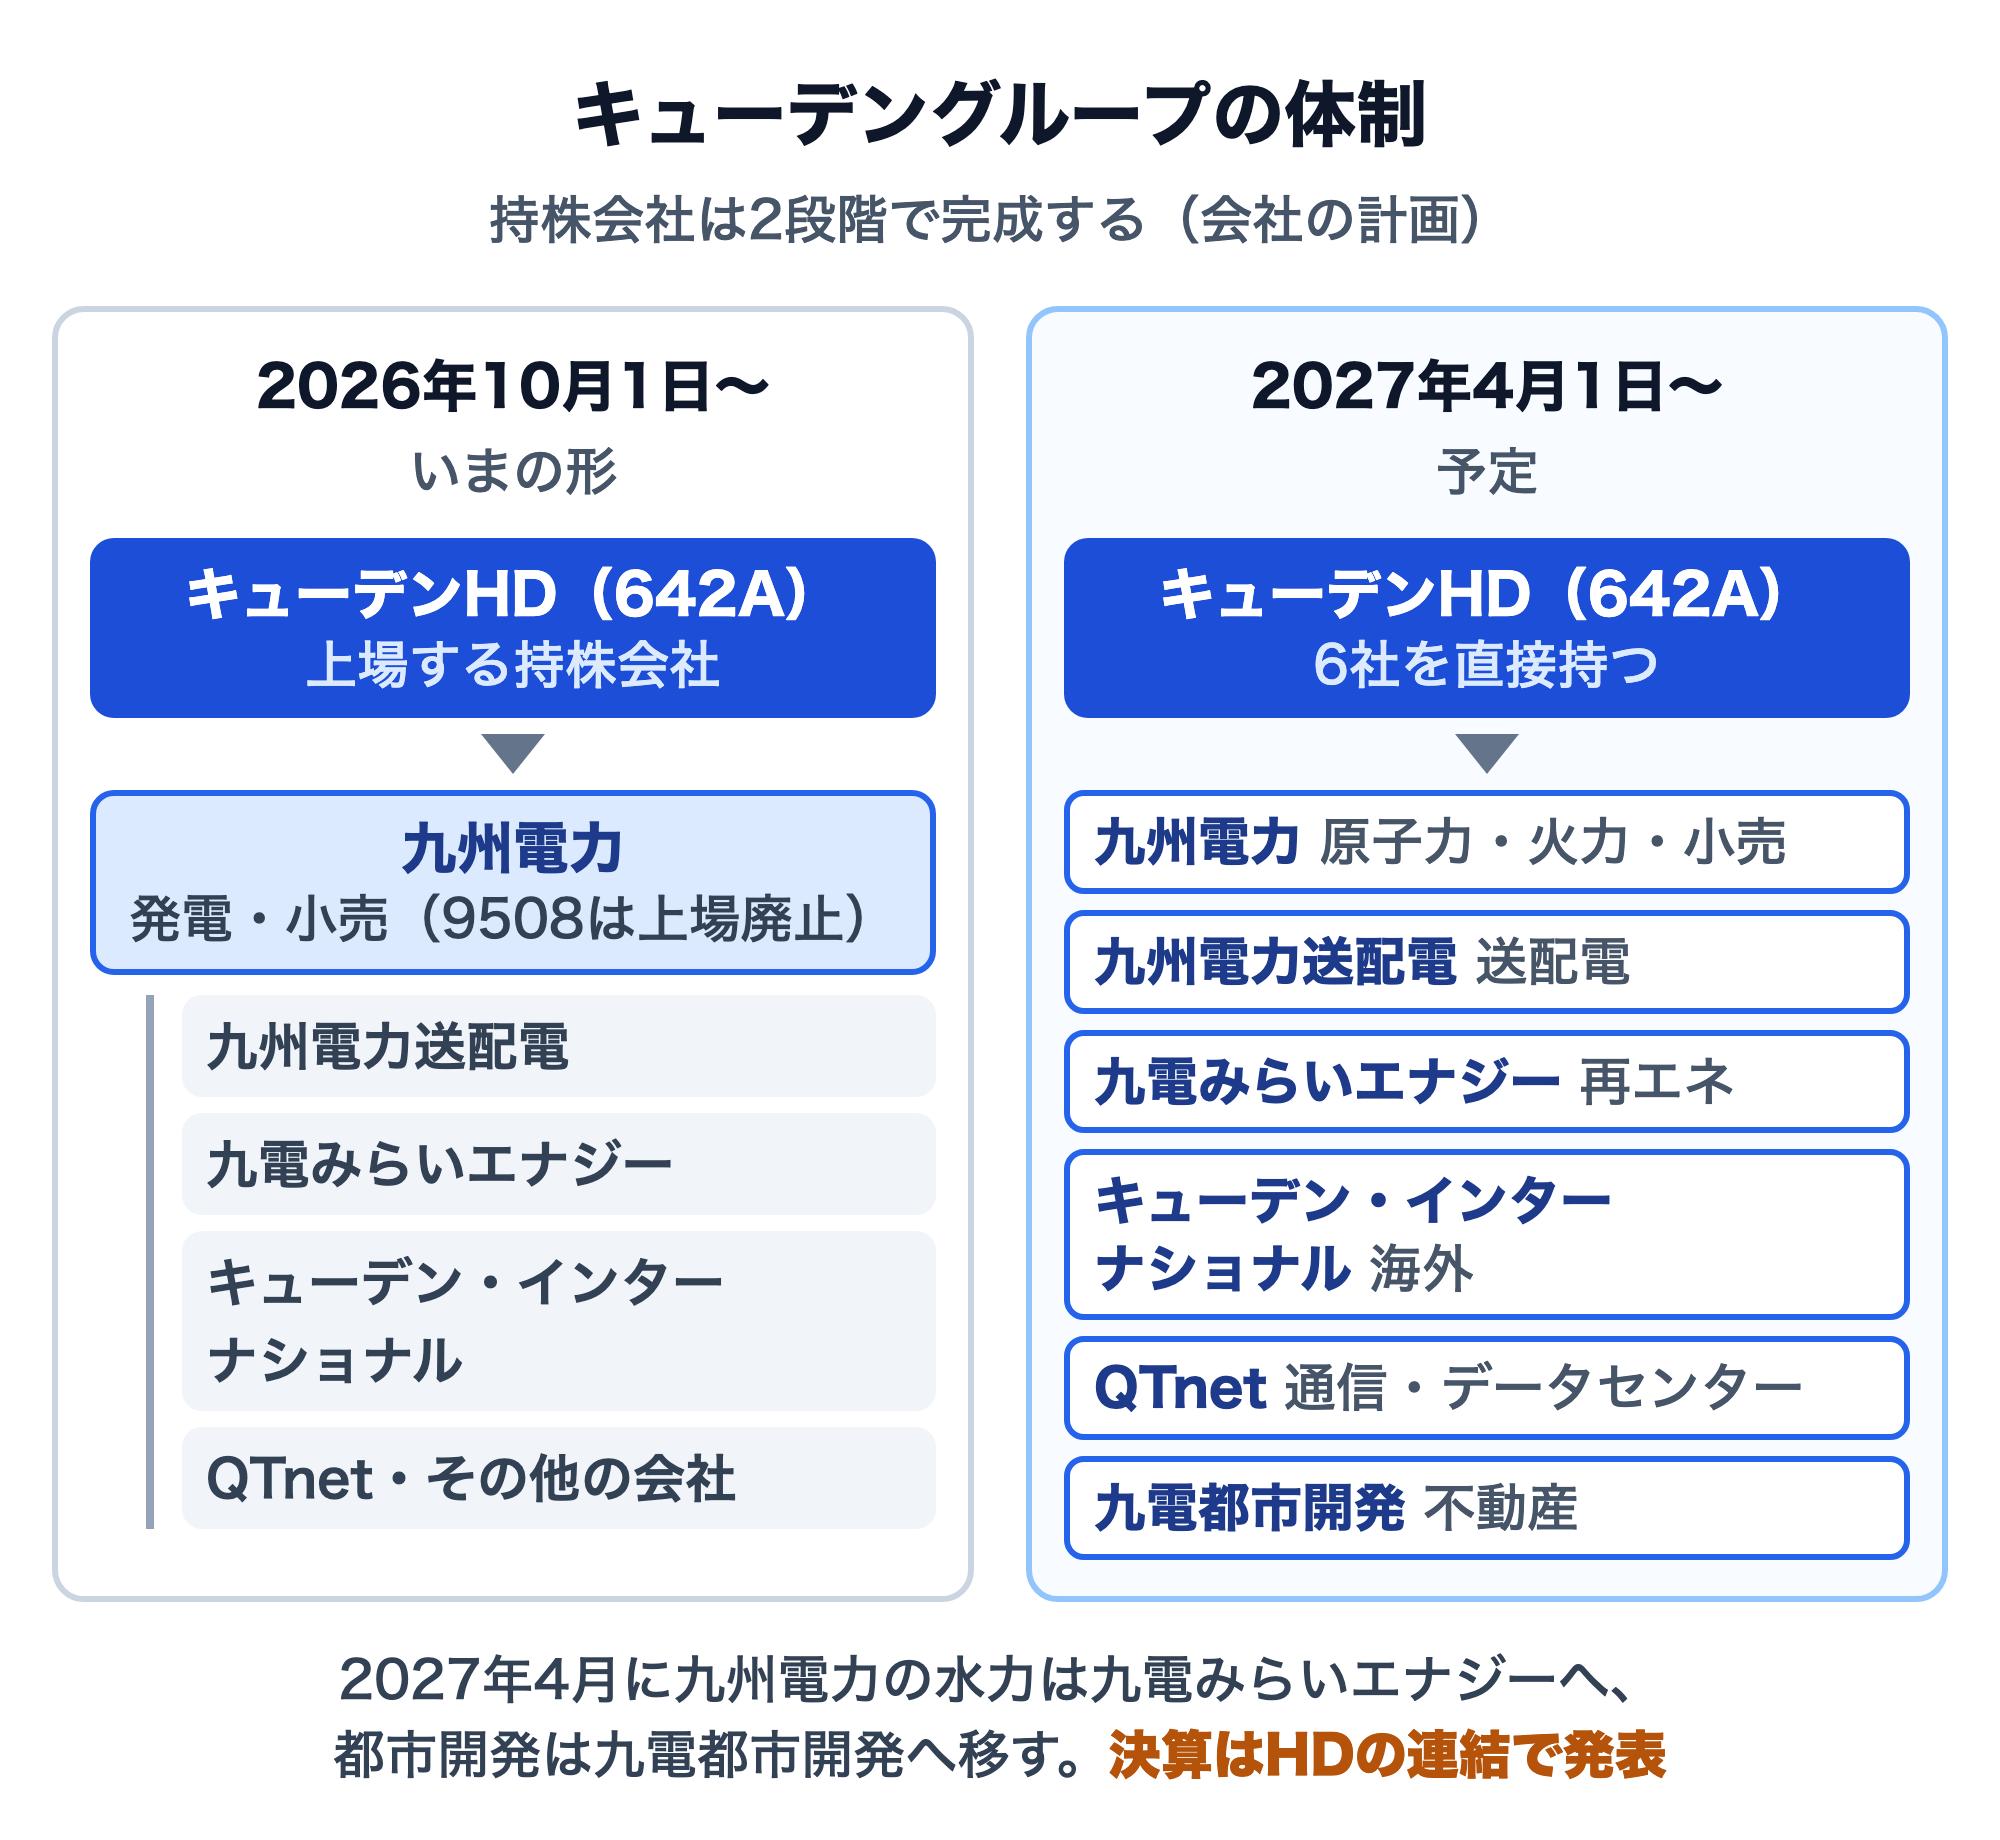
会社は目的として、グループ全体を見てお金と人を配分することと、事業会社に責任と権限を持たせて素早く動けるようにすることを挙げています。旧一般電気事業者(地域の大手電力10社)では初めての純粋持株会社体制だとしています(統合報告書2026 p.12)。キューデンHDの会長は池辺和弘氏、社長は西山勝氏(2025年6月から九州電力の社長、2025年3月27日のお知らせ)で、九州電力の社長には中村典弘氏が就きました(キューデンHD設立のお知らせ、九州電力 臨時報告書(2026年10月2日))。
沿革と株主
1951年:電気事業の再編成で、九州一円に電気を届ける会社として設立。同年に福岡証券取引所、1953年に東京・大阪の証券取引所に上場
2016年:電力小売の全面自由化。家庭も電気の購入先を選べるようになった(資源エネルギー庁)
2020年:法律で発電・小売と送配電を別の会社に分けることになり、送配電部門を九州電力送配電に分社(九州電力「法的分離について」)
2023年:燃料高と円安で財務の立て直しが遅れたため、銀行など3社に2,000億円の優先株式を発行(2023年4月28日のお知らせ)
2026年:持株会社のキューデンHDを設立
出典:九州電力 有価証券報告書(2026年3月期)「沿革」ほか
親会社にあたる大株主はなく、上位は信託銀行の信託口(日本マスタートラスト信託銀行13.73%など)と明治安田生命保険(4.35%)です(2026年3月末、九州電力 有価証券報告書「大株主の状況」)。
売上の4分の3は発電・販売
決算は6つの事業(セグメント)に分けて開示されています。2026年3月期の売上高2兆2,472億円のうち、発電・販売事業が76%、送配電事業が12%で、電気の事業が9割弱を占めます。
セグメント別売上高の構成(2026年3月期)
発電・販売:原子力・火力・水力で発電し、家庭や企業に電気とガスを売る(九州電力)
送配電:九州の送電線・配電線で電気を届ける(九州電力送配電)
その他エネルギーサービス:電気設備の工事・保守、ガス・LNG(液化天然ガス)や石炭の販売、再エネ発電など
ICTサービス・都市開発・海外:光回線やデータセンター、不動産の開発・運営、海外の発電所への出資
事業を理解する — 原子力・火力・小売・送配電・成長事業
電気の事業は「つくる(発電)」「運ぶ(送配電)」「売る(小売)」の3つに分かれます。九州ではこの3つを最も大きく担うのが九州電力グループで、そのほかに再エネ・海外・通信・不動産を「成長事業」として育てています(統合報告書2026 p.24)。
原子力 — 玄海・川内の4基が稼ぐ力の源
佐賀県の玄海原子力発電所3・4号機(各118万kW)と、鹿児島県の川内原子力発電所1・2号機(各89万kW)の4基が動いています。玄海1・2号機は2015年と2019年に運転を終え、廃止の作業中です(九州電力「原子力発電所の概要」)。
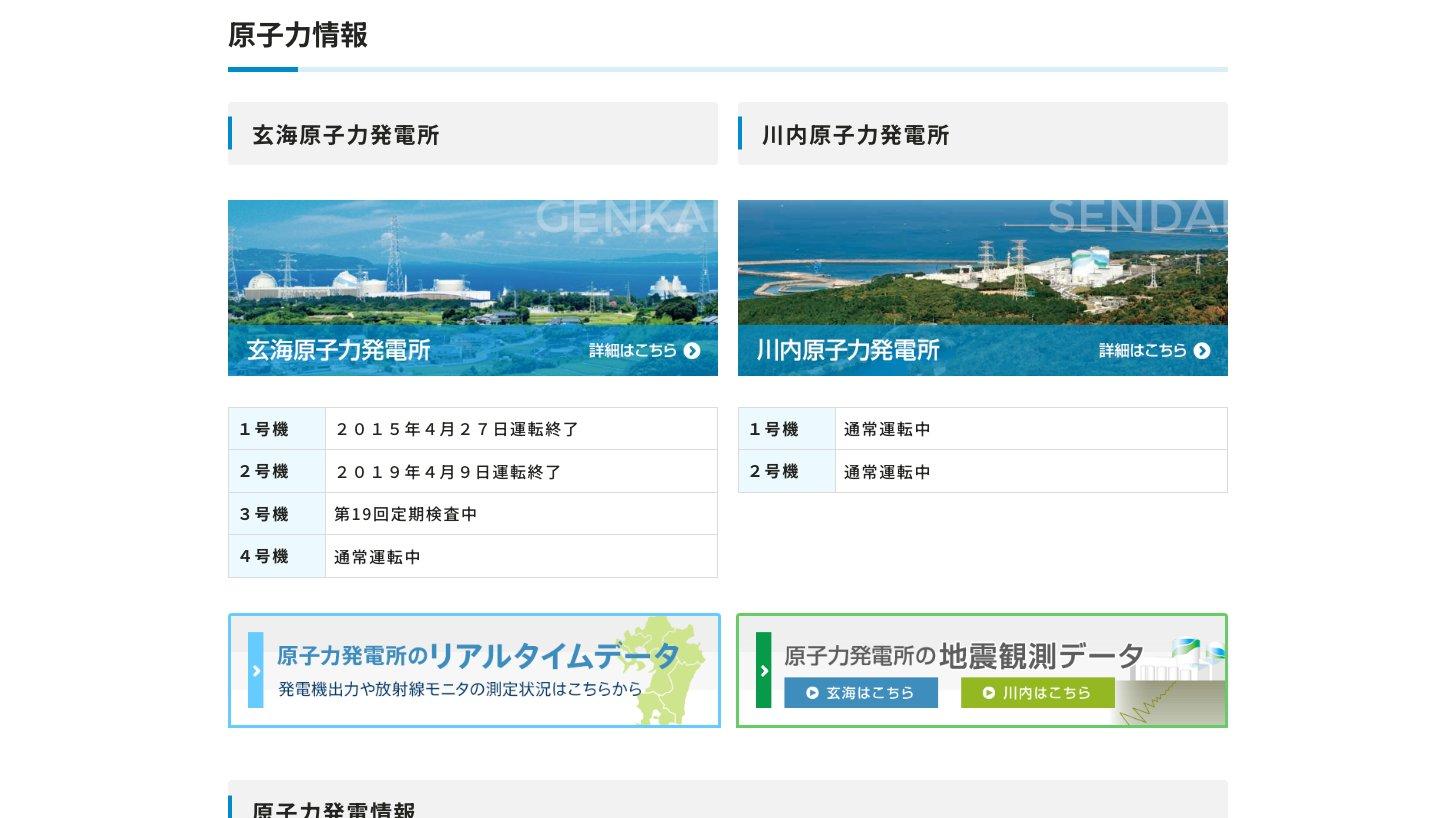
原子力は燃料費が安く、よく動くほど利益が増えます。2025年度にグループが発電・調達した電気のうち27.9%が原子力でした(九州電力 2025年度決算説明資料 p.6)。2026年10月26日時点では玄海4号機と川内1・2号機が運転中で、玄海3号機は定期検査中です(10月29日に発電を再開する予定、2026年10月23日のお知らせ)。川内1・2号機は2023年11月に運転期間の20年延長の認可を受け、運転開始から60年まで動かせます(2025年8月5日のお知らせ)。
火力と小売 — LNG・石炭の火力と、家庭・企業への販売
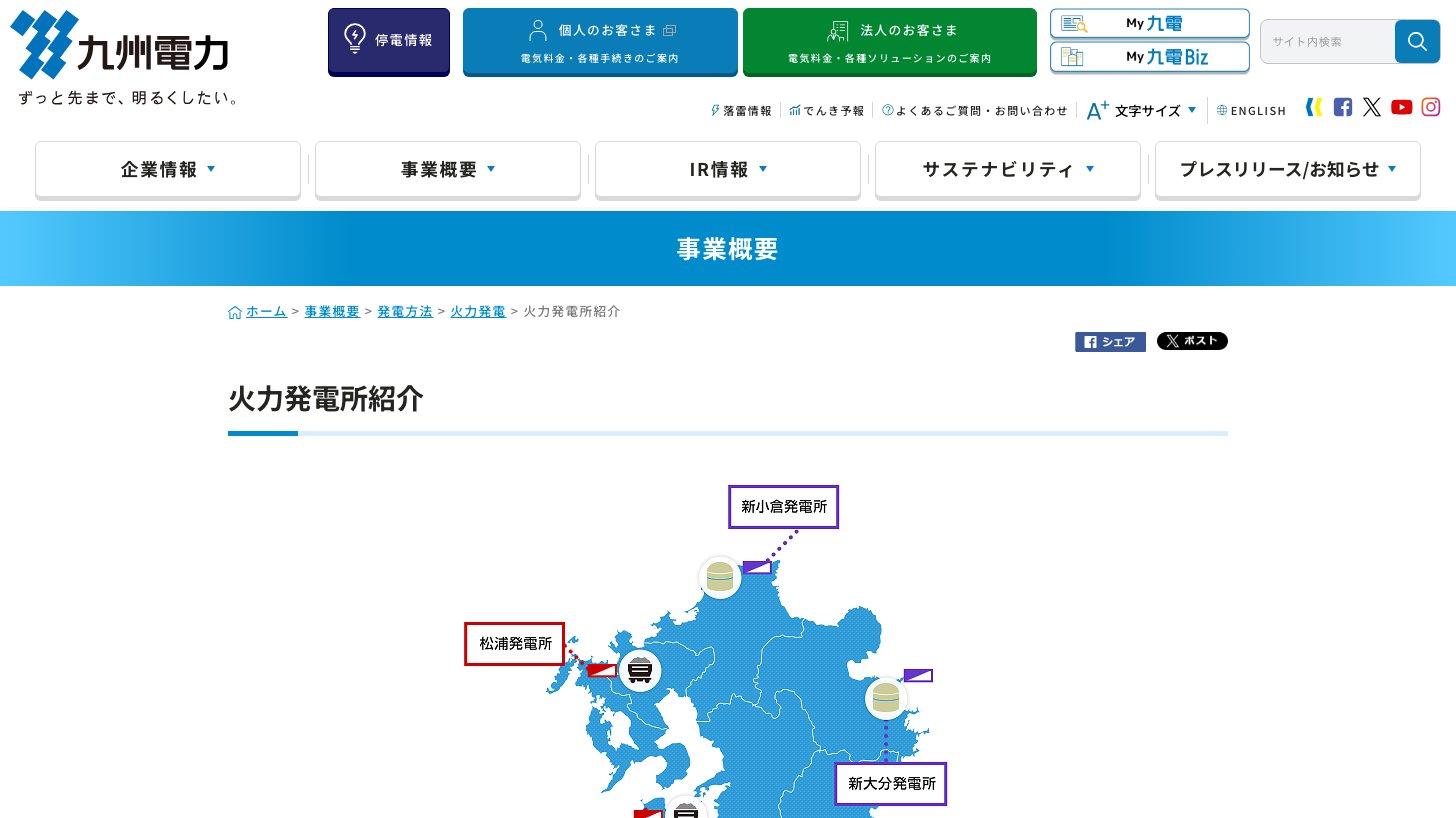
火力は、北九州市の新小倉と大分市の新大分がLNG、長崎県の松浦と熊本県の苓北が石炭です(九州電力「火力発電所紹介」)。2026年3月には北九州市で、西部ガスと共同で出資するLNG火力「ひびき発電所」(62万kW、九州電力の出資80%)が営業運転を始め、新小倉では古い設備を高効率の発電所(90万kW)に建て替えて2033年度の運転開始を目指します(2026年3月31日のお知らせ、統合報告書2026 p.43)。
小売では、九州の家庭・企業に電気を売り、都市ガス(きゅうでんガス)も販売しています。2025年度の小売の販売電力量は686億kWhで、域内の契約電力が減ったことなどから前年度より9.3%減りました(九州電力 2026年3月期 決算短信 添付資料 p.2)。一方で電力の取引所などへの卸売は16.9%増えています。
送配電 — 九州の電線網は地域で1社だけ
九州電力送配電は、九州全域の送電線・配電線をつくって保守し、どの電力会社が売った電気でも家庭や工場に届けます。収入は電線の利用料(託送料金)で、料金や条件は経済産業大臣の認可を受けて決まります。地域で1社だけなので競合はいませんが、利益は小さめで、2026年3月期のセグメント利益(経常利益ベース)は83億円でした(決算短信 添付資料 p.18)。
成長事業 — 再エネ・海外・通信・不動産
会社は再エネ・海外・ICTサービス・都市開発を「成長事業」と呼び、電気の事業と並ぶ柱に育てようとしています(九電グループ経営ビジョン2035)。
再エネ(九電みらいエナジー):太陽光・風力・バイオマス・地熱・水力の発電所を持つ。2027年4月には九州電力の水力発電も引き継ぐ予定
海外(キューデン・インターナショナル):海外の発電・送電事業に出資。2026年7月には米国で発電所の運転・保守を請け負う会社(旧IHI Power Services)を買収した(2026年7月23日のお知らせ)
ICT(QTnet):光回線「BBIQ」、法人向けネットワーク、データセンターなど
都市開発:オフィス・マンションなどの開発・運営。2027年4月に九電都市開発へ移す予定
規模はまだ小さく、2026年3月期のセグメント利益は海外126億円・ICTサービス106億円・都市開発52億円でした。再エネを含むその他エネルギーサービスは369億円です(決算短信 添付資料 p.18)。
業績推移と財務
通期業績 — 2023年3月期の赤字から立ち直る
売上高は2兆円台で、燃料価格に合わせて上下します。営業利益は2023年3月期に730億円の赤字となった後、2024年3月期に2,549億円へ急回復し、その後も2,000億円前後で推移しています。
通期業績推移(売上高・営業利益・純利益・営業利益率・売上高成長率)
2023年3月期(赤字):燃料価格の上昇に電気料金が追いつかない「期ずれ」の損失、原発の稼働減による燃料費の増加、電力の取引市場の価格上昇による仕入れ費用の増加(2023年3月期 決算短信 添付資料 p.2)
2024年3月期(大幅黒字):燃料価格が下がって期ずれが利益に転じ、原発の稼働も増えた(2024年3月期 決算短信 添付資料 p.2)
2026年3月期(増益):販売電力量は減ったが、送配電の収入の増加と、LNGより安い石炭の火力を多く使ったことによる燃料費の減少で増益。特別損益はなかった(2026年3月期 決算短信 添付資料 p.2・p.11)
2027年3月期の予想と第1四半期 — 減益の予想、4〜6月は増益
会社は2027年3月期を売上高2兆3,000億円(2.3%増)、経常利益1,800億円(13.1%減)、純利益1,300億円(15.9%減)と予想しています。原発の稼働は増えるものの、期ずれが前の期の利益から損失に変わるためで、期ずれを除いた経常利益は1,930億円の見通しです(2026年3月期 決算短信 添付資料 p.7、統合報告書2026 p.44)。
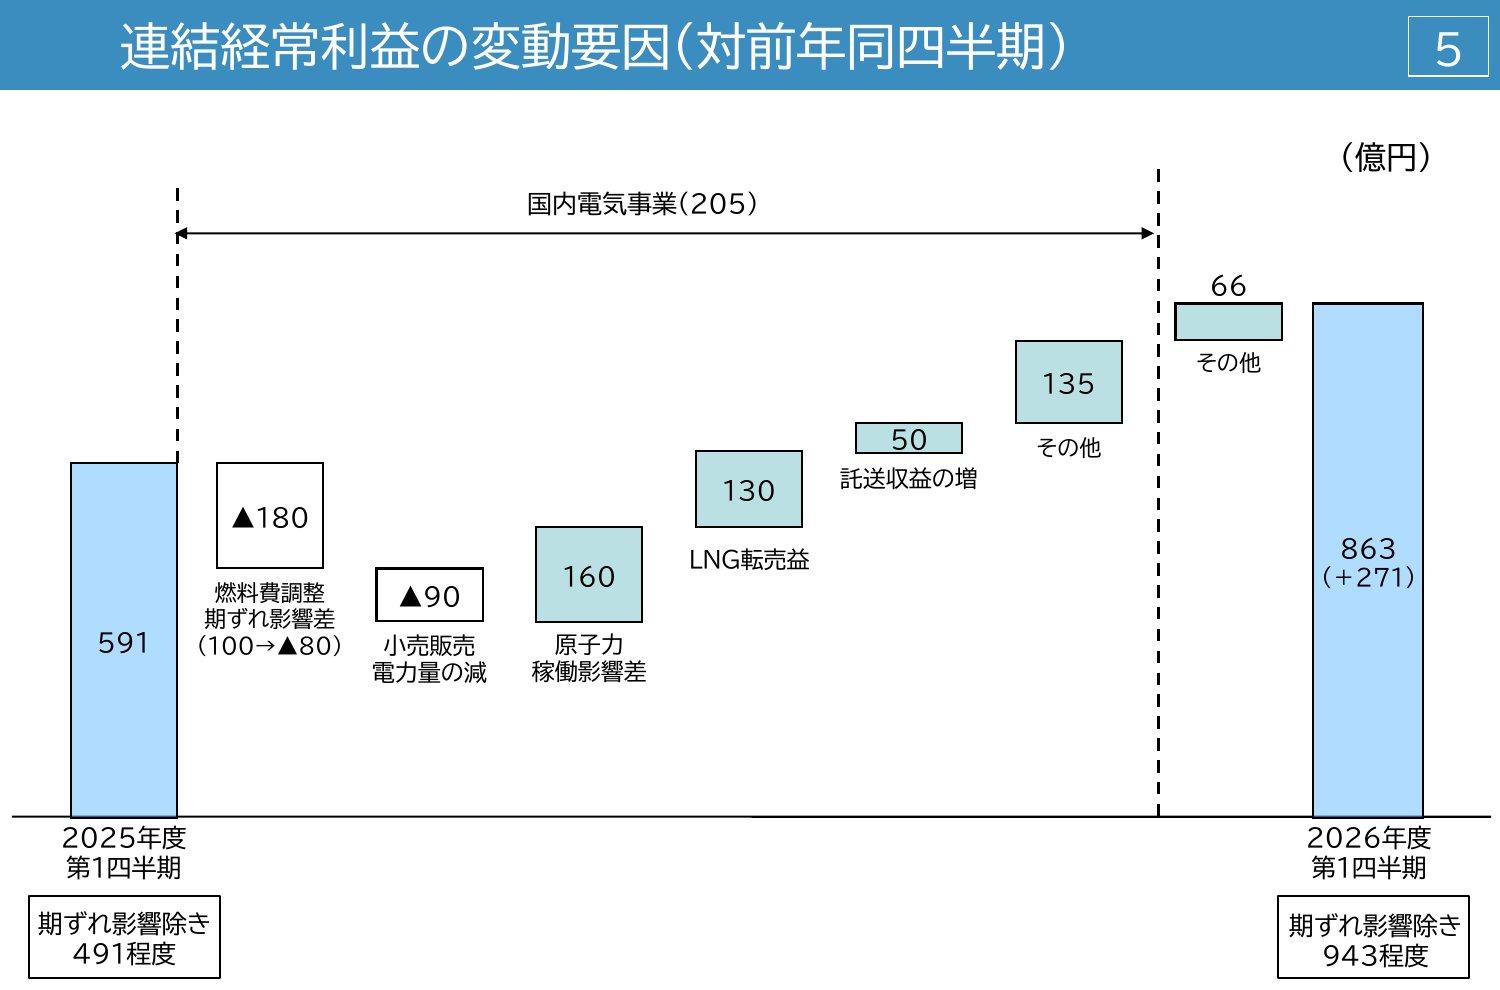
第1四半期(2026年4〜6月)は経常利益が45.9%増の863億円でした。期ずれは損失に転じ、小売の販売電力量も7.8%減りましたが、原発4基がほぼフル稼働したこと(設備利用率103.7%)と、使い切れずに余ったLNGを転売した利益が効きました(2026年度第1四半期決算 説明資料 p.3・p.6・p.8)。
項目 | 2025年4〜6月 | 2026年4〜6月 | 増減率 |
|---|---|---|---|
売上高 | 4,983.3億円 | 5,326.9億円 | +6.9% |
営業利益 | 618.5億円 | 834.3億円 | +34.9% |
経常利益 | 591.8億円 | 863.5億円 | +45.9% |
純利益 | 467.4億円 | 611.0億円 | +30.7% |
通期の経常利益予想に対する進み具合は48%です(KabuGraph算出)。会社は7月31日時点で予想を変えていません。
財務 — 有利子負債は3.7兆円、優先株で資本を補強
発電所や送電線に大きなお金がかかるため、有利子負債(借入金や社債)は3兆6,970億円と、純資産1兆2,258億円の約3倍あります。自己資本比率は19.9%で、2023年に受け入れた2,000億円の優先株式を除くと16.6%です(2026年3月末、2025年度決算説明資料 p.8)。
この優先株式(B種優先株式)はみずほ銀行・日本政策投資銀行・三菱UFJ銀行が持ち、議決権はない代わりに年2.9%(年58億円)の配当を普通株より先に受け取ります(2023年4月28日のお知らせ)。
配当 — 年50円、増配は2030年度の目標しだい
2023年3月期は赤字で無配になりましたが、2024年3月期に25円で配当を再開し、2025年3月期からは年50円です。2027年3月期も50円(中間・期末25円ずつ)の予定です(2026年3月期 決算短信)。
会社は安定配当を基本とし、当面は財務の強化とのバランスを見ながら、2030年度の経営目標の進み具合を踏まえて50円からの増配を目指すとしています(経営ビジョン2035 p.29)。配当性向(純利益のうち配当に回す割合)は2026年3月期で15.9%と低めです。
1株配当と配当性向の推移
配当性向とは|計算式と決算短信での調べ方、配当利回り・DOEとの違い
配当性向の計算式(1株配当÷EPS)と決算短信での調べ方を解説。上場企業の中央値は35.8%(2026年10月)。水準ごとの読み方、業種の違い、配当利回り・総還元性向・DOEとの違いもわかります。
株価指標(2026年10月23日終値)
株価:2,021円
時価総額:9,577億円(発行済株式数4億7,387万株〔2026年10月1日〕で計算)
PER:実績6.4倍(九州電力の2026年3月期EPS 314.65円)/予想7.7倍(会社予想EPS 262.70円)
PBR:0.97倍(九州電力の2026年3月末BPS 2,093.78円)
配当利回り:2.47%(年50円。2027年3月期の予想も50円)
ROE(自己資本利益率):14.1%(九州電力の2026年3月期 決算短信の値)
出典:東証株価・九州電力 決算短信よりKabuGraph算出(2026年10月23日終値)。キューデンHDとしての決算はまだ無いため、PER・PBRは九州電力の2026年3月期の実績で計算した参考値
実績PER6.4倍は、東証プライムの電気・ガス業の加重平均(PER14.3倍・PBR0.7倍、2026年9月末)の半分以下で、PBRは平均(0.7倍)を上回ります(東証「規模別・業種別PER・PBR」、KabuGraphの業種別PER・PBR)。2026年3月期は特別損益がなく、実績PERが一時的な損益で歪んでいる度合いは小さめです。株価は1年前(2025年10月末)の九州電力の株価1,515円から約33%上がりました。
PBRの目安|33業種の中央値は0.54〜2.25倍、1倍割れの正しい読み方
PBRの目安を東証33業種の中央値データ(パルプ・紙0.54倍〜情報・通信業2.25倍、2026年9月時点)で解説。1倍割れ=割安とは限らない理由、ROEとの関係式(PBR=ROE×PER)、東証の改善要請と企業の対応状況まで、PBRを投資判断に活かす基準がわかります。
AIデータセンターと九州の電力需要
AI向けのデータセンターや半導体工場は大量の電気を使うため、電力会社には販売量が増える追い風です。ただし、その電気を届ける送電線や発電所への投資も膨らみます。
需要の見通し — 公的な想定では伸びはゆるやか
世界:国際エネルギー機関(IEA)は、データセンターの電力消費が2024年の約415TWh(世界の電力消費の約1.5%)から2030年に約945TWhへ倍増すると見込む(IEA「Energy and AI」(2025年4月))
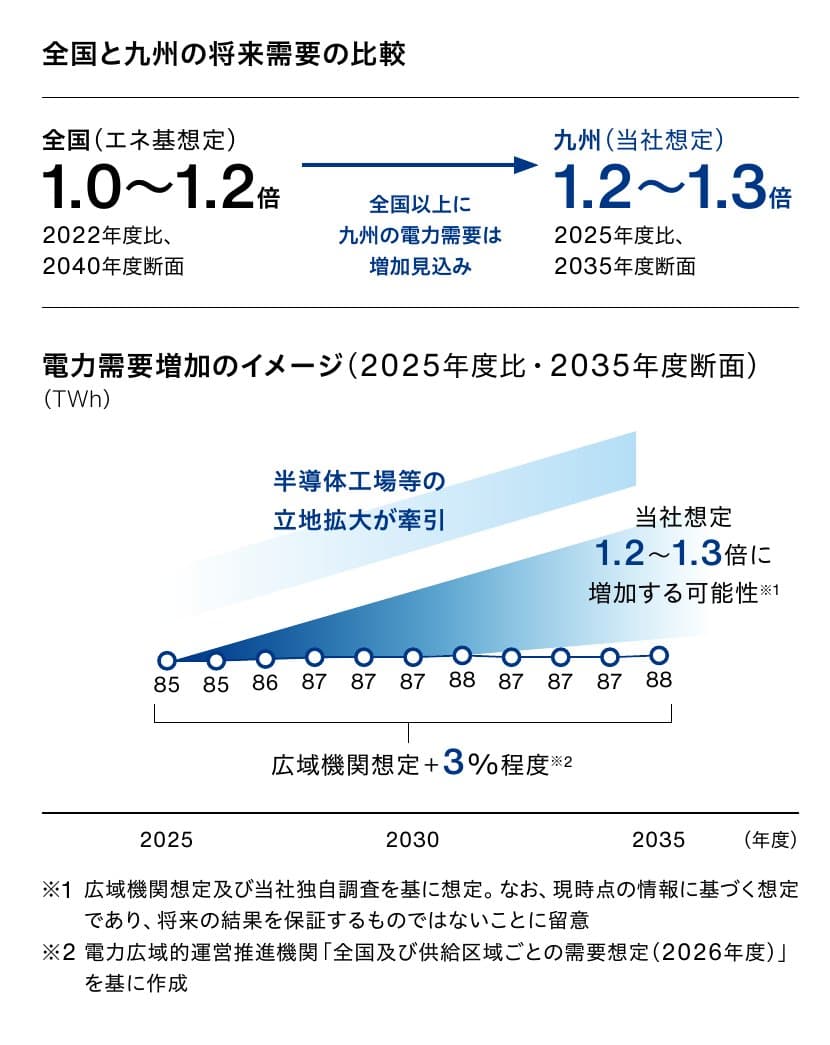
日本全体:電力広域的運営推進機関(OCCTO、全国の電気の需給を調整する機関)は、データセンター・半導体工場の新増設で2035年度に568億kWh分の需要が加わるとみる。全国の需要は2025年度の約8,034億kWhから2035年度に約8,461億kWh(年0.5%増)(OCCTO「全国及び供給区域ごとの需要想定(2026年度)」 p.4・p.13)
九州:同じ想定で、九州の需要は2025年度の約809億kWhから2035年度に約832億kWh(年0.3%増)。九州もデータセンター・半導体工場の新増設を織り込んでいる(同 p.8・p.9)
会社の見方はもっと強気です。半導体工場などの立地の動きを踏まえた独自の想定で、九州の需要は2035年度に2025年度の1.2〜1.3倍になる可能性があるとしています。九州経済産業局によると、九州では半導体関連の設備投資計画・立地協定が2021年4月〜2026年2月末に231件・5兆7,994億円を超えました(統合報告書2026 p.42)。会社の想定は公的な想定(約3%増)を大きく上回るため、実際の需要がどこまでついてくるかを見る必要があります(KabuGraphの見方)。
グループの取り組み — 発電所跡地のAIデータセンター構想など
川内発電所の跡地:2022年4月に廃止した川内火力発電所(火力発電所紹介)の跡地(鹿児島県薩摩川内市)で、台湾の投資会社CDIBキャピタルグループが設けた準備会社が、初期350MWから広げられるAIデータセンター群の立地準備を進める(薩摩川内市・鹿児島県などの発表(2025年9月30日))。九州電力は跡地の活用で、市・鹿児島大学・ソニーネットワークコミュニケーションズと連携協定を結んだ(2026年7月22日のお知らせ)
データセンターへの投資:関西圏のデータセンターを取得する私募ファンドに出資(データセンターを対象とするファンドへの出資は初めて、2026年4月8日のお知らせ)
再エネとデータセンターの組み合わせ:九州域内3か所のデータセンターを光通信でつなぎ1つの大きな拠点として使う総務省の実証に参加。将来は再エネ・蓄電池・分散したデータセンターの連携を目指す(2026年9月18日のお知らせ)
九州は太陽光発電が多く、国のルールに基づいて再エネの発電を止める「出力制御」を行っています(決算短信 添付資料 p.2)。電気の使い手が増えれば、余りがちな再エネの電気を生かす余地も広がります(KabuGraphの見方)。
一方で、増える需要に応えるには発電所と送電線への投資が要ります。会社は2025〜2035年度に計2.5兆円程度の戦略投資(脱炭素の電源、成長事業、M&Aなど)を計画しています(経営ビジョン2035 p.28)。発電・送配電の設備の開発や更新でフリーキャッシュフロー(稼いだお金から投資を引いた残り)は厳しい状況だと、会社自身が説明しています(統合報告書2026 p.13)。
【投資テーマ解説】データセンター|AI需要で国内投資10兆円規模へ・バリューチェーン全体の関連銘柄を徹底解説
AI・クラウド需要の急拡大で国内データセンター投資が10兆円規模に達する見通し。IT事業者・通信・不動産・電力・空調・サブコン・光通信の7層に広がる関連銘柄と投資機会を解説します。
競合との比較 — 九州で電気を西部ガス・新電力と取り合う
競争の場は「家庭・企業への電気の販売」と「電気をつくる・仕入れる」ことです。九州の家庭・企業には、都市ガス会社の西部ガス、新電力(自由化後に参入した電力会社)、他の地域の大手電力が電気を売っています。送配電は地域で1社だけなので競合はいません。
会社 | 売上高 | 営業 | PBR |
|---|---|---|---|
キューデンHD(642A) | 22,472.1 | 10.0% | 0.97倍 |
関西電力(9503) | 40,566.4 | 10.8% | 0.88倍 |
中部電力(9502) | 35,460.4 | 6.5% | 0.63倍 |
東京電力HD(9501) | 63,285.7 | 5.3% | 0.34倍 |
西部ガスHD(9536) | 2,618.2 | 4.8% | 0.77倍 |
西部ガスHD(9536):九州で都市ガスを供給し、家庭向けに「西部ガスの電気」も売る。電力・その他エネルギー事業の売上高は314億円(2026年3月期、35.0%増)と規模は小さいが伸びている(西部ガスHD 2026年3月期 決算短信 添付資料 p.3)。ひびき発電所には九州電力と共同で出資しており、ライバルであり協業相手でもある
他の地域の大手電力(関西電力・中部電力など):自由化で、地域の外の企業や家庭にも電気を売り込める。九州電力グループも同じ立場で競う
電源開発(9513):発電した電気を大手電力や電力の取引所に卸す会社。発電と卸売りの場面で競う
九州電力グループの違い:原発4基が動き、営業利益率は大手電力の中で高め。関西電力と同じく、原発の稼働が利益を支える型
関西電力(9503)の企業分析|原発7基体制と情報通信オプテージ、電力業界屈指の利益水準を読み解く
関西電力(9503)の4つの事業、国内最多の原発7基の稼働状況、オプテージの通信事業、京都府精華町で2027年度に動くデータセンター事業、配当政策(連結配当性向25〜35%)、大阪ガスなど競合との違いを個人投資家向けに解説します。
中部電力(9502)の企業分析|火力はJERAに集約、浜岡原発は審査申請を取り下げ
中部電力(9502)は愛知など中部5県に電気を届ける大手電力。火力は東京電力と折半出資のJERAに移し利益の柱に。2027年3月期は純利益1,600億円の予想。浜岡原発の申請取り下げ、配当70円、PBR0.63倍、東邦ガスなど競合との違いを解説。
電源開発〔J-POWER〕(9513)の企業分析|水力・石炭火力で電気を卸す発電会社
電源開発(J-POWER、9513)は水力・石炭火力の電気を大手電力や取引所に卸す発電会社。2026年3月期は純利益585億円、2027年3月期は810億円の予想。PBR0.50倍の理由、配当105円予想、JERA・大手電力との違い、大間原子力を解説。
投資家が注目すべきポイント
強み
1. 原発4基が動いている
燃料費の安い原子力の電気を多くつくれます。2023〜2026年度(2026年度は予想)の平均設備利用率は約86%で、会社は原子力の高い稼働が燃料価格の高騰などへの耐性を高めていると説明しています(統合報告書2026 p.44)。
2. 低い株価指標
実績PER6.4倍(参考値、2026年10月23日終値)は電気・ガス業の加重平均14.3倍の半分以下。予想PERでも7.7倍です。
3. 九州の半導体・データセンター需要
会社は九州の電力需要が2035年度に2025年度の1.2〜1.3倍になる可能性を見込み、川内発電所の跡地ではAIデータセンター群の構想も進んでいます。
4. 成長事業と新しい体制
再エネ・海外・ICT・都市開発を育て、2027年4月に主要6社を持株会社の直下に並べ直して、事業ごとに素早く動ける体制にします。
リスク
1. 原発の停止・検査・訴訟
定期検査やトラブルで原発が止まると燃料費が増えます。玄海原発の操業差止訴訟は2026年9月に審理を終え、判決は2027年3月5日の予定です(2026年9月4日のお知らせ)。
2. 燃料価格・期ずれ・市場価格で利益が振れる
2027年3月期は期ずれが損失に変わり、経常利益は13.1%減の予想です。燃料や電力の取引価格、為替で利益が大きく動きます。
3. 重い財務と配当の伸び
有利子負債は3.7兆円、優先株を除いた自己資本比率は16.6%(2026年3月末)。投資が膨らめば、50円からの増配が遅れる可能性があります。
4. 不祥事・行政処分の前歴
2023年に公正取引委員会から官公庁などの入札をめぐる独占禁止法違反で排除措置命令と課徴金27億6,223万円を受け(取消訴訟で係争中)、新電力の顧客情報の不適切な閲覧で経済産業省から業務改善命令も受けました(2023年3月30日・4月17日のお知らせ、有価証券報告書 p.41)。2026年には九州電力送配電で顧客情報を保存した記録媒体が所在不明になり、経済産業省に報告しています(流出は現時点で確認されていない、2026年7月8日のお知らせ)。
5. 需要の伸びが期待どおりにならない
公的な想定では九州の需要は10年で約3%増にとどまります。データセンター計画の延期が続けば、投資の回収が遅れます。
まとめ
キューデンHDは、九州電力グループをまとめる持株会社として2026年10月に生まれました。中身は九州電力の事業そのもので、原発4基の稼働と燃料価格が業績を左右します。
何の会社か:九州全域に電気を届ける大手電力・九州電力の持株会社。2026年10月1日に9508から642Aに変わった
稼ぎ方:発電・販売が売上の76%、送配電が12%。再エネ・海外・ICT・都市開発を成長事業として育てる
業績の今:2026年3月期は純利益1,545億円(九州電力)。2027年3月期は期ずれで1,300億円の減益予想、4〜6月は増益
ライバル:九州の電気の販売で西部ガス・新電力・他地域の大手電力。送配電は地域で1社だけ
注目点:10月30日の上期決算、原発の定期検査と訴訟、データセンター需要の実際の伸び、増配の時期
低い株価指標の背景にある原発と燃料価格の不確実性を、成長事業と九州の需要の伸びでどこまで補えるかが、今後の株価を左右しそうです(KabuGraphの見方)。
キューデンホールディングス
九州を地盤とする大手電力グループの持株会社。2026年10月1日に九州電力の単独株式移転で設立され、九州電力に代わって上場した。傘下の九州電力が原子力(玄海・川内)・火力・水力などで発電して九州の家庭・企業に電気を売り、九州電力送配電が九州…
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の業績は九州電力の2027年3月期 第1四半期決算短信(2026年7月31日発表)まで、株価・株価指標は2026年10月23日終値に基づいています。2026年9月以前の決算・配当・株価は、持株会社化より前の九州電力(9508)のものです。