中部電力(9502)の企業分析|火力はJERAに集約、浜岡原発は審査申請を取り下げ
中部電力(9502)は、愛知県を中心とする中部地方に電気を届ける大手電力会社です。火力発電は東京電力と半分ずつ出資するJERAに移しており、JERAの利益が全体の利益を大きく動かします。2027年3月期は純利益1,600億円(前期比29.8%減)の会社予想で、浜岡原子力発電所は2026年9月に再稼働の審査申請を取り下げました。
この記事では、事業の仕組み、業績と配当、株価指標、AIデータセンターによる電力需要、競合との違い、これから注目すべき点を順に解説します。
この記事の内容(目次)
会社概要 — 中部地方に電気を届け、火力発電はJERAに移した大手電力
中部電力は、中部地方の家庭や企業に電気を届ける大手電力会社(旧一般電気事業者)です。電気を届ける地域(供給区域)は、愛知県、岐阜県(一部を除く)、三重県(一部を除く)、静岡県(富士川以西)、長野県です(中部電力パワーグリッド「中部地方のウェルカムゾーンマップ」の公開について)。
いまの中部電力は持株会社で、電気を届ける仕事をグループの会社で分担しています。送電線・配電線は子会社の中部電力パワーグリッド、家庭・企業への販売は子会社の中部電力ミライズ、火力発電と燃料の調達はJERAが担います。JERAは東京電力側(東京電力フュエル&パワー)と中部電力が50%ずつ出資する会社で(JERA「会社概要」)、中部電力の決算にはJERAの売上は入らず、利益の持ち分だけが「持分法投資利益」として入ります(中部電力 2026年3月期 決算短信 p.13〜14)。
おもな沿革は次のとおりです。
1951年5月:電気事業再編成令にもとづき設立。同年8月に東京・名古屋・大阪の証券取引所に上場
2015年4月:東京電力と共同でJERAを設立。燃料の輸送・調達や海外の発電事業を段階的に移す
2016年4月:電力小売の全面自由化。家庭も電気の購入先を選べるようになる
2019年4月:既存の火力発電所と燃料の受け入れ・貯蔵の事業をJERAに統合
2020年4月:送配電を中部電力パワーグリッド、小売を中部電力ミライズに分社(送配電部門の法的分離)
2021年4月:不動産会社の日本エスコン(現エスコン)を子会社化
2026年1月:浜岡原子力発電所の地震の揺れの評価をめぐる不適切事案を公表
2026年10月:安井稔氏が社長に就任(林欣吾前社長は9月末で退任)
出典:中部電力 有価証券報告書(2026年3月期)「沿革」、JERA「沿革」、資源エネルギー庁「エネルギー白書2024」第3部第6章第1節、中部電力「代表取締役の異動について」(2026年9月14日)
親会社にあたる大株主はなく、最大の株主は信託銀行の信託口(13.63%)です。連結の従業員は22,700人です(いずれも2026年3月末、有価証券報告書「大株主の状況」「従業員の状況」)。
2026年3月期の売上高3兆5,460億円のうち、約8割は小売のミライズによるものです。一方、JERAは売上高には入りませんが、3つの報告セグメントの経常利益では941億円と、ミライズ(1,379億円)に次ぐ大きさです(2026年3月期 決算短信 p.15)。
セグメント別の売上高構成(2026年3月期)
事業を理解する — 小売・送配電・JERA・再エネ・原子力・海外と不動産
決算は「ミライズ」「パワーグリッド」「JERA」の3つの事業(報告セグメント)と、再エネ・原子力・海外・不動産などをまとめた「その他」に分けて開示されています。事業ごとの利益は、営業利益ではなく経常利益で示されます。
ミライズ — 家庭・企業に電気とガスを売る
中部電力ミライズは、中部エリアを中心に電気とガスを売る小売会社です。2025年度の販売電力量は1,090億kWhでした(2026年度第1四半期 決算説明資料 スライド11)。会員サービス「カテエネ」や、太陽光発電・蓄電池のリースなど、電気以外のサービスも手がけます。
利益は、電気の仕入れ値と売値の差で決まります。電気はJERAとの契約のほか、卸電力取引所(JEPX、電気を売り買いする市場)からも仕入れるため、市場の価格が急に上がると仕入れが高くなり、料金に上乗せできない分だけ利益が減ります。会社は2027年3月期のミライズの経常損益を50億円の赤字と見込んでいます(前期は1,379億円の黒字)。前期にあった電気の調達先の組み替えによる一時的な利益(400億円程度)がなくなることと、中東情勢などによる調達費用の増加(700億円程度)が理由です(2026年度第1四半期 決算説明会 質疑応答 p.1〜2)。
パワーグリッド — 地域で1社だけの送配電
中部電力パワーグリッドは、中部エリアの送電線・配電線を持ち、電気を家庭や工場まで運ぶ会社です。送配電は地域ごとに1社だけが担う事業で、お客さまがどの小売会社と契約していても、電気を流す料金(託送料金)はパワーグリッドに入ります。
託送料金は、国が送配電会社ごとに収入の上限を認める仕組み(レベニューキャップ制度)で決まり、物価・人件費・金利の上昇を受けて2026年11月から引き上げられます(中部電力パワーグリッド 2026年9月4日)。それでも物価上昇などで設備関係費・諸経費が増え、2027年3月期の経常利益は300億円と前期(475億円)から減る見込みです(2026年度第1四半期 決算説明資料 スライド10・15)。
JERA — 火力発電と燃料調達を担う、利益の柱
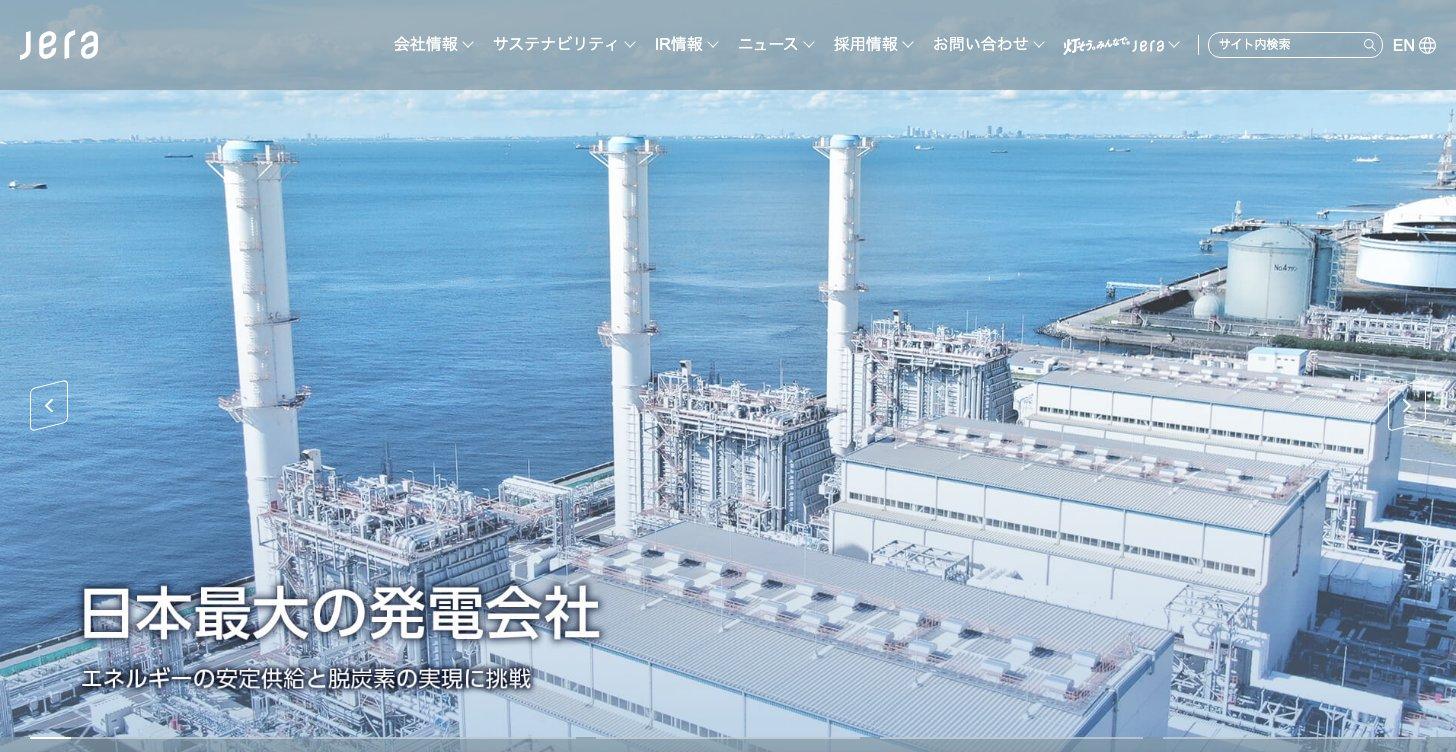
JERAは、東京電力側と中部電力が半分ずつ出資し、両社の火力発電所と燃料の調達を引き継いだ発電会社です(JERA「沿革」)。自らを「日本最大の発電会社」と紹介しています。
中部電力はJERAの利益の半分を取り込みます。2026年3月期のJERAの経常利益(中部電力の持ち分)は941億円で、連結の経常利益2,910億円の約3分の1にあたります。2027年3月期は、卸電力取引所での販売価格の上昇などで1,250億円に増える見込みです(2026年度第1四半期 決算説明資料 スライド15、同 質疑応答 p.5)。
東京電力HD(9501)の企業分析|柏崎刈羽6号機再稼働と福島廃炉9000億円、電力最大手が抱える光と影
東京電力ホールディングス(9501)は首都圏の送配電・小売を担う国内最大の電力会社。柏崎刈羽6号機が2026年4月に営業運転を再開、福島の廃炉費用で2026年3月期は純損失4,542億円。首都圏のデータセンター需要(託送申込み約1,790万kW)と株価指標を解説。
再生可能エネルギー — 2030年頃までに320万kW以上の拡大をめざす
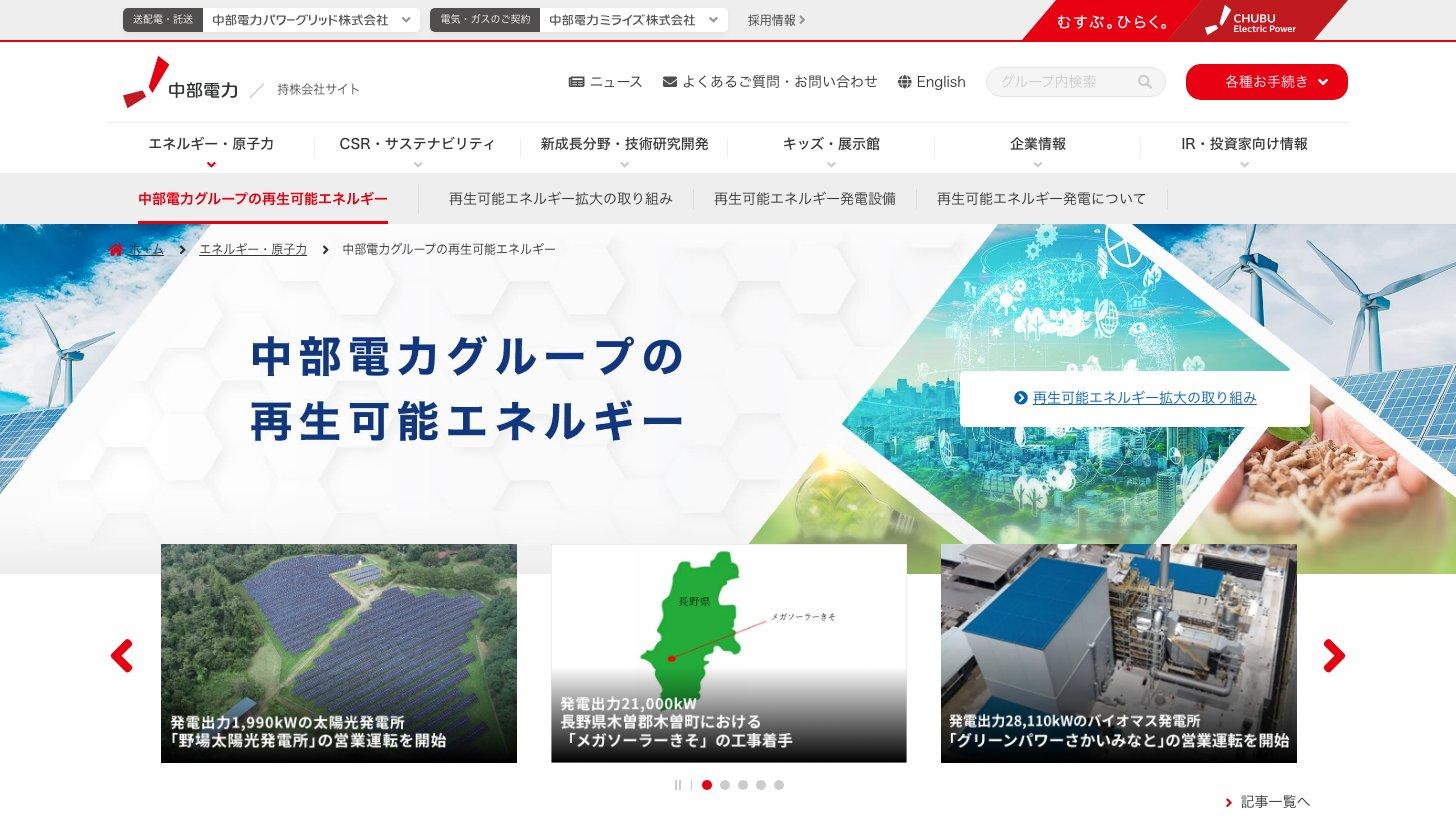
火力をJERAに移した後も、中部電力本体には水力発電所が残り、太陽光・風力・バイオマスの開発も進めています。2030年頃までに再エネを320万kW以上増やす目標に対し、2026年6月末時点で約150万kW分を積み上げました(他社の設備の施工・保守を通じた分を含む。2026年度第1四半期 決算説明会資料 スライド34)。
浜岡原子力発電所 — 2011年から停止、2026年9月に審査申請を取り下げ
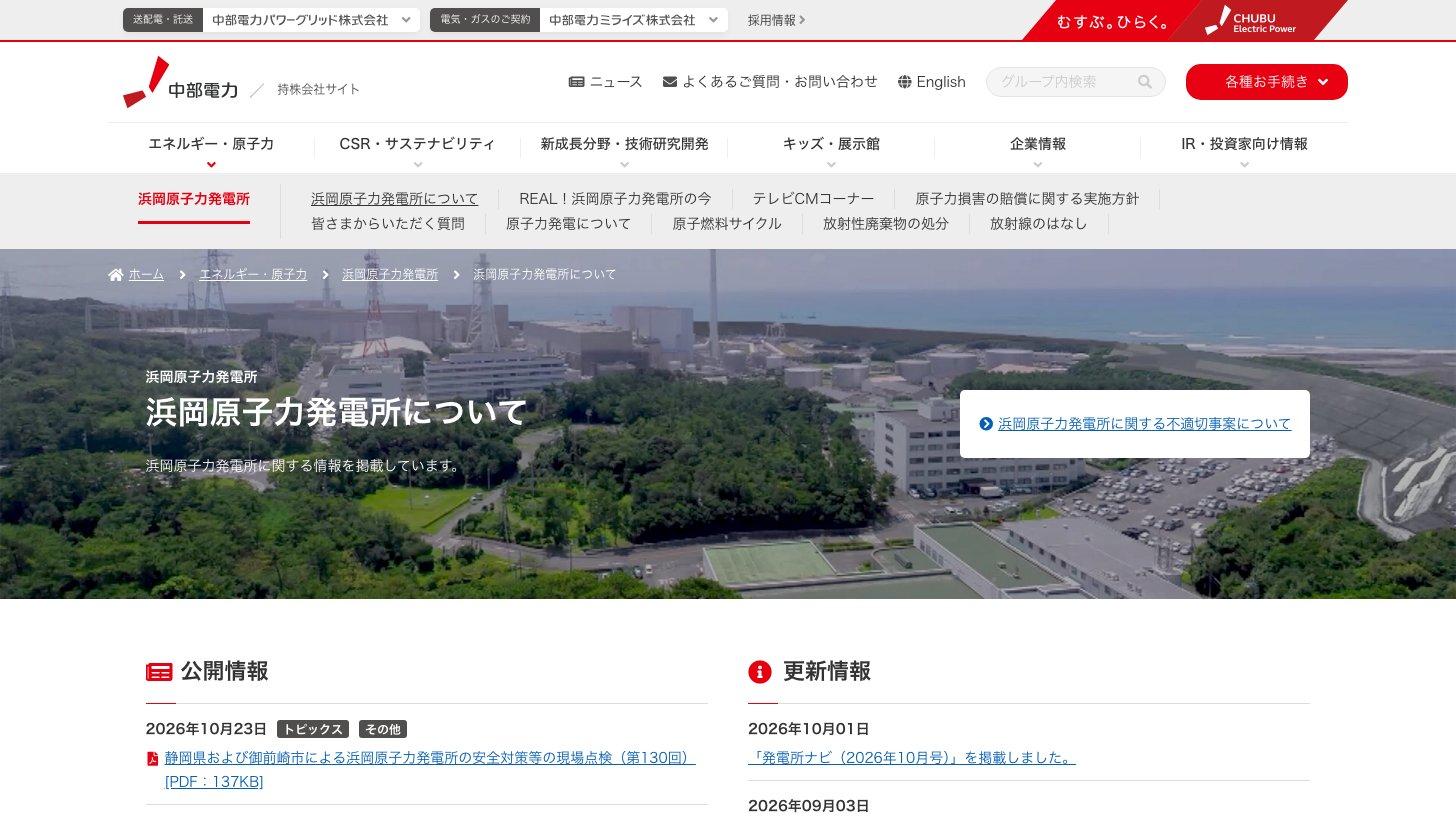
浜岡原子力発電所(静岡県御前崎市)は中部電力が持つ唯一の原子力発電所で、3〜5号機(出力の合計361.7万kW)は2011年の東日本大震災の後から運転を止めています。1・2号機は2009年に運転を終え、廃炉の作業中です(中部電力「浜岡原子力発電所 運転状況」(2026年4月1日現在)、有価証券報告書(2026年3月期))。
再稼働には原子力規制委員会の審査(新規制基準への適合性審査)に合格する必要があり、3・4号機が審査を受けていました。ところが2026年1月、審査に出した「基準地震動」(発電所で想定する最大の地震の揺れ)の評価で、審査会合での説明と違う方法や意図的な方法で地震の波を選んでいた疑いが明らかになり、審査は止まりました。
2026年1月5日:中部電力が公表し、外部の専門家だけの調査委員会を設置(中部電力 2026年1月5日開示。原子力規制庁には2025年2月に、安全に関わる情報を規制当局に届ける申告制度を通じて情報が寄せられていた=原子力規制庁 2026年1月7日 資料1)
2026年1月14日:原子力規制委員会が審査の停止を決め、本店への立入検査(原子力規制検査)も実施(2026年3月期 決算短信 p.12、2026年度第1四半期 決算説明会資料 スライド23)
2026年9月11日:調査委員会の報告書を受け取る(14日に公表)
2026年9月14日:3・4号機の審査申請の取り下げと、社長・会長の退任を決定。25日に取り下げを原子力規制委員会に提出(中部電力 2026年9月25日 プレスリリース)
会社は、報告書を踏まえると「申請資料やその後の審査対応に関して信頼性に重大な疑義が生じている」として、申請を取り下げました(2026年9月14日開示)。改めて申請する時期は示しておらず、5月の決算説明会では「再稼働について言及できる段階では全くない」と述べています(2025年度 決算説明会 質疑応答 p.5)。浜岡では、1・2号機の廃炉費用の請求書類の書き換え(2026年8月公表、プレスリリース)や、安全対策工事の調達手続きの不備(2025年11月公表)も見つかっています。
海外・不動産など — Eneco、エスコン
「その他」には、海外のエネルギー事業や不動産が入ります。海外では2020年3月に出資したオランダのエネルギー会社Enecoを欧州の足場と位置づけ、インドの再エネ会社や米国のインフラファンドなどにも出資しています(2026年度第1四半期 決算説明会資料 スライド35〜36)。
不動産では、2021年に子会社にしたエスコン(中部電力の出資比率51.0%、2026年3月末)が分譲マンションや商業施設、北海道のボールパーク周辺の街づくりなどを手がけます。不動産事業の利益は2025年度に283億円となり、2027年3月期は200億円を見込んでいます(2026年度第1四半期 決算説明会資料 スライド37、同 決算説明資料 スライド15)。
業績推移と財務
通期業績 — 売上は燃料価格で上下し、利益は「期ずれ」で振れる
中部電力の売上高は、燃料価格の上げ下げで大きく動きます。燃料の値段の変化を電気料金に反映する仕組み(燃料費調整制度)があるためで、燃料価格が急騰した2023年3月期は、燃料費調整額の増加などで売上高が前期比47.4%増の3兆9,866億円になりました(2023年3月期 決算短信 p.2)。
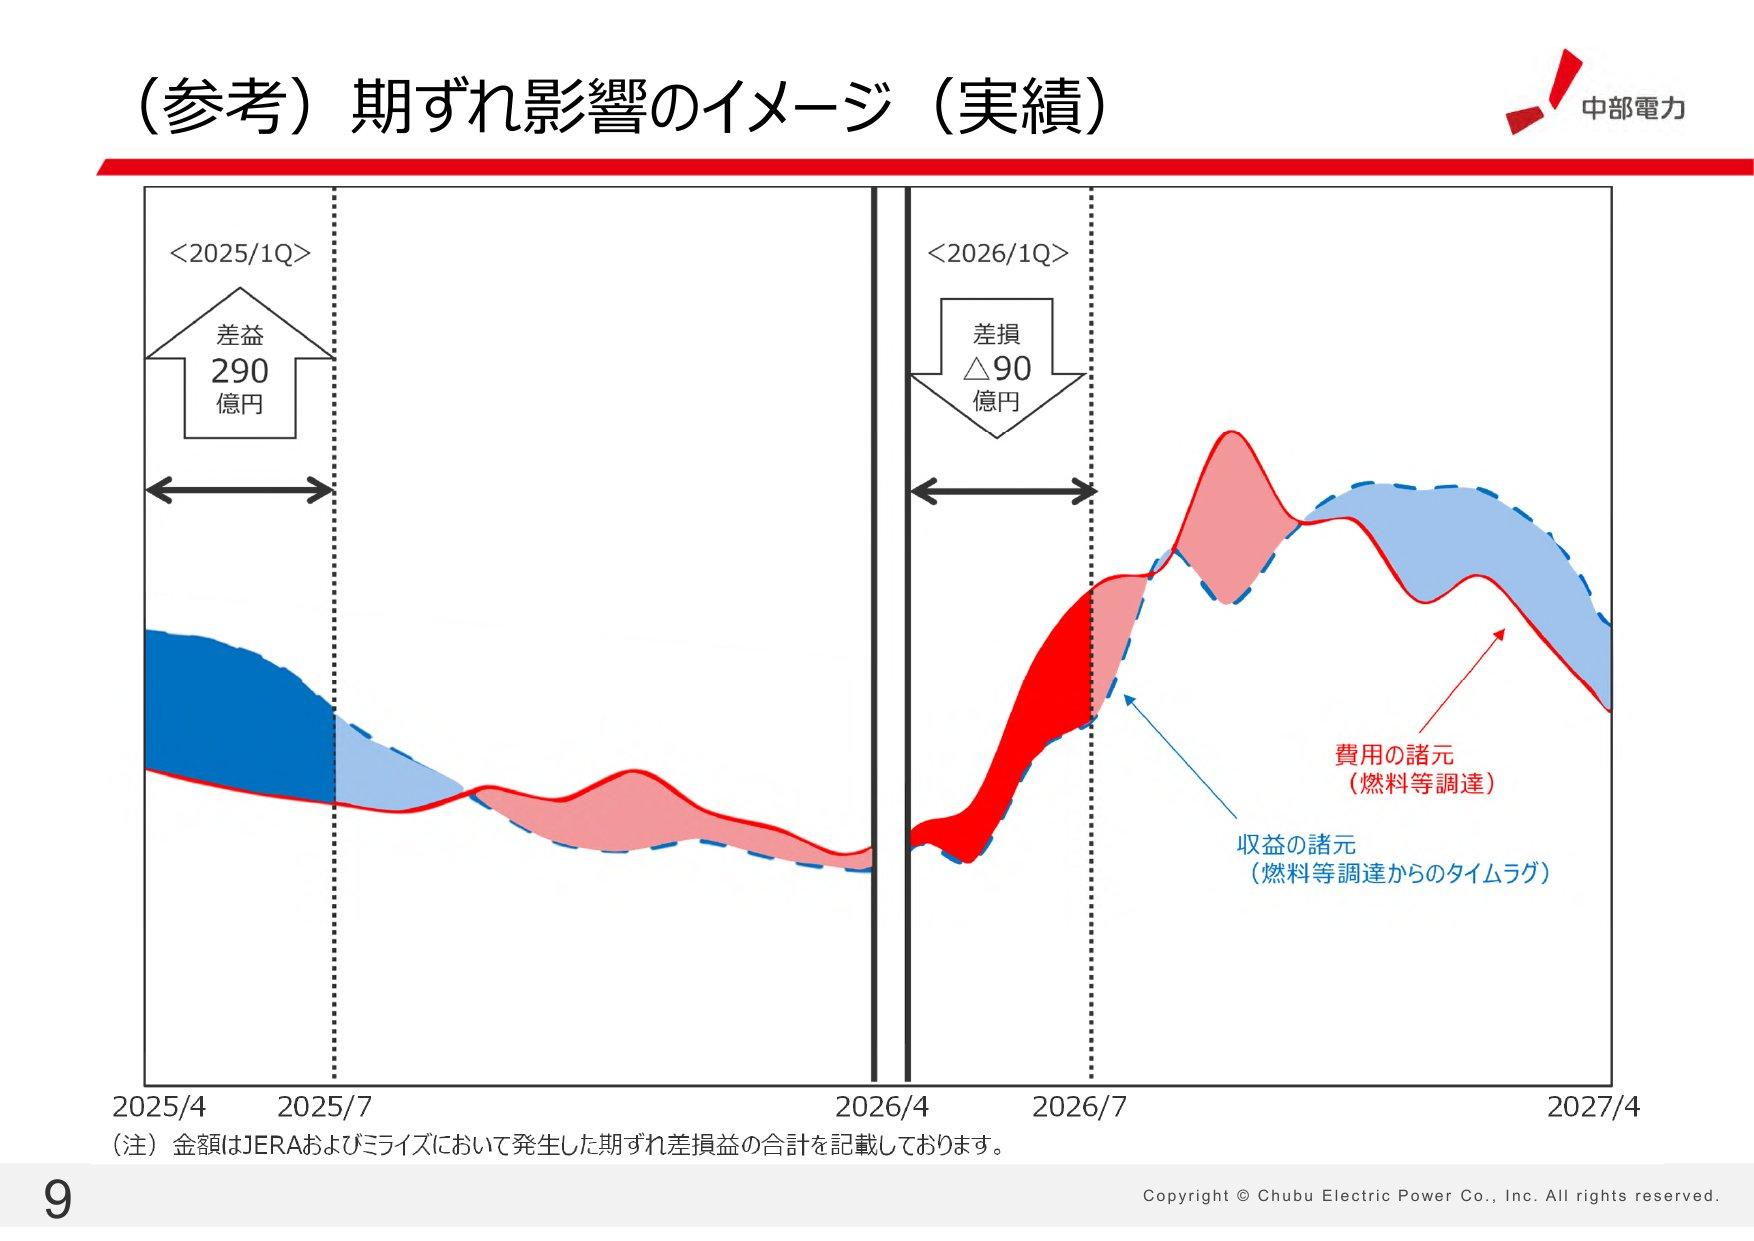
利益が年ごとに大きく振れる大きな理由が「期ずれ」です。2022年3月期は期ずれで1,260億円の差損が出て最終赤字に、2024年3月期は逆に1,380億円の差益が出て純利益が4,031億円に膨らみました(2022年3月期 決算短信・2024年3月期 決算短信の1ページ目)。
通期業績推移(売上高・営業利益・経常利益・純利益・営業利益率・売上高成長率)
2026年3月期は売上高3兆5,460億円(3.4%減)、経常利益2,910億円(5.3%増)、純利益2,277億円(12.7%増)でした。JERAの国内火力事業での石炭の調達の改善などが利益を押し上げ、期ずれを除いた経常利益は2,840億円程度と、中期経営目標(2,000億円以上)を達成しました。子会社などの減損損失160億円は特別損失に計上しています(2026年3月期 決算短信 p.2)。
2027年3月期の会社予想は、売上高3兆9,000億円(10.0%増)、経常利益1,850億円(36.4%減)、純利益1,600億円(29.8%減)です。4月の決算発表では中東情勢で燃料と卸電力の価格が見通せないとして予想を「未定」とし、7月29日に初めて公表しました。会社は営業利益の予想を開示していません(2027年3月期 第1四半期 決算短信、2026年度第1四半期 決算説明資料 スライド10)。
事業別の利益 — JERAが伸び、ミライズは赤字の見通し
2027年3月期は、JERAの利益が増える一方、ミライズが赤字に転じる見通しです。中東情勢などで電気の市場価格が上がると、発電して売るJERAには追い風、電気を仕入れて売るミライズには向かい風になります(2026年度第1四半期 決算説明会 質疑応答 p.1〜2・p.5)。中部電力の利益は、この2つの綱引きで決まる形です。
事業別の経常損益(ミライズ・パワーグリッド・JERA・その他)
2027年3月期 第1四半期(4〜6月)— 営業赤字でも経常黒字
項目(億円) | 2026年3月期 | 2027年3月期 | 2027年3月期 |
|---|---|---|---|
売上高 | 8,003.1 | 8,258.4 | 39,000 |
営業損益 | 679.3 | -250.6 | 非開示 |
経常利益 | 1,048.3 | 271.4 | 1,850 |
純利益 | 853.2 | 352.0 | 1,600 |
4〜6月は営業損益が250億円の赤字でしたが、JERAなどの持分法投資利益565億円で、経常利益は271億円の黒字を保ちました。ミライズは、期ずれが差益から差損に転じたことに加え、中東情勢などによる電気の調達費用の増加と販売電力量の減少(前年同期比9.1%減)で赤字になりました。純利益(352億円)が経常利益を上回ったのは、税金費用がマイナス(73億円)になったためです(2026年度第1四半期 決算説明資料 スライド1・5・13)。
配当と株主還元 — 年70円、新しい方針は中期経営計画で
年間配当は2026年3月期が70円(前期60円)で、2027年3月期も70円(中間35円・期末35円)を予定しています。会社の方針は「安定的な配当の継続を基本としながら、利益の成長を踏まえた還元に努め、連結配当性向30%以上を目指す」です(2025年度 決算説明会資料 スライド12)。
4月に公表した新しい中期経営計画の骨子では、今の配当水準(70円)を下限に、利益の伸びに応じて段階的に増配する方向を示しました(中部電力グループ 新中期経営計画の骨子 スライド6)。具体的な方針は、浜岡の調査委員会の報告を踏まえてまとめる新しい中期経営計画で示すとしており、2026年10月26日時点ではまだ公表されていません。
1株配当と配当性向の推移
配当性向とは|計算式と決算短信での調べ方、配当利回り・DOEとの違い
配当性向の計算式(1株配当÷EPS)と決算短信での調べ方を解説。上場企業の中央値は35.8%(2026年10月)。水準ごとの読み方、業種の違い、配当利回り・総還元性向・DOEとの違いもわかります。
株価指標(2026年10月23日終値)
株価:2,620円
時価総額:約1兆9,860億円
PER:実績8.7倍(2026年3月期EPS 301.57円)/予想12.4倍(会社予想EPS 211.81円)
PBR:0.63倍(2026年3月末BPS 4,154.47円)
配当利回り:2.67%(年70円。実績・予想とも)
ROE:7.7%(2026年3月期)
出典:東証株価・中部電力 2026年3月期 決算短信よりKabuGraph算出(2026年10月23日終値)。時価総額は発行済株式総数(自己株式を含む7億5,800万株)で計算
PERは、2027年3月期の純利益が減る予想のため、実績より予想の方が高くなります。PBR0.63倍は1倍を下回り、東証プライムの電気・ガス業の加重平均(0.7倍、2026年9月末、東証「規模別・業種別PER・PBR」、KabuGraphの業種別PER・PBR)もやや下回ります。会社は中期的にROE8%の実現を掲げています(新中期経営計画の骨子 スライド3)。
PBRの目安|33業種の中央値は0.54〜2.25倍、1倍割れの正しい読み方
PBRの目安を東証33業種の中央値データ(パルプ・紙0.54倍〜情報・通信業2.25倍、2026年9月時点)で解説。1倍割れ=割安とは限らない理由、ROEとの関係式(PBR=ROE×PER)、東証の改善要請と企業の対応状況まで、PBRを投資判断に活かす基準がわかります。
AIデータセンターと中部エリアの電力需要
AIの普及で、データセンターが使う電力は世界で急増しています。国際エネルギー機関(IEA)の「Energy and AI」(2025年4月)によると、データセンターの電力消費は2024年に約415TWh(世界の電力消費の約1.5%)で、2030年には約945TWhと2倍以上になる見通しです。
国内では、電力の需給を全国で調整する電力広域的運営推進機関(OCCTO)が、データセンターと半導体工場の新設・増設で、最大の電力需要が2030年度に420万kW、2035年度に762万kW増えると見込んでいます(うちデータセンターは328万kW、661万kW)。ただし、事業者の工事の延期などで、前回の想定よりも伸びは後ろにずれました(OCCTO「全国及び供給区域ごとの需要想定(2026年度)」p.13〜14、2026年1月21日)。
中部エリアの電力需要は、東京エリアほどには伸びない見通しです。同じ想定で、中部エリアの需要電力量は2026年度の1,217億kWhから2035年度の1,246億kWh(年平均0.2%増)と緩やかです。家庭向けが減る一方、工場などの産業向けは、データセンター・半導体工場の新設・増設も見込んで増えます。データセンター・半導体工場の上乗せ分は中部と関西を合わせて示されており、2035年度で200万kW弱と、東京エリア(400万kW超)の半分以下です(同 p.8〜10、p.14の図から読み取り)。
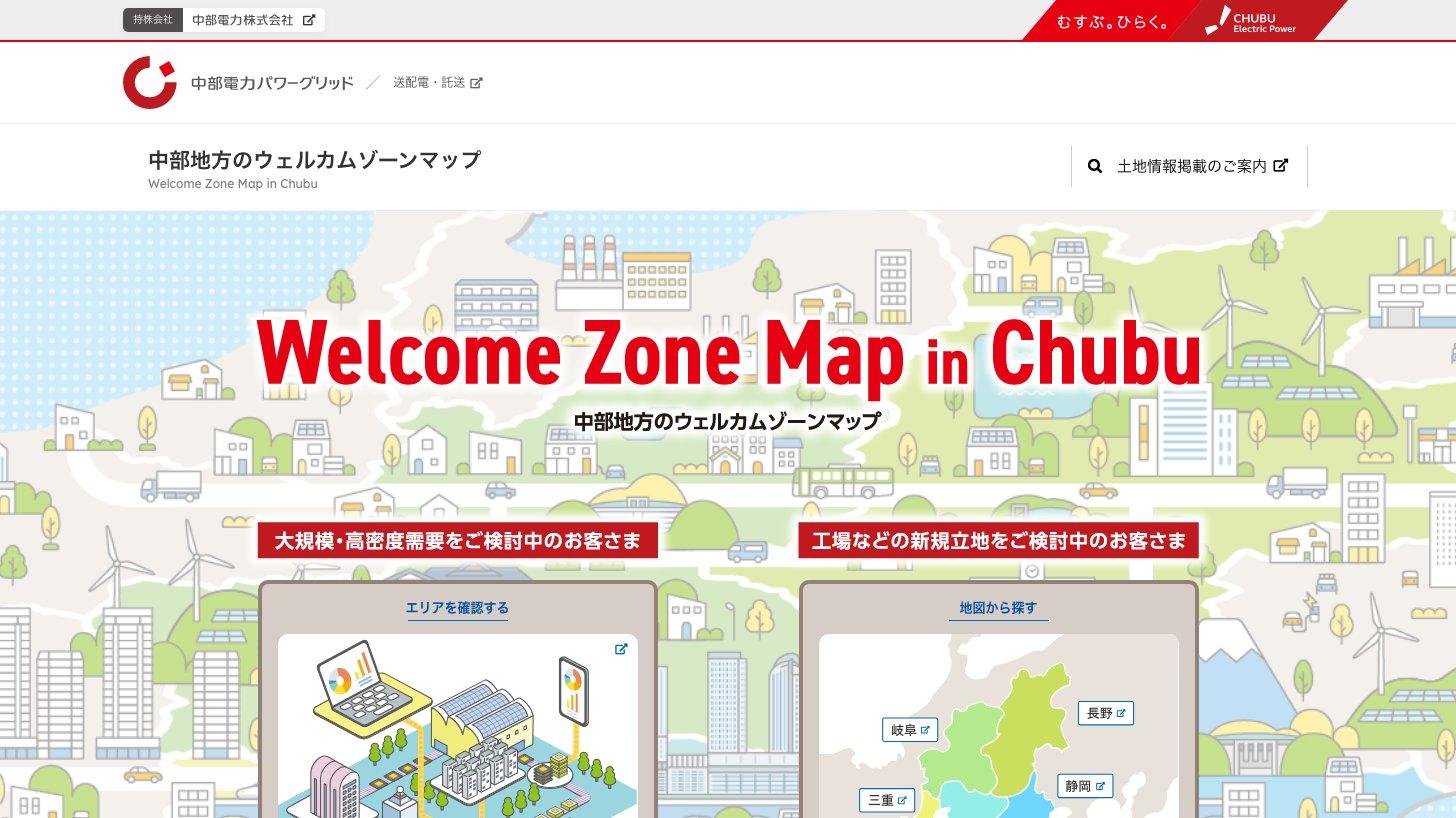
中部電力パワーグリッドは、送電線の空き容量や早く電気を届けられる用地を地図で示す「ウェルカムゾーンマップ」を2025年3月に公開し、大きな電力を使う工場やデータセンターの立地を呼び込もうとしています(中部電力パワーグリッド 2025年3月28日)。2026年7月には、東京電力パワーグリッドやIIJなどと、離れた2か所のGPUサーバーを光ファイバーでつなぎ、電力の需給に合わせて動かす時間を調整できるかを確かめる実証も始めました。計算設備を分散して置く「ワット・ビット構想」に向けた取り組みです(中部電力パワーグリッド 2026年7月27日)。
電力会社にとっての追い風と負担を整理すると、次のとおりです。
追い風:電気を売る量と、送配電網を使う量(託送料金の収入)が増える。会社は新しい中期経営計画の骨子で、電力需要の増加を取り込んで「エネルギー事業をコアとした利益成長」をめざすとしている(骨子 スライド2〜3)
負担:大きな需要をつなぐには送電線・変電所の増強が、需要に応じた電気を確保するには発電所の新設・建て替えが必要になり、投資が膨らむ。会社も骨子で「既存火力の老朽化や電力需要に応じた電源開発・更新」を成長戦略の柱の1つに挙げている(骨子 スライド4)
見極めたい点:データセンターの計画は延期や変更が多く、OCCTOの想定も2033年度までは前回より下方修正された。申し込みや計画の数字が、そのまま実際の電力需要になるわけではない
【投資テーマ解説】データセンター|AI需要で国内投資10兆円規模へ・バリューチェーン全体の関連銘柄を徹底解説
AI・クラウド需要の急拡大で国内データセンター投資が10兆円規模に達する見通し。IT事業者・通信・不動産・電力・空調・サブコン・光通信の7層に広がる関連銘柄と投資機会を解説します。
競合との比較 — 小売は新電力・東邦ガス、発電はJERAとして
中部電力が競っているのは、主に「家庭・企業に電気とガスを売る」小売の場面です。送配電は地域で1社だけなので競争はなく、発電と燃料の調達はJERAとして、ほかの発電会社と卸売りの市場で競います。
新電力:中部エリアの販売電力量に占める新電力のシェアは13.9%(2025年度)で、東京エリア(32.5%)より低い(会社が電力・ガス取引監視等委員会の統計から算出、2026年度第1四半期 決算説明会資料 スライド31)。ミライズは2026年度の販売電力量の減少(前年度比103億kWh減の見込み)のうち89億kWh程度を競争の影響と見ている(同 決算説明資料 スライド11)
東邦ガス(9533):愛知・岐阜・三重で都市ガスを供給し、電気も売る。電気のお客さまは71.6万件(2026年3月末)、2025年度の販売量は29億kWhで、ミライズ(1,090億kWh)の約3%(東邦ガス 2026年3月期 決算短信)。ミライズも都市ガスを売っており、互いの本業に入り込んでいる
他地域の大手電力(東京電力HD 9501・関西電力 9503・キューデンHD 642Aなど):自由化で地域の外でも売れるようになり、お互いの地域でお客さまを取り合う。中部電力も子会社のダイヤモンドパワーやCDエナジーダイレクトを通じて地域の外に販売してきた(新中期経営計画の骨子 スライド5)
発電(JERA):卸売りの市場では電源開発(J-POWER)やほかの発電会社と競う。東京電力HDとは、JERAを共同で持つ発電の仲間でもある
会社 | 売上高 | 経常利益率 | PBR |
|---|---|---|---|
中部電力 | 35,460.4 | 8.2% | 0.63倍 |
東京電力HD | 63,285.7 | 6.6% | 0.34倍 |
関西電力 | 40,566.4 | 12.8% | 0.88倍 |
九州電力 | 22,472.1 | 9.2% | 0.97倍 |
東邦ガス | 6,510.9 | 5.8% | 0.92倍 |
関西電力(9503)の企業分析|原発7基体制と情報通信オプテージ、電力業界屈指の利益水準を読み解く
関西電力(9503)の4つの事業、国内最多の原発7基の稼働状況、オプテージの通信事業、京都府精華町で2027年度に動くデータセンター事業、配当政策(連結配当性向25〜35%)、大阪ガスなど競合との違いを個人投資家向けに解説します。
キューデンホールディングス(642A)の企業分析|原発4基で稼ぐ九州電力の持株会社
キューデンHD(642A)は九州電力が2026年10月に設立した持株会社。原発4基が動き、2026年3月期の純利益は1,545億円(九州電力)、2027年3月期は1,300億円の予想。PER6.4倍の参考値、配当50円、データセンター需要、競合を解説。
電源開発〔J-POWER〕(9513)の企業分析|水力・石炭火力で電気を卸す発電会社
電源開発(J-POWER、9513)は水力・石炭火力の電気を大手電力や取引所に卸す発電会社。2026年3月期は純利益585億円、2027年3月期は810億円の予想。PBR0.50倍の理由、配当105円予想、JERA・大手電力との違い、大間原子力を解説。
投資家が注目すべきポイント
強み
JERAという大きな利益の柱:日本最大級の発電会社の半分を持ち、2027年3月期は1,250億円の利益(中部電力の持ち分)を見込む
地域で1社だけの送配電:託送料金は国の制度で費用を回収する仕組みで、物価上昇分の引き上げも2026年11月から認められた
産業向けの需要が厚い地域:中部エリアの需要電力量の半分強は産業向けで、データセンター・半導体工場の計上もあって2035年度にかけて増える見通し(OCCTO 2026年度想定)
配当は70円を下限とする方向:新しい中期経営計画の骨子で、70円を下限に段階的に増配する考えを示した。配当利回りは2.67%(2026年10月23日終値)
低い株価指標:PBR0.63倍と1倍を下回り、ROE8%を目標に資産の入れ替えや自己株式取得の検討を進めるとしている
リスク
浜岡原発が動く見通しが立たない:審査申請を取り下げ、再申請の時期は未定。取り下げが業績に与える影響も「未定」で、損失の計上がありうる
相次ぐ不適切事案と経営の立て直し:地震の揺れの評価のほか、廃炉費用の請求書類の書き換え、ミライズの規制料金の算定誤り(2026年12月分の料金から順次返還、中部電力ミライズ 2026年9月29日)も起きた。社長・会長が交代し、新しい中期経営計画もまだ出ていない
ミライズの赤字見通し:卸電力の価格上昇で調達費用が増え、2027年3月期は50億円の赤字の予想。新電力との競争で販売電力量も減っている
燃料価格と期ずれ:燃料価格が大きく動くと、期ずれで利益が年ごとに振れる。中東情勢で2027年3月期の予想も一時は出せなかった
投資と借入の増加:送配電・発電への投資が続き、有利子負債は3兆3,639億円(2026年6月末)と3月末から1,304億円増えた
まとめ
中部電力は、中部地方の電気の小売と送配電を担い、火力発電はJERAに任せる大手電力です。利益はJERAの稼ぎと、電気の市場価格に左右される小売の採算の綱引きで決まり、燃料価格の動きによる「期ずれ」で年ごとに振れます。
業績の今:2026年3月期は純利益2,277億円。2027年3月期は1,600億円(29.8%減)の予想で、第1四半期(4〜6月)は営業赤字・経常黒字
株価と配当:PER実績8.7倍・予想12.4倍、PBR0.63倍、配当は年70円(2026年10月23日終値)
ライバル:小売では新電力・東邦ガス・他地域の大手電力、発電ではJERAとして電源開発などと競う
注目点:浜岡原発の取り下げの影響(10月29日予定の上期決算)、新しい中期経営計画と株主還元方針、ミライズの採算の立て直し
中部電力
中部地域を地盤とする大手電力会社。小売電気・ガス事業を担う「中部電力ミライズ」、送配電事業を行う「中部電力パワーグリッド」、火力発電を手がけるJERA(東京電力との合弁)を中核に、原子力・再生可能エネルギーによる発電も展開する。中部地域の産…
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の業績は2027年3月期 第1四半期決算(2026年8月7日)まで、株価指標は2026年10月23日終値の情報に基づいています。