電源開発〔J-POWER〕(9513)の企業分析|水力・石炭火力で電気を卸す発電会社
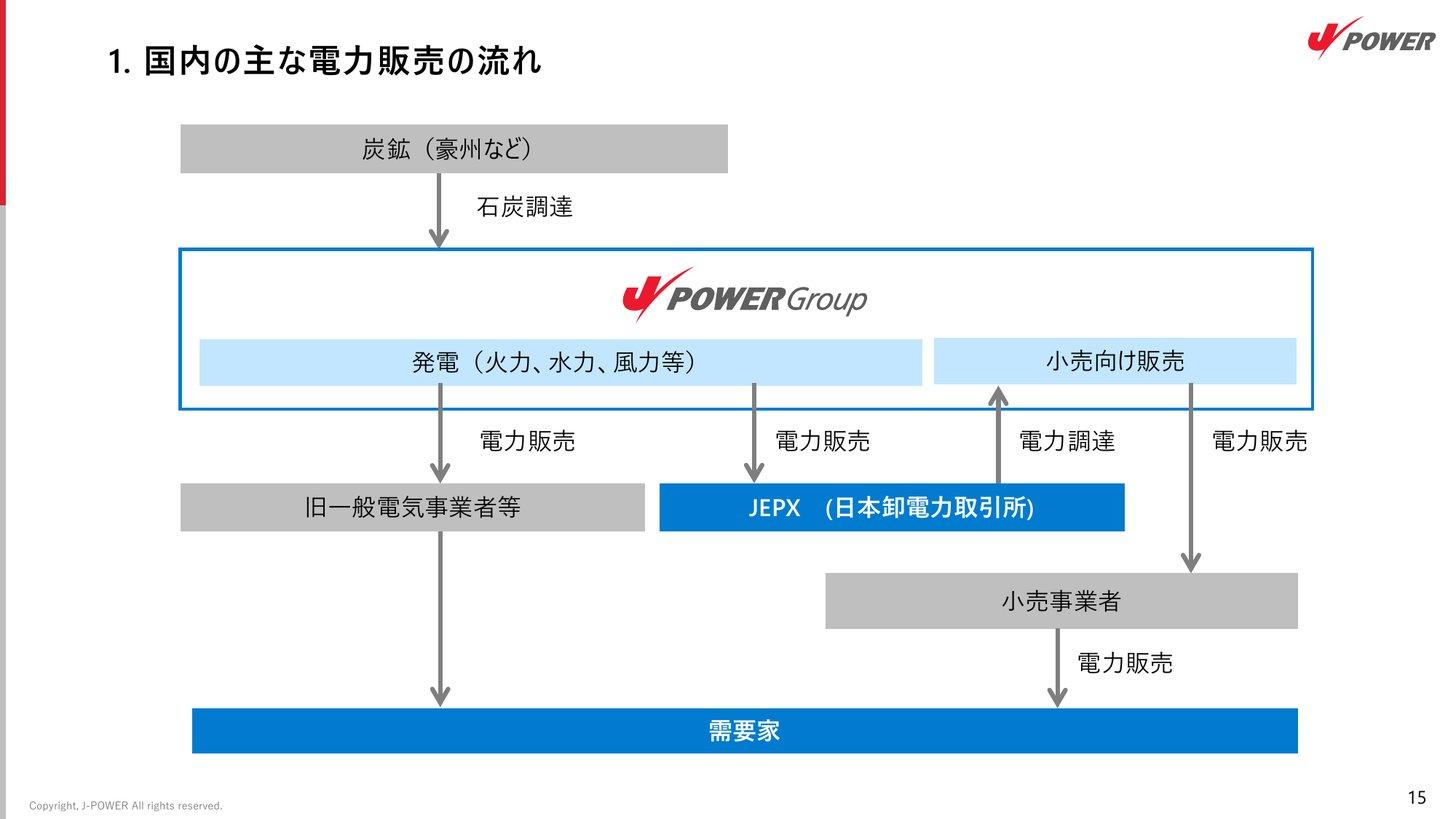
電源開発(9513、ブランド名J-POWER)は、水力や石炭火力の発電所でつくった電気を、主に地域の大手電力会社や電力の取引所に売る「発電の会社」です。家庭に電気料金を請求する電力会社とは役割が違います。
2026年3月期は売上高1兆1,823億円・純利益585億円で、株価は純資産の約半分(PBR0.50倍、2026年10月22日終値)です。この記事では、稼ぎ方、業績と配当、JERAや大手電力との違い、大間原子力など今後の注目点を順に解説します。
この記事の内容(目次)
会社概要 — 家庭ではなく、電力会社に電気を卸す発電会社
国内の収入の多くは、地域の大手電力会社(旧一般電気事業者)への電気の販売です。売り先ごとに見ると、2026年3月期は日本卸電力取引所(JEPX)が営業収益の16.2%、中国電力が10.3%でした(電源開発 有価証券報告書(2026年3月期)「主要顧客別売上状況」)。小売りは法人向けだけで、家庭向けには売っていません(電源開発「小売電気事業」)。
おもな沿革は次のとおりです。
1952年:電源開発促進法にもとづき、政府出資の株式会社として設立
1956年:初の大規模水力発電所、佐久間発電所が運転開始
2004年:東証一部に上場。政府の持ち株を引き継いだ民営化ファンドが全株を売り、完全民営化
2020年:送電線などの部門を子会社の電源開発送変電ネットワーク(J-POWER送変電)に分社
2026年4月:加藤英彰氏が社長に就任(前社長の菅野等氏が健康上の理由で3月末に退任)
出典:電源開発 有価証券報告書(2026年3月期)「沿革」、電源開発「J-POWERの歴史」、社長交代に関するお知らせ(2026年1月30日)
いまは親会社にあたる大株主はなく、最大の株主は信託銀行の信託口(11.59%、2026年3月末、有価証券報告書「大株主の状況」)です。
決算は5つの事業(セグメント)に分けて開示されています。2026年3月期の売上高1兆1,823億円のうち、国内の発電事業が7割、海外事業が2割です。
セグメント別売上高の構成(2026年3月期)
発電事業:国内の水力・火力・風力などの発電と、取引所などから買った電気の販売
海外事業:タイ・米国などの発電所への出資と運営
電力周辺関連事業:豪州の炭鉱権益、グループの通信・設計・事務サービスなど
送変電事業:子会社の送電線で、地域の送配電会社の電気を運ぶ
その他の事業:石炭の販売など
事業ごとの利益(会社が開示するセグメント利益)では、2026年3月期は米国のガス火力の持分を売った利益が入り、海外事業(948億円)が発電事業(453億円)を上回りました(決算短信 添付資料 p.13)。会社は2027年3月期の海外の利益を、ほぼ半分の485億円と見込んでいます(電源開発 2026年3月期 決算説明資料 p.19)。
事業を理解する — 水力・石炭火力・送電線・海外・原子力
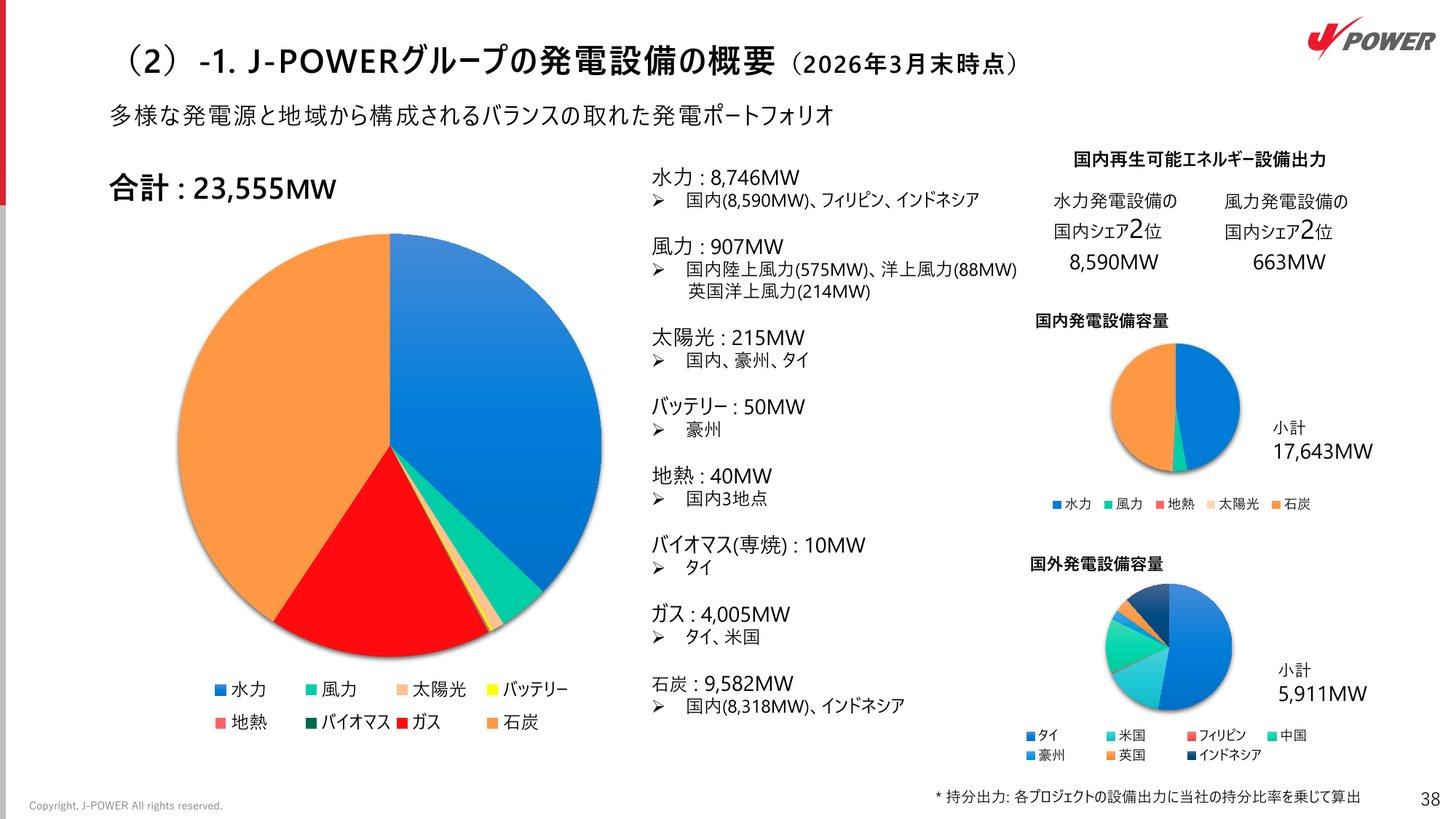
国内の発電設備は水力と石炭火力がほぼ半分ずつですが、実際に売った電気の6割強は火力です。2026年3月期に国内で売った電気667億kWhのうち、火力が418億kWh、水力・風力などの再エネが98億kWhでした(電源開発 2026年3月期 決算短信 添付資料 p.2)。
水力・風力 — 設備はどちらも国内2位
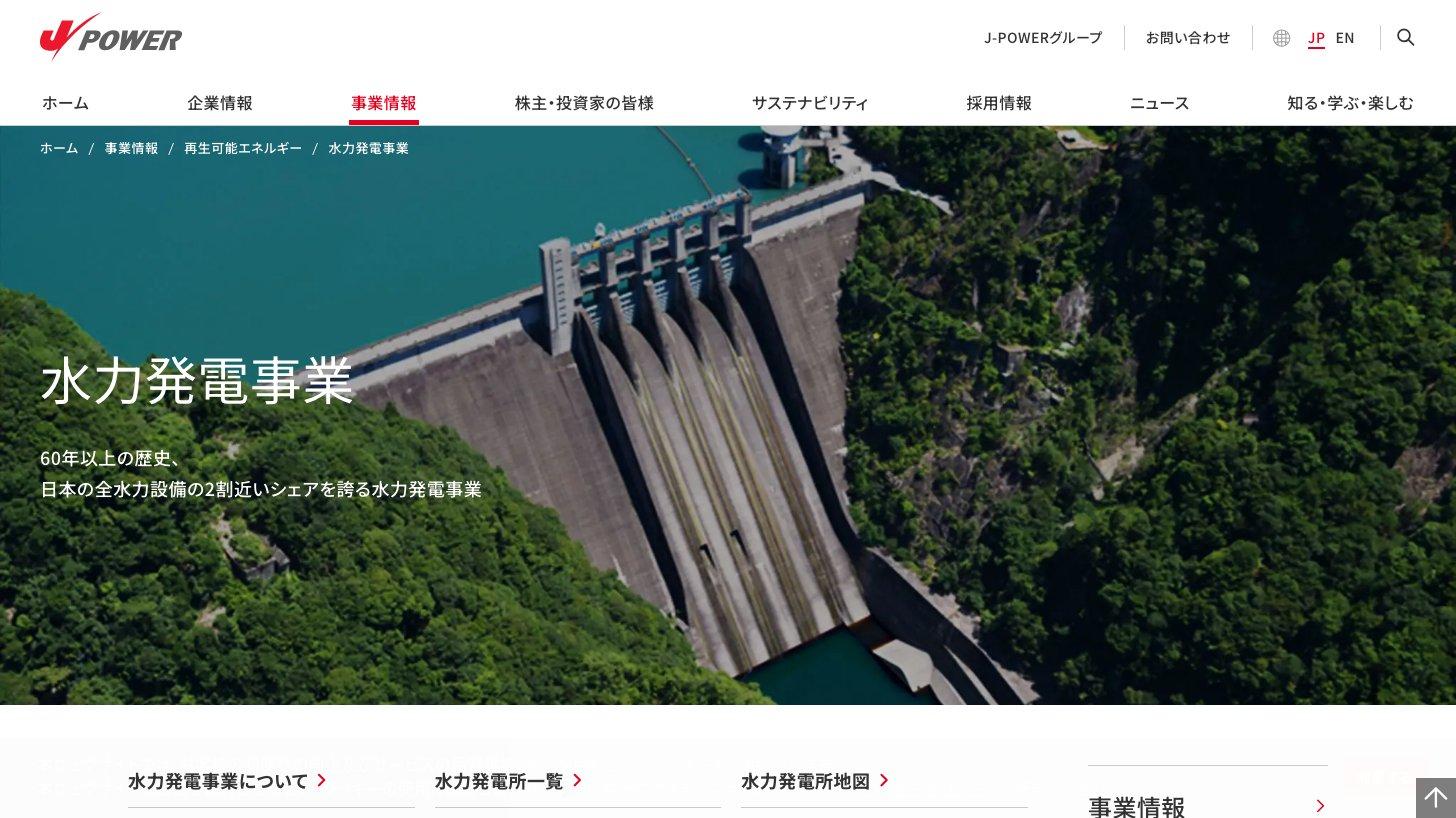
全国61か所の水力発電所(計8,590MW)を持ち、水力の設備は国内2位です(2026年3月末、決算説明資料 p.39・p.40)。会社は日本の水力発電設備の2割近いシェアと説明しています(電源開発「水力発電事業」)。燃料がいらずCO2を出さない一方、発電量は雨や雪の量で変わります。2026年7月には佐久間発電所の更新工事を始め、出力を50MW増やす計画です(「NEXUS佐久間プロジェクト」更新工事の開始)。
風力も国内23地点・663MWで国内2位です(2026年3月末、決算説明資料 p.39・p.40)。2026年3月には、出資する北九州響灘洋上ウインドファーム(最大22万kW、国内最大の洋上風力発電所)が営業運転を始めました(電源開発 2026年3月2日のお知らせ)。
石炭火力 — 売る電気の6割を担い、脱炭素が課題
国内に石炭火力を7地点・計7,912MW持ち、豪州などから輸入した石炭で発電します(2026年3月末、決算説明資料 p.41)。どれだけ動かしたか(利用率)が利益を左右し、2026年3月期は67%(前期58%)でした(決算短信 添付資料 p.2)。
石炭火力は発電量あたりのCO2排出が多く、会社も有価証券報告書で気候変動をリスクの筆頭に挙げています。2030年のCO2排出量を2013年度比46%減らす目標のもと、古い発電所を止めています。
松島火力(長崎県):2024年度末で稼働を停止(決算説明資料 p.41)
高砂火力(兵庫県):1968・69年に運転を始めた発電所で、2028年度末までに廃止する(2025年10月31日のお知らせ)
送変電 — 本州と北海道・四国・九州をつなぐ送電線
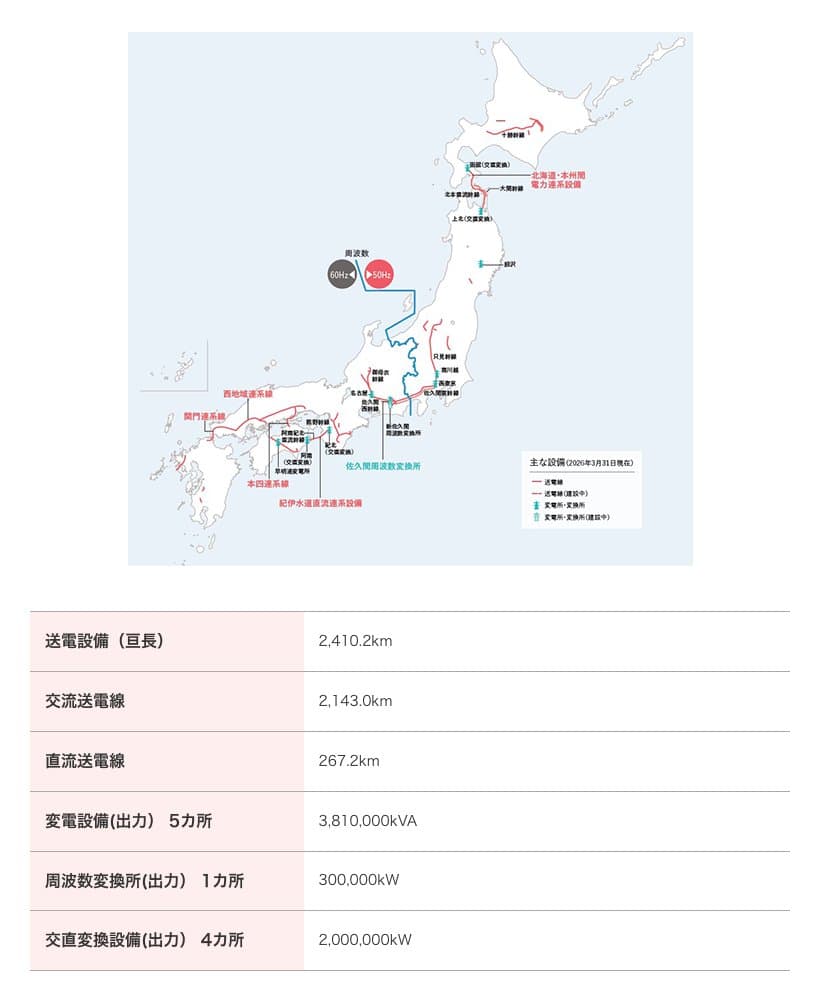
子会社のJ-POWER送変電が、総延長約2,410kmの送電線と、東西の周波数をつなぐ佐久間周波数変換所などを持ちます。本州と北海道・四国・九州をそれぞれ結ぶ送電線もこの会社のものです(J-POWER送変電「送変電事業について」)。
収入は、沖縄電力を除く地域の送配電会社9社から受け取る電気を運ぶ対価(託送料)で、料金は国の規制のもとで原価をもとに決まります。安定している半面、2026年3月期の外部顧客向け売上高は493億円と規模は小さめです(決算短信 添付資料 p.13)。
海外発電 — タイと米国が柱
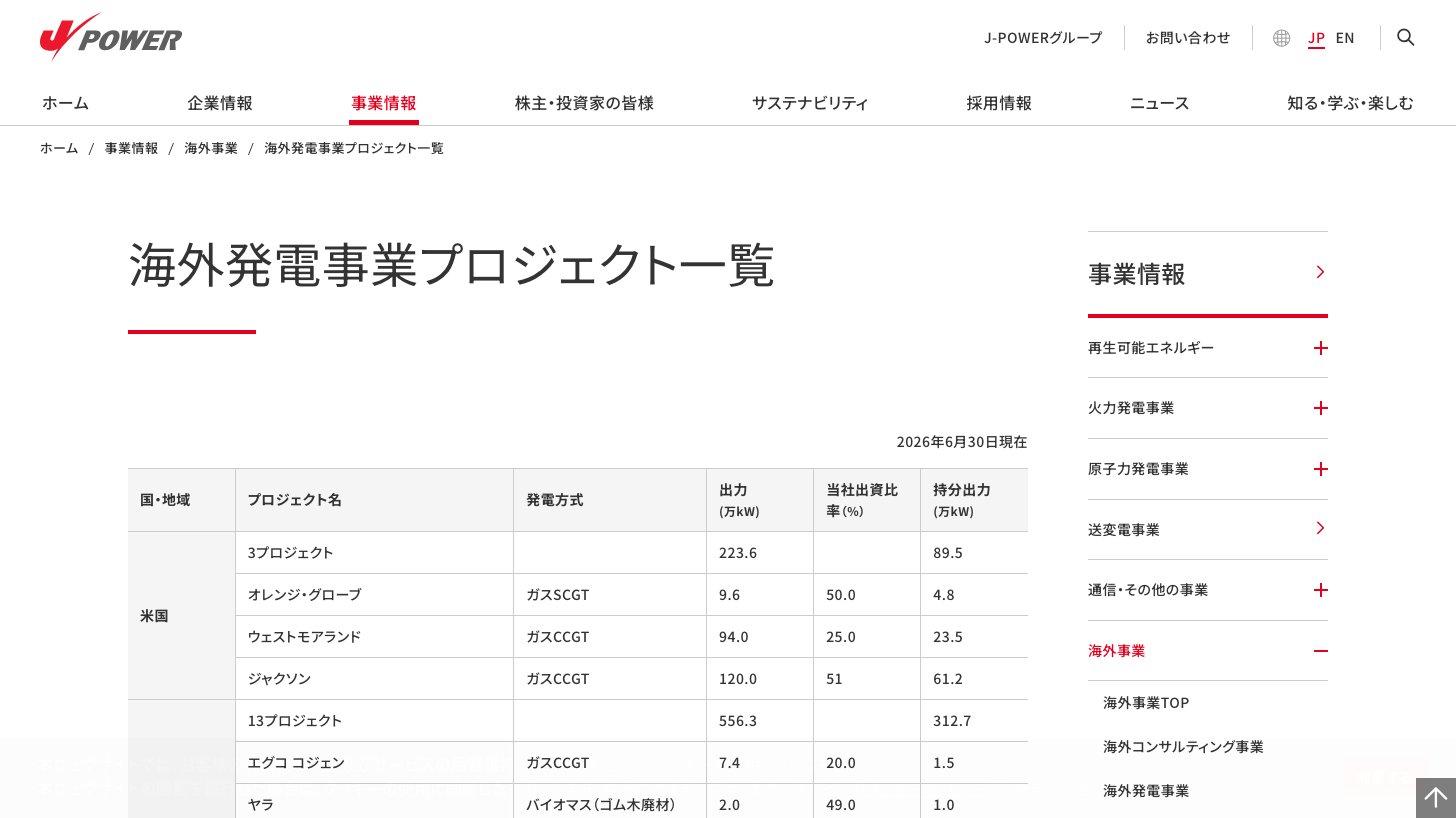
タイ(13件)と米国(3件)を中心に発電所へ出資し、持分に応じた出力は計5,911MWです(2026年3月末、決算説明資料 p.39・p.42)。タイではガス火力の電気をタイ電力公社などに長期契約で売っています。
米国・豪州では、開発した発電所の権益を途中で売って資金を回収し、次の開発に回すと会社は説明しています(同 p.51)。米テキサス州では大型の太陽光発電所(交流39.4万kW)を、2026年11月の営業運転開始を目指して建設中です(2025年9月2日のお知らせ)。
大間原子力 — 建設中、運転開始の時期は未定
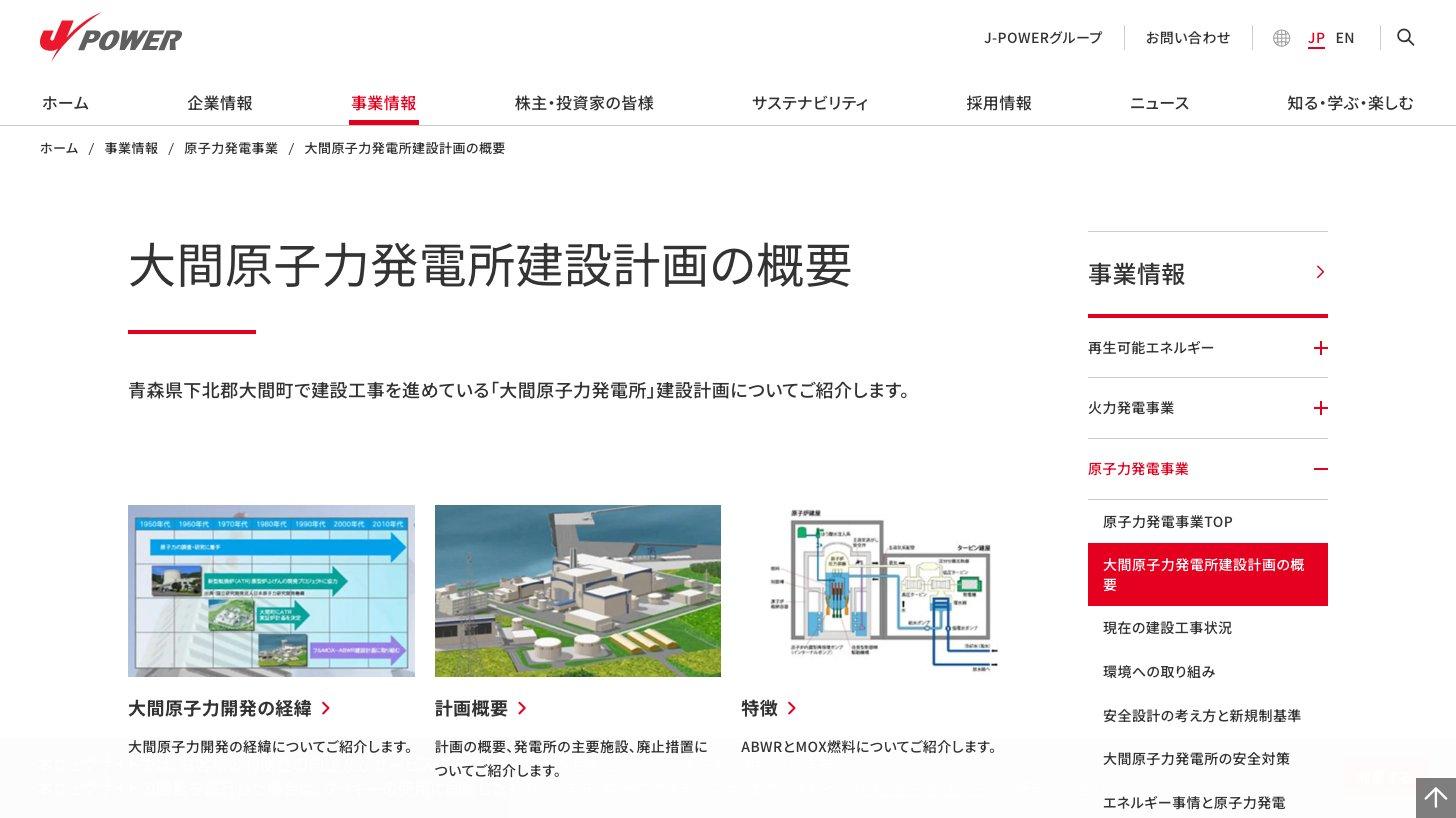
青森県大間町で、出力138.3万kWの原子力発電所を建設しています。MOX燃料(ウランとプルトニウムを混ぜた燃料)を炉心全体で使う計画で、2008年に着工し、震災後の休止を経て2012年に工事を再開しました。いまは原子力規制委員会の審査を受けています(有価証券報告書(2026年3月期)「事業等のリスク」、2027年3月期 第1四半期決算説明資料 p.20)。
会社は安全対策工事を2029年後半に終える目標について有価証券報告書で「達成は厳しい状況」と書き、工事費の見通し(2014年の申請時に約1,300億円)も増える見込みとしています。2026年9月には、今秋に示すとしていた工事の開始時期を示せないと地元に説明したと報じられ(共同通信の報道(熊本日日新聞))、会社は新たな工程を確定次第示すとしています(2026年9月15日のお知らせ)。一方で2026年5月には、脱炭素の電源への新規投資の回収の見通しを立てやすくする入札制度「長期脱炭素電源オークション」で大間が落札しました(2026年5月13日のお知らせ)。
業績推移と財務
通期業績 — 売上は燃料・電力価格で上下し、利益率は8〜10%台
売上高は燃料や電気の値段で大きく動きます。2023年3月期は電力の販売価格の上昇で69.8%増の1兆8,419億円に膨らみ、翌期は火力の利用率と販売価格の低下で31.7%減りました(各期の決算短信 添付資料 p.2)。燃料費も一緒に動くため、営業利益率は8.0〜10.5%に収まっています。
通期業績推移(売上高・営業利益・純利益・営業利益率・売上高成長率)
2026年3月期の実績と2027年3月期の予想
2026年3月期は、本業の利益が減る一方で、一時的な利益と損失が同時に出ました(電源開発 2026年3月期 決算短信 添付資料 p.2・p.7)。
営業利益 1,009.9億円(前期比27.0%減):松島火力の休廃止や修繕費の増加などで、国内の発電事業の利益が減った
経常利益 1,585.3億円(同13.2%増):米国の火力発電事業の持分を売った利益などで、持分法投資利益が638.8億円(前期144.6億円)に増えた
純利益 585.4億円(同36.7%減):豪州の再エネ設備や高砂火力などの減損損失(329.9億円)、大間原子力の機器の一部を廃棄したことなどによる固定資産除却損(188.3億円)で、特別損失518.2億円を計上
会社は期末日の3月31日に純利益の予想を890億円から660億円に下げていました(通期業績予想の修正のお知らせ)。
2027年3月期は、営業利益が23.8%増の1,250億円、純利益が38.4%増の810億円の予想です。電力の販売価格の上昇や米国の太陽光発電所の運転開始で営業利益が増える一方、前期の売却益がなくなるため経常利益は21.2%減の1,250億円を見込みます(2026年3月期 決算短信 添付資料 p.4)。
第1四半期(2026年4〜6月の3か月)は、営業利益が11.7%増の362.8億円、経常利益は前年の売却益の反動で45.9%減の395.6億円でした。会社は通期予想を据え置いています(2027年3月期 第1四半期決算短信 添付資料 p.2)。
配当と株主還元 — 下限100円、2027年3月期は105円の予定
会社は総還元性向(配当と自社株買いの合計÷純利益)30%を目安にし、中期経営計画の期間は1株100円を配当の下限としています(電源開発「株主還元」、2026年3月31日のお知らせ)。2027年3月期は5円増の105円の予定です。
1株配当と配当性向の推移
2025年9月〜2026年3月には上限200億円の枠で自社株を買い(自己株式取得に係る事項の決定に関するお知らせ(2025年5月9日))、2026年5月に671万株(発行済株式の3.7%)を消却しました(自己株式の消却完了に関するお知らせ)。
配当性向とは|計算式と決算短信での調べ方、配当利回り・DOEとの違い
配当性向の計算式(1株配当÷EPS)と決算短信での調べ方を解説。上場企業の中央値は35.8%(2026年10月)。水準ごとの読み方、業種の違い、配当利回り・総還元性向・DOEとの違いもわかります。
株価指標(2026年10月22日終値)
株価:4,001円
時価総額:7,055億円(発行済株式数1億7,634万株で計算)
PER:実績12.3倍(2026年3月期EPS 325.51円)/予想8.7倍(会社予想EPS 460.21円)
PBR:0.50倍(2026年3月末BPS 7,985.24円)
配当利回り:実績2.50%(年100円)/予想2.62%(年105円)
ROE(自己資本利益率):4.3%(2026年3月期 決算短信の値)
出典:東証株価・電源開発 決算短信よりKabuGraph算出(2026年10月22日終値)
実績PER12.3倍・PBR0.50倍は、東証プライムの電気・ガス業の加重平均(PER14.3倍・PBR0.7倍、2026年9月末)を下回ります(東証「規模別・業種別PER・PBR」、KabuGraphの業種別PER・PBR)。2026年3月期は売却益と特別損失がほぼ打ち消し合っているため、実績PERの歪みは小さめです。会社予想どおりなら予想PERは8.7倍です。
株価は1年前(2025年10月末)の2,930.5円から約37%上がりました。会社は2026年5月の決算説明資料で、東証が求める「資本コストや株価を意識した経営」への対応として、電気事業のPBR・PERが他業種より低いのは、原子力のリスクなど電気事業の不確実性が織り込まれているためとの認識を示し、ROEが株主資本コストを下回っていることも認めています(2026年3月期 決算説明資料 p.4・p.5)。株価が比較的好調な理由には、同じ資料で「AIDC(AI用のデータセンター)などによる電力需要拡大期待」も挙げています。
電源開発は電気を卸すだけでなく、データセンターを自分で運営する事業も始めます。2026年8月に、長年風力発電所を運営してきた北海道上ノ国町で初のデータセンター事業を決めました。GPU(AIの計算に使う半導体)を積んだ設備を自社で建てて運用し、電気ではなく「計算力」を顧客に売るもので、2027年夏に始める予定です(北海道上ノ国町におけるデータセンター事業の実施を決定しました(2026年8月17日))。投資額や電力の規模は開示されておらず、業績への影響はまだ読めません。
日立とはAI用データセンターの共同検討に(2025年7月7日)、日立・シスコ・JR東日本などとは、各地に置いたデータセンターの間で計算を電気の安い場所や時間に移す仕組みの共同検討に合意しています(2026年4月22日)。
【投資テーマ解説】データセンター|AI需要で国内投資10兆円規模へ・バリューチェーン全体の関連銘柄を徹底解説
AI・クラウド需要の急拡大で国内データセンター投資が10兆円規模に達する見通し。IT事業者・通信・不動産・電力・空調・サブコン・光通信の7層に広がる関連銘柄と投資機会を解説します。
PBRの目安|33業種の中央値は0.54〜2.25倍、1倍割れの正しい読み方
PBRの目安を東証33業種の中央値データ(パルプ・紙0.54倍〜情報・通信業2.25倍、2026年9月時点)で解説。1倍割れ=割安とは限らない理由、ROEとの関係式(PBR=ROE×PER)、東証の改善要請と企業の対応状況まで、PBRを投資判断に活かす基準がわかります。
競合との比較 — JERA・大手電力との違い
電源開発が競うのは「発電した電気を、誰にいくらで買ってもらうか」という卸売りの場面です。相手は、大きな発電所を持つJERAや地域の大手電力会社、再生可能エネルギーの発電会社です。
会社 | 売上高 | 営業 | PBR |
|---|---|---|---|
電源開発 | 11,822.6 | 8.5% | 0.50倍 |
東京電力HD | 63,285.7 | 5.3% | 0.33倍 |
中部電力 | 35,460.4 | 6.5% | 0.63倍 |
関西電力 | 40,566.4 | 10.8% | 0.88倍 |
JERA(非上場)
東京電力フュエル&パワー(東京電力HDの子会社)と中部電力が50%ずつ出資する会社で、自らを「国内最大の発電会社」と説明しています(JERA「会社概要」・「国内火力・ガス事業」)
LNGや石炭の火力発電と燃料調達が中心。東京電力HDと中部電力の既存の火力発電は2019年にJERAへ統合された(JERA「沿革」)
地域の大手電力(東京電力HD 9501・中部電力 9502・関西電力 9503など)
送配電や家庭への小売りまで抱え、売上高は電源開発の約3〜5倍強。電源開発にとっては主な売り先でもあり、ライバルでもある
再エネの発電会社(レノバ 9519など)
太陽光・バイオマスなどの発電所を開発・運営する。レノバの2026年3月期の売上収益は876億円(レノバ 2026年3月期 決算短信)
電源開発の違い
大規模な水力と石炭火力の両方と、地域間の送電線を持つ。家庭向けの小売りは持たず、電気を卸すことに特化している
東京電力HD(9501)の企業分析|柏崎刈羽6号機再稼働と福島廃炉9000億円、電力最大手が抱える光と影
東京電力ホールディングス(9501)の5つの事業セグメント、柏崎刈羽原発再稼働の収益インパクト、福島廃炉費用の影響、投資判断のポイントを個人投資家向けに解説します。
関西電力(9503)の企業分析|原発7基体制と情報通信オプテージ、電力業界屈指の利益水準を読み解く
関西電力(9503)の4つの事業セグメント、国内最多の原発稼働体制、オプテージの成長性、配当政策(連結配当性向25〜35%)、投資判断のポイントを個人投資家向けに解説します。
投資家が注目すべきポイント
強み
1. 国内2位の水力と、地域をつなぐ送電線
水力・風力の設備はともに国内2位で、本州と北海道・四国・九州を結ぶ送電線も持ちます。燃料のいらない水力は、脱炭素の時代にも価値が残ります。
2. 海外という第2の柱
タイ・米国の発電所が利益の大きな部分を占めます。米テキサス州の大型太陽光発電所は2026年11月の運転開始を目指しています。
3. 低い株価指標と還元方針
実績PER12.3倍・PBR0.50倍(2026年10月22日終値)は業種の加重平均(PER14.3倍・PBR0.7倍)を下回ります。配当は下限100円で、2027年3月期は105円に増配の予定です。
4. 再エネの積み上げ
出資する国内最大の洋上風力(北九州響灘)が2026年3月に動き出し、佐久間など古い水力の出力を増やす工事も進んでいます。
5. データセンター向けの電力需要と、自前のデータセンター
AI用データセンターの増加による電力需要の伸びを、会社は株価の追い風に挙げています。水力・風力などの脱炭素の電源を使う「グリーンDC」をめざし、2027年夏には北海道上ノ国町で自社のデータセンターを動かす予定です(規模は非開示)。
リスク
1. 石炭火力への依存と脱炭素の規制
国内で売る電気の6割強が火力です。会社は、2026年度からの排出量取引制度(GX-ETS)の義務化や、2033年度からの発電事業者向けの有償オークションが発電コストに影響しうるとしています(有価証券報告書(2026年3月期)「事業等のリスク」)。
2. 大間原子力の遅れとコスト
運転開始時期は未定で、今秋に示すとしていた工事の開始時期も示せていないと報じられています。工事費が増えれば、将来の利益や財務の重荷になります。
3. 電力価格・燃料・水の量・為替で利益が振れる
電力の取引価格、石炭価格、雨や雪の量、火力の利用率、為替で利益が毎年動き、売却益や減損で純利益が大きく上下する年もあります。
4. 海外・新規事業の損失
豪州のGenex Powerで約230億円の減損を見込み、国内の陸上風力の計画1件も取りやめました(2026年3月31日のお知らせ)。
まとめ
電源開発は、水力と石炭火力を中心に発電した電気を、大手電力会社や取引所に卸す会社です。業績は燃料・電力の価格や一時的な損益で上下しますが、営業利益率は8〜10%台で推移しています。
何の会社か:国の出資で1952年に生まれ、2004年に完全民営化した発電会社。水力・風力の設備は国内2位
稼ぎ方:国内の発電事業が売上の7割、海外が2割。家庭向けの小売りは持たない
業績の今:2026年3月期は純利益585億円、2027年3月期は810億円の予想
ライバル:JERA、東京電力HD・中部電力・関西電力などの大手電力、再エネの発電会社
注目点:石炭火力の脱炭素、大間原子力の工程と工事費、海外事業の利益、データセンター事業の立ち上がり、10月30日の第2四半期決算
PBR0.50倍の背景にある石炭火力と原子力の不確実性を会社がどう減らすかが、今後の株価を左右しそうです(KabuGraphの見方)。
電源開発
日本最大の卸電力事業者(Jパワー)。水力・火力・風力発電所を全国に保有し、電力卸売市場や一般送配電事業者へ電力を供給する。大間原子力発電所を建設中。北海道と本州を結ぶ送変電設備も保有・運営する。海外では米国・アジアなど多数の国で発電事業に参…
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の業績は2027年3月期第1四半期決算短信(2026年7月31日発表)まで、株価・株価指標は2026年10月22日終値に基づいています。