コアコンセプト・テクノロジー(4371)の企業分析|製造業DXとIT人材網「Ohgi」の二本柱
コアコンセプト・テクノロジー(CCT、4371)は、製造業・建設業・物流業の企業から直接請け負う「DX支援」と、大手SIerなどの開発プロジェクトにIT人材をそろえる「IT人材調達支援」の2つで稼ぐ会社です。2025年12月期の売上高208.8億円は、DX支援が48%、IT人材調達支援が52%でした。
2026年12月期は売上高230億円(前期比+10.2%)・営業利益24.3億円(同+10.4%)を計画し、上期(1〜6月)の進捗率は売上高49.3%・営業利益47.3%です。2026年6月にはコンサルティング会社のシグマクシス・ホールディングスが買い集めで筆頭株主になりました。株価は1,606円(2026年10月13日終値)で、実績PER17.9倍・PBR5.0倍・予想配当利回り1.31%です。
この記事では、2つの事業の稼ぎ方、2年続いた下方修正からの立て直し、シグマクシスとの関係、競合との違い、株価指標を一次資料から整理します。
会社概要 — 製造業の現場知見から始まったDX企業
CCTは2009年に東京で設立されたITサービス会社です。創業以来、製造業の現場の知見と3D形状処理の技術を強みに製造業のDXを手がけ、2015年に建設業、2023年に物流業へ広げました(会社沿革)。
証券コード・市場:4371(東証グロース市場)
設立:2009年9月17日
本社:東京都豊島区南池袋(ほかに大阪・福岡に拠点)
代表者:代表取締役社長CEO 金子武史、代表取締役副社長CFO 中島数晃(2026年3月から2人の代表取締役体制)
従業員:連結673名・単体481名(2026年6月末)
決算期:12月。セグメントは「DX関連事業」の1つで、売上は「DX支援」と「IT人材調達支援」のサービス区分で開示
グループ会社:ピージーシステム(山口県宇部市)、電創(川崎市)、Pro-X(大阪市)、デジタルデザインサービス(大阪市)。外観検査AIのPros Consは2026年4月1日に吸収合併
出典:有価証券報告書(2025年12月期)・2026年12月期 第2四半期決算説明資料 p.21・代表取締役の異動(追加選任)に関するお知らせよりKabuGraph作成
沿革 — 創業者は下村克則氏、2015年から金子武史氏が社長
2009年9月:東京都中央区で設立し、コンサルティング・システム開発事業を始める。同年12月、創業者の下村克則氏が代表取締役に就任
2015年7月:2010年に入社した金子武史氏が代表取締役社長CEOに就任
2016年10月:製造業向けのDX開発基盤「Orizuru」をリリース
2021年2月:社内で使っていた協力会社のネットワーク「Ohgi」を製品として提供開始
2021年9月:東証マザーズに上場(2022年4月の市場区分の見直しでグロース市場へ)
2022年4月・10月:1株→2株の株式分割を2回実施(効力発生日は4月1日と10月1日)
2022年9月:ミスミグループ本社と合弁でDTダイナミクスを設立(CCTの出資比率34.0%、持分法適用関連会社)
2023年5月〜2024年4月:ピージーシステム、電創、Pros Cons、Pro-X、デジタルデザインサービスを相次いで子会社化
2025年3月:下村克則氏が取締役会長を退任
2026年3月:中島数晃氏が代表取締役副社長CFOに就き、代表取締役2名体制に
出典:有価証券報告書(2025年12月期) 沿革・役員の状況・関係会社の状況、有価証券届出書(2021年8月) 役員の状況、執行役員制度の変更および役員体制に関するお知らせ(2025年2月20日)、新市場区分「グロース市場」選択に関するお知らせ、株式分割に関するお知らせ(2022年2月25日・2022年8月12日)よりKabuGraph作成
大株主 — 上位10名で7割を保有
2026年6月末の大株主は次のとおりです。シグマクシス・ホールディングスが15.58%で筆頭、金子社長が14.40%で続き、創業者の下村氏や役員を含む上位10名で発行済株式(自己株式を除く)の70.36%を持っています。
株主 | 持株比率 |
|---|---|
シグマクシス・ホールディングス | 15.58% |
金子武史(代表取締役社長CEO) | 14.40% |
株式会社BIPED | 8.61% |
芸陽線材 | 5.58% |
下村克則(創業者) | 5.29% |
グッドエコ | 4.61% |
中島数晃(代表取締役副社長CFO) | 4.31% |
田口紀成 | 4.21% |
髙盛豊文 | 4.12% |
津野尾肇(執行役員) | 3.63% |
シグマクシスが筆頭株主に — 「持分法適用の水準まで」買い増す意向
2026年4月13日、コンサルティング会社のシグマクシス・ホールディングス(6088、プライム)は、CCTとの資本業務提携の検討を始めると決議し、市場で株式を買い進めていると公表しました。2027年3月末までに、CCTを自社の持分法適用会社にできる水準まで議決権比率を引き上げたいとしています(シグマクシス・ホールディングスの開示(2026年4月13日))。
2026年4月6日:シグマクシスの保有が発行済株式の5.02%(88.36万株)に
4月13日:シグマクシスが公表。CCTは同日、事前に正式な通知を受けていないこと、資本・業務提携で合意した事実はないことを開示し、持分法適用の水準に達することは「当社の経営戦略および株式の流動性に影響を及ぼすおそれがある」とした(CCTの開示)
4月20日:議決権の10.56%(168.48万株)を持つ主要株主に(主要株主の異動に関するお知らせ)
6月12日:議決権の14.91%(242.36万株)となり、金子社長(14.40%)を上回って筆頭株主に(主要株主である筆頭株主の異動に関するお知らせ)
7月10日:260.46万株に増え(6月末は253.28万株)、CCTの計算では議決権の16.03%(CCT 2026年12月期 第2四半期決算説明資料 p.15)。シグマクシスは発行済株式の14.79%としているが、これは4月27日時点の発行済株式数(自己株式を含む1,761.08万株)を分母にした値(シグマクシス・ホールディングス 2027年3月期 第1四半期決算短信 p.2)
8月の決算説明でもCCTは、持分法適用水準までの取得には合意しておらず、資本業務提携の合意事項もないとしています。一方で事業面の相互補完は認めて協業の協議を続けており、シグマクシス側は第1四半期に共同提案で案件を獲得したと説明しています(シグマクシス・ホールディングス 2027年3月期 第1四半期決算補足資料 p.9(スライド番号8))。大量保有報告書は、7月10日時点の保有を報告したシグマクシス・ホールディングスの変更報告書(2026年7月17日提出)が最新です(2026年10月13日時点)。
持分法適用会社とは|連結子会社との違い・PLへの影響と投資家が見落とす4つの盲点
持分法適用会社の定義・適用基準から、連結子会社との会計処理の違い、営業利益と経常利益への影響、トヨタ・三菱商事の実例まで。投資判断で見落としやすい4つの盲点を解説します。
売上の半分はIT人材調達支援、粗利の3分の2はDX支援
2025年12月期の売上高はIT人材調達支援の方がやや多い一方、売上総利益の67%はDX支援が稼いでいます。売上総利益率がDX支援38.0%、IT人材調達支援17.2%と2倍以上違うためです(2025年12月期 決算短信 p.2)。
サービス区分別の構成比(2025年12月期、外側:売上高/内側:売上総利益)
もう1つの特徴は外注の多さです。売上高に占める外注費は57.1%(2025年12月期)で、DX支援でも協力会社の技術者をチームに組み込みます。会社は、需要が落ちたときに外注を減らして赤字を避けられる「財務レジリエンス」だと説明しています(2025年12月期 決算説明資料 p.6・有価証券報告書 事業の内容)。
事業を理解する — 直請けのDX支援と二次請けのIT人材調達支援
DX支援は製造業・建設業・物流業の事業会社から直接(一次請け)受け、構想づくりから開発・運用・内製化まで伴走します。IT人材調達支援は主に大手SIerやコンサルティング会社の開発プロジェクトに二次請けで入り、必要な技術者をそろえます。どちらも売上は人月単価の積み上げ(業務委託契約)です(2026年12月期 第2四半期決算説明資料 p.23)。
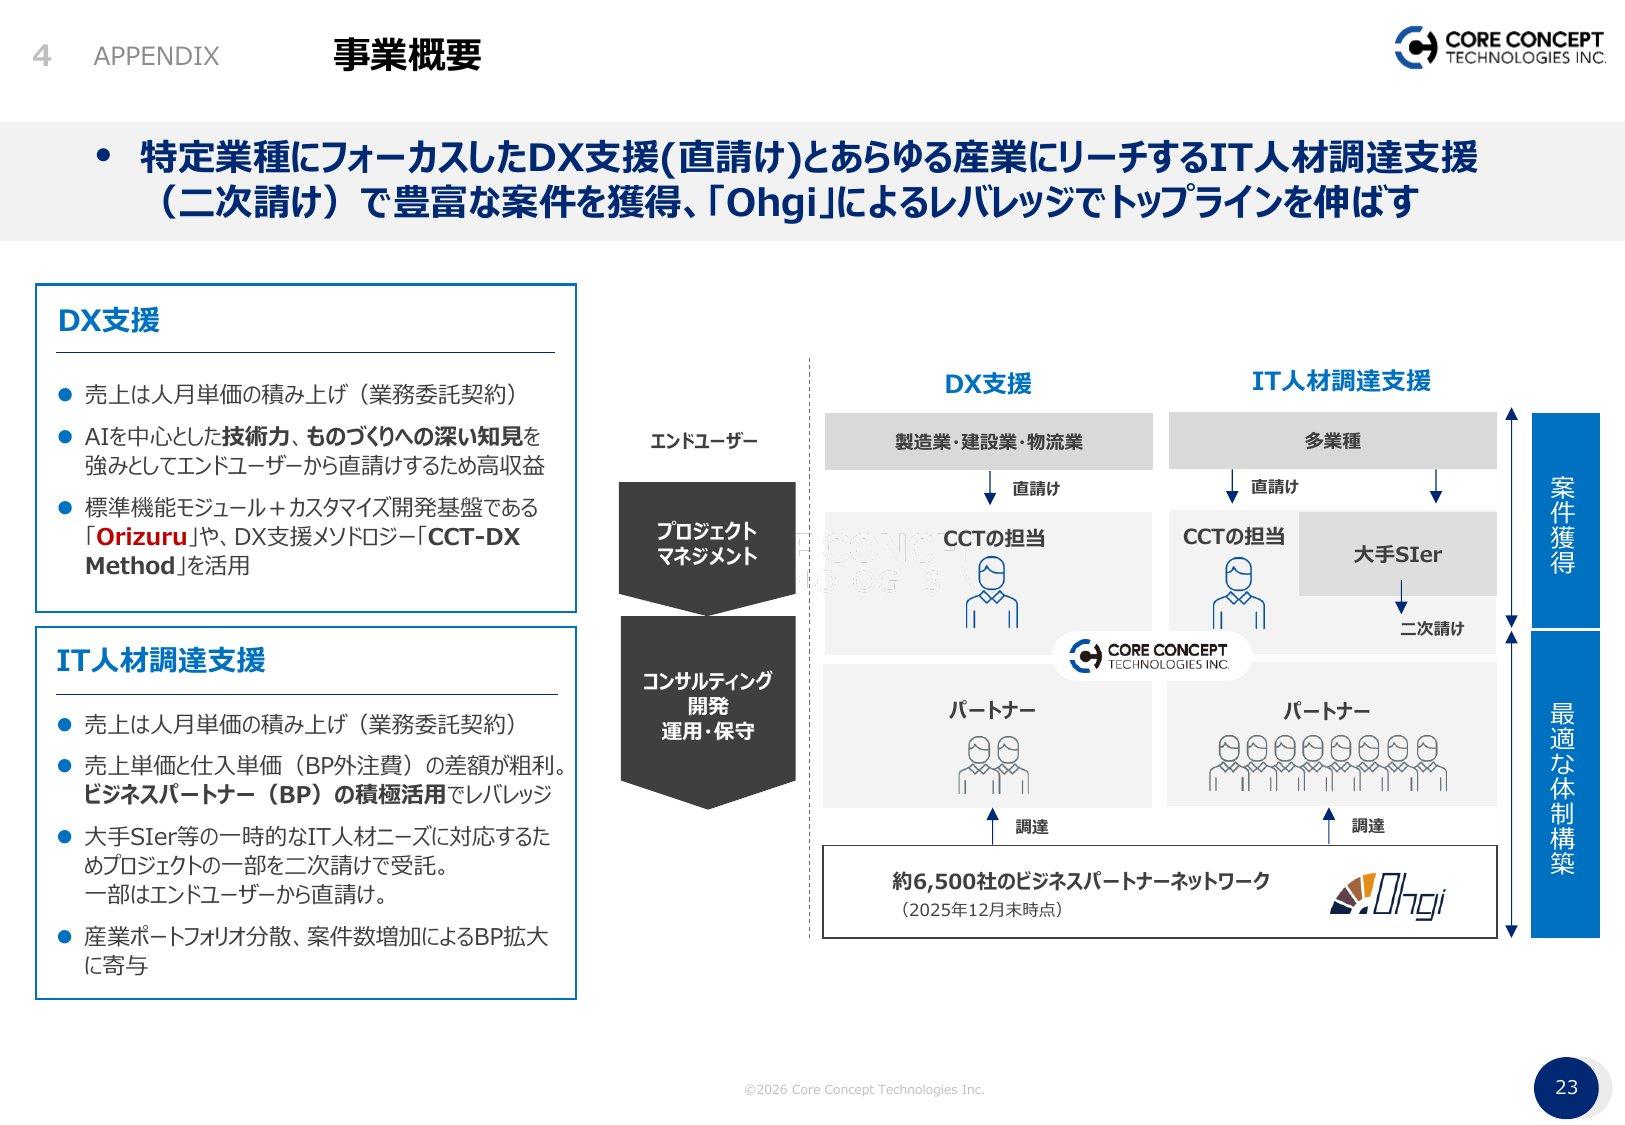
受注経路:一次請けが約6割で、その大部分は事業会社からのDX支援。残る約4割は大手SIerやコンサルティング会社からの二次請け
契約:準委任契約が約9割。大規模な案件も1〜3か月単位に区切って受注する
顧客:売上の約9割は前年度から取引のある既存顧客。売上の約4割は、売上高500億円以上の顧客企業向け
収益の性格:月額課金のSaaSのようなストック型ではなく、既存顧客からの継続受注で売上を積み上げる
出典:有価証券報告書(2025年12月期) 事業の内容よりKabuGraph作成
【投資テーマ解説】DX(デジタルトランスフォーメーション)|「2025年の崖」後も61%がレガシー保有——6つの担い手とDX関連売上で見分ける関連16社
「2025年の崖」後もユーザー企業の61%がレガシーを抱え、自治体システムの29%は期限内に移行できませんでした。DXの定義と政策、市場規模、6つの担い手と、日立Lumadaなど関連16社のDX関連売上・株価指標を解説します。
製造業向けDX支援 — ERP・MES・PLMの3つに注力
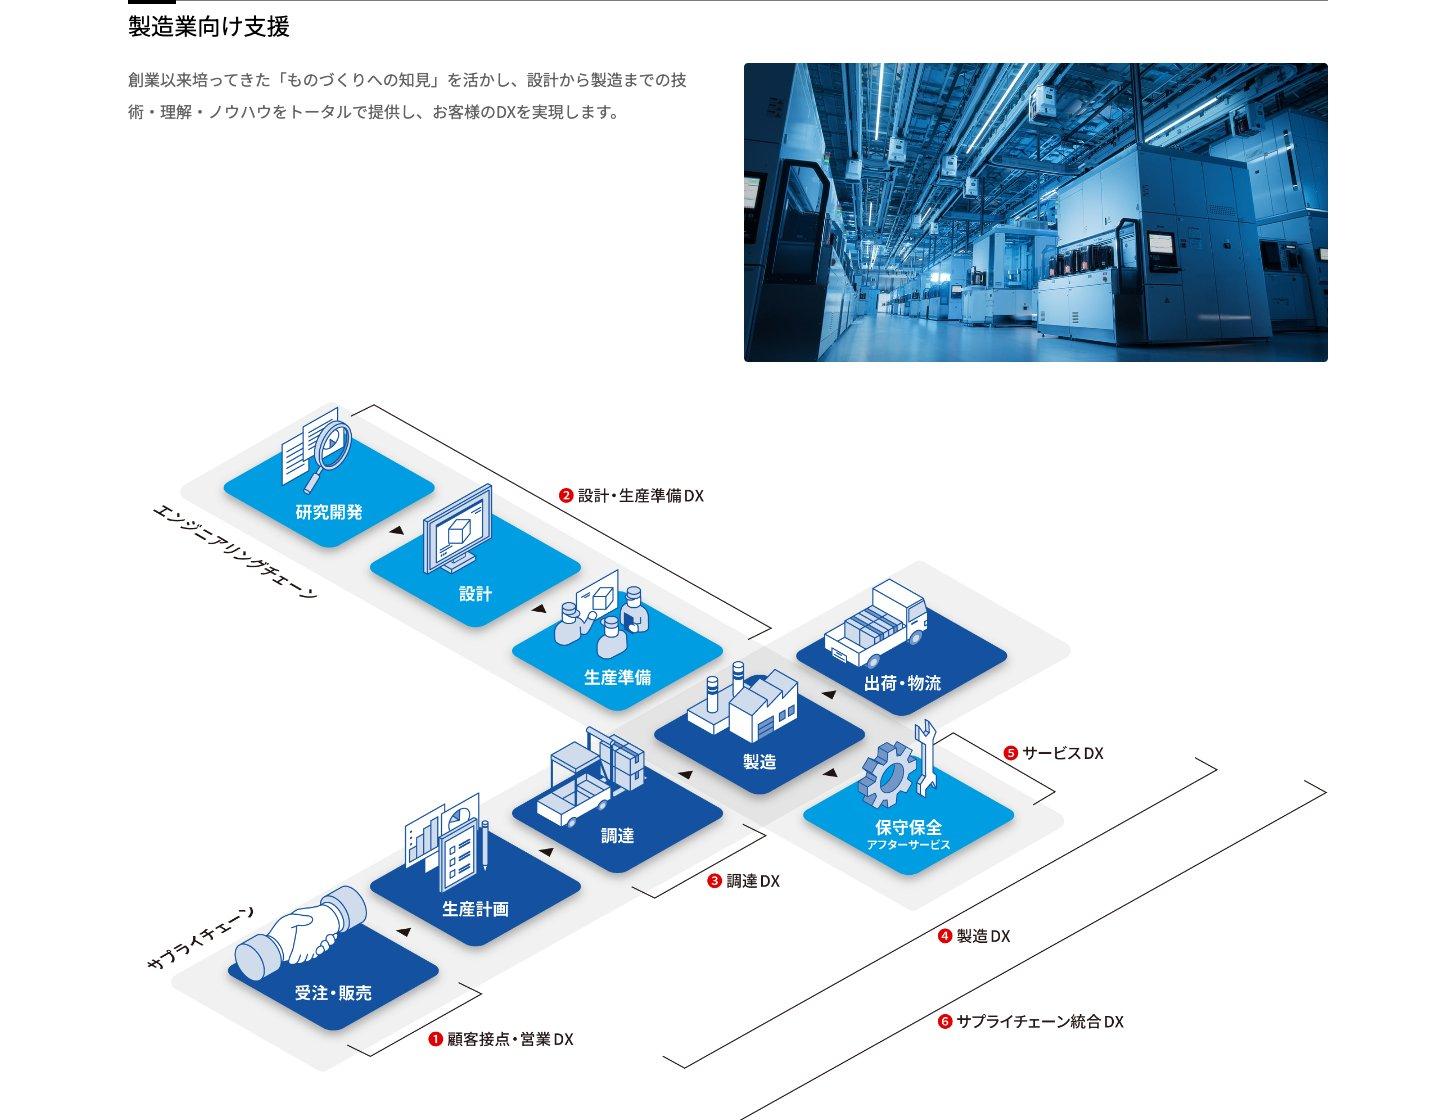
創業以来の柱が製造業向けです。営業・見積もりから設計、調達、製造、保守、サプライチェーン全体までを6つの領域に分け、自社製品と他社のパッケージを組み合わせて提案します(DX支援)。
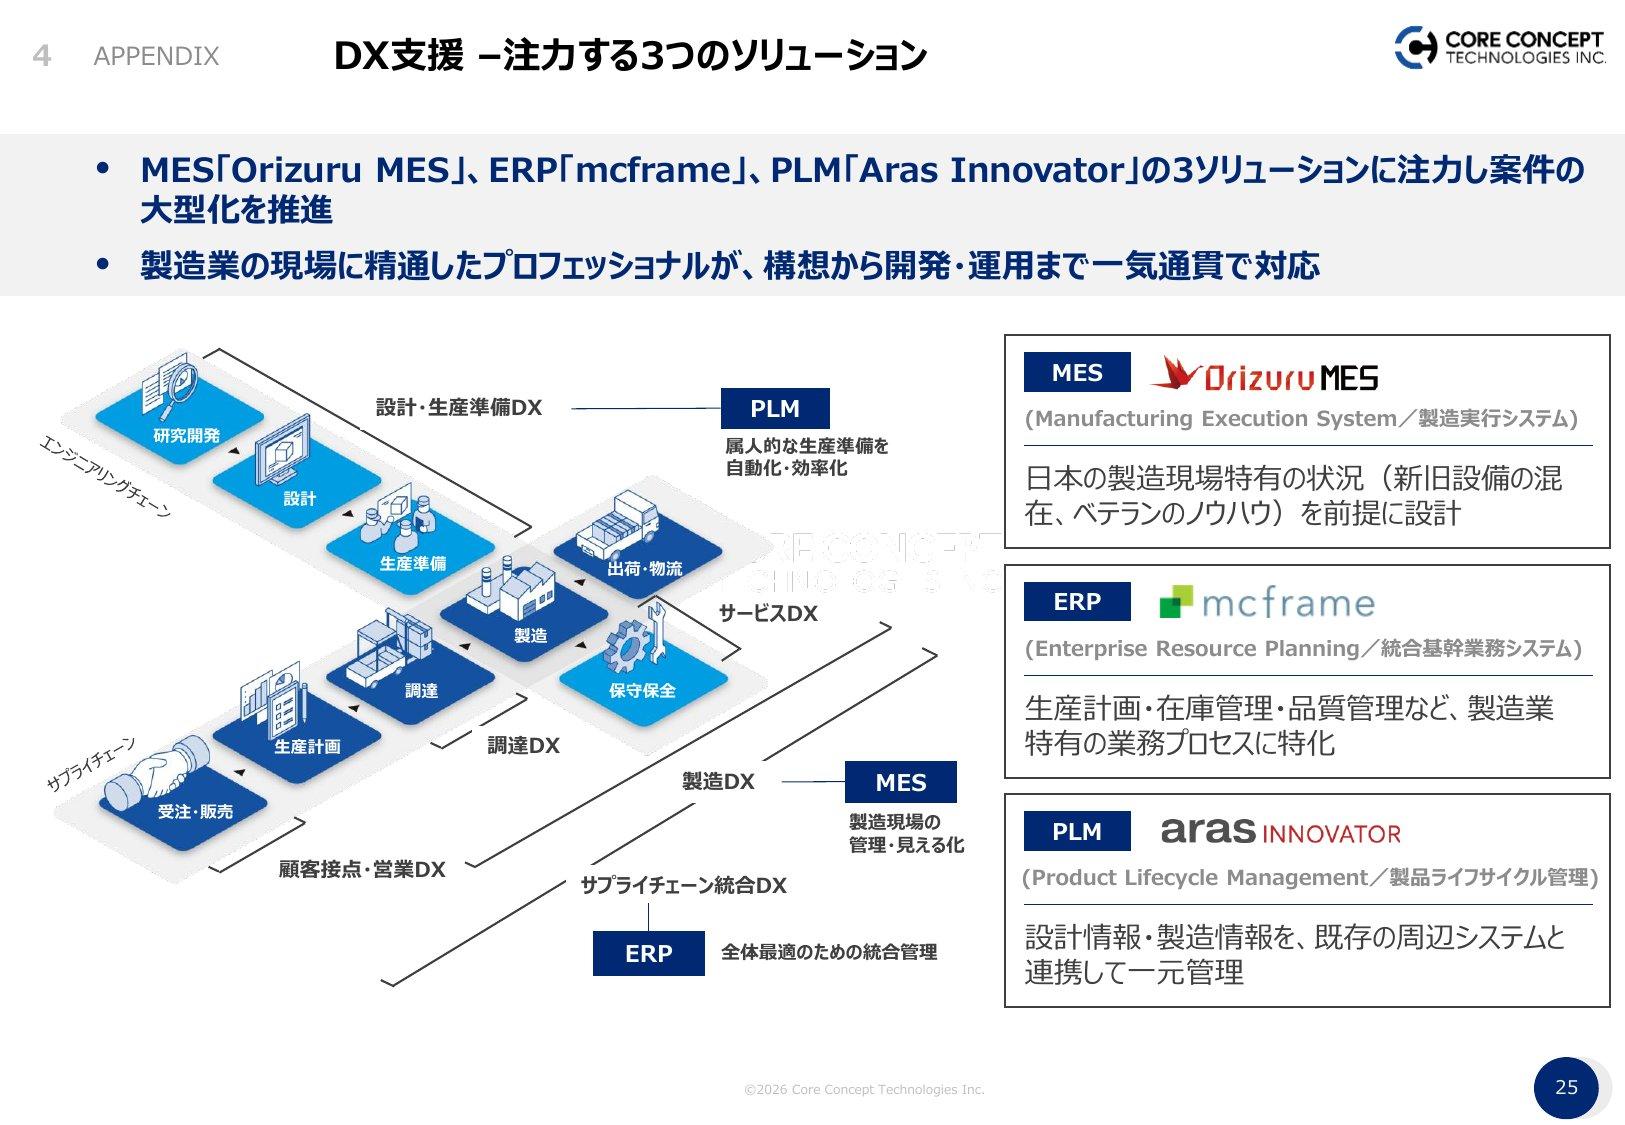
最近は、基幹システム(ERP)の「mcframe」、製造実行システム(MES)の「Orizuru MES」、製品ライフサイクル管理(PLM)の「Aras Innovator」の3つに力を入れ、1件あたりの案件を大きくする方針です(2026年12月期 第2四半期決算説明資料 p.25)。
DX支援の規模:2025年12月期の売上高は100.5億円(前期比+10.7%)、売上総利益率は38.0%。2026年12月期は売上高112.5億円(+11.9%)を計画(2025年12月期 決算説明資料 p.23)
大型のERP案件:mcframeを使ったERP案件を2025年秋から複数受注しており、要件定義の後の設計・開発で下期に売上が大きくなる見通し(2025年12月期 決算説明会 書き起こし)。2026年は5億〜10億円規模の受注実績が出てきたと会社は説明(2026年12月期 第2四半期決算説明会 書き起こし)
受注残高:DX支援は2026年6月末で27.0億円(前年同期比+31.8%)(第2四半期決算説明資料 p.8)
事例:ヨコオ(半導体検査治具のボトルネック工程を自動化)、日本ブチル(mcframe 7で基幹システムを刷新)、コマニー(Aras InnovatorでPLMを構築、2026年8月31日のニュースリリース)
自社のDX開発基盤「Orizuru」 — MESと3D・自動見積
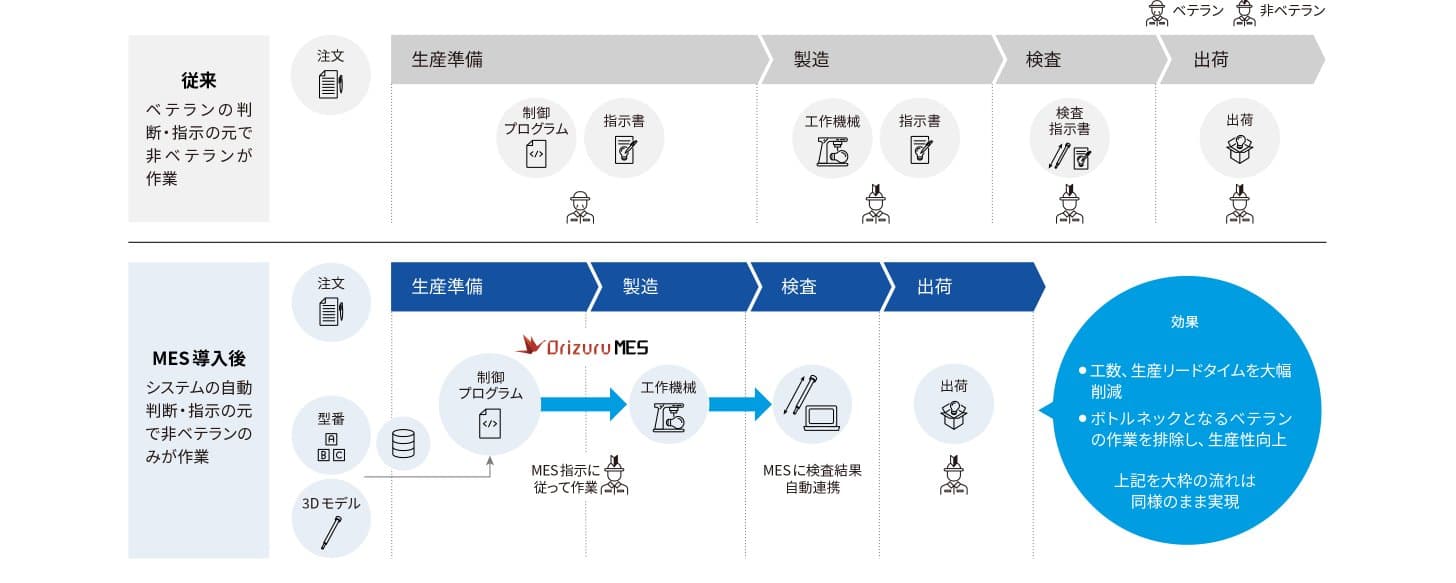
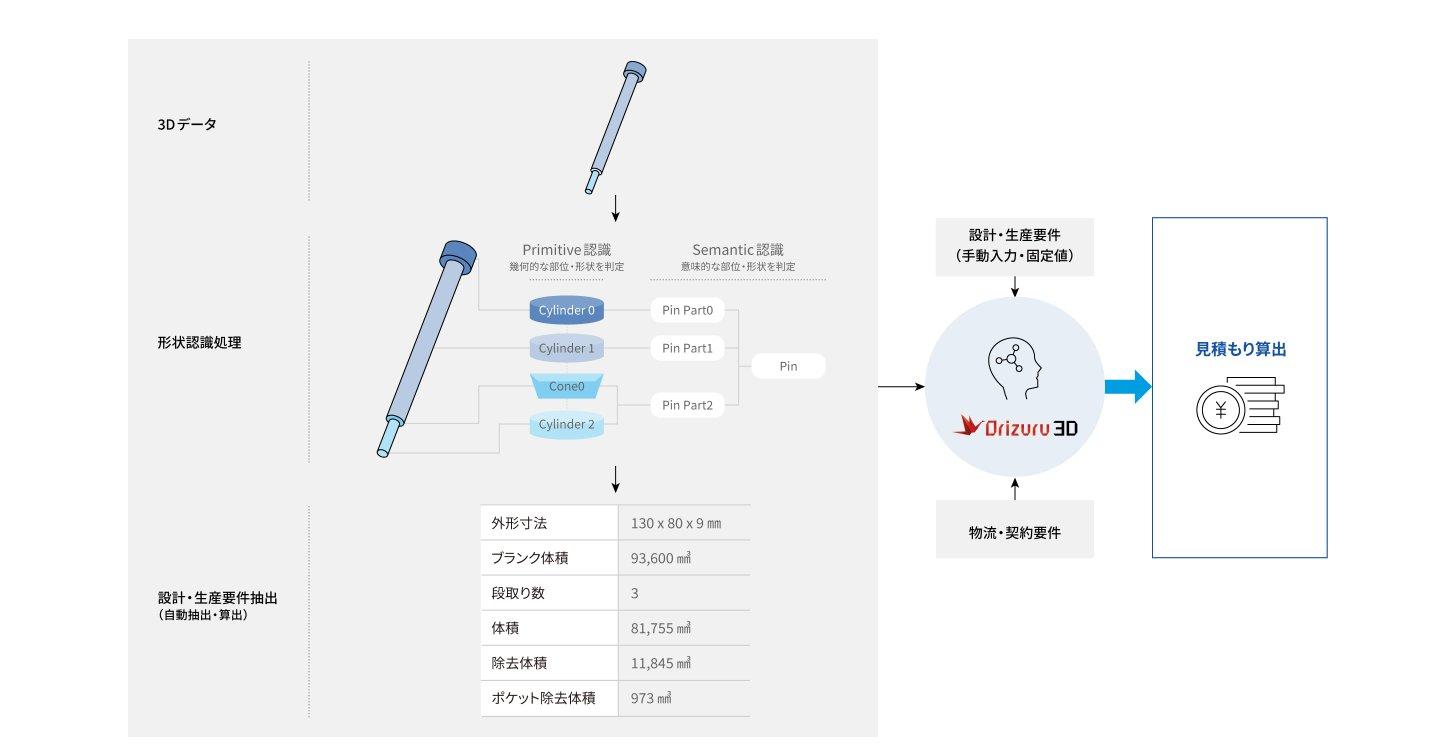
Orizuru は2016年にリリースした自社のDX開発基盤で、標準機能をもとに顧客ごとにカスタマイズします。製造実行向けの「Orizuru MES」と、見積もり・設計・調達向けの「Orizuru 3D」があります(有価証券報告書 事業の内容)。
Orizuru MES:古い設備と新しい設備が混在する日本の工場を前提に、既存の設備やシステムとつないで段階的に自動化する。ボトルネック工程から小さく始められる(MES)
Orizuru 3D:3D CADデータの形状をAIで認識し、製造原価や納期を自動で見積もる。3Dデータをブラウザで軽く表示でき、高価なCADのライセンスが要らない(自動見積・3D Viewer)
ミスミの「meviy」:Orizuru 3Dの自動見積の技術は、ミスミグループ本社の機械部品調達AIプラットフォーム「meviy」に採用されている(自動見積・3D Viewer)
外観検査AI「Gemini eye」
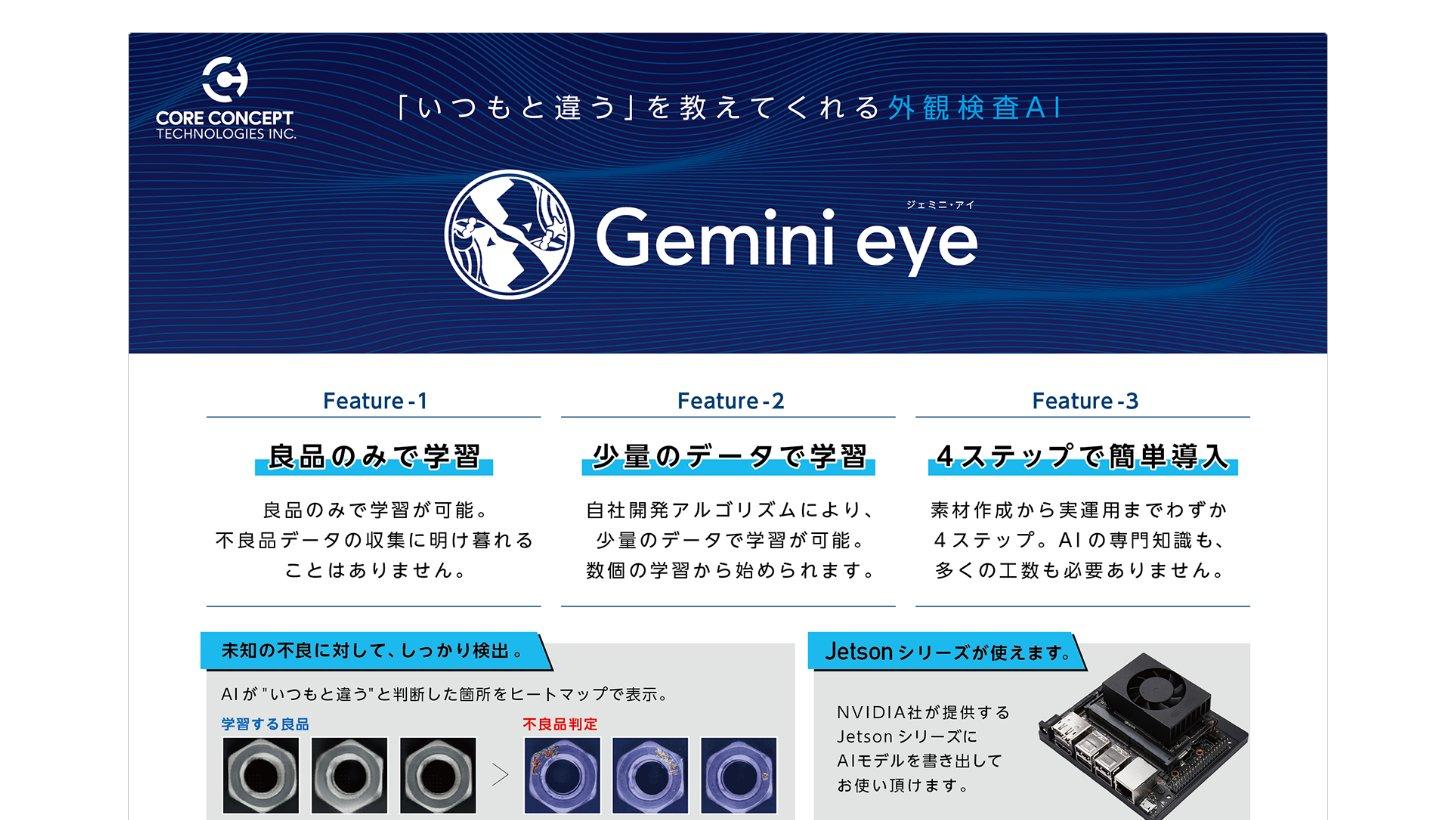
良品の画像だけを学習させ、「いつもと違う」箇所を不良として見つける外観検査AIです。カメラや照明、検査装置などのハードウェアと一体でも提供し、Orizuru MESとつないで工場全体の生産性の把握にも使えます(外観検査・AI)。
2024年2月に子会社化したPros Consの製品で、CCTは2026年4月1日に同社を吸収合併し、製造業向けDX支援の部門に統合しました。会社は理由として、Pros Consが従業員数名と小さく成長に課題があったことを挙げています(完全子会社の吸収合併に関するお知らせ)。
建設業・物流業向けDX — BIMと倉庫管理
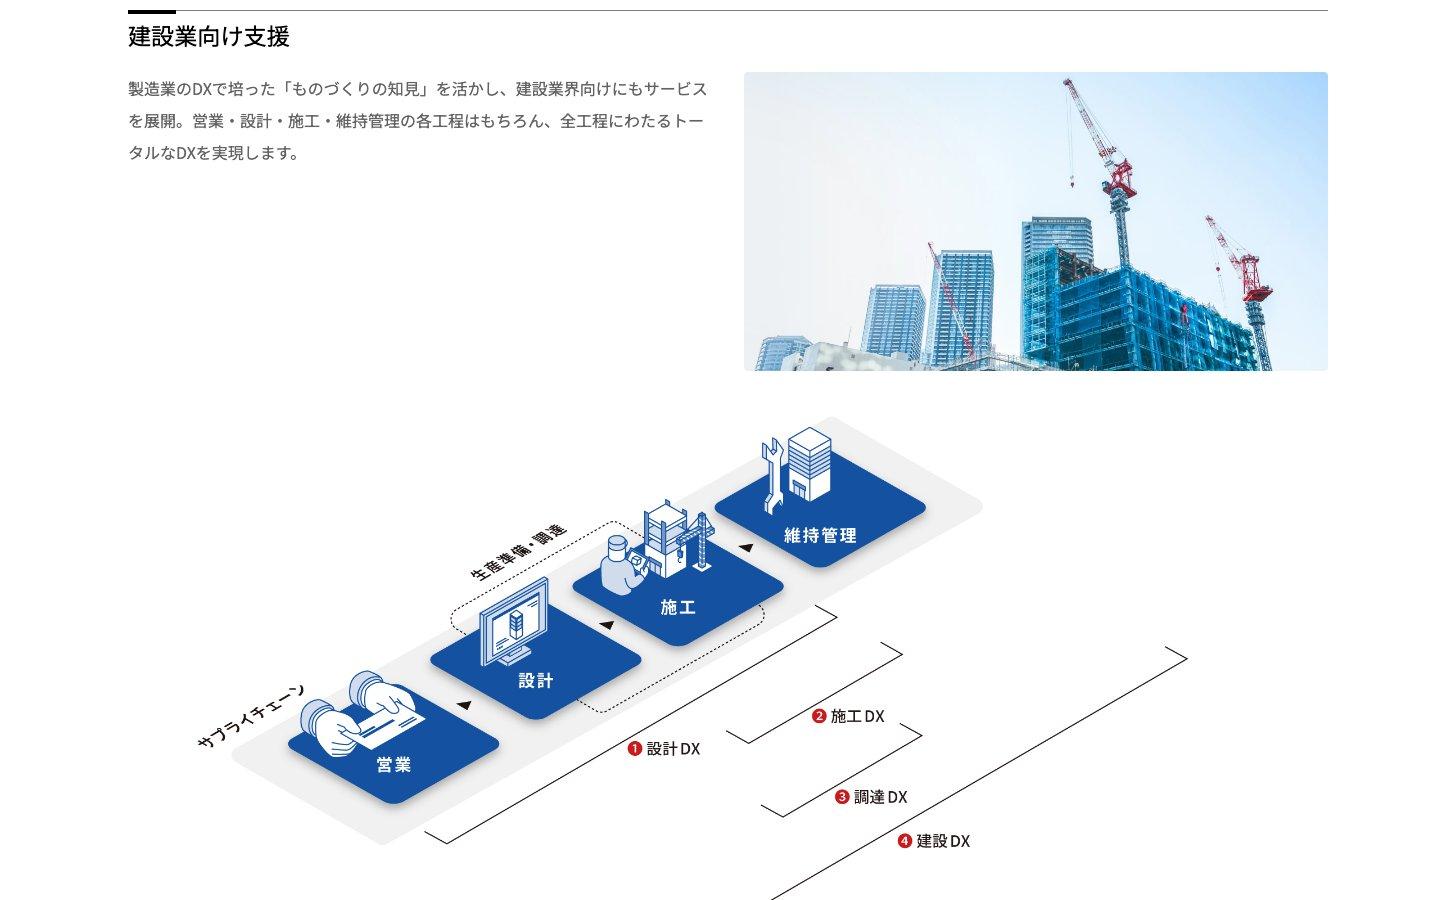
製造業で培った3D技術と現場の知見を、建設業と物流業に広げています(DX支援)。
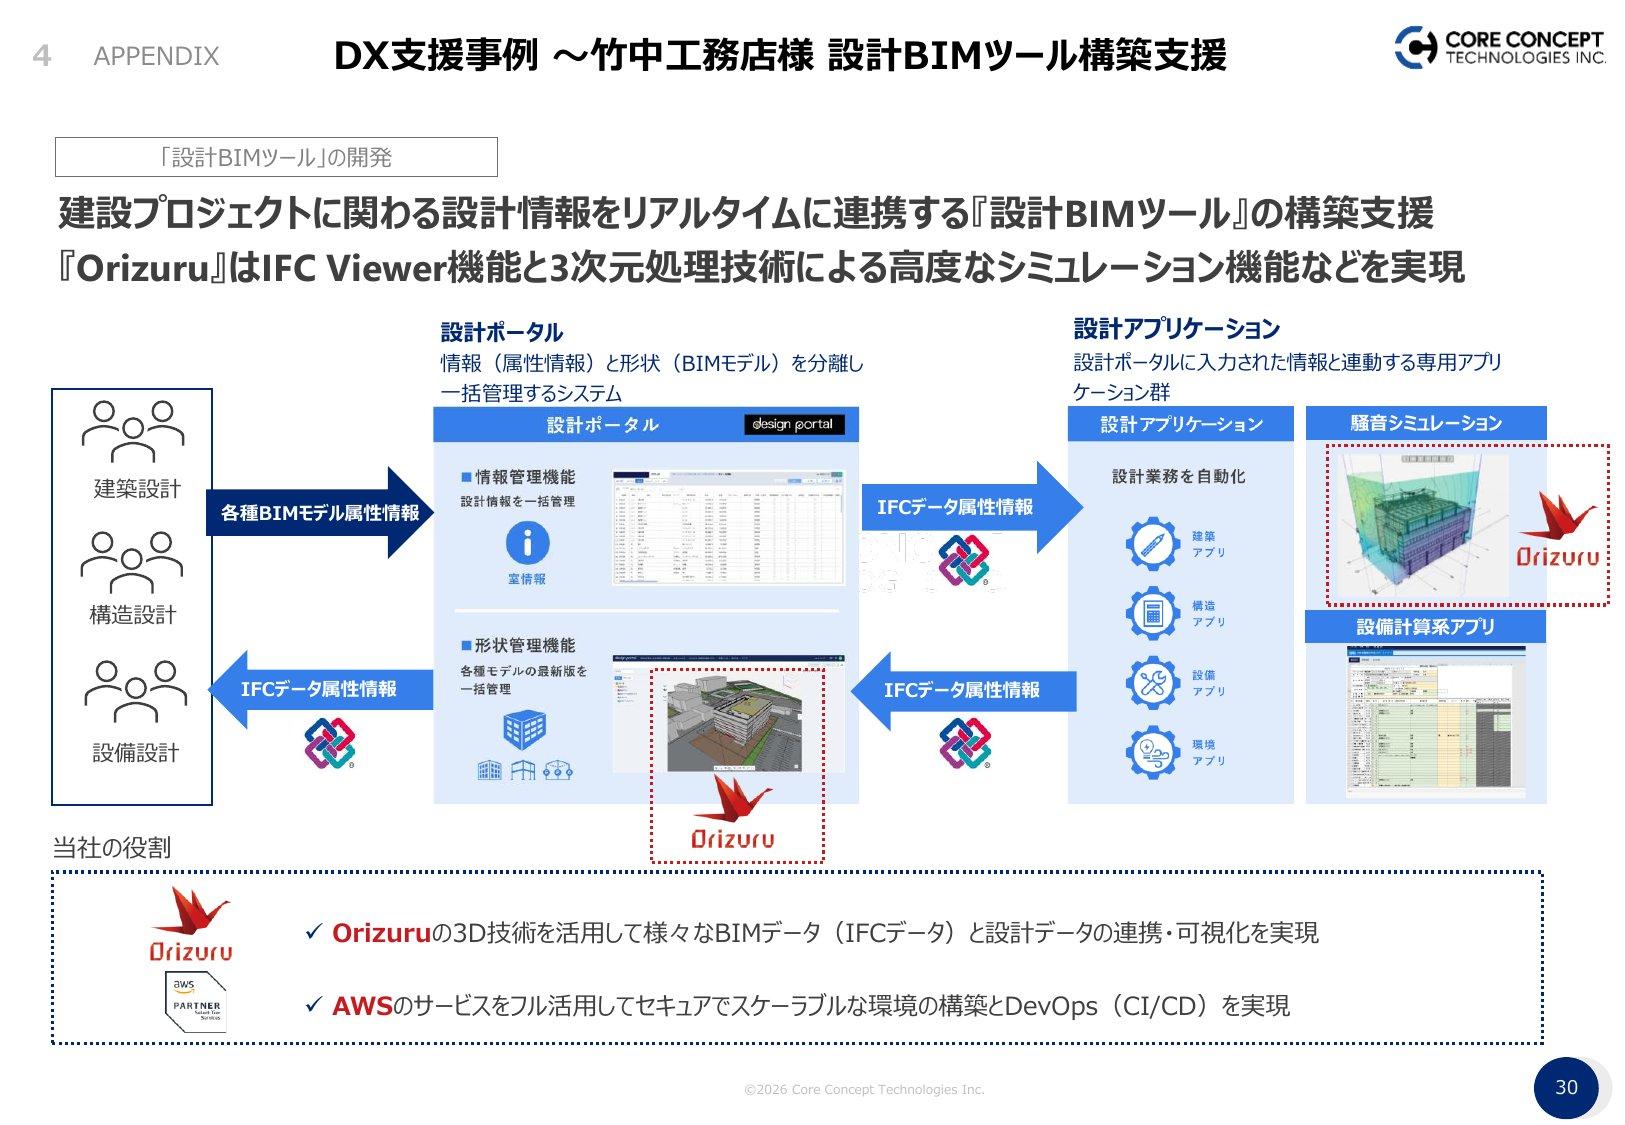
建設:竹中工務店の設計BIMツールの構築を支援し、建物の3DモデルのデータをWebブラウザで扱うOrizuruの機能を使った(第2四半期決算説明資料 p.30)。八千代エンジニヤリングの設計者向けAIアシスタント「TERNO」の開発にも協力し、保守と販売代理店を担う(2026年7月7日のニュースリリース)。2026年6月には、梓総合研究所が開発する建築・施設管理向けのBIMプラットフォーム「AIR-Plate」の販売で協業を始めた(2026年6月17日のニュースリリース)
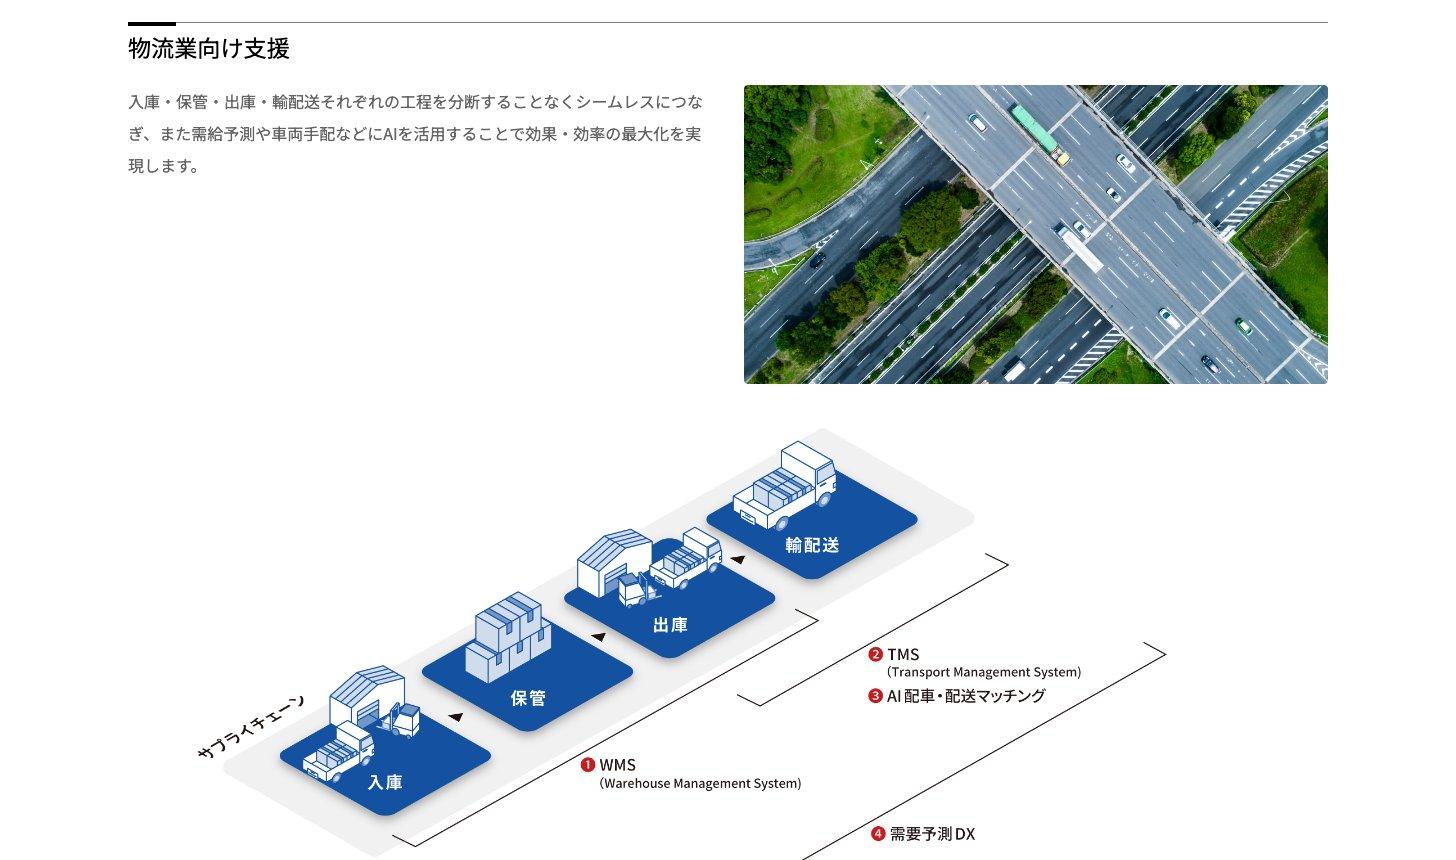
物流:倉庫管理(WMS)、輸配送管理(TMS)、AI配車、需要予測を支援。総合物流のセンコーでは、20年以上使われてきた倉庫管理システムの刷新にPMO(プロジェクト管理の支援役)として参画した(2026年3月31日のニュースリリース)
子会社:2024年4月に物流・商流システムの導入に実績を持つPro-Xと、3D設計CADやPLMの導入支援に強いデジタルデザインサービスを子会社化した(2024年12月期 決算短信 p.2)
IT人材調達支援 — 中小IT企業約6,500社の「Ohgi」
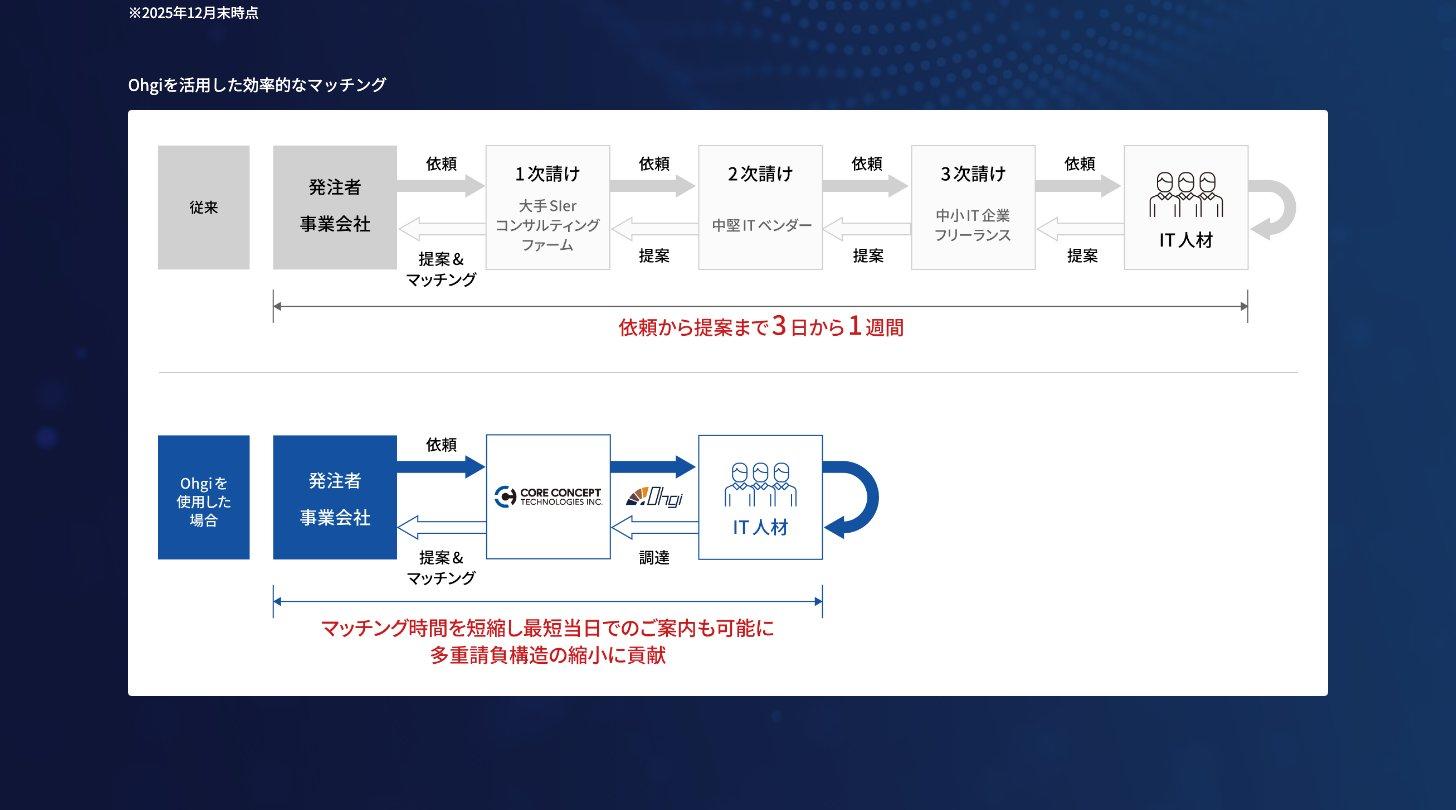
大手SIerやコンサルティング会社、事業会社の開発プロジェクトに、必要なスキルを持つ技術者をそろえて送り込むサービスです。CCTが案件を受注し、協力会社のネットワーク「Ohgi」から技術者を調達して体制を組みます(IT人材調達支援)。
規模:2025年12月期の売上高は108.3億円(前期比+7.3%)で売上の52%。売上総利益率は17.2%(2025年12月期 決算短信)
稼ぎ方:顧客に請求する単価と、協力会社に払う単価の差が粗利になる(第2四半期決算説明資料 p.23)
Ohgi:中小IT企業を中心に約6,500社(2025年12月末)。フリーランス中心のネットワークとは違い、中小IT企業を主な対象にしている(IT人材調達支援)
目標:粗利率は17%程度での安定推移を目指す(事業計画及び成長可能性に関する事項 p.22)
業績推移と財務分析
通期業績 — 4年で売上高2.7倍、成長率は1桁まで鈍化
売上高は2021年12月期の78.0億円から2025年12月期の208.8億円へ約2.7倍になりました。一方、売上高成長率は2022年12月期の+55.3%から年々下がり、2025年12月期は+8.9%でした。営業利益率は2023年12月期以降、10〜11%台で横ばいです。
通期業績推移(売上高・営業利益・純利益・営業利益率・売上高成長率)
2026年12月期は売上高230億円(+10.2%)・営業利益24.3億円(+10.4%)を計画しています。純利益は13.3億円(−11.4%)と減益の計画ですが、これは信託型ストックオプションに関わる特別損失3.5億円を見込んでいるためで、会社はこれを除いた調整後の純利益を16.8億円(+12.2%)としています(2025年12月期 決算説明資料 p.23・26)。
会社は2024〜2025年を「事業のたてなおし」の期間とし、2026〜2027年はM&Aを除く自力の成長で売上高成長率10%以上の安定成長を目標に見直しました(事業計画及び成長可能性に関する事項 p.21)。財務の指針には売上高成長率10%以上、ROE30%以上を掲げています(同 p.23)。
2年続いた下方修正と、その理由
2024年12月期と2025年12月期は、どちらも第3四半期決算と同時に通期予想を引き下げました。
決算期 | 期初予想 | 修正後 | 実績 |
|---|---|---|---|
2024/12 | 208.6億円 | 191.0億円 | 191.7億円 |
2025/12 | 218.0億円 | 208.5億円 | 208.8億円 |
2024年12月期:DX支援は、組織が大きくなって上位層が社内管理に時間をとられ、営業活動が足りずに新規の引き合いが計画を大きく下回ったうえ、大型のERP導入支援を期中に本格化できなかった。ERPの立ち上げに向けた体制強化で工数と人件費も増えて一部に採算の低い案件が出たほか、子会社の新規連結なども利益を押し下げた。IT人材調達支援は、既存の大口顧客の一部で受注が減り、インフラ領域の営業体制の整備も遅れた(2024年11月13日の開示)
2025年12月期:組織改編で営業活動を増やし、第3四半期から売上を大きく伸ばす計画だったが、増収額が計画に届かなかった。会社は、十分な効果が出るまで「もうしばらく時間がかかる見込み」と説明(2025年11月13日の開示)
いずれの年も、売上高と営業利益は修正後の予想をわずかに上回って着地しました。営業体制の立て直しでは、製造業の新規顧客との商談が2024年下期の71件から2025年下期は118件に増え、DX支援の受注残高も2025年末に21.1億円(前年末比+28.1%)になったと会社は示しています(2025年12月期 決算説明資料 p.8・20)。
サービス区分別 — DX支援の伸びが回復
サービス区分別の売上高と売上総利益率
DX支援の売上高の伸びは2024年12月期の+19.4%から2025年12月期は+10.7%に鈍りましたが、2026年12月期の上期は+19.1%に戻りました。IT人材調達支援は+21.3%→+7.3%→上期+4.8%と鈍化が続いています(各期の決算短信、中間期決算短信)。
2026年12月期 上期 — 売上高・営業利益とも計画を上回る
上期累計(1〜6月)の売上高は113.4億円(前年同期比+11.6%)、営業利益は11.5億円(+7.0%)でした。会社が期初に示した上期の売上高計画110.8億円を2.4%上回り、通期予想は2月13日の公表値のままです(中間期決算短信・2025年12月期 決算説明資料 p.24)。
項目 | 上期累計 | 通期予想 | 進捗率 |
|---|---|---|---|
売上高 | 113.4億円 | 230.0億円 | 49.3% |
営業利益 | 11.5億円 | 24.3億円 | 47.3% |
経常利益 | 11.7億円 | 24.5億円 | 47.8% |
純利益 | 5.2億円 | 13.3億円 | 39.1% |
DX支援:上期累計の売上高は57.0億円(+19.1%)。第2四半期(4〜6月の3か月)は30.1億円で、第1四半期から約3億円増えた。会社は、相対的に規模の大きい企業を狙った営業と、大型案件を取れる商材の型化で、5億〜10億円規模の受注が出てきたことを主な要因に挙げる(第2四半期決算説明会 書き起こし)
IT人材調達支援:上期累計の売上高は56.4億円(+4.8%)、売上総利益率は17.2%
受注残高:6月末で47.7億円(前年同期比+23.3%)。うちDX支援27.0億円(+31.8%)、IT人材調達支援20.7億円(+13.7%)(第2四半期決算説明資料 p.8)
利益率:上期の営業利益率は10.1%(前年同期10.6%)。新卒がグループで92名入社し、4〜6月の研修中の人件費・研修費が販管費に乗った。第1四半期は一部の不採算案件で外注費率が59.2%に上がったが、第2四半期は56.4%で不採算はほぼ解消したと会社は説明(同 書き起こし)
四半期業績(サービス区分別売上高・受注残高・営業利益率)
上期の進捗率(期初予想に対する上期累計の割合)は、下方修正した2024年(売上高43.9%)や2025年(46.6%)より高くなっています(KabuGraph算出)。通期予想の達成には、下期に売上高116.6億円(前年下期比+8.8%)、営業利益12.8億円(同+13.7%)が要る計算です。会社は第4四半期に決算賞与の引当で利益率が下がる季節性があるとしています(2025年12月期 決算説明資料 p.25)。
財務と株主還元 — 自己資本比率60%、累進配当と自社株買い
自己資本比率:60.3%(2026年6月末)。現金及び預金25.1億円に対し、借入金と社債は合計2.3億円
のれん:5.4億円。M&Aによるもので、純資産52.1億円の約1割
ROE:32.5%(2025年12月期、決算短信の自己資本当期純利益率)
純資産の動き:3月末は配当3.08億円と自己株式の取得3.52億円で45.4億円に減ったが、6月末は信託型ストックオプションの行使で資本金と資本剰余金が計3.2億円増え、52.1億円に戻った
出典:2026年12月期 中間期決算短信・第1四半期決算短信・2025年12月期 決算短信よりKabuGraph作成
配当は設立以来出していませんでしたが、2025年2月に方針を改め、連結配当性向20〜30%を目安とする累進配当(原則として減配しない)を始めました。会社は理由として、売上高成長率の鈍化で株価が低迷し値上がりによる還元が当面見込めない一方、配当を出しても成長投資の余力は十分にあることを挙げています(配当政策の変更(累進配当の導入)に関するお知らせ)。
初配当の2025年12月期は1株19円(配当性向21.2%)、2026年12月期は21円(予想配当性向25.4%)の予定です(2025年12月期 決算短信)。株主優待制度はありません(CCT 投資家向けFAQ)。
配当性向とは|計算式と目安50%、100%超の危険シグナル
配当性向の計算式(1株配当÷EPS)と目安を解説。50%以下が健全な理由、100%超が示す危険シグナル、業種別の傾向、配当利回りとの組み合わせ方がわかります。
株主還元の推移(配当総額・自己株式の取得額)
直近3年の自己株式の取得は、2023年9〜11月(約10億円)、2024年11〜12月(約4.6億円)、2025年11月〜2026年2月(約10億円・86.99万株)の3回です。会社は株価水準や財務状況を見て柔軟に検討し、M&Aや株式報酬での活用を想定するとしています(事業計画及び成長可能性に関する事項 p.31)。
自社株買いとは|EPS・ROE改善の仕組みと株価への影響
自社株買いの仕組み・目的・株価への影響をわかりやすく解説。EPS・ROE・PERなど財務指標への効果、メリット・デメリット、発表時の投資判断ポイントがわかります。
お金の使い道は成長投資(M&A)を優先し、買収金額の目安を従来の5億円未満から10億円以上に引き上げました。対象も、地方の中小IT企業から、上流工程(コンサルティング)やmcframe案件で協業できる会社、OrizuruのAI機能を強化できる会社に切り替えています(事業計画及び成長可能性に関する事項 p.16)。
株価指標(2026年10月13日終値)
株価:1,606円
時価総額:約288億円(自己株式を含む発行済株式数ベース。2026年6月末の自己株式164.6万株を除くと約261億円)
PER:実績17.9倍(2025年12月期EPS 89.80円)/予想19.5倍(会社予想EPS 82.53円)。特別損失を除いた会社の調整後EPS 104.53円で計算すると15.4倍
PBR:5.0倍(2026年6月末の1株当たり純資産320.8円で算出。2025年12月末の311.65円なら5.15倍)
配当利回り:実績1.18%(年19円)/予想1.31%(年21円)
ROE:32.5%(2025年12月期)
出典:東証株価・コアコンセプト・テクノロジー 2025年12月期 決算短信・中間期決算短信・決算説明資料 p.23よりKabuGraph算出(2026年10月13日終値)
グロース市場の情報・通信業(242社)のPERは加重平均46.0倍・単純平均36.8倍、PBRは加重平均4.2倍・単純平均3.3倍です(2026年9月末、東証「規模別・業種別PER・PBR」、KabuGraphの業種別PER・PBR)。CCTのPERはこれを大きく下回り、PBRは上回ります。PBRの高さは、ROEが30%を超える(純資産に対して利益が大きい)ことの裏返しでもあります(PBR=PER×ROE)。
株価は2026年3月末の921円から、シグマクシスの買い集めが明らかになった4月以降に上がり、4月末は1,377円、10月13日は1,606円でした(東証株価)。
PER(株価収益率)とは|計算式・15倍の目安と東証プライム業種別データで読む割安判断
PER(Price Earnings Ratio・株価収益率)の計算式・15倍の目安・業種別の水準差を解説。JPXの東証プライムPER・PBR推移データと業種別比較チャートで、割安・割高の判断方法がわかります。
PBR(株価純資産倍率)とは|1倍割れ問題と東証改革の核心
PBR(Price Book-value Ratio)の計算式・目安・1倍割れ問題を解説。東証が改善を要請した背景と、PERやROEとの関係から投資判断に活かす方法がわかります。
競合との比較
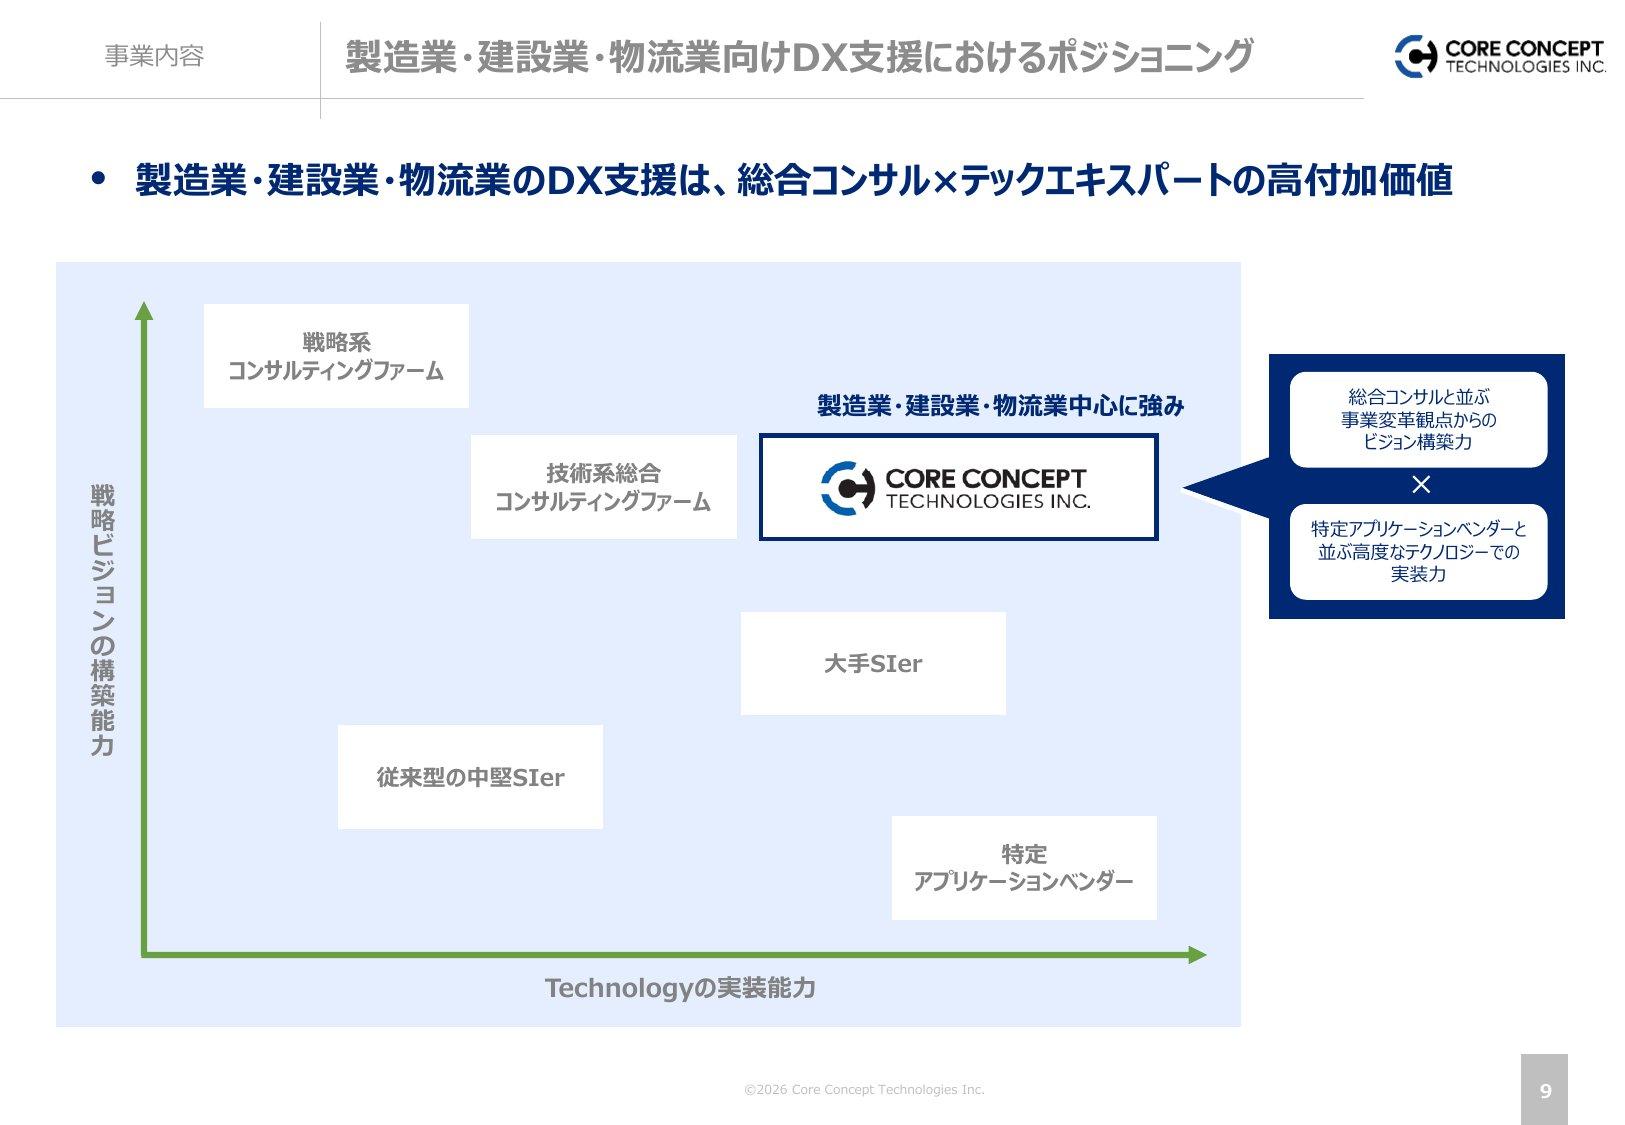
CCTは自社の立ち位置を、事業変革の構想を描く総合コンサルと、特定のアプリケーションベンダー並みの実装力を兼ねた「総合コンサル×テックエキスパート」と説明しています(事業計画及び成長可能性に関する事項 p.9)。有価証券報告書では、製造業・建設業向けのDX支援で「国内外大手SIer等と競合」するとしつつ、大手SIerはIT人材調達支援の顧客でもあるため「競合ではなく協業」を目指すとしています(有価証券報告書 経営環境)。
会社 | 売上高 | 営業 | PER |
|---|---|---|---|
コアコンセプト・ | 208.8 | 10.5% | 17.9倍 |
シグマクシス・ | 238.3 | 25.4% | 12.8倍 |
ベイカレント | 1,483.3 | 34.3% | 34.5倍 |
INTLOOP | 404.0 | 3.3% | 41.0倍 |
ギークス | 263.8 | 3.3% | 9.4倍 |
上流のDXコンサルティング
ベイカレント:業種・テーマを横断する総合コンサルティング会社で、ERPやエンジニアリング&マニュファクチャリングも支援領域に掲げる。売上規模はCCTの約7倍、営業利益率は34.3%
シグマクシス・ホールディングス:SaaS型ERPによる業務・システムの標準化などを支援するコンサルティング会社。CCTの筆頭株主で、CCTを製造業の顧客基盤と中堅企業向け基幹システム刷新の提案機会を広げるパートナーと位置づける(2026年4月13日の開示)
CCT:製造業の現場知見と自社基盤Orizuruを持ち、構想から開発・運用・内製化まで一気通貫で手がける。売上の半分がIT人材調達支援のため、営業利益率は10%台
システムの実装
大手SIer:CCTは製造業・建設業向けDXで「国内外大手SIer等と競合」するとしているが、社名は挙げていない。大手SIerはCCTのIT人材調達支援の主な顧客でもある
IT人材の調達
製造業向けのAI製品
ブレインズテクノロジー(4075)のAI異常検知「Impulse」や、VRAIN Solution(135A)のAI外観検査「Phoenix」シリーズは、CCTの「Gemini eye」と用途が重なる。両社はAI製品を軸にする会社で、CCTは外観検査を受託開発やMESを含むシステム構築と組み合わせて提供する
ベイカレント(6532)の企業分析|売上+27.8%・ROE35.8%、11期連続最高益のDXコンサルティング急成長企業
ベイカレント(6532)のDXコンサルティング事業モデル、売上CAGR約28%の成長構造、総社員数6,768名・コンサルタント数5,590名の人材戦略と投資リスクを解説します。
ブレインズテクノロジー(4075)の企業分析|Impulse×産業AIエージェントで挑む製造DXの成長性
ブレインズテクノロジー(4075)の事業構造(Impulse・Neuron ES・Industrial AI Agent)、業績推移、成長戦略、投資リスクを個人投資家向けに解説します。
VRAIN Solution(135A)の企業分析|AI外観検査「Phoenix」で製造業の品質革新をリードする急成長企業
VRAIN Solution(135A)の事業構造(AI外観検査「Phoenix」シリーズ・DXコンサルティング)、2027年2月期上期決算(売上高+80%・営業利益4.3倍)と下期の計画、成長戦略、投資リスクを個人投資家向けに解説します。
シグマクシス・ホールディングス
シグマクシス・ホールディングスは独立系のコンサルティングファーム。デジタルトランスフォーメーション、サービストランスフォーメーション、マネジメントトランスフォーメーションの3領域で、事業戦略の立案から実行までを支援する。AI・データ分析を活…
投資家が注目すべきポイント
強み
1. 製造業の現場を知る直請けのDX支援
製造業の知見と自社基盤Orizuruで事業会社から直接受注し、DX支援の売上総利益率は38.0%(2025年12月期)。DX支援の受注残高は2026年6月末に前年同期比+31.8%です。
2. 協力会社網「Ohgi」による規模の拡大
中小IT企業約6,500社のネットワークで社員数を超える案件を受けられます。外注費が売上の約6割を占め、需要が落ちれば外注を減らせると会社は説明しています。
3. 既存顧客からの積み上げ
売上の約9割が既存顧客です。上期の取引額が1,000万〜1億円の顧客は129社と前年同期の111社から増え、大口化の候補が育っています。
4. 高いROEと株主還元
ROEは32.5%(2025年12月期)、自己資本比率は60.3%(2026年6月末)。2025年12月期から累進配当(配当性向20〜30%目安)を始め、自社株買いも3回実施しました。
リスク
1. 計画未達が続いた実績
2024年・2025年と2年続けて第3四半期に通期予想を下方修正しました。今期は上期に売上高・営業利益とも計画を上回っていますが、下期には大型のERP案件の本格化と第4四半期の決算賞与の引当が重なります。11月中旬の第3四半期決算で進捗を確かめたいところです。
2. 大型案件の採算
2025年から2026年第1四半期にかけて、一部の不採算案件で利益率が下がりました。会社も大型のERP案件はマネジメントが機能しなければ採算にリスクが生じるとし、週次で品質・費用・納期の管理を徹底するとしています(2025年12月期 決算説明会 書き起こし)。
3. AIによる人材需要の変化
単純な実装やテストの需要はAIで大きく減ると会社自身がみています。売上の52%を占めるIT人材調達支援を、上流工程の人材の比率を高める形に変えられるかが問われます。
4. シグマクシスの買い集めと株主構成
筆頭株主のシグマクシスは持分法適用の水準まで議決権比率を引き上げたい意向ですが、CCTは合意していません。上位10名の株主が70.36%を持つ構成で、CCT自身も株式の流動性への影響を懸念しています。
5. 人月型で利益率が10%前後
売上は人月単価の積み上げで、SaaSのようなストック収益ではありません。営業利益率は2023年12月期以降10〜11%台で、社員の賃金や協力会社の単価の上昇を受注単価に転嫁できるかが利益率を左右します。会社はDX支援で提案単価を5〜10%引き上げる方針です(事業計画及び成長可能性に関する事項 p.22)。
まとめ
コアコンセプト・テクノロジー(4371)は、製造業を中心とする直請けのDX支援と、協力会社網「Ohgi」を使ったIT人材調達支援を組み合わせて伸びてきた会社です。
事業:直請けのDX支援(売上の48%、売上総利益率38.0%)と、二次請けのIT人材調達支援(同52%、17.2%)。DX支援はmcframe・Orizuru MES・Aras Innovatorで案件の大型化を進める
業績:2025年12月期は売上高208.8億円・営業利益22.0億円。2026年12月期は230億円・24.3億円を計画し、上期は売上高・営業利益とも会社の計画を上回った
株主:シグマクシスが2026年6月に筆頭株主となり、7月10日時点で260.46万株(CCTの計算で議決権の16.03%)を保有。持分法適用水準までの買い増しにCCTは合意していない
株価指標:実績PER17.9倍・予想PER19.5倍・PBR5.0倍・予想配当利回り1.31%(2026年10月13日終値)
見るべき点:下期の大型ERP案件の進み方と採算、IT人材調達支援の中身の変化、シグマクシスとの資本関係の行方
2年続いた下方修正の後、今期は上期に計画を上回り、DX支援の受注残高も3割増えました。人月型の事業で利益率は10%前後にとどまりますが、ROEは30%を超えます。下期の大型案件を採算を保って計上できるかと、筆頭株主との関係がどこに着地するかが、次の判断材料になりそうです。
コアコンセプト・テクノロジー
コアコンセプト・テクノロジーは、製造業・建設業・物流業向けDX支援とIT人材調達支援を展開する企業です。形状認識、3Dグラフィックス、AIを活用したDX開発基盤「Orizuru」と独自メソドロジー「CCT-DX Method」により、顧客企…
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の株価指標は2026年10月13日終値、業績は2026年8月14日発表の2026年12月期 第2四半期(中間期)決算までの開示に基づいています。