IDOM(7599)の企業分析|「ガリバー」の買取網で大型店の小売を伸ばす中古車大手
IDOM(7599)は、中古車買取の「ガリバー」を運営する会社です。創業以来の買取で集めた車を、近年は全国89店の大型店などで消費者に直接売る「小売」に力を入れ、2026年2月期の売上高は5,627.7億円でした。
一方、2026年10月14日に今期(2027年2月期)の営業利益予想を240億円から185億円に下げ、翌日の株価は2割下がりました。この記事では、稼ぎ方、業績、配当と優待の見直し、ネクステージとの違い、これからの注目点を順に整理します。
この記事の内容(目次)
IDOMはどんな会社か — 「ガリバー」の買取から小売へ
IDOMは、1994年に福島県郡山市で中古車の買取会社として始まりました。当時の中古車業界は新車ディーラーの「下取り」が主流で、買い取り専門店は新しい業態でした(IDOM 新規投資家向け資料(2026年4月)p.7)。2016年7月に社名をガリバーインターナショナルからIDOMに変えましたが、店のブランドは今も「ガリバー(Gulliver)」です(有価証券報告書(2026年2月期)「沿革」)。
証券コード・市場:7599(東証プライム)。決算は2月期
本社:東京都千代田区丸の内
経営陣:羽鳥由宇介氏と羽鳥貴夫氏の兄弟が、2008年6月から2人とも代表取締役社長を務める。名誉会長の羽鳥兼市氏が1994年に創業した
規模:直営444店・加盟店54店(2026年2月末)、連結従業員4,260人(2026年2月28日)
大株主:株式会社フォワード(羽鳥貴夫氏が代表取締役)27.89%、羽鳥由宇介氏5.85%など(2026年2月28日、自己株式を除く)
沿革:1998年に株式を店頭登録し、2003年に東証一部へ。2021〜2022年に国内と豪州の新車ディーラー事業を売って中古車に絞り、2023年に割賦販売の「じしゃロン」を始めた
出典:有価証券報告書(2026年2月期)「沿革」「従業員の状況」「大株主の状況」「役員の状況」・新規投資家向け資料 p.11〜15よりKabuGraph作成
直近の上期(2026年3〜8月)の売上高3,181.0億円のうち、消費者に車を売る小売が61.8%、業者向けに車を売る卸売が29.8%でした。残りは整備(車検など)、保険・ローンの手数料などです(2027年2月期 第2四半期決算短信「セグメント情報等の注記」)。売上のほぼすべてが国内で、米国の中古車販売を含む「その他」の地域は約2%です。
売上高の内訳(2027年2月期 上期)
事業を理解する — 買った車を「小売」するか「卸売」するか
IDOMの稼ぎ方は、消費者から車を買い取り、その車を自社の店で消費者に売る(小売)か、オートオークションで業者に売る(卸売)かの組み合わせです。オートオークション(AA)は、中古車販売店などの業者が車を売り買いする会員制の市場で、全国に約120の会場があります(新規投資家向け資料 p.8)。
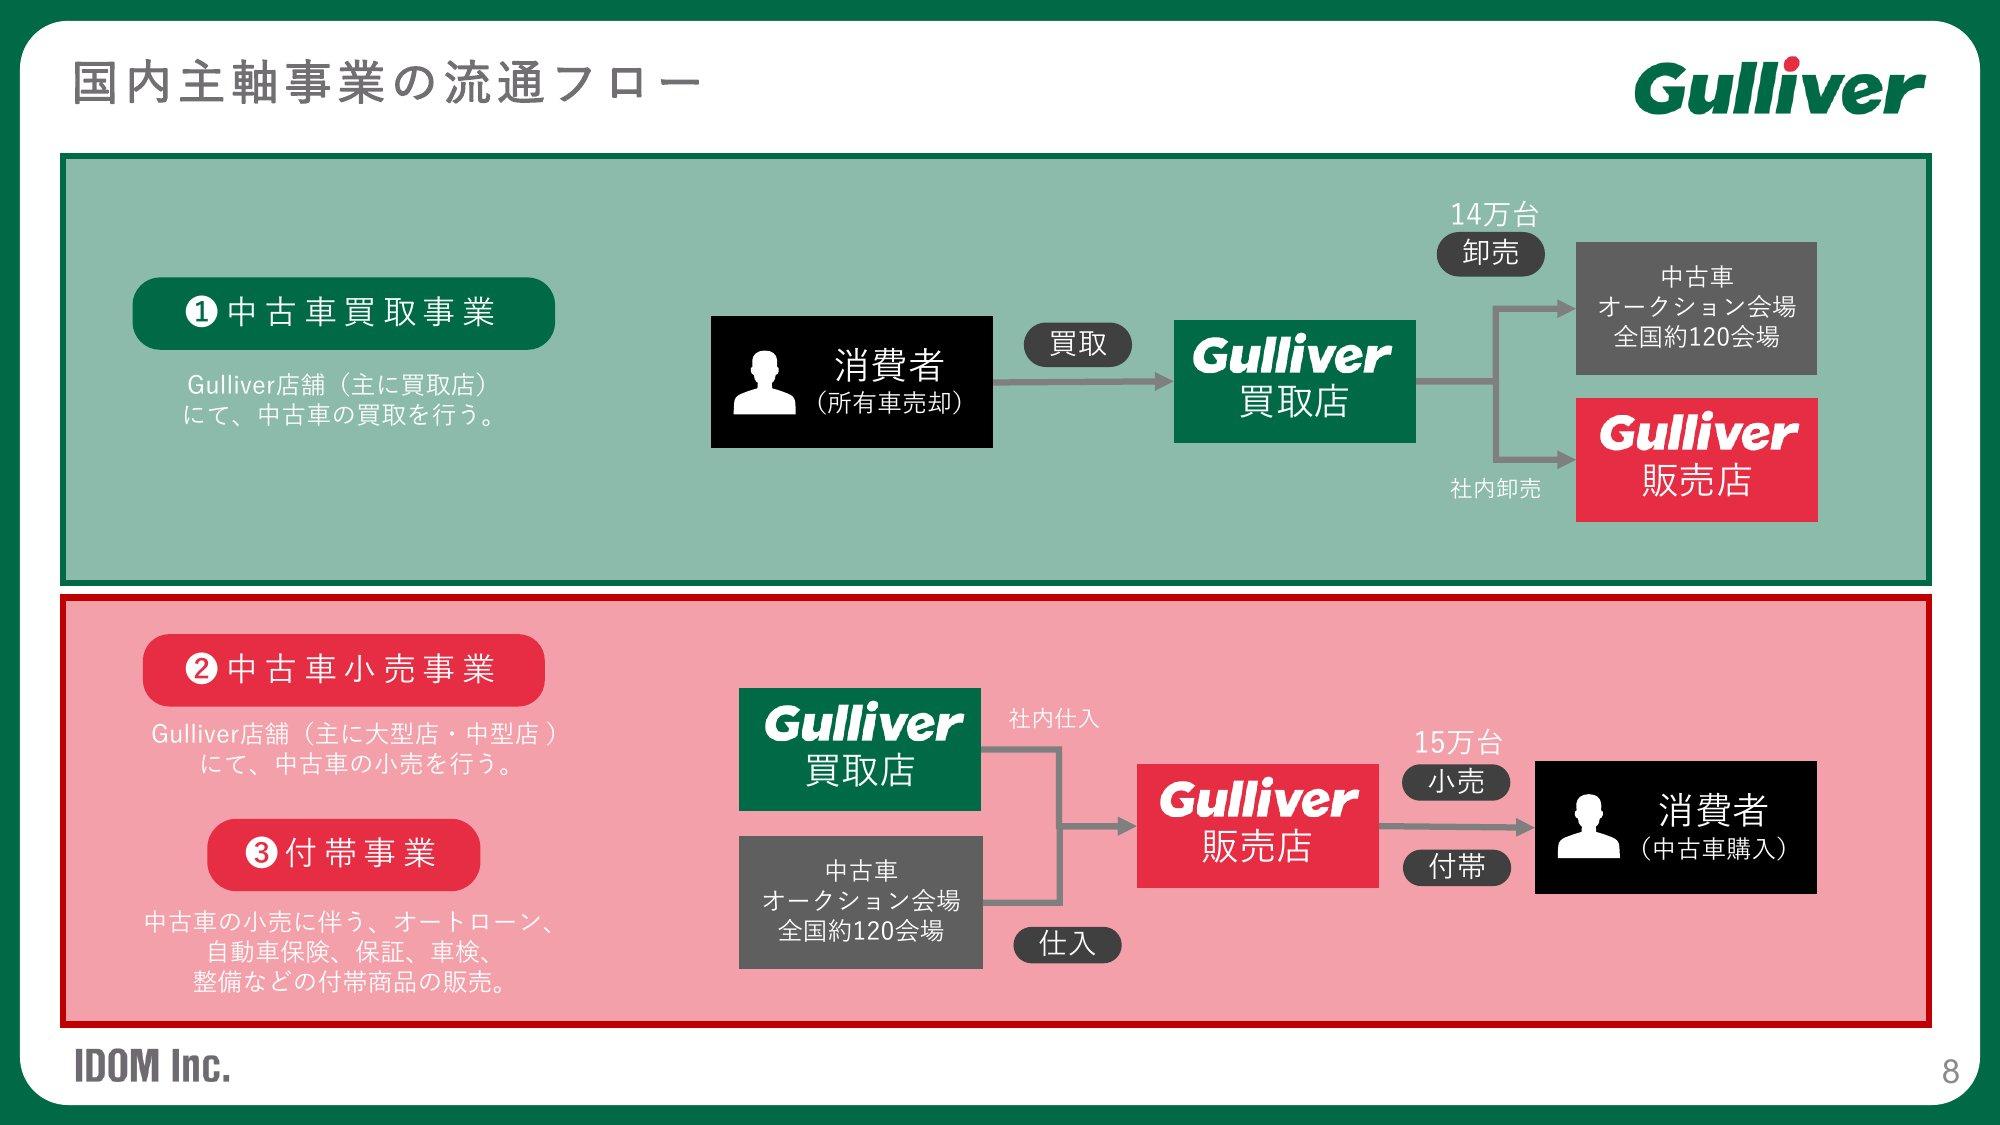
台数では卸売が半分近くを占めますが、利益の大半は小売で稼ぎます。2026年2月期は小売163,931台・卸売151,985台でした(2027年2月期 第2四半期 決算説明会資料 p.56)。一方、2024年2月期にはIDOM単体の売上総利益(粗利)の約80%を小売が占めました(2024年2月期 決算短信「経営成績に関する分析」)。卸売の車は仕入れてから原則2週間でAAに売るため、相場の影響を受けやすくなります(決算説明会資料 p.39)。
AAを運営する最大手、ユー・エス・エスの稼ぎ方は次の記事で扱っています。
ユー・エス・エス(4732)の企業分析|シェア43.2%は上位6社合計超え、営業利益率65%を生む「通行料」型ビジネスの強さ
ユー・エス・エス(4732)のオートオークション国内シェア43.2%の事業構造、営業利益率52%超の収益力と成長戦略を解説します。
買取 — 全国の「ガリバー」で車を買い取る
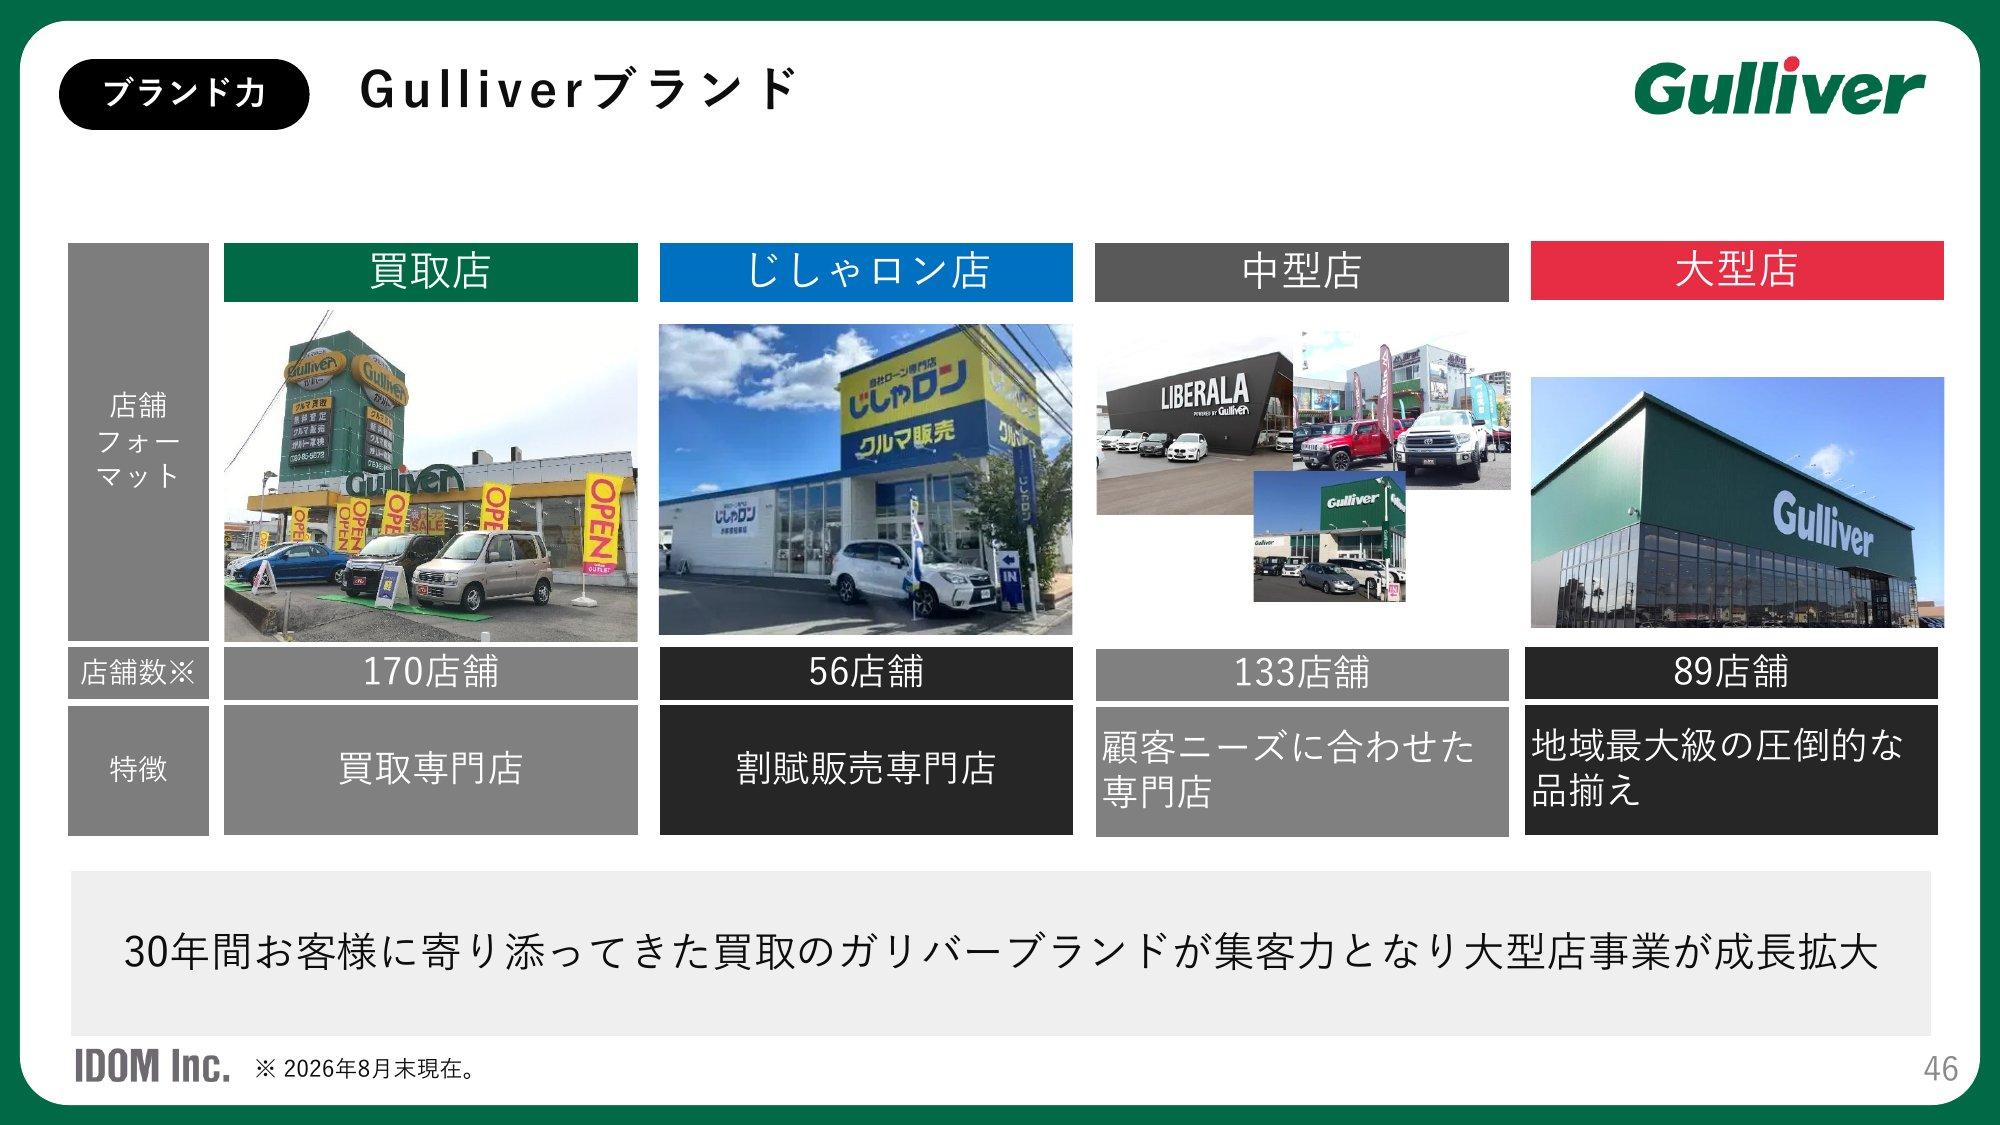
買取は創業以来の本業で、小売に回す車の仕入れの入口です。2026年2月期の買取台数は186,628台でした(決算説明会資料 p.56)。買取専門店は170店あります(2026年8月末、同 p.46)。
会社は、30年続けてきた買取の「ガリバー」ブランドが集客力になり、大型店の成長を支えていると説明しています(同 p.46)。
小売 — 大型店・中型店で消費者に売る
成長の柱は小売、とくに大型店です。大型店は「地域最大級の圧倒的な品揃え」を打ち出す展示場型の店で、2026年8月末で89店あります。客層に合わせた専門店の中型店は133店です(決算説明会資料 p.46)。
2026年2月期の小売台数163,931台は過去最高で、会社は前期に開いた大型店の稼働を主な理由に挙げています(2026年2月期 決算短信「経営成績に関する分析」)。
じしゃロン — 自社ローンで売る割賦販売専門店
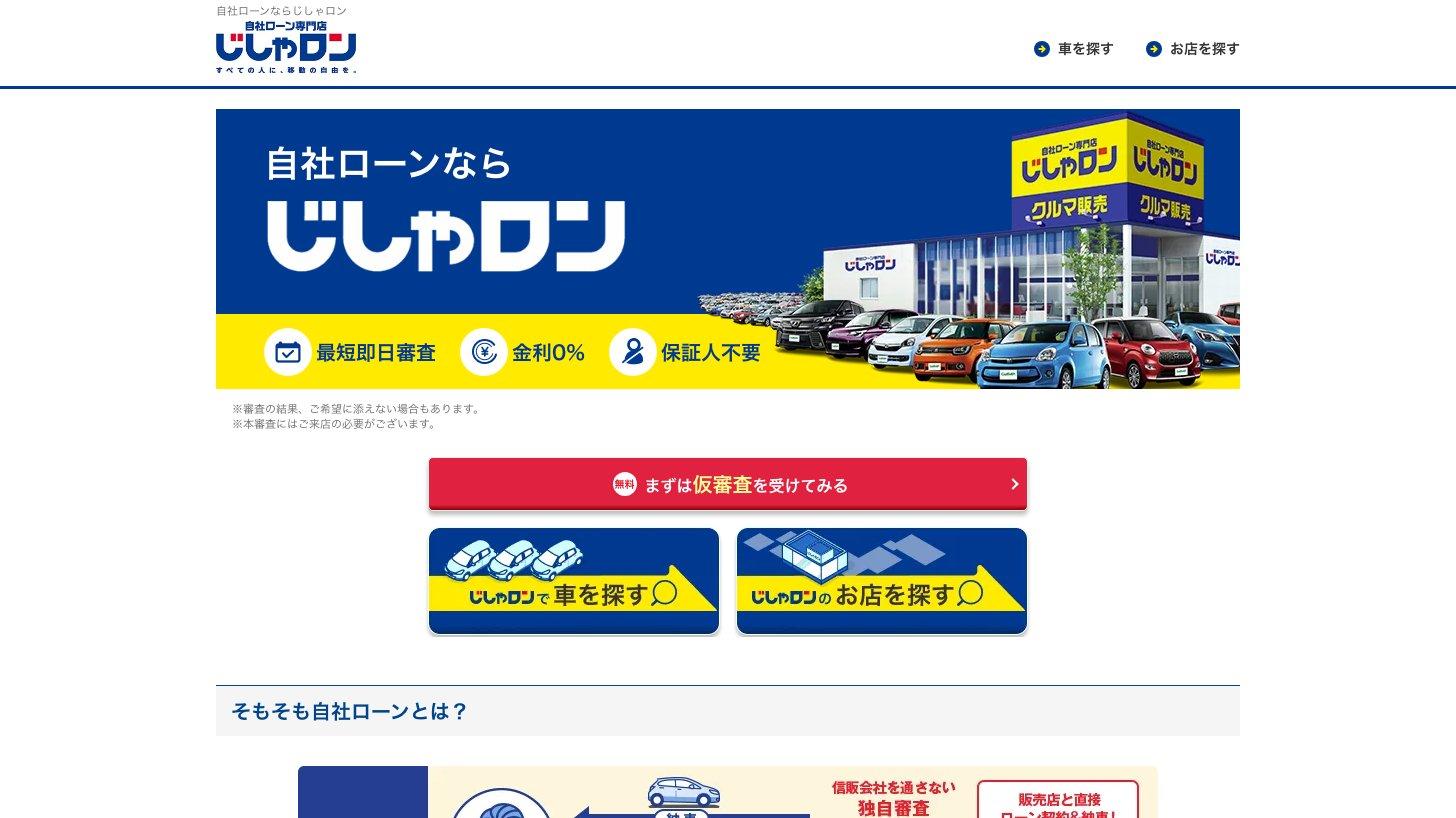
「じしゃロン」は、信販会社のローンを通さず、IDOMが自ら審査して分割払いで車を売る割賦販売の専門店です。2023年に始め、2026年8月末で56店あります(新規投資家向け資料 p.14・決算説明会資料 p.46)。
代金を分割で受け取るため、貸し倒れのリスクはIDOMが負います。上期は取り扱いが増えて、貸し倒れに備えて積む貸倒引当金が増え、販管費(人件費・広告費・家賃などの経費)が増えた理由の1つになりました(2027年2月期 第2四半期決算短信「経営成績に関する説明」)。
整備・保証・ローン — 売った後も稼ぐ付帯サービス
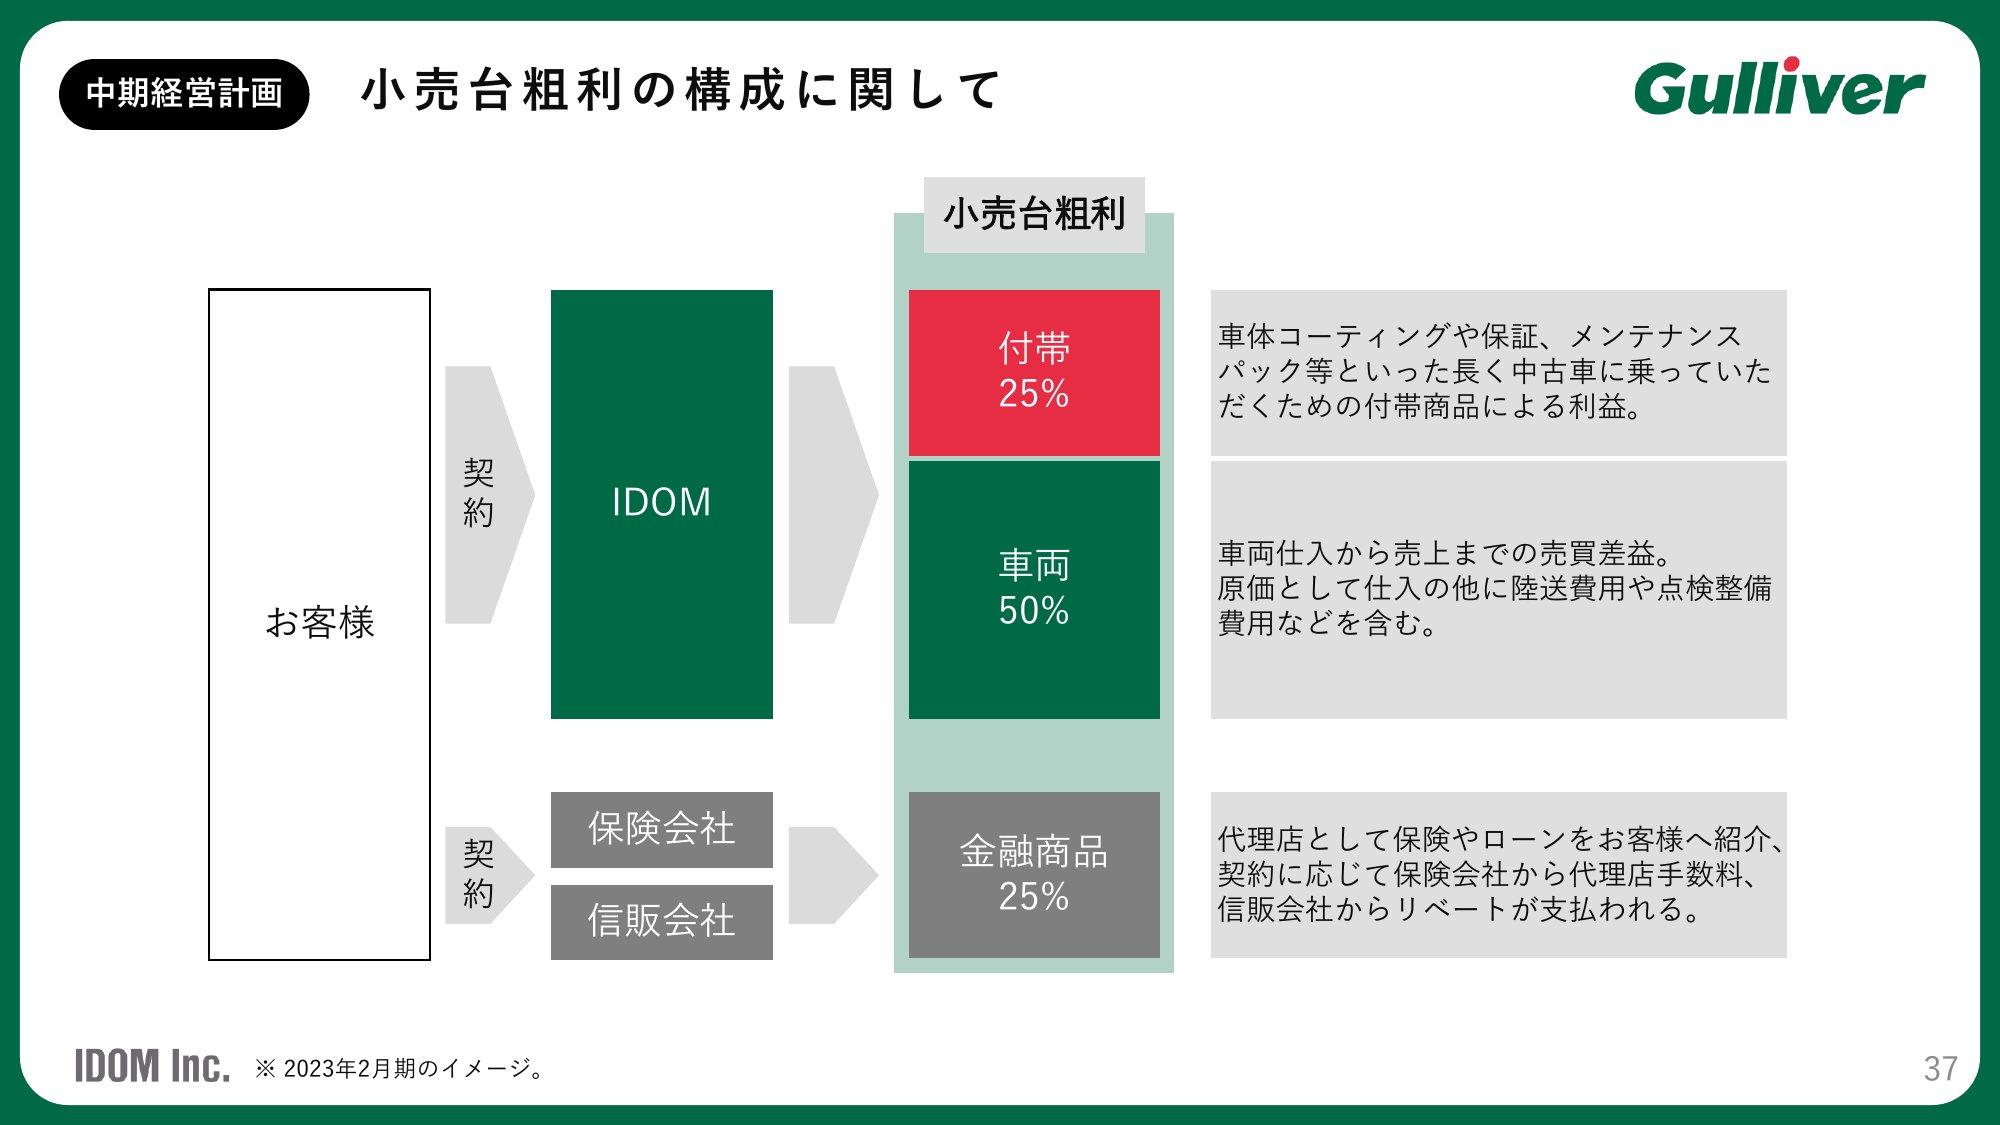
小売では、車の売買差益に加えて、コーティング・保証・メンテナンスパックなどの付帯商品と、保険・ローンの代理店手数料でも稼ぎます。会社が示したイメージ(2023年2月期)では、小売1台あたりの粗利のうち車両は50%で、残りの半分は付帯商品(25%)と金融商品(25%)です(決算説明会資料 p.37)。
車検・整備は自社の整備工場で受けます。2026年8月末の整備工場は50か所で、うち33か所は車検を自社で完結できる指定工場です(決算説明会資料 p.26)。
業績推移と財務
通期業績 — 売上は伸びたが、営業利益は200億円前後で足踏み
売上高は2023年2月期の4,165.1億円から2026年2月期の5,627.7億円へ増えました。一方、営業利益は161億〜202億円の間にとどまり、営業利益率は4%前後から、今期予想では2.8%に下がる見込みです。
通期業績推移(売上高・営業利益・純利益・営業利益率・売上高成長率)
2023年2月期の減収は豪州事業の売却による:2022年7月に豪州の新車ディーラー事業を売り、連結は3か月分だけになりました。国内は16.1%の増収でした(2023年2月期 決算短信「経営成績に関する分析」)
2026年2月期は増収でも純利益が11.4%減:営業利益は1.6%増えましたが、支払利息の倍増(6.5億→12.9億円)、事業整理損などの特別損失11.2億円、税負担の増加が重なりました(2026年2月期 決算短信 連結損益計算書)
今期の上期と下方修正 — 売上は計画を超え、利益は届かず
上期(2026年3〜8月)は売上高3,181.0億円(前年同期比17.7%増)、営業利益87.7億円(同8.6%増)で増収増益でした。ただ、4月に出した上期の予想(営業利益119億円)には26.3%届きませんでした(第2四半期(中間期)業績予想と実績値との差異及び通期業績予想の修正に関するお知らせ)。会社が挙げた理由は次の3つです(同)。
小売台数:出店に向けて中途採用した人が戦力になるまで時間がかかり、上期の小売は計画9.0万台に対し8.8万台。1台あたりの粗利は想定どおり
卸売の粗利:6〜8月に「例年を上回る急激な中古車オークション相場の下落」があり、第1四半期の売れ残り在庫の処分も重なって、卸売1台あたりの粗利が想定を下回った
販管費:下期の出店に向けた先行採用・処遇改善と、CRM(顧客管理)・AIの開発で、想定410億円に対し432億円に増えた
通期は、大型店の出店を13店に増やし卸売台数も増える見通しのため売上高を上げ、利益は下げました。下期も出店準備費・人件費・買取の広告費が先に出るため、下期の営業利益を121億円から97億円に見直しています(同・決算説明会資料 p.16)。
2027年2月期の会社予想 | 修正前(4月13日) | 修正後(10月14日) |
|---|---|---|
売上高 | 6,290億円 | 6,550億円 |
営業利益 | 240億円 | 185億円 |
純利益 | 142億円 | 105億円 |
1株配当 | 42.43円 | 31.38円 |
発表の翌日(10月15日)の終値は932円で、前日から20.1%下がりました(東証株価よりKabuGraph算出)。
配当と株主優待 — どちらも2027年4月に見直し
配当は業績に連動させる方針で、その期の純利益の30%を配当に回します(有価証券報告書(2026年2月期)「配当政策」)。利益予想を下げたため、今期の配当予想も年42.43円から31.38円に減りました(剰余金の配当(中間配当)及び期末配当予想の修正に関するお知らせ)。
配当性向とは|計算式と決算短信での調べ方、配当利回り・DOEとの違い
配当性向の計算式(1株配当÷EPS)と決算短信での調べ方を解説。上場企業の中央値は35.8%(2026年10月)。水準ごとの読み方、業種の違い、配当利回り・総還元性向・DOEとの違いもわかります。
1株配当の推移
ただし会社は、この「完全業績連動型」の配当方針を見直すとしています。新しい方針は次の中期経営計画とあわせて、2027年4月(2027年2月期の決算発表時)に公表する予定です(配当予想の修正に関するお知らせ)。
株主優待は2026年1月に導入し、2月末と8月末に100株以上を持つ株主へ、株数に応じて2,500円〜30,000円分のデジタルギフトを贈ります(初回の2026年分を除き1年以上の継続保有が条件、株主優待制度の導入に関するお知らせ)。株主の急増で運用コストが膨らんだとして、今の優待は2027年8月末の基準日の分で終え、新しい制度を2027年4月に示すとしています(配当予想の修正に関するお知らせ)。
株価指標(2026年10月22日終値)
株価:985円
時価総額:1,053億円(自己株式を除くと989億円)
PER:実績8.3倍(2026年2月期EPS 118.66円、会計方針の変更前)/予想9.4倍(会社予想EPS 104.58円)
PBR:1.12倍(2026年2月期末の1株純資産875.72円)
配当利回り:実績3.61%(年35.6円)/予想3.19%(年31.38円)
出典:東証株価・IDOM 2026年2月期 決算短信・2027年2月期 第2四半期決算短信よりKabuGraph算出(2026年10月22日終値)
PERは、東証プライムの小売業の加重平均27.7倍やプライム全体の加重平均20.6倍(いずれも2026年9月末、東証「規模別・業種別PER・PBR」)を大きく下回ります。なおIDOMの業種は、2026年10月1日付で卸売業から小売業に変わりました(小売業への所属業種変更に関するお知らせ)。株価は2026年2月末の1,532円から約36%下がっており(東証株価)、利益率の低下と、期初の利益予想に届かない年が続いていることが意識されているとみられます(KabuGraphの見方)。
PER(株価収益率)とは|計算式・15倍の目安と東証プライム業種別データで読む割安判断
PER(Price Earnings Ratio・株価収益率)の計算式・15倍の目安・業種別の水準差を解説。JPXの東証プライムPER・PBR推移データと業種別比較チャートで、割安・割高の判断方法がわかります。
競合との比較
中古車の買取・小売の会社は、「車を売りたい人」と「車を買いたい人」の両方を取り合います。IDOMと同じく買取と小売を全国で手がける上場大手はネクステージ(3186)で、正面の競合です。
項目 | IDOM(7599) | ネクステージ(3186) |
|---|---|---|
決算期 | 2026年2月期 | 2025年11月期 |
売上高 | 5,627.7億円 | 6,520.7億円 |
営業利益 | 202.1億円 | 196.0億円 |
営業利益率 | 3.6% | 3.0% |
小売台数 | 16.4万台 | 18.5万台 |
買取台数 | 18.7万台 | 28.3万台 |
今期の営業利益予想 | 185億円 | 276億円 |
時価総額 | 1,053億円 | 2,032億円 |
PER(実績) | 8.3倍 | 15.5倍 |
配当利回り(実績) | 3.61% | 1.79% |
ネクステージは売上高と台数でIDOMを上回り、今期の営業利益予想も大きい計画です。PERもIDOMの約1.9倍で、配当利回りはIDOMの方が高くなっています。
店の形も違います。IDOMは買取専門店(170店)と大型店(89店)が軸です(2026年8月末、IDOM 決算説明会資料 p.46)。ネクステージは中古車販売の199拠点に加えて、新車販売の52拠点も持ちます(2026年8月末、ネクステージ 第3四半期決算短信)。決算期はIDOMが2月期、ネクステージが11月期で、3か月ずれます。
ネクステージ(3186)の企業分析|買取から販売・車検まで大型店で担う中古車大手
ネクステージ(3186)は中古車の大型店・買取店・輸入車ディーラーを全国367店舗で展開。2025年11月期は売上高6,521億円、今期は上方修正で営業利益276億円を予想。稼ぎ方、業務改善命令、IDOMとの違い、株価指標を解説。
このほかにも、次のような相手と競います。
WECARS(非上場):旧ビッグモーターの事業を2024年5月1日に引き継いだ会社で、伊藤忠商事などが出資しています(伊藤忠商事「新会社『WECARS』発足に関するお知らせ」)
新車ディーラーの下取りと一括査定:買取では、新車を買うときの下取りや、ネットで複数の買取店に見積もりを頼む一括査定とも客を取り合います。IDOMは上期に広告宣伝費が増えた理由に「相見積もりによる買取の再開など」を挙げています(決算説明会資料 p.12)
中古車の輸出業者:オプティマスグループ(9268)は日本で中古車を仕入れ、ニュージーランドなど海外のディーラーに売ります(同社公式サイト「輸出入」)。国内の消費者には売らないので、IDOMと重なるのは日本での中古車の仕入れです
オプティマスグループ(9268)の企業分析|NZ向け中古車輸出シェア約4割と豪州の新車ディーラー
オプティマスグループ(9268)は日本の中古車をニュージーランドへ輸出(シェア39.4%)し、豪州で新車ディーラーと自動車物流を営む。2026年3月期は売上高3,155億円・営業利益98億円、今期は119億円を計画。OzCarの任意管理手続、競合、株価指標も解説。
会社は2026年2月期の国内中古車小売シェアを約6.5%と試算し、大手3社を合わせても20%未満の「非寡占化市場」だと説明しています。母数は矢野経済研究所による2024年の中古車小売市場250万台です(決算説明会資料 p.47)。残る210万台超は約2万社が分け合っており、会社は大型店でシェアを取る余地があるとみています(同)。
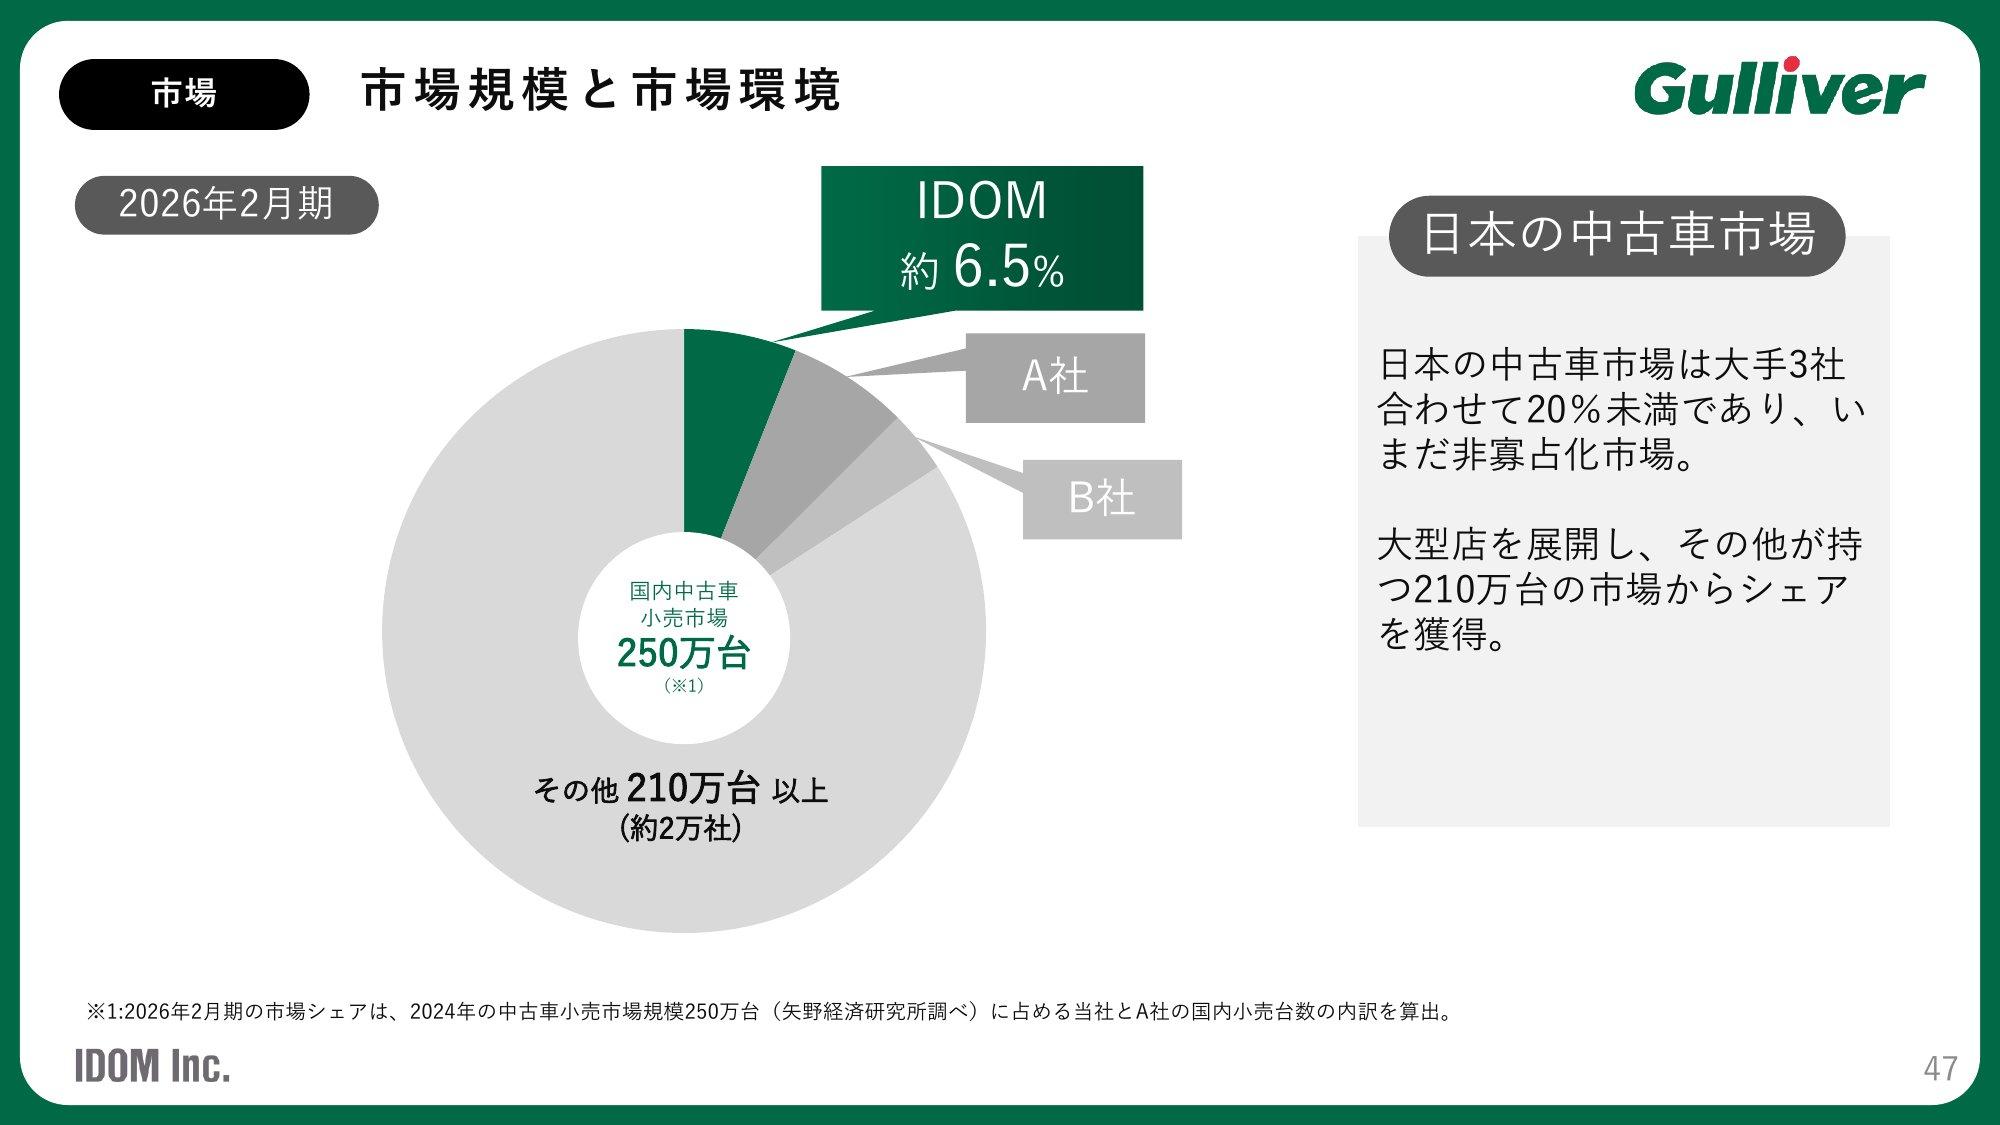
図のA社・B社は社名が示されておらず、台数の数え方も各社で違うため、この図だけでは順位を決められません(ネクステージの開示する小売台数は18.5万台)。中古車の市場の大きさや各社の稼ぎ方は、次の記事でまとめています。
【投資テーマ解説】中古車関連銘柄|買取・オークション・小売の稼ぎ方と市場規模
中古車の名義変更などは2025年に登録車363万台・軽286万台で新車を上回り、小売は約250万台(2024年推計)。オークション最大手USSは出品の43.2%を握ります。買取・小売・オークション・情報サイト・ローンの稼ぎ方と、関連13社の事業規模を解説します。
投資家が注目すべきポイント
強み
1. 「ガリバー」の買取網が仕入れの入口になる
買取専門店170店を含む全国の店で年18.7万台を買い取り(2026年2月期)、その車を自社の小売に回せます。
2. 大型店の出店で伸ばす余地
会社の試算で国内小売シェアは約6.5%、大手3社でも20%未満です。今期は大型店を13店出す計画です。
3. 付帯サービスでも稼ぐ小売
小売1台あたりの粗利の半分は、付帯商品と保険・ローンの手数料です(2023年2月期のイメージ)。
4. 低いPERと、利益の30%を配る配当
実績PERは8.3倍、予想PERは9.4倍、予想配当利回りは3.19%です(2026年10月22日終値)。
リスク
1. 中古車相場の下落
卸売の車は相場の影響を受けやすく、2026年6〜8月の急な相場の下落は今期の下方修正の理由の1つになりました。
2. 先行投資で利益率が下がる
期初の営業利益予想を3期続けて下回り、今期も下回る見通しです。出店と採用を先に進めるため今期の営業利益率は2.8%の計画で、中期経営計画の営業利益300億円にも届きません。
3. 在庫と借入が大きい
2026年8月末の在庫は1,119億円、借入金や社債などの有利子負債は1,006億円で、どちらも純資産937億円を上回ります(自己資本比率33%、決算説明会資料 p.13)。
4. 割賦販売の貸し倒れ
じしゃロンの取り扱いが増えると、貸し倒れに備える引当金も増えます。
5. 配当と優待が変わる
配当方針は2027年4月に見直され、今の優待は2027年8月末の基準日の分で終わります。
これから見るところ
第3四半期決算(例年1月中旬):下期の小売台数と卸売の粗利が、会社の前提(下期の小売8.7万台・卸売9.4万台、決算説明会資料 p.28)に沿って戻るか(IRスケジュール)
大型店13店の出店:8月末までに開いたのは3店で、残り10店は下期に集中します(決算説明会資料 p.25)
2027年4月の決算発表:次の中期経営計画と、新しい配当方針・株主優待の中身
まとめ
IDOM(7599)は、「ガリバー」の買取で集めた車を、大型店を中心とする自社の店で消費者に売って稼ぐ中古車の会社です。
事業:売上の6割が小売、3割が卸売。利益の大半は小売と、保証・ローンなどの付帯サービスから生まれる
業績:2026年2月期の売上高は5,627.7億円、営業利益は200億円前後で足踏み。今期は売上高の予想を上げ、営業利益の予想を185億円に下げた
株価:985円、実績PER8.3倍・PBR1.12倍・予想配当利回り3.19%(2026年10月22日終値)
競合:正面の競合はネクステージで、売上・台数・今期の利益予想ともIDOMを上回る
注目点:下期に小売台数と卸売の粗利が戻るか、2027年4月の新しい中期経営計画と配当方針
売上は大型店の出店で伸びていますが、利益は相場と先行投資の費用で振れています。四半期ごとの小売台数・1台あたりの粗利・販管費を見ると、業績の向きをつかみやすい銘柄です。
IDOM
中古車買取・販売の大手企業。「ガリバー」ブランドで全国に中古車買取・販売店をチェーン展開し、中古車流通市場において国内トップクラスの取扱台数を誇る。個人間売買プラットフォーム、自動車サブスクリプション「NOREL」等の新サービスも展開。
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の株価指標は2026年10月22日終値、業績は2027年2月期 第2四半期決算(2026年10月14日発表)までの開示にもとづいています。