ヤマトホールディングス(9064)の企業分析|宅急便シェア47%の首位、単価重視で利益回復へ
ヤマトホールディングス(9064)は宅急便のヤマト運輸を中心とする物流グループで、トラックで運ぶ宅配便の取扱個数で国内シェア47.2%の首位です(2024年度)。ただ営業利益は2021年3月期の921億円から2026年3月期は283億円に減り、利益率は1.5%にとどまります。
株価は2,069.5円(2026年10月22日終値)、配当は年46円です。この記事では、事業と稼ぎ方、利益が減った理由と会社予想、配当、佐川急便・日本郵便との違い、株価指標を整理します。
この記事の内容(目次)
会社概要 — 宅急便を生んだ物流グループ
ヤマトホールディングスは、ヤマト運輸などの子会社45社・関連会社12社を束ねる持株会社です(第161期 有価証券報告書 p.8)。ひとことで言えば「宅急便の会社」で、2026年3月期の営業収益(売上高にあたる)1兆8,656億円の83.5%を、宅急便を中心とするエクスプレス事業が占めます(2026年3月期 決算短信 p.26)。従業員は17万4,696人で、半分がパートタイマーです(2026年3月末、有価証券報告書 p.78)。
セグメント別の営業収益構成比(2026年3月期)
ただし利益は別の姿です。2026年3月期の事業ごとの利益(セグメント利益)は、エクスプレス事業が23億円にとどまり、企業向け物流のコントラクト・ロジスティクス(62億円)やグローバル(81.5億円)の方が多く稼ぎました(2026年3月期 決算短信 p.26)。
セグメント利益の構成比(2026年3月期)
沿革と大株主 — 1976年に宅急便を始め、2026年に社長交代
1919年11月:前身の大和運輸が東京で創立
1976年1月:小口の荷物を戸口から戸口へ運ぶ「宅急便」を開始
2005年11月:持株会社に移り、ヤマトホールディングスに社名を変更
2023年10月:日本郵政グループとの協業で「クロネコゆうパケット」を開始
2024年12月:企業の物流を請け負うナカノ商会を子会社にする(株式の87.74%を取得)
出典:ヤマトホールディングス 第161期 有価証券報告書 p.6・p.7よりKabuGraph作成
親会社はなく、筆頭株主は信託銀行の口座(15.18%)、2番目はヤマトグループ社員持株会(9.73%)です(2026年3月末、有価証券報告書 p.49)。2026年4月に長尾裕氏が会長に、ヤマト運輸で宅急便事業を統括してきた櫻井敏之氏が社長執行役員に就き、6月から代表取締役社長を務めています(2026年1月22日 代表取締役および役員の異動に関するお知らせ)。
事業を理解する — 宅急便と、企業向けの物流
事業は4つです。中心は荷物1個ごとに運賃をもらう宅急便で、売上は「取扱個数×平均単価」で決まります。残りの3つは企業向けのサービスで、会社はコントラクト・ロジスティクスとグローバルを成長領域としています(2026年3月期 決算短信 p.10)。事業ごとの営業収益は、グループ内の取引を除いた金額です。
エクスプレス事業 — 宅急便で個人と企業の荷物を戸口まで届ける
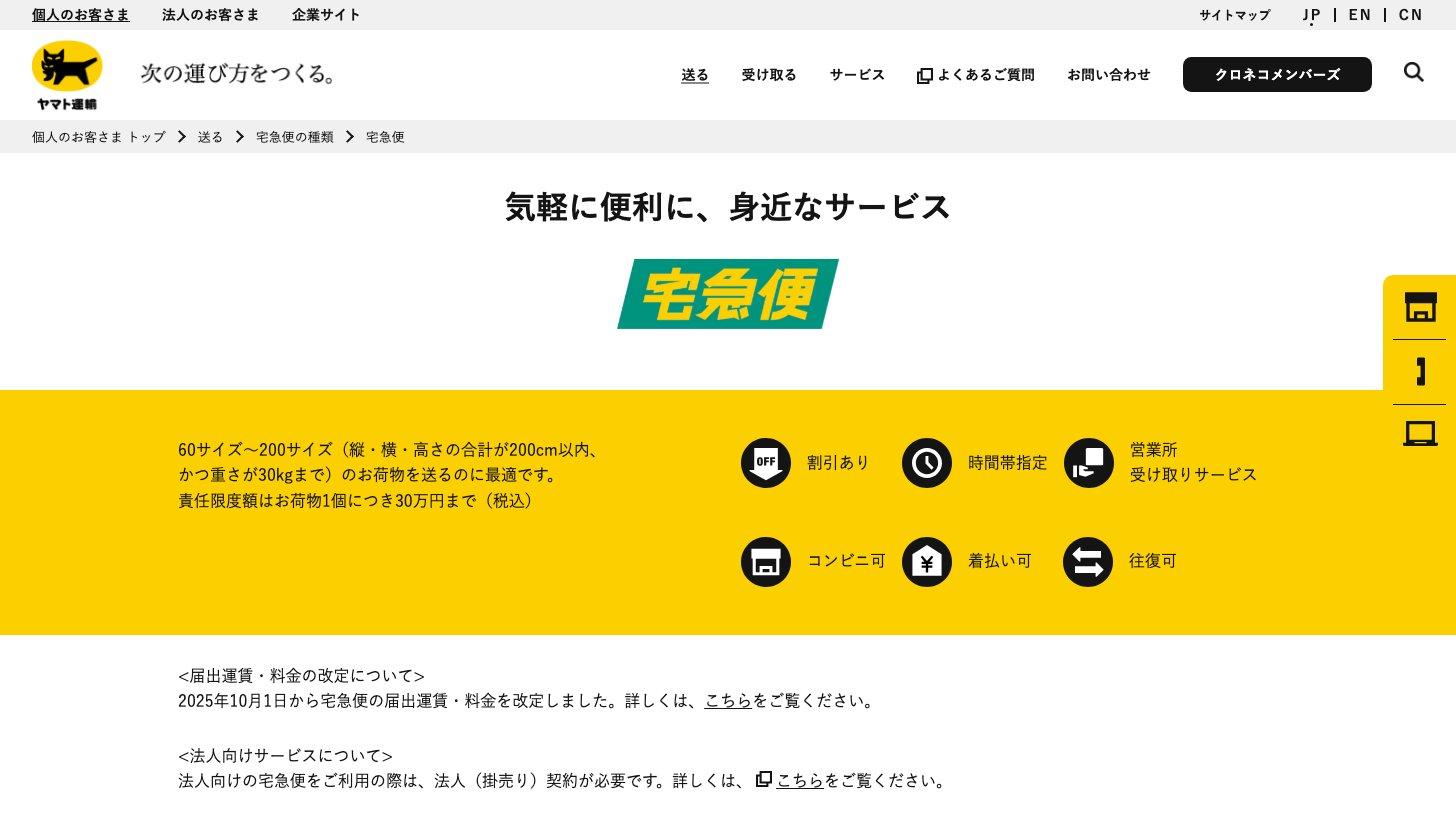
宅急便は、縦・横・高さの合計200cm・重さ30kgまでの荷物を全国の戸口へ届けるサービスです(ヤマト運輸「宅急便」)。小さめの「宅急便コンパクト」、ネット通販向けの「EAZY」、郵便受けに届ける「ネコポス」「クロネコゆうパケット」もこの事業に入ります(有価証券報告書 p.6・p.7)。
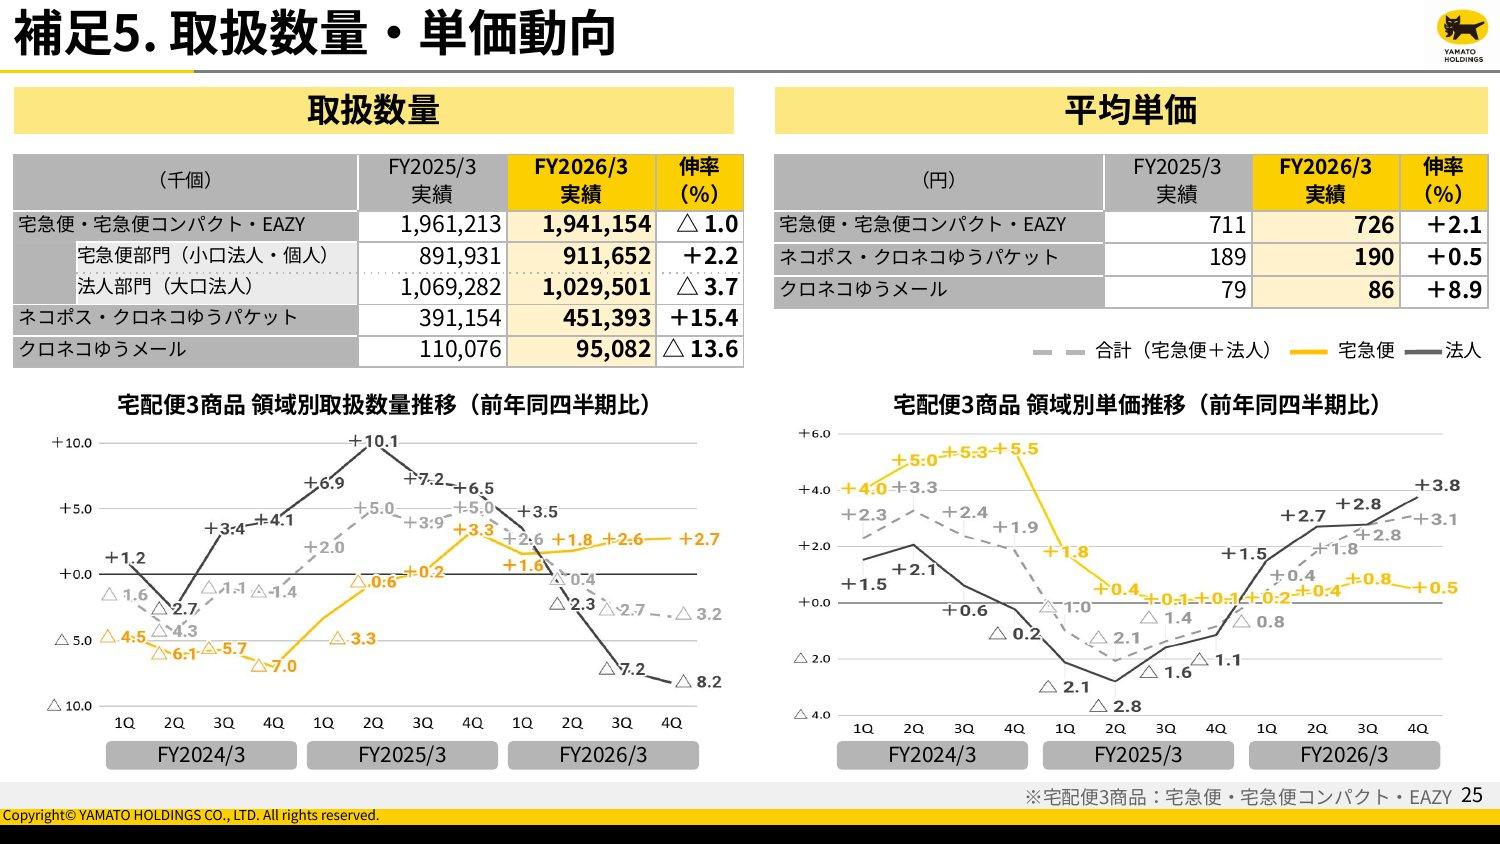
個人・小口の法人を受け持つ「宅急便部門」と、通販会社などの大口を受け持つ「法人部門」があり、2026年3月期は法人部門の個数が3.7%減った一方、平均単価は2.1%上がりました(2026年3月期 決算説明資料 p.26)。会社は荷物の数より、手間とコストに見合った運賃をもらうこと(「プライシングの適正化」)を優先しています。2025年10月には、国に届け出ている宅急便の運賃を改定しました(2026年3月期 決算短信 p.4)。
投函型の荷物では2023年6月に日本郵政グループと協業で合意しましたが、2024年12月に日本郵便から、配達を委託する義務の確認と120億円の損害賠償を求めて提訴されています(有価証券報告書 p.128)。経緯は宅配便のテーマ記事の年表にあります。
【投資テーマ解説】宅配便・物流の関連銘柄|3社寡占の構造と、2024年問題で変わる稼ぎ方
宅配便は2024年度に50億3,147万個、宅急便・飛脚宅配便・ゆうパックの3便でトラック輸送の宅配便の約95%を占めます。2024年問題の制度、個数×単価と人件費・委託費の稼ぎ方、ヤマトHD・SGHD・日本郵政など関連10社の立ち位置と事業規模を解説します。
2024年4月に日本航空(JAL)と始めた国内線の貨物専用機は、円安と燃料高でトラックとの価格差が広がったとして、2027年6月をめどに運航を終えます。今期の業績への影響は軽微とし、特別損失の額は精査中です(2026年9月3日 国内線貨物専用機の運航完了に関するお知らせ)。
コントラクト・ロジスティクス事業 — 企業の倉庫と配送をまとめて請け負う
コントラクト・ロジスティクス(CL)は、企業の倉庫の運営から配送までを契約で請け負う仕事です(3PLとも呼ばれます)。宅急便の輸送網に倉庫の作業を組み合わせ、メーカーや通販会社の物流をまとめて引き受けます(2026年3月期 決算短信 p.7)。
2026年3月期の営業収益は1,646億円と69.6%増えましたが、この伸びには2025年1〜3月期から連結したナカノ商会の買収が含まれます。両年とも同社が入っている2026年4〜6月(3か月)の伸びは9.1%でした(2026年3月期 決算短信 p.7・決算説明資料 p.27・2027年3月期 第1四半期 決算短信 p.6)。同社ののれん(買収額のうち純資産を上回る部分)は、事業計画を見直して2026年3月期に134億円を一括で償却しています(決算説明資料 p.34)。
グローバル事業 — 国際輸送の手配と海外の倉庫
中心は国際フォワーディング、つまり荷主に代わって船や飛行機の貨物スペースを手配し、通関までまとめて引き受ける仕事です。海外での倉庫運営なども手がけ、2026年3月期の営業収益は975億円(13.5%増)、営業利益は81.5億円でした(2026年3月期 決算短信 p.7)。
モビリティ事業 — トラックの整備とEV導入の支援
子会社のヤマトオートワークスなどが、運送会社のトラックやバスを整備し、燃料を売る事業です。2024年10月にはEV(電気自動車)の導入を支援するサービスも始めました。営業収益は220億円と小さいものの、営業利益は52億円あります(2026年3月期 決算短信 p.8・p.24・有価証券報告書 p.7)。
業績推移と財務
通期業績 — 売上は伸びても、営業利益はピークの3分の1以下
営業収益はこの7年で1兆6,000億円台から1兆8,000億円台に増えましたが、営業利益はネット通販の荷物が増えた2021年3月期の921億円をピークに減り、2025年3月期は142億円まで落ちました(2021年3月期 決算短信 p.4)。2027年3月期は420億円を見込みます。
通期業績推移(売上高・営業利益・営業利益率・売上高成長率)
営業利益は営業収益の1〜5%ほどで上のグラフでは棒が小さく見えるため、利益だけを次に並べます。
営業利益と純利益の推移
2022〜2025年3月期の減益:燃料・時給・電気代と、配送を任せるパートナー企業への委託単価が上がり、EC向けの配送網づくりや輸送の見直し、新しい事業の費用も先に膨らんだ。2024年3月期は荷物の数も減った(2022年・2023年・2024年・2025年3月期 決算短信 p.4)
2026年3月期の増益:運賃の見直しで持ち直したが、期首の予想400億円には116億円届かなかった。会社は、繁忙期の第3四半期に荷物が想定以上に減ったのに体制をすぐ合わせられなかったことなどを挙げる(2026年3月期 決算説明資料 p.5・2026年2月2日 業績予想の修正)
利益が出にくいのは、費用の約8割が人件費と外部への委託費(下払経費)だからです。下払経費は2026年3月期に11.4%増えました(2026年3月期 決算説明資料 p.27よりKabuGraph算出)。荷物が減ってもターミナルや車両の費用はすぐには減らないため、数量が想定を下回ると利益が大きく削られます。
季節性と今期の見通し — 第1四半期は赤字、通期は営業利益420億円の予想
宅急便の荷物が最も多い10〜12月(第3四半期、会社は「最需要期」と呼ぶ)に、1年の利益のほとんどを稼ぎます。1〜3月は2019年3月期以降の8年中7年、4〜6月も直近3年は赤字です(決算短信の累計から差し引きでKabuGraph算出。「最需要期」は2026年3月期 決算説明資料 p.5)。
四半期ごとの営業利益(3か月ごと)
2026年4〜6月(3か月)は営業損失48.7億円で、運賃の見直しと効率化で赤字が前年同期より16億円縮みました。純損失は保有資産の減損16億円などで58.9億円と、前年同期(54.2億円)より膨らんでいます(2027年3月期 第1四半期 決算短信 p.1・p.15・決算説明資料 p.2)。6月以降は大口の法人の荷物が弱含み、法人部門の個数は8.5%減りましたが、会社は数量を確保するための安易な値付けはしないとしています(第1四半期 決算説明資料 p.4・p.14)。4〜9月の宅急便等の個数は前年同期の96.1%です(2026年9月 小口貨物取扱実績)。
会社予想は営業収益1兆9,180億円(2.8%増)、営業利益420億円(48.4%増)、純利益160億円で、8月3日の時点で修正はありません(第1四半期 決算短信 p.1)。人への投資と物価の上昇で200億円の費用増を見込む一方、運賃の見直しで210億円の増益を見込みます(2026年3月期 決算説明資料 p.14)。
セグメント別の営業利益(2026年3月期実績と2027年3月期の会社予想)
利益の伸びの多くは、エクスプレス事業の回復(23億円→121億円)に頼る計画です。中期経営計画は最終年度の今期に営業利益600億円を掲げており、会社予想はこれを180億円下回ります(2025年10月30日 中期経営計画のアップデート)。
配当と株価指標(2026年10月22日終値)
1株配当と配当性向の推移
1株配当は2021年3月期から年46円で、今期も46円の予定です。方針は配当性向40%以上で(2026年3月期 決算短信 p.12)、2026年3月期は純利益が減ったため106.8%と、利益を上回る額を配りました。自己株買いは2024年11月〜2025年6月に500億円分を行っています(株主還元の方針・配当状況)。
配当性向が高すぎるとどうなる?|100%超は利益以上の配当、翌期に減配したのは2割強
配当性向100%超は利益より多く配っている状態。2016年以降に100%以上だった延べ1,143件の翌期の減配は22.7%(30〜50%は11.7%)で、7割超は据え置きか増配。高い理由の見分け方と、決算短信で確かめる点を解説。
株価:2,069.5円
時価総額:7,460億円(自己株式を含む発行済株式3億6,049万株で計算)
PER:実績48.0倍(1株利益〔EPS〕43.07円)/予想41.0倍(会社予想のEPS 50.52円)
PBR:1.15倍(1株純資産〔BPS〕1,803.21円、2026年3月末)
配当利回り:2.22%(年46円)
ROE(自己資本利益率):2.4%(2026年3月期)
出典:東証株価・ヤマトホールディングス 決算短信よりKabuGraph算出(2026年10月22日終値)。自己株式(2026年6月末で4,381万株)を除いた株数では、時価総額は約6,554億円
予想PERの41.0倍は、子会社売却の一時的な損失(純利益で約80億円)を含む利益で計算した値です。売却を決める前の予想EPS 75.79円で割ると約27倍になります(2026年3月期 決算短信 p.1・2026年5月14日 お知らせよりKabuGraph算出)。
それでも東証プライムの陸運業の加重平均(PER13.0倍・PBR1.1倍、2026年9月末、東証「規模別・業種別PER・PBR」、KabuGraphの業種別PER・PBR)よりPERは高く、PBRは平均並みです。売上に比べて利益が小さいためで、会社もROE 2.4%が株主資本コスト(会社の想定で7〜9%)を下回る状態を最優先の課題としています(2026年3月期 決算説明資料 p.6)。
PERが異常に高い理由|100倍超85社の8割は利益の急減・黒字化直後で分母が小さい
PERが100倍・1,000倍と異常に高くなる理由を、PER100倍超の85社(2026年9月28日時点)の決算から分類。8割は利益の急減や黒字化直後で、分母の利益が一時的に小さいことが主因でした。日本製鉄(実績208倍→予想12倍)などの実例と、見分ける4つのチェックを解説。
競合との比較 — 佐川急便・日本郵便と宅配便を取り合う
ヤマトがいちばんぶつかるのは、個人や企業の荷物を全国の家庭・会社に届ける宅配便の市場です。トラックで運ぶ宅配便は、ヤマト運輸の宅急便(47.2%)、佐川急便の飛脚宅配便(25.8%)、日本郵便のゆうパック(22.2%)の3つで95%を占めます(2024年度、取扱個数。国土交通省「令和6年度 宅配便等取扱実績関係資料」p.4)。
項目 | ヤマトHD | SGHD | 日本郵政 |
|---|---|---|---|
主な宅配便 | 宅急便 | 飛脚宅配便 | ゆうパック |
シェア(2024年度) | 47.2% | 25.8% | 22.2% |
宅配の事業の | 15,580 | 10,485 | 22,975 |
同 営業利益 | 23 | 701 | −118 |
PER(倍) | 48.0 | 15.3 | 18.6 |
PBR(倍) | 1.15 | 1.64 | 0.69 |
佐川急便(SGホールディングス、9143):宅配の事業の売上はヤマトの3分の2ほどですが、利益は701億円とヤマト(23億円)を大きく上回ります。越境EC(国境をまたぐネット通販)の荷物などで個数を伸ばしつつ、取引ごとの量やコストを踏まえた運賃で利益率を保ったと説明しています(SGHD 2026年3月期 決算短信 p.4)
日本郵便(日本郵政、6178):全国の郵便局を拠点に、郵便と荷物を一緒に運びます。郵便・物流事業は2026年3月期も118億円の営業損失でした(日本郵政 2026年3月期 決算説明資料 p.12)。ヤマトとは訴訟で争っています
自前で配送するEC事業者:ヤマトは有価証券報告書で、「自社物流化を進めるEC事業者」との関係を競争環境の変化に挙げています(有価証券報告書 p.31)
企業向けの物流では相手が変わります。ヤマトのコントラクト・ロジスティクスとグローバルの営業収益は合わせて2,622億円(2026年3月期)で、専業の大手より小さい規模です。
NIPPON EXPRESSホールディングス(9147):日本通運を傘下に持ち、国際輸送の手配と倉庫・物流の請負が中心。2025年12月期の売上収益は2兆5,748億円、営業利益は515億円(国際会計基準、2025年12月期 決算短信 p.1・p.4)
センコーグループホールディングス(9069):トラック・鉄道・船の輸送と、物流センターでの保管・加工を組み合わせた物流事業が中心。2026年3月期の営業収益は8,996億円、営業利益は370億円(2026年3月期 決算短信 p.1・p.17)
NIPPON EXPRESSホールディングス(9147)の企業分析|日本通運を傘下に、国際輸送の手配と倉庫で稼ぐ物流大手
NIPPON EXPRESSホールディングス(9147)は日本通運の持株会社で、国際輸送の手配と倉庫が柱。2025年12月期は欧州ののれん減損と税負担で純利益26.9億円に急減。2026年12月期は本業の事業利益44%増、不動産売却益を含め純利益700億円を計画。
SGホールディングス
「佐川急便」を中核とする総合物流持株会社。法人向け(BtoB)および個人向け(BtoC)の宅配便・飛脚便サービスで国内第2位のシェアを持ち、全国の営業所網による集配ネットワークを展開する。EC物流の拡大に対応した倉庫・流通加工・配送の3PL…
投資家が注目すべきポイント
強み
宅配便で国内首位の規模:シェアは47.2%(2024年度)。全国の戸口に届く配送網と顧客の多さは、企業向けの物流を売り込む土台にもなります
運賃の見直しが効き始めている:2026年3月期の平均単価は2.1%上がり、見直しの増益効果は297億円でした(2026年3月期 決算説明資料 p.5)。2026年4〜6月も平均単価は2.5%上がっています(第1四半期 決算説明資料 p.5)
企業向け物流の伸び:コントラクト・ロジスティクスの営業収益はナカノ商会の買収を含めて69.6%増、買収の影響が一巡した2026年4〜6月も9.1%増。グローバルは13.5%増でした(2026年3月期)
資産の入れ替え:ビルや取引先の株式、金融子会社を売って資産を絞りつつ、自己資本比率44.6%(2026年3月末、決算短信 p.1)を保っています
リスク
荷物の減少:単価を守る方針のもとで、大口の法人の荷物が減っています(2026年4〜6月は8.5%減)
人件費と委託費の上昇:費用の約8割を占めます。2024年4月からはトラック運転手の時間外労働に年960時間の上限も付きました(厚生労働省)
利益を上回る配当:2026年3月期の配当性向は106.8%。利益が戻らなければ、46円の配当を続けられるかが論点になります
予想と目標の未達:2026年3月期は期首の営業利益予想400億円に対し283億円。今期の会社予想も中期経営計画の目標を180億円下回ります
情報漏えいと訴訟:2026年9月に「クロネコ代金後払いサービス」への不正アクセスで約526万件の情報が持ち出されました(第4報 2026年10月16日)。日本郵便との訴訟も続いています
これから注目する点
2026年11月4日の上期決算(東証「決算発表予定日」):会社は上期(4〜9月)の営業利益0円、純利益95億円の赤字(ヤマトクレジットファイナンスの売却損を含む)を見込みます(2026年5月14日)
月次の個数と四半期の単価:毎月上旬に出る小口貨物取扱実績と、決算説明資料の平均単価
繁忙期の10〜12月:1年の利益の大半を稼ぐ第3四半期(例年2月上旬に発表)で、420億円に届く道筋が見えるか
次の中期経営計画:今の計画は今期で終わります。7月に設けた企業価値向上委員会(社外取締役5人と社長)が、過去の投資や事業計画を検証して中計への提言をまとめます(2026年7月16日 お知らせ)
まとめ
宅急便のヤマト運輸を中心とする物流グループで、宅配便のシェアは47.2%で首位(2024年度)。営業収益の83.5%がエクスプレス事業
営業利益は2021年3月期の921億円をピークに減り、2026年3月期は運賃の見直しで283億円に戻したが、利益率は1.5%
2027年3月期の会社予想は営業利益420億円・純利益160億円(純利益は子会社の売却損で240億円から引き下げ)
配当は年46円で、2026年3月期の配当性向は106.8%。PERは実績48.0倍・予想41.0倍(子会社の売却損を除くと約27倍)、PBRは1.15倍(2026年10月22日終値)
佐川急便は宅配の売上でヤマトより小さいが利益は大きく、日本郵便は赤字。単価を上げながら荷物の数を保てるかが分かれ目
ヤマトホールディングス
「宅急便」ブランドで知られる国内最大手の宅配便事業者ヤマト運輸を中核とする持株会社。個人・法人向けの小口貨物配送を全国約4,000拠点のネットワークで展開し、宅配便取扱個数で国内トップシェアを持つ。EC物流の拡大に対応したコントラクト・ロジ…
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。業績は2027年3月期 第1四半期(2026年8月3日発表)まで、株価指標は2026年10月22日終値の情報に基づいています。