モメチン(モメンタムチンパンジー)とは|勢い買いの意味と、日本株で続きにくいモメンタム効果
モメチン(モメンタムチンパンジー)は、株価の勢い(モメンタム)だけを見て、上がっている株に理由を調べずに飛び乗る買い方や、そうする投資家を、自嘲やからかいを込めて呼ぶ言葉です。SNSの個人投資家のあいだで使われる俗語で、正式な金融用語ではありません。
元になった「モメンタム効果」(上がった株がその後も上がりやすい傾向)は米国では長く確かめられてきましたが、日本株では、勝ち組を買い負け組を売る戦略の累積が1990年11月〜2026年8月の約36年でほぼゼロでした。しかも勢いは突然逆回転します。この戦略は2026年1〜6月に日本で+26.6%と大きく勝った後、2026年7月の1か月で−18.3%と、1990年11月以降で2番目に悪い月になりました(Kenneth R. French Data Libraryの系列よりKabuGraph算出)。
この記事では、モメチンという言葉の意味と使われ方、研究のモメンタム投資との違い、日本株でのデータ、勢い買いで損をしやすい形と、順張りで最低限守ることを順に説明します。
この記事の内容(目次)
モメチン(モメンタムチンパンジー)とは——勢いだけで飛び乗る買い方を指す俗語
モメチンは「モメンタム(momentum=勢い)」と「チンパンジー」を合わせた「モメンタムチンパンジー」の略です。株価が上がっているという理由だけで、業績や株価の水準を確かめずに買う様子を、チンパンジーに例えてからかう言葉として使われます。
正式な用語ではなく、決まった定義もない
取引所や証券会社が定義した言葉ではありません。日本取引所グループ(JPX)の用語集には「モメンタム」も「モメチン」も項目がなく、大和証券『金融・証券用語解説集』にも「モメンタム」「モメンタム株」はあっても「モメチン」はありません(いずれも2026年10月7日閲覧)。
いつ、誰が言い始めた言葉なのかも、確かめられる資料は見つかりませんでした。意味は使う人によって幅があり、ここで書く使われ方も「そう使われることが多い」という範囲のものです。
使われ方——自嘲にも、からかいにも
自分のことを言う:勢いのある株を深く考えずに買った自分を、半分笑いながら指す使い方
他人の売買を言う:材料や業績を見ずに急騰株へ群がる買いを、からかって指す使い方
相場の様子を言う(モメチン相場):業績や割安さより、上がっている銘柄がさらに買われる地合いを指す使い方
「勢いに乗るのが正解だ」という肯定的な意味で使われることもあれば、考えなしの買いを戒める否定的な意味で使われることもあり、言葉の温度は場面によって違います。
元になった「モメンタム投資」——研究では数か月〜1年の勢いで測る
「モメンタム」は相場の用語として2つの意味で使われます。
テクニカル指標のモメンタム:当日の終値から、10日・20日・25日などさかのぼった日の終値を引いた値。プラスが大きいほど相場が強い状態を示す(大和証券『金融・証券用語解説:モメンタム』(2026年10月7日閲覧))
モメンタム株・モメンタム投資:株価の動きに勢いがあり、成長への期待などを背景に大幅な株高が続く銘柄がモメンタム株で、値上がりした銘柄を中心に持つのがモメンタム投資(大和証券『金融・証券用語解説:モメンタム株』(2026年10月7日閲覧))
モメチンの「モメンタム」は後者です。そして研究で「モメンタム効果」と呼ぶものは、SNSで話題になる数日〜数週間の勢いより、ずっと長い期間で測ります。
研究で確かめられたこと
勝ち組を買い負け組を売ると、3〜12か月の保有でプラス:過去3〜12か月に上がった株を買い、同じ期間に下がった株を売る戦略は、3〜12か月の保有期間で統計的にはっきりプラスの収益(月に約1%)を上げた(Jegadeesh & Titman(1993)The Journal of Finance 48巻1号、米国株。選ぶ期間と月に約1%は、著者自身の要約〔Jegadeesh & Titman(1999)NBER Working Paper 7159 p.1〕による)
1年目の上乗せの一部は、続く2年で消える:同じ論文は、最初の1年に得た超過リターンの一部が、その後の2年で失われることも示した
1か月単位では逆に戻りやすかった:1934〜87年の米国株では、月次で見ると前の月に上がった株は翌月に下がりやすかった(月次リターンの自己相関がマイナス)(Jegadeesh(1990)The Journal of Finance 45巻3号)
研究でよく使われる測り方の1つが、ダートマス大学のケネス・フレンチ教授が公開している系列の作り方です。過去12か月のうち、直近1か月を除いた11か月の騰落率で銘柄を並べ、上位3割(勝ち組)を買い、下位3割(負け組)を売った組み合わせを時価総額の大小に分けて作り、毎月組み直します(Kenneth R. French Data Library『Description of Momentum Factors for Developed Markets』)。この「勝ち組−負け組」の月次リターンは、WML(Winners Minus Losers)と呼ばれます。
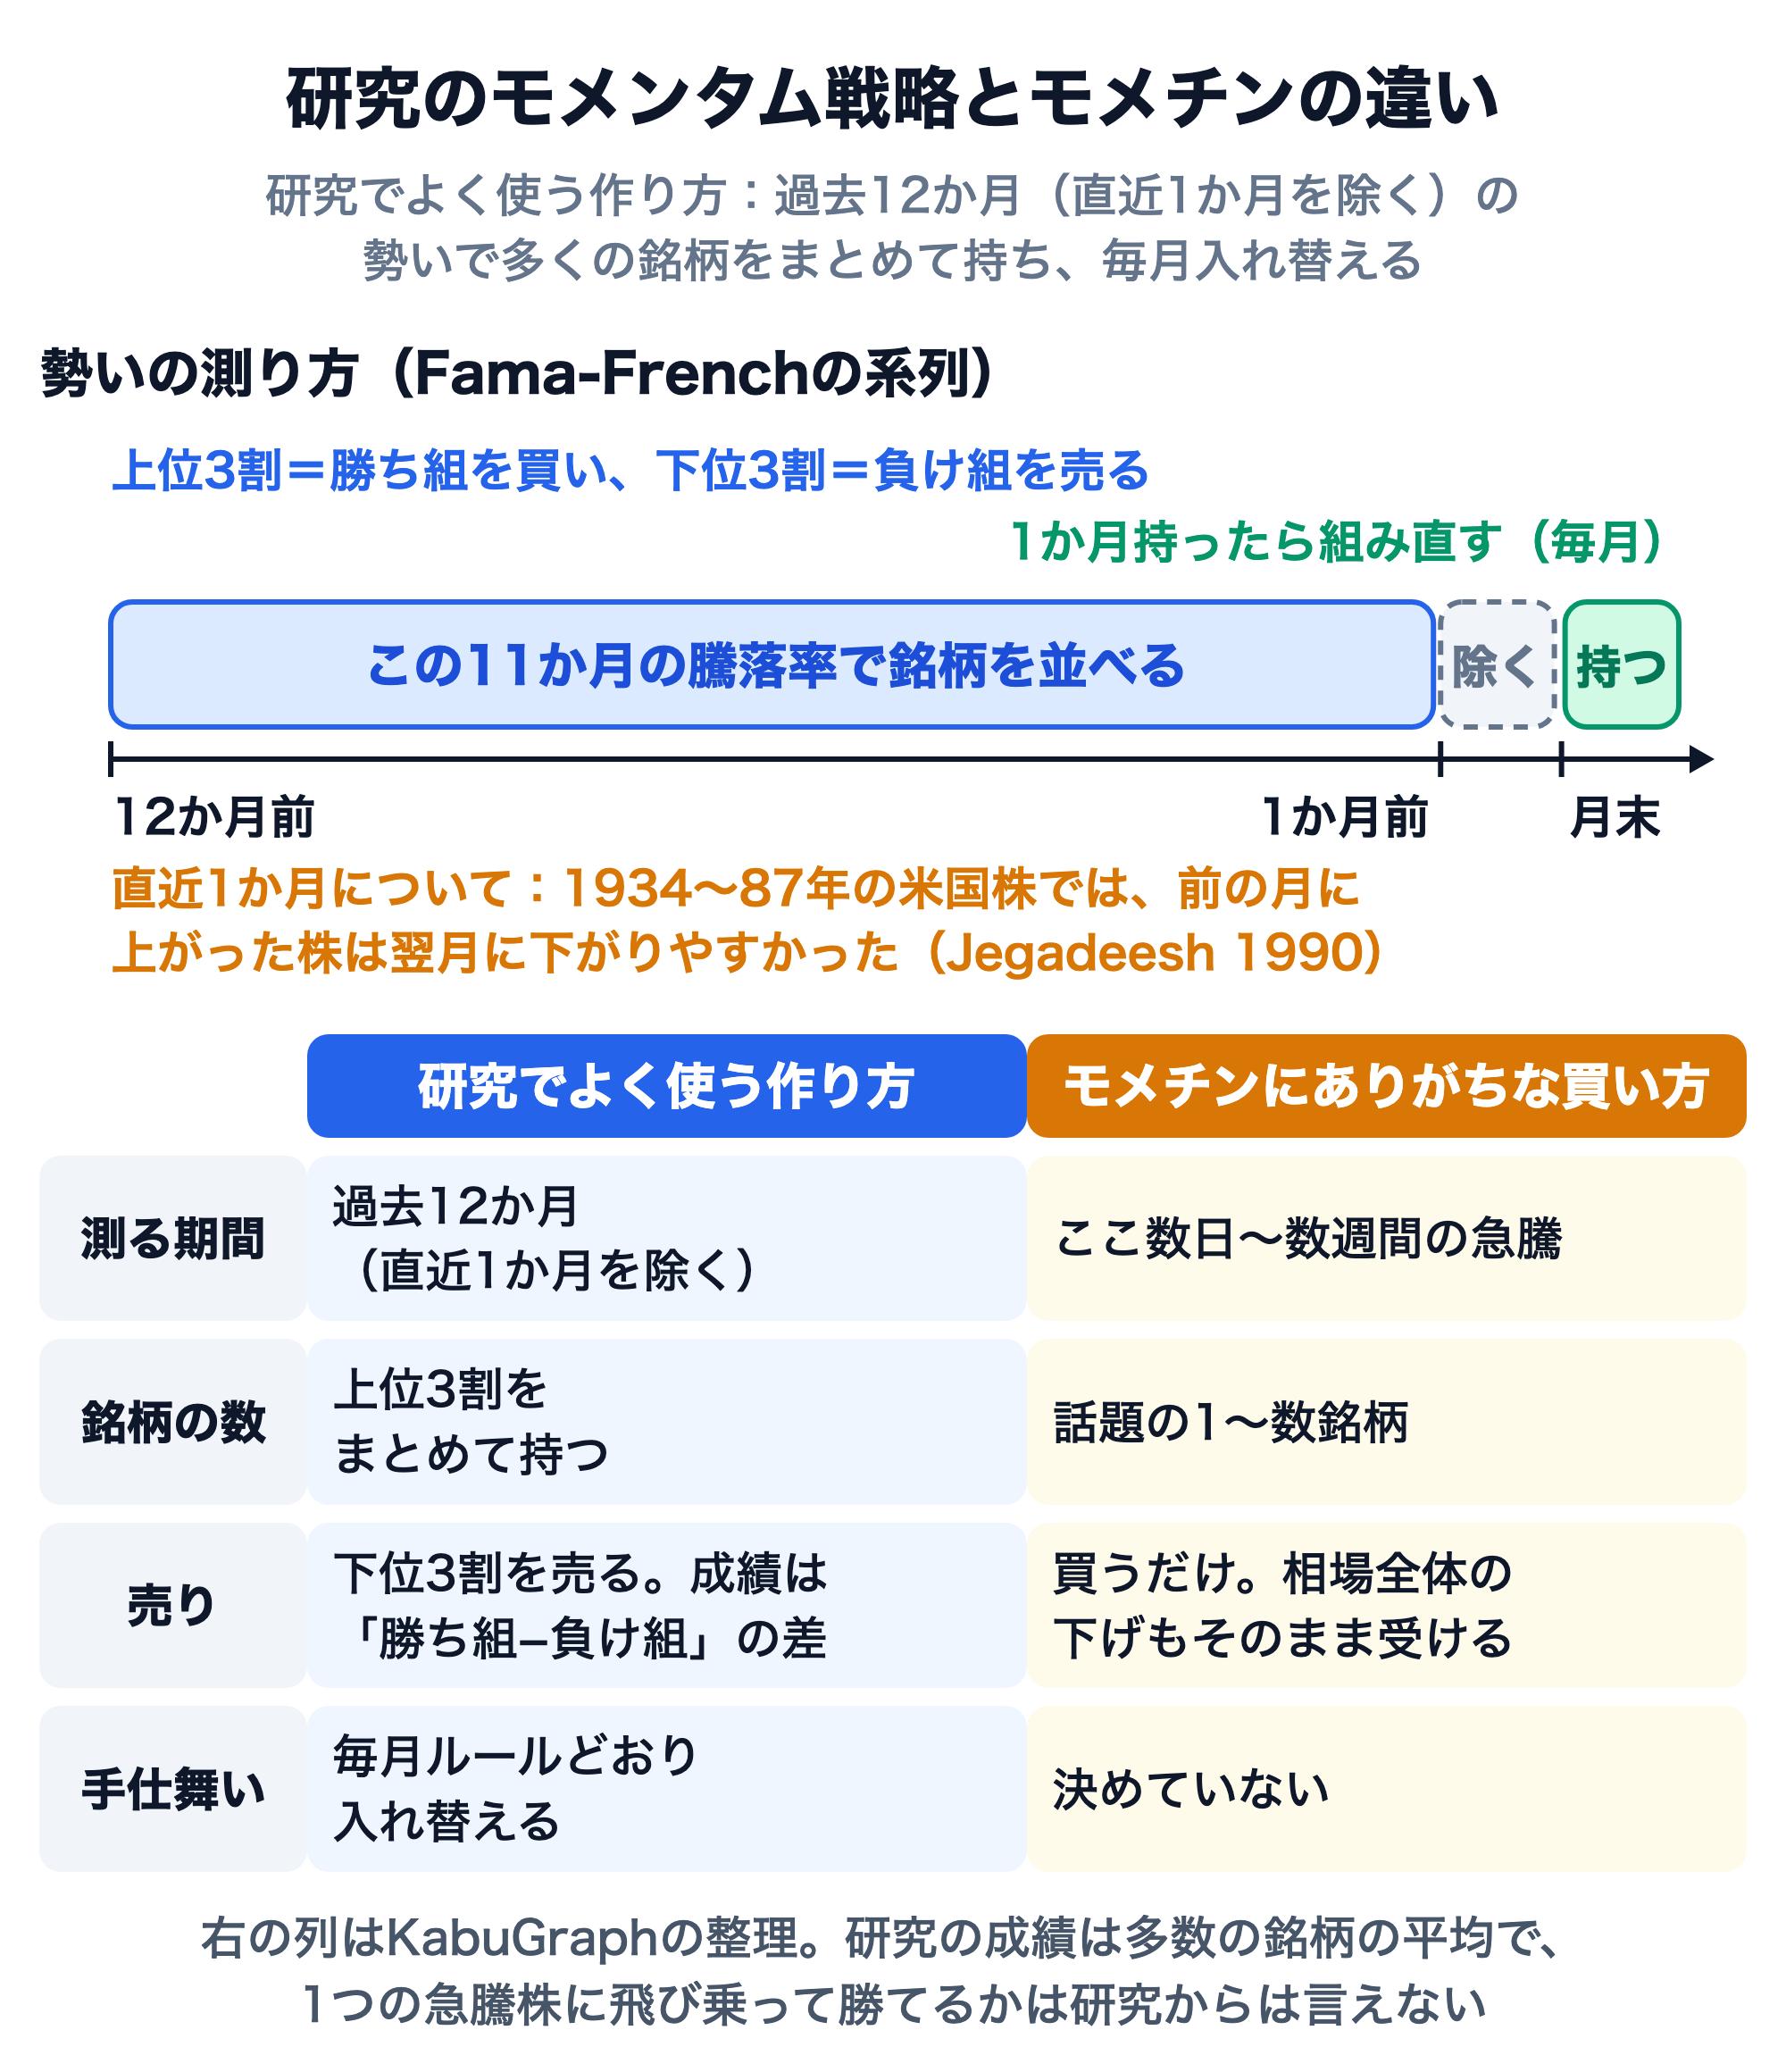
研究のモメンタム戦略とモメチンの違い
図のとおり、違いは測る期間(数か月〜1年か、ここ数日か)・銘柄の数(上位3割をまとめてか、1〜数銘柄か)・売りの有無・手仕舞いのルールの4点です。研究の成績は「勝ち組−負け組」の差で、買うだけのモメチンは相場全体の下げもそのまま受けます。
研究で確かめられたのは、ルールに沿って多数の銘柄を機械的に入れ替える戦略の平均的な成績です。1つの急騰株に飛び乗って勝てるかどうかは、研究からは何も言えません。なお、成績のよい投資信託が翌年もよく見える現象の多くはこの1年モメンタム効果で説明でき、投信がモメンタム戦略で高いリターンを得ているわけではない、という研究もあります(Carhart(1997)The Journal of Finance 52巻1号)。
モメンタム効果は、効率的市場仮説では説明しにくい「アノマリー」の1つとして扱われます。1月効果や小型株効果など、ほかのアノマリーとの関係は次の記事にまとめています。
投資のアノマリーとは|1月効果・セルインメイなど代表的な17の経験則と活用の注意点
株式市場のアノマリー(経験則)を網羅的に解説。1月効果・セルインメイ・曜日効果・小型株効果など17種類の定義と実証データ、効率的市場仮説との関係、投資で使う際の注意点を紹介します。
モメンタム効果は日本株で効きにくい——日本と北米の約36年
米国では、モメンタム効果は長い期間で確かめられています。同じデータライブラリの米国の系列(Momentum Factor、1927年1月〜2026年8月)を月次で複利に積み上げると、年率約6.0%です(2026年10月7日取得のデータよりKabuGraph算出)。
ところが日本は例外です。ファーマとフレンチは北米・欧州・日本・アジア太平洋の4地域を調べ、日本を除くすべての地域でモメンタムがあると報告しました(Fama & French(2012)Journal of Financial Economics 105巻3号)。同じ作り方の日本と北米の系列を並べると、差ははっきりしています。
モメンタム(勝ち組−負け組)の累積:日本と北米(1990年10月末=100)
日本:1990年10月末を100とすると、2026年8月末は95.5。約36年の累積で−4.5%(年率−0.1%)
北米(米国・カナダ):同じ作り方で577.4(年率+5.0%)
日本は12年かけて4割下げた時期もある:2000年2月末の高値から2012年2月末まで−42.0%
ドル建ての系列ですが、買いと売りの差なので為替の影響は小さく、日本で勢いが続きにくいことを示すデータとして読めます。1年単位では、2013年(月次の複利で+19.1%)のように大きく勝つ年もありました。勝つ時期と負ける時期が打ち消し合い、長い目では勝ち組が負け組を上回ってこなかったというのが日本の実績です。
なぜ日本では効きにくいのか——1つの説明
決着した答えはありません。AQRのクリフ・アスネスは、モメンタムとバリュー(割安株)は逆に動きやすいので2つを組にして評価すべきで、そう見れば日本でもモメンタムは期待どおりに働いていると論じました(Asness(2011)The Journal of Portfolio Management 37巻4号)。
同じデータライブラリの「Fama/French Japanese 3 Factors」にあるバリューの系列(HML)と日本のWMLの月次の相関を取ると−0.22で、片方が負けた月にもう片方が勝つ傾向があります(1990年11月〜2026年8月、2026年10月7日取得のデータよりKabuGraph算出)。ただしこれはアスネスの説明を支える材料の1つで、日本で勢い買いだけをする人の成績を良くするものではありません。
勢いは突然逆回転する——モメンタム・クラッシュと2026年7月
モメンタム戦略は、平均ではプラスでも、まれに短い期間で大きく負けます。ダニエルとモスコウィッツはこれを「モメンタム・クラッシュ」と呼び、相場全体が下がった後の、値動きが荒い「パニック」の局面で、相場が反発するのと同時に起きると示しました(Daniel & Moskowitz(2016)Journal of Financial Economics 122巻2号)。
1932年7〜8月:米国のモメンタムは2か月で−74.2%。直前の1929年9月〜1932年6月に米国株全体は−83.7%下げ、7〜8月の2か月で+83.3%と急反発していた
2009年3〜5月:米国のモメンタムは3か月で−49.4%(4月だけで−34.4%)。米国株全体は2007年11月〜2009年2月に−50.3%下げた後、3〜5月に+26.4%戻していた
出典:Kenneth R. French Data Library「Momentum Factor」「Fama/French 3 Factors」(2026年10月7日取得)よりKabuGraph算出。米国株全体は市場ポートフォリオ(時価総額加重・配当込み)の月次リターンを複利で積み上げた値
2026年7月——半年分の勢いが1か月でほぼ消えた
日本でも、2026年に同じような逆回転が起きました。
2026年1〜6月:日本のWMLは+26.6%(北米は+25.2%)。勝ち組を買い負け組を売る戦略が大きく勝った(KabuGraph算出)
2026年6月下旬〜7月28日:野村證券の集計(TOPIX500採用銘柄)では、6月下旬からモメンタムのファクターが下がり始め、4月以降に積み上がった上昇分を7月28日までに帳消しにした(野村證券『NOMURA ウェルスタイル』2026年8月3日)
2026年7月:日本のWMLは1か月で−18.3%。1990年11月以降で2番目に悪い月だった(最悪は1998年1月の−19.8%)。日本経済新聞は、6月まで歴史的な勢いで上がっていたAI・半導体関連株が7月に売られた動きを「モメンタム・クラッシュ」と伝え、その大きさはリーマン危機発生直後に匹敵する場面もあったと報じた。7月の日経平均株価は5700円(8.13%)下がった(日本経済新聞 2026年8月3日)
2026年7月30日〜8月5日:野村證券の同じ集計で、モメンタムは7月30日から反発した。7月31日の日次リターンは+9.5%と1996年以降で最大で、8月5日まで5営業日続けて上がり、底値から+18.0%戻した(野村證券『NOMURA ウェルスタイル』2026年8月6日)
出典:日本・北米のWMLはKenneth R. French Data Library「Japanese Momentum Factor」「North American Momentum Factor」(2026年10月7日取得)よりKabuGraph算出。野村證券・日本経済新聞の記述は各項目のリンク先
急落の直後に、今度は急反発しています。2026年1〜8月を通すと日本のWMLは+3.4%で、1〜6月の+26.6%はほとんど残りませんでした(Kenneth R. French Data LibraryよりKabuGraph算出)。勢いが崩れたところで投げ売り、その直後の戻りも取り逃がす——数週間のうちに両方向へ大きく振られるのが、クラッシュ局面の怖さです(KabuGraphの見方)。
その後(2026年9月末時点):日本のWMLは8月が−0.1%とほぼ横ばいでした(Kenneth R. French Data LibraryよりKabuGraph算出。2026年10月7日取得時点で9月分は未収録)。野村證券は7〜9月を「AI・半導体株の売りが極まった7月29日前後の大底と、その後の反発」と整理しつつ、投資家との議論では本格的な上昇相場に入ったとみる向きは今のところ少数だとしています(野村證券『NOMURA ウェルスタイル』2026年10月2日)。
年月 | 日本(%) | 北米(%) |
|---|---|---|
1998年1月 | −19.8 | +0.1 |
2026年7月 | −18.3 | −13.0 |
2009年4月 | −15.6 | −25.0 |
1991年2月 | −15.2 | −2.2 |
2000年3月 | −14.9 | −12.9 |
モメチン的な売買で損をしやすい5つの形
研究のモメンタム戦略でさえ大きく負ける月があります。銘柄を絞り、買うだけで、手仕舞いも決めていないモメチン的な売買では、次の5つの形で損が膨らみやすくなります(KabuGraphの整理)。
1. 話題になってから買う
個人投資家は、ニュースになった株、出来高が急に増えた株、1日で大きく動いた株を、差し引きで買い越す傾向があります(Barber & Odean(2008)Review of Financial Studies 21巻2号、米国の個人投資家の売買データ)。何千もの銘柄から買う株を探すのは難しく、目に入った株から選びがちだから、というのが著者たちの説明です。1日で大きく動いた株が目に入ったときには、その値上がりはもう起きた後です。
2. ここ数日の急騰だけを根拠にする
研究のモメンタムが除いている「直近1か月」は、1934〜87年の米国株では月単位で逆に戻りやすかった、という研究がある期間です(Jegadeesh 1990)。同じ傾向を表す米国の系列(Short-Term Reversal Factor)は2010年以降の月平均がほぼゼロで、今も強く働いているとは言えません(2026年10月7日取得のデータよりKabuGraph算出)。直近の急騰は、続くとも戻るとも研究からは言いにくい期間です。数日〜数週間の急騰に飛び乗るのは、研究が支える勢い買いとは別物です。
3. 下がり始めても「押し目」と考え、買い増す・持ち続ける
勢いで買った株が下がり始めると、損を確定したくない気持ちから「一時的な押し目だ」と買い増したり(ナンピン)、売らずに持ち続けたり(塩漬け)しがちです。損失を利益より重く感じ、損切りをためらう心理は、プロスペクト理論で説明されています。
プロスペクト理論とは?|1992年の実験では損失の痛みが利益の2.25倍―価値関数・確率加重関数と投資への応用
プロスペクト理論の価値関数・確率加重関数をグラフ付きでわかりやすく解説。カーネマンとトベルスキーが明らかにした損失回避バイアスが株式投資の利確・損切りに与える影響と、行動を矯正する実践的な対策を紹介します。
ナンピン(難平)とは|平均取得単価の計算例と「スカンピン」にならない実践ルール
ナンピン(難平)の意味・語源から平均取得単価の計算方法、メリット・デメリット、ドルコスト平均法との違い、信用取引でのリスクまで。「下手なナンピン スカンピン」の教訓を踏まえた計画的な実践ルールを解説します。
4. 信用取引で勢いに乗る
値動きの大きい銘柄を信用取引で買うと、急落したときに追証(追加の保証金)が必要になり、入金できなければ望まない値段で決済を迫られます。信用で買った株はいずれ返済のために売られるので、信用の買い残が大きく積み上がった銘柄では、それが将来の売り圧力になります(信用残高の読み方)。
追い証(追証)とは|委託保証金維持率の計算と発生時の対処法
追い証(追加保証金)の仕組みを初心者向けに解説。委託保証金維持率の計算方法、具体的な発生シミュレーション、期限内の対処法、追い証を出さないための実践的なリスク管理まで。
5. 同じテーマに資金を寄せる
AI・半導体のように同じ理由で上がった銘柄は、同じ理由で一斉に売られやすくなります。2026年7月には、6月まで勢いよく上がっていたAI・半導体関連株がそろって売られました(日本経済新聞 2026年8月3日)。銘柄を分けたつもりでも、テーマが同じなら分散になっていません。
順張りで最低限守ること——損切りの値段と買う金額を先に決める
勢いに乗る売買(順張り)は、それ自体が間違いというわけではありません。問題は、勢いが崩れたときの負け方を決めずに買うことです。最低限、買う前に次の3つを決めておきます。
損切りの値段:買値から何%下がったら売るかを先に決め、逆指値注文で入れておく
1回で失ってよい額:資金全体に対する上限を決める(例:資金の2%)
買う金額:2を1の下落率で割って逆算する
計算例(前提:資金100万円、1回で失ってよい額を資金の2%=2万円、買値1,000円で損切りを900円=−10%とする)
買う金額=2万円÷10%=20万円(200株)
損切りに当たっても、失うのは2万円(資金の2%)
毎回その時点の資金の2%で計算し直すと、10回続けて損切りになっても資金の約82%(100万円×0.98の10乗≒81.7万円)が残る
2%は例で、上限は自分の資金と経験に合わせて決めます。資金管理から損切りの幅と株数を決める方法は、次の記事でも詳しく扱っています。
ロスカット(損切り)とは|プロスペクト理論が邪魔をする「損失確定」の技術
ロスカット(損切り)の意味・目安・ルールの作り方をわかりやすく解説。損切りできない心理的原因(プロスペクト理論)から、逆指値を使った自動化、信用取引の強制決済・FXの強制ロスカットまで網羅。
逆指値・寄成・寄指・引指・不成注文とは|9つの注文方法と東証の取引時間を図解
株式投資の注文方法を網羅的に解説。指値・成行の基本から、東証の執行条件(寄成・寄指・引成・引指・不成・IOC)、証券会社のサービスである逆指値まで、東証の取引時間とあわせて使い分けを整理します。
そのほかに確かめておくこと
なぜ上がっているかを一次情報で確かめる:SNSの要約ではなく、会社の決算短信や適時開示を読む(決算短信の読み方)
信用買い残と出来高の急増を見る:信用の買い残が急に積み上がった銘柄は、将来の返済売りが重しになる。銘柄ごとの残高は日本取引所グループ『銘柄別信用取引週末残高』で確かめられる(信用残高の読み方)。出来高が急に増えた株は、個人投資家が差し引きで買い越しやすい株でもある(Barber & Odean 2008、米国)
売買の少ない銘柄を避けるか、量を減らす:売りたいときに買い手がいなければ、値段を下げないと売れない
テーマを分ける:同じ理由で上がった銘柄を何本持っても、同じ理由で一緒に下がる
信用取引の倍率を上げない:急落時の追証と強制決済で、損失が資金を超えることもある
よくある質問
モメチンは悪い投資法ですか?
勢いに乗るという考え方自体は、米国の研究で長く確かめられてきた戦略のものです。ただし研究が支えるのは、過去3〜12か月の勢いで多数の銘柄を機械的に入れ替える方法で、日本株では勝ち組と負け組の差が約36年の累積でほぼゼロでした。急騰した1銘柄に理由を確かめずに飛び乗るのは、研究とは別物と考えた方が安全です。
モメチン相場とは?
業績や割安さより、上がっている銘柄がさらに買われる地合いを指して使われます。データで見ると、2026年1〜6月は日本のWMLが+26.6%と、勢いのある銘柄が勢いのない銘柄を大きく上回った時期でした。ただし7月には−18.3%と逆回転しています(Kenneth R. French Data LibraryよりKabuGraph算出)。
日本株でモメンタム投資は儲からないのですか?
長期の平均では、勝ち組を買い負け組を売る戦略はほとんど儲かっていません(1990年11月〜2026年8月の累積−4.5%)。一方で、2013年の+19.1%や2026年1〜6月の+26.6%(いずれも月次の複利)のように大きく勝つ時期もあり、時期による振れが大きい戦略です(Kenneth R. French Data LibraryよりKabuGraph算出)。
モメンタム・クラッシュはいつ起きますか?
米国の研究では、相場全体が大きく下がった後の値動きが荒い局面で、相場が反発するのと同時に起きやすく、ある程度は予測できるとされています(Daniel & Moskowitz 2016)。ただ2026年7月の日本のように、それまで買われていたテーマ株がまとめて売られる形で起きることもあり、いつ来るかを言い当てるのは簡単ではありません。
順張りと逆張り、どちらがいいですか?
どちらが優れているとは言えません。相場格言にも、勢いに乗る側の「押し目待ちに押し目なし」と、逆を張る側の「人の行く裏に道あり」の両方があります。どちらの場合も、負けたときの出口を先に決めておくことが共通の条件です。
株の格言34選|「人の行く裏に道あり」「頭と尻尾はくれてやれ」の意味と由来を解説
「頭と尻尾はくれてやれ」「国策に売りなし」など代表的な相場格言34選を、買い時・売り時・リスク管理・心構えのカテゴリ別に紹介。本間宗久や『三猿金泉秘録』に残る江戸時代の教えから海外の名言まで、意味・由来・投資への活かし方をわかりやすく解説します。