お化粧買い(ドレッシング買い)とは|期末の終値を上げる買いと、違法になる場合
お化粧買い(ドレッシング買い)とは、投資信託や年金などを運用する機関投資家が、決算期末や四半期末に、持っている銘柄の評価額を高く見せるために入れる買いのことです。2つの呼び名は同じ意味で、ドレッシングは英語の「着飾る(dressing)」から来ています(東海東京証券「証券用語集:ドレッシング買い」、2026年10月7日閲覧)。
保有株の評価には期末の最終日の終値が使われるため、日本では3月末(年度末)・9月末(中間期末)と6月末・12月末の、最終営業日の大引けが焦点になります。米国の研究では、四半期の最終日に株価が上がり、翌営業日に戻る形が確かめられています(2000年代の米国株で、ヘッジファンドの保有が多い株は最終日に市場平均を0.30%上回り、翌日に0.25%戻った。Ben-Davidほか(2013))。ただしどれも1980年代半ば〜2000年代のデータで、その後は規制当局の注目で小さくなったとする研究もあり、今も同じ大きさとは限りません。
期末に買うこと自体は違法ではありませんが、終値をつり上げる目的で取引終了間際に高い買い注文を入れる行為は「終値関与」と呼ばれ、相場操縦(金融商品取引法159条2項1号)に当たりえます。この記事では、お化粧買いが起きる理由と時期、研究で分かっている値動き、違法になる線引き、期末に重なるほかの売買との見分け方を、2026年9月末の直近の例(2026年10月7日時点のデータ)とあわせて解説します。
この記事の内容(目次)
お化粧買いとは——期末の評価額を高く見せる買い、ドレッシング買いも同じ
大和証券の用語集は、お化粧買いを「機関投資家やファンドの運用機関などが、保有資産の評価を上げる目的で買い注文を入れること」と説明し、年度末・年末・月末などに見られるとしています(大和証券「金融・証券用語解説[お化粧買い]」・「[ドレッシング買い]」)。マネックス証券は「四半期や年度の終わりに」パフォーマンスを良く見せるための買いとし(マネックス証券「用語集:お化粧買い」)、東海東京証券は古くは「味付け買い」とも呼ばれたと紹介しています(東海東京証券「証券用語集:ドレッシング買い」。いずれも2026年10月7日閲覧)。
なぜ期末の最終日の終値が大事なのか
機関投資家の成績や決算の評価額は、期末の最終日の終値で計算されます。主なものは次のとおりです。
投資信託:国内の上場株は「計算日の最終相場」で評価すると定められている(投資信託協会「投資信託財産の評価及び計理等に関する規則」第6条、2025年4月17日改正)。期末の日の基準価額も、その日の終値で決まる
銀行・保険会社・事業会社が持つ株:「その他有価証券」は期末日の時価で決算書に載る。以前は期末前1か月の市場価格の平均も使えたが、この定めは削除され、2021年4月1日以後に始まる事業年度から適用されている(企業会計基準委員会「時価の算定に関する会計基準」等の公表にあたって2019年7月4日、p.4・p.8)
ファンドの成績の比較:米国の株式ファンドは保有株の終値から基準価額を計算し、四半期や1年の成績で比べられる。このため四半期末、とくに年末が狙われやすいと研究は指摘している(Carhart, Kaniel, Musto & Reed(2002)本文p.661〜662)
期末の最終日の終値が少し上がるだけで、その期の運用成績や評価額は良く見えます。ただし、通常の買い注文とお化粧買いを外から見分けるのは難しく(大和証券「[お化粧買い]」)、期末に株価が上がったからといって「お化粧買いが入った」とは断定できません。
「お化粧」は2種類——終値を押し上げる買いと、銘柄の顔ぶれを整える売買
英語の window dressing(ウィンドウ・ドレッシング)は、日本の「お化粧買い」より広く使われます。観点ごとに比べると次のとおりです。
何をするか
終値の押し上げ:期末の最終日の引けにかけて、すでに持っている銘柄を買う
顔ぶれの整理:期末を前に、成績の悪かった銘柄を売り、良かった銘柄を残す・買う
何を良く見せるか
終値の押し上げ:期末の評価額・基準価額(運用成績そのもの)
顔ぶれの整理:顧客や年金の出し手に報告する保有銘柄の一覧
株価への表れ方
終値の押し上げ:最終日の大引けに上がり、翌営業日に戻りやすい
顔ぶれの整理:値下がりした銘柄に期末に向けた売りが出る
代表的な研究
終値の押し上げ:Carhartほか(2002)、Ben-Davidほか(2013)(次の章)
顔ぶれの整理:Lakonishok, Shleifer, Thaler & Vishny(1991)。米国の769の年金ファンド(1989年末の運用資産1,290億ドル)では、成績の悪い株の売りが、出し手が運用内容を細かく見る第4四半期に増えていた
大和証券・マネックス証券・東海東京証券の用語集はいずれも「評価を上げるための買い」として説明しており、日本でお化粧買いというときは、ふつう前者の「終値の押し上げ」を指します。この記事も前者を中心に扱います。
いつ起きる?——3月末・9月末と四半期末の最終日、大引けの終値
お化粧買いが話題になるのは、決算期末・四半期末の最終営業日の大引けです。日本の主な期末は次のとおりです。
3月末(年度末):東証の3月期決算の会社のうち、2026年3月期の決算を発表したのは2,147社(東京証券取引所「2026年3月期決算発表状況の集計結果について」2026年6月4日)。銀行と保険会社は法律で事業年度が4月1日〜3月31日と決まっている(銀行法第17条・保険業法第109条、e-Gov法令検索)
9月末(中間期末):3月期決算の会社・銀行・保険会社の半期末。2026年は9月30日(水)
6月末・12月末(四半期末):12月末は暦年で成績を測るファンドの年末でもある。米国の研究では、四半期末の中でも年末の効果が最も大きかった(Carhartほか(2002)p.662)
ふつうの月末:大和証券の用語集は月末も挙げているが、米国の株式ファンドの研究では、四半期末でない月末にはほとんど効果が見られなかった(同p.662)
評価に使われるのは最終日の終値なので、注文は大引け(東証は15時30分の板寄せ)に集まります。終値の決まり方と、大引けに売買が集まる理由は次の記事で詳しく扱っています。
株の大引けとは|15時30分に終値が決まる仕組み
大引けは後場の最後の売買で、東証は15時30分。15時25分から5分間注文を集め、板寄せで終値を決める。大引けには売買代金の13〜17%が集まり、終値は指数・投信・翌日のストップ高の基準に。2027年10月12日(予定)からランダムクローズ。
投資のアノマリーとは|1月効果・セルインメイなど代表的な17の経験則と活用の注意点
株式市場のアノマリー(経験則)を網羅的に解説。1月効果・セルインメイ・曜日効果・小型株効果など17種類の定義と実証データ、効率的市場仮説との関係、投資で使う際の注意点を紹介します。
期末に株価は上がる?——米国の研究では最終日に上がり翌日に戻る
米国の研究は、四半期の最終日に株価やファンドの基準価額が上がり、翌営業日に戻る形を繰り返し確かめています。上げは最終日の取引終了間際に集中しており、運用者が保有銘柄を買い上げていることと整合的だとされています。ただし、データは1980年代半ば〜2000年代のもので、2000年代初めからは規制当局の注目で小さくなったとする研究もあります。
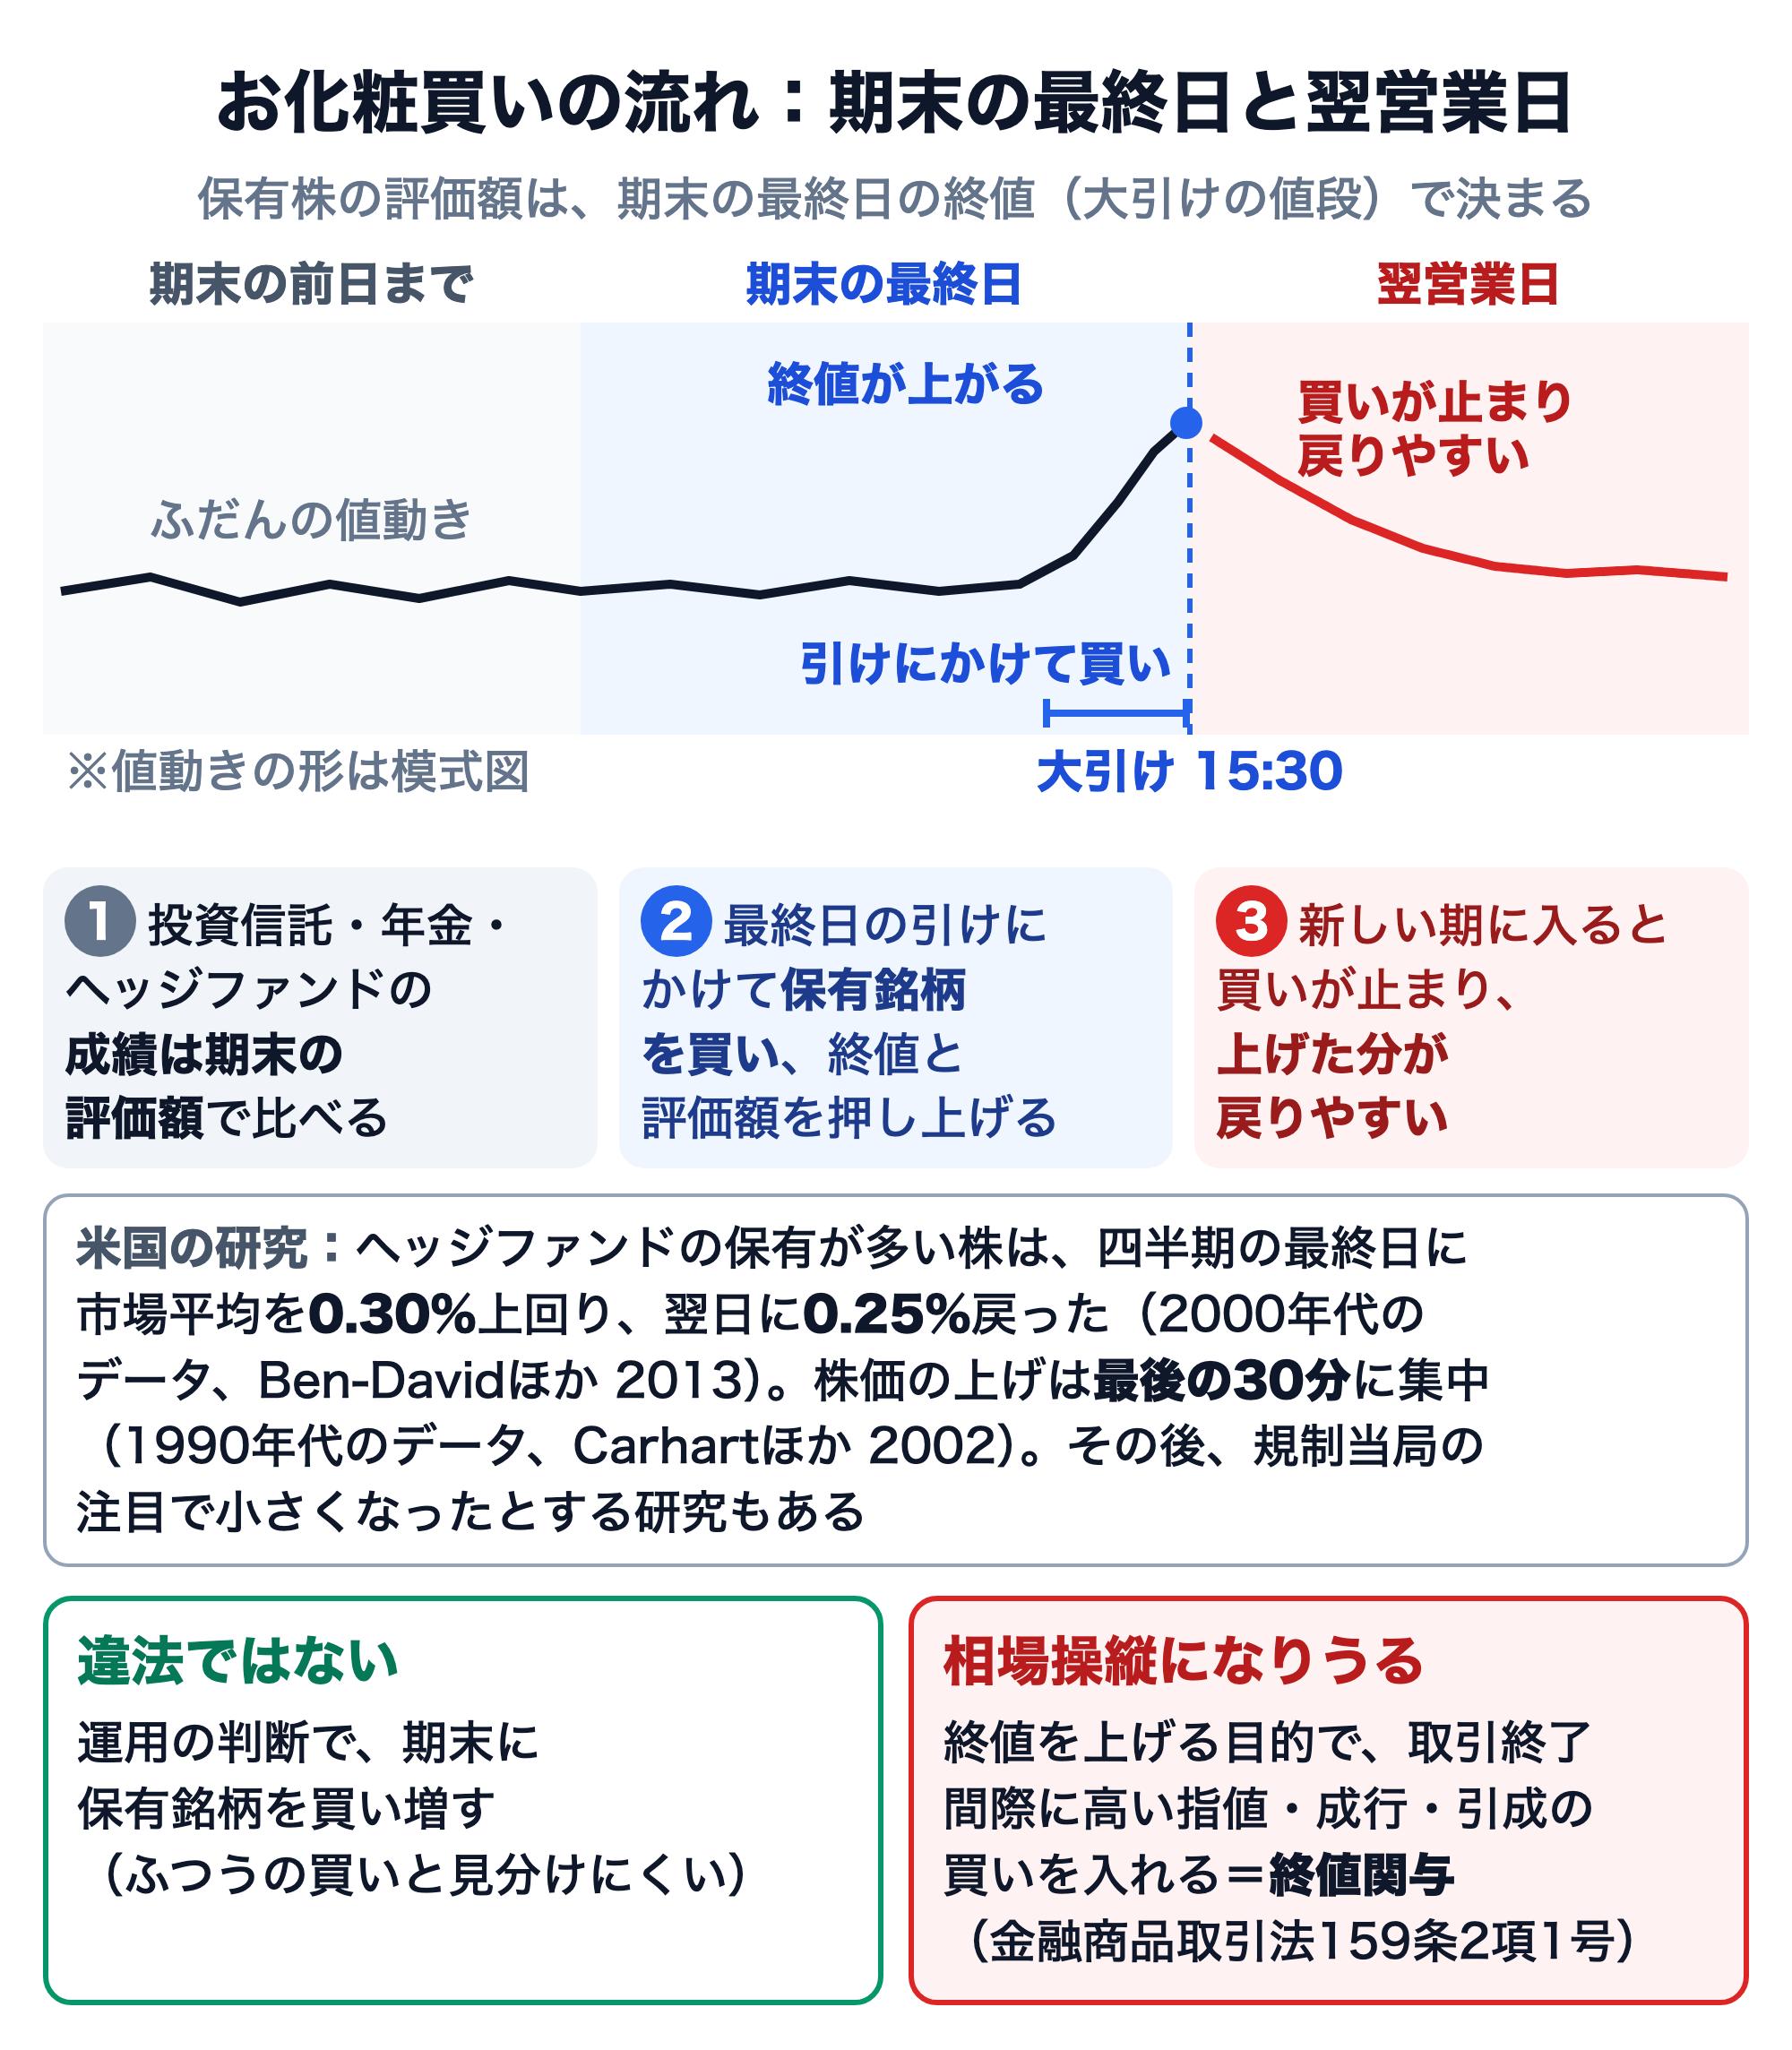
主な研究は次のとおりです。
Carhart, Kaniel, Musto & Reed(2002, Journal of Finance 57巻2号):米国の株式ファンドの基準価額は、四半期の最終日に異常に高く、翌日に低かった。押し上げの大きさは年率で大型株ファンドが約0.5%、小型株ファンドは2%を大きく超える。年末の最終日にはファンドの80%がS&P500を上回り、翌日は37%だった。株価の上げは最終日の最後の30分に集中していた(本文p.662・p.670・p.680。日次のファンドのデータは1985〜1997年)
Ben-David, Franzoni, Landier & Moussawi(2013, Journal of Finance 68巻6号):ヘッジファンドの保有が多い上位4分の1の株は、四半期の最終日に+0.30%の超過リターン(市場平均などを上回った分)、翌日に−0.25%の反落。上げのかなりの部分は取引終了間際の数分に生じ、同業との順位を上げたいファンドほど強かった。データは2000年代(ワーキングペーパー版は2000〜2009年)
Duong & Meschke(2020, Journal of Corporate Finance 60巻):規制当局がこの行為に注目するようになると、四半期末の直前の価格の跳ねは小さくなった。減り方は年末、小型株や成績の良いファンドで大きかった。同じ著者(Duong)の2008年の博士論文(ミネソタ大学)は、1997〜2001年に目立って増え、2001年以降に急に減ったとしている
日本株で「期末の最終日に上がって翌日に戻る」形を長い期間で確かめた研究は、KabuGraphが調べた範囲では見つかりませんでした。米国の結果がそのまま日本に当てはまるとは限りません。
2026年9月末はどうだった?——直近の例で、検証ではない
参考までに、直近の2026年9月末(3月期決算の会社・銀行・保険会社の中間期末)の前後の値動きを、東京証券取引所の終値からKabuGraphが集計しました。対象は2026年10月7日時点で上場中のプライム市場の普通株で、各日の前営業日比の中央値と、値上がりした銘柄の割合です。1回だけの例なので、お化粧買いがあったかどうかや、その大きさを確かめるものではありません。比べるために、四半期末でない8月末も並べています。
日付 | 主な出来事 | 前日比の | 値上がり |
|---|---|---|---|
8月31日(月) | 月末(MSCIの指数見直し) | +0.25% | 56.6% |
9月1日(火) | 8月末の翌営業日 | +0.21% | 54.3% |
9月28日(月) | 権利付最終日 | −0.44% | 30.2% |
9月29日(火) | 権利落ち日 | −1.88% | 11.3% |
9月30日(水) | 中間期末の最終日・日経平均の入れ替え | +0.68% | 72.7% |
10月1日(木) | 9月末の翌営業日 | 0.00% | 48.4% |
9月30日はプライム市場の72.7%の銘柄が上がり、時価総額の大きい100銘柄(2026年10月7日時点)では92.0%が上がりました(中央値+1.38%)。翌10月1日に上がった銘柄は48.4%(上位100銘柄は50.0%)で、中央値はほぼ0%でした。2026年8月20日〜10月7日の32営業日の中で、9月30日の値上がり銘柄の割合は5番目に高い水準です(いずれもKabuGraph算出)。
ただし、この上げをお化粧買いと決めることはできません。9月30日の大引けには日経平均の定期入れ替え(10月1日実施)の売買が重なり、前日の9月29日は権利落ちで大きく下げていました。海外市場の動きなど、その日の材料も切り分けられません。翌日に大きく戻らなかったことも、1回の例からは何とも言えません。
研究と同じように「最終日に上がり翌日に戻る」かを確かめるには、何年分もの期末を並べ、市場全体の動きを差し引く必要があります。KabuGraphの日々の終値は2026年8月19日以降の分しかないため、ここでは直近の例にとどめます。
お化粧買いは違法?——期末の買いは自由、終値をつり上げる注文は相場操縦
期末に保有銘柄を買うこと自体は違法ではありません。運用の判断で買い増すのはふつうの売買です。問題になるのは、終値を動かすこと自体が目的の注文です。
金融商品取引法159条2項1号は、有価証券の売買などに誘い込む目的で、売買が盛んだと誤解させたり相場を変動させたりする一連の売買や注文を出すことを禁じています(変動操作。金融商品取引法第159条(e-Gov法令検索)、2026年10月7日確認)。
証券取引等監視委員会は、変動操作の手法の1つに「終値関与」を挙げ、「典型的には、取引終了間際に、成行又は直前約定値より高い指値の買い注文を発注したり、引成買い注文を発注したりして終値を引き上げようとする行為」と説明しています(証券取引等監視委員会「金融商品取引法における課徴金事例集~不公正取引編~」2026年6月、p.51)。
違反したときの罰則は次のとおりです(2026年10月7日時点の条文。金融商品取引法(e-Gov法令検索))。
刑事罰:10年以下の拘禁刑若しくは1,000万円以下の罰金、またはその両方(197条1項5号)。財産上の利益を得る目的で相場を変動させ、その相場で売買したときは10年以下の拘禁刑及び3,000万円以下の罰金(同条2項)。法人は7億円以下の罰金(207条1項1号)
課徴金:行政上の金銭的な制裁(174条の2)。運用会社が顧客の資産の運用として行った場合は、運用報酬の3か月分が課徴金になる(同条1項2号ニ、課徴金事例集2026年6月 p.100)
終値関与が問われた例
証券取引等監視委員会は2021年10月15日、gumi株の相場操縦について、個人(会社員)に課徴金1,948万円を納付させるよう勧告しました。2020年8月12日〜9月10日の22取引日に、株価の引上げ1,415回などとあわせて、引け条件付きの成行買い注文を出して終値を引き上げる行為を21回行っていました(証券取引等監視委員会「gumi株式に係る相場操縦に対する課徴金納付命令の勧告について」、2022年6月の課徴金事例集 事例9)。期末のお化粧買いの例ではありませんが、終値関与が相場操縦の手法として扱われた例です。
監視委の集計では、令和3年度以降の5年間に勧告した相場操縦18件のうち、終値関与を使った事案はこの1件でした(課徴金事例集2026年6月 p.54)。件数は少ないものの、実際に課徴金の勧告まで進んでいます。
監視委は、相場操縦は取引規模の大小にかかわらず調査するとし、株価の引上げ幅が小幅なら相場操縦に当たらないだろう、という考えを「誤解」としています(課徴金事例集2026年6月 p.51〜52)。
取引所も大引けを見ています。東証と日本取引所自主規制法人は、15時30分の板寄せの直前1分間に、板寄せで付きそうな値段を動かす注文の取消し・訂正を重点的に監視し、終値操作の疑いがあれば詳しく調べるとしています(東京証券取引所・日本取引所自主規制法人「クロージング・オークションにおける注文取消し等の重点監視に関するガイドライン」2023年11月24日)。
2027年10月12日(予定)からは、大引けの板寄せを毎営業日15時29分30秒〜15時30分のランダムな時刻に行う「ランダムクローズ」が始まります(東京証券取引所「現物市場の更なる機能強化に向けた売買制度の見直しに係る業務規程等の一部改正について」2026年8月6日、仕組みは大引けの記事)。それに合わせて、重点監視の時間も「15時29分から板寄せまでの最大1分間」に変わります(2027年10月12日改正のガイドライン)。
日本の機関投資家は、むしろ大引け間際の売買を控えてきた面があります。東証のガイドラインによると、主に国内の機関投資家には立会終了直前の発注時限や数量を厳しく制限する社内ルールがあり、その背景には旧「金融商品取引業者等検査マニュアル」(2020年6月廃止)の大引け間際の売買に関するチェックリストを保守的に解釈したことがある、との見方があります。東証は、クロージング・オークションの導入を機に、大引け直前の売買を一律に禁じるような形式的な運用を見直すよう求めています(同ガイドライン2023年11月24日 p.2〜3)。
米国でも、取引終了間際の売買で終値を動かそうとする行為は「marking the close」と呼ばれ、規制当局は違法とみなしています(Carhartほか(2002)本文p.662・p.665)。
期末の値動きはお化粧買いだけではない——権利取り・配当再投資・指数の入れ替え・益出し
期末の前後には、お化粧買いとは別の理由の売買がいくつも重なります。株価が動いた理由をお化粧買いと決めつけないために、日付ごとに分けて見ておきましょう。
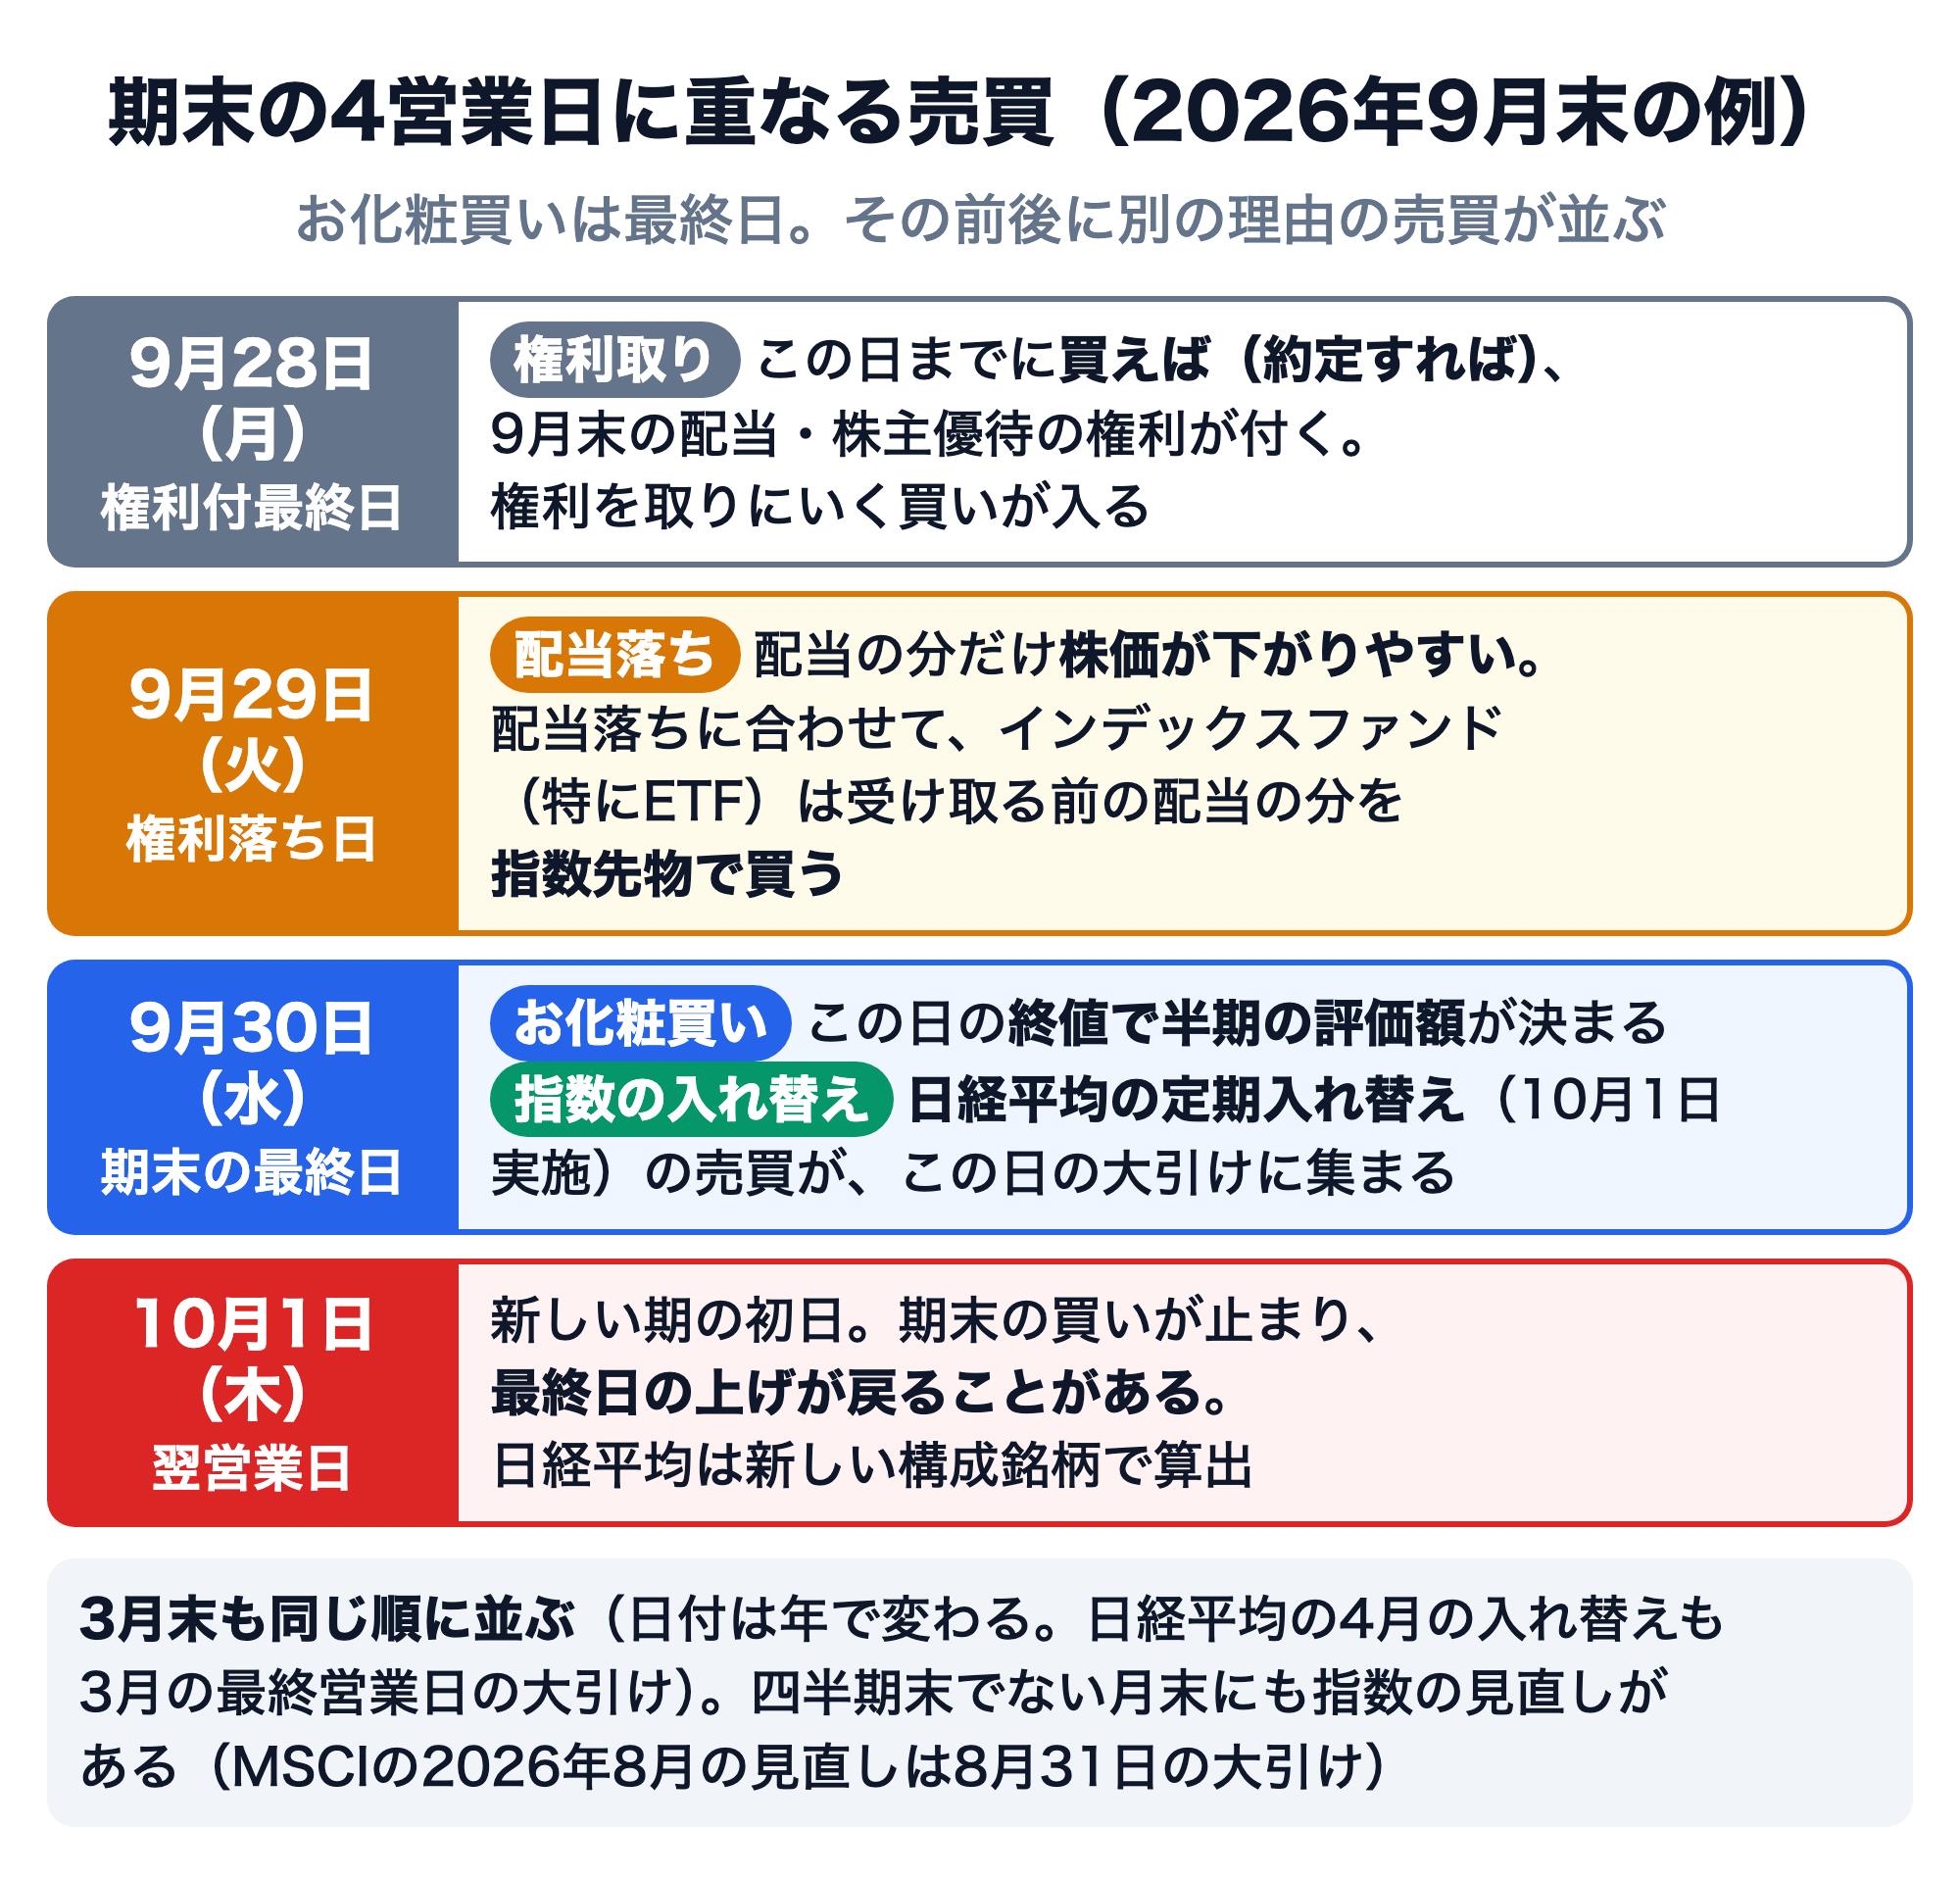
配当・優待の権利取り(権利付最終日まで):権利を受ける株主を確定する日(権利確定日)の1営業日前から「権利落」として売買され、権利落日の株価は権利の分だけ下がる(日本取引所グループ「用語集:権利落」)。2026年9月末の権利落ち日は9月29日で、その前日の28日までに買えば権利が付いた。表の9月29日の大きな下げには、この配当落ちが含まれる
配当再投資の先物買い(配当落ちに合わせて):インデックスファンドは配当落ちの段階で、まだ受け取っていない配当を「未収配当金」として資産に計上する。これが指数とのずれ(トラッキングエラー)を広げるので、特にETFは未収配当金の分だけ指数先物を買い、ずれを防いでいる(松井証券「「配当込み」の株価指数はナニモノ?」2026年3月31日)
日経平均の定期入れ替え(3月・9月の最終営業日の大引け):日経平均は毎年4月と10月の第1営業日に構成銘柄を見直し、実施日の前営業日の終値をもとに除数を直す(日本経済新聞社「日経平均株価 算出要領」2025年7月24日作成)。2026年10月1日には3銘柄が入れ替わった(日本経済新聞社「日経平均株価の銘柄定期入れ替え等について」2026年9月4日)。東証の検証でも、指数のリバランスの日は15時25分からの注文の受付の開始直後から注文が積み上がっていた(東京証券取引所「売買制度ワーキング・グループ報告(参考資料編)」2026年4月22日、8月6日更新 p.4)
TOPIXの定期入替(10月の最終営業日の前営業日の大引け):TOPIXは毎年10月の最終営業日に構成銘柄を定期入替し、初回は2026年10月30日(JPX総研「東証指数算出要領(TOPIX編)」2026年10月1日版 p.5)。追加・除外は修正日の前営業日の株価で反映するので(JPX総研「指数計算に係る算出要領」2025年12月10日版 p.7)、2026年は10月29日の大引けに売買が集まりやすい。初回で継続選定されなかった銘柄は、2028年7月まで1・4・7・10月の最終営業日に段階的にウエイトを下げる(TOPIX編 p.6)。詳しくは大引けの記事で扱っている
MSCIの指数見直し(月末の大引け):2026年8月分は8月31日の大引けで実施された(MSCI「MSCI Equity Indexes August 2026 Index Review」2026年8月12日)
益出し・損出し:期末を前に、値上がりした株を売って利益を確定する売り、値下がりした株を売って損失を確定する売りも出る。株価ではなく売買の量を調べた研究では、東証で系列企業の値上がり株の売買が年度末に膨らみ、税よりも期末の見栄えを整える売買(ウィンドウ・ドレッシング)が主な動機とみられるとしている(Bremer & Kato(1996, Journal of Financial and Quantitative Analysis 31巻1号))。個人の年末の損出しは次の記事で扱っている
損出しとは|クロス取引の手順・税金計算の具体例・「意味ない」ケースの見極め方
損出し(税金対策の含み損確定)の仕組み・クロス取引を使った具体的な手順・税金計算の実例を解説。「損出しは意味ない」と言われる4つのケースと、実際に節税効果が出る条件がわかります。
お化粧買いは最終日の大引けに集中し、翌営業日に戻りやすいのが特徴です(米国の研究)。権利落ちの下げは権利落ち日、指数の入れ替えは発表済みの日程の大引け、と日付で切り分けると、期末の値動きを読み違えにくくなります。
個人投資家が気をつけること
お化粧買いは、売買の材料というより「期末の終値は少し高めに付くことがある」という注意点として使うのが現実的です。具体的には次の点に気をつけましょう。
期末の最終日の上げを、業績や材料の評価と読まない:研究では最終日の上げは翌営業日に戻りやすい。逆に、新しい期の初日の下げも、期末の買いがなくなっただけのことがある
期末の最終日の大引けで買うと、高めの値段をつかみやすい:米国の研究では、年末以外の四半期末に、時価総額の大きい上位2割を除く株が最後の30分に市場の指数より0.1〜0.5%上がり、翌日に同じように戻っていた(1993〜1999年のデータ。Carhartほか(2002)本文p.680〜681)。急がない買いなら、翌営業日以降に回す手もある(KabuGraphの見方)。ただし翌日に戻るとは限らない(2026年10月1日のプライム市場は前日比の中央値がほぼ0%で、9月30日の上げは戻らなかった)
大引けで約定させたいなら、値段の上限を決める:引成(引けの成行)は値段を選べない。取引の少ない銘柄は、引指(引けの指値)で上限を決めておくと想定外の値段を避けられる。ただし引けの注文は引けでしか有効でなく、終値が指値より高ければ約定しないまま失効する(東京証券取引所「東証公式株式サポーター 株式取引編[第8版]」Q.5)
投資信託の成績は、期末の1日の数字だけで比べない:米国の研究では、株式ファンドを四半期末の基準価額で売った投資家は有利、買った投資家は不利だった(Carhartほか(2002)本文p.667)。期末の基準価額はわずかに高めに出ることがあるので、1年・3年・5年など複数の期間で比べる
期末の日程を先に確かめる:権利付最終日・権利落ち日、日経平均の入れ替え(2026年10月の入れ替えは9月4日に発表)、TOPIXの定期入替(2026年は10月30日)、MSCIの見直しの日を知っておけば、期末の値動きの理由を切り分けやすい
自分で終値を動かそうとしない:持ち株の評価額を上げる目的で大引け直前に高い買いを繰り返すと、終値関与として相場操縦を疑われる
引成・引指・不成など、大引けで約定させる注文の使い分けは次の記事にまとめています。
逆指値・寄成・寄指・引指・不成注文とは|9つの注文方法と東証の取引時間を図解
株式投資の注文方法を網羅的に解説。指値・成行の基本から、東証の執行条件(寄成・寄指・引成・引指・不成・IOC)、証券会社のサービスである逆指値まで、東証の取引時間とあわせて使い分けを整理します。
よくある質問
お化粧買いとドレッシング買いの違いは?
同じ意味です。ドレッシングは英語の dressing(着飾る)から来た呼び方で、英語では window dressing と言います。古くは「味付け買い」とも呼ばれました(東海東京証券「証券用語集:ドレッシング買い」)。
月末にもお化粧買いはある?
大和証券の用語集は月末も挙げていますが、米国の株式ファンドの研究では、四半期末でない月末にはほとんど効果が見られませんでした(Carhartほか(2002)p.662)。ただし、月次の成績を良く見せたいヘッジファンドを調べた研究のワーキングペーパー版(Ben-Davidほか、2011年)は、月末の最終日にも同じ形(保有が多い株で市場平均を0.30%上回り、翌日に0.25%戻る)を報告しています。中心は四半期末・年度末ですが、運用者によっては月末も対象になりえます。月末から月初に上がりやすいという月末効果は、アノマリーの記事で扱っています。
年末の「掉尾の一振」とは関係ある?
大和証券の用語集は、年末に株価が上がる「掉尾の一振」の要因として、年末に期末を迎える年金基金やファンドのお化粧買いや新年相場への期待が「推測されている」と説明しています(大和証券「金融・証券用語解説[掉尾の一振]」、2026年10月7日閲覧)。年末の値動きの言葉はもちつき相場の記事でも扱っています。
期末の翌日は必ず下がる?
必ずではありません。米国の研究は翌日に戻る傾向を示していますが、年末は、年明けに節税売りが一巡して小型株が買われやすい動きと重なるため、株価では翌日の戻りがはっきりしなかったとも報告しています(Carhartほか(2002)本文p.681)。2026年10月1日のプライム市場も、値上がり銘柄が48.4%でほぼ横ばいでした(KabuGraph算出)。
個人が期末に持ち株を買い増すのは違法?
違法ではありません。ただし、終値を動かす目的で取引終了間際に高い指値や成行・引成の買いを入れると、終値関与として相場操縦(金融商品取引法159条2項1号)に当たるおそれがあります。
まとめ
お化粧買い(ドレッシング買い)は、機関投資家が期末に保有株の評価額を高く見せるための買い。2つは同じ意味
焦点は期末の最終営業日の大引け。日本では3月末・9月末、四半期末の6月末・12月末。米国の株式ファンドの研究では、四半期末でない月末にはほとんど見られない(ヘッジファンドでは月末にも見られたという報告もある)
米国の研究では、四半期の最終日に株価が上がり、翌営業日に戻る。2000年代の米国株では、ヘッジファンドの保有が多い株が市場平均を0.30%上回り、翌日に0.25%戻った。データは1980年代半ば〜2000年代で、規制当局が注目してから小さくなったとする研究もある。日本での長期の検証は見つからなかった
2026年9月30日はプライム市場の72.7%が上がり、翌日は48.4%。ただし日経平均の入れ替えや前日の権利落ちが重なり、お化粧買いとは決められない(直近の例で、検証ではない)
期末の買いは違法ではないが、終値をつり上げる注文は終値関与=相場操縦になりうる。10年以下の拘禁刑などの刑事罰と課徴金の対象で、個人も対象
期末には権利取り・配当再投資・指数の入れ替え・益出しも重なる。日付で切り分け、最終日の上げを材料と読まない