メドレー(4480)の企業分析|ジョブメドレーとCLINICSで医療DXを担う
2026年12月期 第3四半期決算まで反映
メドレー(4480)は、医療・介護領域に特化した求人プラットフォーム「ジョブメドレー」と、オンライン診療・クラウド診療支援「CLINICS」を中核とする医療DX企業です。
2025年12月期は売上高367.9億円(前期比+25.5%)と2016年12月期から10期連続の増収を達成。続く2026年12月期は1〜9月の営業利益が23.8億円(前年同期比+48%)と回復し、期末には上場来初の配当(1株18円)を予定しています。一方、医療プラットフォーム事業は損失が続き、2026年10月には同事業の医療機関向けシステム「アットリンク」への不正アクセスで患者の個人情報が漏えいしました。
この記事では、メドレーの2つの事業の仕組み、業績推移、医療DX戦略、投資判断のポイントを、個人投資家の視点からわかりやすく解説します。
この記事の内容(目次)
会社概要 — 「医療ヘルスケアの未来をつくる」プラットフォーム企業
メドレーは、代表取締役社長の瀧口浩平氏が2009年に創業した医療DX企業です。「医療ヘルスケアの未来をつくる」というミッションのもと、医療従事者の人材不足と医療機関のIT化という2つの社会課題に取り組んでいます。
項目 | 内容 |
|---|---|
会社名 | 株式会社メドレー(Medley, Inc.) |
証券コード | 4480(東証プライム) |
設立 | 2009年6月 |
上場 | 2019年12月(東証マザーズ)→ 現在 東証プライム |
代表取締役社長 | 瀧口 浩平 |
従業員数 | 1,815名(連結、2025年12月末時点) |
本社 | 東京都港区六本木 |
セクター | 情報・通信業(情報通信・サービスその他) |
「人材」と「テクノロジー」の両輪で医療を支える
メドレーの特徴は、医療・介護業界の「人手不足」と「IT化の遅れ」という2つの構造的課題に同時にアプローチしている点にあります。
2009年 — メドレーを創業。同年11月に医療介護の求人サイト「ジョブメドレー」を開始
2015年 — 医療情報サービス「MEDLEY」を開始し、医療プラットフォーム事業に参入
2016年 — オンライン診療プラットフォーム「CLINICS」を提供開始。国内オンライン診療のパイオニアに
2019年 — 東証マザーズに上場(2022年11月にプライム市場へ移行)
2025年12月期の売上構成比は、人材プラットフォーム事業が約72%、医療プラットフォーム事業が約25%。残る約3%は介護施設紹介「みんかい」や米国人材事業などの新規開発サービスです。人材事業のキャッシュフローを医療プラットフォームの成長投資に充てる戦略で事業を拡大しています。
セグメント別売上構成比(2025年12月期)
セグメント別売上推移
2つの事業を理解する
人材プラットフォーム事業 — 医療介護人材をダイレクトにつなぐ
人材プラットフォーム事業の中核は、医療・介護・福祉に特化した求人サイト「ジョブメドレー」です。従来の医療系人材紹介(エージェント型)とは異なり、求職者と事業所が直接やり取りするダイレクトリクルーティング型のモデルを採用しています。
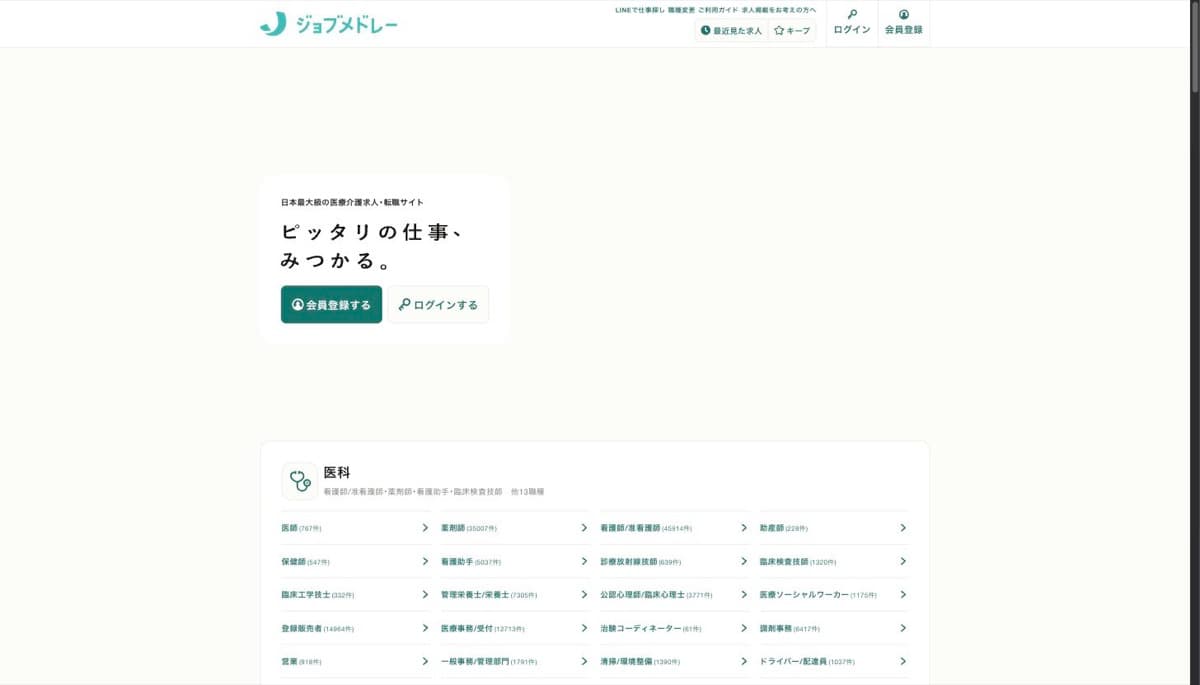
収益モデルは成果報酬型で、求職者が採用された時点で事業所から報酬を受け取ります。掲載自体は無料のため、事業所にとっては採用コストを抑えながら必要な人材を探せる仕組みです。
指標 | 数値(時点) |
|---|---|
求職者登録数 | 347万人(ジョブメドレー従事者会員、2026年9月末。前年同期比+19%) |
利用事業所数 | 49.2万件(人材PF全体の顧客事業所、2026年9月末。前年同期比+12%) |
掲載求人数 | 49.6万件(2026年9月末。前期末比+5.3%) |
ジョブメドレーの強みは、医療・介護領域に特化した圧倒的な求人掲載数と求職者数にあります。看護師、薬剤師、介護職、歯科衛生士など50以上の職種をカバーしており、医療介護業界で国内最大級の求人サイトとなっています。
さらに、M&Aで取得した「グッピー求人」やオンライン研修システム「ジョブメドレーアカデミー」を通じて、採用だけでなく人材の定着・育成までを包括的にサポートする体制を構築しています。
医療プラットフォーム事業 — 医療現場のDXを推進
医療プラットフォーム事業は、医療機関のIT化・DXを支援するSaaSプロダクト群で構成されています。
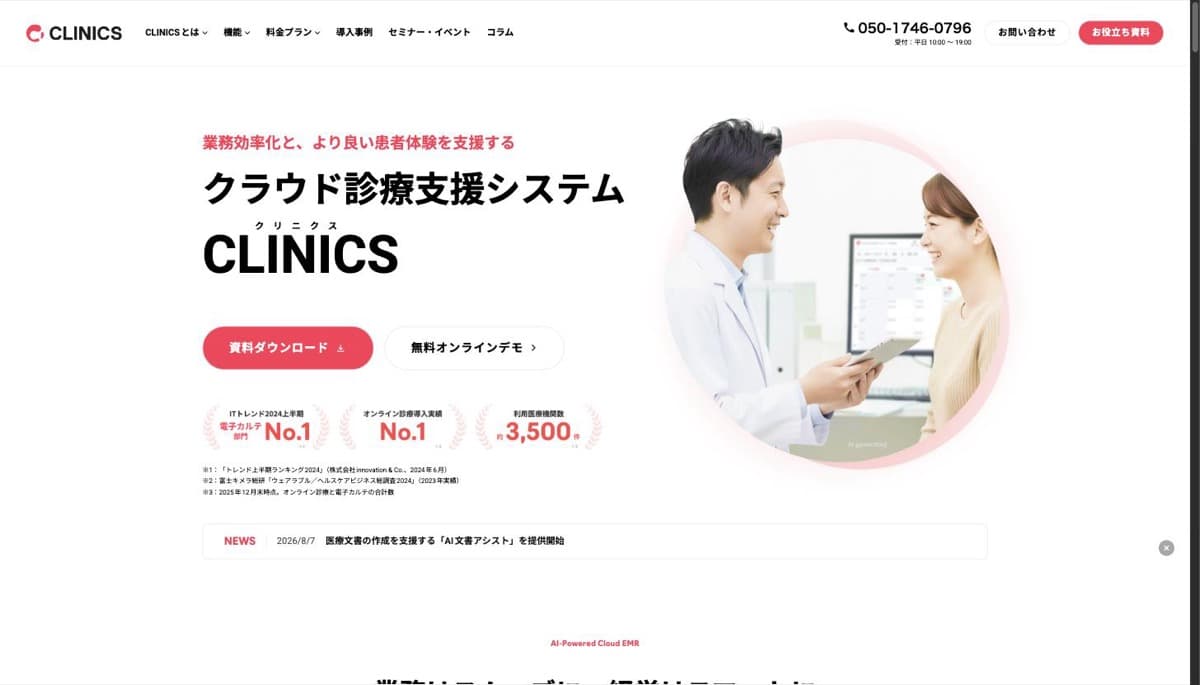
CLINICS(クリニクス) — オンライン診療・服薬指導に対応した医療機関向けのクラウド診療支援システム。患者向けアプリ(旧CLINICSアプリ)は2025年11月に「melmo」へ改称。オンライン診療システムで導入実績No.1(富士キメラ総研調べ、2023年実績)
MALL(モール) — 中小病院向け電子カルテ(従来はオンプレミス版が中心)。標準仕様に準拠したクラウドネイティブ版「MALLクラウド」をAIネイティブで開発中で、2027年12月期からの本格販売を予定する病院DXの中核
MEDIXS(メディクス) — 調剤薬局向けシステム。薬局のオンライン服薬指導に対応
DENTIS(デンティス) — 歯科医院向けのクラウド型業務支援システム。予約・診療・会計を一体管理
この事業はまだ先行投資フェーズにあり、セグメント利益はマイナスが続いています。しかし、2020年のコロナ禍で初診からのオンライン診療が時限的に認められ(2022年度に恒久化)、市場が一気に拡大。政府の医療DX推進施策も追い風となり、中長期的には「人材事業に並ぶ収益の柱」に育てることが経営の最重要テーマです。
業績推移と財務分析
メドレーの業績は、売上高は2016年12月期から10期連続で過去最高を更新し続けている一方、直近2期は営業利益率が低下しています。成長投資と収益性のバランスを読み解くことが、この銘柄を理解する鍵です。
通期業績推移(売上高・営業利益・営業利益率)
なぜ増収なのに営業利益率が低下しているのか
2023年12月期にピーク(13.0%)をつけた営業利益率が、2024年12月期(7.9%)、2025年12月期(5.8%)と低下しています。この背景には大きく4つの要因があります。
医療プラットフォーム事業への先行投資 — CLINICSやMALLなどのSaaSプロダクトの開発・営業体制強化に積極投資。セグメント利益はマイナスが続いていますが、売上は年率2〜4割台の高成長を継続しています
M&Aによる事業領域の拡大 — グッピーズ(求人サイト「グッピー求人」)やアクシスルートホールディングス(電子薬歴「MEDIXS」)の買収など、戦略的なM&Aに伴うのれん償却やPMIコストが利益を圧迫。のれん償却費は2024年12月期の7.7億円から2025年12月期は13.6億円に増加しました
新規開発サービスの損失拡大 — 米国人材事業や2025年1月に子会社化した介護施設紹介「みんかい」を含む新規開発サービスのセグメント損失が、2024年12月期の△3.8億円から2025年12月期は△7.7億円に拡大。医療PFの損失(△4.5億円)より大きくなっています
勤続支援金の廃止と規制対応コスト — 職業安定法施行規則の改正(2025年4月施行)により、求人サイトにも「就職お祝い金」の提供が禁止されました。ジョブメドレーでは従来、入職後60日以上勤続した求職者に「勤続支援金」を支給しており、求職者の応募動機と採用報告の仕組みを兼ねていましたが、規制に先行して2024年12月末で終了。勤続支援金がなくなったことで事業所が採用を報告しない「採用隠蔽」のリスクが高まり、その抑止対応として2025年4月応募分からサービス単価を10%超値上げしました。2024年12月期の決算説明会では「想定外の対応コストで成長施策の一部を諦めざるを得なかった」と説明されています
ただし、人材プラットフォーム事業単体の利益率は34.5%(2025年12月期)と非常に高く、安定的に利益を稼ぐ力は健在です。全社の利益率低下は、稼いだ利益を医療プラットフォームの成長に再投資している結果であり、一時的なものと会社側は説明しています。
なお、2025年12月期の経常利益は22.0億円(前期比△46%)、純利益は9.8億円(同△65%)と、営業利益以上に落ち込みました。前期に営業外収益として計上した受取和解金22.3億円が3.7億円に減ったことと、損金に算入されないのれん償却費の影響で税負担率が約59%まで上がったことが主因で、事業の実力とは切り分けて読む必要があります。また、2025年11月には通期予想を下方修正(売上高398億円→369億円、営業利益30億円→21億円、純利益31億円→13億円)しており、売上高と純利益は修正後の予想も下回る着地となりました。
セグメント別利益の推移
セグメント別利益推移
人材PF事業の利益は2021年の31.9億円から2025年の90.9億円へと4年間で約2.8倍に拡大しています。一方、医療PFは2024年12月期に黒字化目前(-0.2億円)まで改善したものの、2025年12月期は新たな投資により再び損失が拡大しました。
医療PF事業の赤字が許容されているのは、人材PF事業が生み出す安定的なキャッシュフローが十分にカバーしているからです。この「稼ぐ事業」と「育てる事業」の組み合わせは、SaaS企業の典型的な成長パターンです。
2026年12月期 第3四半期(1〜9月累計)の進捗と初配当
2026年12月期第3四半期(1〜9月累計)は売上高が前年同期比+21%、営業利益が+48%の増収増益で、純利益は1〜9月だけで通期予想の99%に達しました。会社は2月13日公表の通期予想を据え置いたうえで、売上高は予想に届かない一方、利益は予想並みかそれ以上で着地すると見込んでいます。
項目 | 1〜9月累計 | 通期会社予想 | 進捗率 |
|---|---|---|---|
売上高 | 333.4億円 | 464.0億円 | 71.9% |
営業利益 | 23.8億円 | 29.5億円 | 80.7% |
経常利益 | 31.0億円 | 32.5億円 | 95.3% |
純利益 | 17.8億円 | 18.0億円 | 98.8% |
四半期ごとの売上高・営業利益(3か月ごと)
7〜9月(3か月)は小幅な営業赤字でした。会社の説明は次のとおりです。
売上高:7〜9月は前年同期比+17%。人材PF(+19%)はジョブメドレーの一部の広告で応募の獲得効率が一時的に悪化し、応募数が計画に届かなかった(9月以降に広告の配分を見直し、10月には改善)。医療PF(+16%)は病院向けでAIネイティブ版の電子カルテ「MALLクラウド」の先行販売に切り替え、従来のオンプレミス製品の販売を絞った
EBITDA(営業利益に償却費と株式報酬を足し戻した利益で、会社が重視する指標):7〜9月のマージンは6%で、会社は期初予想どおりとしている
経常利益・純利益:1〜9月累計では営業外収益の受取和解金8.6億円(前年同期3.1億円)が加わり、経常利益が営業利益を7億円上回った。7〜9月だけでも受取和解金は4.3億円(前年同期0.4億円)あり、営業赤字の7〜9月も純利益は2.8億円の黒字だった。会社は経常利益・純利益は期初予想を上回って着地する見込みとしている
第4四半期:人材PFは応募数の未達が響いて売上高が若干下振れるが、利益は予想並みの見込み。医療PFではインシデント対応とセキュリティ強化の費用を織り込んでいる(アットリンクへの不正アクセスは後述)
出典:メドレー 2026年12月期 第3四半期決算説明資料 p.3・5・7・17・19・26・27、第3四半期決算短信 p.6
セグメント別では、人材PFが増益を続ける一方、医療PFの損失が広がっています。会社は医療PFの損失について、高い売上高成長率を実現するための取り組み(組織体制の強化、AI機能の拡充など)を優先しているためと説明しています。
セグメント利益の前年同期比較(1〜9月累計)
株主還元も転換点を迎えました。2026年8月13日、メドレーは株主還元の方針を見直し、2026年12月期末に1株18円の初配当を予定すると発表しました(11月12日の第3四半期決算でも据え置き)。来期以降は配当性向30%を目安とし、自己株式の取得も機動的に続けて総還元を充実させるとしています。2019年の上場以来、利益を成長投資と自己株式取得に回してきた会社が、配当を始めることになります。
これまでの自己株式取得:上場後累計で発行済株式の10.5%を取得(2025年2月〜2026年3月だけで3回計70億円)。この取得が響いて2025年12月期末の純資産は148億円(前期末202億円)に減った
自己株式の消却:配当方針と同時に、保有する自己株式のうち発行済株式総数の5%程度を超える分は消却する方針を定め、8月31日に93万株(消却前の発行済株式の2.84%)を消却した
株価指標は次のとおりです(2026年11月12日終値。第3四半期決算は同日15時30分の取引終了後に発表しており、この終値は決算への反応を含みません)。
指標 | 値 |
|---|---|
株価 | 2,608円 |
時価総額 | 約830億円 |
予想PER | 44.8倍 |
実績PER | 85.2倍 |
PBR | 5.2倍 |
予想配当利回り | 0.69% |
M&Aでは、医師・薬剤師の人材紹介と、介護職・看護師のスポットワークの事業を取り込んでいます。
RMキャリア(2026年8月3日に子会社化):リクルートグループで医師・薬剤師の人材紹介を手がけていたリクルートメディカルキャリアの全事業を引き継いだ会社で、全株式を取得(取得原価11.3億円、対象事業の2025年3月期の売上高26.6億円)。「リクルートドクターズキャリア」「リクナビ薬剤師」は「ジョブメドレーエージェント 医師/薬剤師」に改称し、ジョブメドレーが相対的に手薄だった医師・薬剤師の領域を補う。会社は、8月からの連結で7〜9月の人材PFのEBITDAマージンが2ポイント下がったとしている
Ucare(2026年12月1日に承継予定):USEN WORKINGが運営する介護職・看護師向けスポットワークの事業を、会社分割で3.3億円で引き継ぐ(9月17日決議)
出典:メドレー 2026年12月期 第3四半期決算短信 p.11〜13(企業結合等関係・追加情報)、第3四半期決算説明資料 p.3、「医療機関向け医師・薬剤師採用支援事業の取得及びAI BPOの強化について」(2026年3月27日)
のれんとは|M&Aで生まれる無形資産と日本基準・IFRSの償却差異
のれん(会計)の意味・計算方法・日本基準とIFRSの償却ルールの違い・減損リスクを解説。M&A時に発生する無形資産の仕組みと、投資家がBSで確認すべきポイントがわかります。
投資家が注目すべきポイント
3つの強み
1. 構造的に縮まない市場
日本の医療・介護市場は少子高齢化に伴い拡大が続く一方、医療従事者の人手不足は年々深刻化しています。厚生労働省の推計(2024年7月)では2040年度に約272万人の介護職員が必要で、2022年度比で約57万人の追加確保が求められるとされており、人材マッチングへのニーズは構造的に拡大し続けます。景気変動に左右されにくいディフェンシブな市場特性は、投資対象として大きな魅力です。
2. ネットワーク効果による高い参入障壁
ジョブメドレーは従事者会員347万人・顧客事業所49.2万件(2026年9月末)という両面ネットワークを構築しています。求職者が多いから事業所が集まり、事業所が多いから求職者が集まるという好循環が生まれており、後発がゼロからこの規模を構築するのは極めて困難です。加えて成果報酬型の低コストモデルは、中小規模の医療機関に支持されています。
3. 医療DXという巨大な成長余地
日本の医療機関のIT化率は先進国の中でも低水準です。政府は「医療DX推進本部」を設置し、電子カルテの普及やオンライン診療の恒久化を推進しています。CLINICSがオンライン診療の導入実績No.1(富士キメラ総研調べ、2023年実績)を確保している現在、規制緩和と市場拡大の恩恵を最も受けやすいポジションにあります。
注意すべきリスク
1. 医療プラットフォーム事業の黒字化時期の不透明さ
医療PF事業は5年以上赤字が続いており、2024年12月期に黒字化目前まで迫ったものの再び赤字に転じました。2026年12月期も1〜9月累計のセグメント損失が7.8億円(前年同期2.6億円)に広がり、会社は医療PFの進捗が業績予想を下回っていると説明しています(従来型製品の販売縮小など)。投資フェーズが長引けば、全社の利益成長が抑制されるリスクがあります。
2. 人材事業への依存度の高さ
売上の約72%、利益のほぼ全額を人材PF事業に依存しています。ジョブメドレーの成長が鈍化した場合、全社業績への影響は大きくなります。求人市場は医療介護分野でもマイナビなどの大手人材会社や紹介会社と競合しており、競争環境の変化には注意が必要です(リクルートは2026年8月に医師・薬剤師の紹介事業をメドレーへ譲渡しており、この領域では競合から売り手に回りました)。
3. 診療報酬制度の影響
医療機関の経営は診療報酬制度に大きく左右されます。オンライン診療の診療報酬が引き下げられた場合、CLINICSの導入メリットが薄れ、医療PF事業の成長シナリオが遅延するリスクがあります。2026年6月施行の診療報酬改定では、オンライン診療の初診料(253点)・再診料(75点)は据え置かれた一方、施設基準が厳格化され、電子処方箋と組み合わせた「遠隔電子処方箋活用加算」(10点)が新設されました。点数引き上げという追い風は当面見込めず、次の改定(2028年度)までは制度面よりも導入数の積み上げが医療PFの成長を左右します。
4. 情報セキュリティ(アットリンクへの不正アクセス)
2026年10月、産婦人科などで使われる医療機関向けの業務支援システム「アットリンク」と患者向けアプリなどへの不正アクセスが判明し、患者の個人情報が漏えいしました。経緯は次のとおりです。
10月14日:外部の専門機関からの情報提供(11日)を受けて調査し、深夜にアットリンクと患者向けアプリなどの提供を停止
10月15日:不正アクセスを公表。漏えいの対象になりうる医療機関は、アットリンクを使う全787件
10月23日:9月下旬〜10月中旬に、不正に設置されたプログラムを通じてデータベースの情報が取得されていたと公表。漏えいした項目は患者の氏名・誕生月日・利用した医療機関名・アプリのログインIDとパスワードなど(対象者数は調査中)
10月28日:全機能を作り直した「@link クラウド β版」で、一部の医療機関が予約などの機能の試験利用を開始。ほかの機能と患者向けアプリは停止が続き、停止期間の利用料は返金する
出典:メドレー「当社サービス「アットリンク」への不正アクセス及びサービスの一時停止に関するお知らせ」(2026年10月15日)、アットリンク「アットリンクへの不正アクセスに関する調査状況について」(10月23日)・「アットリンクへの不正アクセスおよびサービスの一時停止に関する最新情報」(10月28日更新)
会社は2026年12月期の業績への影響を軽微と見込んでおり、第4四半期の見通しにはインシデント対応とセキュリティ強化の費用を織り込んだとしています。ただし第3四半期決算短信では、ほかのサービスでも不正アクセスによる登録者情報の漏えいや利用者アカウントへの不正ログイン、利用する外部サービスでの情報漏えいを確認したとし、多要素認証の必須化などを進めています。
会社は2026年12月期にアットリンクを患者アプリ「melmo」に統合し、国内の妊婦・新生児の35%をカバーするとしていました(第3四半期決算説明資料 p.20)。医療機関と患者のデータを預かる事業だけに、信頼を損なえば医療PFの導入や継続に響くおそれがあります(KabuGraphの見方)。
まとめ
メドレー(4480)は、「人材プラットフォーム」と「医療プラットフォーム」の2本柱で、医療ヘルスケア領域のDXを推進する企業です。
投資の観点からのポイントを整理すると、以下の通りです。
事業の強さ: ジョブメドレーの従事者会員347万人・顧客事業所49.2万件(2026年9月末)というネットワーク効果。オンライン診療のCLINICSが導入実績No.1。少子高齢化に伴う構造的な需要拡大
成長性: 売上高は4年間で3.4倍に拡大(108.6億円→367.9億円)。人材PFは安定成長、医療PFは年率2〜4割台の高成長フェーズ。2026年12月期は売上高464億円(+26.1%)の会社予想に対し1〜9月で72%の進捗(会社は予想に届かない見込みと説明)
収益構造: 人材PFの高い利益率(34.5%)が全社を支える。医療PFへの先行投資により2025年12月期の全社利益率は低下したが、2026年12月期1〜9月は営業利益+48%と回復。期末に上場来初の配当(1株18円。来期以降は配当性向30%目安)を予定
注意点: 医療PFの黒字化時期が不透明(2026年12月期1〜9月のセグメント損失は7.8億円)。人材事業への依存度の高さ。診療報酬制度の変更リスク。アットリンクへの不正アクセスによる患者情報の漏えい
医療・介護の人手不足は、日本が直面する最大級の社会課題の一つです。メドレーは「人材の確保」と「業務のIT化」という両面からこの課題に取り組む、数少ない上場企業です。現在は成長投資による一時的な利益率低下の局面ですが、医療PF事業が軌道に乗れば、事業ポートフォリオの厚みが増す展開が期待できるでしょう。
MRT(6034)の企業分析|東大病院発の医師紹介「Gaikin」とオンライン診療「Door.」
MRT(6034)の事業構造(非常勤医師紹介Gaikin・オンライン診療Door.)、BPO特需後の業績回復と2026年1〜9月の利益進捗、上場維持基準(時価総額40億円)未達とスタンダード市場への移行申請予定、配当開始を解説します。
メドレー
医療ヘルスケア領域のインターネットプラットフォーム企業。医療・介護・歯科分野の人材採用プラットフォーム「ジョブメドレー」を中核事業とし、成功報酬型の求人サービスで業界最大級の求人数を持つ。もう一つの柱として、クラウド診療支援システム「CLI…
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の数値は2026年11月12日時点の情報(株価は同日終値)に基づいています。