MRT(6034)の企業分析|東大病院発の医師ネットワーク「Gaikin」とオンライン診療「Door.」
MRT(6034)は、東京大学医学部附属病院の医師互助組織を母体に2000年に創業した医療人材プラットフォーム企業です。非常勤医師紹介「Gaikin」で累計紹介実績200万件超(2023年5月に突破)を持ち、常勤医師紹介「career」、オンライン診療「Door.」など医療DXサービスを幅広く展開しています。
2022年12月期にはコロナ関連BPO(ワクチン接種会場運営等)の特需で売上87.4億円・営業利益29.8億円と急成長しましたが、特需の剥落により2024/12期は営業赤字に転落。2025/12期に黒字復帰を果たし、2026/12期の上期累計(1-6月)では営業利益171百万円と通期予想の88%に到達する回復基調にあります。
一方で、時価総額がグロース市場の上場維持基準(40億円以上)を下回り、2026年12月末が期限の「改善期間」に入っています。期限までに基準を満たせなければ、2027年7月1日に上場廃止となる可能性があります。会社は2026年9月30日に、スタンダード市場への市場区分変更を今期中に申請する予定(東証の審査が必要で、まだ決定ではない)と、2026/12期末に1株5円の配当を出す予想を発表しました。
この記事では、MRTの東大病院由来の医師ネットワークの強み、BPO特需の実態と反動減の構造、本業の回復状況、上場維持基準をめぐる状況、PBR 0.75倍の投資判断ポイントを個人投資家の視点から解説します。
この記事の内容(目次)
会社概要 -- 東大病院の医師互助組織から生まれた医療プラットフォーム
MRT株式会社は、「医療を想い、社会に貢献する。」を企業理念に掲げる医療情報プラットフォーム企業です。2000年1月に東京大学医学部附属病院の医師の互助組織を母体として発足し、医師同士が代診医を紹介し合う仕組みにインターネット技術を組み合わせて事業化しました。
項目 | 内容 |
|---|---|
会社名 | MRT株式会社 |
証券コード | 6034(東証グロース) |
設立 | 2000年1月26日 |
上場 | 2014年12月(東証マザーズ) |
代表取締役社長 | 小川 智也(医師) |
本社 | 東京都渋谷区神南 |
従業員数 | 連結307名(2025年12月末) |
決算期 | 12月期 |
セクター | サービス業 |
主要株主 | 冨田家(合計約47%)、伊藤忠商事(約5%) |
医師の互助組織からプラットフォーム企業へ
MRTの成長は、医療業界の構造的課題と密接に結びついています。厚生労働省の2010年の調査では、常勤換算で医師全体の約18%を非常勤医師が占めていました。急患対応や地域偏在による医師不足から、非常勤医師への需要は恒常的に高い状態にあります。
2000年 -- 東大病院の医師互助組織を母体にスタート。医師同士の代診紹介をインターネットでシステム化
2014年 -- 東証マザーズに上場。医師紹介実績の積み上げで事業基盤を確立
2019年 -- 決算期を3月から12月に変更
2020年 -- 医師のネットワークにつながるアプリ「Door.」の提供を開始(10月)
2021-2022年 -- コロナ関連BPO(ワクチン接種会場運営)で売上が急拡大し、過去最高益を達成
2023-2024年 -- BPO特需の終了で売上半減、2024/12期は営業赤字に転落
2025年- -- 黒字復帰。ベトナムで医療従事者の職業紹介を営む会社を買収してMRT Vietnamとし(9月)、医療人材プラットフォーム「MRT HUB」を本格始動(10月)
2026年 -- 時価総額が上場維持基準に届かず改善期間入り。子会社の譲渡や「ネット医局」の終了で事業を絞り込み、スタンダード市場への市場区分変更の申請を予定
事業は「医療情報プラットフォーム事業」の単一セグメントですが、売上は「医療人材サービス」と「その他」に区分されています。2025年12月期の構成は、医療人材サービスが30.6億円(73%)、その他が11.3億円(27%)です。「その他」にはBPO、オンライン診療、医薬品プロモーション支援などが含まれます。なお2026年6月の中期経営計画で、売上の区分は「医師価値創出サービス」と「その他」に改められました。2026/12期の上期累計は医師価値創出サービスが18.1億円で、組み替え後の前年同期比+3.7%です。
売上構成比(2025年12月期)
事業を理解する -- 医師紹介「Gaikin」からオンライン診療「Door.」まで
MRTの事業は、医師を中心とした医療人材ネットワークを基盤に、紹介・マッチング・オンライン診療・BPOと多角的に展開しています。主要サービスを順に見ていきます。
Gaikin -- 累計200万件超の非常勤医師紹介
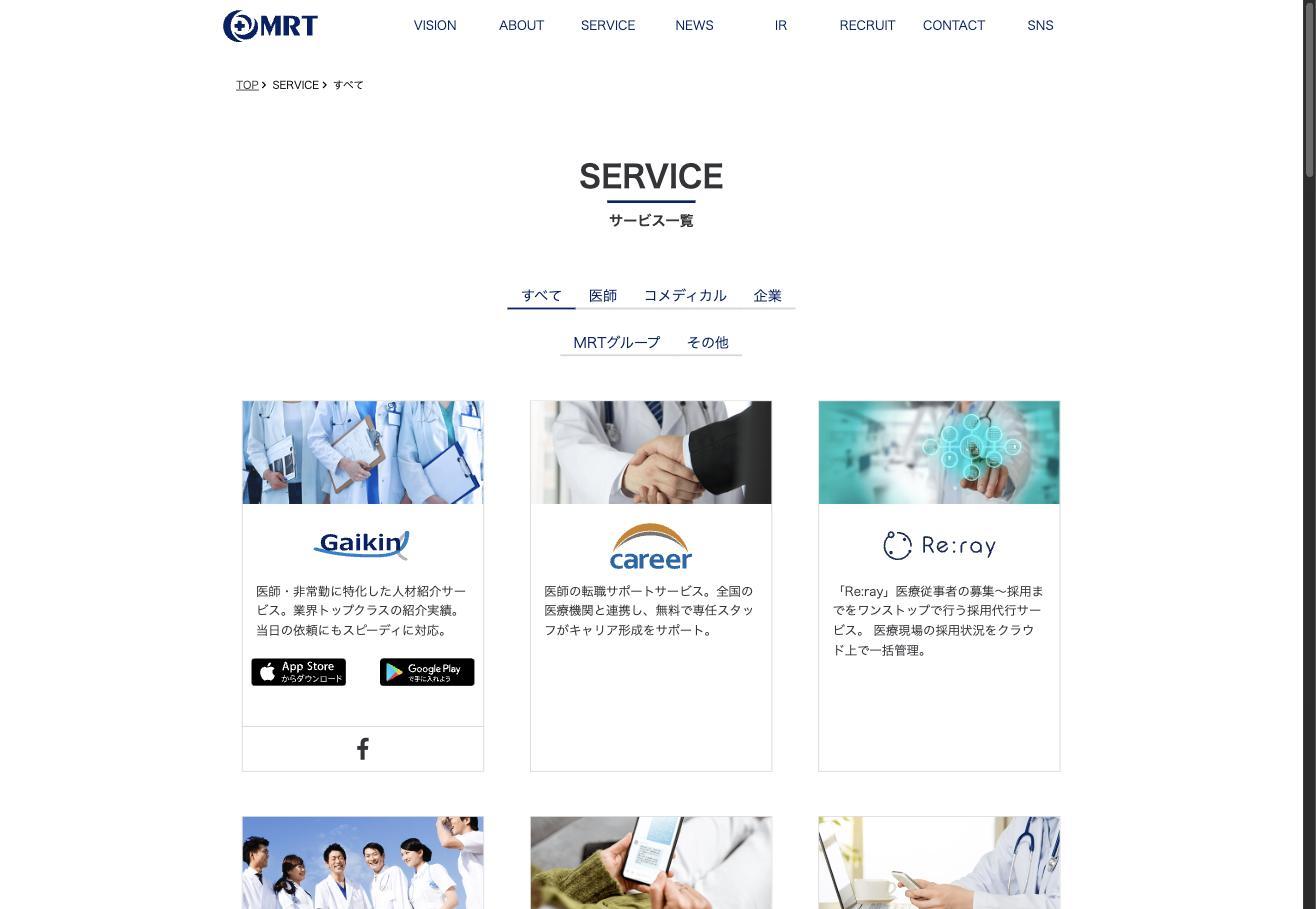
MRTの主力サービスである「Gaikin」は、非常勤医師のマッチングプラットフォームです。大学病院の医師が外部の医療機関で勤務すること(外勤)に由来するサービス名で、MRTの創業事業にあたります。
医療機関が求人情報を掲載し、登録医師がサイトやアプリ「MRT WORK」から応募するマッチング型モデルです。累計紹介実績は2023年5月に200万件を超えました。医師スポットアルバイトのマッチング件数と求人掲載件数では全国1位です(東京商工リサーチ調べ、2022年の調査)。料金は医療機関側のみから紹介手数料を受領し、医師側は無料です。
Gaikinの競争力の源泉は、25年以上にわたり蓄積された医師ネットワークにあります。医師免許証の提出を義務付け、過去の勤務先・診療科まで確認するなど、登録データを厳格に管理しています。大学医局の人事慣行や専門性の違いを理解した上でのマッチングは、新規参入者が短期間で再現することが難しい参入障壁です。
特徴 | 内容 |
|---|---|
紹介形態 | レギュラー(定期勤務)とスポット(単発勤務) |
累計実績 | 200万件超。2023年5月に突破 |
アプリ | MRT WORK(iOS/Android対応、2022年4月提供開始) |
料金体系 | 医療機関から手数料。医師は無料 |
インセンティブ | MRTポイント制度(現金交換・寄付に利用可) |
career -- 常勤医師の転職支援
「career」は常勤医師の転職を支援するサービスです。専任スタッフが医師と直接面談し、勤務条件の希望を聴取した上で医療機関とのマッチングを行います。Gaikinで蓄積した既存の医師会員をベースに紹介するため、候補者の質を担保しやすい構造です。料金は成功報酬型で医療機関から受領します。
Door. / Door.into -- オンライン診療・健康相談プラットフォーム
「Door.」は医師のネットワークにつながる「扉(Door)」と「Dr.(医師)」をかけたプラットフォームアプリです。医師はDoor.を通じて各種サービスにアクセスでき、MRTグループのネットワーク基盤として機能しています。
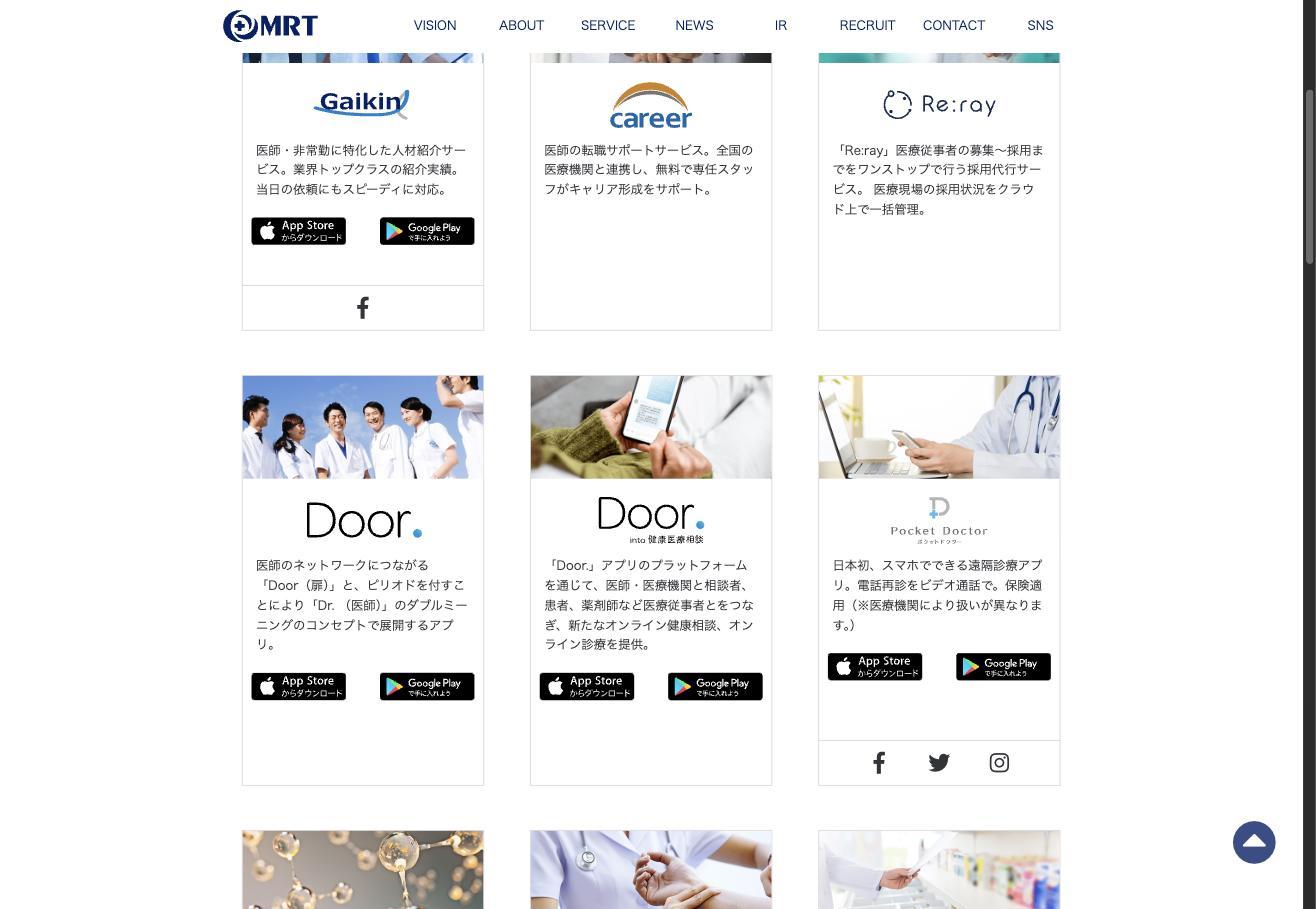
「Door.into健康医療相談」は、Door.を活用したオンライン健康相談・オンライン診療サービスです。「相談キー」を使って医師からアドバイスを受けられる健康相談と、「診察キー」を使った保険適用のオンライン再診を提供しています。2023年12月には小児科専門医による「オンラインこども診療」もリリースしました。
医療機関側の導入ハードルは低く、初期費用・月額費用ともに無料、1件あたり300円の従量課金(+決済手数料4%)という料金体系です。最短3営業日で導入できます。
また、オプティム社と共同開発した「Pocket Doctor」は日本初のスマートフォン遠隔診療アプリで、ビデオ通話での保険診療を実現しています。
【投資テーマ解説】オンライン診療|医療法改正で「例外」から「制度」へ・2026年市場1,248億円の成長構造と関連銘柄
2026年4月の医療法改正でオンライン診療が法制化。市場規模1,248億円・2040年2,591億円へ拡大が見込まれるオンライン診療の規制動向、ビジネスモデル、メドレー・エムスリーなど関連銘柄の業績と投資判断を解説します。
BPO -- コロナ特需を生んだ自治体向けサービス
MRTのBPO事業は、医療人材紹介のノウハウを活かした自治体・企業向けの登録・受付センター運営受託です。コロナ禍では、ワクチン接種会場の運営(1都道府県あたり医師100-200名+看護師300-400名の配置)やコールセンター運営を東京都をはじめ20以上の自治体から受託し、2022/12期にはBPOを含む「その他」売上が急膨張して全社売上87.4億円を記録しました。
しかしこの売上は明確な一過性需要であり、ワクチン接種の縮小に伴い2023/12期以降は急速に縮小しています。BPO依存から脱却し、本業の医療人材サービスの着実な成長に回帰できるかが今後の課題です。
その他の事業 -- Medikiki・Well-being・ASEAN展開
このほかにも、以下のサービスを展開しています。なお2026年5〜6月には事業の見直しとして、医師監修の商品を企画・販売する子会社「医師たちとつくる」の譲渡、婚活サービス(ドクターズブライト)の売却、「ネット医局」の終了を行いました。
Medikiki.com -- 医療機器の添付文書・カタログの検索プラットフォーム。クラウド型医療機器管理システム(MMS)も提供
ネット医局 -- 大学医局向けの無償グループウェア(スケジュール管理・緊急安否確認など)で、医師ネットワークの入口の役割を担っていた。事業の見直しで2026年6月末に終了
Well-beingサービス -- 医療従事者向けのストレスマネジメント研修・心理的安全性研修・ハラスメント防止プログラム
Re:ray -- 医療従事者の募集から採用までをワンストップで行う採用代行サービス
ASEAN展開 -- 2025年9月にベトナムで医療従事者の職業紹介を営む会社を買収してMRT Vietnamとした。同国最大級の私立医療ネットワークHoan Myグループ(14病院・7クリニック)とは、日本人医師による医学講義(研修)で連携。医療人材プラットフォーム「MRT HUB」を2025年10月に本格始動
業績推移と財務分析 -- BPO特需の急騰と反動減
MRTの業績は、2022年のコロナ関連BPO特需を山頂として、その前後で大きく異なる風景を見せています。まずは全体像をグラフで確認しましょう。
通期業績推移(売上高・営業利益・営業利益率)
コロナBPO特需(2021-2022年)の実態
2020/12期時点で売上25.6億円だったMRTは、コロナ禍でのワクチン大規模接種会場・PCR検査センターの運営受託により、わずか2年で売上87.4億円(3.4倍)、営業利益29.8億円(11.3倍)まで急拡大しました。MRTが大規模BPOを迅速に立ち上げられた背景には、非常勤医師の人材紹介で培った「医師・看護師を大量に、短期間で現場に配置する」という独自のオペレーション力があります。
2022/12期は1株30円の特別配当を実施しましたが、特需による一過性のもので、翌期以降は無配に戻りました(2026/12期は期末に普通配当5円を予定)。
反動減と底打ち(2023-2025年)
BPO特需が終了した2023/12期以降、売上は急速に縮小しました。
2023/12期:売上54.1億円(前期比-38%)、営業利益8.3億円(同-72%)。まだBPO残余あり
2024/12期:売上41.7億円(同-23%)、営業利益-1.2億円。BPOの大半が剥落し赤字転落
2025/12期:売上41.9億円(同+0.6%)、営業利益0.95億円。売上は横ばいで底打ち、黒字に復帰。売上総利益率は67.9%(+2.2pt)と改善
注目すべきは、コア事業である医療人材サービスの売上は2025/12期に30.6億円(前期比+1.2%)と安定成長している点です。BPOの剥落で全社売上は縮小しましたが、本業は着実に伸びています。
2026/12期上期の進捗 -- 利益面で大幅な前倒し
2026/12期の上期累計(2026年1-6月)の業績は以下のとおりです。
上期累計実績 | 通期予想 | 進捗率 | |
|---|---|---|---|
売上高 | 21.3億円 | 39.5億円 | 53.8% |
営業利益 | 1.71億円 | 1.95億円 | 87.7% |
純利益 | 1.00億円 | 1.29億円 | 77.5% |
売上の進捗率54%に対し、営業利益の進捗率は88%と大幅に前倒しです。前年同期と比べると売上は+1.0%、営業利益は+12.5%でした。比べる相手は、譲渡した子会社の分を除いて組み替えた前年同期(売上21.1億円・営業利益1.52億円)です。組み替え前の前年同期(売上23.3億円)と並べると減収に見えますが、それは連結の範囲が変わったためです。
通期の会社予想は、2026年5月26日に売上を4,300百万円から3,950百万円へ8%下げ、営業利益を170百万円から195百万円へ15%上げました。理由は次のとおりです。
売上の下方修正:子会社「医師たちとつくる」の譲渡、婚活サービス(ドクターズブライト)の売却、「ネット医局」の終了で、連結から外れる事業の売上がなくなるため。会社は、残る事業(継続事業)の売上は3.2%増えるとしている(組み替え後の2025/12期38.3億円との比較)
営業利益の上方修正:経営資源を中核事業へ効率よく振り向けることで増益を見込むため
出典:MRT「当社連結子会社の株式譲渡及び通期業績予想の修正に関するお知らせ」(2026年5月26日)・第28期半期報告書よりKabuGraph作成
財務指標と投資指標
指標 | 値 | 備考 |
|---|---|---|
株価 | 630円 | |
時価総額 | 36億円 | |
PER | 63.6倍 | 2025/12期実績EPS 9.91円基準 |
PBR | 0.75倍 | BPS 839.49円 |
ROE | 1.2% | |
1株配当(会社予想) | 5円 | 2026/12期末。0円から修正。予想利回り約0.8% |
EPS(会社予想) | 23.31円 | 2026/12期会社予想 |
PBR 0.75倍は純資産の4分の3の水準であり、市場はMRTの将来の収益力に懐疑的な評価を下しています。一方でPERは63.6倍と高い水準にありますが、これはEPSがわずか9.91円と利益水準が極めて低いことが原因です。会社予想ベースのEPS 23.31円で計算すると予想PERは約27倍に下がります。
ROE 1.2%は資本効率の低さを示しており、BPO特需期に積み上がった純資産(BPS 839円)に対して利益が追いついていない状態です。株主還元は、2022/12期の特別配当30円を除いて無配が続いていましたが、2026年9月30日に方針を変えました(下記)。
上場維持基準(時価総額40億円)の未達とスタンダード市場への移行申請
MRTは、グロース市場の上場維持基準の一つ「時価総額40億円以上」を満たしておらず、「改善期間」(基準に戻すための猶予期間)に入っています。株主にとって大事なのは、次の日程と条件です。
2025年12月末:時価総額37.2億円で基準に届かず、2026年12月末までの改善期間に入った
2026年6月末:時価総額35.9億円。9月30日終値(630円)でも約36億円で、基準をなお約4億円下回っている
2026年12月末(期限):10〜12月の毎日の終値の平均に12月末の上場株式数を掛けた額が、40億円以上あるかで判定される
満たせなかった場合:東証が監理銘柄(上場廃止のおそれがあることを投資家に知らせる指定)に指定する。審査で基準を満たしていると確認されなければ整理銘柄に移り、2027年7月1日に上場廃止となる
出典:MRT「上場維持基準への適合に向けた計画(改善期間入り)について」(2026年3月31日)・同計画に基づく進捗(2026年8月14日)よりKabuGraph作成。9月30日の時価総額は東証株価よりKabuGraph算出
会社は基準への適合に向けて、次の対応を進めています。
事業の選択と集中:医師紹介を中心とする中核事業に人とお金を集めるため、2026年5〜6月に子会社の譲渡、婚活サービスの売却、「ネット医局」の終了を実施
中期経営計画の開示とIRの強化:2026年6月30日に中期経営計画を公表し、投資家との対話の機会を増やす
スタンダード市場への市場区分変更の申請予定(2026年9月30日開示):状況が整えば今期(2026年12月期)中に申請する。ただし取締役会の決議を含め申請の時期は未定で、東証の審査が要るため、移ることが決まったわけではない
スタンダード市場の上場維持基準には「時価総額40億円」の項目がなく、流通株式時価総額(大株主などが持つ分を除いた株式の時価総額)10億円以上などで判定されます。会社は8月の進捗報告で、グロース市場の基準を満たす取り組みと並べて、スタンダード市場への変更も検討していると説明していました。一方で、スタンダード市場に移るための基準の一つである流通株式時価総額などは株価に左右されるため、申請の時期はまだ決めていないとしています。
出典:MRT「スタンダード市場への市場区分変更の申請予定に関するお知らせ」(2026年9月30日)、日本取引所グループ「上場維持基準(スタンダード市場)」よりKabuGraph作成
投資家が注目すべきポイント
強み・成長ドライバー
東大病院発の医師ネットワークは模倣困難な資産 -- 25年以上にわたり構築された医師との信頼関係は、単にデータベースを作るだけでは再現できません。大学医局の人事慣行・専門性・派閥構造を理解した上でのマッチング力は、競合の大手プラットフォーマーとは異なる独自の価値です。
本業への集中で利益が伸びている -- 2026/12期の上期累計は、譲渡した子会社を除いて組み替えた前年同期と比べ、売上+1.0%に対して営業利益+12.5%。BPO特需が抜けた後、非中核事業を整理して医師紹介を中心とする本業に経営資源を集めており、会社によると上期は医師の常勤紹介が過去最高の収益を上げました。売上総利益率の改善(2024/12期 65.7% → 2025/12期 67.9%)も収益構造の変化を裏付けています。
ASEAN展開の種まき -- 2025年9月にベトナムの医療人材紹介会社を買収してMRT Vietnamとし、同国最大級の私立医療ネットワークであるHoan Myグループ(14病院・7クリニック)とは医師研修で連携しています。医療人材プラットフォーム「MRT HUB」を立ち上げており、日本で培った医療人材マッチングのノウハウを東南アジアに展開する構想です。
PBR 0.75倍の割安水準 -- BPS 839円に対して株価630円(2026年9月30日終値)。利益回復が本格化すれば、資産面からの株価見直し余地があります。
リスク・注意点
上場維持基準(時価総額40億円)に届いていない -- グロース市場の基準を下回り、改善期間中です。2026年10〜12月の株価の平均で時価総額40億円以上に戻せなければ監理銘柄に指定され、審査で適合が確認されなければ2027年7月1日に上場廃止となります。会社はスタンダード市場への移行を今期中に申請する予定ですが、時期は未定で、東証の審査を通るかもまだ分かりません。
売上成長の見通しが不透明 -- 2026/12期の会社予想は売上39.5億円とBPOピーク時の55%減。前期(41.9億円)から減収に見えるのは主に子会社の譲渡など連結範囲の変更によるもので、会社は残る事業で3.2%の増収を見込んでいますが、全社売上を大きく押し上げるほどの成長ドライバーはまだ見えていません。Door.やMedikiki、ASEAN事業がいつ収益貢献するかは不確実です。
大手競合との規模格差 -- 医療人材・オンライン診療領域ではエムスリー(2413、時価総額約1.2兆円)やメドレー(4480、同約740億円)が圧倒的な存在感を持っています(2026年9月30日終値)。MRTの時価総額36億円は桁違いに小さく、営業力・開発投資・ブランド認知で劣後するリスクがあります。
PER 63.6倍のアンバランス -- PBRは割安ですが、PERは63.6倍と高水準。直近のEPS 9.91円は利益がほぼ出ていない状態を反映しており、ROE 1.2%と資本効率も低い。利益の持続的な回復がなければ、PBR 1倍への回帰は難しいでしょう。
流動性リスクと小さな株主還元 -- 時価総額36億円の小型株は売買高が薄く、大口の売買で株価が大きく動く可能性があります。冨田家が約47%を保有する安定株主構成は、経営の安定性とひきかえに浮動株の少なさにもつながっています。配当は2026/12期末から普通配当(5円)を始める予定ですが、予想利回りは約0.8%(2026年9月30日終値)にとどまります。
競合比較 -- エムスリー・メドレーとの位置関係
医療人材・ヘルスケアDX領域の主要3社を比較すると、MRTの立ち位置が明確になります。
MRT(6034) | エムスリー(2413) | メドレー(4480) | |
|---|---|---|---|
市場 | グロース | プライム | プライム |
時価総額 | 36億円 | 約1.2兆円 | 約740億円 |
主要サービス | 非常勤医師紹介 | MR君(医師プラットフォーム) | ジョブメドレー(医療人材) |
独自性 | 東大病院由来の医師ネットワーク | 30万人超の医師DB・製薬企業との関係 | CLINICSのオンライン診療基盤 |
PBR | 0.75倍 | 2.88倍 | 4.84倍 |
MRTの強みは大学病院の医局文化に根差した非常勤医師紹介というニッチですが深い領域です。エムスリーは製薬企業向けマーケティングが軸です。メドレーは医療・介護の求人サービス「ジョブメドレー」が主力で、電子カルテ・オンライン診療(CLINICS)がこれに次ぎ、医療人材の領域ではMRTと重なります。そのなかでMRTは、医師の「代診(外勤)」という大学医局特有の需要を押さえている点で差別化されています。
エムスリー(2413)の企業分析|医師35万人ネットワークの競争優位、コロナ後の回復とAI戦略
エムスリー(2413)の6事業セグメント(メディカルPF・エビデンスソリューション・キャリアソリューション・海外等)、コロナ後の業績回復、AI戦略、投資判断のポイントを個人投資家向けに解説します。
メドレー(4480)の企業分析|ジョブメドレー×CLINICSの二刀流、医療DXの成長戦略
メドレー(4480)の事業構造(ジョブメドレーの人材PF事業・CLINICSの医療PF事業)、セグメント別業績推移、医療DXの成長余地と先行投資による利益率変動、2026年12月期上期の利益回復と初配当を個人投資家向けに解説します。
まとめ
MRT(6034)の投資判断におけるポイントを整理します。
東大病院発の医師ネットワークを基盤に、非常勤医師紹介「Gaikin」で累計200万件超の実績。25年の蓄積は競合に対する明確な参入障壁
2022年のBPO特需(売上87.4億円)は一過性。その反動で2024/12期は営業赤字に陥ったが、2025/12期に黒字復帰。コア事業は安定成長
2026/12期の上期累計は利益進捗率88%と好調。譲渡した子会社を除いた前年同期比で売上+1.0%・営業利益+12.5%。ただし下半期は季節的に利益が薄くなる傾向
PBR 0.75倍は割安シグナルだが、PER 63.6倍・ROE 1.2%と収益力は発展途上。配当は2026/12期末に5円を予定。Door.やASEAN展開が花開くかが中長期の鍵
上場維持基準(時価総額40億円)を下回り改善期間中。2026年末までに満たせなければ2027年7月1日に上場廃止となりうる。会社はスタンダード市場への移行を今期中に申請する予定だが、審査が要り未確定
エムスリー・メドレーと比べ規模は小さいが、大学医局文化に根差した独自のポジションを持つニッチプレイヤー。冨田家が約47%を保有する安定株主構成
BPO特需という「嵐」が過ぎ去った後のMRTは、改めて本業の価値を問われるフェーズにあります。PBR 0.75倍という水準は市場がまだ回復に懐疑的なことを示していますが、上期の利益進捗や非中核事業の整理は前向きな変化です。目先は、年末までに時価総額40億円を満たせるか、スタンダード市場への移行が認められるかが最大の論点です。そのうえで、オンライン診療・ASEAN展開という成長の種がいつ芽吹くか、四半期ごとの業績を丁寧に追う価値のある銘柄と言えるでしょう。
MRT
MRTは、「医療を想い、社会に貢献する。」を企業理念に掲げ、医師の互助組織を母体として発足した医療情報プラットフォーム企業。医師向けの非常勤紹介「Gaikin」と常勤紹介「career」を中核に、看護師・薬剤師等のコメディカル人材紹介、オン…