自己資本とは?貸借対照表と決算書のどこに載っているか|セコムの短信で自己資本比率58.9%を検算
自己資本は、貸借対照表の「純資産の部」のうち、株主資本(資本金・資本剰余金・利益剰余金・自己株式)とその他の包括利益累計額を足した部分です。純資産から新株予約権・株式引受権・非支配株主持分を除いた額と同じで、親会社の株主の持ち分を表します。
上場企業なら、自己資本比率を自分で計算する必要はありません。決算短信1ページ目の「連結財政状態」の表に自己資本比率が載っており、自己資本の額は表のすぐ下の「(参考)自己資本」の行にあります。有価証券報告書では、冒頭の「主要な経営指標等の推移」に5年分が並びます。
セコムの2026年3月期では、純資産1兆4,997億円から非支配株主持分1,851億円を除いた1兆3,146億円が自己資本です。総資産2兆2,301億円で割ると短信と同じ58.9%になり、純資産のまま割ると67.2%と8.3ポイント高く出ます。
この記事では、貸借対照表のどこまでが自己資本か、決算短信・有価証券報告書のどこを見ればよいかを実物の画面で確認し、セコムの数字で自己資本比率を検算します。自己資本比率の意味や上場企業の水準は自己資本比率とはの記事で解説しています。
この記事の内容(目次)
自己資本とは?貸借対照表の「純資産の部」のうち株主の持ち分
自己資本は、貸借対照表の右下にある「純資産の部」のうち、親会社の株主に帰属する部分です。貸借対照表は、左側に会社が持つ資産を、右側にその資産をまかなうお金の出どころを並べた表です。右側は返済が必要な「負債」と、返済のいらない「純資産」に分かれます。
負債は他人資本とも呼ばれます。負債と純資産を合わせた右側の合計が総資本で、左側の総資産と同じ額なので、自己資本比率を「自己資本÷総資本」と書いても同じ値になります。
連結貸借対照表の純資産の部は、企業会計基準第5号「貸借対照表の純資産の部の表示に関する会計基準」(第4〜8項・第33項)で次のように区分されます。
株主資本:資本金・資本剰余金・利益剰余金・自己株式。株主が払い込んだお金と、稼いだ利益の積み上げ。自社株買いで取得した自己株式はマイナスで差し引く
その他の包括利益累計額:保有株式の含み損益(その他有価証券評価差額金)、為替換算調整勘定、退職給付に係る調整累計額など。単体の貸借対照表では「評価・換算差額等」と呼ぶ
株式引受権:役員の報酬として、後から株式を渡す約束をした分
新株予約権:ストックオプションなど。権利が使われるまで、株主の持ち分になるかどうかが決まらない
非支配株主持分:連結子会社の純資産のうち、親会社以外の株主の持ち分
東京証券取引所の決算短信・四半期決算短信作成要領等(2026年7月)p.26は、「自己資本=純資産合計-株式引受権-新株予約権-非支配株主持分」と定めています。残るのは株主資本とその他の包括利益累計額なので、この2つの合計が自己資本です。
株主資本・自己資本・純資産の違い
範囲
株主資本:資本金+資本剰余金+利益剰余金-自己株式
自己資本:株主資本+その他の包括利益累計額
純資産:自己資本+株式引受権+新株予約権+非支配株主持分
大小関係
自己資本は純資産と同じか小さい
株主資本との大小は、その他の包括利益累計額がプラスかマイナスかで変わる
使われる場面
株主資本:配当や自社株買いによる増減を追うとき
自己資本:自己資本比率・ROE・1株当たり純資産(BPS)の計算
純資産:貸借対照表の合計欄。決算短信の表の「純資産」の欄
新株予約権と非支配株主持分を除くのはなぜか
企業会計基準第5号(第22項)は、新株予約権を「権利行使の有無が確定するまでの間、その性格が確定しない」もの、非支配株主持分を「子会社の資本のうち親会社に帰属していない部分」と説明しています。どちらも返済義務のある負債ではないので純資産に置かれますが、親会社の株主のものではありません。
投資家が株を買って手に入れるのは、自己資本に対する持ち分です。子会社の外部株主の取り分である非支配株主持分からは、親会社の株主は配当も売却代金も受け取れません。そのためROEやPBRの計算にも、純資産ではなく自己資本を使います。
自己資本比率とは|上場企業の中央値56.8%(金融除く)、キーエンス94.6%・トヨタ37.8%・三菱UFJ5.2%の違い
自己資本比率は自己資本÷総資産×100で、返済不要のお金で資産の何割をまかなっているかを示します。金融業を除く上場3,500社の中央値は56.8%。計算式、キーエンス・トヨタの読み方、業種差、ROEとの関係、銀行の規制上の比率との違いを解説。
自己資本比率は決算書のどこに載っている?見る場所は3つ
上場企業の自己資本比率は、決算短信と有価証券報告書に計算済みの値が載っています。貸借対照表から自分で計算しなくても、次の3か所を見れば足ります。決算短信は各社のIRサイトや東証の適時開示情報閲覧サービスで、有価証券報告書は金融庁のEDINETで読めます。
資料 | 見る場所 | 分かること |
|---|---|---|
決算短信 | 1ページ目「連結財政状態」 | 自己資本比率と自己資本の額(当期・前期) |
決算短信 | 連結貸借対照表の「純資産の部」 | 自己資本の内訳 |
有価証券報告書 | 「主要な経営指標等の推移」 | 自己資本比率の5年分 |
決算短信1ページ目の「連結財政状態」
決算短信は決算発表で最初に出る資料で、1ページ目(サマリー情報)の「(2)連結財政状態」に総資産・純資産・自己資本比率・1株当たり純資産が当期と前期の2期分並びます。自己資本の額は表の中ではなく、表の下の「(参考)自己資本」の行にあります。
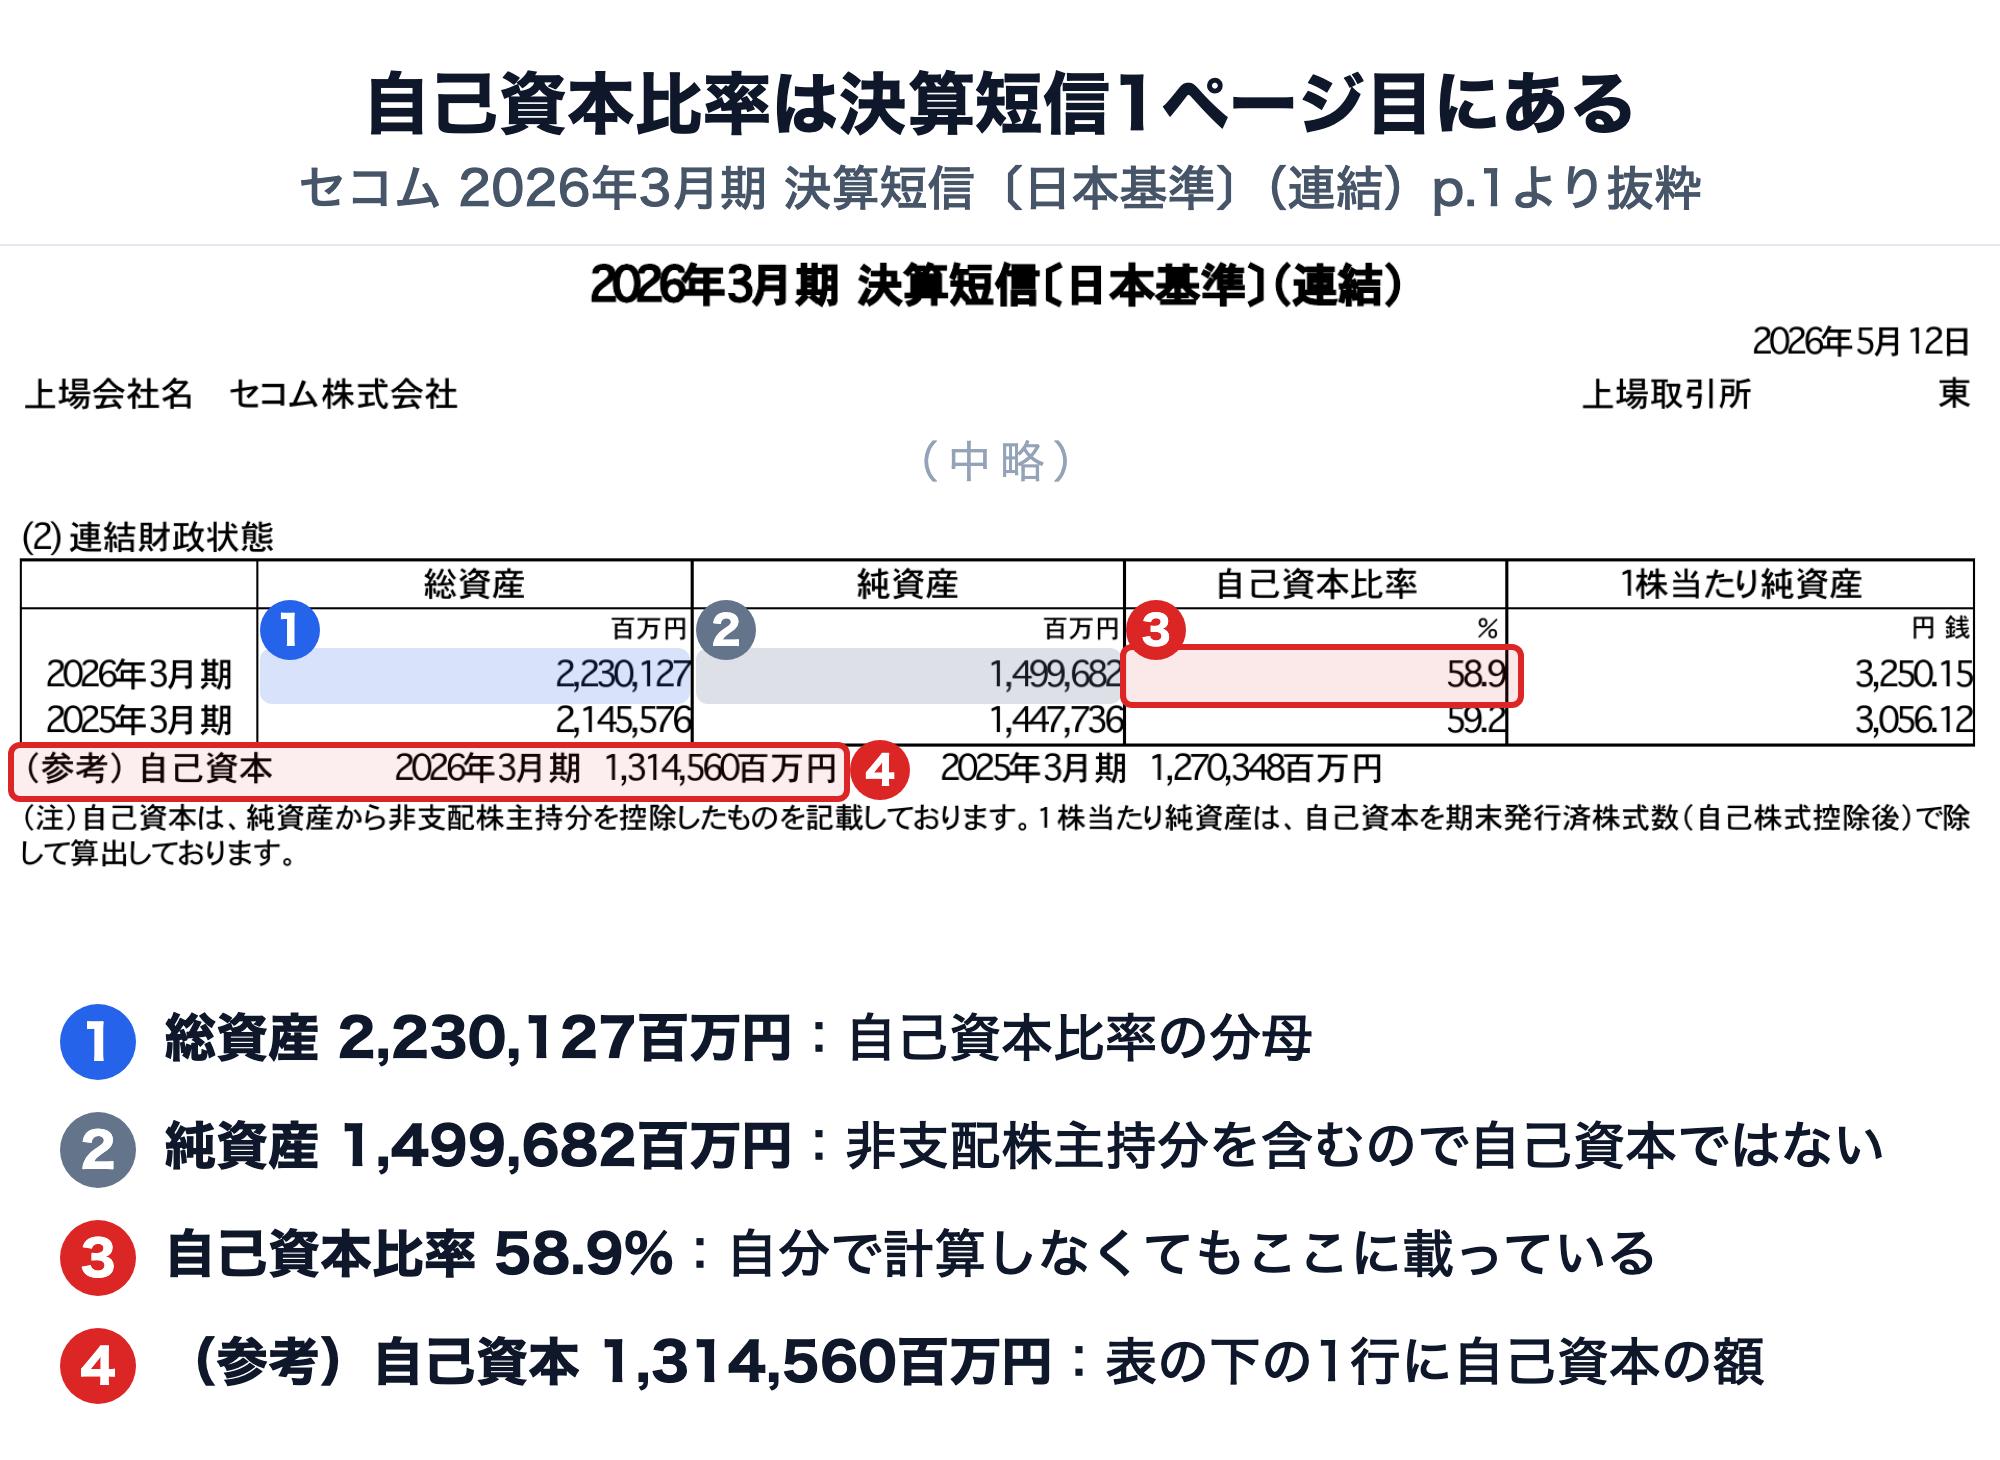
セコムの表では、純資産1,499,682百万円の右に自己資本比率58.9%が並び、下の行に(参考)自己資本1,314,560百万円とあります。表の中の「純資産」は自己資本ではありません。注記にも「自己資本は、純資産から非支配株主持分を控除したもの」と書かれています。
決算短信とは|1ページ目の読み方と投資判断に使う5つの数字
決算短信の定義・有価証券報告書との違い・サマリー情報の読み方を初心者向けに解説。投資家がまず見るべき売上高・営業利益・EPS・配当・業績予想の5項目と、TDnetでの閲覧方法まで。
連結貸借対照表の「純資産の部」
自己資本の中身を見たいときは、決算短信の添付資料にある連結貸借対照表を開きます。負債の部の下に純資産の部が続き、株主資本・その他の包括利益累計額・非支配株主持分の順に並びます。新株予約権などがある会社は、その間に行が入ります。
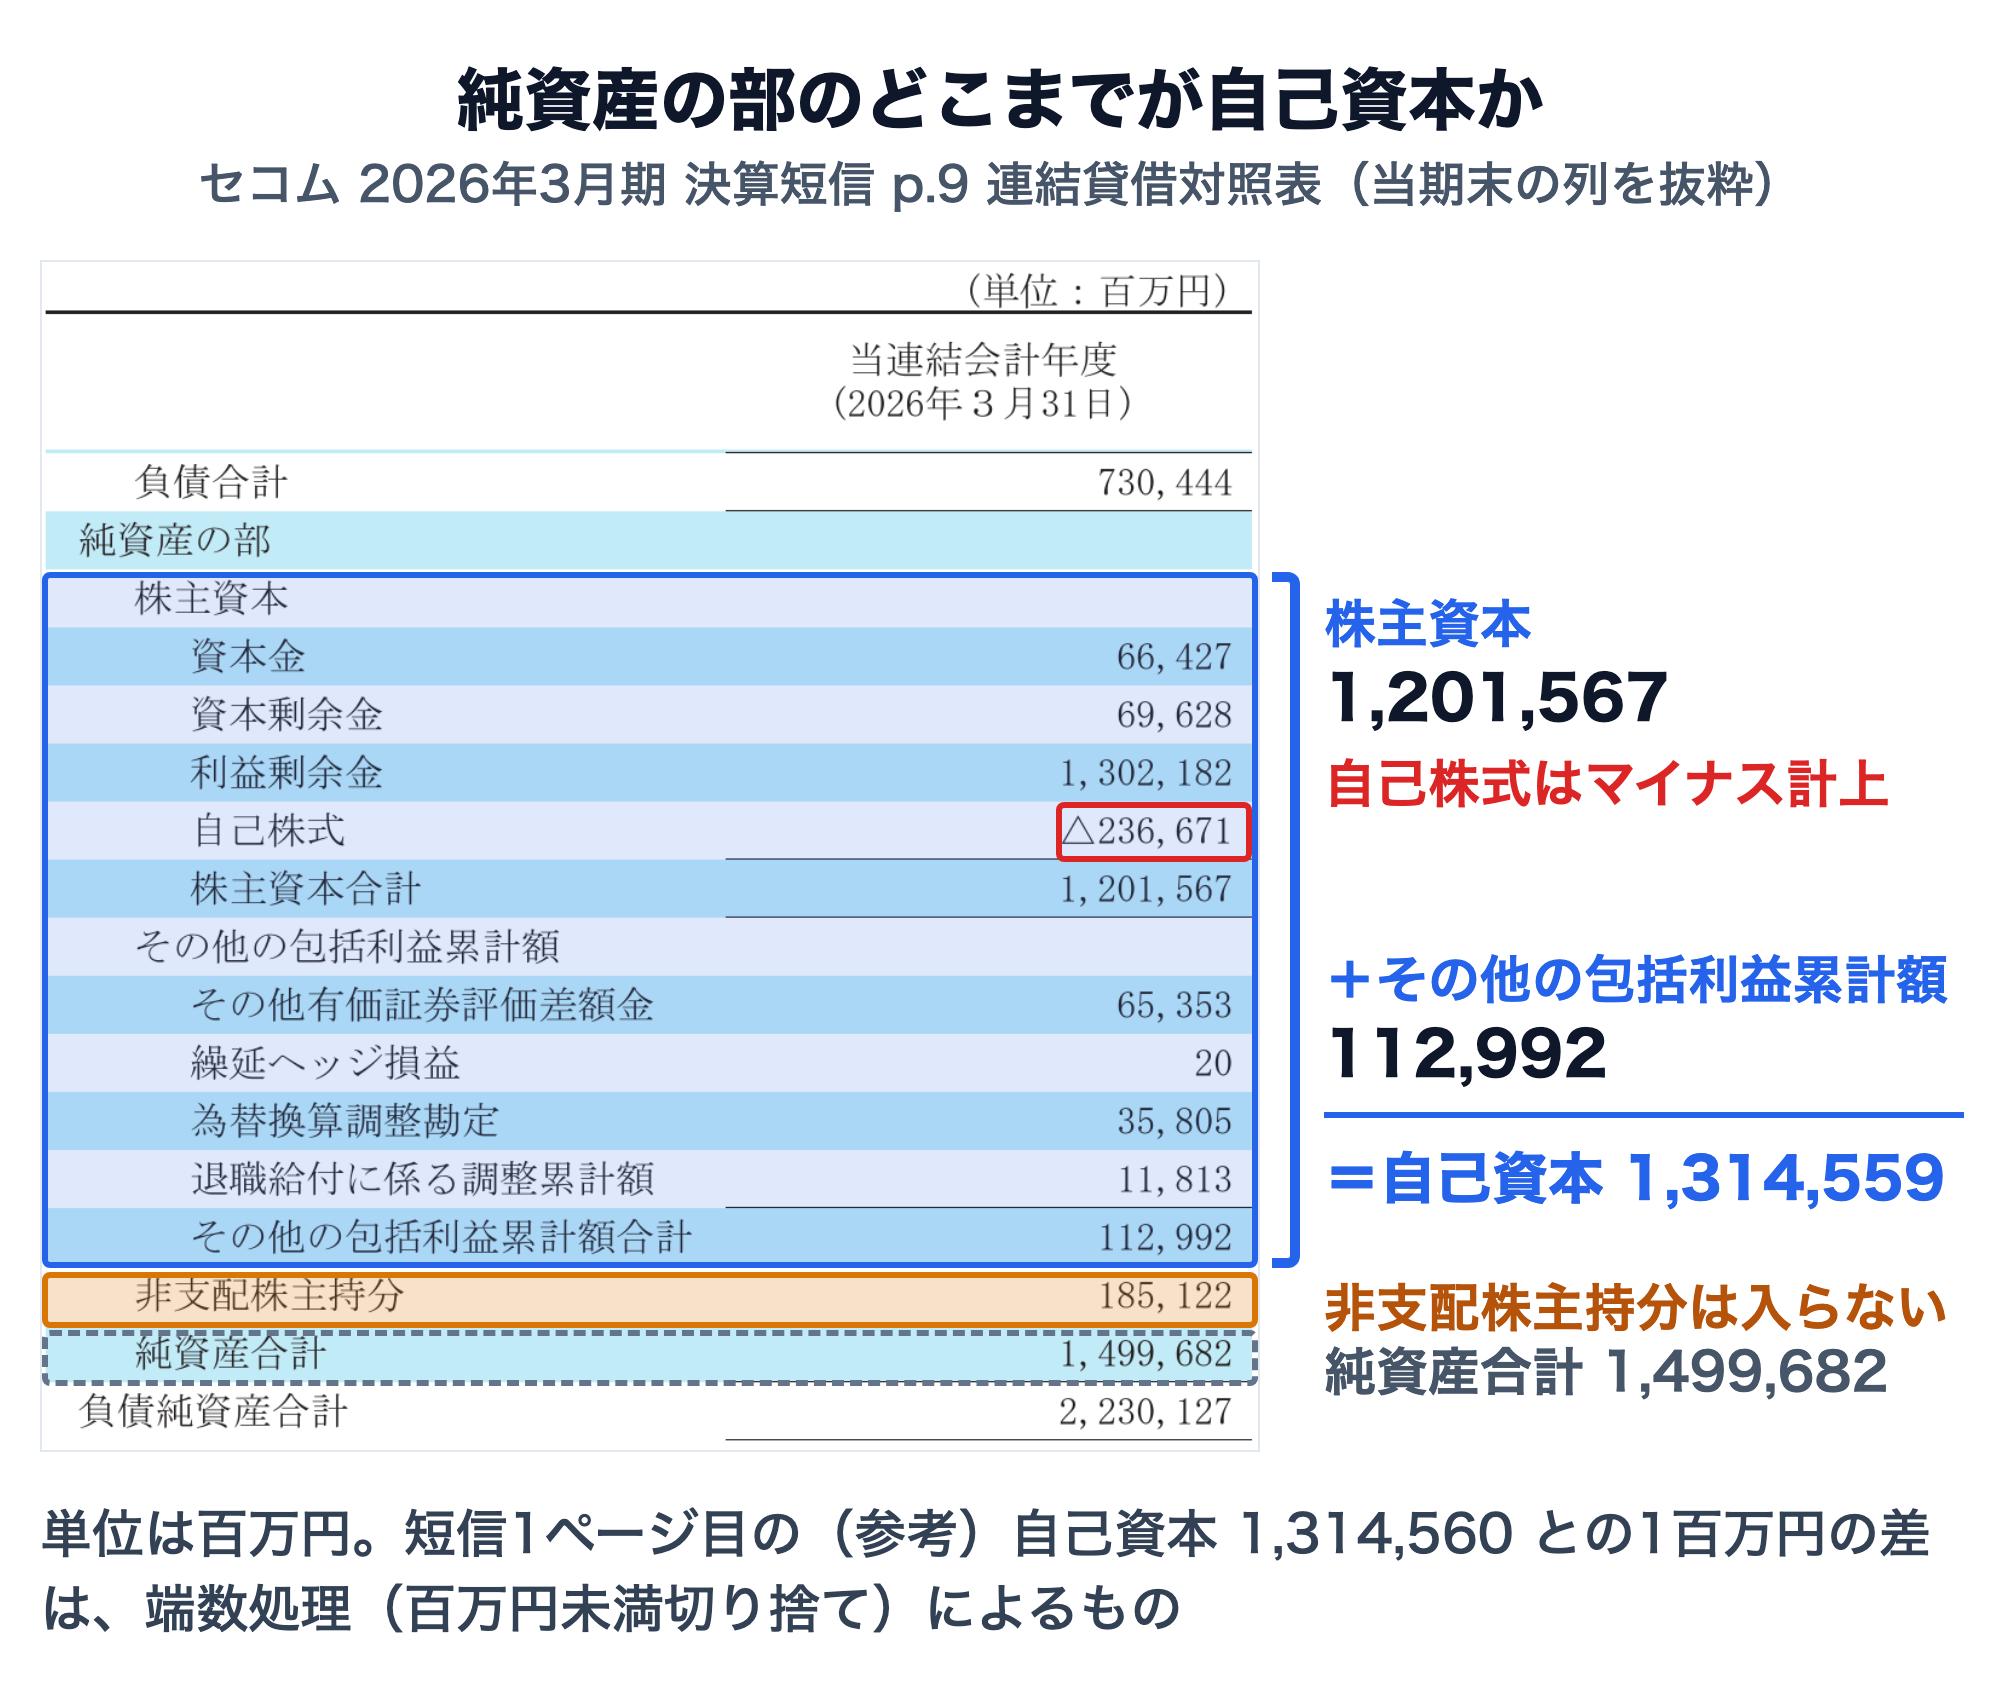
株主資本合計1,201,567百万円とその他の包括利益累計額合計112,992百万円を足すと1,314,559百万円で、1ページ目の(参考)自己資本とは1百万円だけ違います。各項目を百万円未満切り捨てで表示しているための端数のずれで、どちらも同じ自己資本です。
内訳を見ると、セコムの利益剰余金は1兆3,022億円で、払い込まれた資本金と資本剰余金(計1,361億円)の約9.6倍です。自己資本の大半は、事業で稼いだ利益の積み上げだと分かります。
自己株式は前期末の△176,716百万円から△236,671百万円に増えました。自社株買いは自己資本を減らすので、ほかの条件が同じなら自己資本比率を下げます。
有価証券報告書の「主要な経営指標等の推移」
有価証券報告書(有報)は決算短信より後に出る法定の開示書類で、セコムは短信(5月12日)の約6週間後の6月24日に提出しました。冒頭の「第1【企業の概況】」にある「主要な経営指標等の推移」に、純資産・総資産・1株当たり純資産額・自己資本比率・自己資本利益率が5期分並びます。
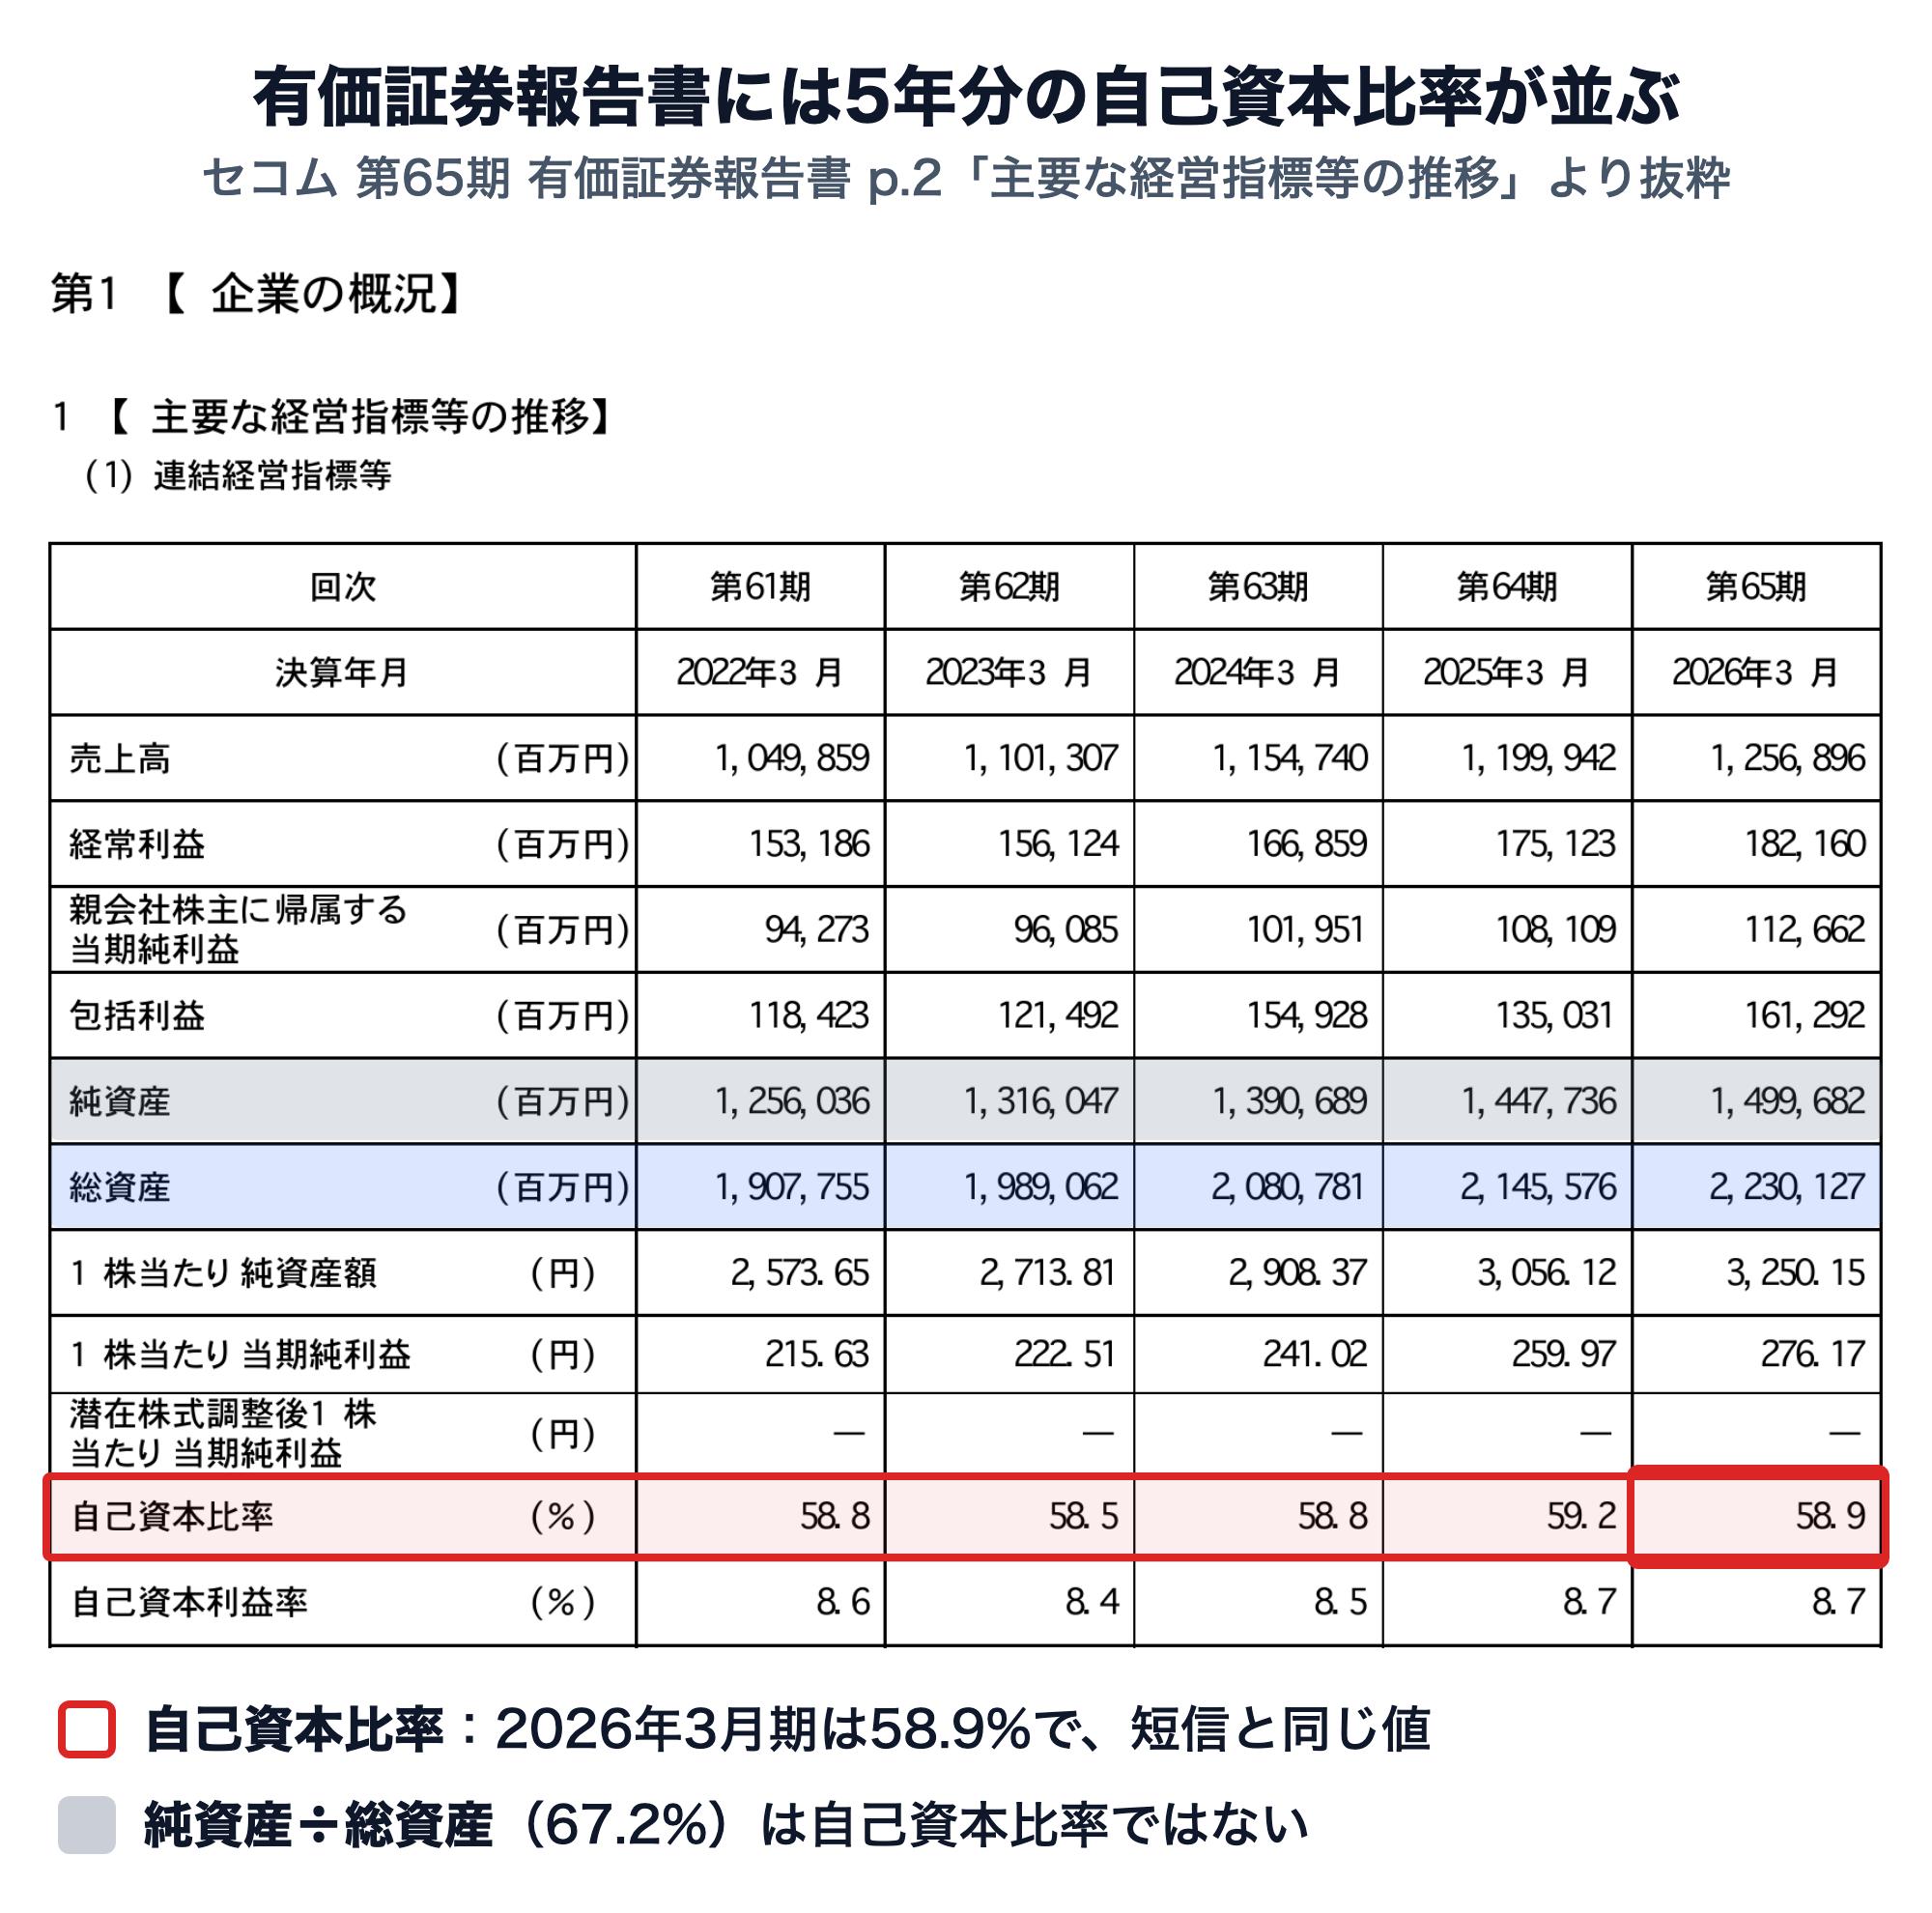
過去5年の自己資本比率を1か所で見られるのが有報の利点です。セコムは58.5〜59.2%の範囲で安定しています。表には純資産と総資産も並びますが、自己資本の額そのものは載っていません。純資産÷総資産で計算すると67.2%になり、自己資本比率とは合いません。
セコムの決算短信で自己資本比率58.9%を検算する
貸借対照表の数字から自己資本比率を計算すると、決算短信の値と一致します。セコムの2026年3月期で確かめます。
自己資本を出す:純資産1,499,682百万円-非支配株主持分185,122百万円=1,314,560百万円(セコムには新株予約権・株式引受権が無い)
総資産で割る:1,314,560÷2,230,127×100=58.94…%。小数第1位に四捨五入して58.9%
純資産をそのまま使うと、1,499,682÷2,230,127で67.2%になり、8.3ポイント高く出ます。差はすべて非支配株主持分です。
自己資本比率は期末の値、ROEは期首と期末の平均で割る
作成要領(p.26)の式では、自己資本比率は期末時点の自己資本を期末時点の総資産で割り、平均は取りません。一方、同じ1ページ目の「自己資本当期純利益率」(ROE)は、期首と期末の自己資本の平均で割ります。
ROE:親会社株主に帰属する当期純利益112,662百万円÷(前期末1,270,348+当期末1,314,560)÷2=8.7%。短信の8.7%と一致
1株当たり純資産(BPS):自己資本1,314,560百万円÷期末の株式数404,461,149株(自己株式を除く)=3,250.15円(短信 p.22)
PBR:2026年9月29日終値6,210円÷BPS 3,250.15円=1.91倍
自己資本はROE・BPS・PBRの共通の土台です。ROEを短信の数字から計算する手順は、次の記事で詳しく解説しています。
ROEの計算式と計算方法|東京エレクトロンの短信で29.6%を再現する3ステップ
ROEの計算式は「親会社株主に帰属する当期純利益÷自己資本(期首・期末平均)×100」。東京エレクトロンの決算短信で29.6%を再現する手順、自己資本と純資産の違い(イオンは純資産で割ると6.4%が3.3%に)、EPS÷BPS・Excelでの計算を解説します。
自分で計算して合わないときの原因
端数:金額は百万円未満の切り捨て(四捨五入も可)、比率は小数第1位に四捨五入して表示する(作成要領 p.24)。自分で計算すると0.1ポイントずれることがある
純資産で割っている:非支配株主持分・新株予約権が入ったまま
連結と個別を取り違えている:同じ短信に単体の数字も載っている(後述)
時点がずれている:四半期末の値と通期末の値を混ぜている
IFRSの資本合計を使っている:IFRSでは「親会社の所有者に帰属する持分」が自己資本にあたる(後述)
純資産と自己資本の差が大きい会社——子会社に外部株主がいるグループ
多くの会社では純資産と自己資本はほぼ同じで、差が大きいのは子会社に親会社以外の株主がいる企業グループです。金融業を除く上場3,500社で「純資産÷総資産」と自己資本比率を比べると、差が1ポイント未満の会社が2,590社(74.0%)、5ポイント以上開く会社は218社(6.2%)でした(2026年9月29日時点、KabuGraph算出)。
「純資産÷総資産」と自己資本比率の差(金融業を除く上場3,500社)
差が開くのは、上場子会社や合弁会社を連結している場合です。親会社が子会社の株を100%持っていなければ、残りの株主の持ち分が非支配株主持分として純資産に入ります。親子上場の親会社や、他社と合弁を組む企業グループで目立ちます。セコムの8.3ポイントも、5ポイント以上の218社に入ります。
利益の側にも同じ構造があり、当期純利益から非支配株主の取り分を除いたものが「親会社株主に帰属する当期純利益」です。ROEは、この利益を自己資本で割って計算します。
親会社株主に帰属する当期純利益とは|当期純利益との違い、日本郵政は利益の半分が非支配株主の取り分
親会社株主に帰属する当期純利益は、当期純利益から子会社の外部株主の取り分を引いた親会社の株主の利益で、EPS・PER・ROEの分子です。日本郵政は当期純利益7,435億円の49.6%が非支配株主の取り分。短信での見つけ方や包括利益との違いも解説。
IFRS・米国基準の会社は名前が違う——親会社所有者帰属持分比率
国際会計基準(IFRS)の会社の決算短信サマリーには「自己資本比率」の欄がありません。代わりに「親会社所有者帰属持分比率」を見ます。直近通期の決算短信で数えると、上場3,668社のうちIFRSが293社、米国会計基準が6社でした(KabuGraph調べ)。
作成要領(p.25〜26)の計算式と各社の短信の表記を合わせると、同じ中身の項目が会計基準ごとに次の名前で載ります。
純資産
日本基準:純資産
IFRS:資本合計
米国基準:資本合計(純資産)
自己資本
日本基準:自己資本
IFRS:親会社の所有者に帰属する持分
米国基準:株主資本
自己資本比率
日本基準:自己資本比率
IFRS:親会社所有者帰属持分比率
米国基準:株主資本比率
1株当たり純資産
日本基準:1株当たり純資産
IFRS:1株当たり親会社所有者帰属持分
米国基準:1株当たり株主資本
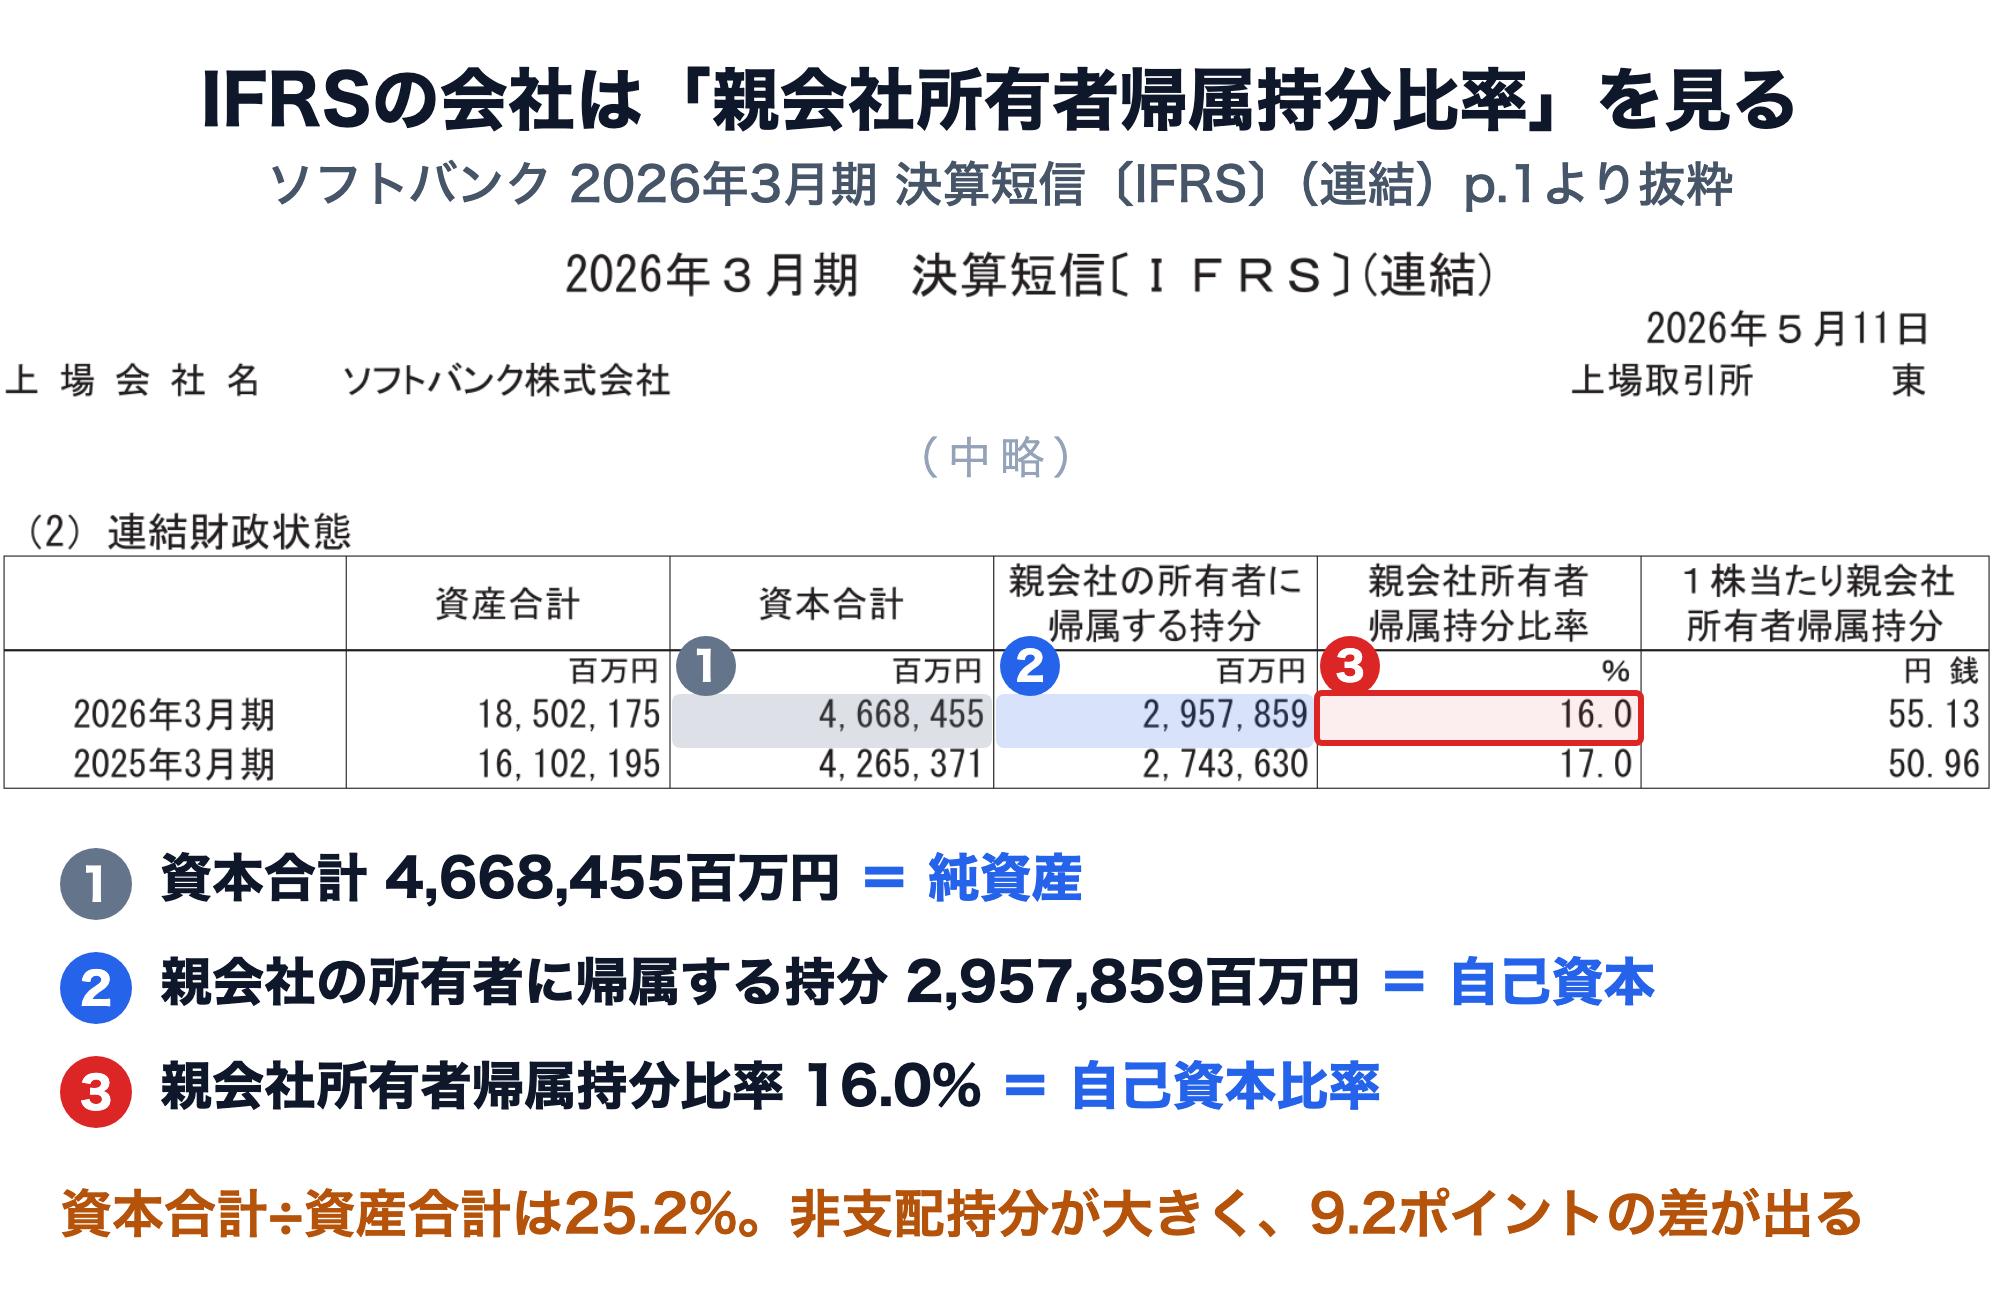
ソフトバンクの資本合計と親会社の所有者に帰属する持分の差1兆7,106億円は、子会社の外部株主の持ち分(非支配持分)です。
決算書で自己資本比率を読むときの注意
連結と個別(単体)を取り違えない
多くの会社は決算短信の2ページ目に、有報では「提出会社の経営指標等」の表に、親会社単体の数字も載せています。セコムの2026年3月期は、連結の自己資本比率58.9%に対し、個別(セコム単体)は85.6%でした(決算短信 p.2、有報 p.3)。投資判断には、子会社を含むグループ全体を表す連結の値を使います。
個別の自己資本は「純資産合計-株式引受権-新株予約権」で、非支配株主持分はありません(作成要領 p.31)。なお連結子会社が無い会社などは個別の決算短信だけを出し、その値がそのまま会社全体の数字です。上場3,668社のうち458社が個別の短信だけでした(直近通期、KabuGraph調べ)。
銀行の短信の「自己資本比率」は規制上の比率ではない
銀行の決算短信1ページ目の自己資本比率は事業会社と同じ会計上の比率で、三菱UFJフィナンシャル・グループの2026年3月期は5.2%です。ニュースで報じられる規制上の比率は、同じPDFの後半にある決算説明資料に載っています(三菱UFJフィナンシャル・グループ「2025年度 決算説明資料」p.13の総自己資本比率16.85%、2026年3月末・速報)。計算方法の違いは自己資本比率とはの記事で解説しています。
読み取った値を上場企業の水準と比べる
セコムの58.9%は、上場企業(金融業を除く3,500社)の中央値56.8%、サービス業(527社)の中央値53.9%をやや上回ります。業種によって水準が大きく違うので、同業の会社と比べるのが基本です。
自己資本比率の目安と危険水域|上場企業(金融除く)の中央値56.8%、30%未満は下位1割
自己資本比率の目安と危険水域を上場3,500社(金融業を除く)のデータで解説。中央値56.8%、30%未満は下位1割で、前期末20%未満の会社は翌期に4割近くが赤字。法人企業統計の2025年度41.8%、業種別の下位10%ラインも。
自己資本比率がマイナス(債務超過)になる仕組みは自己資本比率がマイナスとは、自己資本比率とROEの関係は自己資本比率とROEの関係の記事で解説しています。
まとめ
自己資本=株主資本+その他の包括利益累計額。純資産から株式引受権・新株予約権・非支配株主持分を除いた額で、親会社の株主の持ち分
自己資本比率は決算短信1ページ目の「連結財政状態」にあり、額は表の下の「(参考)自己資本」、内訳は連結貸借対照表の純資産の部、5年の推移は有報の「主要な経営指標等の推移」
純資産で割ると高く出る:セコムは67.2%で、正しい自己資本比率58.9%より8.3ポイント高い。金融業を除く上場3,500社のうち218社は差が5ポイント以上
IFRSは「親会社所有者帰属持分比率」、米国基準は「株主資本比率」が自己資本比率にあたる
連結と個別、銀行の規制上の比率を取り違えない。投資判断には連結の値を使う
自己資本を分母に使う安全性の指標には、固定資産を自己資本でどこまでまかなえているかを見る固定比率もあります。決算短信の同じ貸借対照表から計算できます。