ニトリHD(9843)の企業分析|「製造物流IT小売業」で1,069店、中長期ビジョン「売上高3兆円」への海外シフト
2027年3月期 第1四半期決算まで反映
ニトリホールディングス(9843)は、家具・インテリア製造小売チェーン「ニトリ」と、ホームセンター「島忠」を傘下に持つ、国内最大級の住関連企業です。
2026年3月期は売上収益9,122億円(前期比1.8%減)、営業利益1,255億円(同6.7%増)の減収増益。ただし増益の主因は前期に計上した減損損失(連結139.9億円、うち島忠事業85.7億円)の一巡で、新物流センター稼働に伴う物流費・人件費の増加により本業ベースでは小幅な減益でした。続く2027年3月期第1四半期(3ヶ月)も減収減益で、通期予想は据え置きです(出典:ニトリHD 2026年3月期 決算説明会資料・2027年3月期 第1四半期決算短信)。
この記事では、ニトリHDの独自のSPAモデル、2つの事業セグメント、業績推移、海外成長戦略、投資判断のポイントを、個人投資家の視点からわかりやすく解説します。
この記事の内容(目次)
会社概要 — 「お、ねだん以上。」を支える製造物流IT小売業
ニトリホールディングスは、創業者・似鳥昭雄氏が1967年に札幌で創業した家具店を原点とする企業です。「暮らしの豊かさを世界の人々に提供する。」というロマン(経営理念)のもと、家具・インテリア用品の企画から製造、物流、販売までを一貫して手がける「製造物流IT小売業」という独自のビジネスモデルを確立しました(出典:ニトリHD ビジネスモデル)。
項目 | 内容 |
|---|---|
会社名 | 株式会社ニトリホールディングス |
証券コード | 9843(東証プライム) |
創業 | 1967年(札幌市) |
代表者 | 代表取締役会長 兼CEO 似鳥昭雄/代表取締役社長 兼COO 白井俊之 |
従業員数 | 19,432名(連結、2026年3月末。うちニトリ事業18,170名)※外、平均臨時雇用者22,304人 |
本社 | 北海道札幌市北区(東京本部:東京都北区) |
決算期 | 3月(2023年に2月20日決算から変更) |
店舗数 | 計1,069店舗(ニトリ1,017+島忠52、2026年3月期末)。2026年6月末は1,084店舗(ニトリ1,032+島忠52) |
「製造物流IT小売業」— ニトリのSPAモデル
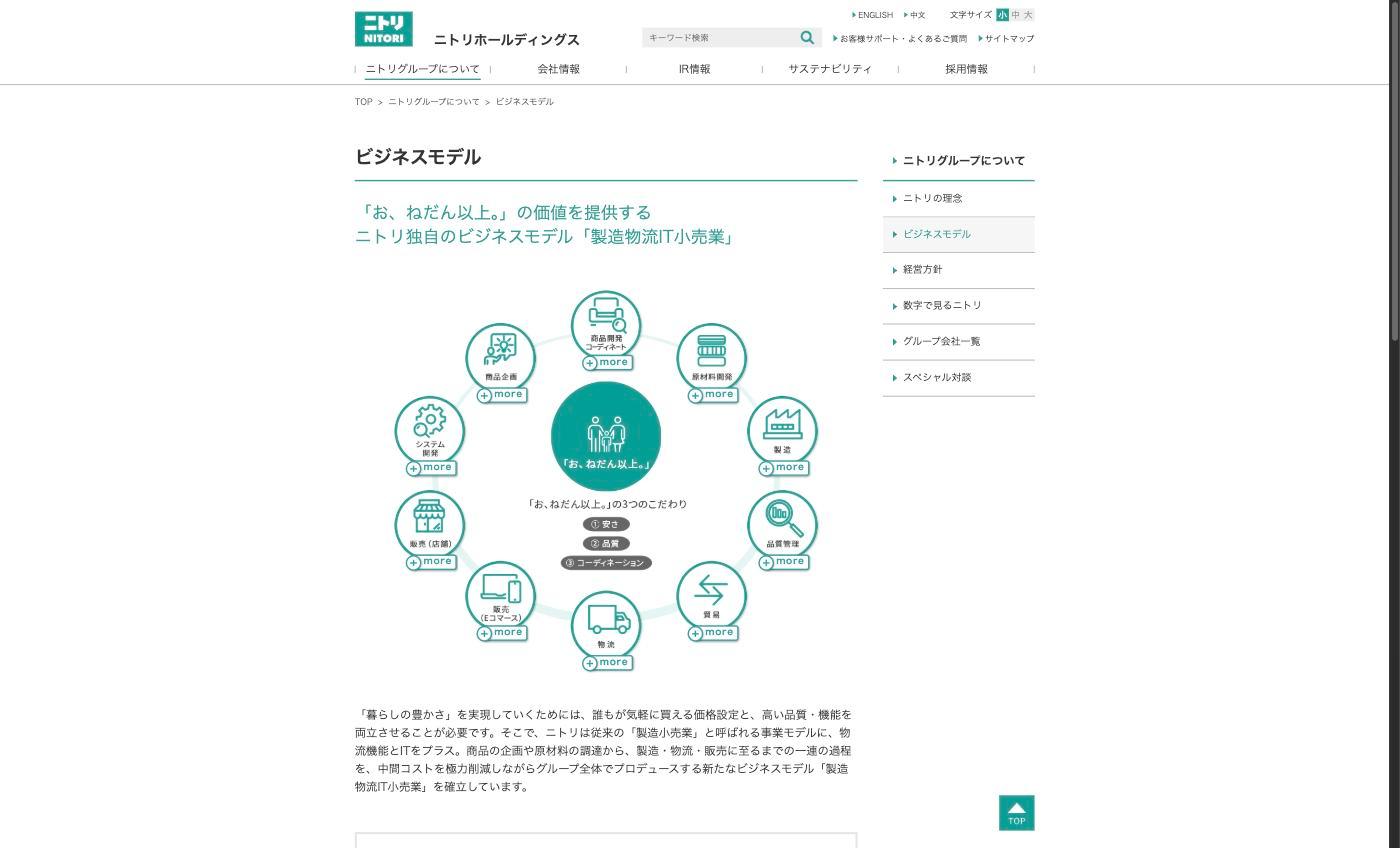
ニトリは一般的なSPA(製造小売業)をさらに進化させた「製造物流IT小売業」を標榜しています。商品企画→原材料調達→製造→物流→販売(店舗・EC)までの全工程を自社グループ内で完結させることで、中間マージンを排除。「お、ねだん以上。」の3つのこだわり——①安さ、②品質、③コーディネーション——を実現しています。
セグメント別売上構成比(2026年3月期)
セグメント別売上推移
2つの事業を理解する
ニトリ事業 — 国内808店舗+海外209店舗の家具・インテリアSPA
ニトリ事業は、グループの中核を担う家具・インテリア用品の製造小売事業です。2026年3月期の売上収益は8,162億円、セグメント利益は1,184億円で、グループ全体の約88%の売上を占めます。
主力の「ニトリ」店舗に加え、都市型の小型店「ニトリEXPRESS」「ニトリデコホーム」、EC「ニトリネット」を展開。ベトナム(ハノイ・バリアブンタウ)・タイの自社工場で製造し、日本・中国の物流拠点を経由して各店舗に配送する垂直統合型のサプライチェーンを構築しています。
指標 | 2026年3月期 |
|---|---|
売上収益 | 8,162億円(前期比0.6%減) |
セグメント利益 | 1,184億円(前期比0.5%減) |
店舗数 | 1,017店舗(国内808+海外209) |
海外展開国 | 台湾・中国・韓国・マレーシア・シンガポール・フィリピン・タイ・ベトナムなど |
2026年3月期は海外で30店舗を出店した一方、中国大陸を中心に34店舗を閉店し、海外店舗数は213→209と純減しました。中国大陸では不採算店舗の撤退と好立地への移転を並行して進めています。インドネシア(6店舗)・インド(1店舗)にも既に出店済みです(ニトリHD 2026年3月期 決算短信 店舗の出退店の状況)。続く2027年3月期第1四半期(4〜6月)は海外で台湾3・中国大陸2・タイ1の6店舗を出店し、ニトリ事業の店舗数は2026年6月末で1,032店となりました(2027年3月期 第1四半期決算短信)。
島忠事業 — ホームセンター×家具の複合型店舗
島忠事業は、2020年11〜12月の公開買付け(TOB)を経て2021年1月に連結子会社化し、同年3月の株式併合を経て同年5月に完全子会社化したホームセンターチェーン「島忠HOME'S」を運営する事業です(TOBによる取得原価は1,651億円、議決権比率77.04%)。首都圏を中心に52店舗を展開し、2026年3月期は売上収益1,102億円、セグメント利益72億円でした(ニトリHD 2021年2月期 決算短信 企業結合等関係)。
島忠事業の2026年3月期は売上収益が前期比7.8%減となる一方、セグメント利益は前期の▲12.9億円から72.1億円へ転換した減収増益の決算でした。ただし前期の赤字はIFRSで営業利益の内側に計上される減損損失85.7億円によるもので、減損を除いた利益は72.8億円→73.9億円とほぼ横ばいです。減収の中で衣料品PB「Neasyシリーズ」など自社ブランドの構成比向上により粗利益率が改善し、広告宣伝費の最適化と売場面積の適正化で利益水準を維持した、というのが実態です。
島忠事業 | 2024/3 | 2025/3 | 2026/3 |
|---|---|---|---|
セグメント利益 | ▲43.8億円 | ▲12.9億円 | 72.1億円 |
うち減損損失 | 110.5億円 | 85.7億円 | 1.8億円 |
減損除きの利益 | 66.8億円 | 72.8億円 | 73.9億円 |
買収後のシナジーとして、ニトリのPB(プライベートブランド)商品の島忠店舗への導入、物流子会社ホームロジスティクスへの配達業務移管、システム統合によるコスト削減を進めています。減損の一巡でセグメント利益は表面上大きく改善しましたが、買収の投資回収が進んだかどうかは減損除きの利益(70億円台で横ばい)と売上の減少幅で見る必要があります。2027年3月期第1四半期(3ヶ月)も売上収益273億円(前年同期比8.8%減)・セグメント利益31.5億円(同5.3%増)と、減収の中で利益を確保する構図が続いています。
業績推移と財務分析
通期業績推移 — 減収増益、ただし増益は減損一巡が主因
ニトリHDは36期連続増収増益という記録を打ち立てましたが、2024年3月期に減収減益となり記録が途切れました。それでも依然として高い利益水準を維持しており、2026年3月期は売上収益が微減となる中で営業利益は6.7%増(+78.6億円)となりました。
ただし、この増益は前期に計上した減損損失の一巡(その他の費用が150.0億円→53.0億円、うち減損損失139.9億円→41.5億円)でほぼ説明できます。損益計算書では売上総利益が114.9億円増えた一方、新物流センター(DC)稼働に伴う物流費や人件費で販管費が151.7億円増えており、本業ベースでは約37億円の減益でした。会社の増減分析でも物流経費は▲56億円のマイナス要因で、「物流経費率は2026年3月期でピークアウトする見込み」と説明しています。
増減要因(2026年3月期、前年差) | 金額 |
|---|---|
ニトリ事業:売上減少 | ▲79億円 |
ニトリ事業:為替影響 | +60億円 |
ニトリ事業:荒利改善等 | +106億円 |
ニトリ事業:物流経費等(新DC稼働) | ▲56億円 |
ニトリ事業:人件費 | ▲61億円 |
ニトリ事業:その他 | +31億円 |
連結子会社・関連会社 | +12億円 |
島忠事業(前期の減損損失85.7億円の一巡) | +86億円 |
決算期 | 売上収益 | 営業利益 | 純利益 | 営業利益率 |
|---|---|---|---|---|
2021/2 | 7,169億円 | 1,377億円 | 921億円 | 19.2% |
2022/2 | 8,116億円 | 1,383億円 | 967億円 | 17.0% |
2023/3 | 9,481億円 | 1,401億円 | 951億円 | 14.8% |
2024/3 | 8,958億円 | 1,277億円 | 865億円 | 14.3% |
2025/3 | 9,288億円 | 1,177億円 | 825億円 | 12.7% |
2026/3 | 9,122億円 | 1,255億円 | 893億円 | 13.8% |
2027/3(会社予想) | 9,570億円 | 1,303億円 | 910億円 | 13.6% |
※ ニトリHDは2025年3月期からIFRS(国際財務報告基準)を適用しており、2026年3月期決算では2025年3月期の数値がIFRSベースに組み替えられています(日本基準では売上高9,290億円・営業利益1,204億円・純利益769億円)。2024年3月期以前は日本基準で、2023年3月期は決算期変更(2月20日→3月31日)に伴う13か月11日の変則決算のため、前期比の伸び率は単純比較できません。2027年3月期の会社予想は2026年5月14日公表の値で、8月7日の第1四半期決算でも修正されていません(ニトリHD 2026年3月期 決算短信〔IFRS〕)。
通期業績推移(売上収益・営業利益・営業利益率)
2027年3月期 第1四半期(3ヶ月)— 減収減益、通期予想は据え置き
2026年8月7日に開示された2027年3月期第1四半期(2026年4〜6月の3ヶ月)は、売上収益2,263億円(前年同期比2.3%減)、営業利益365億円(同1.1%減)、親会社帰属四半期利益258億円(同1.5%減)の減収減益でした。国内既存店は客数97.5%・売上96.7%と前年を下回り、6月の低温で季節商品が伸び悩んだことが響いています。
項目 | 2026/3 Q1 | 2027/3 Q1 | 前年同期比 |
|---|---|---|---|
売上収益 | 2,317億円 | 2,263億円 | ▲2.3% |
営業利益 | 369億円 | 365億円 | ▲1.1% |
親会社帰属四半期利益 | 262億円 | 258億円 | ▲1.5% |
営業利益率 | 15.9% | 16.2% | +0.2pt |
セグメント別では、ニトリ事業が売上収益2,031億円(前年同期比1.1%減)・セグメント利益334億円(同1.6%減)、島忠事業が売上収益273億円(同8.8%減)・セグメント利益31.5億円(同5.3%増)でした。販管費は配送体制の適正化と前期の新DC備品購入の一巡で物流経費が減り、前年同期を下回っています。2026年3月期にはマイナス要因だった物流費が、この第1四半期から削減に転じた形です。
配当推移 — 安定増配を継続
ニトリHDは株主還元にも積極的で、22期連続増配を継続しています。2026年3月期の1株当たり年間配当金は30.8円(株式分割後ベース)で、配当性向は19.5%。2027年3月期は年間32円を予想しており(第1四半期決算でも据え置き)、配当利回りは実績30.8円ベースで1.02%、予想32円ベースで約1.1%(2026年9月18日終値3,030円ベース)です。利益成長に合わせた増配が基本方針で、配当性向は低水準にとどまります。
1株当たり配当金の推移
株価指標(2026年9月18日終値時点)
指標 | 値 |
|---|---|
株価 | 3,030円 |
PER(株価収益率) | 19.2倍 |
PBR(株価純資産倍率) | 1.73倍 |
配当利回り | 1.02%(2026年3月期実績30.8円)/約1.1%(2027年3月期予想32円) |
時価総額 | 約1兆7,338億円 |
ROE(自己資本利益率) | 9.4% |
投資家が注目すべきポイント
3つの強み
① 製造物流IT小売業による圧倒的コスト競争力
ニトリの最大の強みは、企画→製造→物流→販売の全工程を自社グループ内で完結させる垂直統合モデルです。中間業者のマージンが発生しないため、同品質の製品を競合より大幅に安い価格で提供できます。ベトナムやタイの自社工場で生産し、自社物流網で国内外の店舗に配送。IT基盤によるデータドリブンな需要予測と在庫管理が、この仕組みを効率的に機能させています。
② 1,000店舗超の出店基盤と「売上高3兆円」ビジョン
2026年3月期末で国内外合計1,069店舗を達成し、2026年6月末には1,084店舗に達しています。中長期ビジョンとして「売上高3兆円」を掲げています。国内800店舗に加え、海外は2025年3月期に54店舗、2026年3月期に30店舗を出店しており、台湾・韓国・東南アジアでの成長が期待されます(ニトリHD 経営方針)。
③ 島忠事業の減損一巡と今後のシナジー
2021年の島忠買収は当初、TOBだけで1,651億円という高い買収価格に対して懐疑的な見方もありました。2026年3月期の島忠事業はセグメント利益72億円と、前期の減損損失85.7億円が一巡して赤字から転換しましたが、減損を除いた利益は72.8億円→73.9億円の横ばいで、売上は7.8%減です。減収の中でPB比率の向上と販管費の削減により利益水準を維持しているのが実態で、ニトリ併設型への転換やホームロジスティクスへの配達移管がどこまで売上・利益の押し上げにつながるかが今後の焦点です。
注意すべきリスク
① 円安による原価上昇リスク
商品の約90%をプライベートブランドとして開発輸入しており、海外子会社の決済通貨は主に米ドルのため、円安局面では原価と輸送コストが膨らみます。2021年2月期の営業利益率19.2%から2025年3月期には12.7%(IFRSベース)まで低下した背景には、円安による原価上昇に加えて人件費・物流費・広告費の増加があります(2026年3月期の増減分析でも人件費▲61億円・物流経費▲56億円が為替の+60億円を上回っています)。為替ヘッジは行っていますが、急激な円安に対する完全な防衛は困難です。
② 国内市場の成熟
国内の家具・インテリア市場は人口減少とともに縮小傾向にあります。ニトリの国内店舗数は既に800店を超えており、新規出店余地は徐々に限られてきています。IKEAや無印良品との競争、100円ショップの品質向上など、競合環境も厳しさを増しています。
③ 海外展開の不確実性
出店余地の大半は海外にありますが、中国大陸では過去に不採算店舗の撤退を経験しています。新興国市場では日本とは異なる消費者嗜好、不動産事情、規制への対応が求められ、出店ペースと収益化の両立が課題です。
④ 経営者リスク
創業者の似鳥昭雄氏が会長兼CEOとして経営に深く関与しています。2016年に白井俊之氏がニトリHD社長(現・社長兼COO)に就任して世代交代が進んでいますが、似鳥氏は2024年2月に事業会社ニトリの代表取締役会長兼社長、2025年5月に島忠の代表取締役会長にも就いており、現場への関与はむしろ強まっています。カリスマ経営者の影響力が薄まった後の経営継続性に対する不透明感は残ります。
まとめ
ニトリHDは、「製造物流IT小売業」という独自のSPAモデルで日本の家具・インテリア市場を席巻してきた企業です。
強み:垂直統合SPAによる価格競争力、1,000店舗超の出店基盤、22期連続増配
課題:円安と人件費・物流費による利益率圧迫、国内市場の飽和、海外展開のリスク、島忠事業の減収(利益は減損一巡で改善も実力は横ばい)
成長の鍵:中長期ビジョン「売上高3兆円」の実現に向けた海外出店の加速と島忠シナジーの最大化
PER 19.2倍(2026年9月18日終値)は小売業としては標準的な水準ですが、海外出店の進捗や為替動向によって大きく変わり得ます。2027年3月期は第1四半期(3ヶ月)が減収減益で始まり、据え置かれた上期予想の達成には第2四半期での巻き返しが必要です。投資判断にあたっては、海外店舗の出店ペースと既存店売上高の推移、そして物流経費率が会社の説明どおり低下していくかを定期的にウォッチすることをお勧めします。
ニトリホールディングス
ニトリホールディングスは、ニトリ・島忠事業を展開し、家具・インテリア用品の開発・製造・販売、不動産賃貸、物流サービス、広告サービスを行う。国内約500店舗、中国・ベトナム等の海外拠点を通じて、住空間トータルソリューションを提供する家具小売・…