丸井グループ(8252)の企業分析|エポスカード会員830万人が支える「小売×フィンテック」高収益モデルと14期連続増配
エポスカード会員830万人を擁し、セグメント利益の約8割をフィンテック事業が稼ぐ「小売の顔をした金融会社」。14期連続増配を続け、2026年3月期は売上・利益とも過去最高を更新。2027年3月期第1四半期も過去最高を更新し、通期予想を上方修正しています。
この記事の内容(目次)
会社概要 — 家具の月賦販売から「小売×金融」複合企業へ
丸井グループの基本情報は以下の通りです。持株会社体制のもと、小売事業とフィンテック事業を運営するグループ会社を経営管理しています。
項目 | 内容 |
|---|---|
会社名 | 株式会社丸井グループ(MARUI GROUP CO., LTD.) |
証券コード | 8252(東証プライム) |
創業・設立 | 1931年2月17日創業/1937年3月30日設立 |
代表者 | 代表取締役社長 青井 浩 |
本社所在地 | 東京都中野区中野四丁目3番2号 |
資本金 | 359億2,000万円(2026年3月期末時点) |
従業員数 | 4,654名(2026年3月期末時点) |
事業内容 | 小売事業・フィンテック事業を展開するグループ会社の経営管理(持株会社) |
決算期 | 3月31日(3月期決算) |
店舗 | 「マルイ」「モディ」計21店舗(2026年3月期末時点、関東を中心に東海・関西・九州に展開) |
家具の月賦販売から「日本初のクレジットカード会社」へ
丸井グループのルーツは1931年、東京・中野で祖父の青井忠治氏が家具の月賦(分割払い)販売店を創業したことに遡ります。「今の生活を犠牲にせず、欲しいものを手に入れる」という月賦のビジネスモデルは、その後のクレジットカード事業の原点となりました。小売業でありながら創業当初から「販売」と「金融」を一体で運営してきた点が、同社を理解するうえで最も重要な特徴です。
2006年には自社店舗の利用者向けハウスカードから、丸井の店舗を利用しない人でも入会できる「エポスカード」へと商品性を転換。以降エポスカードは丸井グループの収益の柱へと成長し、2015年3月期には年間取扱高が1兆円を突破しました。2026年3月期のカードクレジット取扱高は4兆9,640億円に達しており、10年強で約5倍の規模に拡大したことになります。
「売らない店」への転換を主導する青井浩社長
現在の代表取締役社長・青井浩氏は、丸井家3代目の経営者です。1986年に丸井(現・丸井グループ)に入社し、2005年4月に社長に就任。以降、店舗で商品を販売して利益を得る従来型の百貨店・専門店モデルから、店舗を「体験の場」と位置づけ、そこで獲得した顧客をエポスカードにつなげてLTV(顧客生涯価値)を最大化する事業モデルへの転換を主導してきました。
2015年からは、財務情報と非財務情報を統合した「共創経営レポート(統合報告書)」を発行するなど、株主・従業員・取引先・地域社会といった多様なステークホルダーとの「共創」を掲げる経営スタイルも同社の特色です。この「共創」の思想は、後述する第3の事業の柱「未来投資(共創投資)」にも直結しています。
事業を理解する — 小売・フィンテック・未来投資の三位一体モデル
丸井グループの事業は、「小売」「フィンテック」「未来投資」の3本柱(同社は「三位一体のビジネスモデル」と呼称)で構成されています。もともとは小売とフィンテックの2セグメント体制でしたが、2025年5月に発表した新計画「経営ビジョン&戦略ストーリー2031」で、スタートアップ等への投資活動である「未来投資」が3本目の柱として明確に位置づけられました。まずは各事業の中身を見ていきましょう。
① 小売事業 — 「モノを売らない店」への転換
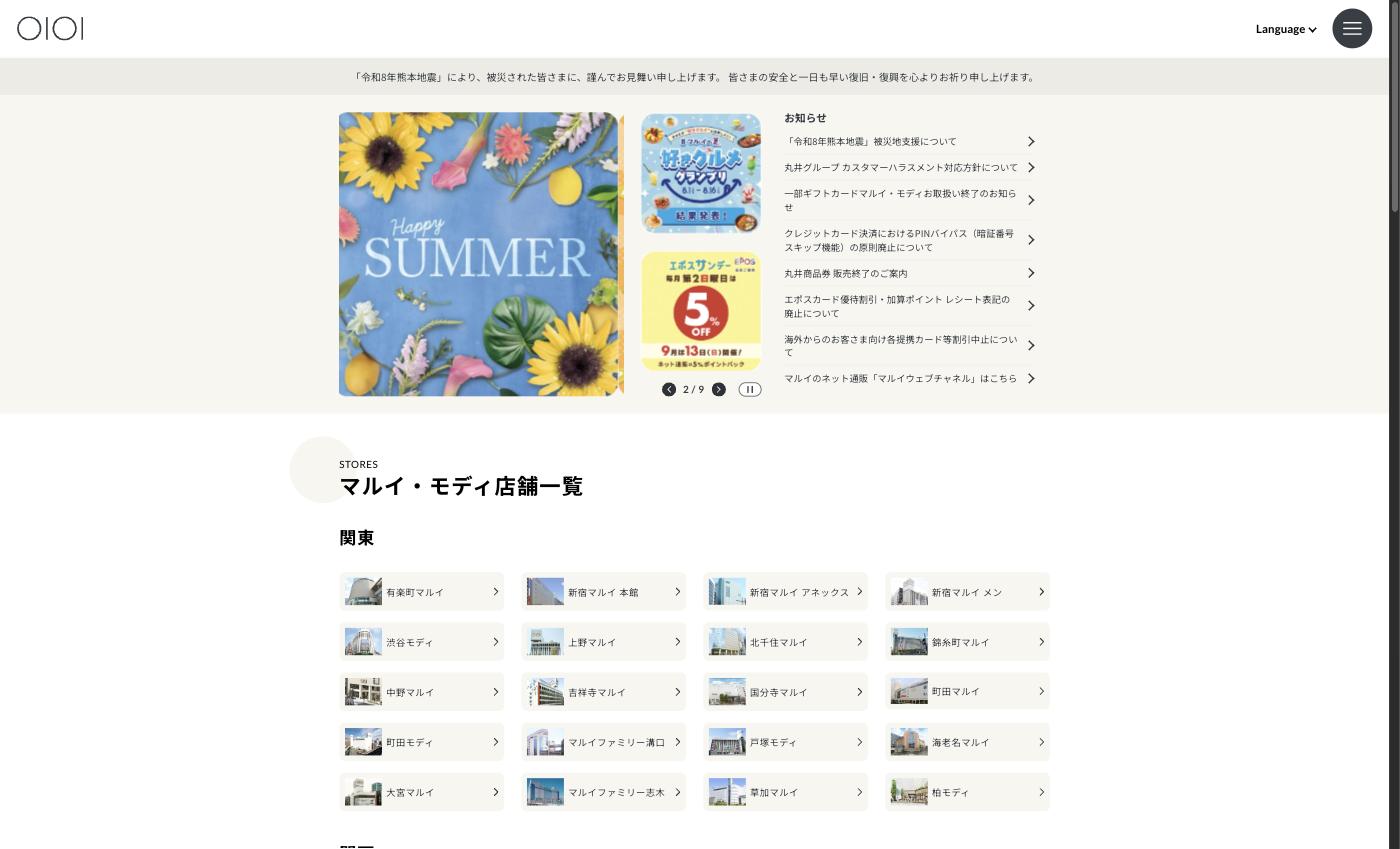
丸井グループの小売事業は、ファッションビル「マルイ」と、より幅広い客層をターゲットにした「モディ」を中心に、関東を中心として東海・関西・九州に計21店舗を展開しています。
同社の小売戦略で最も特徴的なのが、「売らない店」というコンセプトです。テナントに店舗スペースを賃貸する従来型の商業施設運営に加え、近年はオーダースーツブランド「FABRIC TOKYO」のように、採寸や生地サンプルの展示に特化し、店員に販売目標すら設けないショールーム型店舗の誘致を進めています。顧客はその場で購入せず、後日ECサイトで注文する導線を辿ることが多く、その決済にエポスカードが使われることで、丸井グループはフィンテック事業側で収益を得る仕組みです。
2026年3月期もテナントの入れ替えによる店舗の新陳代謝を継続し、非物販(体験提供型)テナントの面積構成比は70%(前期比+5ポイント)まで上昇しました。店舗を「モノを売る場」から「テナントに賃料を払ってでも出店したい場」へ転換することで、在庫リスクを抑えながら安定的なテナント収入を得るビジネスモデルへの移行が進んでいます。
こうした構造改革の成果もあり、小売セグメントの営業利益は2026年3月期に112億円(前期比+30%)まで拡大しました。ただし後述の通り、フィンテック事業と比べると絶対額はまだ小さく、小売事業単体の収益貢献は限定的である点は押さえておく必要があります。

② フィンテック事業 — エポスカードが稼ぐ「実質金融会社」
丸井グループの利益の大黒柱がフィンテック事業です。中核であるエポスカードは2006年の発行開始以来、会員基盤を着実に拡大し、2026年3月期末の会員数は830万人(前期末比+41万人、過去最高)に達しました。新規会員数も87万人(同+6万人)と過去最高を記録し、カードクレジット取扱高は4兆9,640億円(前期比+10%、過去最高)、分割・リボ払いの取扱高も4,732億円(同+10%)と伸びています。
エポスカード事業の収益源はクレジット決済手数料だけではありません。カードキャッシング、賃貸住宅の家賃保証、投資信託の販売、少額短期保険業など、エポスカード会員の家計に幅広く入り込む「エンベデッド・ファイナンス(組み込み型金融)」を展開している点が特徴です。この結果、フィンテック事業の営業利益は2026年3月期に470億円(前期比+7%)に達し、セグメント利益合計(582億円)の約8割を占める構造になっています。
「ゴールド化」と「好き」を応援するカード戦略
会員基盤の「量」の拡大が一巡しつつある中、丸井グループは会員一人当たりの取引を深耕する「メインカード化」戦略に力を入れています。具体的には、優良顧客をゴールドカードへ誘導する施策に加え、アニメ・ゲーム・エンターテインメントとコラボした「好き」を応援するカード(推し活カード)の企画を拡大しており、2026年3月には劇場版「魔法少女まどか☆マギカ」とのコラボカードを発行するなど、コラボ企画数は累計156企画に拡大しています。会員のメインカード化率は2026年3月期の23%から、2031年3月期には35%への引き上げを目標に掲げています。
③ 未来投資(共創投資) — 新たな成長エンジン
2025年5月13日に発表された新計画「経営ビジョン&戦略ストーリー2031」(対象期間は2026年3月期〜2031年3月期の6年間)では、従来の「小売」「フィンテック」の2本柱に加えて、「未来投資」が3本目の柱として明確に位置づけられました。未来投資は主に、スタートアップ企業への出資・協業を通じて将来の共創パートナーとしての企業価値向上を目指す「共創投資」と、グループ自らが新規事業を立ち上げる「新規事業投資」で構成されます。
従来の中期経営計画(2022年3月期〜2026年3月期)では、成長投資800億円のうち未来投資に300億円を配分し、投資先ごとに丸井グループの執行役員をリーダーとする「共創チーム」を組成。グループ横断で約170名の社員を投入し、スピード感のある意思決定と実行を図ってきました。同計画は5年間の基礎営業キャッシュフロー2,300億円を、成長投資800億円・資本最適化(自己株式取得)500億円・株主還元1,000億円に配分する内容でした。
「経営ビジョン&戦略ストーリー2031」では、投資規模をさらに拡大しています。6年間(2026年3月期〜2031年3月期)の基礎営業キャッシュフロー3,500億円を、既存事業の成長投資900億円・未来投資(DX投資・事業開発等)600億円・資本最適化のための自己株式取得300億円・株主還元1,700億円(配当1,500億円+機動的な自己株式取得200億円)に配分する計画を打ち出しており、前中期経営計画(5年間で2,300億円)から資本配分の規模を約1.5倍に拡大したことになります(ただし期間は5年から6年に延びています)。なお前中計と新計画は2026年3月期で1年重なっており、同期は新計画の初年度でもあります。

セグメント別の収益構造まとめ
項目 | 小売事業 | フィンテック事業 |
|---|---|---|
セグメント営業利益(2026年3月期) | 112億円(前期比+30%) | 470億円(前期比+7%) |
主要KPI | 非物販テナント面積構成比 70% | エポスカード会員830万人/カード取扱高4兆9,640億円 |
拠点 | マルイ・モディ 計21店舗 | 全国・オンライン展開(実店舗レス) |
セグメント利益に占める比率(調整額除く) | 約19% | 約81% |
業績推移と財務分析 — 5期連続増収増益の中身
丸井グループの業績は、新型コロナウイルス禍で2021年3月期に営業利益率が6.9%まで急落(当期純利益はわずか23億円)した後、フィンテック事業の拡大を軸に力強く回復。2022年3月期以降は5期連続の増収増益を続け、2026年3月期に売上収益・営業利益・当期純利益のいずれも過去最高を更新しました。以下は直近5期と2027年3月期の会社予想を示したチャートです。
通期業績推移(売上収益・営業利益・営業利益率)
業績のポイント
2017〜2020年3月期:安定成長期。売上・利益とも右肩上がりで拡大し、2020年3月期には営業利益率17.0%近くまで改善
2021年3月期:コロナ禍で急失速。店舗休業や消費低迷の影響で営業利益率は6.9%に急落し、当期純利益は23億円まで落ち込みました
2022〜2025年3月期:フィンテック主導で回復。エポスカード取扱高の拡大を軸に営業利益率は17%台後半まで回復し、4期連続で増益
2026年3月期:過去最高を更新。売上収益2,768億円・営業利益502億円・当期純利益285億円のいずれも過去最高を記録し、営業利益率も18.1%に上昇
2027年3月期第1四半期:好調な滑り出し。売上収益724億円(前年同期比+7.4%)・営業利益154億円(同+10.5%)と第1四半期として過去最高を更新し、通期予想を上方修正(詳細は後述)
ROE改善の裏側にある自己資本比率の低下
丸井グループのROE(自己資本利益率)は、2022年3月期の6.8%から2026年3月期には11.6%まで大幅に改善しました。もっとも、この改善は利益成長だけによるものではありません。自己資本比率は同期間に28.4%から21.4%まで低下しており、自己株式取得などの株主還元により分母(自己資本)を圧縮したことも、ROE上昇の一因になっています。
ROEと自己資本比率の推移
フィンテック事業の拡大に伴い総資産も膨張しており、総資産は2022年3月期の9,200億円から2026年3月期には1兆1,413億円まで増加。増加分の多くはカード会員向けの割賦売掛金・営業貸付金であり、その調達を有利子負債に頼る構造のため、資産の拡大スピードに自己資本の積み上がりが追いつかず、財務レバレッジが高まっているのが実情です。
配当政策 — DOE基準による14期連続増配
丸井グループは近年、株主還元を積極化させています。2024年3月期には配当決定の基準をDOE(株主資本配当率)8%程度に切り替え、年間配当は前期比42円増の101円に。2026年3月期にはDOEの基準を10%程度へさらに引き上げ、配当は25円増配の131円(14期連続増配)となりました。現在の株価(2,953.5円)に対する配当利回りは4.44%です。
決算期 | 1株配当 | 前期比 | 備考 |
|---|---|---|---|
2024年3月期 | 101円 | +42円 | 配当基準をDOE8%程度に変更 |
2025年3月期 | 106円 | +5円 | |
2026年3月期 | 131円 | +25円 | 配当基準をDOE10%程度に変更、14期連続増配 |
配当性向(配当÷当期純利益)で見ると2026年3月期は8割超の水準ですが、丸井グループは単年度の利益変動に左右されにくいDOE(株主資本配当率)を配当決定の基準としているため、一般的な配当性向基準の会社とは配当の考え方が異なる点に留意が必要です。なお同社は2022年9月分をもって株主優待制度を廃止し、株主還元を配当に一本化しています。「経営ビジョン&戦略ストーリー2031」では、2031年3月期までに資本最適化の300億円と機動的取得の200億円を合わせ最大500億円の自己株式を取得する計画も示されており、配当と自社株買いの両面で株主還元を強化する方針です。
その具体策として、2027年3月期第1四半期決算の発表(2026年8月4日)にあわせ、上限200億円の自己株式取得枠(取得期間2026年8月10日〜2027年5月15日)を設定しました。本決算発表時点ではPBRが2倍を超えていたことなどから機動的な自社株買いの設定を見送っていましたが、期初以降に株価の変動が大きくなったことを受け、株価に将来の収益性が十分に織り込まれない局面で機動的に取得する枠として設けたものです。2027年3月期の年間配当は前期比3円増の134円(15期連続増配)を予想しています。
セグメント別営業利益構成 — フィンテックが8割超を占める
セグメント別営業利益構成比(2026年3月期)
2027年3月期の会社予想
指標 | 2026年3月期(実績) | 2027年3月期(会社予想) | 前期比 |
|---|---|---|---|
売上収益 | 2,768億6,200万円 | 2,965億円 | +7.1% |
営業利益 | 502億1,100万円 | 555億円 | +10.5% |
経常利益 | 426億5,000万円 | 440億円 | +3.2% |
当期純利益 | 284億7,600万円 | 295億円 | +3.6% |
グループ総取扱高 | 5兆3,921億円 | 5兆9,050億円 | +9.5% |
EPS(1株当たり当期純利益) | 158.35円 | 164円 | +3.6% |
年間配当 | 131円 | 134円 | +3円(15期連続増配予想) |
2027年3月期 第1四半期 — 全項目で過去最高、通期予想を上方修正
2026年8月4日に発表された2027年3月期第1四半期(2026年4〜6月)決算は、グループ総取扱高・営業利益・経常利益・当期純利益のいずれも第1四半期として過去最高を更新しました。主な数値は以下の通りです。
指標 | 2026年3月期 第1四半期 | 2027年3月期 第1四半期 | 前年同期比 |
|---|---|---|---|
売上収益 | 674億100万円 | 723億5,900万円 | +7.4% |
営業利益 | 139億4,900万円 | 154億800万円 | +10.5% |
経常利益 | 124億円 | 128億1,400万円 | +3.3% |
当期純利益 | 79億2,000万円 | 90億3,000万円 | +14.0% |
EPS(1株当たり四半期純利益) | 44.12円 | 50.46円 | +14.4% |
グループ総取扱高 | 1兆2,840億円 | 1兆4,060億円 | +10% |
セグメント別:小売の営業利益は34億円(前年同期比+9億円)、フィンテックは140億円(同+5億円)と両セグメントとも増収増益。債権流動化の前年差影響を除くと、営業利益は+23億円、経常利益は+18%の伸びで、経常利益の伸びが+3%にとどまるのは金利上昇に伴う金融費用の増加が主因です
エポスカード:会員数は841万人(前年同期比+41万人)、新規入会は22万人(同+1万人)でいずれも過去最高。「好き」を応援するカードの会員は146万人に達し、プラチナ・ゴールドカードを含めた構成比は66%に拡大しました
財務:営業債権の増加で総資産は前期末比675億円増の1兆2,088億円となり、自己資本比率は19.5%(前期末比−1.9ポイント)へさらに低下しました
この結果を受け、会社は通期予想を売上収益2,965億円(従来2,960億円)・営業利益555億円(同550億円)へ上方修正しました。小売事業の営業利益見通しを年初計画から5億円引き上げて120億円としたためで、フィンテックの510億円は据え置きです。一方、利上げペースの加速で金融費用が年初計画から5億円程度増える見通しのため、営業利益の上振れと相殺され、経常利益440億円・当期純利益295億円・EPS164円・年間配当134円は据え置かれています。
投資家が注目すべきポイント
丸井グループへの投資を検討するうえで、個人投資家が押さえておきたい5つの論点を整理します。
① バリュエーション — 配当利回り4.44%は妥当な水準か
2026年8月時点の株価2,953.5円に対し、PERは18.7倍、PBRは2.17倍、ROEは11.6%、配当利回りは4.44%です。小売業のPERは業種によって水準が大きく異なりますが、丸井グループのセグメント利益の約8割がフィンテック事業由来であることを踏まえると、単純な小売業としてではなく、金融株(カード・信販会社)としての収益性・バリュエーションで評価する視点が有効です。配当利回り4.44%は東証プライム上場企業の中でも高水準に位置し、14期連続増配という実績とあわせて高配当株としての魅力があります。
同業のカード・信販会社とのバリュエーション比較は以下の通りです。丸井グループはPERこそ同業対比で高めですが、ROE・配当利回りともに高水準であり、PBRが2倍を超えている点は収益性と成長期待の反映と見ることもできます。
企業名 | PER | PBR | ROE | 配当利回り |
|---|---|---|---|---|
丸井グループ(8252) | 18.7倍 | 2.17倍 | 11.6% | 4.44% |
イオンFS(8570) | 22.6倍 | 0.73倍 | 3.2% | 3.37% |
クレディセゾン(8253) | 10.5倍 | 0.82倍 | 9.4% | 3.06% |
オリコ(8585) | 11.6倍 | 0.60倍 | 5.2% | 4.53% |
② 「好き」を応援するカード戦略とメインカード化率の進捗
会員数の「量的拡大」が一巡しつつある中、丸井グループの成長シナリオはメインカード化率の引き上げ(2026年3月期23%→2031年3月期35%目標)による会員一人当たり収益の向上にシフトしています。アニメ・エンタメコラボカードは156企画に拡大し、通常カードの2〜7倍のLTVを生むというデータもあることから、新規コラボの企画数や会員一人当たりのカード利用額の伸びが、フィンテック事業の成長持続性を測るモニタリング指標になります。四半期ごとの決算説明資料で開示される新規会員数・カードショッピング取扱高の伸び率を継続的に確認すると良いでしょう。
③ 財務レバレッジという「もろ刃の剣」
ROEの改善(6.8%→11.6%)と自己資本比率の低下(28.4%→21.4%)は表裏一体の関係にあります。自己株式取得による資本効率化はROEや1株当たり指標の改善に寄与する一方、財務レバレッジの上昇は金利上昇局面や信用収縮局面での耐性を弱める側面もあります。日本銀行の金融政策動向、とりわけ追加利上げの有無は、割賦売掛金の調達コストを通じてフィンテック事業の利ざやに直接影響するため、注視が必要です。
定量面で確認すると、有利子負債(リース債務除く)は2022年3月期の5,272億円から2026年3月期には7,163億円へ約36%増加し、支払利息は同期間に約13億円から約59億円へ約4.6倍に膨らんでいます(直近1年だけでも約34億円→約59億円、+70%)。営業利益と経常利益の差額(営業外損益ネット)は2022年3月期の-12億円から2026年3月期には-76億円に拡大しており、金利上昇の影響が顕著です。会社側は2027年3月期の見通しとして営業外損益でさらに-39億円の影響(年初計画は-34億円。第1四半期時点で利上げ想定を年1回から2回に増やし5億円拡大)を織り込む一方、調達年限の短期化や格付対話の強化により2031年3月期までに調達コストを30億円低減する方針を示しています。
信用リスクの面では、FACT BOOKで開示されている貸倒率(貸倒償却額/営業債権残高)は2026年3月期通期で1.85%(前年比+0.21ポイント)とやや上昇傾向にあります。割賦売掛金残高は6,357億円(前年比+18.5%)に拡大しており、フィンテック事業の成長とともに信用コストの動向にも注意が必要です。利息返還損失引当金として15億円を追加計上した点も含め、金利上昇と信用コストの両面からフィンテック事業の利ざや(スプレッド)の推移を四半期ごとにモニタリングしたいところです。
④ 前中期経営計画の目標未達という「事実」をどう見るか
とはいえ、目標未達の局面でも増収増益・増配を継続してきた点は、収益基盤としてのフィンテック事業の安定性を裏付けているとも言えます。強気目標が未達に終わったこと自体をどこまで重く見るかは、投資家それぞれのリスク許容度によって評価が分かれるところでしょう。
⑤ エポスカードの競合ポジション — 楽天カードに「勝てなくても負けない」理由
エポスカード最大の競合は楽天カードです。発行枚数3,387万枚・年間取扱高26.5兆円を誇る楽天カードに対し、エポスカードは会員数830万人・取扱高約5兆円と規模で大きく劣ります。基本還元率も楽天カードの1.0%に対しエポスカードは0.5%。ポイント還元率やEC経済圏で正面から競っても勝ち目はありません。
しかし、エポスカードには楽天カードが構造的に真似しにくい独自の強みが3つあります。
第一に、家賃保証サービス「ROOM iD」です。エポスカードが連帯保証人の代わりとなり家賃を立替払いする仕組みで、入居者は毎月の家賃がカード決済になります。家賃は生活費の中で最も高額な固定支出であり、一度カードに紐づくと解約されにくい「粘着性」の高い収益源です。さらに重要なのは、一人暮らしを始める若年層がマルイ近隣の物件でROOM iDを通じてエポスカードを作るという自然な顧客獲得導線が確立されている点です。楽天カードには賃貸市場との接点がなく、この仕組みは構造的に模倣困難です。
第二に、ゴールドカードへの無料インビテーション制度です。一定の利用実績を積むと、年会費永年無料でゴールドカードに昇格できます。楽天ゴールドカードは年会費2,200円が必要です。「使い続ければグレードが上がる」というゲーミフィケーション的な設計は、特に若年層の長期的なロイヤリティ醸成に効果を発揮しています。2026年3月期のゴールド・プラチナ会員比率は過去最高を更新しました。
第三に、156企画のIPコラボカードによる「推し活」需要の取り込みです。アニメ・ゲーム・アーティストとのコラボデザインカードは、ポイント還元率では測れない感情的な動機でカードを作らせる仕掛けです。楽天カードが「経済合理性」で選ばれるのに対し、エポスカードは「好き」という非合理的な動機で選ばれる。この差は楽天経済圏の恩恵が薄い若年層ほど顕著です。
これらの特性から、エポスカードは楽天カードの「代替」ではなく「補完」的なポジションに位置づけられます。実際、多くのユーザーが楽天カードをメインカード、エポスカードをサブカード(海外旅行保険・家賃払い・推し活用)として2枚持ちしています。投資家にとって重要なのは「楽天カードに勝てるか」ではなく、ROOM iDの家賃保証で若年層を獲得→ゴールド昇格→メインカード化率引き上げという「LTV(顧客生涯価値)最大化」モデルが機能し続けるかどうかです。
まとめ — 「小売の皮を被った金融株」をどう評価するか
丸井グループは、「マルイ」「モディ」という小売の入口から顧客を獲得し、エポスカードという金融サービスで収益を刈り取る、日本でも独自性の高いビジネスモデルを持つ企業です。改めて投資判断の要点を整理します。
指標 | 数値 | 評価の視点 |
|---|---|---|
PER | 18.7倍(2026年8月時点) | フィンテック事業の利益寄与を踏まえ、金融株としての水準感で評価したい |
PBR | 2.17倍 | ROE改善とブランド・会員基盤の価値を反映 |
ROE | 11.6%(2026年3月期) | 2022年3月期の6.8%から4年で改善。ただし自己資本比率低下も影響 |
配当利回り | 4.44% | 14期連続増配、DOE10%基準への引き上げで還元強化 |
自己資本比率 | 21.4%(2026年3月期) | 10年前(2016年3月期)の38.6%から低下傾向が続き、2027年3月期第1四半期末は19.5%。財務レバレッジには注意 |
投資家が継続的にチェックすべきポイント
エポスカード会員数・カードショッピング取扱高の伸び — 四半期決算での過去最高更新が続くか
メインカード化率(23%→35%目標)の進捗 — 「好き」を応援するカード戦略の実効性を測る指標
自己資本比率の下げ止まり — 財務レバレッジが行き過ぎていないかの確認
「経営ビジョン&戦略ストーリー2031」(ROE15%・DOE10%目標)の達成度 — 前中計目標未達を踏まえた実行力の検証
丸井グループは、小売事業を「フィンテックへの送客装置」として再定義し、エポスカードという金融事業で稼ぐという、他の小売企業とは一線を画す収益構造を確立しています。14期連続増配と4%台の配当利回りは個人投資家にとって魅力的な一方、フィンテック事業の拡大を支えてきた財務レバレッジの上昇と、前中期経営計画の目標未達という実績は、リスクとして冷静に見極める必要があります。2025年5月に打ち出された「経営ビジョン&戦略ストーリー2031」の実行力が、今後の株価評価を左右する鍵となるでしょう。
丸井グループ
丸井グループは、商業施設「マルイ」「モディ」の運営とフィンテック事業を両輪とする企業グループ。店舗事業は従来の百貨店型から定期借家契約によるテナント賃料収入型へ転換し、安定収益モデルを構築。フィンテック事業では「エポスカード」を軸にクレジッ…