TOTO(5332)の企業分析|ウォシュレットの会社が利益の半分を半導体部品で稼ぐ
2027年3月期 第2四半期決算まで反映
TOTO(5332)は、温水洗浄便座「ウォシュレット」や便器で知られる住宅設備の大手です。ところが2026年3月期は、営業利益の約半分を、半導体製造装置に組み込むセラミック部品が稼ぎました。2027年3月期は営業利益600億円と2期連続の過去最高を計画し、株価は5,746円(2026年10月30日終値、予想PER20.5倍)です。
この記事では、TOTOの事業の稼ぎ方、業績と会社予想(2026年10月30日に修正)、配当と自社株買い、LIXILなど競合との違い、これから注目したい点を順に解説します。
この記事の内容(目次)
会社概要 — 「トイレのTOTO」は半導体部品でも稼ぐ
TOTOは1917年創立、本社は福岡県北九州市の住宅設備メーカーです。便器(衛生陶器)、ウォシュレット、ユニットバス、水栓金具、洗面化粧台などをつくって売っています。決算では日本住設・海外住設・セラミック(新領域事業)に分けて業績を開示しています(TOTO 2026年3月期 決算短信 p.2〜4)。
沿革 — 陶器づくりから水まわり、そして半導体部品へ
1917年:日本陶器合名会社(現在のノリタケ)内の製陶研究所の技術をもとに東洋陶器株式会社を設立し、衛生陶器の製造販売を始める。1970年に東陶機器、2007年にTOTOへ社名変更(2026年3月期 有価証券報告書「沿革」p.4〜5)
1980年:温水洗浄便座「ウォシュレット」を発売(政府広報オンライン Highlighting Japan 2019年3月号)
1984年:水まわり製品の製造ノウハウをもとにセラミック事業を開始(TOTO ニュースリリース 2026年4月30日)
2021年:10カ年の中・長期経営計画「TOTO WILL2030」を策定(TOTO「中・長期経営計画」)
親会社はなく、大株主は信託銀行の信託口や生命保険会社です。2026年3月末時点で、信託口を除くと明治安田生命保険(6.30%)、日本生命保険(3.28%)が上位に並びます(2026年3月期 有価証券報告書「大株主の状況」)。社長は2025年4月に就任した田村信也氏で、それまで海外住設事業を担当していました。
売上の65%は日本、利益の半分はセラミック
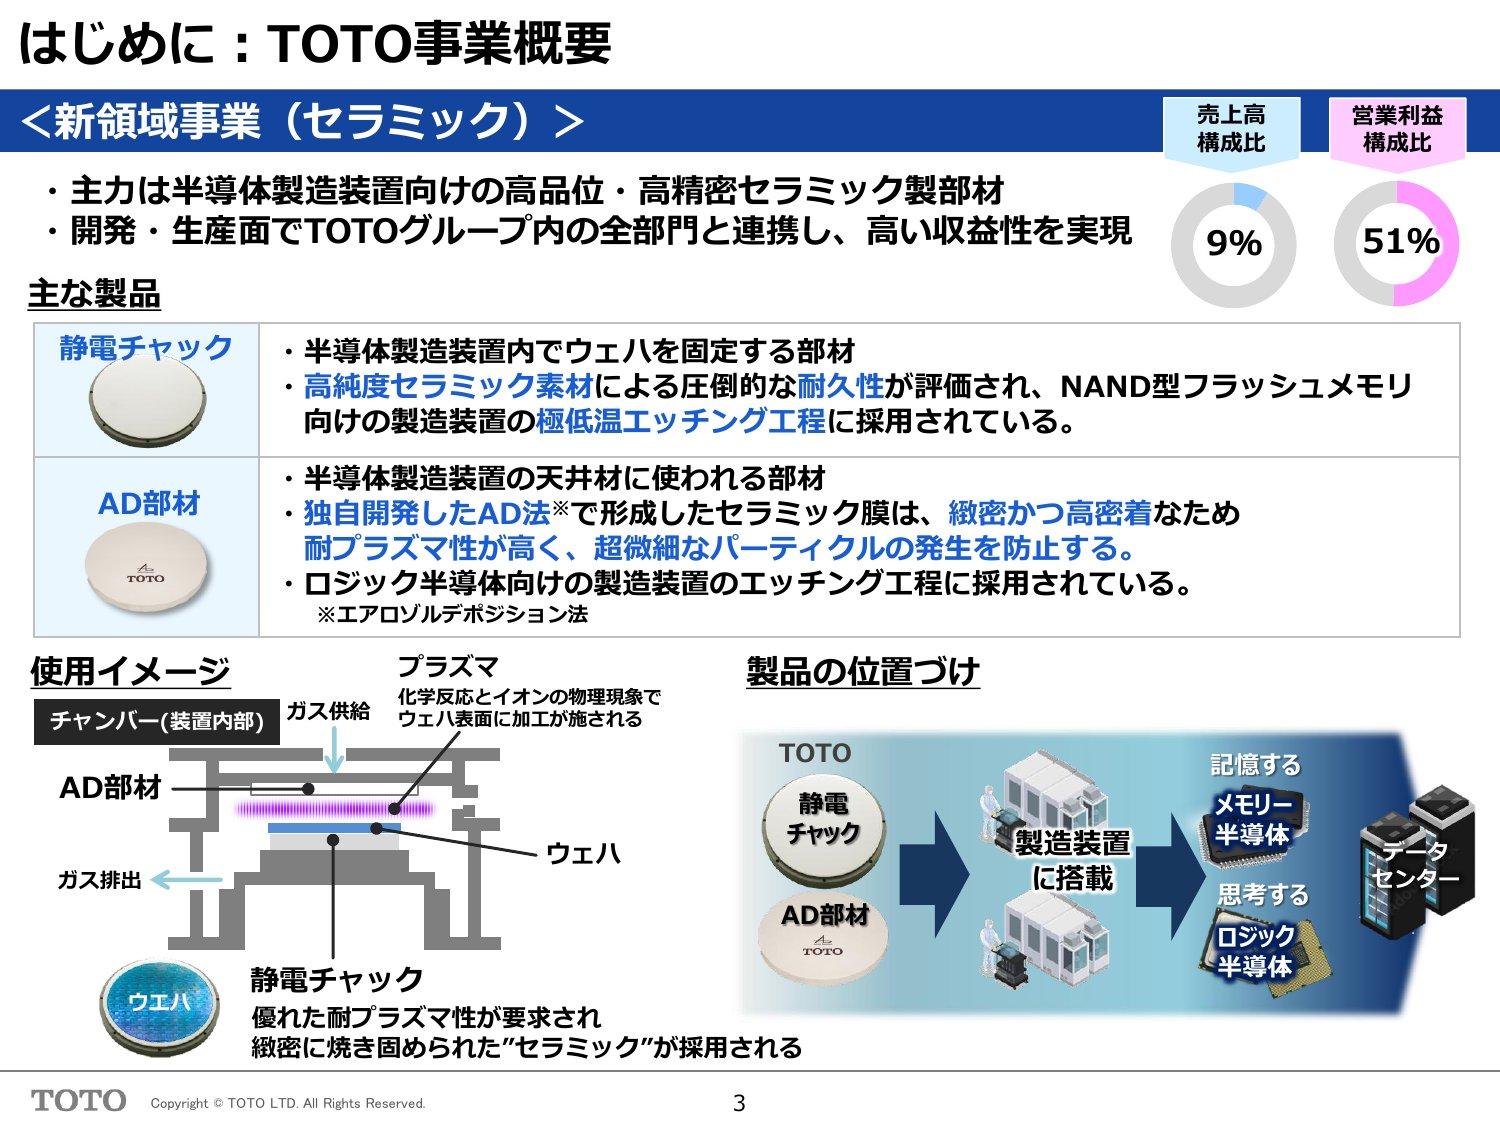
2026年3月期の売上高7,374億円のうち、65%は日本の住宅設備、26%が海外の住宅設備、セラミックは9%にすぎません。ところが営業利益(各事業の利益の合計)で見ると、セラミックが51%を占めます。セラミックの営業利益率は42.9%と、住宅設備(日本4.2%、海外4.0%)の約10倍です。
事業別の売上高構成比(2026年3月期)
事業別の営業利益構成比(2026年3月期)
事業を理解する — 日本住設・海外住設・セラミック
日本住設事業 — トイレ・お風呂・洗面を、リフォーム中心に売る
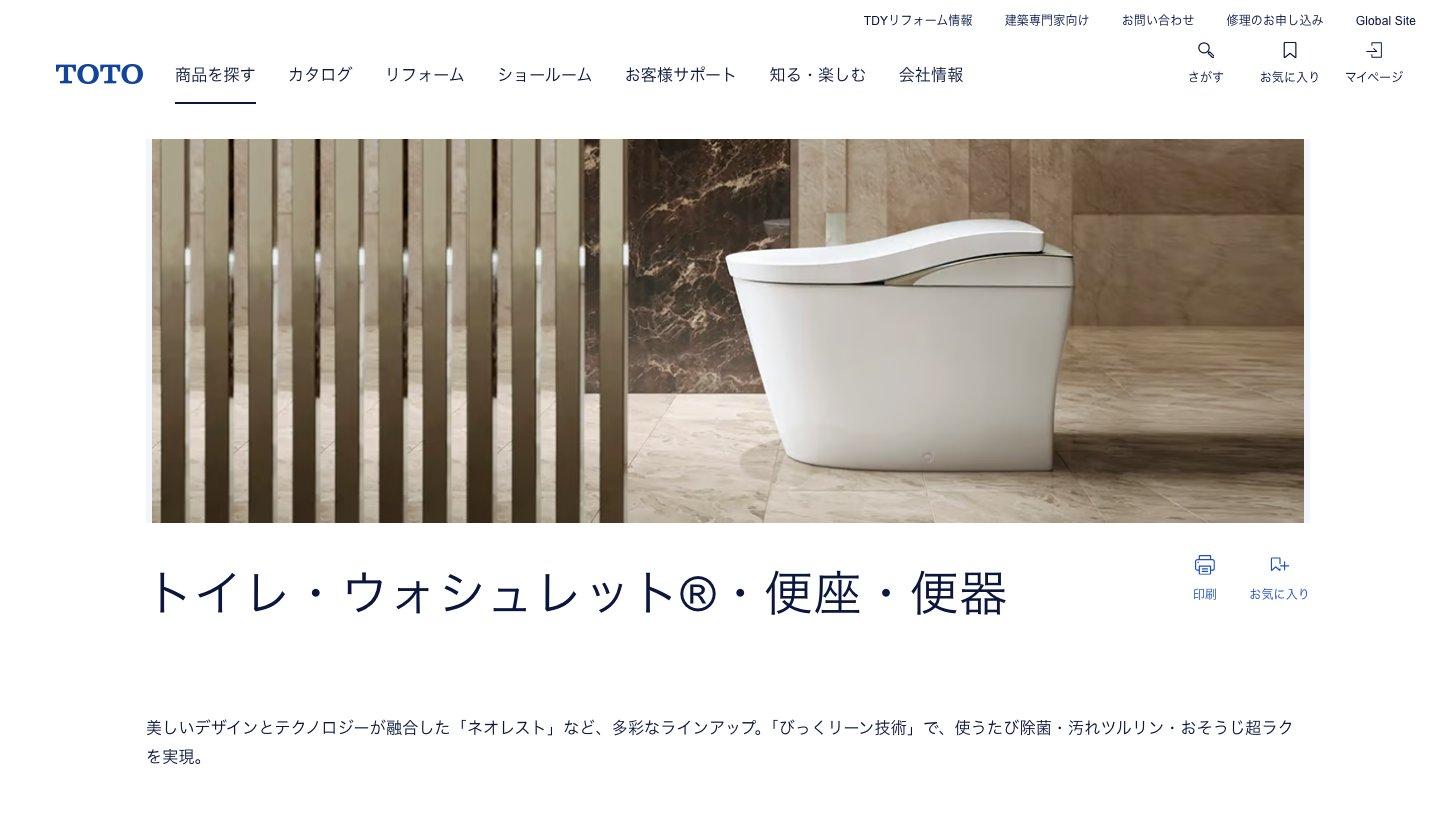
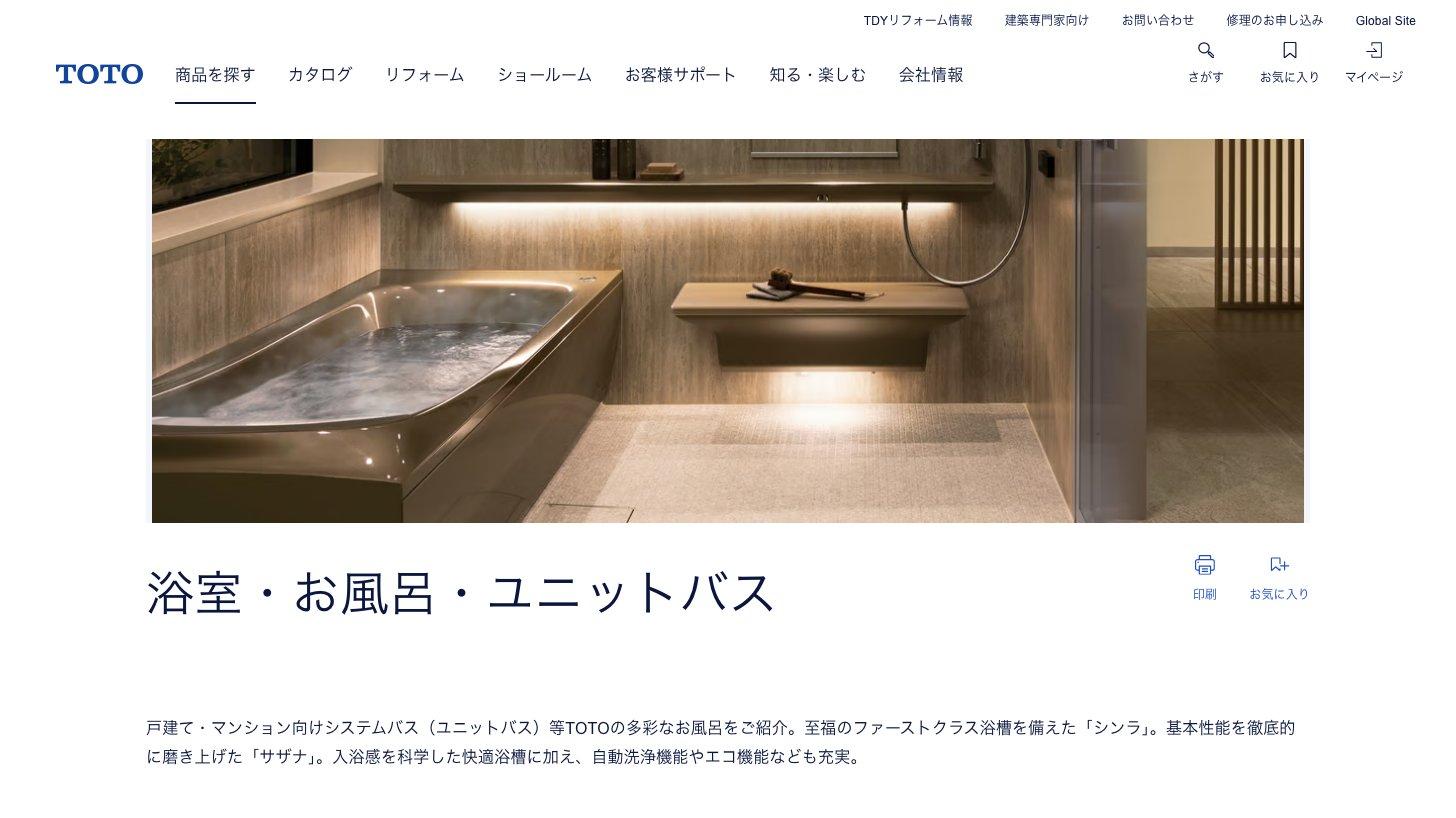
売上の3分の2を占める柱です。便器とウォシュレットを中心に、ユニットバス、水栓金具、洗面化粧台、キッチンまで水まわりをひととおり扱います。2026年3月期の売上高は4,797億円、営業利益は203億円でした(2026年3月期 決算短信 p.2)。
売上の約7割はリフォーム向けです。2026年3月期の日本住設の売上のうち、リフォーム(会社の呼び方は「リモデル」)向けが3,468億円、新築向けが1,329億円でした(2026年3月期 決算説明資料 p.9(スライド6))。新築住宅が減っても、すでに建っている家のトイレやお風呂の入れ替えで売上を保ちやすい構造です。
弱点は利益率の低さです。会社は、資材や人件費などのコスト増で日本住設の営業利益が「漸減傾向」にあることを構造的な課題と位置づけ(2026年3月期 決算短信 p.2)、国内工場の稼働率の引き上げやコスト削減などの構造改革を進めています(2027年3月期 第2四半期 決算説明資料 p.10)。2030年度に日本住設の営業利益率8%以上を目指す計画です(2026年3月期 決算説明資料 p.47(スライド38))。2026年12月1日の受注分からは、便器(衛生陶器)で平均13%、ウォシュレットで10%などの値上げも実施します(TOTO ニュースリリース 2026年7月31日)。
海外住設事業 — 稼ぎ頭はアジア、米国は市況悪化、中国は立て直し中
海外は米州(米国など)・アジア・オセアニア・欧州・中国大陸の4地域で、2026年3月期の売上高は合計1,901億円でした(2026年3月期 決算短信 p.17)。
米州:成長の柱はウォシュレット。会社によると、温水洗浄便座の普及率は日本の一般家庭で80%超、米国はまだ一桁です(2027年3月期 第2四半期 決算説明資料 p.14)。ただし金利の高止まりで住宅市況が悪く、2026年1〜6月は2億円の営業損失となり、通期の営業利益計画も50億円から30億円に下げました(同 p.12・p.31)
アジア・オセアニア・欧州:台湾やベトナムなどが好調なアジア・オセアニアは、2026年3月期の営業利益が102億円と海外で最も稼ぎます(2026年3月期 決算短信 p.3)。欧州は4億円の営業損失でした
中国大陸:不動産不況で赤字に転落し、構造改革の途中です(下で説明)
中国大陸事業は、2025年に大きな手術をしました。会社は、不動産市況の長期低迷、消費の低価格志向、競合他社との価格競争の激化で収益が大きく悪化したと説明し、2025年4月に衛生陶器の2工場(北京・上海)の閉鎖を決めました(中国大陸事業構造改革に関するお知らせ 2025年4月28日)。販売は、日本で培ったリフォーム提案の知見を生かせる領域に集中し(同)、小売の比率を高めています(2027年3月期 第2四半期 決算説明資料 p.18)。
その結果、2026年1〜6月(海外の数字は決算期のずれで1〜6月)の中国大陸の営業損失は4億円と、前年同期の41億円から縮みました。ただし市況の悪化で、10月には通期の計画を15億円の黒字から1億円の赤字に引き下げています(2027年3月期 第2四半期 決算説明資料 p.12・p.31)。
新領域事業(セラミック)— 半導体製造装置の中でウェハを固定する部品
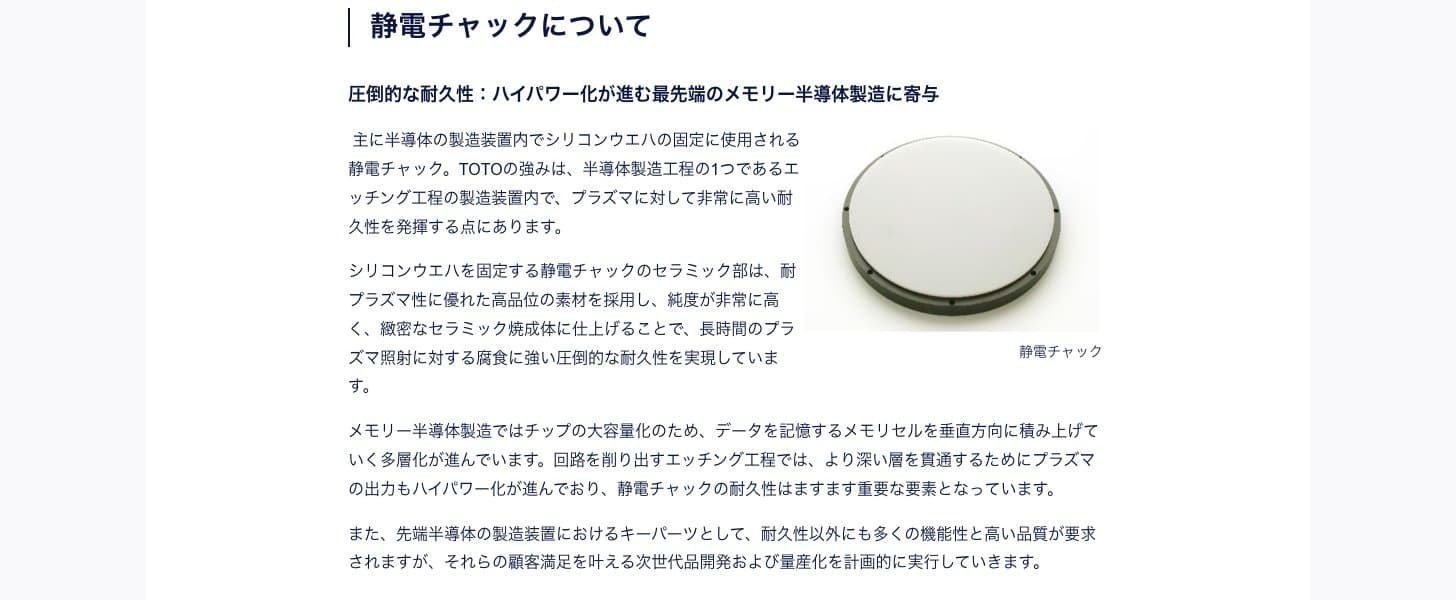
「トイレの会社がなぜ半導体?」の答えは、焼き物(セラミック)をつくる技術です。主力の「静電チャック」は、半導体をつくる装置の中でシリコンの円盤(ウェハ)を電気の力で吸い付けて固定する部品。もう1つの「AD部材」は、装置の天井部分に使われ、加工中に出る細かなチリ(パーティクル)を防ぐ部品です(2027年3月期 第2四半期 決算説明資料 p.3)。
どちらも、ウェハの表面をガスとプラズマで削る「エッチング」という工程の装置で使われます。プラズマにさらされ続けるので、純度が高く緻密なセラミックほど長持ちするのがTOTOの強みだと会社は説明しています。静電チャックは主にデータを記憶するNAND型フラッシュメモリ向け、AD部材は計算を担うロジック半導体向けの装置に採用されています(同 p.3)。
半導体製造装置そのものの仕組みや、装置メーカー大手の事業は、東京エレクトロンの記事で解説しています。
東京エレクトロン(8035)の企業分析|コーター/デベロッパー世界シェア91%、営業利益1兆円超えを見込む日本最大の半導体装置メーカー
東京エレクトロン(8035)のコーター/デベロッパー世界シェア91%という独占的地位、2027年3月期上期の売上+41%・営業利益+67%と初めて開示した通期予想(営業利益1兆1,690億円)、2026年10月1日に実施した1対5株式分割、中期経営計画と投資リスクを個人投資家向けに解説します。
需要は「新しい装置向け」と「使い終わった部品の交換」の2本立てです。2026年3月期は、半導体メーカーの工場の稼働率が上がって交換需要が伸び、セラミック事業の売上高は674億円(前期比34.0%増)、営業利益は289億円(同41.7%増)になりました(2026年3月期 決算短信 p.4)。2027年3月期は売上高870億円、営業利益380億円を計画しています(2027年3月期 第2四半期 決算説明資料 p.30)。
増産投資も続けています。2026年10月には、福岡県豊前市の工場に約600億円を投じて次世代品の生産施設を建て、2029年度上期に生産を始めると発表しました(TOTO ニュースリリース 2026年10月30日)。
事業別の営業利益の推移
業績推移と財務
通期業績 — 売上は7,000億円台で足踏み、利益はセラミック次第
売上高は2023年3月期に7,000億円を超えてから、伸びは年0〜3%台にとどまっています。営業利益は2024年3月期の428億円を底に持ち直し、2027年3月期は売上高7,750億円・営業利益600億円と、いずれも過去最高を見込みます(2027年3月期 第2四半期 決算説明資料 p.26)。
通期業績推移(売上高・営業利益・純利益・営業利益率・売上高成長率)
2027年3月期 上期 — 増収増益、通期の売上高予想は100億円下げた
2026年10月30日に発表した上期(2026年4〜9月)の実績は次のとおりです(2027年3月期 第2四半期 決算短信 p.1・p.4)。
売上高:3,647億円(前年同期比4.4%増)
営業利益:252億円(同21.2%増)。会社の上期計画(230億円)を22億円上回った
純利益:213億円(同2.4倍)。前年の上期は中国の事業再編費用(工場閉鎖などの費用)132億円で落ち込んでおり、今期は保有株などの売却益60億円が上乗せされている
増益の理由について会社は、セラミックの販売増やコスト削減、値上げの効果が、中東情勢による販売減や部材の調達コストの上昇を上回ったと説明しています(2027年3月期 第2四半期 決算説明資料 p.5・p.7)。中東情勢では部材の調達も滞り、浴室商品の受注を一時絞りました(6月に通常化、2027年3月期 第1四半期 決算説明資料 p.9)。会社は今期の営業利益への影響を約60億円のマイナスと見込んでいます(2027年3月期 第2四半期 決算説明資料 p.29)。
同じ日に通期予想を修正し、売上高を7,850億円から7,750億円に、経常利益を585億円から580億円に下げました。営業利益600億円・純利益460億円は据え置きです。会社は修正の理由に、上期の実績と「米州事業、中国大陸事業の市況悪化影響など各セグメントの今後の見通し」を挙げています(TOTO 2027年3月期通期連結業績予想の修正に関するお知らせ(2026年10月30日))。事業別では、海外住設の営業利益計画を26億円下げ、日本住設(12月の値上げ効果など)とセラミック(旺盛な先端半導体需要)をそれぞれ15億円上げて埋めました(2027年3月期 第2四半期 決算説明資料 p.26・p.30)。
それでも日本住設の営業利益は145億円と、前期(同じ基準で219億円)から約34%減る計画です。会社は調達コストの増加や中東情勢の影響を挙げています(2027年3月期 第2四半期 決算説明資料 p.10・p.30)。全社の最高益は、セラミック(380億円の計画)が支える形です。
配当と自社株買い — 配当性向40%以上、300億円の自社株買い
配当は年2回(中間・期末)です。会社は配当性向(純利益のうち配当に回す割合)40%以上、減配せず増配または維持を方針に掲げています(2027年3月期 第2四半期 決算説明資料 p.36)。2026年3月期は期末配当を予想から10円増やして年110円とし(剰余金の配当(増配)に関するお知らせ 2026年4月30日)、2027年3月期は年120円(配当性向42.2%、同 p.33)を計画しています。
1株配当の推移
配当性向とは|計算式と決算短信での調べ方、配当利回り・DOEとの違い
配当性向の計算式(1株配当÷EPS)と決算短信での調べ方を解説。上場企業の中央値は35.8%(2026年10月)。水準ごとの読み方、業種の違い、配当利回り・総還元性向・DOEとの違いもわかります。
株主優待もあります。3月31日時点で100株以上を持つ株主が対象で、「地球環境保全への貢献」「被災地への地域貢献」「TOTO商品」の3つから1つを選べます(TOTO「株主優待制度」)。
自社株買いにも積極的です。2026年10月30日には、上限300億円・950万株(自己株式を除く発行済株式の5.8%)の自社株買いを決めました。期間は2026年11月から2027年3月までで、買った株は一部を除いて2027年4月30日に消却する予定です(自己株式取得に係る事項の決定及び自己株式の消却に関するお知らせ)。2026年3月期にも約200億円の自社株買いをしています(2026年3月期 決算短信 p.5)。
自社株買いとは|EPS・ROE改善の仕組みと株価への影響
自社株買いの仕組み・目的・株価への影響をわかりやすく解説。EPS・ROE・PERなど財務指標への効果、メリット・デメリット、発表時の投資判断ポイントがわかります。
株価指標(2026年10月30日終値)
株価:5,746円
時価総額:約9,559億円(自己株式を含む発行済株式数で計算)
PER:実績23.6倍(2026年3月期EPS 243.01円)/予想20.5倍(会社予想EPS 279.71円。予想純利益には上期の保有株などの売却益60億円を含む)
PBR:1.79倍(2026年3月末の1株当たり純資産3,211.88円)
配当利回り:実績1.91%(年110円)/予想2.09%(年120円)
ROE:7.7%(2026年3月期、決算短信)
出典:東証株価・TOTO 決算短信よりKabuGraph算出(2026年10月30日終値)
PERは、東証プライムのガラス・土石製品(TOTOが属する業種)の加重平均18.6倍・PBR1.4倍(2026年9月末、東証「規模別・業種別PER・PBR」、KabuGraphの業種別PER・PBR)より高めです。住宅設備だけの会社としてではなく、半導体部品の成長も含めて評価されている水準といえます(KabuGraphの見方)。
株価はこの1年で大きく動きました。月末の終値で見ると、2025年10月末の3,923円から2026年6月末には8,611円まで上がり、10月30日は5,746円です。株価の動きについて会社は説明していません。
PER(株価収益率)とは|計算式・15倍の目安と東証プライム業種別データで読む割安判断
PER(Price Earnings Ratio・株価収益率)の計算式・15倍の目安・業種別の水準差を解説。JPXの東証プライムPER・PBR推移データと業種別比較チャートで、割安・割高の判断方法がわかります。
競合との比較 — 住宅設備とセラミックで別の相手
TOTOは2つの場面で競っています。住宅設備では国内のリフォーム需要と新築向けの水まわりを、LIXILなどと取り合い、セラミックでは半導体製造装置向けの静電チャックを、日本の部品メーカーと取り合っています。
住宅設備 — トイレはLIXIL・パナソニック、キッチンはタカラ・クリナップ
LIXIL(5938):トイレ「INAX」などの水まわりに加え、サッシ・ドアなどの建材も扱う。売上規模はTOTOの約2倍
パナソニック ハウジングソリューションズ(非上場):トイレ「アラウーノ」など。2026年3月31日にYKKがパナソニック ホールディングスから株式の80%を取得し、YKKグループの会社になった(YKK 臨時報告書 2026年4月24日)
タカラスタンダード(7981):キッチン・浴室・洗面化粧台。売上の約6割がキッチン
クリナップ(7955):システムキッチンの専業メーカー。売上の約8割が厨房部門
会社 | 売上高 | 営業利益率 | PBR |
|---|---|---|---|
TOTO | 7,374.4 | 7.3% | 1.79倍 |
LIXIL | 15,107.0 | 1.9% | 0.72倍 |
タカラスタンダード | 2,527.6 | 7.5% | 0.97倍 |
クリナップ | 1,344.9 | 2.9% | 0.51倍 |
静電チャック — 世界シェア2位、上位は日本企業
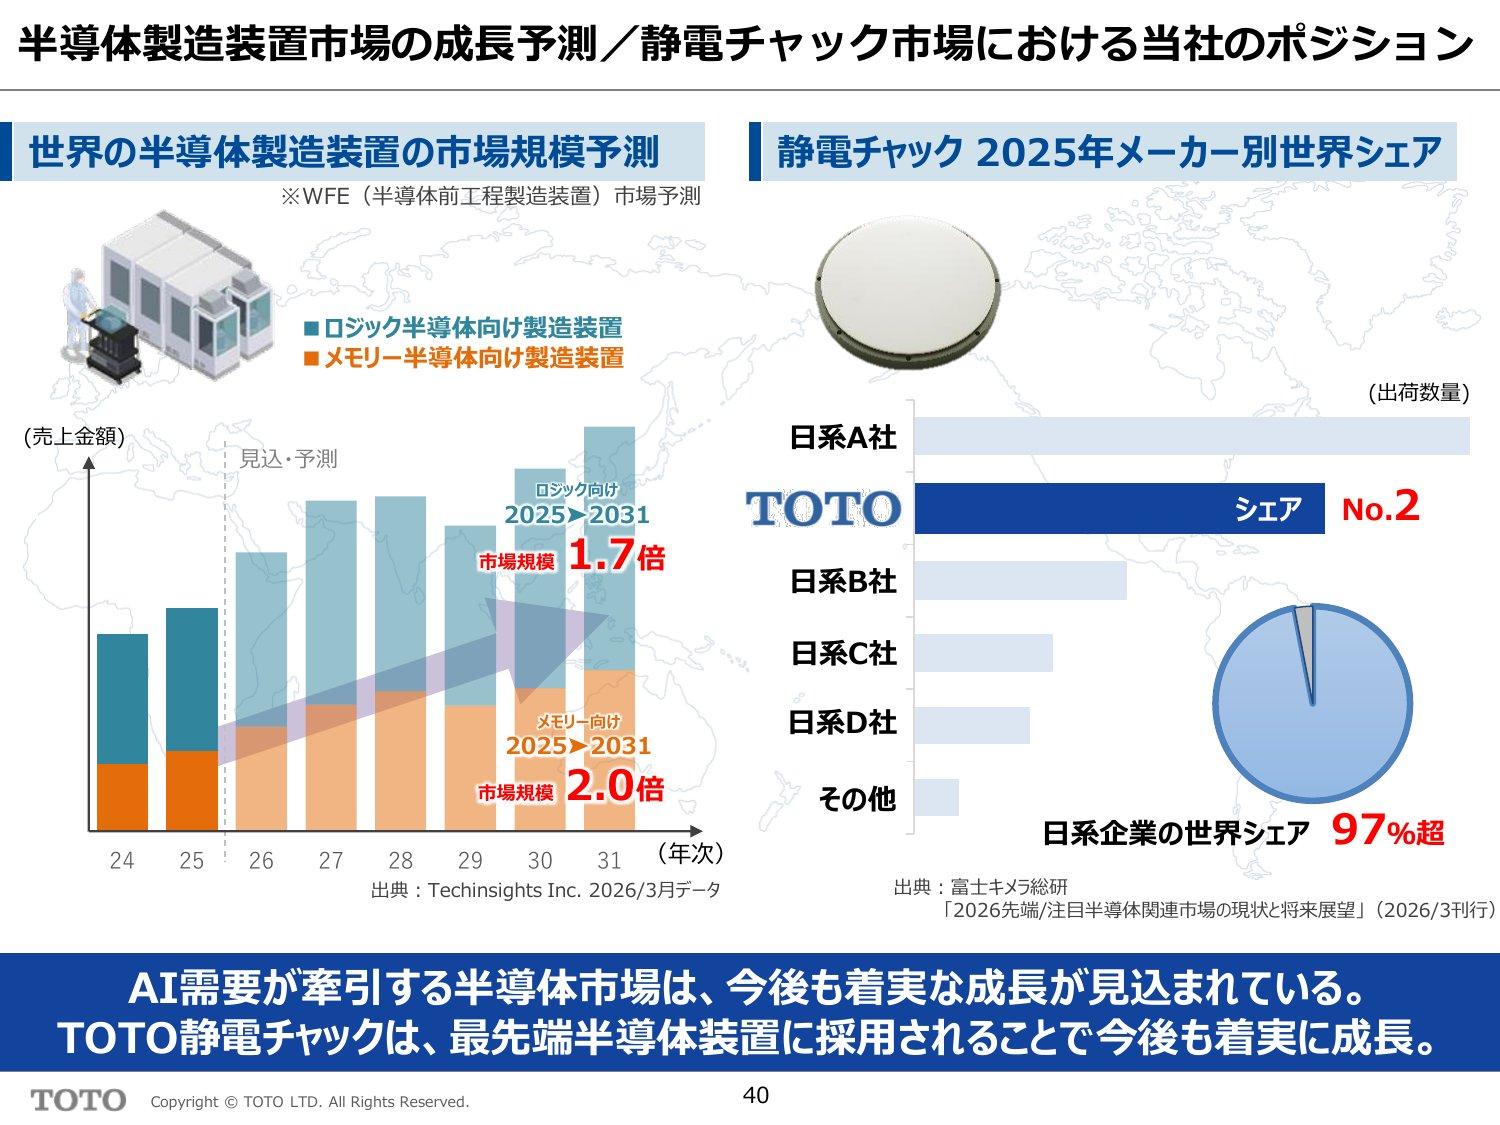
会社が決算説明資料で示した富士キメラ総研の調査では、静電チャックの2025年の世界シェア(出荷数量)はTOTOが2位、日本企業の合計が97%超です(2026年3月期 決算説明資料 p.50(スライド40))。他社は資料では「日系A社」などと社名を伏せています。少数の日本メーカーが世界の装置向けに供給する市場です。
投資家が注目すべきポイント
強み
利益の半分を稼ぐセラミック:静電チャックは世界シェア2位。営業利益率42.9%(2026年3月期)
リフォーム中心の国内基盤:日本住設の売上の約7割がリフォーム向け
海外の伸びしろと厚い財務:米国の温水洗浄便座の普及率はまだ一桁。自己資本比率65.7%(2026年9月末)
リスク
半導体市況:セラミックの利益は2024年3月期に4割以上減ったことがある
日本住設の採算:今期は営業利益が約34%減る計画。値上げと構造改革が効くか
海外の住宅市況と部材高:10月に米国・中国の計画を下げた。中東情勢の影響は約60億円の減益要因
これから注目したい点
株主還元と資本政策:300億円の自社株買い(2027年3月まで)と、自己資本比率の水準を含めて2027年4月末に発表する新しい財務戦略(2027年3月期 第2四半期 決算説明資料 p.34)
株主からの提案:2026年2月、上位20位以内の株主と名乗る英国の投資会社パリサー・キャピタルが、セラミック事業の情報開示の拡充や資本配分の見直しなどを求める提案を公表した(パリサー・キャピタルのリリース 2026年2月18日)
投資と値上げの効果:豊前の約600億円の新施設(2029年度上期に生産開始予定)、日本の値上げ(2026年12月)と国内販売会社の統合(2027年4月、2026年9月30日の開示)
まとめ
TOTO(5332)は、ウォシュレットや便器で知られる住宅設備の大手であると同時に、半導体製造装置向けの静電チャックで世界2位のシェアを持つ部品メーカーでもあります。
稼ぎ方:売上の65%は日本の住宅設備、営業利益の51%はセラミック(2026年3月期)
業績:2027年3月期は売上高7,750億円・営業利益600億円で過去最高を計画。10月30日に売上高予想を100億円下げ、営業利益は据え置いた
株主還元:年120円の配当予想(利回り2.09%、2026年10月30日終値)と300億円の自社株買い、株主優待
住宅設備の安定した需要と、振れの大きい半導体部品の成長をどう評価するかが、この銘柄を見るときの分かれ目になります。
TOTO
TOTOは衛生陶器で国内シェア首位の住宅設備機器メーカー。温水洗浄便座「ウォシュレット」の生みの親として知られ、トイレ・便器・洗面台・浴室・水栓金具など住宅設備を幅広く展開する。「きれい除菌水」「セフィオンテクト」など独自の清潔技術を搭載し…
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の業績は2026年10月30日発表の決算短信まで、株価・株価指標は2026年10月30日終値の時点のものです。