LIXIL(5938)の企業分析|INAX・TOSTEM・GROHEを持つ住宅設備大手
2027年3月期 第2四半期決算まで反映
LIXIL(5938)は、トイレの「INAX」、窓の「TOSTEM」、ドイツの水まわりブランド「GROHE」などを持つ住宅設備・建材メーカーです。 売上収益は約1.5兆円(2026年3月期)と大きい一方、利益率は2%前後と薄く、利益を上回る年90円の配当を続けています。2027年3月期上期(4〜9月)は最終赤字でしたが通期予想と配当は据え置かれ、株価は配当利回り5.35%の水準です(2026年11月2日終値)。
この記事では、3つの事業の稼ぎ方、業績と会社予想、配当と株価指標、TOTOなど競合との違い、これから注目したい点を順に解説します。
この記事の内容(目次)
会社概要 — 5社の統合で生まれた「水まわりと窓」の会社
LIXILは、家の「水まわり」(トイレ・浴室・水栓・キッチン)と「建材」(窓・ドア・エクステリア)を作って売る会社です。 主な取引先は代理店・販売店、工務店・ハウスメーカー、建設会社などです(LIXIL 統合報告書2026 p.80)。売上の約3分の2を日本で、残りを欧州・米国・中東・アジアなどで稼いでいます(2026年3月期 決算説明資料 スライド38)。
本社は東京都品川区で、従業員は連結で4万8,073人(2026年3月31日時点、有価証券報告書 PDF 117ページ)。特定の親会社はなく、大株主の上位は信託銀行(日本マスタートラスト信託銀行 12.18%など)と従業員持株会(3.01%)です(2026年3月31日時点、2026年3月期 有価証券報告書 PDF 64ページ)。
沿革の要点は次のとおりです。
1949年:トステムの前身、日本建具工業を創設(有価証券報告書 沿革)
2011年:トステム・INAX・新日軽・サンウエーブ工業・東洋エクステリアの5社が統合し、株式会社LIXILが誕生(LIXILの歩み)
2013年・2015年:米国のアメリカンスタンダード、ドイツのグローエ(GROHE)を相次いで子会社化し、海外の水まわり事業を広げる(LIXILの歩み)
2020年:2011年に買収した海外子会社Permasteelisaと、ホームセンター「ビバホーム」のLIXILビバを売却。持株会社が事業会社と合併し、今の株式会社LIXILになる(有価証券報告書 沿革)
セグメント別の売上収益(2026年3月期)
事業を理解する — 水まわり・窓・キッチンの3事業
LIXILの事業は、水まわりの「ウォーターテクノロジー事業」、窓・ドアの「ハウジングテクノロジー事業」、キッチン・洗面・室内建材の「リビング事業」の3つです。2026年3月期から、キッチン・洗面と室内建材をまとめてリビング事業を新設し、2区分から3区分にしました(2026年3月期 決算短信 PDF 16ページ)。
稼ぎ頭は水まわりです。 2026年3月期の事業利益(本業の利益。後述)は、ウォーターテクノロジーが454億円で、3事業の合計約800億円の半分以上を占めます。
セグメント別の事業利益(2027年3月期は会社予想)
国内の水まわり — トイレ・浴室の「INAX」
日本では、トイレ・洗面器などの衛生機器、ユニットバス、水栓金具、タイルを「INAX」ブランドで売っています。INAXの前身は1924年設立の伊奈製陶で、1967年に国産初のシャワートイレ(温水洗浄便座)を発売しました(LIXILの歩み)。
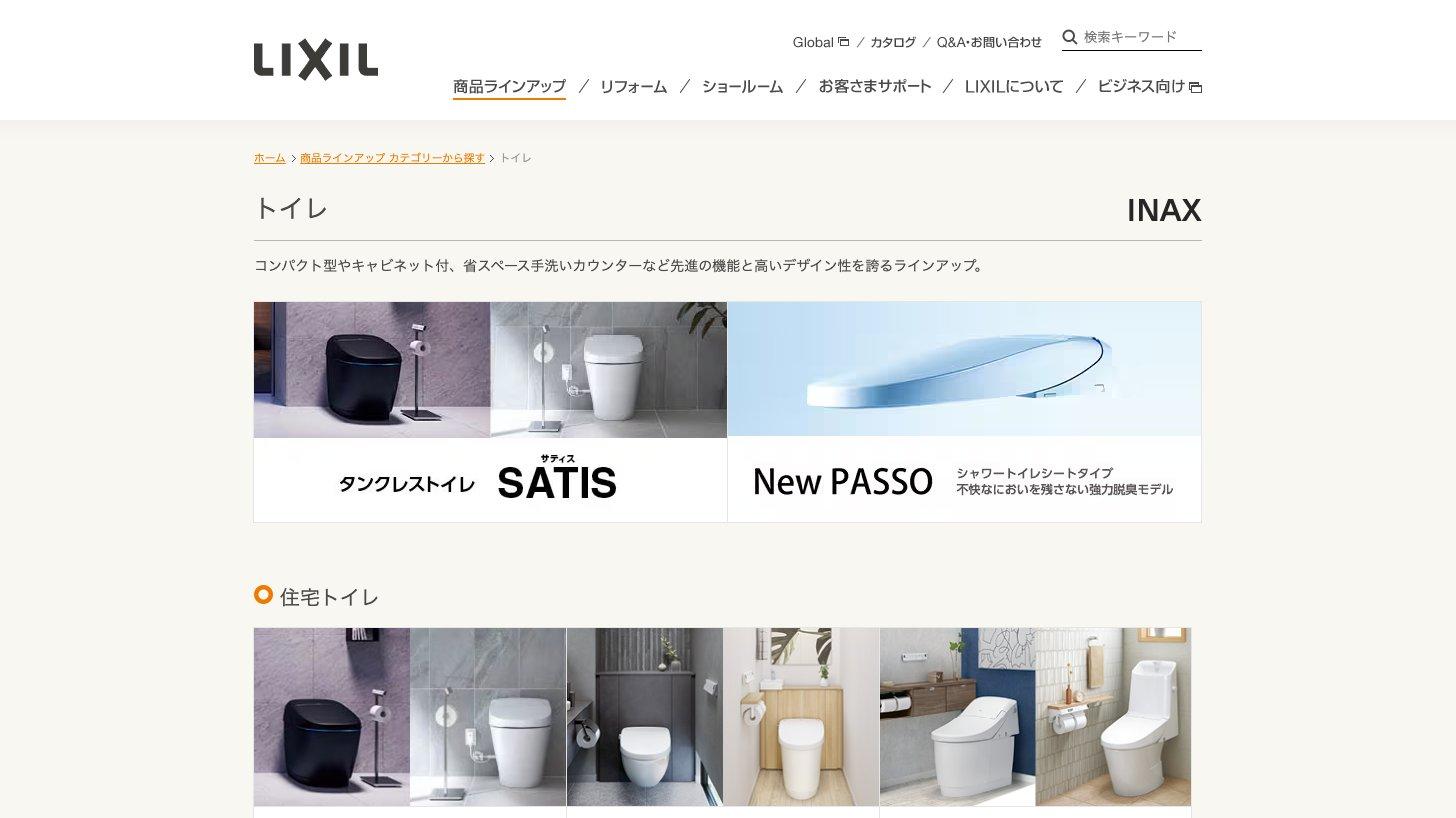
2026年3月期の国内の衛生機器の売上は1,182億円です(2026年3月期 決算説明資料 スライド32)。新築の住宅が減るなか、トイレや浴室を取り替えるリフォーム向けが伸び、国内の水まわりは増収増益でした(2026年3月期 決算短信 PDF 5ページ)。
海外の水まわり — 欧州で稼ぐ「GROHE」、米国で立て直し中の「American Standard」
海外の水まわりは、水栓やシャワーなどを手がけるドイツ発のブランド「GROHE(グローエ)」と、米国の「American Standard(アメリカンスタンダード)」が二本柱です。2026年3月期の海外の水まわりの売上は4,925億円で、LIXIL全体の約3分の1にあたります(2026年3月期 決算説明資料 スライド28)。
GROHEは2026年3月期の売上が16.6億ユーロ、事業利益率11%と、海外の稼ぎ頭です(2026年3月期 決算説明資料 スライド39)。会社は、欧州の景気回復が鈍いなかでもGROHEのブランド力で高価格帯のシェアを広げていると説明しています(有価証券報告書 PDF 12ページ)。
一方、American Standardを中心とする米州は赤字が続いています。 2026年3月期の米州は売上1,504億円に対し事業利益は75億円の赤字でした(同 決算説明資料 スライド28)。2025年4月に米国の浴槽事業をAmerican Bath Groupへ譲渡すると発表するなど構造改革を進め(2025年4月2日の開示)、会社は2026年3月に米国事業が単月で黒字になったと説明しています(2026年3月期 決算説明資料 スライド1)。
ハウジングテクノロジー事業 — 窓・ドアの「TOSTEM」
住宅の窓(サッシ)や玄関ドア、カーポートなどのエクステリア、ビルの窓や外壁(カーテンウォール)を扱う事業で、窓・ドアは「TOSTEM」ブランドです。2026年3月期の国内売上は住宅サッシが1,893億円で最も大きい商品です(2026年3月期 決算説明資料 スライド32)。
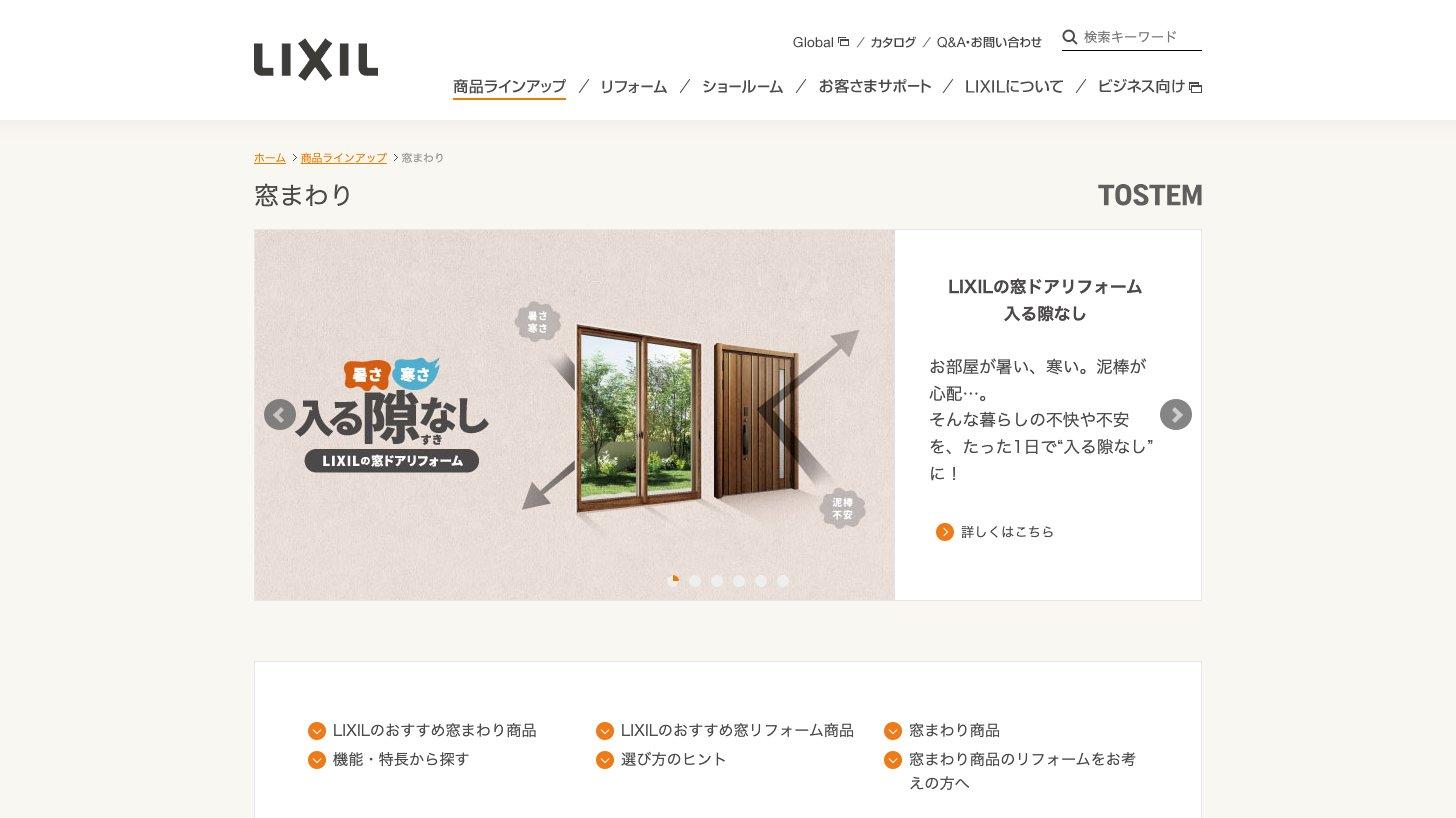
新築の減少を、断熱窓へのリフォームが支える構図です。 国の補助金制度を背景に高断熱の窓のリフォームが伸びた一方、新築向けは低調で、2026年3月期のセグメントの売上(グループ内の取引を含む)は5,257億円とほぼ横ばいでした(2026年3月期 決算短信 PDF 5ページ)。アルミの値上がりが利益を削りやすく、2027年3月期上期(4〜9月)の事業利益は11億円まで落ちています(2027年3月期 第2四半期 決算説明資料 スライド22)。
リビング事業 — キッチン・洗面台・室内ドア
システムキッチン、洗面化粧台、室内ドアや床材などのインテリア建材を扱います。2026年3月期のキッチンの売上は1,023億円です(2026年3月期 決算説明資料 スライド32)。リフォーム向けが堅調で、キッチンは新築向けも好調でした(2026年3月期 決算短信 PDF 5ページ)。
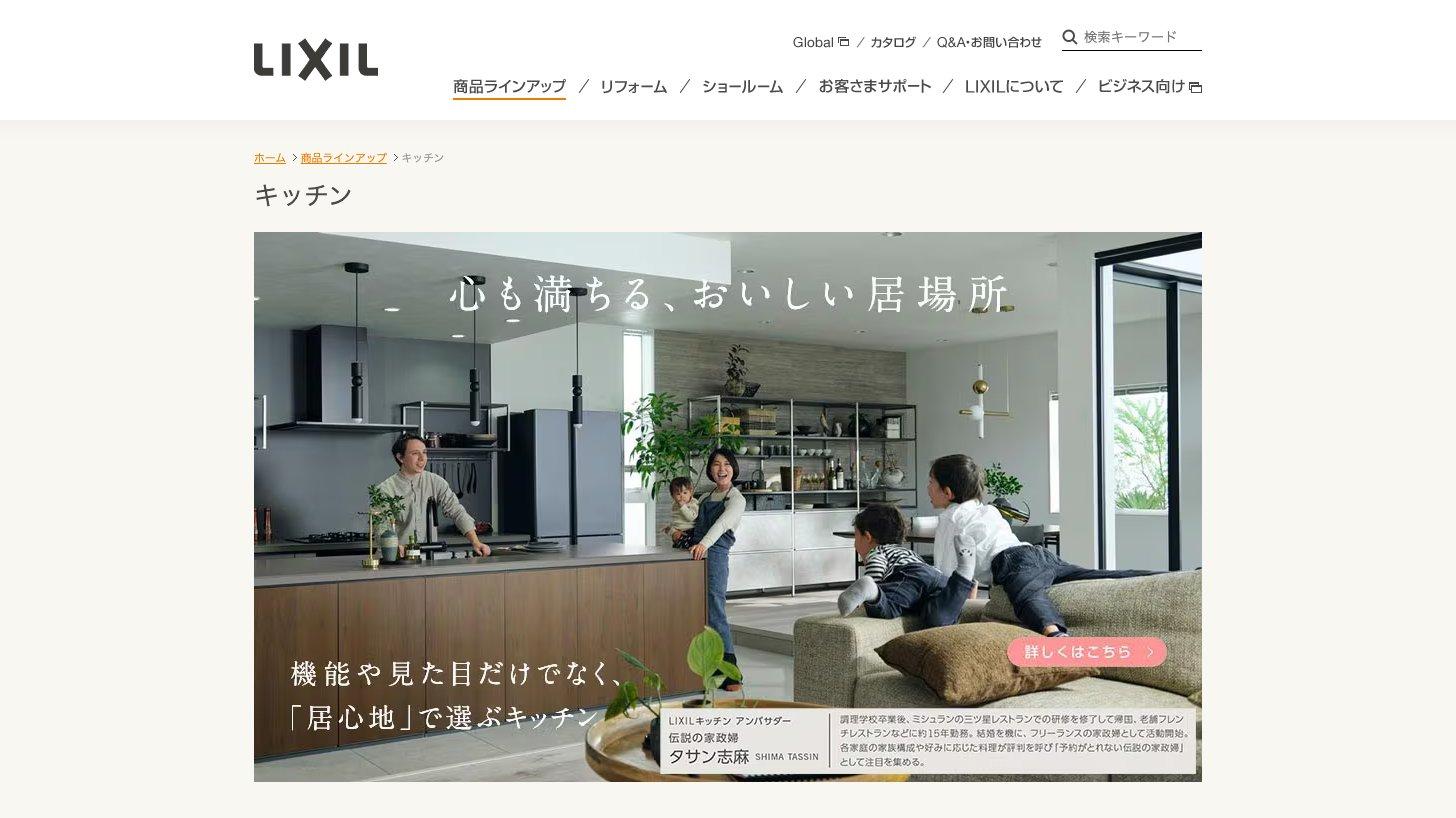
3事業の中では最も小さく、事業利益率も3.8%と低めですが、会社は2027年3月期に事業利益100億円(前期比+27.5%)を見込んでいます(2026年3月期 決算説明資料 スライド38)。
業績推移と財務
通期業績 — 売上は1.5兆円で横ばい、利益率は2%前後
売上収益は2022年3月期の1兆4,286億円から2026年3月期の1兆5,107億円まで、4年で6%弱の増加にとどまります。 利益はもっと苦しく、営業利益率は2022年3月期の4.9%から2024年3月期には1.1%まで下がり、2026年3月期も1.9%でした。
通期業績推移(売上収益・営業利益・営業利益率・売上収益成長率)
利益が大きく落ちたのは2023年3月期です。 資材・エネルギー・部品の値上がり、欧州の物流の制約、米国の金利上昇による需要の落ち込み、中国の市況低迷が重なり、事業利益は前期の649億円から257億円へ6割減りました(2023年3月期 決算短信)。その後は値上げや構造改革で持ち直し、事業利益は2026年3月期に385億円まで戻っています。
利益の推移(事業利益・営業利益・純利益)
純利益はさらに細く、2024年3月期は139億円の赤字でした。構造改革の費用、金利上昇による金融費用、収益性の悪化に伴う税金費用の増加に、2020年に売却したPermasteelisaに関わる損失が重なったためです(2024年3月期 決算短信)。2025年3月期も一部の子会社の不振で税負担が重く、純利益は20億円にとどまりました(2025年3月期 決算短信)。
2027年3月期上期(4〜9月)— 最終赤字でも通期予想は据え置き
上期累計(4〜9月)は売上収益7,625億円(前年同期比+3.6%)と増収でしたが、事業利益は55億円(同-67.3%)に落ち込み、純利益は46億円の赤字でした(2027年3月期 第2四半期 決算短信 PDF 1ページ)。
会社の説明では、国内でアルミなどの金属材料や資材の値上がりが第2四半期(7〜9月)から本格化した一方、追加の値上げは8月と10月以降に実施するため、上期の効果は限られました。窓・ドアのハウジングテクノロジー事業は、事業利益が前年同期の123億円から11億円に減っています。海外の水まわりは欧州・中東などが堅調で増益でした(2027年3月期 第2四半期 決算説明資料 スライド1・2)。
それでも会社は、通期予想(売上収益1兆6,000億円、事業利益450億円、純利益120億円)と年90円の配当予想を変えていません(第2四半期 決算短信 PDF 1ページの「修正の有無:無」)。達成には下期だけで事業利益395億円が必要で(KabuGraph算出)、会社は値上げの効果と、補助金の対象になる窓などのリフォーム売上の回復を見込んでいます(同 決算説明資料 スライド2)。
この予想は、もともとの目標からすでに引き下げたものです。2025年4月の「中期の道筋」では2027年3月期の事業利益を650億円、2028年3月期を1,100億円以上と描いていましたが(2025年3月期 決算説明資料 スライド12)、2026年4月の予想で2027年3月期を450億円に見直しました。理由は米国の景気悪化、欧州の住宅市場の回復の遅れ、日本の新築の急減、原材料の高止まりなどです(2026年3月期 決算説明資料 スライド18)。
配当 — 利益を上回る年90円を続ける
年間配当は2023年3月期から4期続けて90円で、2027年3月期も90円(中間45円・期末45円)の予定です。一方で1株当たり利益(EPS)は90円を下回る年が続き、2026年3月期の配当性向(利益のうち配当に充てた割合)は317.7%で、利益の3倍超を配当しています(2026年3月期 決算短信 PDF 1ページ)。
1株配当とEPSの推移(2027年3月期は会社予想)
2025年3月期からは、配当を利益ではなくEBITDA(事業利益+減価償却費)の水準で決める方針に切り替えています。以前の「連結配当性向30%以上」をやめ、「長期にわたり安定した配当」を基本に中期的なEBITDAの水準から年間配当額を決めるとしました(配当方針の変更に関するお知らせ 2024年4月30日、2025年3月期の中間配当から適用)。2027年3月期の90円は、予想に基づく調整後EBITDAの25%にあたると説明しています(2026年3月期 決算説明資料 スライド21)。
EBITDAとは|営業利益+減価償却費で見るキャッシュ創出力の読み方
EBITDAの意味・読み方・計算式を初心者向けにわかりやすく解説。営業利益やEBITとの違い、EV/EBITDA倍率によるM&A・株式投資での活用法、メリット・デメリットまで網羅。
現金の面では、2026年3月期の配当総額259億円は、営業キャッシュフローから投資を引いたフリーキャッシュフロー591億円の範囲に収まっています(2026年3月期 決算短信 PDF 1ページからKabuGraph算出)。工場や設備などの減価償却費が年831億円と大きいため(同 PDF 17ページ)、利益が細くても現金は残りやすい構造です。ただし2027年3月期上期のフリーキャッシュフローは280億円のマイナスで(第2四半期 決算短信からKabuGraph算出)、会社は運転資本の増加と利益の悪化を理由に挙げています(第2四半期 決算説明資料 スライド9)。
財務の面では、親会社所有者帰属持分比率(自己資本比率に当たる)が35.3%(2026年3月末)と、会社が中期目標に掲げる35%以上を保っていましたが、2026年9月末は33.9%に下がりました(2026年3月期 決算短信 PDF 1ページ・第2四半期 決算短信 PDF 1ページ・有価証券報告書 PDF 50ページ)。
配当性向とは|計算式と決算短信での調べ方、配当利回り・DOEとの違い
配当性向の計算式(1株配当÷EPS)と決算短信での調べ方を解説。上場企業の中央値は35.8%(2026年10月)。水準ごとの読み方、業種の違い、配当利回り・総還元性向・DOEとの違いもわかります。
株主優待はありません。 リフォーム費用に応じた商品券などの優待は、2019年9月末の株主への提供を最後に廃止されています(LIXIL「株主優待」)。
株価指標(2026年11月2日終値)
指標 | 値 |
|---|---|
株価 | 1,682円 |
時価総額 | 4,839億円 |
PER(実績) | 59.4倍 |
PER(会社予想) | 40.3倍 |
PBR | 0.73倍 |
配当利回り | 5.35% |
PER(株価収益率)が59倍・40倍と高く見えるのは、株価が高いからではなく、分母の純利益が細いためです。 前の節のとおり、本業の事業利益に比べて税負担や構造改革費用が重く、純利益が小さくなっています。
PERが異常に高い理由|100倍超85社の8割は利益の急減・黒字化直後で分母が小さい
PERが100倍・1,000倍と異常に高くなる理由を、PER100倍超の85社(2026年9月28日時点)の決算から分類。8割は利益の急減や黒字化直後で、分母の利益が一時的に小さいことが主因でした。日本製鉄(実績208倍→予想12倍)などの実例と、見分ける4つのチェックを解説。
PBR(株価純資産倍率)は0.73倍と1倍を下回ります。 会社自身も、ROE(自己資本利益率)が1.3%(2026年3月期)にとどまることを課題に挙げ、事業利益率の改善と税負担率の適正化でROEを上げるとしています(2026年3月期 決算説明資料 スライド22)。株価は2024年以降、月末の終値で1,619〜1,979円の幅で動いています(KabuGraph調べ)。
PBRの目安|33業種の中央値は0.54〜2.25倍、1倍割れの正しい読み方
PBRの目安を東証33業種の中央値データ(パルプ・紙0.54倍〜情報・通信業2.25倍、2026年9月時点)で解説。1倍割れ=割安とは限らない理由、ROEとの関係式(PBR=ROE×PER)、東証の改善要請と企業の対応状況まで、PBRを投資判断に活かす基準がわかります。
競合との比較 — 水まわりはTOTO、窓はYKK AP・三協立山
LIXILは、家を建てる・直すときの「水まわり」と「窓・ドア」の両方で、それぞれ別のライバルと注文を取り合っています。 会社は統合報告書で、事業ごとに次の会社を競合に挙げています(LIXIL 統合報告書2026 p.80)。
トイレ・浴室・水栓:TOTO(5332)、パナソニックなど。パナソニックの住宅設備会社(パナソニック ハウジングソリューションズ)は、2026年3月31日にYKKがパナソニック ホールディングスから株式の80%を取得し、YKKグループに入りました(YKK 臨時報告書 2026年4月24日)
窓・ドア・外装:YKK AP(YKKグループ、非上場)、三協立山(5932)など。三協立山の2026年5月期は売上高3,575億円、営業利益15億円、純損失135億円でした(三協立山 2026年5月期 決算短信)
キッチン・洗面:タカラスタンダード(7981)、クリナップ(7955)、TOTO、パナソニックなど
海外の水まわり:Kohler、Masco(Delta)、Fortune Brands(Moen)、Roca、Hansgrohe、Geberitなど欧米の水まわりメーカー
上場している国内の同業と比べると、LIXILは売上が最も大きい一方、利益率は低いのが特徴です。
会社 | 売上高 | 営業利益率 | PBR |
|---|---|---|---|
TOTO | 7,374.4 | 7.3% | 1.82倍 |
LIXIL | 15,107.0 | 2.5% | 0.73倍 |
タカラスタンダード | 2,527.6 | 7.5% | 0.98倍 |
クリナップ | 1,344.9 | 2.9% | 0.51倍 |
TOTOは売上がLIXILの約半分ですが、営業利益は538億円とLIXILの事業利益(385億円)を上回ります。 LIXILは各事業の事業利益率が3.8〜5.6%で、そこから管理部門などの全社費用415億円を引くと2.5%まで下がります。米州の水まわりの赤字(事業利益-75億円)も重荷です(いずれも2026年3月期、2026年3月期 決算説明資料 スライド38からKabuGraph算出)。
TOTO(5332)の企業分析|ウォシュレットの会社が利益の半分を半導体部品で稼ぐ
TOTO(5332)はウォシュレットや便器の住宅設備大手。2026年3月期は営業利益の約半分を半導体製造装置向けのセラミック部品が稼いだ。今期は売上高予想を下げたが営業利益600億円は据え置き、300億円の自社株買いも決定。LIXILなど競合との違いも解説。
投資家が注目すべきポイント
強み
家の主要な設備・建材をそろえる品ぞろえ:トイレ・浴室・キッチンから窓・ドア・エクステリアまで扱い、INAX・TOSTEMなどのブランドを持つ
リフォーム需要の受け皿:新築が減るなか、2026年3月期はトイレ・浴室の交換や断熱窓のリフォームが国内の売上を支えた(2027年3月期上期は窓のリフォームが減少)
GROHEの稼ぐ力:欧州を中心に事業利益率11%(2026年3月期)と、グループの中で利益率が高い
現金を生む力:減価償却費が大きく、2026年3月期のフリーキャッシュフローは591億円と配当総額259億円を上回った
リスク
下期頼みの通期予想:上期は最終赤字で、事業利益450億円の達成には下期だけで395億円が必要
原材料高と値上げの前提:中東情勢などによる資材の値上がりを、値上げとコストダウンで吸収する前提で予想を据え置いている。値上げが浸透しなければ予想を下回るおそれがある
米国事業の赤字:米州は2026年3月期に事業利益75億円の赤字。住宅市場の低迷が続いている
利益を上回る配当:配当性向は300%超。配当はEBITDAの水準で決まるため、EBITDAが伸びなければ90円の前提も変わりうる(KabuGraphの見方)
GROHEののれん:買収で生じたのれん(買収額のうち相手の純資産を上回った部分)が11.9億ユーロ、無形資産が13.7億ユーロある(2026年3月末、2026年3月期 決算説明資料 スライド39)。欧州の収益が落ちれば減損のおそれがある
のれんとは|M&Aで生まれる無形資産と日本基準・IFRSの償却差異
のれん(会計)の意味・計算方法・日本基準とIFRSの償却ルールの違い・減損リスクを解説。M&A時に発生する無形資産の仕組みと、投資家がBSで確認すべきポイントがわかります。
これから注目する点
第3四半期決算:8月・10月の値上げの効果と、窓・ドアのリフォーム売上の回復が数字に表れるか
米国事業:2026年3月に単月で黒字化した米国事業が、通期で赤字を縮められるか
中期の目標:会社は中期目標に事業利益率7.5%を掲げる(有価証券報告書 PDF 50ページ)。2027年3月期の予想は2.8%で、差をどう縮めるか
配当90円の維持:上期の配当は予定どおり45円。EBITDAと現金の流れが配当を支え続けられるか
まとめ
LIXILは、トイレ・窓・キッチンなど家の設備をそろえる売上1.5兆円の住宅設備大手ですが、利益率は2%前後と薄く、業績の回復は道半ばです。 稼ぎ頭は国内のリフォーム向けと欧州のGROHEで、赤字の米国事業と原材料高が重荷になっています。
株価はPBR0.73倍・配当利回り5.35%(2026年11月2日終値)と、利益に比べて配当の厚さが目立つ水準です。上期の赤字を下期に取り戻して通期予想を達成できるか、そして利益を上回る年90円の配当を続けられるかが、これからの焦点です。
LIXIL
リクシル(LIXIL)は「豊かで快適な住まいの実現」を企業理念として、水回り設備から建材・内装まで住宅トータルソリューションを提供します。衛生機器・シャワートイレ(温水洗浄便座)・水栓金具・タイル建材、サッシ・玄関ドア・シャッター、システム…
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の業績は2026年10月30日発表の2027年3月期 第2四半期決算まで、株価と株価指標は2026年11月2日終値に基づいています。