ベルーナ(9997)の企業分析|カタログ通販の会社が利益の半分をホテル・不動産で稼ぐ
2027年3月期 第2四半期決算まで反映
ベルーナ(9997)は、40代以上の女性向けの衣料・雑貨を売るカタログ通販の大手ですが、いま利益の半分を稼いでいるのはホテルと不動産です。2026年3月期の営業利益164.8億円のうち、ホテル・不動産のプロパティ事業が85.5億円を占めました。株価はPBR0.64倍、予想配当利回り3.86%です(2026年11月2日終値)。
この記事では、通販からホテルまでの事業の中身、業績と会社予想、配当と株主優待、株価指標、競合との違い、これから注目したい点を、初めての人向けに整理します。
この記事の内容(目次)
会社概要 — 創業58年、通販からホテルへ広げた会社
ひとことで言うと、カタログとネットで衣料品・化粧品・食品などを売る通販会社であり、同時に国内外で24のホテルを展開するホテル会社でもあります。本社は埼玉県上尾市で、グループは当社と連結子会社59社(2026年3月31日時点)の8つの事業(セグメント)で構成されます(ベルーナ 有価証券報告書 第50期 p.9)。
印鑑の訪問販売から始まった創業家の会社
1968年:安野清氏が埼玉県上尾市で印鑑の訪問販売「友華堂」を創業
1983年:衣料品の通信販売を開始。1990年に商号をベルーナへ
1998年:東京証券取引所の市場第二部に上場(2000年に第一部、2022年からプライム市場)
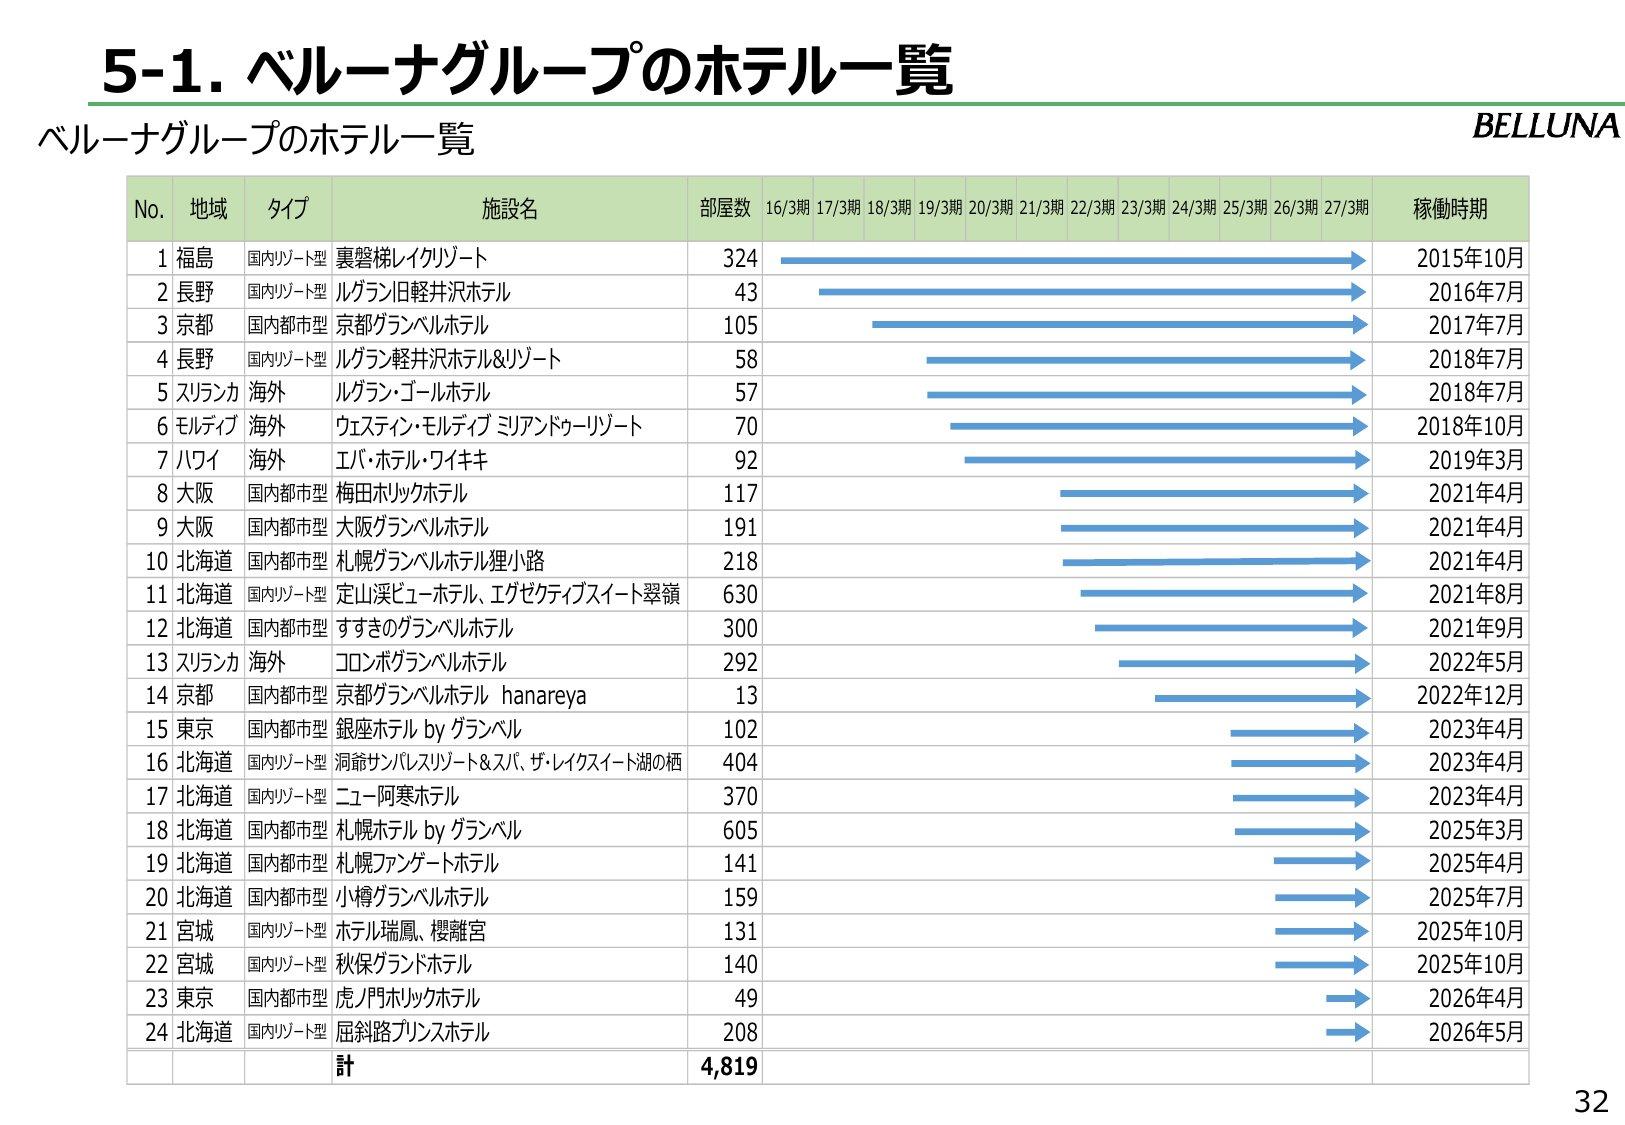
2015年:福島の「裏磐梯レイクリゾート」が稼働(会社のホテル一覧で最も古い施設)。その後、北海道・大阪・京都・東京へホテルを広げる
2018年:和装店のさが美グループホールディングスを株式公開買付け(TOB)で子会社化
2025〜2026年:宮城・秋保温泉の2ホテル、北海道の屈斜路プリンスホテルを取得
出典:有価証券報告書 第50期 p.7〜8「沿革」、2026年3月期 決算説明会資料 p.33(スライド32)
創業者の安野清氏(1944年生まれ)が今も代表取締役社長で、子の安野雄一朗氏が取締役副社長です(有価証券報告書 p.37〜39、2027年3月期 第2四半期決算短信 p.1)。筆頭株主は安野清氏が代表を務める㈱フレンドステージ(不動産賃貸と有価証券の保有管理が事業、主要株主である筆頭株主の異動に関するお知らせ(2026年2月16日))で、自己株式を除く発行済株式の42.99%を持ちます(2026年3月31日時点、有価証券報告書 p.29「大株主の状況」)。
売上の主役は通販、利益の主役はホテル・不動産
売上の3割強は総合通販(アパレル・雑貨)で、プロパティ事業(ホテル・不動産)は売上の2割強にとどまります。
セグメント別売上高(2026年3月期、外部顧客への売上高)
一方、もうけを示すセグメント利益で並べると順位が入れ替わります。2026年3月期はプロパティ事業が85.5億円で全体のほぼ半分、2位は他社の販促代行や会員向けの貸付(ファイナンス)を営むデータベース活用事業(45.1億円)で、売上が最も大きいアパレル・雑貨は4.1億円の損失でした。
主なセグメントの利益(2027/3は会社計画)
事業を理解する — 通販・ホテル・データベース活用
8つの事業を、ここでは5つにまとめて紹介します。
総合通販(アパレル・雑貨)— 売上の3割、赤字から立て直し中
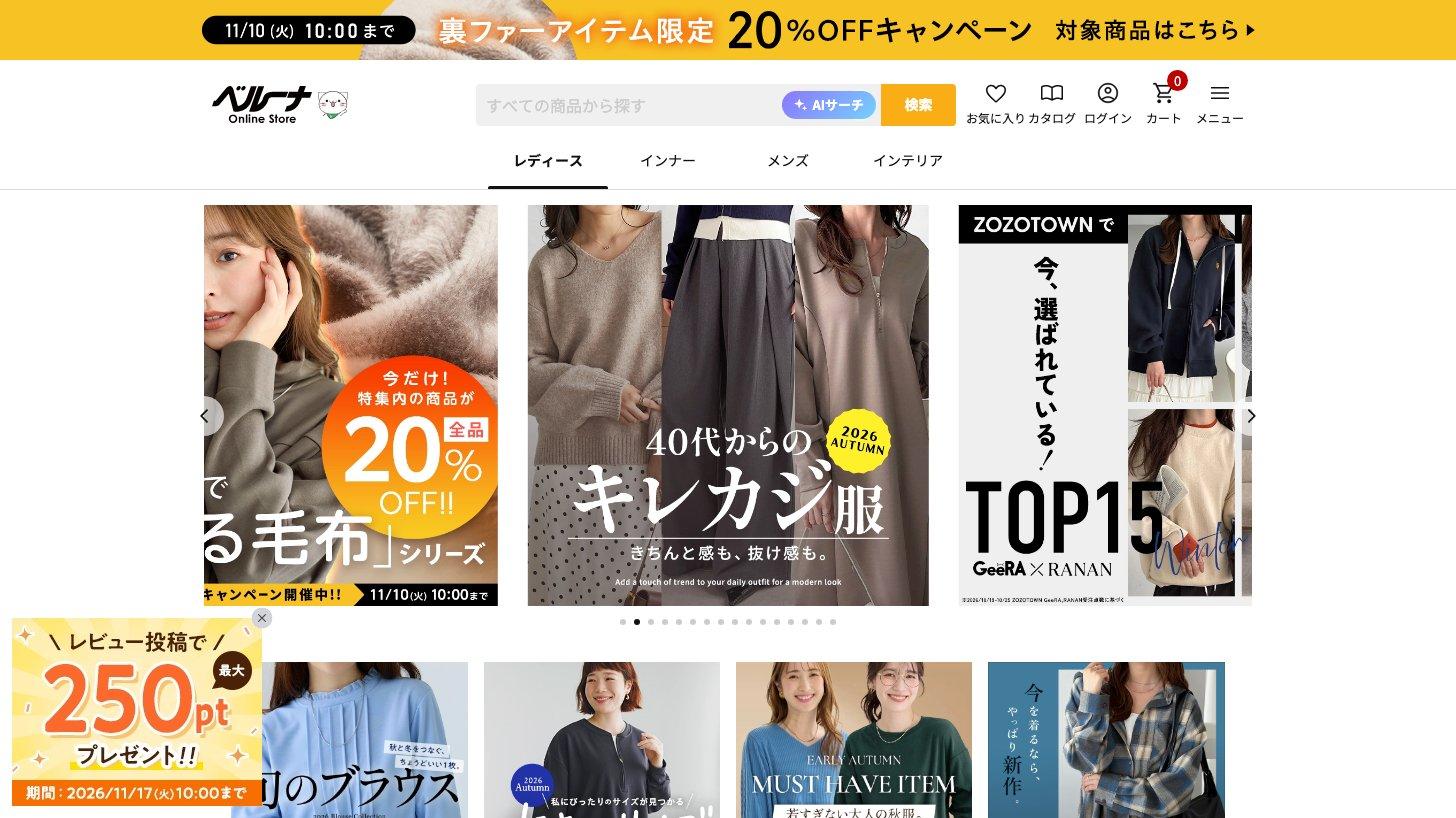
「ベルーナ」の名前で、40代以上の女性(ミセス層)を中心に衣料品・インナー・インテリアなどをカタログとネットで売る、1983年から続く本業です。登録会員の74.1%が女性です(2026年3月末、決算説明会資料 p.34(スライド33))。
この事業は2024年3月期に29.9億円のセグメント損失に転落しました。会社の説明では、円安と原材料・資材の高騰で仕入れとカタログ・チラシの費用が上がり、値上げで客単価は上がったものの注文件数がそれ以上に減ったためです(2024年3月期 決算短信 p.4)。
その後は紙のカタログを減らして広告費を抑え、不採算のファッションECモールなどを閉じて、損失は2026年3月期に4.1億円まで縮小しました(2026年3月期 決算短信 p.5、決算説明会資料 p.5(スライド4))。2027年3月期上期(4〜9月)の損失も3億3,500万円と前年同期(9億3,000万円)から縮んでいますが、会社は今期も3.0億円の損失を計画しており、黒字化はまだ先です(第2四半期決算短信 p.5、決算説明会資料 p.11(スライド10))。
専門通販 — 化粧品・健康食品、グルメ・ワイン、看護師向け
通販のノウハウを分野を絞って使う3つの事業です。会社は、景気や消費の気分に左右されにくい事業として利益を伸ばす方針です(有価証券報告書 p.13)。2026年3月期の数字はいずれも2026年3月期 決算短信 p.4から(セグメント間の取引を含む売上)。
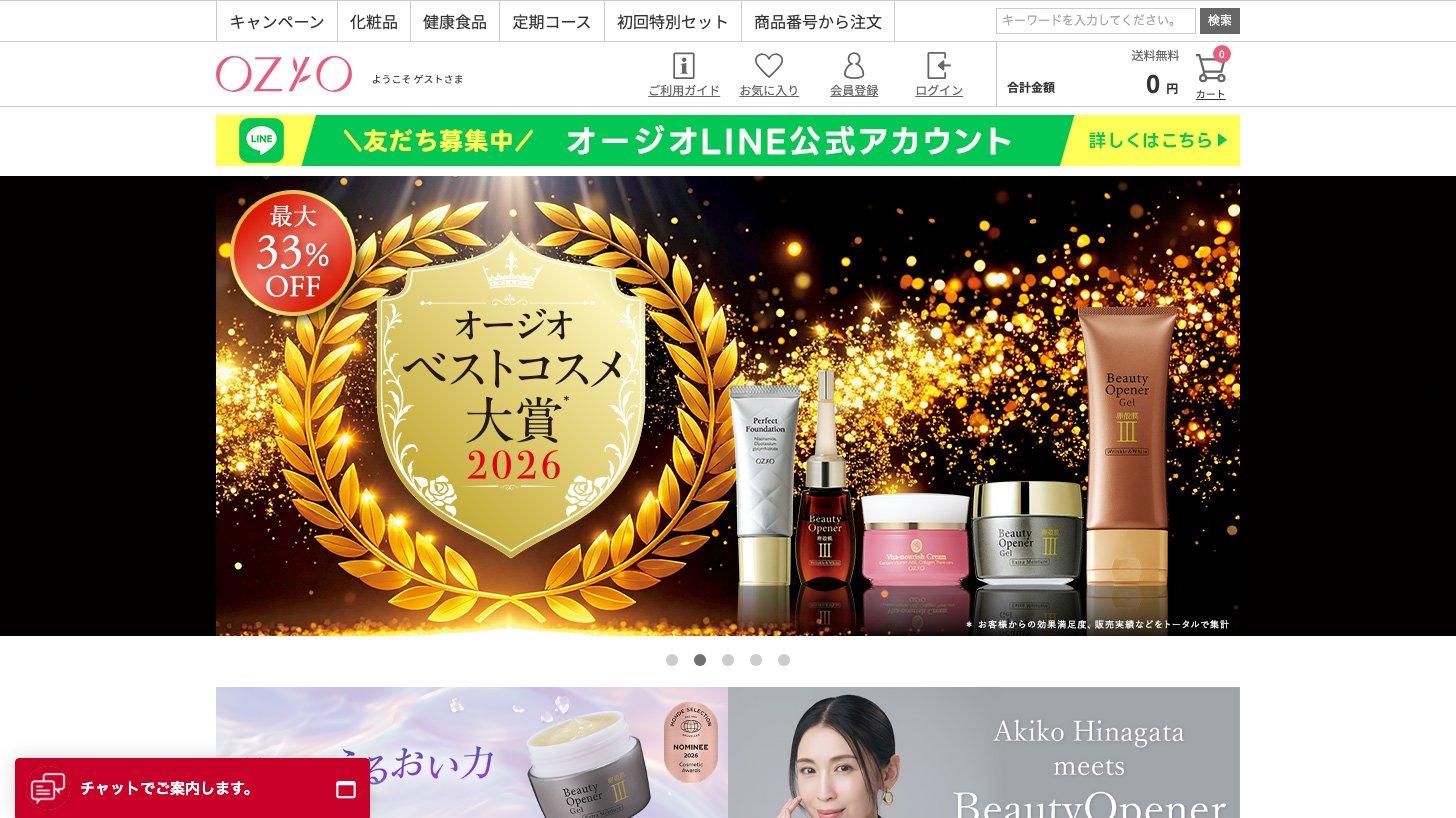
化粧品健康食品:子会社オージオの化粧品「OZIO」「なちゅライフ」と、リフレの健康食品。売上114億円・セグメント利益7.4億円
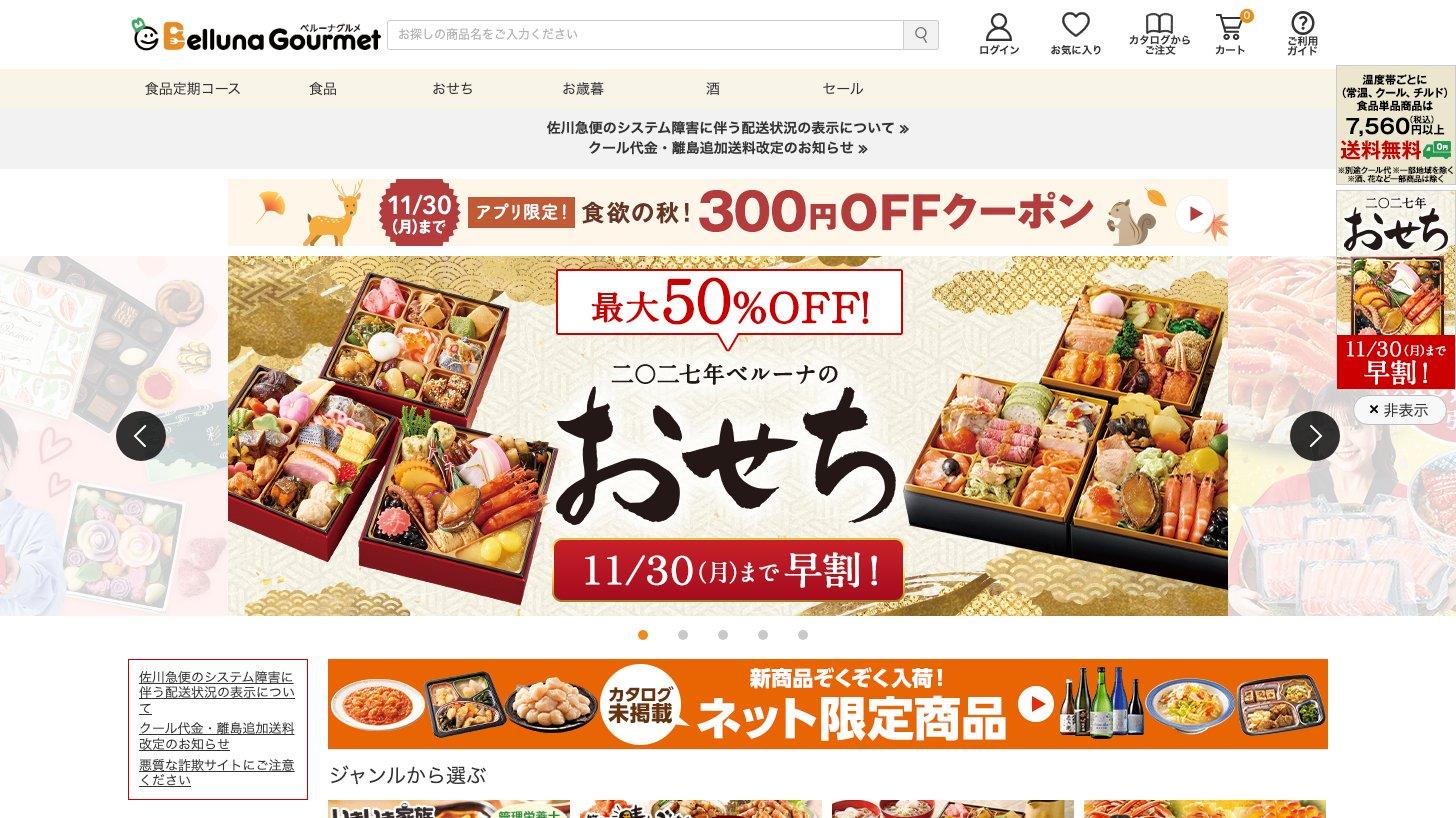
グルメ:食品の頒布会(毎月届く定期便)やおせち・ギフトの「ベルーナグルメ」と、ワイン専門通販「My Wine Club」。売上337億円・利益13.2億円。My Wine Clubは東京商工リサーチの調査で18年連続ワイン通販国内売上高No.1と会社は発表しています(ベルーナ ニュースリリース(2026年10月14日))
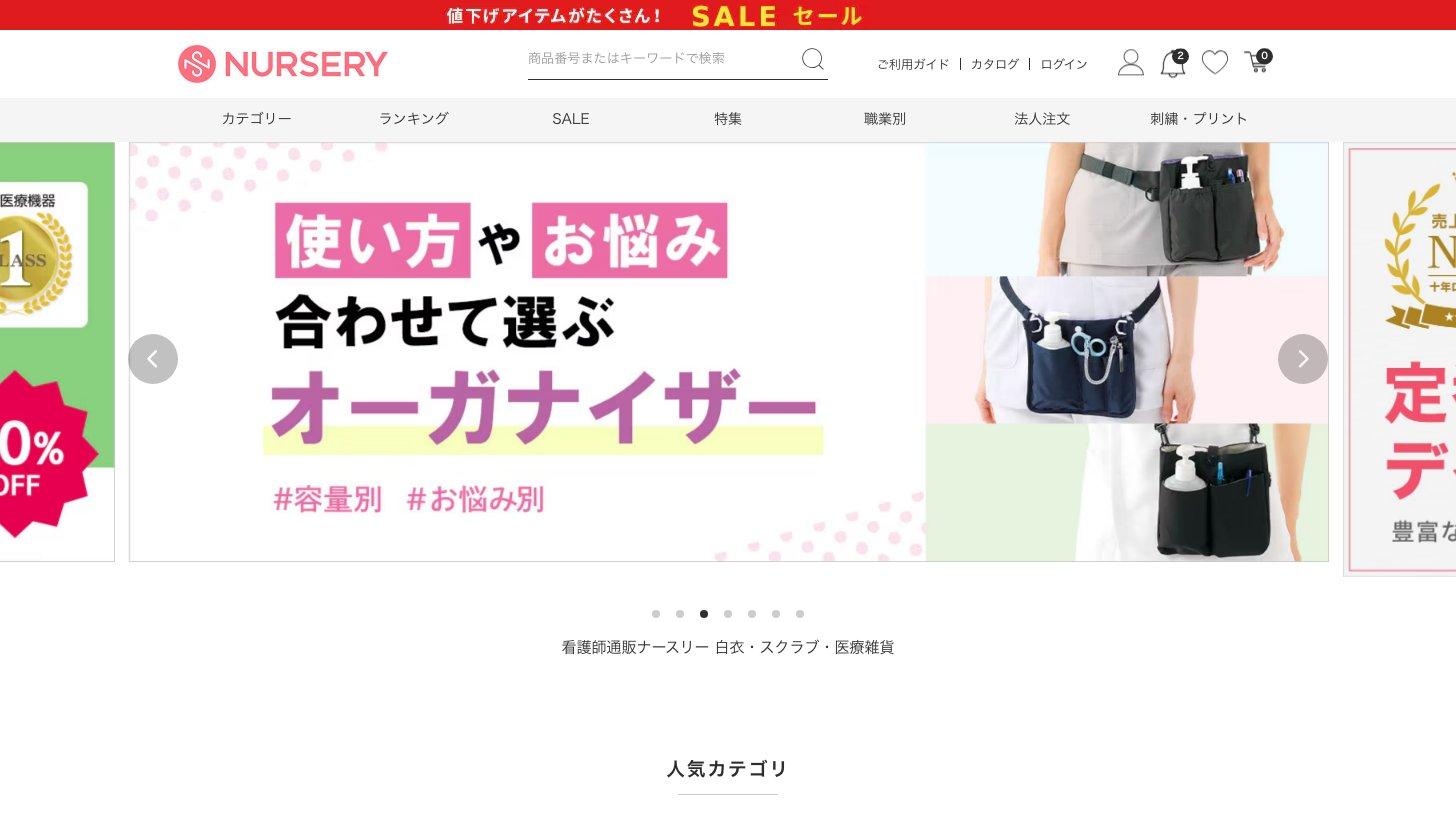
ナース関連:看護師向けのナースウェア・シューズの通販「ナースリー」「アンファミエ」。売上123億円・利益6.5億円
ただし2027年3月期上期は、化粧品の定期購入の継続率低下と広告費の増加、海外事業の在庫の見直しが重なり、健康食品も仕入れ値の上昇などで減益となった結果、化粧品健康食品の利益が前年同期比91.4%減の4,600万円に落ち込みました(第2四半期決算短信 p.4)。
プロパティ・ホテル — 利益の半分を稼ぐ柱
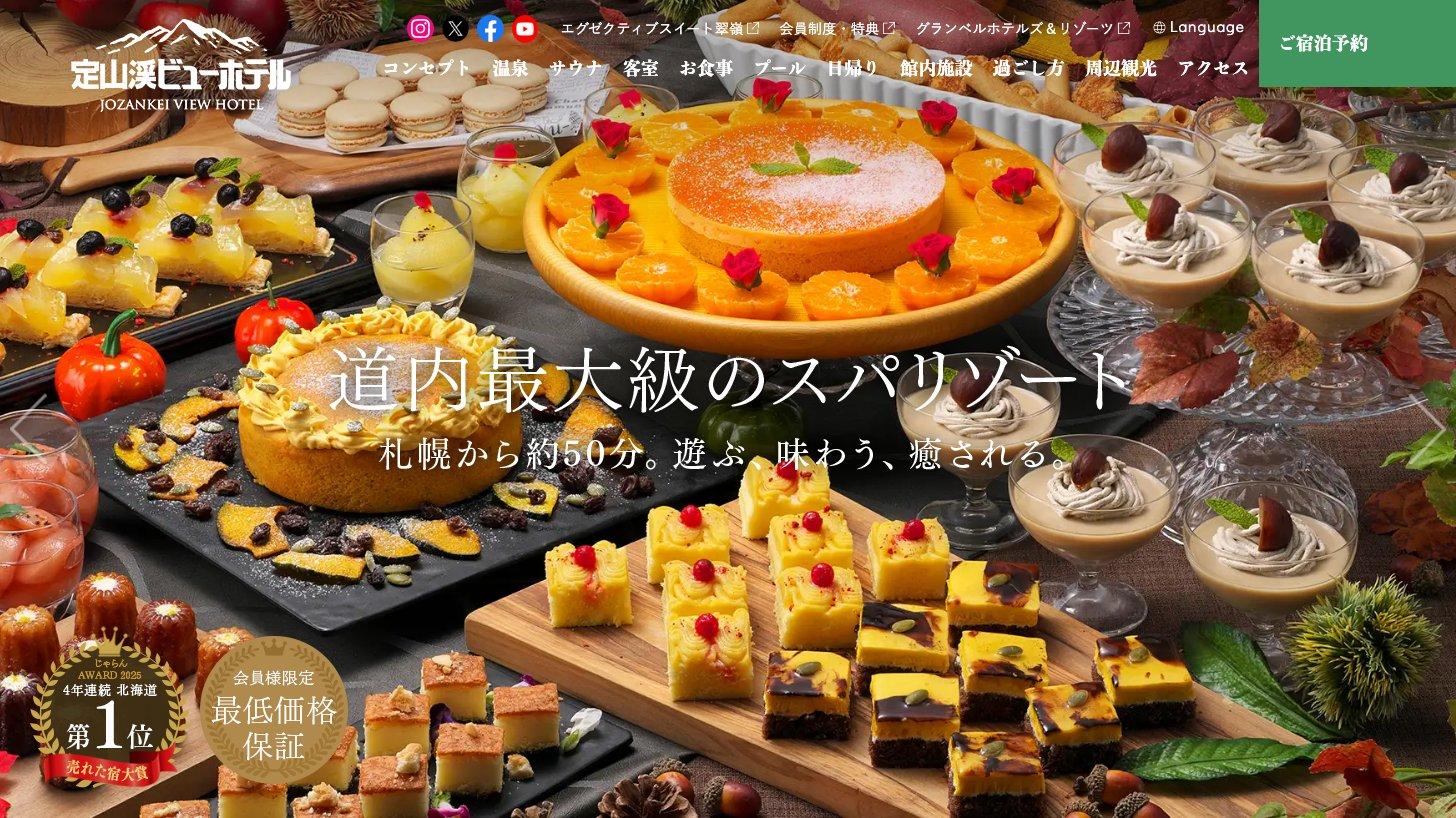
国内外のホテル24施設(4,819室)と、オフィスビルなどの賃貸・開発・売却、太陽光発電を営む事業です(決算説明会資料 p.33(スライド32))。札幌・小樽・大阪・京都・銀座などの都市型の「グランベルホテル」「ホリックホテル」と、定山渓・洞爺・阿寒・秋保・軽井沢などの温泉リゾート、モルディブ・スリランカ・ハワイのホテルがあります。
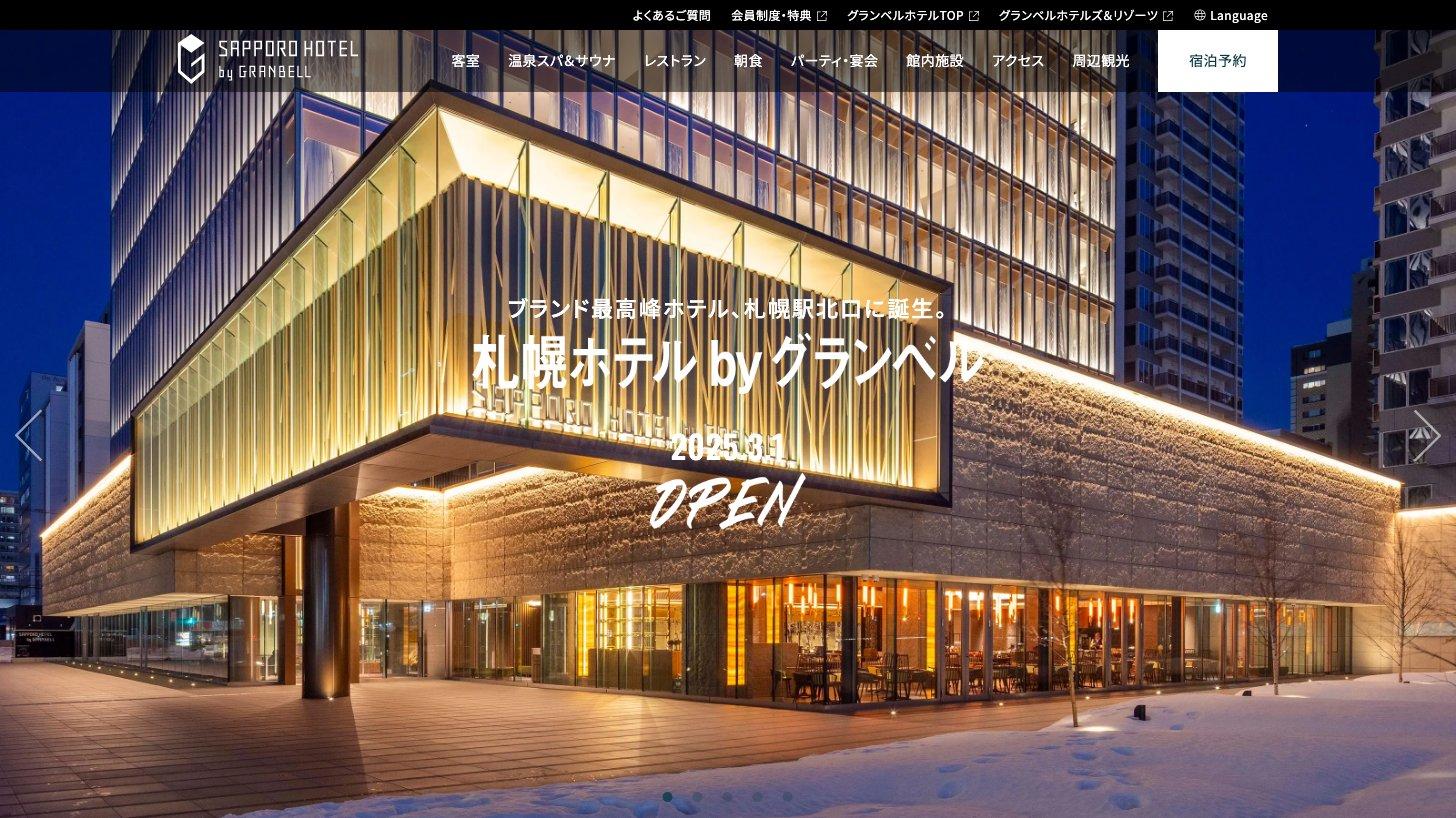
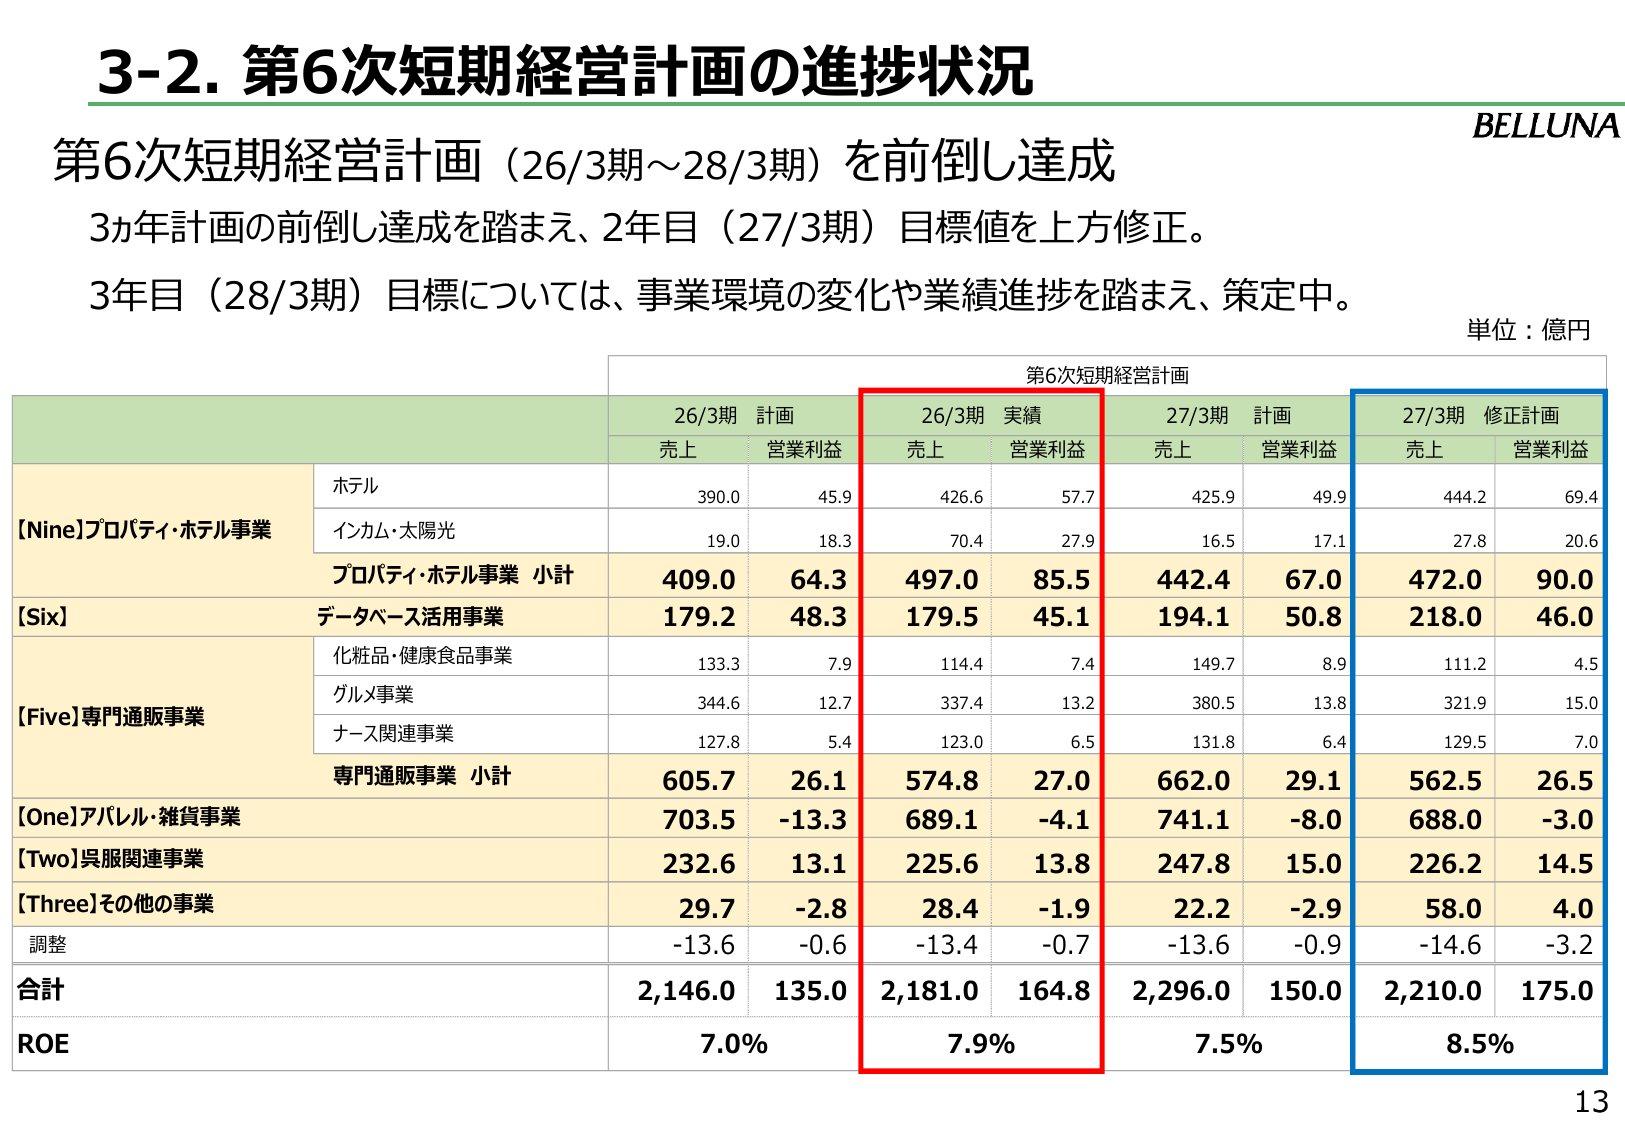
2026年3月期のプロパティ事業は売上497億円・セグメント利益85.5億円(売上はセグメント間の取引を含む)で、うちホテルが売上426.6億円・営業利益57.7億円です(決算説明会資料 p.14(スライド13))。国内旅行と訪日客の増加で稼働率と客室単価が上がり、2025年3月に開業した札幌ホテル by グランベル(605室)の本格稼働や大阪・関西万博も追い風になりました(2026年3月期 決算短信 p.4、決算説明会資料 p.17(スライド16))。
中国からの宿泊者は全体の約3%(2025年度通期3.0%、決算説明会資料 p.24(スライド23))と少なく、2025年11月に中国政府が日本への渡航を控えるよう呼びかけたと報じられた件も、影響は限定的と会社は説明しています(2025年11月20日の開示)。2027年3月期上期も中国人の宿泊者は減りましたが、韓国・台湾・欧米からの宿泊者が増えました(第2四半期決算短信 p.4)。
呉服・袴レンタル
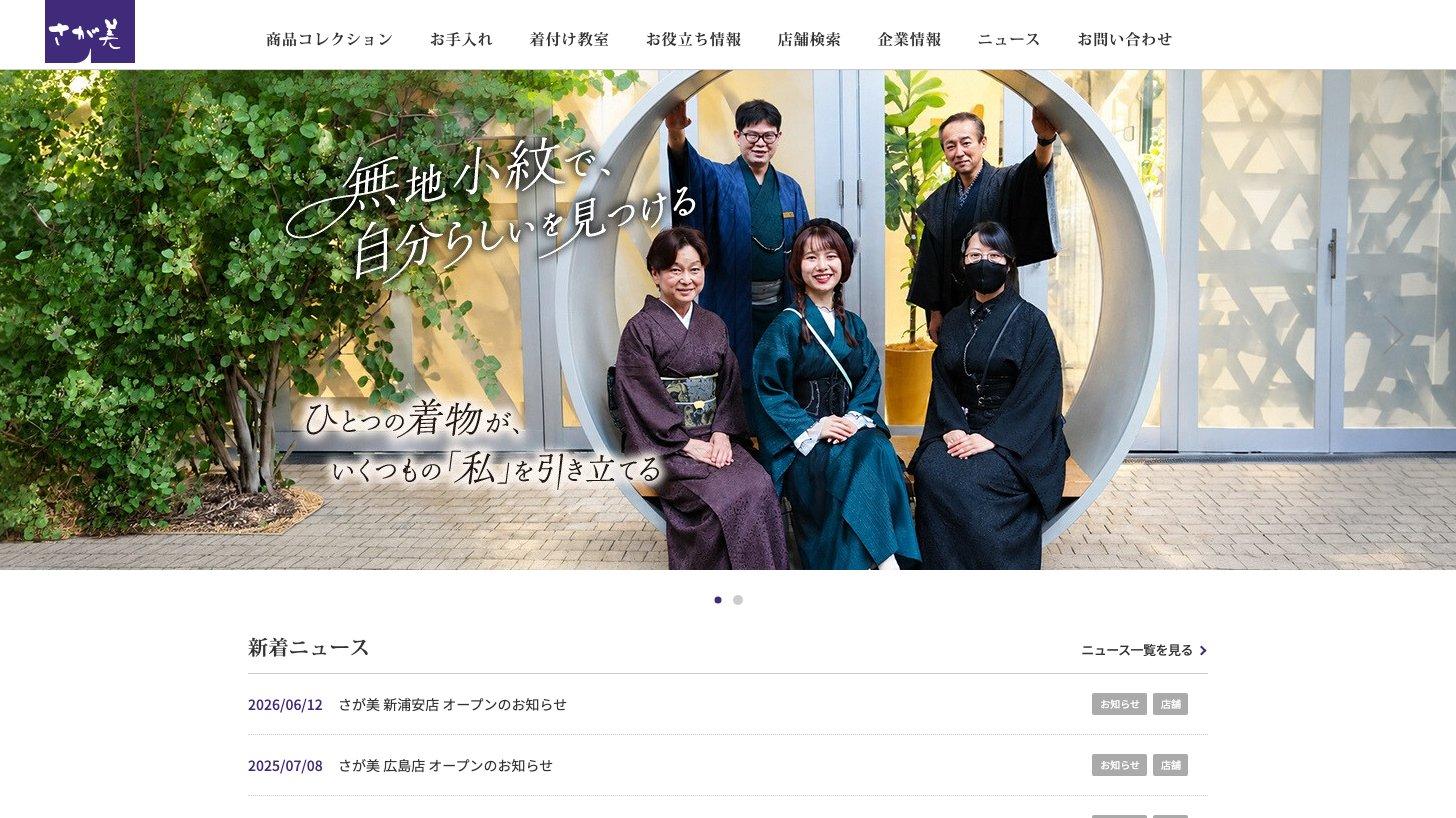
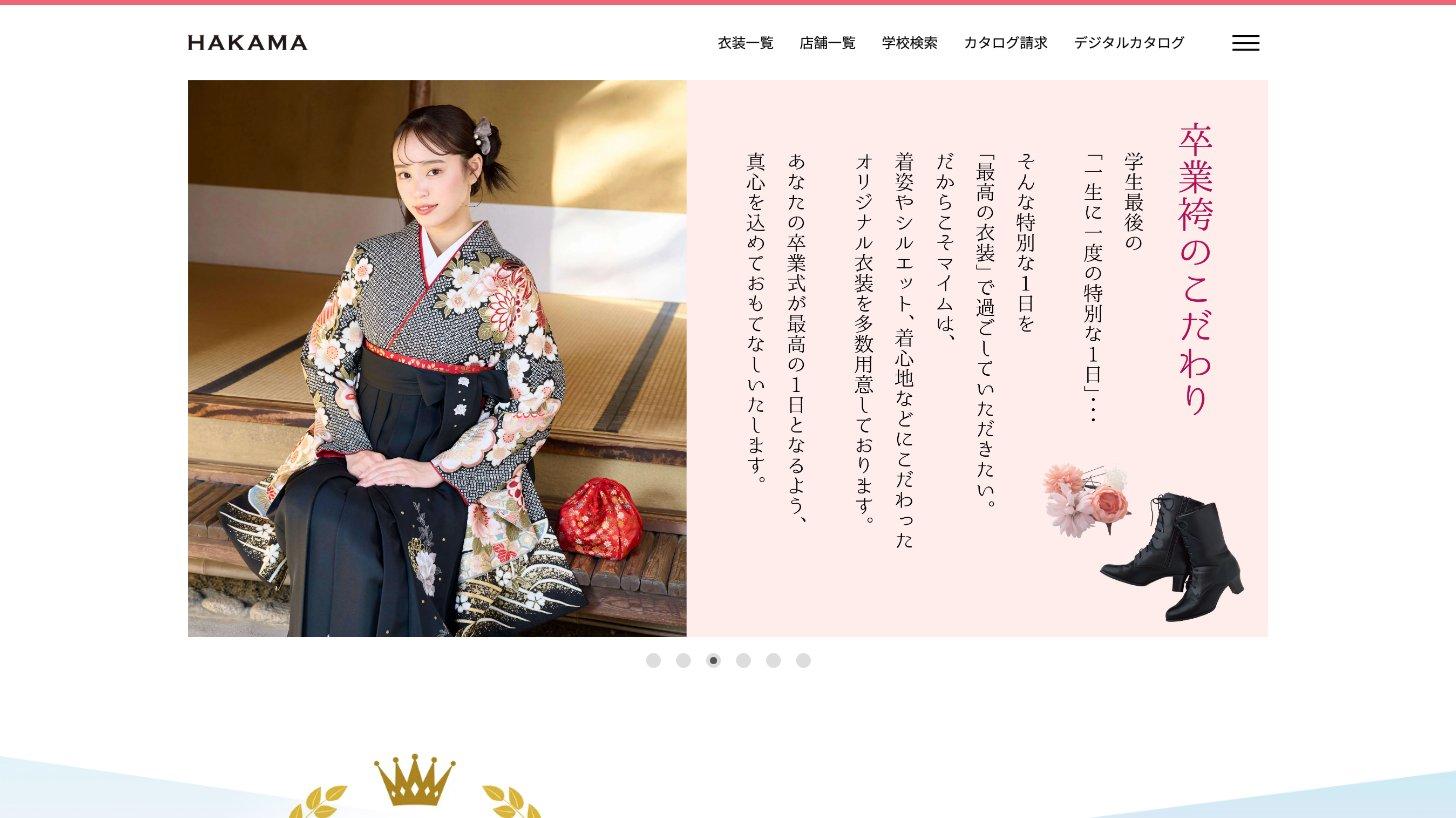
着物を売る「さが美」「BANKANわものや」「東京ますいわ屋」の店舗と、大学生の卒業式向けの袴レンタル「マイム」です。2026年3月期は売上226億円(セグメント間の取引を含む)・セグメント利益13.8億円でした(2026年3月期 決算短信 p.5)。
データベース活用 — 通販の仕組みを他社に提供
通販で集めた顧客データと物流・コールセンターを使って、他社のチラシやサンプルを商品と一緒に届ける「封入・同送サービス」、他社の通販業務を丸ごと請け負う「通販代行」、通販の顧客向けの貸金「ファイナンス」(子会社サンステージの「ベルーナノーティス」)を営みます(ベルーナ「ベルーナって何の会社?」)。2026年3月期のセグメント利益は45.1億円で、ホテル・不動産に次ぐ稼ぎ頭です(2026年3月期 決算短信 p.5)。
2026年10月28日、ベルーナノーティスの申込サイトへの不正アクセスが確認され、100%子会社のサンステージが11月2日に公表しました。最大19,853人(不正アクセスされた可能性のある顧客IDの数)の氏名・住所・電話番号・口座情報などが閲覧・取得された可能性があり、パスワードと本人確認書類は含まれていないとしています。申込サイトは停止中で、復旧時期は未定です(サンステージ「不正アクセスに関するお詫びとお知らせ」)。この発表では業績への影響には触れていません。
業績推移と財務
通期業績 — 落ち込みから2期連続の増益、今期も増益予想
通期業績推移(売上高・営業利益・純利益・営業利益率・売上高成長率)
売上高は2,000億円台前半でほぼ横ばいが続き、利益は大きく波打ってきました。コロナ禍の2021年3月期は外出自粛で通販の需要が高まり営業利益157億円に伸びましたが(2021年3月期 決算短信 p.4)、その後は需要の一巡と円安・原材料や紙の値上がりで通販が苦しみ、2024年3月期は98億円まで落ちました(2023年3月期 決算短信 p.4、2024年3月期 決算短信 p.4)。
2026年3月期の営業利益は164.8億円(前期比38.6%増)と、2017年3月期以降で最も高い水準です。期初予想(135億円)を上回り、2026年5月7日に上方修正しました。理由はホテルの好調、販売用不動産の売却益10.4億円、アパレル・雑貨の損失縮小です(業績予想の修正に関するお知らせ(2026年5月7日))。
2027年3月期の会社予想は売上高2,210億円(1.3%増)・営業利益175億円(6.2%増)・純利益120億円(4.0%増)で、2026年5月13日の公表から修正はありません(第2四半期決算短信 p.1・p.6)。
2027年3月期上期(4〜9月)— 計画どおりの滑り出し
上期累計は売上高1,018億円(前年同期比3.9%増)、営業利益53.5億円(同9.8%増)、純利益35.1億円(同5.4%増)でした。会社が5月に示した上期予想(売上高1,000億円・営業利益54億円・純利益35億円)とほぼ同じです(第2四半期決算補足資料 p.2(資料の番号は1))。
通期予想に対する営業利益の進み具合は31%ですが、2026年3月期も上期は通期の約30%(48.7億円÷164.8億円)で、例年利益は下期に多く出ています(KabuGraph算出)。中身を見ると、プロパティは関西のホテルが前年の万博の反動で落ちた一方、北海道・東京の高価格帯ホテルと新たに取得したホテルが伸びて増収増益でした(第2四半期決算短信 p.4〜5)。
財務 — ホテル投資で借入金が増加
ホテルの建設・取得で、借入金は2025年3月末の1,277億円から2026年9月末には1,496億円に増えました(短期・長期の合計、リース債務を除く。2026年3月期 決算補足資料 p.6・第2四半期決算補足資料 p.6)。2026年3月期の有形固定資産の取得は333億円で、支払利息は14.2億円と前期の約1.8倍になりました(決算説明会資料 p.9(スライド8))。
一方で自己資本比率は44.3%(2026年9月末)と4割台を保っています(第2四半期決算短信 p.1)。
配当と株主優待 — 8期連続の増配、優待は年2回
1株配当と配当性向
配当の方針は「DOE(株主資本配当率)1.5%を下限に、連結配当性向35%をめど」です。2024年5月に定めて2025年3月期から適用し(株主還元方針に関するお知らせ(2024年5月13日)、有価証券報告書 p.31)、年間配当は2024年3月期の20.5円から29円、38円と大きく増えました。DOEは株主資本に対する配当の割合で、利益が一時的に落ちても配当を下げにくい指標です。
2027年3月期の予想は年39円(中間・期末とも19.5円)で、予想どおりなら9期連続の増配になります(決算説明会資料 p.31(スライド30))。予想の配当性向は31.3%で、方針のめどの35%を下回っています。
DOE(株主資本配当率)とは|配当性向との違いと3%目安の読み方
DOE(Dividend on Equity・株主資本配当率)の計算式・目安3%・配当性向との違いを解説。DOE=配当性向×ROEの分解式の意味と、東証改革で採用企業が急増している背景がわかります。
株主優待は3月末と9月末の年2回です(ベルーナ「株主優待制度」)。
対象:毎年3月末・9月末の株主名簿に記載された100株以上の株主
内容:通販の優待割引・ネット専用ポイント・自社の食品/お菓子/ワイン/日本酒から1つを選ぶ。100株以上で1,000円分、500株以上で3,000円分、1,000株以上で5,000円分(3月末・9月末それぞれ)
ほかに:グループや提携先のホテル・飲食店・ゴルフ場などで使える1,000円の割引券。100株以上で2枚、500株以上で6枚、1,000株以上で10枚(3月末・9月末それぞれ。ホテルの宿泊は1組2枚まで)
株価指標(2026年11月2日終値)
株価:1,011円
時価総額:983億円
PER:実績8.4倍(2026年3月期EPS 119.94円)/予想8.1倍(会社予想EPS 124.68円)
PBR:0.64倍(2026年3月末BPS 1,572.51円)
配当利回り:実績3.76%(年38円)/予想3.86%(年39円)
ROE:7.9%(2026年3月期、決算短信)
出典:東証株価・ベルーナ 決算短信よりKabuGraph算出(2026年11月2日終値)
PBRは0.64倍と1倍を大きく下回り、東証プライム全体の加重平均(PBR1.7倍・PER20.1倍、2026年10月末、東証「規模別・業種別PER・PBR」)より低い水準です。会社は東証の「資本コストや株価を意識した経営」の要請に対して、ROE10%以上を意識した経営、収益の見込めない事業からの撤退、株主還元方針の明示などを掲げ(決算説明会資料 p.30(スライド29))、2027年3月期の計画ROEを8.5%としています(同 p.14)。
株価は2021年3月末の1,298円(月末終値)を山に、2023〜2024年は600〜700円台で推移しました。2025年8月以降の月末終値は843〜1,086円の範囲です(KabuGraph調べ)。
PBRの目安|33業種の中央値は0.54〜2.25倍、1倍割れの正しい読み方
PBRの目安を東証33業種の中央値データ(パルプ・紙0.54倍〜情報・通信業2.25倍、2026年9月時点)で解説。1倍割れ=割安とは限らない理由、ROEとの関係式(PBR=ROE×PER)、東証の改善要請と企業の対応状況まで、PBRを投資判断に活かす基準がわかります。
競合との比較 — 通販は千趣会・スクロール、ホテルは共立メンテナンス
ベルーナが他社と取り合っているのは、大きく分けて「中高年の女性の普段着・日用品の買い物」と「旅行者の泊まる場所」の2つです。
通販(カタログ・ネット):同じカタログ通販出身の千趣会(8165、通販「ベルメゾン」、千趣会「事業内容」)、生協の組合員向けカタログ通販が基盤のスクロール(8005、スクロール「事業紹介」)。ネットではAmazonや楽天グループ(4755)、ZOZO(3092)のようなECモールとも客を取り合います
ホテル:ビジネスホテル「ドーミーイン」とリゾートホテル「共立リゾート」、学生寮・社員寮を運営する共立メンテナンス(9616、共立メンテナンス「ホテル事業」)など
楽天グループ(4755)徹底分析:モバイル黒字化への挑戦、エコシステムの真価と投資リスク
楽天グループ(4755)の3セグメント(インターネットサービス・フィンテック・モバイル)の事業構造、楽天モバイルの黒字化展望、巨額の有利子負債リスクを個人投資家向けに包括的に解説します。
会社 | 売上高 | 営業利益率 | 時価総額 |
|---|---|---|---|
ベルーナ | 2,181.0 | 7.6% | 983 |
千趣会 | 420.7 | -6.2% | 47 |
スクロール | 885.5 | 6.5% | 580 |
共立メンテナンス | 2,752.5 | 9.0% | 3,231 |
4社のうち、カタログ通販とホテルの両方を持つのはベルーナだけです。通販同士では、千趣会は2025年12月期も25.9億円の営業損失でした。スクロールは物流・決済などの代行(ソリューション事業)が売上の40%と、通販(39%)を上回ります(2026年3月期、スクロール「事業紹介」)。同じカタログ通販の出身でも、通販以外の柱で稼ぐ点はベルーナとスクロールに共通しています。
千趣会(8165)の企業分析|通販「ベルメゾン」、4期連続の営業赤字からの再建
千趣会(8165)は「ベルメゾン」などの通販事業が売上の85%を占める会社。2025年12月期まで4期連続の営業赤字で、2026年12月期も営業損失19億円・無配の予想に下方修正。継続企業の前提の注記、ベルーナなど競合、PBR0.26倍の株価を解説。
ホテルでは、寮とホテルを営む共立メンテナンスが売上高でベルーナを上回り、営業利益率も9.0%と高めです。
共立メンテナンス(9616)の企業分析|寮536棟と「ドーミーイン」、ホテルがセグメント利益の約7割を稼ぎ3期連続最高益
共立メンテナンス(9616)は学生寮・社員寮と「ドーミーイン」「共立リゾート」の運営会社。2026年3月期は営業利益248.5億円で3期連続最高益、今期予想は260億円。寮とホテルの稼ぎ方、転換社債の転換、競合、PER14.8倍などの株価指標を解説。
投資家が注目すべきポイント
強み
ホテルが利益の柱に育った:プロパティ事業のセグメント利益は2024年3月期の42.6億円から2026年3月期の85.5億円へ倍増。既存の国内都市型ホテルのRevPAR(販売できる客室1室あたりの売上)は2025年度に1万9,400円と、2023年度(1万3,300円)の約1.5倍です(決算説明会資料 p.22(スライド21))
通販の赤字が縮小:アパレル・雑貨の損失は29.9億円(2024年3月期)から4.1億円(2026年3月期)へ
事業が分散している:8つの事業があり、ホテルの宿泊者に占める中国人の割合も約3%(2025年度)と、特定の国や事業への依存が小さい
低い株価指標と増配:PER8.4倍・PBR0.64倍、予想配当利回り3.86%に年2回の株主優待(2026年11月2日終値)
リスク
借入金と金利:借入金は1,496億円(2026年9月末)に増え、支払利息は1年で約1.8倍。ホテル投資を続けるほど金利上昇の影響を受けやすくなります
観光需要の変動:ホテルの稼ぎは国内旅行と訪日客に左右されます。2027年3月期上期には、関西のホテルが万博の反動で落ちました
通販の黒字化はまだ:アパレル・雑貨は2027年3月期も3.0億円の損失を計画。紙・資材や配送の費用が上がると採算が崩れやすい事業です
情報管理:子会社の申込サイトへの不正アクセス(最大19,853人の情報が対象の可能性)は調査中で、影響の全体像は分かっていません(2026年11月4日時点)
創業家の影響力:創業者の安野清氏が81歳で社長を続け、同氏が代表を務める会社が42.99%を持ちます。後継の体制は今後の注目点です(KabuGraphの見方)
これから注目したい点
下期のホテルの稼働:営業利益175億円の通期予想を達成できるか(上期の進み具合は31%)
アパレル・雑貨の黒字化:会社の中期の目標は、この事業で営業利益20億円です
次の計画:第6次短期経営計画(2026〜2028年3月期)は1年目の2026年3月期に目標を上回り、会社は「前倒し達成」として2年目の目標を引き上げました。3年目の目標は策定中で、中期計画では営業利益250億円を目指しています(決算説明会資料 p.14(スライド13)、第6次短期経営計画・中期計画の策定について)
不正アクセスの調査結果:対象者の確定と再発防止策、業績への影響の有無
まとめ
何の会社か:カタログ・ネット通販の大手で、国内外で24のホテルも展開する。創業は1968年、本社は埼玉県上尾市
どう稼ぐか:利益の約半分はホテル・不動産、次いで他社の販促代行や会員向けの貸付を営むデータベース活用。売上の3割強を占める総合通販は赤字縮小の途中
業績と株価の今:2026年3月期の営業利益は164.8億円で、今期は175億円を予想(修正なし)。PER8.4倍・PBR0.64倍・予想配当利回り3.86%(2026年11月2日終値)
ライバル:通販は千趣会・スクロールやECモール、ホテルは共立メンテナンスなど
注目点:ホテルの稼働と借入金の増加、通販の黒字化、子会社の不正アクセスの影響
ベルーナ
不動産賃貸・再生開発、グランベルホテルなどのホテル事業、ゴルフ場運営というプロパティ事業が基盤。オージオ・リフレによる化粧品・健康食品事業、グルメ食品販売、ナースステージによる看護師向け通販・人材紹介、さが美・東京ますいわ屋などによる和装関…
本記事は情報提供を目的としたもので、特定の銘柄の売買を推奨するものではありません。投資の判断はご自身の責任で行ってください。業績は2027年3月期 第2四半期決算短信(2026年10月30日発表)まで、株価指標は2026年11月2日終値で計算しています。資料のページはPDFのページ番号です。