データセクション(3905)の企業分析|売上336億円を生んだGPU契約の解約と、日本・豪州・タイの自社データセンター
データセクション(3905)は、ビッグデータ解析の会社からGPUクラウド・AIデータセンター事業へ大きく舵を切り、2026年3月期に売上高336億円(前期の11倍)を計上しました。
ただし、売上の9割を占めたAIインフラ売上305億円は、自社のデータセンターが完成する前に、海外のパートナーが持つGPUサーバーを借りて大手クラウド事業者へ提供した契約によるものです。この契約は2026年8月、4月1日にさかのぼって解約されました。
2027年3月期からは、日本・オーストラリア・タイで立ち上げ中の自社GPUデータセンターが業績の柱になります。会社は売上高1,621億円を計画していますが、その約半分(799億円)は解約した契約の売上でした。会社は他の大型案件で補えるとして、予想を据え置いています。
この記事では、データセクションの4つの事業の仕組み、AIインフラ事業の売上の中身、業績推移と会社予想の前提、競合比較、投資判断のポイントを、個人投資家の視点から解説します。
会社概要 — ビッグデータ解析からAIインフラへの大転換
データセクションは2000年7月に創業されたデータ活用企業です。創業当初はブログやSNSのテキスト解析を手がけ、2013年にはTwitterの商用データライセンスを取得するなど、ソーシャルリスニング分野で実績を積んできました。2014年12月に東証マザーズ(現グロース)へ上場しています。
2024年3月に新規事業としてAIデータセンター事業(現在のAIインフラ事業)を始め、同年6月に石原紀彦氏が代表取締役社長に就任しました(現在の役職は代表取締役社長執行役員CEO)。石原氏はゴールドマン・サックスのグループ会社2社に勤めた後、投資会社や上場企業(VLCセキュリティ)の経営に携わってきた人物で、就任後はAIインフラへの大規模投資と海外展開を進めています。
項目 | 内容 |
|---|---|
会社名 | データセクション株式会社(Datasection Inc.) |
証券コード | 3905(東証グロース) |
設立 | 2000年7月 |
上場 | 2014年12月(東証マザーズ、現グロース) |
代表者 | 代表取締役社長執行役員CEO 石原紀彦 |
本社 | 東京都品川区西五反田1-3-8 |
従業員数 | 244名(連結、2026年3月末) |
時価総額 | 約749億円(2026年10月5日時点) |
筆頭株主 | First Plus Financial Holdings(シンガポール)33.0%(2026年3月末) |
決算期 | 3月期 |
事業構成の全体像
データセクションは現在、以下の4事業を展開しています。2026年3月期は、2025年9月に始まったAIインフラのサービスが売上高の約91%を占めました(その中身は次章で説明します)。
製品・サービス別の売上構成比(2026年3月期)
4つの事業を理解する
1. AIインフラ事業 — 他社GPUの契約から自社データセンターへ
AIインフラ事業は、NVIDIA製のGPU(AIの計算に使う半導体)を載せたサーバーを調達してAIデータセンターを開設・運営し、その計算能力を大手クラウド事業者などに貸し出す事業です。2024年3月に始め、2025年9月にサービスの提供を始めました。
2026年3月期のAIインフラ売上305億円は、自社のデータセンターではなく、他社のGPUを借りて提供した契約から生まれたものです。経緯は次のとおりです。
2025年7月・10月:業務提携先のナウナウジャパンを通じて、世界最大規模のクラウドサービスプロバイダー(社名は非開示)から、自社のGPUで運営する国内第1号(千葉県印西市)とオーストラリア第1号のデータセンターの利用契約を受注
2025年9月:GPUの利用枠を追加で早く提供してほしいという顧客の要請を受け、国内第1号の稼働に先立って、海外のパートナーが持つGPUサーバーを借りて同じ顧客に提供する追加の契約(追加受注案件)を結び、サービスを開始
2026年3月期:自社のデータセンターは機器の納入が遅れて稼働が2027年3月期にずれ込んだため、AIインフラ売上305億円はこの追加受注案件から生まれました。売上原価272億円のうち252億円はサーバー使用料です
2026年8月14日:パートナーの案件から撤退し、ナウナウジャパンから案件組成・紹介手数料56億円(3,500万ドル)を受け取って、契約を4月1日にさかのぼって解約。自社GPUによる国内・オーストラリアの契約は解約の対象外です
出典:データセクション「(開示事項の経過)大口受注に関するお知らせ」(2025年12月1日・2026年8月14日)、業績予想の修正(2026年4月16日)、2026年3月期決算短信よりKabuGraph作成
会社は解約の理由を「諸般の事情を考慮した結果」としか説明していません。手数料の額は、残り18か月の契約で見込んでいた粗利をもとに両社で交渉して決めたとしています。
この事業の核となるのが、自社開発のAIクラウドスタック「TAIZA」です。TAIZAはGPUクラスターの効率的な運用を実現するオーケストレーション基盤で、分散学習の実行、マルチAIモデルの並列処理、メモリ冗長性の自動排除などの機能を備えます。会社は追加受注案件もTAIZAを通じて提供する体制で受注したと説明しています。
会社が公表しているTAIZAの運用GPU数は、2026年5月18日時点で20,180個です。ただし当時は自社のデータセンターが稼働する前で、追加受注案件を解約した後の運用数は開示されていません。
自社GPUのデータセンターは、日本・オーストラリア・タイの3か所で開設を進めています。2027年3月期以降の業績の柱になる拠点です。
案件 | 所在地 | GPU | GPU数 | ステータス |
|---|---|---|---|---|
Project A | 日本(千葉県印西市) | B300 | 5,000基 | 受注済み・2026年7月にサーバー搬入開始 |
Project B | オーストラリア(シドニー) | B300 | 10,000→30,000基 | 受注済み・構築中 |
Project C | タイ | B200 | 5,000基 | 顧客との契約は未開示(サーバー購入契約済み・タイ政府の投資承認取得) |
会社はこのほかにもProject D(70,000基)、Project E(100,000基)などを挙げていますが、いずれも契約前の見込案件で、確度や時期は今後変わりうるとしています。サーバーの購入では、2026年5月に国内第1号向けのNVIDIA B300搭載サーバー(約509億円)の取得を決めています。
2. マーケティングソリューション事業 — 店舗分析「FollowUP」
IoTカメラを活用した店舗分析ツール「FollowUP」を中心とした事業です。AIカメラで来店客数、購買率、滞在時間などを計測し、店舗運営の改善サイクルを回します。
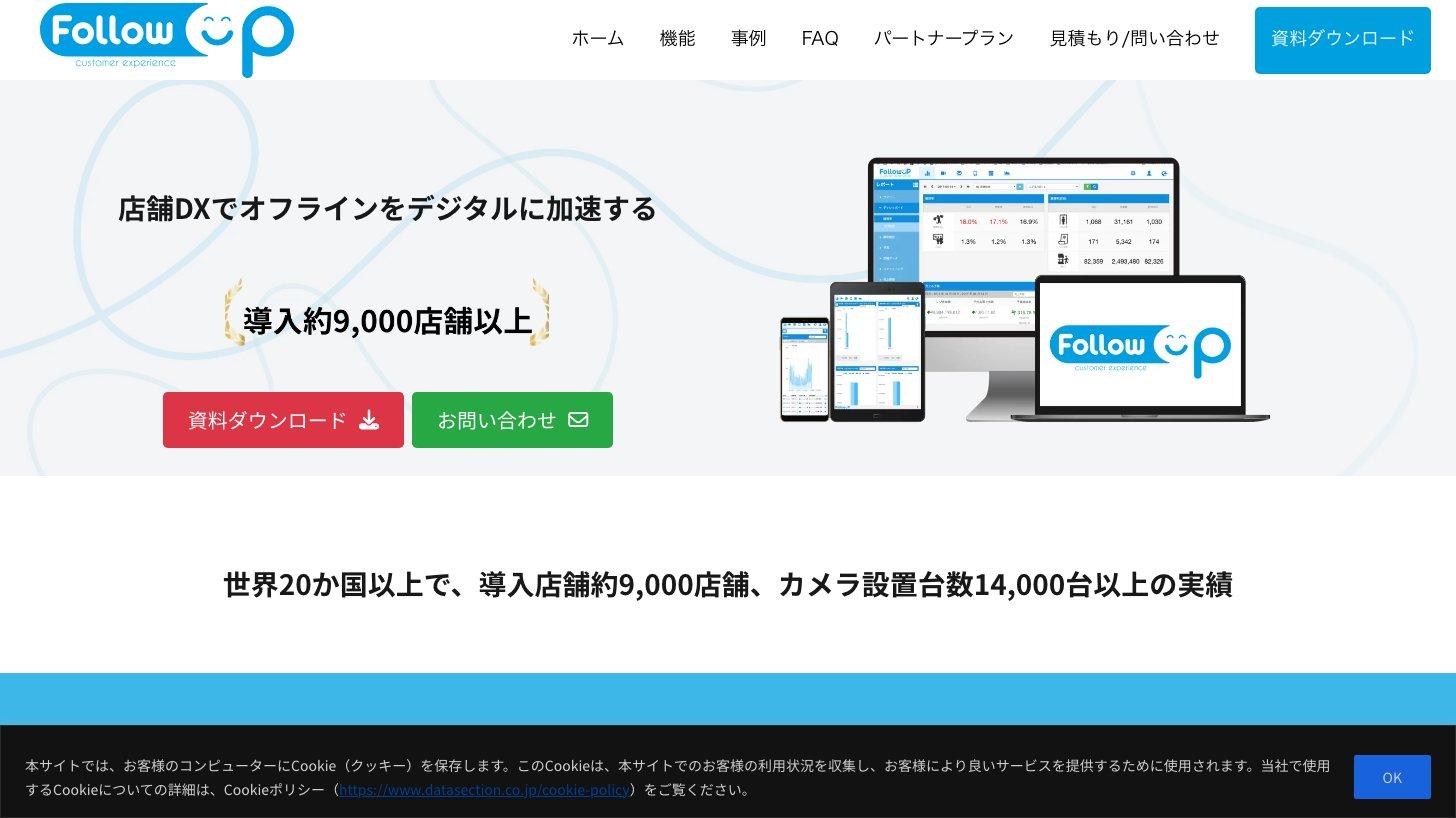
国内では、店舗に設置したAIカメラの映像とPOS(レジ)のデータを組み合わせて分析する継続課金型(ストック型)のサービスとして展開
南米でFollowUPを開発・販売していた子会社Jach Technology(チリ)と傘下6社は、2026年6月に同社経営陣が出資する会社への売却(MBO=経営陣による買収)を決め、第2四半期から連結を外れます。2026年3月期の海外売上は11億円でした
POSシステムとの連携、天気データとの相関分析、複数店舗の一括管理に対応
2026年3月期のリテールマーケティング売上高は19億円で、AIインフラに参入する前の同社を支えてきた収益源です。ただし南米の子会社の売却で、海外売上(2026年3月期11億円)は2027年3月期の途中から抜けます。
売却は、Jach TechnologyのCEO(データセクションの執行役員を兼務し、2026年7月に退任)から経営陣主体で運営したいと提案を受けたもので、会社は「当社グループの経営資源の最適配分にも資する」と説明しています。譲渡価額は約674万ドル(約11億円)で、連結で1億〜3億円の売却益(特別利益)を見込んでいます。
3. データサイエンス事業 — DX支援とAI教育
企業のデータ活用・DX推進を支援する事業です。データの利活用コンサルティング、BIツール開発、アルゴリズム開発、AI・IT人材の教育サービスを提供しています。
4. システムインテグレーション事業 — 決済「Bizプリカ」とSES
子会社DSS社が手がけるシステム開発・運用事業です。法人向けプリペイド決済サービス「Bizプリカ」の提供、SES(システムエンジニアリングサービス)、MSP(マネージドサービスプロバイダー)、金融系システム開発を行っています。
なお決算短信の製品・サービス別の売上では、AIインフラとリテールマーケティング以外は「データ分析ソリューション」の1区分にまとめられており、2026年3月期は12億円でした。
業績推移と財務分析
データセクションの業績は、AIインフラのサービス開始を境に大きく変わりました。2023年3月期から3期連続で最終赤字だった同社が、2026年3月期に売上高336億円・営業利益35億円と黒字に転じています。
ただし売上の9割は前章で見た解約済みの追加受注案件によるものです。営業利益には、取締役・執行役員が新株予約権(有償ストックオプション)を全量放棄したため、予定していた株式報酬費用8億円を計上しなかった効果も含まれています。
決算期 | 売上高 | 営業利益 | 経常利益 | 純利益 | EPS(円) |
|---|---|---|---|---|---|
2022/3 | 16.9億円 | 0.8億円 | 1.7億円 | 0.0億円 | 0.17 |
2023/3 | 19.3億円 | △0.6億円 | 0.4億円 | △5.3億円 | △36.73 |
2024/3 | 22.3億円 | △2.2億円 | △2.4億円 | △12.6億円 | △84.07 |
2025/3 | 29.4億円 | △5.0億円 | △6.1億円 | △6.5億円 | △37.40 |
2026/3 | 336.1億円 | 35.4億円 | 36.3億円 | 28.0億円 | 115.47 |
2027/3(予) | 1,621.9億円 | 248.2億円 | 125.4億円 | 87.0億円 | 179.31〜231.45 |
通期業績推移(売上高・営業利益・営業利益率・売上成長率)
2027年3月期 第1四半期(2026年4〜6月)— 利益の大半は解約の手数料
第1四半期(4〜6月の3ヶ月)の売上高は63億円、営業利益は48億円でした。ただし売上のうち56億円は、解約した追加受注案件についてナウナウジャパンから受け取った案件組成・紹介手数料で、一度きりの収入です。手数料を除くと、売上は約7.5億円、営業損益は約7億円の赤字になります(手数料に対応する費用は無いとしたKabuGraph試算)。
通期予想の営業利益248億円に対する進捗率は19.5%ですが、この手数料は予想に織り込んでいた追加受注案件の売上の代わりに入った収入なので、進捗の物差しにはなりません。日本・オーストラリア・タイの自社データセンターは、3か所ともフル稼働の時期が当初見込みの2026年7月から遅れています。
2027年3月期の会社予想 — 約半分は解約した案件の売上
会社は2027年3月期に売上高1,621億円・営業利益248億円・純利益87億円を見込んでいます(5月15日公表)。売上高の内訳は次のとおりです。
前期に始めた追加受注案件:799億円(8月に解約。実際に入るのは第1四半期の手数料56億円だけ)
自社データセンター:国内第1号159億円、オーストラリア第1号342億円と拡張分128億円、タイ第1号159億円(合計約790億円。いずれも2026年7月からの段階的な稼働が前提)
既存事業:35億円
出典:データセクション 2026年3月期決算短信・2027年3月期第1四半期決算短信よりKabuGraph作成
8月14日に追加受注案件を解約し、自社データセンター3か所の稼働も遅れましたが、会社は「その他大型見込パイプラインの受注を複数計画しており、現時点では、これを補うことが可能と判断」として予想を据え置きました。予想を達成するには、新しい大型案件の受注と、遅れているデータセンターの立ち上げの両方が要ります。
2026年9月以降の開示
2026年9月18日:米国のAIインフラ企業(社名は非開示)から、GPUサーバーの利用枠を受注。年間1億7,520万ドル(約280億円)で、契約は3年(総額5億2,560万ドル)、先方の意向で最長5年(総額8億7,600万ドル)まで延ばせます。ナウナウジャパンを介さず、データセクションが直接結んだ契約です。10月から段階的に提供し、11月か12月に全量を提供する予定で、データセンターの場所とGPUの機種・数は顧客の要望で非開示です
2026年9月24日:前払金(デポジット)1億3,140万ドルのうち9,855万ドルが入金され、この契約が発効(残りは30日以内に入金予定)
2026年10月1日:タイのデータセンターを運営する子会社に約32億円を増資して特定子会社とし、第2四半期から連結に加えると発表
出典:データセクション「大口受注(予定)に関するお知らせ」(2026年9月18日)・同経過(9月24日)・「特定子会社の異動に関するお知らせ」(10月1日)よりKabuGraph作成
会社によると、9月18日の案件は2027年3月期の予想にもともと含まれていたプロジェクトです。提供開始が見込みの7月より遅れる一方、単価が見込みより高いため、今期の売上は当初見込みより減り、利益は増える見込みとしています。予想に上乗せされる案件ではないため、解約した追加受注案件の穴を埋めるには、さらに別の受注が必要です。
財務状態 — 急膨張するバランスシート
2026年3月末の総資産は286億円と、前期末の46億円から6倍に膨らみました。自己資本比率は64.8%(6月末は76.2%)と高く見えますが、これは新株予約権の行使による払込(2026年3月期に131億円)で資本が増えた結果です。
株価指標を見るときは、株数の増え方に注意が必要です。新株予約権の行使で、発行済株式数は2026年3月末の2,977万株から10月5日には3,842万株に増えました。下の表は、時価総額・PERをこの最新の株数で、PBRを増資後の自己資本で計算し直しています。
指標 | 値 | 備考 |
|---|---|---|
株価 | 1,950円 | 2026年10月5日終値 |
時価総額 | 約749億円 | 発行済株式数3,842万株(10月5日時点)× 株価 |
PER(実績) | 26.7倍 | 時価総額 ÷ 2026年3月期の純利益28.0億円。決算短信の1株利益115.47円(期中平均2,426万株)で割ると16.9倍。利益の大半は解約した案件によるもの |
PER(会社予想) | 8.4〜10.9倍 | 予想1株利益179.31〜231.45円。予想の約半分は解約した案件の売上(会社は他の案件で補えるとして据え置き) |
PBR | 約2.3倍 | 6月末の自己資本252億円に7〜8月の新株予約権行使による払込71億円を加えた1株約860円で計算。3月末の1株純資産625.40円では3.1倍 |
ROE | 26.9% | 2026年3月期。期首・期末の自己資本の平均で計算した決算短信の値。増資後の自己資本(約322億円)で割ると9%弱 |
配当利回り | 0%(無配) | 2027年3月期も無配予想 |
自己資本比率 | 64.8% | 2026年3月末(6月末は76.2%) |
投資家が注目すべきポイント
強み — 「ソフトウェア付き」のAIインフラ
データセクションの最大の強みは、GPUハードウェアの調達・設置だけでなく、自社開発のAIクラウドスタック「TAIZA」を組み合わせたフルスタック提供を行っている点です。
NVIDIA台湾パートナー6社との協業 — GPU調達は世界的に争奪戦。台湾の製造パートナーとの直接関係がGPU確保の安定性を支えています
地政学を意識した拠点づくり — 会社は、米国が先端AI半導体の輸出規制を強め、米国と関係の強い国でなければ先端GPUを手に入れにくくなっている事業環境を挙げ、「特殊な地政学的環境下において、日本で世界規模のAIインフラを構築する」ことを掲げています。日本・オーストラリア・タイの3か所で自社データセンターの開設を進めていますが、輸出規制は後述の係争のようにリスクの源にもなります
直接投資型の優先 — 投資ファンドを通じてデータセンターを支援する形より、収益性の高い「直接投資型」の案件を優先する方針です。ただし直接投資の資金は手元の資金ではなく、顧客の前受金・借入・新株予約権の行使で賄います
リスク — 急成長に潜む構造的課題
キャッシュフローと資金繰り:2026年3月期は営業CF△49億円・投資CF△83億円を、新株予約権の行使(131億円)で埋めました。その第23回新株予約権は2026年10月19日に行使期間が終わります。今後のGPUサーバーの購入代金(オーストラリア5.21億ドル、日本3.25億ドル、タイ約2.57億ドルなど)は、顧客の前受金と借入を中心に賄う計画で、借入をまとめられるかが資金繰りの焦点です。9月に受注した米国企業向けの案件でも、サーバー代金の未払い分2.55億ドルを前払金1.31億ドルと借入1.24億ドルで賄う予定で、借入は貸し手と協議中です
大規模な株式希薄化:第23回新株予約権(4,400万株分、行使価額1,250円)は、発行を決めた時点(2025年8月29日)の発行済株式数の199%に当たる大規模なものです。2026年8月14日までに約3割(1,379万株)が行使され、発行済株式数は1年余りで2,210万株から3,842万株(10月5日時点)に増えました。残り(8月14日時点で約3,020万株)が期限までにすべて行使されれば、株数は今の約1.8倍になり、1株当たり利益はそのぶん薄まります。割当先は筆頭株主のFirst Plus Financial Holdings(シンガポール)です
顧客集中リスク:2026年3月期のAIインフラ売上は全額がナウナウジャパン経由の大手クラウド事業者1社向けで、その中心だった追加受注案件は解約されました。残る国内・オーストラリアの契約も同じ顧客です。9月に米国のAIインフラ企業と直接契約したことで大口の取引先は1社増えましたが、1社の契約変更が全社業績を直撃する構図は続いています
会社予想の実現可能性:2027年3月期の売上高予想1,621億円(前期比+383%)のうち約半分の799億円は、8月に解約した追加受注案件の売上でした。残りの大半を占める日本・オーストラリア・タイのデータセンター3か所も稼働が遅れています。会社は他の大型案件の受注で補えるとして予想を据え置いていますが、受注や稼働が計画どおりに進まなければ下振れのリスクがあります
輸出規制をめぐる係争:2025年10月8日、空売りを手がける米国の調査会社Wolfpack Researchが、データセクションの非開示の大口顧客は中国のテンセントで、GPUの提供は米国の輸出管理規制に違反していると主張するレポートを公表しました。会社は「そのような事実は一切ありません」と否定し、米国と国内の弁護士に確認したうえで法令を守っていると説明しています。2026年7月31日には、記事の取り下げと損害賠償を求めて、米国ペンシルベニア州東部地区の連邦地裁にWolfpack Researchなどを提訴しました(請求額は未定)
顧客の社名は守秘義務を理由に開示されていません。米国では、規制リストに載った企業の関連会社にまで規制を広げるルール(Affiliates Rule)の適用停止が2026年11月10日に解除される予定で、会社自身も、調達先・顧客・資本構成を含めて継続的な確認と対応が求められる環境だとしています
競合比較 — 国内AIデータセンター市場
日本のAIデータセンター市場は急成長中で、複数の大手プレーヤーが参入しています。データセクションの立ち位置を整理します。
企業 | 時価総額 | GPUクラウドの特徴 | 強み |
|---|---|---|---|
データセクション | 約749億円 | TAIZA(自社開発クラウドスタック)、B300搭載 | ソフトウェア付加価値、日本・豪州・タイで自社DCを開設中 |
さくらインターネット | 約1,630億円 | 「高火力」ブランド、H100/H200/B200 | 政府クラウド認定、石狩DC |
NTT | 約15.4兆円 | AIOWN(今後5年でグローバルに2兆円を投資) | 国内のIT電力容量を約300MWから2033年度に約1GWへ拡張 |
KDDI | 約11.6兆円 | 大阪堺DC(2026年1月稼働、NVIDIA GB200 NVL72) | 「KDDI GPU Cloud」を2026年4月に提供開始 |
IIJ | 約6,360億円 | 白井DC、マルチクラウド | 法人顧客基盤、ネットワーク |
データセクションは時価総額749億円とこの中では圧倒的に小さい企業ですが、自社開発ソフトウェア「TAIZA」と海外展開(オーストラリア・タイ)という差別化軸を持っています。ただし、資金力で大きく劣るため、GPU調達や顧客獲得で大手に押される可能性は否定できません。
なおKDDIは2018年にデータセクションと資本業務提携を結び、2025年3月末時点では主要株主でしたが、2026年3月末には主要株主ではなくなっています。
まとめ
データセクションは、ビッグデータ解析企業からAIインフラ企業への大転換を進めている異色の銘柄です。
2026年3月期は売上11倍の336億円。ただし9割を占めたAIインフラ売上305億円は、他社のGPUを借りて提供した契約によるもので、この契約は2026年4月1日にさかのぼって解約された
独自のAIクラウドスタック「TAIZA」を軸に、日本・オーストラリア・タイで自社GPUのデータセンターを立ち上げ中。3か所ともフル稼働は当初見込みの2026年7月から遅れている
2027年3月期の会社予想(売上1,621億円)は約半分の799億円が解約した契約の分。会社は他の大型案件で補えるとして据え置き、9月には米国企業から年約280億円の案件を受注した(もともと予想に含まれていた案件)
一方で営業CFマイナス、10月19日に満了する新株予約権に頼った資金調達と希薄化、少数の取引先への依存、輸出規制をめぐる係争、大手との競合など課題も多い
AIインフラの需要は強いものの、今の会社予想を達成するには、遅れている3つのデータセンターの稼働と、解約した契約の穴を埋める新規受注の両方が必要です。データセンターの稼働状況、会社予想の修正の有無、営業CFの黒字転換を四半期ごとに確認しながら、投資判断を進めることが重要です。
データセクション
AIクラウドスタック『TAIZA』とGPUクラウドサービスを軸にAIインフラを提供。データサイエンス・システムインテグレーション・マーケティングソリューション事業と有機的に連携し、決済サービス『Bizプリカ』や店舗分析ツール『FollowU…