ソフトウェア・サービス(3733)の企業分析|病院向け電子カルテ国内2位・全国1,031施設が採用する医療IT専業の実力
ソフトウェア・サービス(3733)は、病院向け電子カルテ・医療情報システム(HIS)の専業メーカーです。1969年の設立から半世紀以上にわたり医療ITを手掛けてきました。電子カルテシステム「e-カルテ」と統合オーダリングシステム「NEWTONS」を軸に、全国1,031施設(病院・有床診療所)で稼働する導入実績を持ち、病院向け電子カルテで国内シェア第2位(同社集計)に位置しています。
2025年10月期は売上高423億円(前期比+10.1%)、営業利益83.9億円(同+15.3%)と5期連続の増収増益を達成。政府の「医療DX令和ビジョン2030」が掲げる電子カルテ普及率100%目標を追い風に、既存顧客のシステム刷新と新規導入の両面で成長が続いています。ただし2026年10月期は、利益率の低いハードウェアの比率が上がり、第3四半期(9ヶ月累計)まで増収・営業減益となっています。
この記事では、ソフトウェア・サービスの事業構造、製品ラインアップ、業績推移、医療DX政策との関連、投資判断のポイントを、個人投資家の視点からわかりやすく解説します。
この記事の内容(目次)
会社概要 — 1969年創業、医療ITに特化した専業メーカー
ソフトウェア・サービスは、日本IBM出身の宮崎勝氏が1969年に大阪で設立した医療情報システムの専業メーカーです。翌1970年にはミニコンピュータによる医療情報システムの開発を開始しました。一時は産業・教育・自治体向けのシステムにも手を広げましたが、うまくいかず、その後は医療分野に絞り込んで経営資源を集中してきました。
項目 | 内容 |
|---|---|
会社名 | 株式会社ソフトウェア・サービス(Software Service, Inc.) |
証券コード | 3733(東証スタンダード) |
設立 | 1969年4月 |
上場 | 2004年2月(大証ヘラクレス)→ 2022年4月 東証スタンダードへ移行 |
代表取締役会長 | 宮崎 勝(創業者) |
代表取締役社長 | 大谷 明広 |
従業員数 | 1,900名(2026年4月時点) |
本社 | 大阪府大阪市淀川区西宮原2-6-1 |
事業内容 | 医療情報システムの開発・販売・導入・保守 |
導入施設数 | 1,031施設(2026年4月30日時点) |
「専門特化」「自主独立」「創造価値」の3つの柱
同社は「人を活かすシステムの創造で社会に貢献します」を経営理念とし、基本ポリシーとして3つの柱を掲げています。
専門特化 — 医療分野に特化したシステムを開発し、専門性を発揮する
自主独立 — 開発・販売・導入指導・保守を一貫して自社で行う。外注に頼らないため現場の要望を製品に反映しやすい
創造価値 — 知識・技術・経験を活かし、自ら価値を生み出す
大手総合ベンダーの富士通やNECが幅広い業種にまたがるIT事業の一部門として医療ITを展開するのに対し、ソフトウェア・サービスは全リソースを医療ITに投入する専業メーカーという点で明確に差別化されています。本社のある大阪を拠点に、東京支社、各地のブランチを通じて全国をカバーしています。
通期業績推移(売上高・営業利益・営業利益率)
事業を理解する — e-カルテとNEWTONSを軸にした医療情報システム
ソフトウェア・サービスは「医療情報システム事業」の単一セグメントで事業を展開しています。電子カルテとオーダリングを中核に、画像診断・地域連携・モバイル・データ分析まで100を超えるシステムを自社開発しており、病院業務をトータルに支援する「オールインワン」の製品体系が特徴です。
電子カルテシステム「e-カルテ」 — 看護・リハビリまで統合する病院総合カルテ
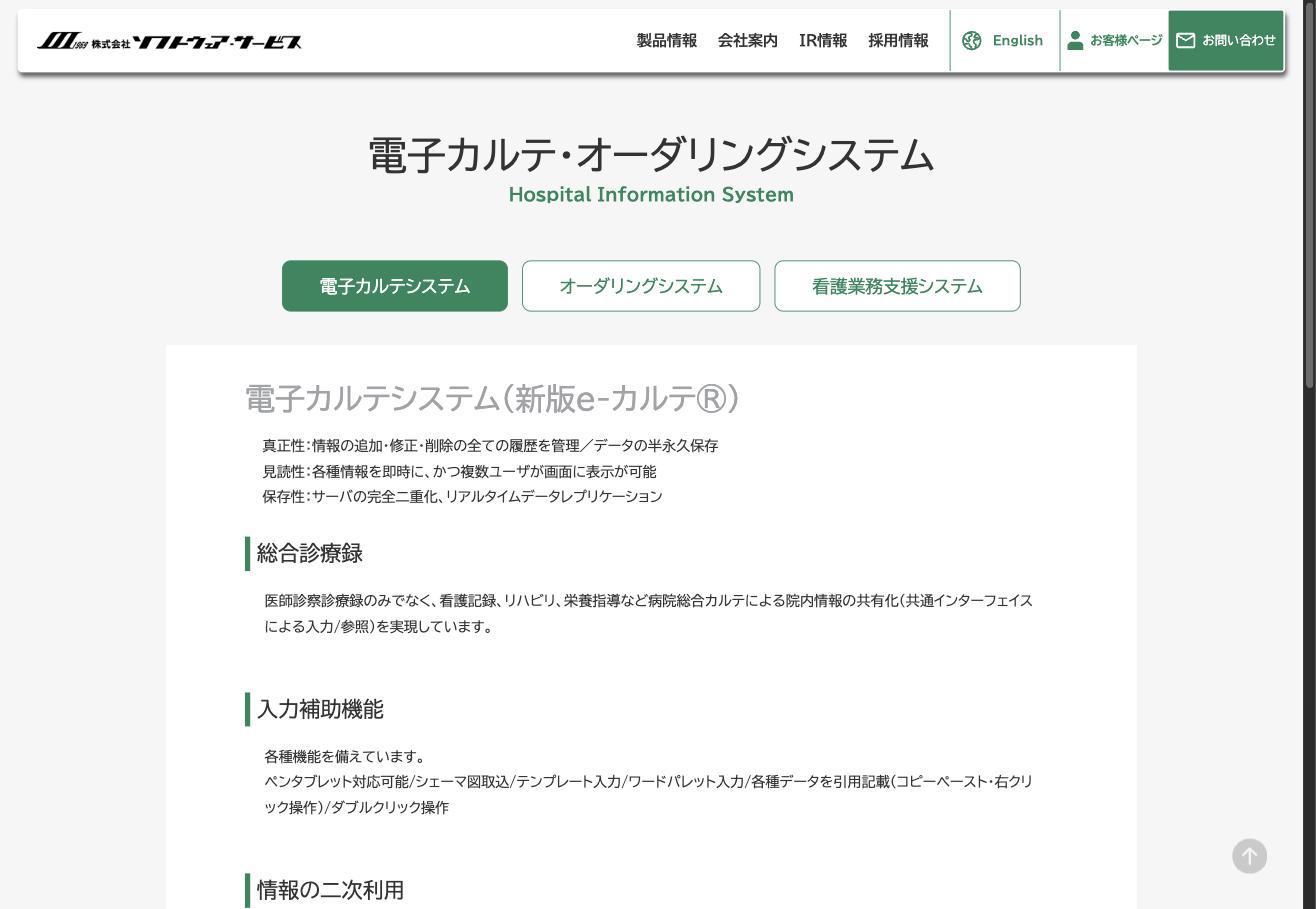
主力製品の「e-カルテ」(新版e-カルテ)は、医師の診察記録だけでなく、看護記録・リハビリ・栄養指導まで統合する「病院総合カルテ」です。主な特徴は以下の通りです。
真正性 — 情報の追加・修正・削除の全履歴を管理し、データを半永久的に保存
見読性 — 各種情報を即時に、かつ複数のユーザーが同時に画面表示可能
保存性 — サーバーの完全二重化とリアルタイムデータレプリケーションで災害時にも対応
ペンタブレット対応、テンプレート入力、シェーマ図の取り込みなど豊富な入力補助機能を備え、医師の入力負荷を軽減する「速さ」と「使いやすさ」を追求しています。蓄積された診療データは、経営分析や臨床研究にも二次利用が可能です。
統合オーダリングシステム「NEWTONS」
電子カルテと並ぶもう一つの基幹製品が「NEWTONS」(ニュートンズ)です。処方・注射・検査・食事・リハビリなどの医師のオーダー(指示)を一元管理し、各部門に自動で伝達するシステムで、会計処理とも連動します。
e-カルテとNEWTONSはシームレスに統合されており、セットで導入されるのが一般的です。これが同社のビジネスモデルの特徴であり、一度導入されると病院業務の根幹に深く組み込まれるため、他社への切り替えコスト(スイッチングコスト)が非常に高い構造になっています。
周辺システム — CareMill・Seavo・NEWTONS Mobile2
基幹システムに加えて、病院運営を多面的に支援する周辺システムを展開しています。
製品名 | 分類 | 概要 |
|---|---|---|
CareMill | 地域医療連携 | 病院・診療所・介護施設をまたいで患者情報を共有。地域包括ケアを支援し、災害時にもデータ参照が可能 |
Seavoシリーズ | 医用画像管理 | PACS(医用画像保管通信システム)。電子カルテ・オーダリングとシームレスに連携し、画像診断のワークフローを効率化 |
NEWTONS Mobile2 | モバイル | スマートデバイスを活用した業務支援。スタッフ間通信、OCR、3点認証による注射の投薬確認など |
PokeMed | 患者向け | 予約・受付・決済をモバイルで完結する患者向けサービス |
ダッシュボード | 経営分析 | 電子カルテのデータを活用し、病床稼働率・診療単価・クリニカルパス適用率など100以上のKPIを可視化 |
さらに、大阪にISO27001認証を取得した医療情報データセンターを自社運営しており、免震構造・24時間監視・窒素ガス消火設備を備えたBCP(事業継続計画)対応の施設で、導入先病院のデータバックアップを行っています。
導入実績 — 47都道府県すべてで稼働
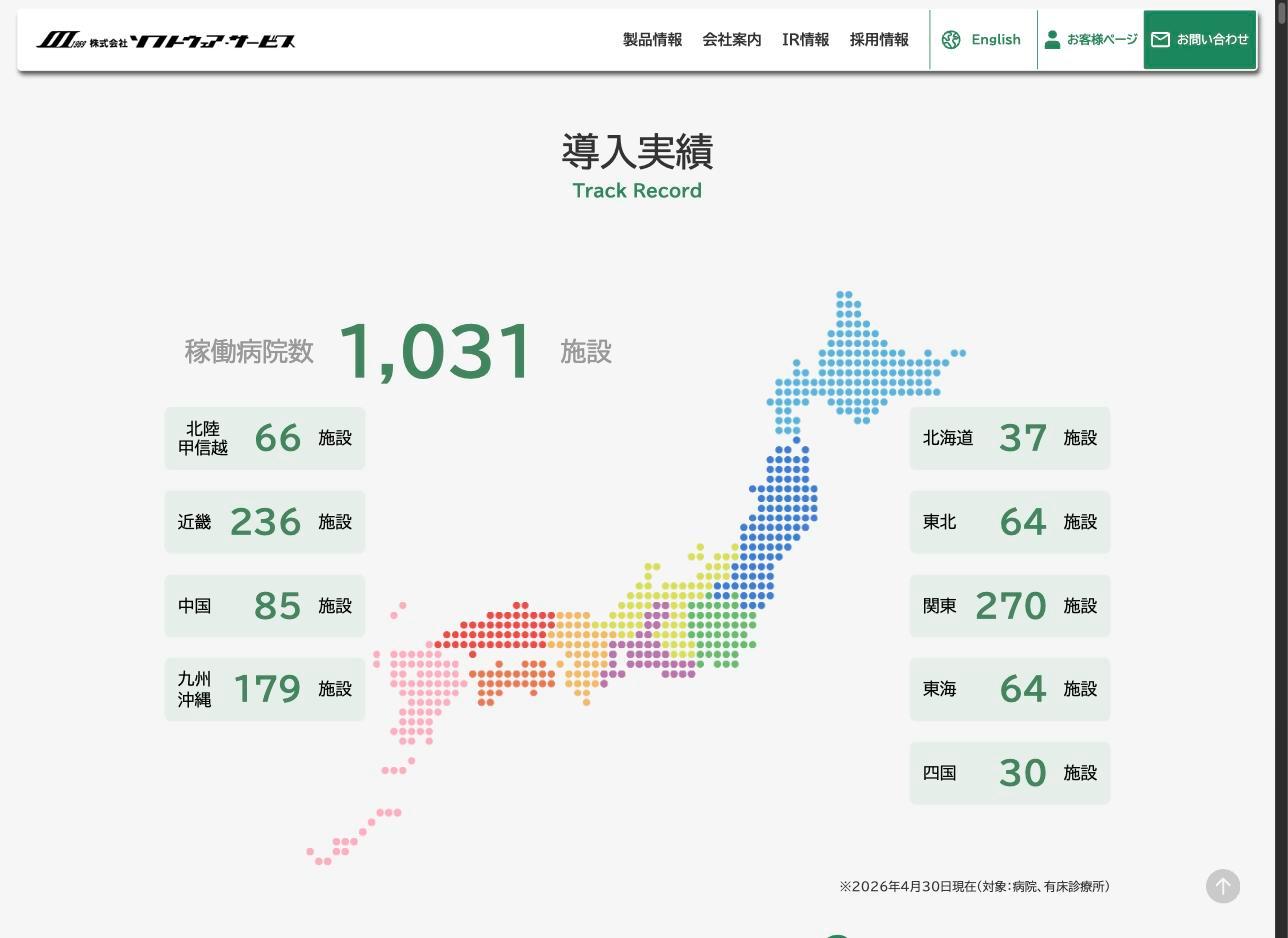
2026年4月30日時点で全国1,031の病院・有床診療所で同社システムが稼働しています。本社のある近畿(236施設)と関東(270施設)を二大拠点に、九州・沖縄(179施設)にも強い導入基盤を持ちます。
業績推移と財務分析
通期業績推移 — 5期連続増収増益、営業利益率は約20%に到達
2020年10月期にはコロナ禍による病院へのシステム導入延期の影響で減収減益となりましたが、2021年10月期以降は5期連続の増収増益を達成しています。
決算期 | 売上高 | 営業利益 | 純利益 | 営業利益率 |
|---|---|---|---|---|
2020年10月期 | 205.0億円 | 33.5億円 | 23.5億円 | 16.4% |
2021年10月期 | 252.8億円 | 42.8億円 | 30.0億円 | 16.9% |
2022年10月期 | 275.7億円 | 48.5億円 | 34.0億円 | 17.6% |
2023年10月期 | 337.2億円 | 65.2億円 | 48.6億円 | 19.3% |
2024年10月期 | 384.3億円 | 72.7億円 | 53.3億円 | 18.9% |
2025年10月期 | 423.0億円 | 83.9億円 | 61.1億円 | 19.8% |
2026年10月期(予想) | 443.4億円 | 88.0億円 | 59.8億円 | 19.8% |
注目すべきは営業利益率の着実な改善です。2020年10月期の16.4%から2025年10月期には19.8%まで上昇しました。売上規模の拡大によるスケールメリットに加え、既存顧客からのシステム追加・更新案件が増加していることが利益率の改善に寄与しています。
2026年10月期の会社予想は売上高443.4億円(前期比+4.8%)、営業利益88.0億円(同+4.8%)で、6期連続の増収・営業増益を計画しています。ただし純利益は前期比2.1%減の59.8億円を予想しており、新社屋建設に伴う旧社員寮の取り壊し費用(特別損失2.4億円)などが影響しています。
2026年10月期Q2(中間期) — 売上は大幅増、利益はハードウェア比率上昇で伸び悩む
2026年6月5日に開示された中間期決算(2025年11月〜2026年4月)は、売上高243.3億円(前年同期比+20.8%)と大幅な増収となりました。DX関連のシステム需要が堅調に推移し、既存顧客からの追加システム導入やサーバーリプレース案件が寄与しています。
一方、営業利益は41.8億円(前年同期比-2.2%)と微減でした。メモリ等の半導体価格の高騰による調達コストの増加と、サーバーリプレースを含むハードウェア売上高の構成比が想定を超えて上昇したことで、売上総利益率が低下しました。通期業績予想は据え置かれており、売上高の通期進捗率は54.9%と計画どおりの推移です。
2026年10月期Q3(9ヶ月累計) — 増収でも営業減益が続き、会社予想は据え置き
2026年9月11日に開示された第3四半期決算(2025年11月〜2026年7月の9ヶ月累計)は、売上高330.0億円(前年同期比+14.8%)、営業利益55.8億円(同-4.7%)、純利益37.6億円(同-8.7%)でした。メモリ等の半導体価格の高騰による調達コストの増加が続き、ハードウェアの構成比も高いままで、増収でも減益という中間期の構図は変わっていません。
5〜7月の3ヶ月だけで見ると、売上高86.6億円(前年同期比+0.7%)、営業利益14.0億円(同-11.4%)でした。上期に+20.8%だった売上の伸びが止まり、減益幅は広がっています。
9ヶ月累計の進捗率 | 2026年10月期 | 2025年10月期 |
|---|---|---|
売上高 | 74.4% | 68.0% |
営業利益 | 63.4% | 69.8% |
純利益 | 62.8% | 67.3% |
会社は「概ね当初予定通り」として、通期予想(売上高443.4億円、営業利益88.0億円、純利益59.8億円、配当170円)を修正していません。ただし営業利益の進捗は前期を下回っています。予想を達成するには第4四半期(8〜10月)の3ヶ月で営業利益32.2億円が必要で、前期の同じ3ヶ月(25.4億円)を27%上回る水準です。
受注残高は252.2億円(前年同期比+24.8%)と積み上がっています。一方、9月15日に公表された8月の月次売上高(単体・監査前)は30.8億円で、前年同月の64.5%にとどまりました。同社の案件は月ごとの変動が大きく1ヶ月では判断できませんが、第4四半期の出だしとしては弱い数字です。
配当推移 — 着実な増配基調
1株当たり配当金の推移
配当は2021年10月期から5期連続の増配を達成しており、2026年10月期も前期比10円増の170円を予想しています。2020年10月期の85円から約2倍に拡大した計算です。配当利回りは1.39%(2026年9月30日終値、前期実績160円で計算)と突出して高くはありませんが、業績成長に伴う着実な増配が続いている点は評価できます。
株価指標と財務指標(2026年9月30日時点)
指標 | 値 |
|---|---|
株価 | 11,500円 |
時価総額 | 約631億円 |
PER(株価収益率) | 9.8倍 |
PBR(株価純資産倍率) | 1.44倍 |
配当利回り | 1.39% |
EPS(1株当たり利益) | 1,167.88円 |
ROE(自己資本利益率) | 14.6% |
自己資本比率 | 85.1% |
PER9.8倍(2026年9月30日終値)は、情報通信業の平均(東証スタンダード、約20倍前後)と比べて割安な水準です。自己資本比率85.1%と財務は極めて健全で、有利子負債はゼロ。2026年7月末の現金及び預金は120.8億円で、ほかに有価証券を33億円持っています。ROE14.6%は堅実な水準で、PBR1.44倍は資産に対しても過熱感のない評価といえます。
なお、時価総額631億円は自己株式を含む発行済株式数で計算した値です。後述の自己株買いで自己株式が発行済みの17%に達しており、自己株式を除くと約522億円になります。現金と有価証券の合計(約154億円)は、その約3割にあたります。
資本政策 — 2026年に計約78億円の自己株買い
2026年は2回、東証の立会外取引(ToSTNeT-3。取引時間外に決まった価格で買い付ける方式)で自己株式を取得しました。合計70万株・約78億円で、買付前の株数(自己株式を除く)の約13%にあたります。
この結果、2026年7月末の自己株式は94.5万株と、発行済株式(548.8万株)の17.2%に達しました。現金及び預金は4月末の170.6億円から7月末には120.8億円に減っており、7月の買付(43億円)が主な要因です。
2026年3月19日:30万株を35.4億円(1株11,800円)で取得
2026年7月28日:40万株を43.0億円(1株10,760円)で取得。創業者で筆頭株主だった宮崎勝会長が、この買付に保有株の一部(28.2万株)を売却
2026年7月29日:宮崎会長が保有株の一部を資産管理会社(エム・エムホールディングス)へ譲渡。持株比率は資産管理会社が13.2%、会長個人が5.0%に。宮崎氏は引き続き代表取締役会長を務める
出典:ソフトウェア・サービス 自己株式の取得・主要株主の異動に関するお知らせ(2026年3月・7月)、2026年10月期第3四半期決算短信よりKabuGraph作成
投資家が注目すべきポイント
強み・成長ドライバー
1. 医療DX政策が最大の追い風
政府が推進する「医療DX令和ビジョン2030」は、2030年までにおおむねすべての医療機関で電子カルテを導入することを目標に掲げています。
厚生労働省の医療施設調査(2023年)によると、電子カルテを導入している施設の割合は一般病院で65.6%、一般診療所で55.0%です。200床未満の病院に限ると59.0%で、約4割がまだ電子カルテを導入していません(厚生労働省「電子カルテの普及について」)。
こうした中小病院への新規導入需要に加え、既存システムを国の標準仕様に合わせるリプレース需要が今後数年にわたって発生する見込みです。
また、2026年度の診療報酬改定では医療従事者の処遇改善や医療DX対応が盛り込まれており、医療機関のIT投資に対する制度的な後押しも期待されます。
【投資テーマ解説】電子カルテ|2030年普及率100%目標・国の標準仕様・クラウド移行で変わる競争地図
電子カルテ市場の構造・普及率・政策動向と、ソフトウェア・サービス、メドレー、エムスリー、PHCホールディングス、EMシステムズなど主要上場企業の事業規模・業績・投資指標を投資家目線で徹底解説します。
2. シェア第2位の堅固なポジション
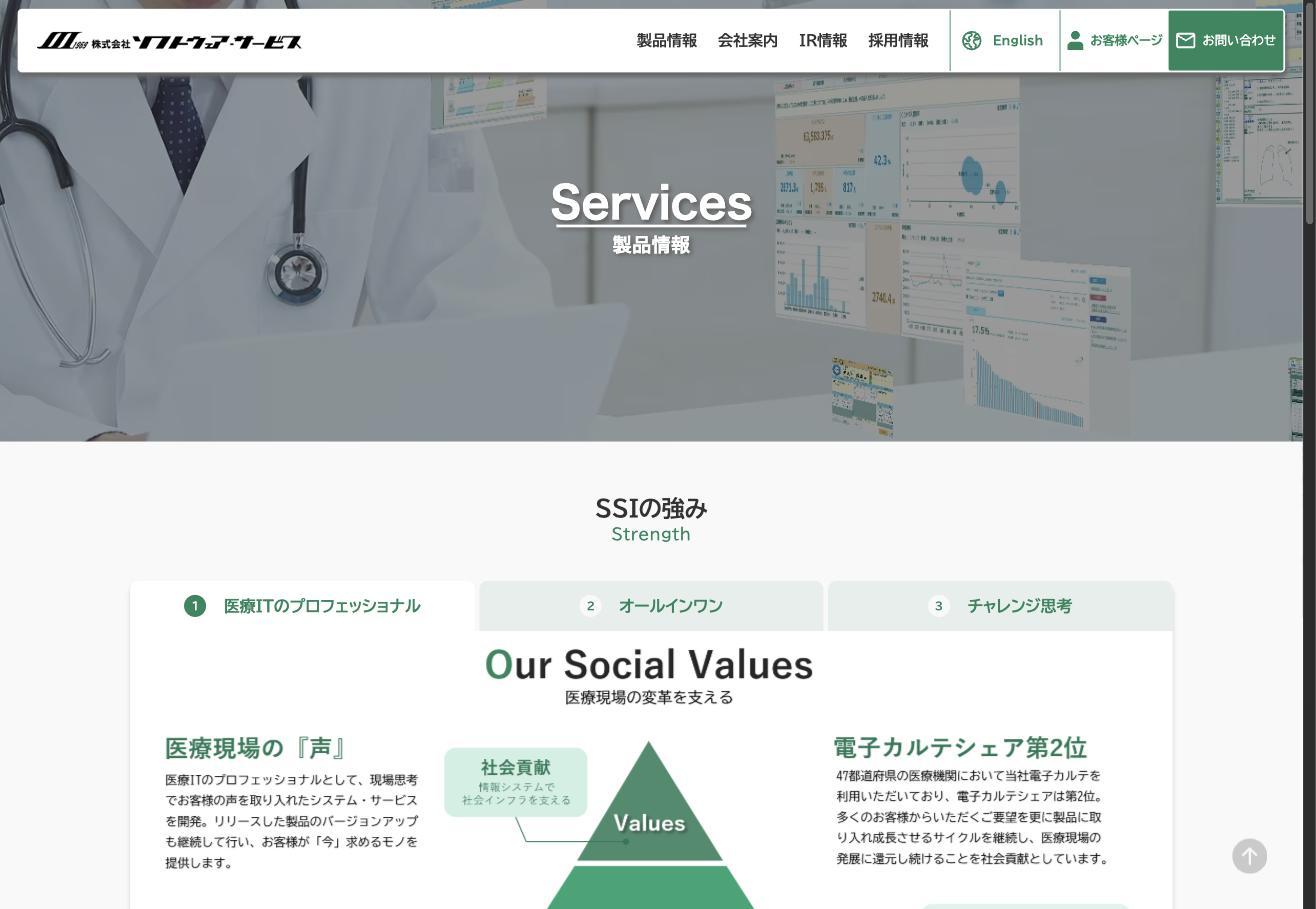
病院向け電子カルテの国内シェア第2位という実績は、47都道府県すべてで稼働する1,031施設の導入基盤に裏打ちされています。電子カルテは病院業務の根幹に位置するシステムであり、一度導入すると他社製品に切り替えるには膨大な移行コスト・教育コスト・業務停止リスクが伴います。この高いスイッチングコストが既存顧客の囲い込みにつながり、システム追加や更新の安定的な受注基盤となっています。
3. 実質無借金で自己資本比率85%
有利子負債ゼロ、自己資本比率85.1%、現金及び預金120.8億円に有価証券33億円(いずれも2026年7月末)という厚い財務基盤は、景気後退局面でもIT投資を継続できる体力を意味します。2026年に計約78億円の自己株買いを行った後でも、この水準を保っています。現在は大阪に新オフィスビルを建設中(2027年4月末竣工予定)であり、将来の人員増加に向けた先行投資を自己資金で賄えるのも強みです。
リスク・注意点
1. 国の電子カルテ標準化・クラウド化が競争環境を変える可能性
厚労省は2026年度中をめどに、主に診療所向けの「標準型電子カルテ」の完成を目指しています。これが普及すると、低コストの電子カルテが市場に出回り、従来型の電子カルテベンダーの競争環境が変化する可能性があります。
病院も標準化の対象です。国は、病院ごとにカスタマイズしたオンプレミス型(院内にサーバーを置く方式)の電子カルテから、クラウド型の安価な製品へ移す方針を示しています。2026年3月には中小病院向け電子カルテの標準仕様書(基本要件1.0版)を公開し、2026年度から民間ベンダーがこの仕様に沿った製品を開発して、小規模な病院から順に広げる計画です。準拠した製品を国が認証する仕組みも検討されています。
中小規模の病院を主な顧客とし、サーバーや端末などハードウェアの販売が売上の約半分を占める同社にとって、製品の標準仕様への対応とクラウド化は中期の課題です。
2. ハードウェア比率の上昇が利益率を圧迫
2026年10月期の中間期に顕在化し、第3四半期(9ヶ月累計)まで続いたように、サーバーリプレース案件の増加はハードウェア売上比率を押し上げ、利益率を圧迫します。ソフトウェア(自社開発製品)は粗利率が高い一方、ハードウェアは仕入れて販売するため利益率が低くなります。半導体・メモリの価格動向にも利益が左右される構造です。
2026年10月期9ヶ月累計の販売実績では、ハードウェアが163.7億円(前年同期比+32.7%)と売上の約半分を占めた一方、ソフトウェアは74.6億円(同-7.5%)に減りました。
3. 東証スタンダード上場に伴う流動性リスク
発行済株式数は約549万株と少なく、1日の出来高が数百株〜数千株にとどまる日も珍しくありません。機関投資家の大口売買が難しく、株価の変動幅が大きくなりやすい点には注意が必要です。まとまった金額を投資する場合は、数日に分けて売買するなどの工夫が求められます。
さらに2026年の自己株買いで、自己株式は発行済株式の17%に達しました。創業者側(会長個人と資産管理会社)も議決権の約18%を持っており、市場で売買される株はさらに限られます。
まとめ
ソフトウェア・サービスの投資判断のポイントを整理します。
病院向け電子カルテシェア第2位。全国1,031施設の導入実績と高いスイッチングコストが安定成長の基盤
5期連続増収増益を達成し、営業利益率は約20%に到達。2026年10月期は増収・営業増益の計画を据え置いたが、9ヶ月累計の営業利益は前年同期比4.7%減で、達成には第4四半期の大きな伸びが必要
PER9.8倍(2026年9月30日終値)と割安な水準。自己資本比率85.1%・実質無借金の財務に加え、2026年は計約78億円の自己株買いを実施
医療DX政策が中長期の追い風。2030年までの電子カルテ普及100%目標が新規導入・リプレース双方の需要を生む
リスクはハードウェア比率上昇、国の標準化・クラウド化、流動性の低さ。中間期から続く利益率の圧迫、標準仕様・クラウド型への製品対応、スタンダード市場の小型株ゆえの値動きの荒さに注意
1969年の設立から半世紀以上にわたり医療ITを手掛けてきた同社は、政府の医療DX推進を追い風に、今後も堅実な成長が期待できるポジションにいます。PER10倍前後という「成長株の割安さ」と「バリュー株の安定感」を兼ね備えた稀有な銘柄として、中長期目線の投資家には検討に値する一社です。
ソフトウェア・サービス
病院向け医療情報システムの専業メーカー。電子カルテ・オーダーエントリーシステムを中心に、医事会計や各部門の情報を統合する病院情報システム(HIS)を自社開発し、システムの企画・設計・導入指導から稼働後の保守運用までを一貫して手がける。大阪本…