セブン&アイHD(3382)の企業分析|世界8.7万店のコンビニ帝国、事業構造改革で「コンビニ特化企業」へ
2027年2月期 第2四半期決算まで反映
セブン&アイ・ホールディングス(3382)は、コンビニエンスストア「セブン-イレブン」を世界で約87,000店舗(2026年2月期末)展開する、世界最大のコンビニチェーンの持株会社です。
2026年2月期はイトーヨーカ堂等の非連結化により営業収益10兆4,303億円(前期比12.9%減)となる一方、純利益は2,928億円(同69.2%増)と過去最高を更新しました(出典:セブン&アイHD 2026年2月期 決算説明資料)。ただし営業利益は4,230億円で前期比0.5%増にとどまり、増益の大半は前期に計上した減損損失・事業構造改革費用が剥落したことと、スーパーストア事業の持分変動益によるものです。
2027年2月期上期(2026年3〜8月の累計)は営業利益2,323億円(前年同期比11.5%増)で、会社は7月に上方修正した通期予想を据え置きました。株主還元では2030年度までに総額2兆円の自己株式取得を掲げ、2026年7月には発行済株式の10.92%を消却しています。
この記事では、セブン&アイHDの国内・海外コンビニ事業の実態、事業構造改革の狙い、業績推移と投資判断のポイントを、個人投資家の視点からわかりやすく解説します。
この記事の内容(目次)
会社概要 — 総合流通企業からコンビニ特化企業への変革
セブン&アイ・ホールディングスは、2005年にイトーヨーカ堂、セブン-イレブン・ジャパン、デニーズジャパンの経営統合により設立された持株会社です。かつてはGMS(総合スーパー)、コンビニ、金融、外食を含む総合流通グループでしたが、2025年6月24日付でセブン銀行と子会社9社を、同年9月1日付でイトーヨーカ堂を含むヨーク・ホールディングス傘下の子会社を連結から外し、「コンビニ特化企業」へと事業構造を大きく転換しました。
項目 | 内容 |
|---|---|
会社名 | 株式会社セブン&アイ・ホールディングス |
証券コード | 3382(東証プライム) |
設立 | 2005年9月(持株会社設立) |
代表取締役社長CEO | スティーブン・ヘイズ・デイカス |
従業員数 | 35,967名(連結・就業人員、2026年2月末。ほかに臨時従業員50,395名) |
本社 | 東京都千代田区二番町 |
決算期 | 2月 |
グループ店舗数 | 約87,000店舗(2026年2月期末。日本以外は2025年12月末) |
事業構造改革 — 「コンビニ中心企業」への転換
2024年にカナダのAlimentation Couche-Tard(サークルKの親会社、以下ACT)から大型買収提案を受けたことを契機に、セブン&アイは事業構造の抜本的改革を加速しました。ACTは2025年7月に提案を撤回しましたが、その間に進んだ非中核事業の切り離しにより、グループは実質的に「コンビニエンスストア中心企業」へと姿を変えました(出典:セブン&アイHD 2025年度決算説明資料)。
時期 | 出来事 |
|---|---|
2024年 | カナダのAlimentation Couche-Tard(ACT)から買収提案を受領 |
2025年3月6日 | 2030年度までに総額2兆円の自己株式取得を計画すると公表 |
2025年4月 | ACTと秘密保持契約を締結(提案価格は1株2,600円) |
2025年6月24日 | セブン銀行と子会社9社を連結から除外(持分法適用関連会社へ) |
2025年7月16日 | ACTが「建設的な協議が得られない」として買収提案を撤回 |
2025年9月1日 | ヨーク・ホールディングス傘下の子会社を連結から除外 |
2026年4月9日 | 北米7-Eleven, Inc.のIPOを最短2027年度の実施に変更 |
2026年7月15日 | 自己株式284,297,500株(発行済の10.92%)を消却 |
セグメント別営業利益構成比(2026年2月期)
2つのコンビニ事業を理解する
国内コンビニ事業 — セブン-イレブン・ジャパン 21,722店
セブン-イレブン・ジャパンは、国内最大のコンビニチェーンとして21,722店舗を展開しています(2026年2月末時点)。別会社のセブン-イレブン・沖縄205店を含めると、全47都道府県で21,927店となります。フランチャイズ(FC)方式が主体で、加盟店からのロイヤリティ収入が安定的な収益基盤となっています。
指標 | 2026年2月期 |
|---|---|
営業収益 | 9,145億円(前期比1.2%増) |
営業利益 | 2,225億円(前期比4.7%減) |
店舗数 | 21,722店舗(セブン-イレブン・ジャパン単体) |
2027年2月期計画 | 200店舗純増(21,922店舗) |
国内コンビニ事業は増収ながらも営業利益は4.7%減となりました。会社説明によれば、既存店売上は前年を上回った一方で、米などの原材料価格の高騰により荒利率が低下し、物価上昇で販管費が増えたことが減益の要因です(出典:セブン&アイHD 2025年度決算説明資料)。
営業利益の増減要因 | 影響額 |
|---|---|
収入等 | +162億円 |
荒利率の低下 | △49億円 |
販管費の増加 | △247億円 |
合計 | △135億円 |
販管費の増加分247億円の内訳は、システム経費やメンテナンス費用を含む「その他」が+128億円、広告宣伝費+63億円、地代家賃+46億円で、人件費の増加は+5億円(+0.6%)にとどまります。人件費より、販促・システム投資の先行負担が効いた期でした。
会社が重点施策として掲げるのは「フレッシュフードの差別化」「店舗ネットワークの強化」「7NOWのお客様価値最大化」「お客様とのエンゲージメント強化」の4点です。2026年度中には出来立て商品「セブンカフェ ベーカリー」を約18,000店、「セブンカフェ ティー」を約10,000店へ導入拡大する計画も示しています。
海外コンビニ事業 — 7-Eleven, Inc.を中核にグローバル展開
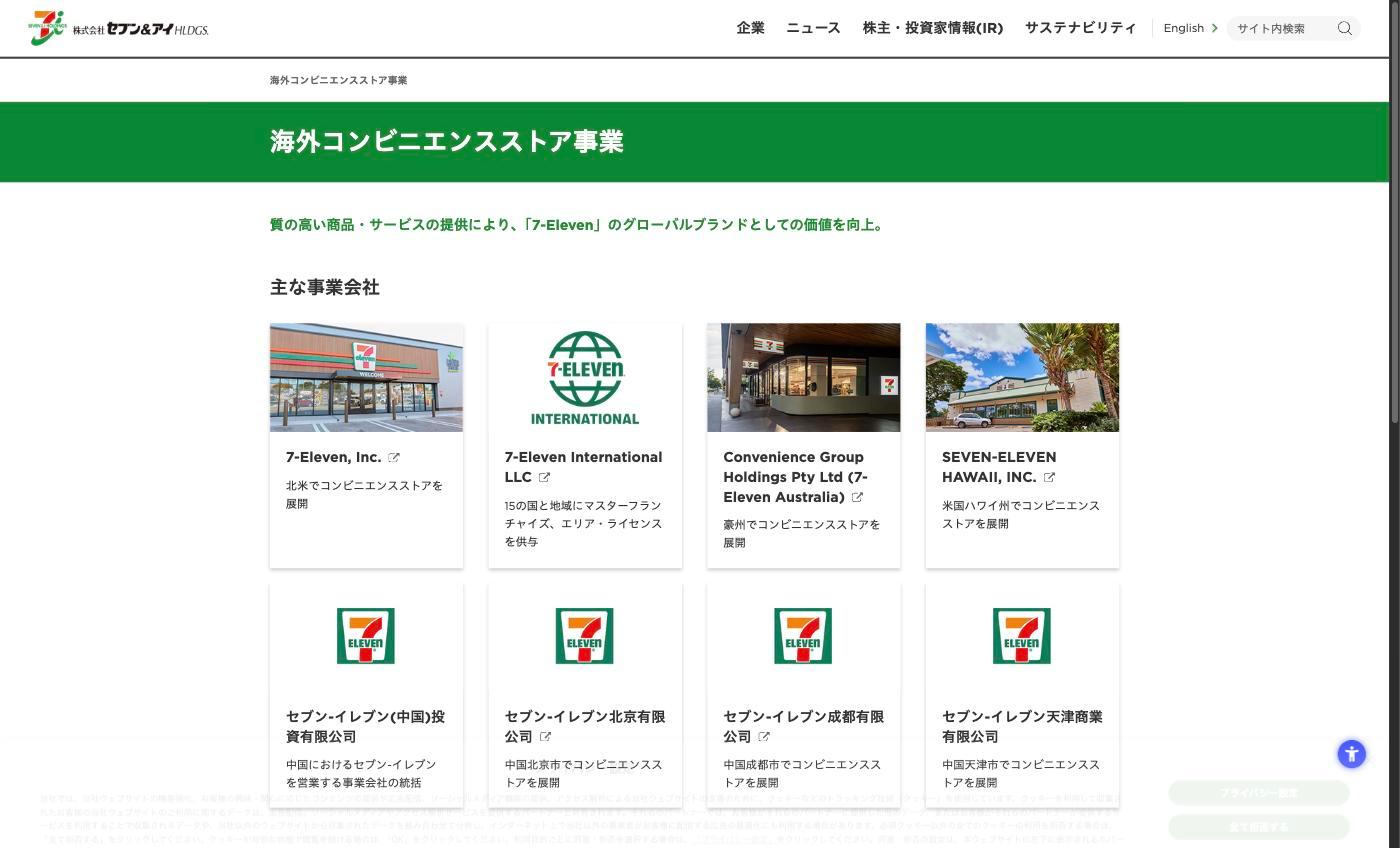
海外コンビニ事業は、北米の7-Eleven, Inc.を中核とし、アジア・オセアニア・欧州・中東にも展開。セブン-イレブンブランドは国内を除き全世界で約65,000店舗(2025年12月末)を展開していますが、うちセブン&アイHDが連結で運営するのは北米12,712店・豪州765店・中国709店など約14,200店で、その他はマスターフランチャイズ/エリアライセンス先が運営しています。7-Eleven, Inc.は12月決算で、連結には12月末時点の財務諸表が取り込まれるため、北米の店舗数は2025年12月末基準の数字です。同社は2021年のSpeedway買収で約1.4万店規模まで拡大しましたが、足元は不採算店の戦略的閉店により減少しており、2026年度は645店の閉鎖と205店の出店で純減440店、2026年12月末で12,272店を計画しています。
指標 | 2026年2月期 |
|---|---|
営業収益 | 8兆5,568億円(前期比6.7%減) |
営業利益 | 2,222億円(前期比2.8%増) |
海外店舗数 | ブランド全体で約65,000店舗(うち連結運営 約14,200店) |
海外事業は減収ながらも営業利益は2.8%増益を達成。北米では「食」を中心としたプライベートブランド商品の拡充と、フレッシュフード売り場の改装を推進しており、ガソリン以外の収益力強化に注力しています。また、7-Eleven International LLCを通じて15の国と地域にマスターフランチャイズやエリアライセンスを供与しています。
業績推移と財務分析
通期業績推移 — 事業構造改革で減収増益
2021年のSpeedway買収で営業収益が大幅に拡大した後、2026年2月期はイトーヨーカ堂等の非連結化で減収に転じました。一方、純利益は2,928億円(前期比69.2%増)と過去最高を更新しています。
ただし、この69%増益は本業が伸びた結果ではありません。営業利益は4,230億円で前期比0.5%増と横ばいで、増益の中身は特別損益の振れです。前期に計上した減損損失・事業構造改革費用など約1,352億円が剥落し、スーパーストア事業の持分変動益269億円が乗りました。
項目 | 2025年2月期 | 2026年2月期 | 差 |
|---|---|---|---|
営業利益 | 4,210億円 | 4,230億円 | +20億円 |
特別利益 合計 | 1,157億円 | 1,429億円 | +272億円 |
うちスーパーストア事業持分変動益 | - | 269億円 | +269億円 |
特別損失 合計 | 2,209億円 | 858億円 | △1,352億円 |
うち減損損失 | 983億円 | 328億円 | △655億円 |
うち関係会社事業関連損失 | 464億円 | - | △464億円 |
うち事業構造改革費用 | 256億円 | 9億円 | △247億円 |
税金等調整前当期純利益 | 2,694億円 | 4,346億円 | +1,652億円 |
親会社株主に帰属する当期純利益 | 1,731億円 | 2,928億円 | +1,197億円 |
コンビニ特化の効果は営業利益率の改善(3.5%→4.1%)に表れています。ただしこれは低採算のスーパーストア事業(営業利益率2.5%)が連結から外れて分母が縮んだ影響が大きく、利益額そのものの伸びはこれからが問われる段階です。
通期業績推移(売上高・営業利益)
営業利益と営業利益率の推移
決算期 | 営業収益 | 営業利益 | 純利益 | 営業利益率 |
|---|---|---|---|---|
2022/2 | 8兆7,498億円 | 3,877億円 | 2,108億円 | 4.4% |
2023/2 | 11兆8,113億円 | 5,065億円 | 2,810億円 | 4.3% |
2024/2 | 11兆4,718億円 | 5,342億円 | 2,246億円 | 4.7% |
2025/2 | 11兆9,728億円 | 4,210億円 | 1,731億円 | 3.5% |
2026/2 | 10兆4,303億円 | 4,230億円 | 2,928億円 | 4.1% |
2027/2(会社予想) | 10兆4,300億円 | 4,250億円 | 2,780億円 | 4.1% |
2027年2月期 上期(3〜8月累計)— 営業利益11.5%増、通期予想は据え置き
2026年10月8日に開示された2027年2月期上期(2026年3〜8月の6ヶ月累計)は、営業収益こそセブン銀行・ヨークHDの非連結化で2.8%減となったものの、営業利益は11.5%増えました。非連結化の影響を除いた実質ベースでは、営業収益が前年同期比16.3%増、営業利益は36.6%増です。経常利益は19.0%増えた一方、固定資産売却益が394億円から27億円に減り、減損損失も80億円から230億円に増えたため、純利益は2.2%増にとどまりました(出典:セブン&アイHD 2027年2月期 第2四半期(中間期)決算短信 p.1・p.5・p.12)。
項目 | 2027年2月期 上期(3〜8月累計) | 前年同期比 |
|---|---|---|
営業収益 | 5兆4,603億円 | 2.8%減 |
営業利益 | 2,323億円 | 11.5%増 |
経常利益 | 2,219億円 | 19.0%増 |
親会社株主に帰属する中間純利益 | 1,244億円 | 2.2%増 |
1株当たり中間純利益 | 54.26円 | - |
2027年2月期からセグメント区分が「国内コンビニ」「海外コンビニ」「その他」の3区分に変わり、前年同期の数値も新区分に組み替えられています。上期は国内コンビニが営業収益4,673億円(前年同期比1.0%増)・営業利益1,099億円(同9.8%減)、海外コンビニが営業収益4兆9,666億円(同17.7%増)・営業利益1,504億円(同87.7%増)でした。
北米はドルベースの米国内既存店商品売上が前年同期を上回り、ガソリンも市況変動の影響で収益が増え、商品の荒利率も改善しました。一方の国内は、客単価の上昇で既存店売上が前年同期を上回り荒利率も前年並みだったものの、店内調理設備や次世代店舗システムへの先行投資と物価上昇で販管費が増え、減益となっています。円安(1ドル148.40円→158.29円)は営業収益を3,110億円、営業利益を94億円押し上げました。
ただし6〜8月の3か月では、米国はガソリン価格の高止まりなどで客数が減って既存店商品売上が前年をやや下回り、国内も夏の天候不順の影響を受け、ソフトドリンクなどの伸び悩みで荒利率が前年を下回りました。上期の営業利益は7月に修正した会社計画の99.3%で、国内コンビニが計画を105億円下回り、海外コンビニは44億円上回りました(出典:セブン&アイHD 2026年度 第2四半期(中間期)決算説明資料 p.9〜10)。会社は10月8日、7月9日に上方修正した通期予想を据え置いています。
項目 | 前回予想(2026年4月9日) | 修正後(2026年7月9日) | 修正額 |
|---|---|---|---|
営業収益 | 9兆4,480億円 | 10兆4,300億円 | +9,820億円 |
営業利益 | 4,050億円 | 4,250億円 | +200億円 |
経常利益 | 3,670億円 | 3,900億円 | +230億円 |
親会社株主に帰属する当期純利益 | 2,700億円 | 2,780億円 | +80億円 |
1株当たり当期純利益 | 117.42円 | 120.89円 | +3.47円 |
7月の修正はほぼ全額が海外コンビニ事業で、営業収益を9,600億円、営業利益を222億円引き上げています。国内コンビニの予想は営業収益9,500億円・営業利益2,242億円で据え置きです。想定為替レートも1ドル150円から157円へ変更されており、円換算による押し上げが含まれます。
2027年2月期の配当は中間30円が決まり(11月13日支払開始)、期末30円を合わせた年間60円の予想も据え置かれました。前期の50円から増配となる見込みです。
株価指標(2026年10月30日終値ベース)
指標 | 値 |
|---|---|
株価 | 2,127.5円 |
PER(株価収益率) | 17.9倍 |
PBR(株価純資産倍率) | 1.36倍 |
配当利回り | 2.35% |
時価総額 | 4兆9,364億円 |
ROE(自己資本当期純利益率) | 7.6%(2026年2月期・会社開示) |
投資家が注目すべきポイント
3つの強み
① 世界最大のコンビニネットワーク
セブン-イレブンは世界に約87,000店舗(2026年2月期末)を展開する世界最大のコンビニチェーンです。国内21,722店(2026年2月末)に加え、北米12,712店、日本を除くアジアで約49,000店(いずれも2025年12月末)と圧倒的なスケールを誇ります(海外の大半はマスターフランチャイズ/エリアライセンス先による運営。出典:セブン&アイHD 2027年2月期 第2四半期(中間期)決算補足資料 p.36)。セブン-イレブン・ジャパンの全店平均日販は69.9万円(2026年2月期、前期比+7,000円)で、業界首位の水準です。このグローバルネットワークは、仕入れ交渉力やブランド力の面で他社が容易に追随できない競争優位性を生み出しています。
② コンビニ特化で利益率改善
イトーヨーカ堂を含むヨークHD傘下の子会社とセブン銀行を切り離し、「コンビニ特化企業」へ変革しました。2026年2月期は営業収益が12.9%減ながら、営業利益率は3.5%→4.1%へ改善しています。ただし営業利益額は4,230億円で前期比0.5%増にとどまり、利益率の改善は低採算のスーパーストア事業(営業利益率2.5%)が連結から外れ、分母となる営業収益が12.9%縮んだ効果が大きい点には注意が必要です。
なお、切り離した事業が一律に低収益だったわけではありません。金融関連事業(セブン銀行など)の営業利益率は15.3%と連結の4.1%を大きく上回っており、非連結化の狙いは低採算事業の整理というより、コンビニへの経営資源の集中と、譲渡による資金化にあります。
③ 生活インフラとしての安定需要
コンビニエンスストアは食品・日用品の購入拠点に加え、ATM・公共料金支払い・宅配便受取・チケット発券など生活インフラとして社会に定着しています。景気変動の影響を受けにくいディフェンシブな特性があり、安定的なキャッシュフローを生む事業構造です。
資本政策 — 2兆円の自社株買いと累進配当
2025年3月6日に公表した「2030年度までに総額2兆円の自己株式取得」は、株価を左右する大きな材料です。2025年度(2026年2月期)に6,000億円を実施し、2026年7月15日には発行済株式の10.92%にあたる284,297,500株を消却しました。
項目 | 内容 |
|---|---|
自己株式取得の計画 | 2025年度〜2030年度の累計で総額2兆円 |
これまでの取得額(純額) | 累計7,000億円 |
2026年2月末の自己株式数 | 292,876,123株(前期末は9,723,478株) |
2026年7月15日の消却 | 284,297,500株(消却前の発行済株式総数の10.92%) |
消却後の発行済株式総数 | 2,320,258,349株(消却前2,604,555,849株) |
配当方針 | 累進配当。2026年度は中間30円・期末30円の年間60円予想(2025年度は50円) |
2026年8月3日には4,000億円(1億8,966万株)を取得した一方、7月31日に資本業務提携を結んだソフトバンク・PayPay・三井住友カードへ自己株式を計3,000億円(1株2,070円、各社2.27%)で割り当てました。会社は差し引き1,000億円を上期の取得とし、累計7,000億円・残り1.3兆円としています(出典:セブン&アイHD 2026年度 第2四半期(中間期)決算説明資料 p.18)。提携では、会員ID「7iD」のPayPay IDへの統合や、店舗へのPayPayポイント・Vポイントの導入などを進めます(出典:セブン&アイHD 資本業務提携及び第三者割当による自己株式の処分に関するお知らせ(2026年7月31日))。
10月8日の決算説明会で会社は、2兆円の目標を維持しつつ、成長投資に重みを置いた資金配分を進める方向を確認したと説明しました(出典:セブン&アイHD 2027年2月期 第2四半期決算説明会 主な質疑応答)。自己株式の取得で期中平均の株式数が前年同期より約1割減ったぶん1株当たりの利益は押し上げられ、2027年2月期の会社予想EPSは121.90円(10月8日時点)です。
注意すべきリスク
① 北米事業のガソリン販売依存
海外コンビニ売上の大部分を占める北米事業は、ガソリンスタンド併設型の店舗が主流です。ガソリン販売は売上規模こそ大きいものの利益率は低く、また電気自動車(EV)の普及による構造的なガソリン需要の減少リスクを抱えています。北米での食品・日用品の販売強化が急務です。
② 国内コンビニの荒利率低下と販管費増
2026年2月期の国内コンビニはセグメント営業利益が4.7%減となりました。会社説明では、既存店売上は前年を上回ったものの、米などの原材料価格の高騰で荒利率が下がり、販促・システム関連を中心に販管費が247億円増えたことが要因です。2027年2月期上期も既存店売上は前年を上回った一方、先行投資と物価上昇で販管費が増えて営業利益は9.8%減っており、売上の伸びがコストに削られる構造を変えられるかが焦点になります。
セブン-イレブン・ジャパンの平均日販は69.9万円(2026年2月期・全店)。会社は2030年度までに1店舗あたりの商品日販を年平均2.5〜3.0%成長させ、都市部小型店・郊外や過疎地向け出店・省人化運営のサテライト型出店で、2025年度から2030年度までに国内店舗数を純増約1,000店拡大する方針を掲げています。
③ 事業再編に伴う収益規模の変動
イトーヨーカ堂やセブン銀行の非連結化は利益率の改善に寄与する一方、連結営業収益は10.4兆円と前期から12.9%縮小しました。今後の成長はコンビニ事業に完全に依存しており、非コンビニ事業による分散効果は失われています。
④ 北米7-Eleven, Inc.のIPO延期
会社は2025年3月に「2026年後半までに北米の7-Eleven, Inc.を上場させる」と表明していましたが、2026年4月9日に実施時期を最短で2027年度へ変更しました。構造改革の資金化と時間軸が後ろ倒しになった形で、上場の是非・時期そのものが今後の株価材料になります。
なお、2024年にカナダのAlimentation Couche-Tardから受けた買収提案は、2025年7月16日に同社が撤回しており、現時点で交渉は継続していません。一連の提案は事業構造改革と株主還元を大きく前進させる契機となりましたが、買収プレミアム期待という支えは既に外れていると考えるべきです。経営陣も刷新され、スティーブン・デイカス氏がCEOに就任し、2026年8月には北米の7-Eleven, Inc.のCEOにもマウリシオ・レイバ氏が就いています。
まとめ
セブン&アイHDは、世界最大のコンビニチェーンを持つ小売の巨人が、総合流通企業から「コンビニ特化企業」へと大きく変革している最中にあります。
強み:世界約8.7万店の圧倒的ネットワーク、コンビニ特化による営業利益率の改善(3.5%→4.1%)、2030年度まで総額2兆円の自社株買いと累進配当
課題:北米のガソリン依存と店舗純減、国内の荒利率低下と販管費増、北米7-Eleven, Inc.のIPO延期
注目点:営業増益の持続、北米のフレッシュフード戦略とIPOの行方、残り1.3兆円の自社株買いの執行ペース
PER 17.9倍(2026年10月30日終値ベース、実績)は、東証プライムの小売業平均(JPX「規模別・業種別PER・PBR」の2026年9月、単純22.5倍・加重27.7倍)を下回る水準ですが、事業構造改革の途上にある点は考慮が必要です。2026年2月期の最高益は特別損益の振れによるものでしたが、2027年2月期上期は営業利益が11.5%増えており、この増益が続くかが本質的な論点になります。国内の荒利率と販管費の改善、北米事業のガソリン依存脱却とIPOの進捗、そして残る1.3兆円の自社株買いの執行ペースが、今後の株価を左右するウォッチポイントです。
セブン&アイ・ホールディングス
コンビニエンスストア世界最大手。国内では「セブン-イレブン」をフランチャイズ方式で展開し、海外では米国子会社7-Eleven, Inc.を通じて北米・オーストラリア等でコンビニエンスストアを運営する。中国でも北京・成都・天津等で直営展開する…