Aiロボティクス(247A)の企業分析|美容家電Brighteとスキンケア「Yunth」で売上倍増、255億円のBJC買収で多ブランド化
Aiロボティクス(247A)は、自社開発のAIシステム「SELL」を武器に、美容家電「Brighte」とスキンケア「Yunth」を二本柱として急成長する美容ブランド企業です。2026年3月期は売上の46.7%をBrighte、44.4%をYunthが占めました。
2026年3月期は売上高293.6億円(前期比+106.7%)、営業利益38.0億円(同+53.3%)と大幅な増収増益でした。ただし営業利益は会社計画(48億円)を10億円下回りました。会社は、第4四半期に店頭販売の強化(POSデータを使った販促)へ18億円を前倒しで投じたためと説明しています。
2026年4月にはサロン向け化粧品メーカーBJCを約255億円で買収し、2027年3月期の連結売上は560〜600億円を見込みます。買収資金は全額借入で、2026年6月末の有利子負債は388億円に膨らんでいます。
この記事では、Aiロボティクスの事業構造、AIシステム「SELL」の仕組み、業績推移、M&A戦略、投資判断のポイントを、個人投資家の視点からわかりやすく解説します。
この記事の内容(目次)
会社概要 — AI×D2Cで急成長するビューティーテック企業
Aiロボティクスは、龍川誠氏が2016年4月に設立した企業です。当初は女性向け動画メディアを運営していましたが、2018年に広告運用を自動化するAIシステム「SELL」の開発を始め、AIマーケティング事業を開始。2021年にスキンケアブランド「Yunth」を立ち上げたことでD2Cブランド事業への転換が加速しました。2024年9月に東証グロース市場に上場しています。
項目 | 内容 |
|---|---|
会社名 | Aiロボティクス株式会社(Ai ROBOTICS INC.) |
証券コード | 247A(東証グロース) |
設立 | 2016年4月 |
上場 | 2024年9月(東証グロース) |
代表取締役社長 | 龍川 誠 |
本社 | 東京都港区六本木6-10-1 六本木ヒルズ森タワー35F |
従業員数 | 36名(単体、2026年3月期末。ほか平均臨時雇用者17名) |
決算期 | 3月 |
業種分類 | 化学(東証33業種) |
沿革
時期 | 出来事 |
|---|---|
2016年4月 | HowTwo株式会社として設立。女性向け美容動画メディアを運営 |
2018年10月 | AIマーケティング事業を開始、AIシステム「SELL」の開発に着手 |
2020年7月 | Aiロボティクス株式会社に商号変更 |
2021年10月 | スキンケアブランド「Yunth(ユンス)」をローンチ |
2024年2月 | 美容家電ブランド「Brighte(ブライト)」をローンチ |
2024年9月 | 東証グロース市場に上場(公開価格1,760円。2025年10月の株式分割で調整すると352円) |
2025年6月 | ヘアケアブランド「Straine(ストレイン)」をローンチ |
2025年10月 | 1:5の株式分割を実施 |
2026年4月 | BJCを約255億円で完全子会社化。サロン向け化粧品ブランド(soaddicted / SPICARE)を取得 |
事業を理解する — AIが駆動するD2Cビューティーブランド群
Aiロボティクスの事業は「ブランド事業」の単一セグメントです。自社開発のAIシステム「SELL」を活用して、化粧品・美容家電・ヘアケア製品の企画開発からマーケティング、販売までを一気通貫で手がけています。2026年4月のBJC買収により、サロン向けブランドも加わりました。
セグメント名は2026年3月期まで「D2Cブランド事業」でしたが、BJCグループを連結した2027年3月期から「ブランド事業」に改めました。
AIシステム「SELL」— 事業の心臓部
「SELL」はAiロボティクスが2018年に開発を始めたAI自動分析・予測システムです。元々は大手消費財メーカー向けの広告運用自動化ツールとして開発されましたが、現在は自社のD2Cブランド運営の基盤として活用されています。
市場トレンドデータ解析 — SNSや検索データから消費者ニーズの変化をリアルタイムで捕捉し、商品企画に反映
広告運用自動化 — 広告クリエイティブの自動生成・A/Bテスト・入札最適化を自動で実行
需要予測・在庫管理 — 販売データとトレンドから需要を予測し、過剰在庫や欠品を抑制
CRM・CS対応 — 顧客データ分析に基づくパーソナライズされたマーケティング施策を自動運用
このシステムが少人数経営を可能にしています。単体従業員36名(ほか平均臨時雇用者17名)で売上293億円(FY2026/3)を実現しており、従業員1人当たり売上高は約8.2億円に達します。
Yunth(ユンス)— 主力スキンケアブランド
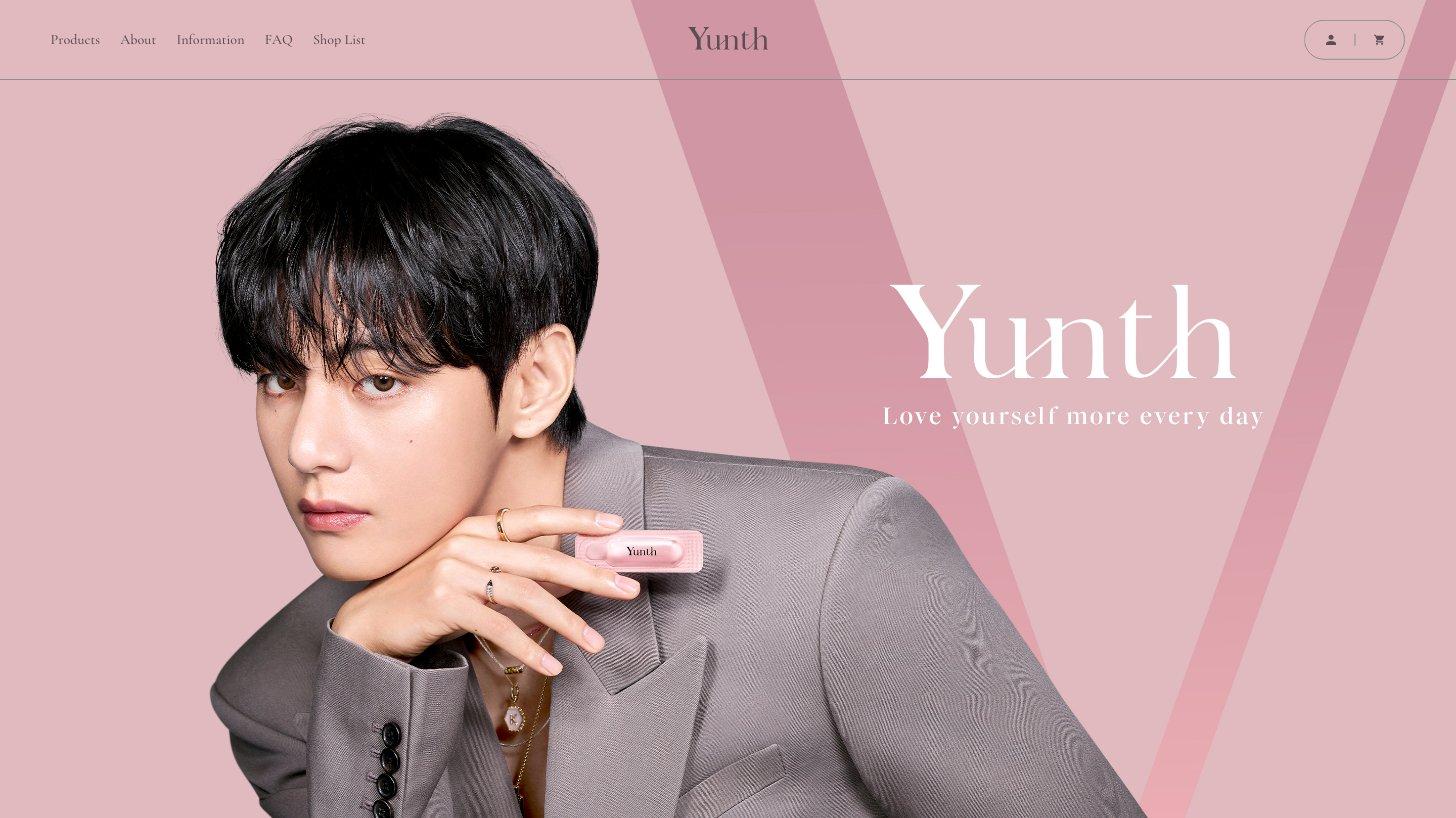
2021年10月にローンチされたYunthは、会社が「中心的ブランド」と位置づけるスキンケアブランドです。2026年3月期の売上構成比は44.4%(前期は65.6%)で、美容家電のBrighteと並ぶ売上の柱になっています。
看板商品の「生VC美白美容液」は累計販売650万個を突破(2025年9月末時点)し、楽天ベストコスメ2025では殿堂入りを達成しました。2025年10月にはBTSのVさんをブランドアンバサダーに起用し、海外での認知拡大も狙っています。
商品特徴 — 100%純粋なビタミンC(アスコルビン酸)を医薬部外品有効成分として配合。開封後30秒で使い切る個包装が特徴
定期会員数 — 17.5万名(2026年3月末)。会社は店頭卸へ軸足を移したため、この数字の開示を2026年3月期で終え、今後はブランド別の売上・粗利を目安にしています
ラインアップ拡大 — 生VC美白美容液に加え、「ピュアマスク」シリーズ(シートマスク)など新製品を展開
Brighte(ブライト)— 売上最大の美容家電ブランド
2024年2月にローンチされた美容家電ブランドです。ブランドアンバサダーに佐々木希さんを起用し、「瞬時に変化を感じる本物」をコンセプトに展開しています。
2026年3月期は売上の46.7%を占め、Yunthを抜いて最大のブランドになりました(前期は33.4%)。主力商品は美顔器で、ドライヤーやヘアアイロンもそろえています。
ELEKI BRUSH+ — ブラシ型美顔器
ELEKI LIFT — リフト美顔器。Qoo10や楽天のランキング上位を維持(2027年3月期1Q時点)
SHOWER DRYER — ミストを出しながら乾かすヘアドライヤー
3D SILK STRAIGHT IRON — 3Dシルクパネル搭載ストレートヘアアイロン(2026年1月発売)
販売はECサイトに加え、家電量販店向けの卸にも力を入れています。
Straine(ストレイン)— ヘアケアブランド
2025年6月にローンチされた同社初のヘアケアブランドで、ブランドアンバサダーに山下智久さんを起用しています。ドラッグストアやバラエティショップの店頭を中心に販売し、全国約17,500店舗で扱われています(2026年3月期決算短信)。販売開始早々に楽天ランキングで6冠を獲得し、2026年3月期の売上構成比は8.9%でした。
BJC — M&Aで獲得したサロン向けブランド
2026年4月に約255億円で完全子会社化した株式会社BJCは、サロン・美容室向け化粧品を展開する企業です。
soaddicted — まつ毛美容液でカテゴリリーダー
SPICARE — HARI美容(針入りファンデーション等)で知られるブランド
BJCの2025年10月期業績は売上高108.9億円、営業利益30.7億円(営業利益率28.2%)と高収益です。Aiロボティクスの「SELL」によるデータドリブンマーケティングとBJCのサロン流通網を組み合わせ、EC×店頭卸×サロンの3チャネル体制を構築する戦略です。
販売チャネル構成の変化
Aiロボティクスの販売チャネルは急速に多様化しています。
チャネル | FY2025/3 | FY2026/3 |
|---|---|---|
自社ECサイト | 61.4% | 48.4% |
ECモール | 27.3% | 17.6% |
店頭卸 | 11.3% | 34.0% |
EC中心だった構造から、店頭卸が前期比6.2倍に急拡大し、FY2026/3では売上の3分の1を占めるまでに成長しました。StraineやBJC(サロン流通)の寄与で、今後さらにオフライン比率が高まる見込みです。
販売チャネル別構成比(2026年3月期)
業績推移と財務分析
Aiロボティクスの売上高は3期で約8倍に拡大しました。会社は成長の要因として、新商品のヒットと店頭卸の拡大を挙げています。
ブランド別では、2026年3月期に美容家電Brighteが売上の46.7%を占め、Yunth(44.4%)を上回る最大のブランドになりました。構成比から計算すると、増収額151億円のうち約6割がBrighte、約4分の1がYunthの伸びです(KabuGraph算出)。
一方、2027年3月期1Q(4〜6月)は5.3億円の営業赤字でした。会社は主因を、ECから店頭卸へ販路を切り替えるための先行コストと説明しています(詳しくは下の「四半期業績推移」)。
通期業績推移
通期業績推移(売上高・営業利益・営業利益率・売上高成長率)
2026年3月期は、売上高が会社計画(280億円)を上回った一方、営業利益は計画の48億円を10億円下回りました(達成率79%)。営業利益率も17.5%から13.0%に下がっています。
会社の説明では、第4四半期に店頭販売を強化する費用18億円を投じたためです。ECで培った広告の最適化を、店頭のPOSデータ(レジの購買データ)と組み合わせて店頭販売にも広げるための費用で、会社は販路の構造転換を1年前倒しで進めたとしています。事前の業績修正は出ておらず、社長は決算説明会で、事前の説明がないまま進めたことを謝罪しました。
通期業績詳細
決算期 | 売上高 | 営業利益 | 経常利益 | 純利益 | EPS |
|---|---|---|---|---|---|
2025/3 | 142.1億円 | 24.8億円 | 24.2億円 | 17.0億円 | 32.47円 |
2026/3 | 293.6億円 | 38.0億円 | 37.8億円 | 26.5億円 | 43.43円 |
2027/3(予) | 560〜600億円 | 75〜100億円 | — | — | — |
四半期業績推移
四半期売上高推移(累計)
2027年3月期1Q(4〜6月の3ヶ月)の売上高は、BJCを含めて110.8億円(前年同期比+146.1%)、BJCを除いても+66.5%でした。会社は店頭卸の拡大が増収を牽引したとしています。一方で営業損益は5.3億円の赤字です。
会社は赤字の主因を、ECから店頭卸へ販路を切り替えるための先行コストと説明しています。広告宣伝費・販売促進費が前年同期より22億円増え、BJC買収に伴う費用(アドバイザリー費用などのM&A関連費用2.4億円、のれん償却3.6億円)も加わりました。この赤字は5月の決算説明資料で予告していたものです。
月ごとでは4月・5月の赤字のあと、6月は9.9億円の営業黒字に転じました。会社は販路転換の投資は1Qで終わったとして、2Q以降は黒字で進め、前期と同じく下期に利益が偏る計画を示しています。なお、買収資金の支払利息などで経常損失は7.4億円、純損失は5.0億円でした。
財務状況
財務は、BJC買収の前から借入に頼る形になっていました。2026年3月期は売掛金が61億円、在庫が38億円増え、営業キャッシュフローは58.8億円のマイナスでした。不足分は借入で賄い、有利子負債は1年で16.8億円から80.1億円に増えています。会社は、売掛金の増加は第4四半期末ごろの納品増によるもので1Q中に回収し、在庫は毎期2倍の成長に必要な積み増しだと説明しています。
2027年3月期1Q末(2026年6月末)の総資産は481.8億円と、前期末の184.3億円から大きく増えました。BJC買収でのれん212.7億円を計上し、買収資金を含む有利子負債は388.2億円です。純資産は56.0億円で、自己資本比率は11.6%まで下がっています。会社はBJC買収のための増資はせず、2Q以降の利益で自己資本比率を改善させる方針です。
指標 | FY2025/3末 | FY2026/3末 | FY2027/3 Q1末 |
|---|---|---|---|
総資産 | 69.7億円 | 184.3億円 | 481.8億円 |
自己資本 | 33.1億円 | 60.5億円 | 56.0億円 |
自己資本比率 | 47.5% | 32.8% | 11.6% |
有利子負債 | 16.8億円 | 80.1億円 | 388.2億円 |
ROE | — | 43.9% | — |
BJC買収資金の借り換え(2026年9〜10月の開示)
買収資金は、みずほ銀行からのつなぎ融資(ブリッジローン)255.5億円で賄っていました。2026年9月29日と10月5日の開示で、その一部を長期の借入に切り替えることが決まっています。
2026年4月1日:BJC株式の取得資金として、みずほ銀行から255.5億円を借入(返済期限は9月30日)
2026年9月29日:返済期限を変更。150億円は10月8日まで、残る105.5億円はつなぎ融資のまま12月30日まで延長
2026年10月5日:150億円を、みずほ銀行(70億円)・りそな銀行(40億円)・SBI新生銀行(26億円)・日本政策金融公庫(14億円)からの長期借入(返済期限は2032〜2041年)に借り換えることを決議(借入の実行は10月8日の予定)。公庫の10億円は、金融機関の審査では資本とみなされる「資本性劣後ローン」ですが、会計上は借入金なので純資産は増えません
銀行3行からの借入には、守れないと一括返済を求められることがある「財務上の特約」が付いています。主な条件は次のとおりです。
連結純資産を前期末より減らさない(2027年3月期は、2026年3月末の単体純資産60.5億円が比較の基準)
最終損益(りそな銀行は経常損益)で2期続けて赤字を出さない
BJCの株式を100%持ち続け、BJCから外部への配当や担保の提供をしない
りそな銀行の分は、2028年3月期から「運転資金を差し引いた有利子負債÷調整後EBITDA」を3.5倍以下に保つ(守れないと金利が1%上がる)
出典:Aiロボティクス 2026年9月29日・10月5日の開示資料よりKabuGraph作成
会社は特約に触れる可能性は「現時点において低い」とし、2027年3月期の業績予想も変えていません。ただし2026年6月末の純資産(56.0億円)は、比較の基準となる60.5億円をまだ下回っており、期末までに利益で積み上げる必要があります。残る105.5億円について、会社はみずほ銀行と調達方法を協議するとしています。
投資家が注目すべきポイント
成長ドライバー
BJC連結によるトップライン拡大 — 2027年3月期は連結売上560〜600億円を見込みます。会社はBJCを売上150億円、のれん償却後の営業利益約30億円と計画しており、これは両社のシナジーを織り込まない数字です。BJCの約4万店のサロン網でBrighteの美顔器やドライヤーを売る、「SELL」のマーケティング力をBJCブランドに適用するといったシナジーが実現すれば、上振れの余地があります
店頭卸チャネルの拡大 — 2026年3月期に売上の34%を占めた店頭卸は、2027年3月期1Qには約50%まで高まりました(前年同期は14.8%)。会社は今後、店頭卸の比率を70〜80%まで引き上げる方針で、EC依存からの脱却が進んでいます
海外市場への展開 — Yunthは既に東南アジアを中心に約10か国で販売しており、海外売上比率は2.7%(2025年3月期)から7.4%(2026年3月期)に上がりました。会社は2029年3月期に20%超を目指し、本命の市場を米国と位置づけています
リスク要因
BJC買収の借入と財務上の特約 — 約255億円の買収資金は全額借入で、2026年6月末の有利子負債は388億円、自己資本比率は11.6%です。2026年10月に150億円を長期借入に借り換えることを決めましたが、残る105.5億円は12月30日期限のつなぎ融資のままです。新しい借入には「純資産を前期末より減らさない」「2期続けて赤字を出さない」といった条件が付いており、業績が崩れると借入条件に響きます
ヒット商品への依存 — 2026年3月期の増収の約6割は美容家電Brighteの伸びで、Yunthも生VC美白美容液などの看板商品が支えています。美容家電や化粧品は流行と新製品の当たり外れに左右されやすく、ヒットが途切れると伸びが鈍ります
のれん償却の重さ — BJCののれんは15年で償却し、2027年3月期は約13.5億円が利益から差し引かれる想定です(会社予想は年15億円で仮置き)。買収時のアドバイザリー費用のような一時的な費用とは違い、毎年かかります
高い成長期待の反動リスク — 龍川CEOはFY2029/3に売上2,200億円・営業利益400億円・時価総額1兆円を掲げていますが、これはFY2026/3の売上から3年で7.5倍という極めて野心的な目標です。達成のハードルは高く、未達時の失望売りリスクに注意が必要です
競合環境
D2C化粧品の上場企業としては、以下の企業が競合として挙げられます。
企業 | 特徴 | 売上高 | 営業利益率 |
|---|---|---|---|
Aiロボティクス(247A) | AI「SELL」×美容ブランド。Brighte・Yunthが二本柱 | 293.6億円 | 13.0% |
I-ne(4933) | YOLU・BOTANIST等。ヘアケア中心のマルチブランド | 約490億円 | 7.9% |
北の達人(2930) | 「北の快適工房」。40代以上向けニッチD2C | 約112億円 | 8.9% |
新日本製薬(4931) | 「パーフェクトワン」。オールインワンジェル大手 | 約411億円 | 11.6% |
Aiロボティクスの最大の差別化要因は「SELL」による従業員1人当たり生産性の高さです。単体36名で293億円の売上を実現しており、従来型のD2C化粧品企業とは根本的に異なるコスト構造を持っています。一方で、大手化粧品メーカー(資生堂、花王など)がAI活用を本格化させた場合、資金力と販売網の差が課題となりえます。
株価指標
指標 | 値 |
|---|---|
株価 | 920円 |
時価総額 | 約598億円 |
PER(実績) | 21.2倍 |
PBR | 10.7倍 |
配当利回り | 無配 |
ROE | 43.9% |
2026年10月5日の終値920円で見ると、PERは21.2倍です。ただしこれはBJC買収前(2026年3月期・単体)の利益で計算した値で、BJCの利益も、買収資金の利息やのれん償却も入っていません。会社が示す調整後の利益(のれん償却と買収費用を除く)で計算すると約8〜10倍になりますが、のれん償却は一時的な費用ではなく、毎年約13.5億円かかります。
一方、純資産は2026年6月末で56億円しかなく、PBRは10.7倍です(2026年3月末の単体純資産で計算すると9.9倍)。388億円の借入を抱えた状態であることを踏まえて評価する必要があります。
まとめ
Aiロボティクスは、自社開発AIシステム「SELL」を軸に、わずか36名の組織で売上293億円を達成する異次元の生産性が最大の特徴です。美容家電「Brighte」とスキンケア「Yunth」の二本柱で売上を倍増させ、2026年4月のBJC買収でサロン流通チャネルを獲得し、2027年3月期は連結売上560〜600億円というステージに入ります。
その代わり、2026年6月末で388億円の借入を抱え、純資産は56億円まで薄くなっています。2026年3月期は営業利益が会社計画を10億円下回り、2027年3月期1Qも販路転換の先行コストで営業赤字でした。
投資判断のポイントは以下の3つです。
BJCとのシナジー実現 — 毎年約13.5億円ののれん償却を吸収しながら、「SELL」をBJCブランドに適用し、BJCのサロン網でBrighteを売るといったシナジーで利益を伸ばせるか
ブランドの成長持続性 — Brighteの美顔器やYunthの美容液に続くヒット商品を出し続けられるか。Yunthの取扱店舗は約1.66万店(2027年3月期1Q)まで広がっており、店頭での定着も鍵です
財務健全性の回復 — 12月30日期限の残り105.5億円のつなぎ融資をどう長期化するか。財務上の特約(純資産を減らさない・2期続けて赤字を出さない)を守りながら、自己資本比率を立て直せるか。会社は買収資金のための増資はせず、利益の積み上げで改善させる方針です
AI×D2Cという独自のビジネスモデルで急成長を遂げたAiロボティクス。M&Aを加えた成長戦略が軌道に乗るかどうかが、今後の株価を左右する最大のテーマです。