東京メトロ(9023)の企業分析|9路線・1日704万人の地下鉄網と新線延伸、コスト増で中計は「達成厳しい」
東京メトロ(9023)は、東京都心部で9路線・195kmの地下鉄ネットワークを運営する日本最大の地下鉄事業者です。1日約704万人(2025年度実績)が利用し、首都圏の公共交通インフラの中核を担っています。
2024年10月23日に東証プライムに上場し、公開価格1,200円に対し初値1,630円(+35.8%)をつけた2024年最大のIPOとなりました。2026年3月期は営業収益4,224億円(前期比+3.6%)、営業利益895億円(同+3.0%)と堅調な増収増益を達成しています。
ただし営業利益は、コロナ前(2019年3月期の986億円)にまだ届いていません。会社は今期(2027年3月期)、人件費や修繕費の増加で9%の営業減益を見込み、中期経営計画の目標についても「達成は厳しい」と説明しています。
この記事では、東京メトロの3つのセグメントの事業構造、業績推移、有楽町線・南北線延伸を軸にした成長戦略、競合比較、投資判断のポイントを、個人投資家の視点から解説します。
この記事の内容(目次)
会社概要 — 2024年最大のIPOを果たした首都圏の地下鉄
東京メトロ(正式名称:東京地下鉄株式会社)は、2004年に帝都高速度交通営団(営団地下鉄)が民営化されて発足しました。銀座線(日本初の地下鉄、1927年開業)をはじめとする9路線を擁し、180駅を展開しています。
項目 | 内容 |
|---|---|
会社名 | 東京地下鉄株式会社(東京メトロ) |
証券コード | 9023(東証プライム) |
上場日 | 2024年10月23日 |
代表取締役社長 | 小坂 彰洋 |
本社 | 東京都台東区東上野三丁目19番6号 |
従業員数 | 11,441名(連結、2026年3月末) |
路線数 / 駅数 | 9路線 / 180駅(営業キロ195.0km) |
1日平均輸送人員 | 約704万人(2025年度実績) |
時価総額 | 約8,430億円(2026年10月9日終値時点) |
決算期 | 3月 |
IPOの背景 — 復興財源の確保と完全民営化への一歩
東京メトロの株式は、国(財務大臣)が53.4%、東京都が46.6%を保有していました。2011年の復興財源確保法により、国の保有株の売却収入を東日本大震災の復興債の償還に充てることが定められ、上場は法律上の要請でもありました。IPO時の売出しで国と東京都はそれぞれ持分を半分程度に減らしています。
上場で完全民営化が終わったわけではありません。国と東京都は今も合わせて約5割を持ち、会社も引き続き完全民営化に向けて取り組むとしています(株主構成のリスクは後述)。
公開価格1,200円に対して初値は1,630円(+35.8%)。ブックビルディングの需要倍率は15倍超と高い人気を集め、上場初日の時価総額は約9,470億円に達しました。鉄道株の安定性と配当への期待が評価されたとみられます。
3つの事業を理解する
東京メトロの連結事業は、運輸業、不動産事業、ライフ・ビジネスサービス事業の3セグメントで構成されています。収益の約9割を運輸業が占める「鉄道一本足」の構造が特徴です。
セグメント別営業収益構成比(2026年3月期)
運輸業(売上構成比91%)— 9路線・195kmの地下鉄網
東京都心を縦横に結ぶ9路線(銀座線・丸ノ内線・日比谷線・東西線・千代田線・有楽町線・半蔵門線・南北線・副都心線)を運営しています。各路線は東武・東急・小田急・西武などの大手私鉄と直通運転を行っており、郊外から都心への広域ネットワークを形成しています。
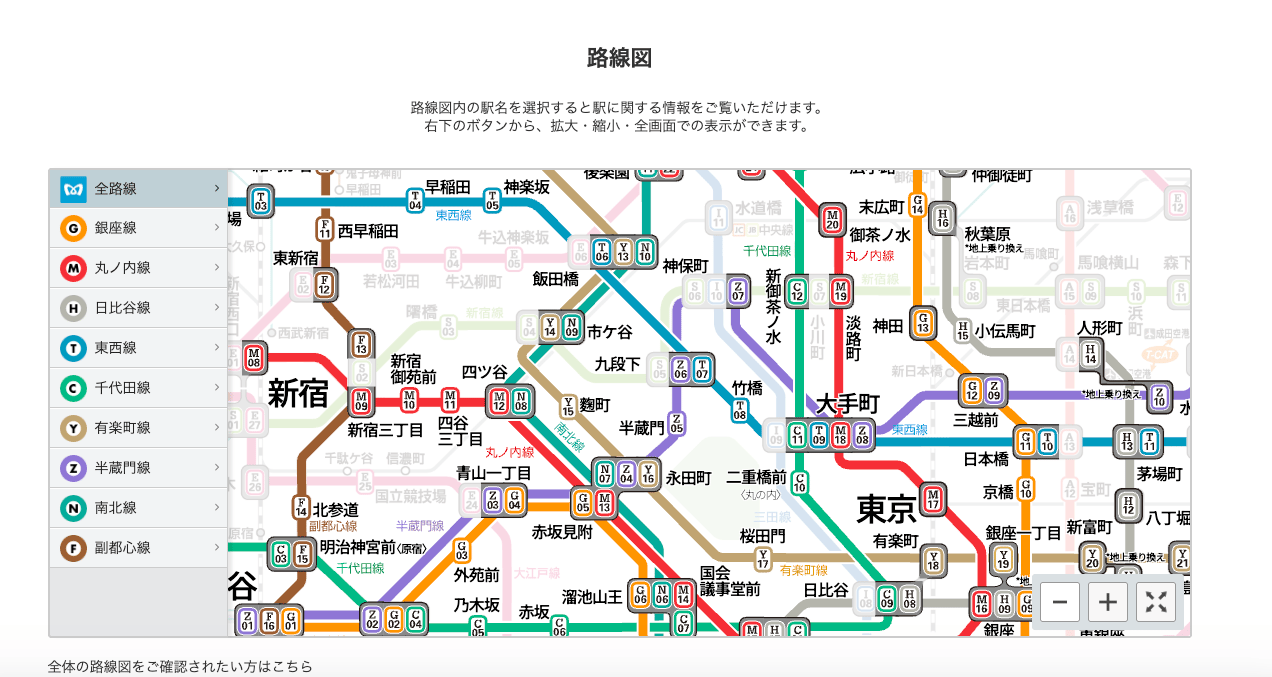
路線名 | 区間 | 営業キロ |
|---|---|---|
銀座線 | 浅草〜渋谷 | 14.2km |
丸ノ内線 | 池袋〜荻窪(支線含む) | 27.4km |
日比谷線 | 北千住〜中目黒 | 20.3km |
東西線 | 中野〜西船橋 | 30.8km |
千代田線 | 北綾瀬〜代々木上原(支線含む) | 24.0km |
有楽町線 | 和光市〜新木場 | 28.3km |
半蔵門線 | 渋谷〜押上 | 16.8km |
南北線 | 目黒〜赤羽岩淵 | 21.3km |
副都心線 | 小竹向原〜渋谷 | 11.9km |
2026年3月期の運輸業セグメントは、営業収益3,866億円(前期比+3.8%)、営業利益761億円(同+2.7%)と好調でした。会社は、運賃収入(旅客運輸収入)が引き続き好調だったことを理由に挙げています。定期券・定期券以外の運賃収入とも3%強伸びました。
不動産事業(売上構成比3.4%)— 利益率30%、物件を磨いて売る回転型へ
駅周辺・高架下の不動産開発・賃貸事業を展開しています。2026年3月期は営業収益146億円(前期比+0.2%)、営業利益44億円(同+4.7%)と、売上規模は小さいものの営業利益率約30%と高い収益性を誇ります。前期に物件を売った分の賃料は減りましたが、新たに取得・開業したTS青山ビルやメトロステージPLUS中野弥生町、渋谷マークシティの賃料が増えました。
中期経営計画では、不動産取得の推進とホテル経営・運営事業への参画を掲げています。あわせて、取得した物件の価値を高め、グループ会社が運用する私募REIT(機関投資家向けの非上場の不動産投資法人)などへ売る「回転型」を強めています。
そのため、不動産事業の営業利益は当面伸びない計画です(2026年3月期44億円→2027年3月期予想40億円→2028年3月期計画31億円)。物件の売却益は特別利益として計上されます。会社は、新宿駅西口の再開発が完成する次の中計期間(2029年3月期〜)に増益を見込んでいます。
ライフ・ビジネスサービス事業(売上構成比5.6%)— 駅ナカ・広告の安定収益
2026年3月期からセグメント名称が「流通・広告」から変更されました。駅構内の商業施設運営(駅ナカ商業「Echika」「Esola」など)、駅・車両内の広告事業、携帯電話の通信サービスの営業許諾などを行うコミュニケーションサービス事業で構成されています。
2026年3月期は営業収益263億円(前期比+2.5%)、営業利益85億円(同+3.2%)。営業利益率約32%と不動産事業と並ぶ高い収益性です。駅ナカ店舗や新しく開業した施設(M'av浦安EASTなど)の賃料収入と、駅・車両の広告の販売が伸びました。
業績推移と財務分析
東京メトロは上場前から社債を発行しており、その関係で決算を開示してきました。そのため、コロナ前からの業績の推移を追えます。
結論から言うと、営業利益はコロナ前(2019年3月期の986億円)の水準にまだ戻っていません。コロナ禍の2021年3月期・2022年3月期は営業赤字でしたが、その後は旅客の回復で利益を戻してきました。ただし2026年3月期の895億円はコロナ前を約9%下回り、会社は今期さらに減益を見込んでいます。
通期業績推移
通期業績推移(営業収益・営業利益・営業利益率)
決算期 | 営業収益 | 営業利益 | 経常利益 | 純利益 | EPS(円) |
|---|---|---|---|---|---|
2025/3 | 407,832 | 86,942 | 77,008 | 53,748 | 92.51 |
2026/3 | 422,414 | 89,588 | 79,234 | 59,015 | 101.63 |
2027/3(予) | 437,200 | 81,400 | 69,000 | 50,000 | 86.12 |
2026年3月期は営業収益4,224億円(前期比+3.6%)、営業利益895億円(同+3.0%)と増収増益を達成しました。純利益は590億円(同+9.8%)と、本業の伸びより大きく増えています。前期にあった一時的な損失(約66億円)がなくなり、2026年3月期は退職給付制度の変更による一時的な利益(約64億円)が加わったためです。
セグメント別業績推移
セグメント別営業収益推移(外部顧客への営業収益)
セグメント別営業利益推移
主要な投資指標
指標 | 値 |
|---|---|
株価 | 1,452.5円 |
時価総額 | 約8,430億円 |
PER(実績) | 14.3倍(前期の一時的な利益を含む) |
PER(会社予想) | 16.9倍 |
PBR | 1.15倍 |
配当利回り | 2.89%(実績42円)/3.03%(会社予想44円) |
ROE | 8.1%(2026/3実績、一時的な利益を含む) |
自己資本比率 | 35.9%(2026年3月末) |
配当性向 | 41.3%(2026/3実績) |
配当推移
1株当たり配当金の推移
投資家が注目すべきポイント
成長戦略 — 新線延伸と不動産・海外展開
中期経営計画(2025〜2027年度)で力を入れている取り組みは、主に次の3つです。
新線建設の推進:有楽町線延伸(豊洲〜住吉)と南北線延伸(白金高輪〜品川)。2008年の副都心線以来の新線建設で、沿線の不動産価値向上と新規旅客需要の創出を狙います
不動産開発の拡大:駅周辺の不動産取得、ホテル事業への参入。取得した物件を磨いて私募REITなどへ売る回転型も強め、収益の多角化を図ります
海外鉄道ビジネス:ロンドンのエリザベス・ラインの運営を、英Go-Ahead社・住友商事と組んで2025年5月から担っています。ベトナム・フィリピンでの技術コンサルティングや「Tokyo Metro Academy」を活用した研修事業も展開
中計の経営目標は、最終年度の2028年3月期(2027年度)に営業利益930億円、ROE 7.7%です。株主還元では連結配当性向40%以上、DOE 3.4%程度の確保を方針としています。
コスト増に対して、会社は2026年7月に次の方針を打ち出しました。
運賃改定の検討:加算運賃(設備投資の費用を回収するため、基本運賃に上乗せする運賃)などの制度を使えるか検討します。2025年10月の国の通達で、新線だけでなく既存路線の輸送力増強や大規模な駅改良にも使えるようになりました
出資・M&A枠1,000億円:2027年3月期と2028年3月期の2年間の枠で、専門の組織も新設しました
少ない人数で回せる体制:自動運転の準備やAIの活用で、2031年3月期をめどに鉄道事業を9,000人で運営できる体制を目指します(2026年3月末は9,391人)
出典:東京メトロ 2026年3月期決算説明会資料、2027年3月期第1四半期決算説明会資料よりKabuGraph作成
競合比較 — 大手鉄道会社との指標比較
東京メトロは鉄道専業色が強い一方、JR東日本や東急は沿線開発・ホテル・流通など多角化が進んでいます。各社の投資指標を比較します。
銘柄 | 時価総額 | PER(実績/予想) | PBR | 配当利回り | ROE |
|---|---|---|---|---|---|
東京メトロ(9023) | 8,430億円 | 14.3/16.9倍 | 1.15倍 | 2.89% | 8.1% |
JR東日本(9020) | 3.81兆円 | 15.4/14.9倍 | 1.25倍 | 2.19% | 8.4% |
東急(9005) | 8,900億円 | 10.4/10.0倍 | 0.98倍 | 1.90% | 10.0% |
小田急電鉄(9007) | 5,890億円 | 15.9/15.3倍 | 1.17倍 | 3.19% | 7.6% |
阪急阪神HD(9042) | 1.06兆円 | 13.8/13.4倍 | 0.98倍 | 2.19% | 7.3% |
東武鉄道(9001) | 5,430億円 | 9.8/9.7倍 | 0.88倍 | 2.52% | 9.5% |
PERは、前期の利益(実績)で見るか、今期の会社予想で見るかで印象が変わります。実績PERは14.3倍と同業の中位ですが、予想PERは16.9倍と比較した6社で最も高い水準です。前期の利益には退職給付制度の変更による一時的な利益(約64億円)が入っており、会社は今期15%の減益を見込んでいるためです。他の5社はいずれも今期の増益を予想しています。
一方、営業利益率21.2%は業界トップクラスで、首都圏の高密度路線網による高い輸送効率が背景にあると考えられます。配当利回り2.89%(実績)も、6社の中では小田急電鉄に次ぐ水準です。
ただし、事業多角化では大きく後れを取っています。JR東日本はSuicaや駅ビル(ルミネ・アトレ)などで運輸以外が売上の約3分の1、東急は不動産・百貨店やストア・ホテルなど交通以外が約8割を占めます。東京メトロは運輸業91%と鉄道一本足の状態で、テレワーク定着や景気変動への耐性が課題です。
東日本旅客鉄道
関東・東北16県で圧倒的ネットワークを展開する鉄道事業が中心。JRバス関東・東京モノレール等旅客輸送、ショッピングセンター『ルミネ』『アトレ』運営、日本ホテル系列、JR東日本ビルディングのオフィス賃貸、ビューカード等IT・Suica事業を展…
株主構成のリスクと機会
IPO後も国(財務大臣)と東京都が合わせて約半数(50.0%)を保有しています。国と東京都は、新線の整備が進む間は当面株式の半分を持ち続け、その後の売却は両者の協議で決めるとしています。売却の時期は決まっていませんが、将来の追加売出しは株式の需給に影響する可能性があります(国の売却収入は復興債の返済に充てられます)。
一方で、国・東京都が大株主であることは、信用力の面では安心材料とみることもできます。
ガバナンスと安全をめぐる出来事
上場後には、経営陣と運行の安全をめぐる出来事も起きています。
2025年7月:副都心線の東新宿駅構内で、転てつ器(列車の進む線路を切り替える装置)の損傷と速度超過が発生。外部有識者を加えた委員会の報告書に基づき、再発防止策を進めています
2025年10月:前社長の山村明義取締役が辞任。社員への不適切な言動が、内部通報を受けた外部弁護士の調査で事実と認められたためです。株式報酬は全額返還され、社長・副社長は報酬の一部を自主返上しました
出典:東京メトロ「取締役の異動(辞任)に関するお知らせ」(2025年10月10日)、第22期有価証券報告書よりKabuGraph作成
まとめ
東京メトロは、首都圏9路線・1日704万人の輸送実績を持つ日本最大の地下鉄事業者です。2024年10月の大型IPOを経て上場企業となり、安定した鉄道収益と配当性向40%以上の株主還元方針がディフェンシブ銘柄としての魅力を支えています。一方で、営業利益はコロナ前の水準に届いておらず、人件費や資材価格の上昇で今期は減益を見込んでいます。
強み:参入障壁の極めて高い首都圏地下鉄網、営業利益率21%の高収益体質、安定した配当(利回り2.89%、2026年10月9日終値時点)、有楽町線・南北線延伸による中長期成長
リスク:2027/3期は営業減益予想(814億円、前期比-9.1%)、コスト増で中計目標は「達成は厳しい」、収益の91%が運輸業に集中、延伸開業後に増える減価償却費と借入金の返済、国・東京都の持分売却による需給リスク
注目点:第2四半期決算で説明される中計目標(営業利益930億円)への影響、コスト増を運賃改定などでどう補うか、旅客需要の回復トレンド、不動産・海外事業による収益多角化の進捗
株価の水準は、前期の利益で見たPER(14.3倍)なら同業並みですが、今期の会社予想で見たPER(16.9倍)では同業より高めです(2026年10月9日終値時点)。短期的には減益とコスト増が意識されやすく、運賃改定や新線延伸による中長期の成長を評価できるかが投資判断の分かれ目となるでしょう。