セーフィー(4375)の企業分析|クラウド録画カメラとAIで広がる映像プラットフォーム
2026年12月期 第3四半期決算まで反映
セーフィー(4375)は、クラウド録画サービス国内シェア9年連続No.1の映像プラットフォーム企業です。AIカメラ「Safie One」やLTE搭載の「Safie GO」など自社開発デバイスと、映像AIソリューション「Safie AI Studio」を組み合わせ、小売・建設・物流など幅広い業界の「現場AX(AIトランスフォーメーション)」を推進しています。
2025年12月期は売上高190億円(前期比+26.4%)を達成し、営業損益はほぼ損益分岐点に到達しました。2026年1〜9月は売上高が前年同期比+20.7%、営業損益は1.6億円の黒字で、9月末のARR(年間経常収益)は169.9億円、課金カメラ台数は40.3万台です(2026年11月13日開示)。
この記事では、セーフィーの事業構造、プロダクトの強み、業績推移、成長戦略、投資判断のポイントを、個人投資家の視点からわかりやすく解説します。
この記事の内容(目次)
会社概要 — 「映像から未来をつくる」クラウドカメラのパイオニア
セーフィーは、ソニー出身の佐渡島隆平氏らが2014年に設立したクラウド映像プラットフォーム企業です。「映像から未来をつくる」をビジョンに掲げ、防犯カメラの映像をクラウドに保存・AI分析するサービスを展開しています。2021年9月に東証マザーズ(現グロース市場)に上場しました。
項目 | 内容 |
|---|---|
会社名 | セーフィー株式会社(Safie Inc.) |
証券コード | 4375(東証グロース) |
設立 | 2014年10月23日 |
上場 | 2021年9月29日(東証マザーズ)→ 東証グロース |
代表取締役社長CEO | 佐渡島 隆平 |
本社 | 東京都品川区西品川1-1-1 住友不動産大崎ガーデンタワー |
従業員数 | 644名(連結、2026年6月30日現在) |
決算期 | 12月 |
事業内容 | クラウド録画型映像プラットフォーム「Safie」の開発・運営 |
セーフィーのビジネスモデルは「カメラを売って終わり」ではなく、クラウド録画の月額利用料で稼ぐサブスクリプション型です。カメラ1台ごとに月額1,320円〜の録画料金が発生し、AI分析オプションを追加するとさらに単価が上がります。この「カメラが増えるほど収益が積み上がる」構造がARR成長の原動力です。
プロダクトを理解する — 4つの製品群と映像AIプラットフォーム
セーフィーの収益はリカーリング収益(月額課金)72%、スポット収益(カメラ販売・工事)28%で構成されています(2026年1〜9月の累計)。単一セグメントですが、プロダクトは大きく4つの柱に分かれます。
① Safie One — エッジAI搭載のフラッグシップカメラ
Safie Oneは、カメラ本体にAIチップを内蔵した「かしこくなるAIカメラ」です。防犯用途だけでなく、人数カウント・通過検知・混雑検知などのAI分析を、クラウドに映像を送る前にカメラ側(エッジ)で処理できます。屋内設置でWi-Fi・有線LAN・PoEに対応し、工事不要で導入可能。価格は50,600円(税込)で、小売店舗からオフィスまで幅広い業種に導入されています。
② Safie GO — LTE搭載で建設現場に強いクラウドカメラ
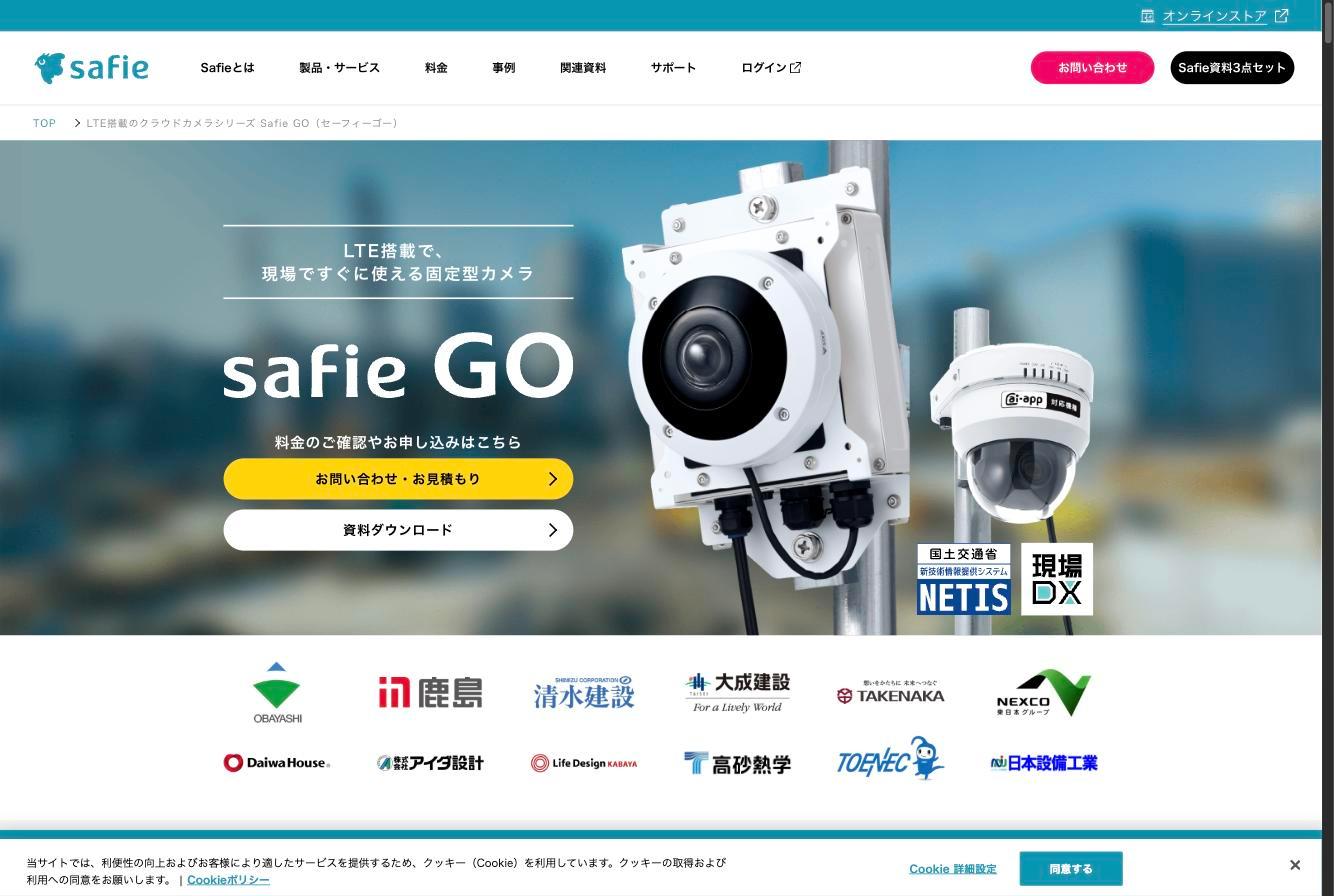
Safie GOは、LTE通信を内蔵し電源さえあればどこでも使える屋外設置型のクラウドカメラです。国土交通省のNETIS(新技術情報提供システム)にも登録されており、大林組・鹿島建設・清水建設・大成建設・竹中工務店といったスーパーゼネコンを含む多数の建設会社に採用されています。建設現場の遠隔監視・安全管理に加え、AI搭載モデル「Safie GO PTZ AI」では人物検知による不法侵入の未然防止にも対応しています。
③ Safie AI Studio — 映像AIのオープンプラットフォーム
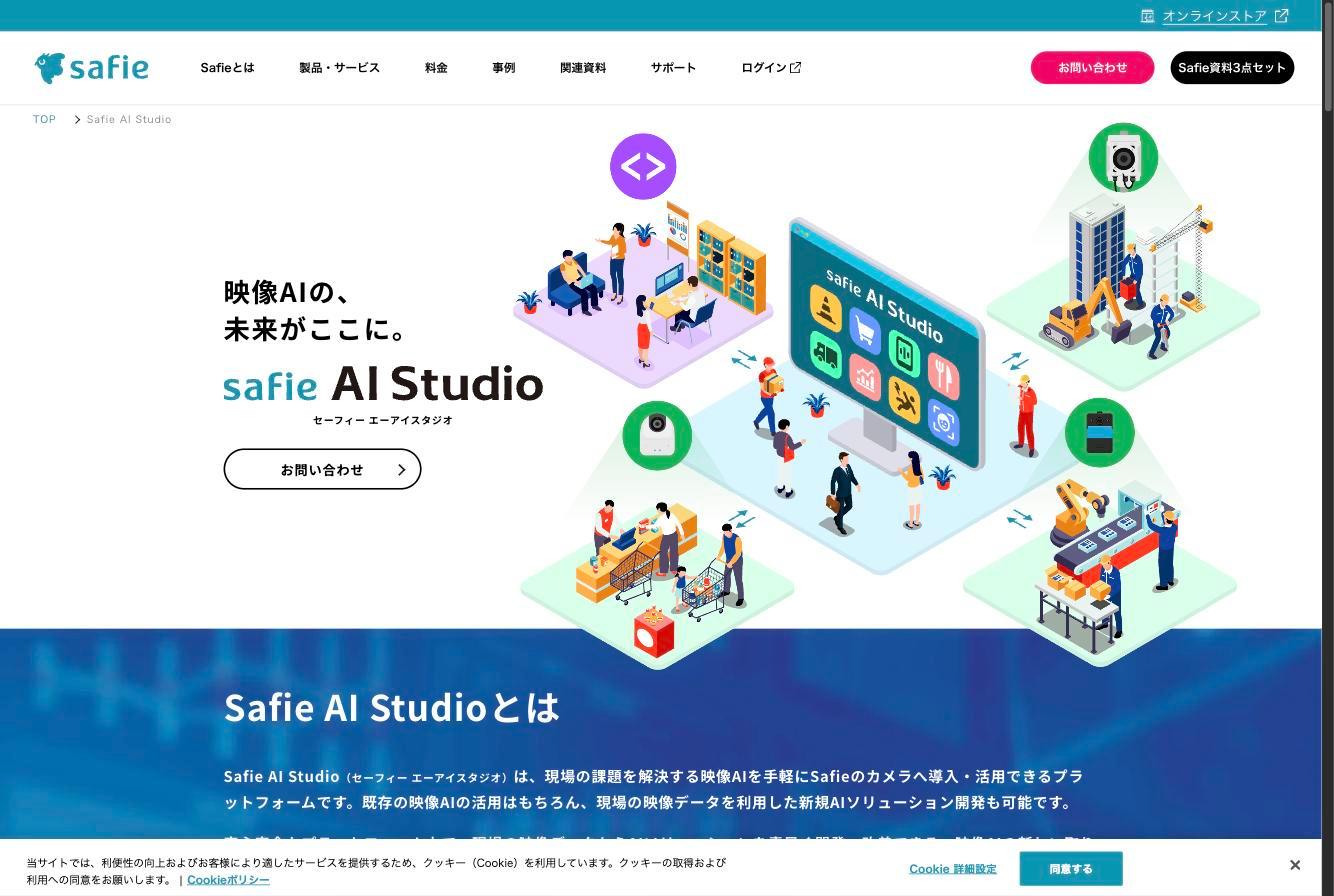
Safie AI Studioは、2026年2月に提供を開始した映像×AIの開発プラットフォームです。既存のAIモデルを使う、自社の映像で学習し直す、新しいAIを開発する、といった作業を、顧客だけでなく外部の開発者もSafieの映像の上で行えます。レジ前の混雑検知、来店者数カウント、万引き常習犯の再来店検知、ターゲット顧客の行動分析など、小売・サービス業の現場課題をAIで解決します。
既存のSafieカメラにAIを追加する形で使えるため、顧客1社あたりの単価向上(ARPA上昇)につながるアップセル商材と位置づけられています。提供開始から日が浅く、単体の売上は開示されていません。
④ Safie Trail Station — 既設カメラ900万台のクラウド化
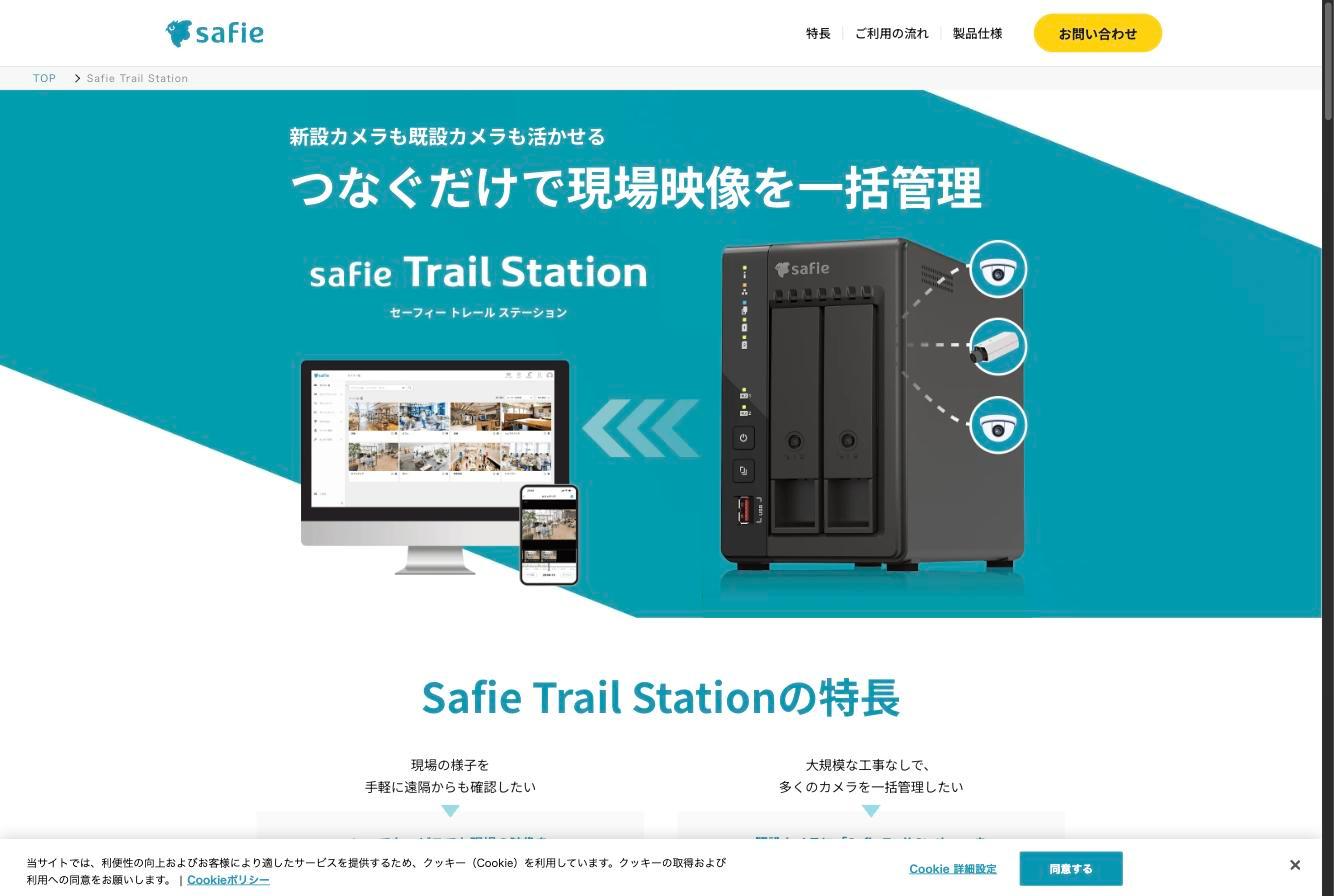
Safie Trail Stationは、既に設置済みのオンプレミス(ローカル録画)カメラをSafieのクラウドに接続するゲートウェイ機器です。2025年3月に提供を開始した新製品で、同年12月にはAI対応版「Safie Trail Station AI」も投入しています。国内には約900万台の既設カメラが存在し(2028年時点予測)、これらを買い替えることなくクラウド録画・AI分析対応にアップグレードできます。多拠点の大手小売チェーンやスーパーマーケットなど、既にカメラを多数設置している企業の「クラウド移行」需要を取り込む戦略的な製品です。
会社は2026年2月の通期決算説明資料で、2026年12月期の業績予想の「主な成長ドライバー」にTrail StationとAIソリューションの拡販を挙げていました。8月の第2四半期の資料までは「『Safie Trail Station』を軸に既設カメラをクラウド化して、市場拡大」と説明していましたが、11月の第3四半期の資料にはTrail Stationの記述が無く、直販の伸びは「中小規模の多店舗展開顧客への導入」によるものと説明しています。Trail Station経由の課金カメラは2025年12月までに6,000台超(2025年12月期通期 決算説明資料)で、その後の台数と売上は開示されていません。
業績推移と財務分析
セーフィーは売上高の年平均成長率(CAGR)が約22%で推移し、2025年12月期に営業損益がほぼ損益分岐点に到達しました。会社予想では2026年12月期に売上高232億円(前期比+22.0%)を見込み、2026年11月13日の第3四半期決算でも据え置いています。
通期業績推移(売上高・営業利益)
注目すべきは営業赤字の急速な縮小トレンドです。2022/12期の営業損失-12.8億円から、2025/12期には-0.8億円まで赤字幅を縮小。売上総利益率も2025/12期は50.0%(前期比+1.3ポイント)に上がりました。リカーリング比率は7割前後で横ばいですが、直販案件やソリューション案件が増えてスポット収益の粗利率が大きく改善しました。
2026年1〜9月(第3四半期累計)の実績
項目 | 2026年1〜9月 | 前年同期 | 通期予想 |
|---|---|---|---|
売上高 | 162.5 | 134.6 | 232.2 |
売上総利益 | 83.9 | 67.3 | 118.3 |
調整後営業利益 | 3.1 | 2.6 | 4.5〜6.5 |
営業利益 | 1.6 | −1.0 | 非開示 |
純利益 | 1.4 | 0.4 | 非開示 |
会社は通期予想を据え置き、売上高・調整後営業利益とも予想の達成を見込んでいます(第3四半期 決算説明資料 p.4)。売上高は第4四半期の需要期とリカーリング収益の積み上げで届くとしています。予想に届くために10〜12月に要る水準は次のとおりです(KabuGraph算出)。
売上高:69.7億円(前年同期比+25.2%。1〜9月は+20.7%)
調整後営業利益:1.4〜3.4億円(前年同期1.4億円)
純利益には、NEDO関連の補助金収入1.8億円(特別利益)と、固定資産の減損損失2.3億円(特別損失)が含まれます。7月には施工・保守子会社のセーフィーフィールドワークスを通じて通信インフラ工事の株式会社Laskaを買収し(取得原価1,500万円)、第3四半期から連結しています。大規模案件の施工力と全国の工事網を強める狙いです。
ARRと課金カメラ台数の推移
セーフィーが最重要KPIとしているARR(年間経常収益)と課金カメラ台数の推移を見てみましょう。
ARR・課金カメラ台数の推移(各期末時点)
ARRは2022年末の75億円から2026年9月末に169.9億円へと約2.3倍に成長しました。直近1年(2026年9月末、前年同期比)ではARRが+24.1%、課金カメラ台数が+21.0%でした。ARRの伸び率は2026年3月末(+21.5%)を底に2四半期続けて高まっています。解約率は0.7%(Safie PRO、2026年9月末時点の12ヶ月平均・台数ベース)と低水準で安定しており、ストック型収益の質の高さがうかがえます。
ARR・課金カメラ台数の成長率推移(前年同期比)
収益構成:リカーリング vs スポット
売上高をリカーリング(月額課金型)とスポット(物販・工事)に分解すると、収益構造の変化が見えてきます。リカーリング収益は2020年の22億円から2025年には131億円へと約6倍に成長し、全体に占める比率は43.6%から68.9%に上昇しました。ただし2022年以降の比率は7割前後で横ばいです。スポット収益も59億円と成長しており、エンタープライズ向けの大型設置案件が増えていることを示しています。
リカーリング/スポット別 通期売上高推移
四半期売上高の推移(リカーリング・スポット別)
リカーリング収益の構成比は、スポットが膨らむQ4に下がる季節性がありますが、前年同期比では上昇しています。2026/12 Q3(7〜9月の3ヶ月)はリカーリング収益が41.4億円(前年同期比+24.1%)、構成比は71.0%(前年同期70.3%)でした。会社は、エンタープライズ顧客向けのサービスのラインナップ拡充と提案が増収に効いたと説明しています。
25Q1(2025年1〜3月)に売上が前四半期を下回ったのは、スポット収益が16.2億円から11.8億円に減ったためです。リカーリング収益は29.0億円から30.4億円へと前四半期比でも増え、課金カメラ台数も293千台から306千台に増えています。Q4はスポット(物販・工事)が膨らみやすく、26Q1も同じ形でスポットが19.8億円から14.1億円に減りました。前年同期比では25Q1も+22.6%と成長は続いており、構造的な問題ではありません。
商流別カメラ台数とARPC(1台あたり単価)
セーフィーの売上成長を分解すると、「カメラ台数 × ARPC(1台あたり年間収益)」という構造が見えてきます。商流別(販売チャネル別)にカメラ台数の推移を見ると、成長ドライバーの変遷が分かります。
商流別課金カメラ台数の推移(各年12月末時点、2026年は9月末)
商流別課金カメラ台数の成長率推移(前年同期比)
Safie PRO直販の伸びが顕著です。2022年末の67千台から2025年末には149千台へと2.2倍に拡大し、構成比は36%から42%に上昇しました。2025年はエンタープライズ顧客に既設カメラをクラウドにつなぐ「Safie Trail Station」の拡販が直販の台数を押し上げたと、会社は説明しています。一方、卸商流(パートナー経由)は85千台→150千台と1.8倍、GO/Pocket(セルフサービス型)は32千台→53千台と1.7倍で、いずれも堅調に成長しています。
直販は2026年に入って卸商流を上回り、9月末は178千台(前年同期比+30.9%)でした。会社は、中小規模の多店舗展開の顧客への導入が進んだと説明しています。
ARPC(課金カメラ1台あたりの年間単価)推移
ARPCは40千円前後で推移しています。四半期末で見ると2023年6月末の39.0千円が底で、2025年9月末に41.1千円まで上がった後、2026年3月末には40.5千円まで下がりました。会社は2025年12月期の資料で、単価が比較的低いSafie PRO直販が台数の伸びを牽引したことをARPC低下の理由に挙げています。2026年9月末は42.0千円と前年同期(41.1千円)を上回りましたが、ARRの伸びの大半は台数の増加によるものです。
株価指標(2026年11月16日時点)
指標 | 値 |
|---|---|
株価 | 644円 |
時価総額 | 約360億円 |
PER(実績) | 約82倍 |
PBR | 3.96倍 |
配当利回り | 無配 |
PSR(時価総額÷売上高) | 約1.9倍 |
時価総額÷ARR | 約2.1倍 |
PER約82倍は高い水準ですが、本業の実力から見ればむしろ低く出ています。2025/12期の純利益4.4億円は、NEDO関連の補助金収入(特別利益6.3億円)と繰延税金資産の計上(利益を4.1億円押し上げ)という一時的な要因に支えられており、経常損益では1.2億円の赤字だからです。
投資家が注目すべきポイント
成長ドライバー:既設カメラ市場と映像AI
セーフィーの成長ストーリーを理解する上で最も重要なのは「クラウドカメラ約65万台」と「既設カメラ約900万台」という市場構造です。クラウドカメラ市場は前年比+21.8%で広がっており(テクノ・システム・リサーチ調べ、2025年)、そこでシェア54.3%を持つセーフィーは、Safie Trail Stationによって既設カメラ市場への進出を図っています。グローバルでは防犯カメラの設置台数は約5億台と推定されており、クラウド化の浸透率はまだわずかです。
さらに、小売・サービス業界のエンタープライズ顧客ARRが前年同期比+35.4%と全社平均を大きく上回る成長率を示しています(2026年6月末時点)。AI活用による万引き検知やレジ前混雑緩和といったソリューションが大手チェーンに浸透し始めており、1アカウントあたりの単価も前年同期比+16.2%増と着実に上昇しています。
収益性改善の道筋
セーフィーの売上総利益率は51.6%(2026年1〜9月累計、前年同期比+1.6ポイント)に上がりました。ただし7〜9月の3か月は、スポット収益の構成比が上がったことと、エンタープライズ顧客の獲得に力を入れて商材の構成が変わりスポットの粗利率が下がったことで、前の四半期より低い50.6%でした(第3四半期 決算説明資料 p.7〜8)。会社は調整後営業利益(4.5〜6.5億円)でも通期予想の達成を見込んでいます。
四半期の営業利益と調整後営業利益(各3か月)
会社が目標に置く調整後営業利益は、会計上の営業利益より大きく出ます。2025年は、NEDO公募案件に伴う外注費など(四半期64〜133百万円)と株式報酬費用が営業費用に入っていたため1〜9月の各四半期は会計上は赤字でしたが、これらを足し戻した調整後営業利益は黒字でした。NEDOからの補助金は特別利益に入るので、営業利益には戻りません。2026年は4〜6月を除いて会計上の営業利益も黒字です。
成長鈍化への次の一手:海外展開とAIプラットフォーム化
ARR成長率は3割台から2割台に下がりました(前掲のグラフ)。国内クラウドカメラ市場でシェア54.3%を占める中、成長の次の柱として海外展開とAIプラットフォーム化を進めています。
海外展開では、2026年4月にシンガポール発の映像AI解析企業「Ailytics Pte Ltd.と戦略的業務提携」を締結し、同年10月にはCVC(企業内ベンチャーキャピタル)のセーフィーベンチャーズを通じて同社に出資しました(出資額は非開示)。Ailyticsの不安全行動検知AI技術とセーフィーのクラウドプラットフォームを融合し、建設・製造現場の安全管理分野でアジア市場への展開を図ります。2026年5月にはSAP Cloud ERPを採用し、多言語・多通貨対応のグローバル事業基盤の構築に着手しています。
AIプラットフォーム化では、2026年2月に提供を開始した「Safie AI Studio」により、既存AIモデルの活用・再学習や新しいAIの開発を、外部の開発者も含めて行える環境を整え、提供開始から半年で13件のAIソリューションが実証実験の段階まで進みました(第3四半期 決算説明資料 p.23)。40.3万台(2026年9月末)のカメラから集まる現場映像を持つセーフィーがAI開発の場を他社にも開放することで、カメラ1台あたりの収益(ARPC)を引き上げる狙いです。AIアプリや映像の拡張オプションなどの「ソリューション売上高」は、7〜9月に2.79億円(前年同期比+42%、同 p.13)でした。
会社は中期財務ターゲットとして売上高成長率22〜27%超を掲げ、調整後営業利益は2026年・2027年12月期に黒字拡大トレンドを維持する方針です。ただし海外事業はまだ基盤構築段階であり、収益貢献までには時間がかかる点は留意が必要です。
競合環境と参入障壁
クラウドカメラ市場には、i-PRO(旧パナソニック セキュリティシステムズ)などの監視カメラメーカーも参入しています。しかし、セーフィーは9年連続でシェアNo.1(54.3%、テクノ・システム・リサーチ調べ)を維持しており、以下の点が参入障壁として機能しています。
40.3万台(2026年9月末)のカメラネットワークから蓄積される映像データがAI学習の基盤となり、後発が追いつきにくい
スーパーゼネコン5社との取引実績を含むエンタープライズ顧客基盤。大企業は「既に全社導入したシステム」を容易に切り替えない
大手パートナーの販売網。NTT東日本(Safieの基盤を使った「ギガらくカメラ クラウドプラン」を2018年から提供)、キヤノン・セコム(いずれも資本業務提携)、KDDIなどがSafieを自社の顧客に販売している。こうしたパートナー経由の卸商流は課金カメラ16.4万台(2026年9月末)と全体の約4割を占める
Safie AI Studio + Trail Stationの組み合わせで、新規カメラ・既設カメラの両方をカバーできるプラットフォーム
リスク要因
PER約82倍(2026年11月16日終値)という高いバリュエーションは最大のリスクです。しかもPERの分母になっている純利益は特別利益と税効果に支えられた一時的なもので、経常段階では赤字です。営業黒字化はまだ初期段階であり、先行投資の増減で四半期利益がブレやすい状況です。2026年7〜9月の調整後営業利益は93百万円で前年同期(128百万円)を下回っており、本格的な利益成長のフェーズには入っていません。
また、創業以来無配当であり、成長投資を優先する方針です。株式報酬費用も発生しているため、配当や株主還元を重視する投資家には適さない銘柄です。
佐渡島商事の完全子会社化 — 親族企業買収とガバナンス
2026年8月28日、セーフィーは損害保険・生命保険代理店の佐渡島商事株式会社を2億3,500万円で完全子会社化すると発表しました(2026年8月28日開示)。株式譲渡は2026年10月1日に実行されています(第3四半期 決算説明資料 p.40)。
項目 | 内容 |
|---|---|
事業 | 損害保険・生命保険の代理店 |
創業・従業員 | 1958年創業・42名 |
顧客 | 法人約2,500社・個人約3,000人 |
2026年4月期 | 売上高2億3,900万円・営業利益3,094万円 |
売上の伸び | 5年間で約3倍 |
全株式の取得価額 | 2億3,500万円 |
この買収で注目すべきは、CEO佐渡島隆平氏自身が佐渡島商事の株主である点です。適時開示によれば佐渡島氏は同社の発行済株式の20%を保有しており、他の株主にも近親者1名(セーフィーの関連当事者に該当)が含まれます。同社の代表取締役社長は羽多野均氏ですが、取締役には佐渡島博子氏が名を連ねています。セーフィー自身も本件について「構造的な利益相反関係がある」と認めています。
利益相反への対応として、セーフィーは佐渡島氏の取締役会審議・決議からの除外、社外取締役4名による特別委員会の設置、独立した第三者算定機関による株式価値算定、外部専門家によるDDを実施しています。特別委員会は「他社買収案や自社単独設立との比較検討を経て対象会社が最適と判断された」「取得対価は第三者算定と比較しても妥当」として、本件取得に特段の問題はないとの答申書を出しています。なお佐渡島氏は、佐渡島商事株の売却で得た資金でセーフィー株を市場で買い付ける予定と2026年8月28日の開示に記載されています。
会社が掲げるシナジーは「映像AI × 保険」による予防型保険プラットフォームの構築です。セーフィーのカメラとAIが事故の予兆を検知し、佐渡島商事の保険知見と組み合わせて「予知・予防から補償まで」を一気通貫で提供する構想を描いています。建設現場の労災予防や小売店舗の万引き対策と保険のパッケージ化、さらに蓄積データを活用した保険料設計や将来的な保険会社設立も視野に入れています。
まとめ
セーフィーは「クラウド録画市場シェア54.3%のNo.1プラットフォーム」という強固なポジションを持つ映像プラットフォーム企業です。
ARR 169.9億円、課金カメラ40.3万台(2026年9月末)のストック型収益基盤。解約率0.7%(Safie PRO、12ヶ月平均)の粘着性
Safie AI Studio × Trail Stationで新規カメラ・既設カメラの両方をカバーし、映像AIによる単価向上を推進
防犯・警備市場(1.92兆円)への本格参入で新たな成長エンジンを確保。セントラル警備保障との提携で実績も積上げ中
2026/12期は売上高232億円(前期比+22%)を予想。1〜9月の売上高は予想の70%まで進み、調整後営業利益で2期連続の通期黒字(4.5〜6.5億円)を見込む成長フェーズ
一方で、PER約82倍(純利益は一時要因込み)の高バリュエーション、営業黒字化の初期段階であること、無配当方針に加え、CEOが20%を出資する佐渡島商事の完全子会社化に伴うガバナンス上の論点にも留意が必要です。「映像×AI」の成長ポテンシャルと、現時点での利益水準のギャップをどう評価するかが投資判断の分かれ目になるでしょう。