GMOインターネットグループ(9449)の企業分析|ドメイン国内首位・上場子会社11社を束ねる連結149社グループの収益構造
2026年12月期 第2四半期決算まで反映
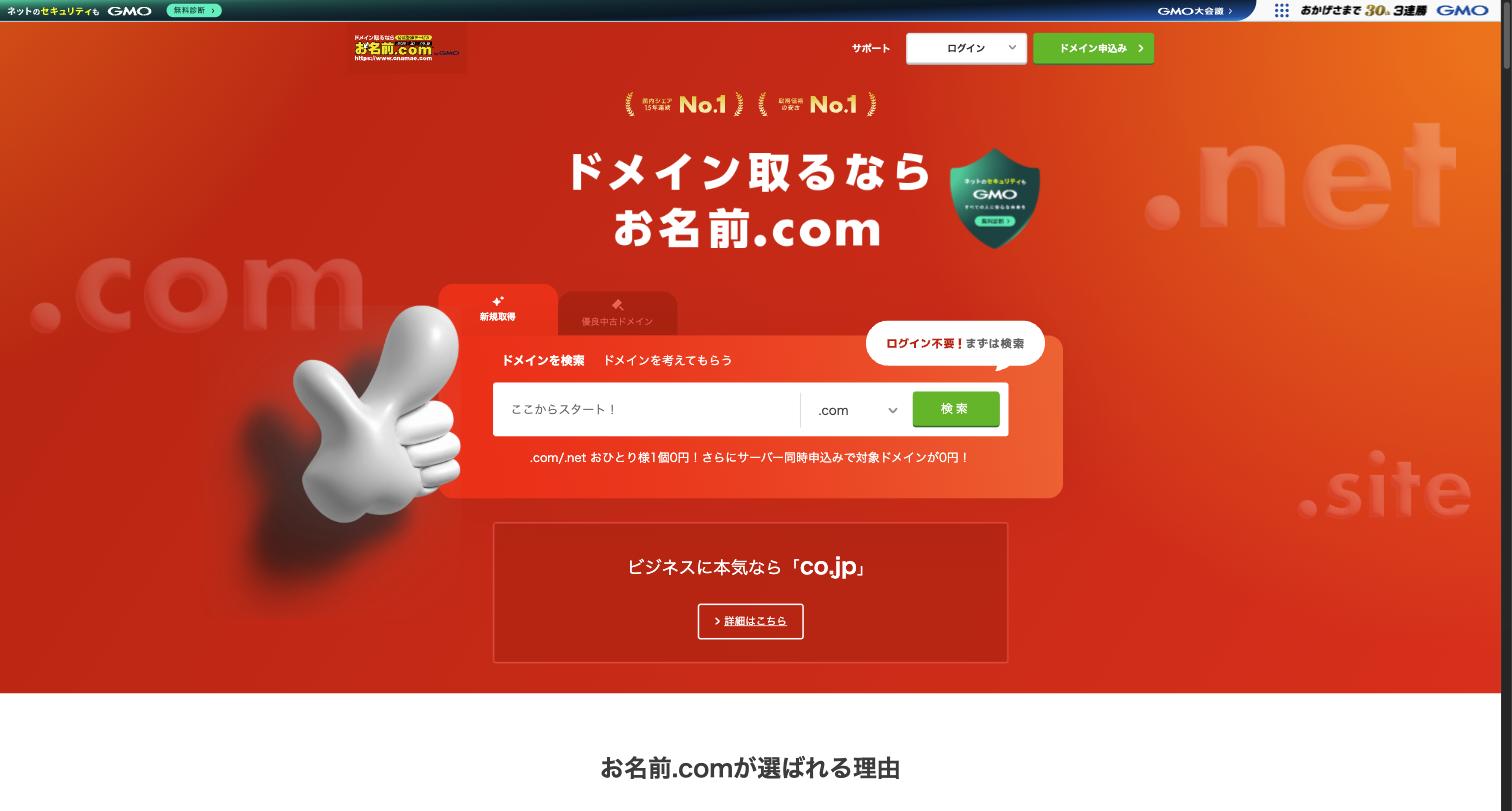
GMOインターネットグループ(9449)は、1991年に熊谷正寿氏が創業したインターネット総合企業グループです。ドメイン登録「お名前.com」、決済処理「GMOペイメントゲートウェイ」、ネット証券「GMOクリック証券」、暗号資産取引「GMOコイン」など、連結子会社149社(2025年12月末)のグループでインターネットのインフラから金融サービスまでを一気通貫で展開しています。
2025年12月期の連結業績(日本基準の決算短信)は売上高2,856億円(前期比+3.0%)、営業利益571億円(同+22.5%)で、営業利益率は20.0%と過去最高水準でした。増益(+105億円)の主因はインフラ事業の伸び(+62億円)と、前期にタイの証券事業で計上した貸倒引当金約95億円の反動による金融事業の回復(+78億円)で、後者は一時要因です。
2026年12月期からは決算短信がIFRSに変わりました。上期(1〜6月累計)は売上収益1,587億円(前年同期比+11.2%)、営業利益342億円(同+17.1%)と、IFRSで組み替えた前年同期を上回っています。
この記事では、GMOインターネットグループの6つの事業セグメント、7年間の業績推移、セグメント別利益構造、そして投資家が注目すべきポイントを解説します。
この記事の内容(目次)
会社概要 — 149社のインターネット・コングロマリット
GMOインターネットグループは、インターネット黎明期の1991年に設立され、ドメイン・ホスティングを起点に決済、証券、暗号資産へと事業領域を広げてきた総合グループです。
項目 | 内容 |
|---|---|
会社名 | GMOインターネットグループ株式会社(GMO Internet Group, Inc.) |
証券コード | 9449(東証プライム) |
代表者 | 熊谷正寿(代表取締役グループ代表) |
設立 | 1991年5月 |
上場 | 1999年8月(JASDAQ、現プライム市場) |
従業員数 | 6,484名(連結、2025年12月末時点) |
本社 | 東京都渋谷区桜丘町26番1号 セルリアンタワー |
決算期 | 12月末 |
社名の「GMO」は「Global Media Online」の略称です。創業者の熊谷正寿氏は設立以来30年以上にわたりグループ代表を務め、すべてのインターネットサービスで国内No.1を目指す「No.1戦略」をグループ横断で掲げています。
連結子会社は149社(2025年12月末)にのぼり、GMOペイメントゲートウェイ(3769、東証プライム)やGMOインターネット(4784、東証プライム)など11社の上場子会社を擁する「インターネット・コングロマリット」です。GMOインターネット(4784)は旧GMOアドパートナーズで、2025年1月の持株会社体制への移行で9449からドメイン・サーバー・インターネット接続の事業と広告・メディア事業を承継し、商号を変えてプライム市場へ移りました。
グループの全体像 — 上場子会社11社の親子関係
GMOインターネットグループの特徴のひとつが、上場子会社の多さです。本記事の主題であるGMOインターネットグループ(9449)は、2025年1月に持株会社体制へ移行した純粋持株会社であり、グループ全体の頂点に立つ親会社です。傘下に東証上場の子会社を11社抱えており(2025年12月末)、これは日本の上場企業グループの中でも屈指の多さです。
以下の表は、すべてGMOインターネットグループ(9449)を親とする上場子会社の一覧です。議決権比率は有価証券報告書に載っている2025年12月末の値で、子会社を通じた間接所有を含みます(GMOフィナンシャルゲートの57.0%は全量がGMOペイメントゲートウェイ経由)。GMOペイメントゲートウェイは40.7%ですが、実質的に支配しているため連結子会社です。
会社名(証券コード) | 市場 | 9449の議決権比率 | 主な事業 | セグメント |
|---|---|---|---|---|
GMOインターネット(4784) | プライム | 92.0% | ドメイン・サーバー・接続・ネット広告の事業会社 | インフラ・広告メディア |
GMOペイメントゲートウェイ(3769) | プライム | 40.7% | EC・オンライン決済処理 | インフラ |
└ GMOフィナンシャルゲート(4051)※3769の子会社 | プライム | 57.0% | 対面決済端末(キャッシュレス) | インフラ |
GMOグローバルサイン・HD(3788) | プライム | 52.0% | SSL証明書・電子契約「GMOサイン」 | セキュリティ |
GMOフィナンシャルHD(7177) | スタンダード | 65.9% | GMOクリック証券・GMOコインを統括 | 金融・暗号資産 |
GMOペパボ(3633) | スタンダード | 60.9% | レンタルサーバー・minne(ハンドメイド) | インフラ |
GMOプライム・ストラテジー(5250) | スタンダード | 63.1% | CMS高速化「KUSANAGI」 | インフラ |
GMOコマース(410A) | グロース | 65.1% | 実店舗向けデジタルマーケティング | インフラ |
GMOプロダクトプラットフォーム(3695) | グロース | 70.5% | ネットリサーチ・ポイント基盤(旧GMOリサーチ&AI) | 広告メディア |
GMO TECHホールディングス(415A) | グロース | 51.2% | AI活用インターネットサービス | 広告メディア |
GMOメディア(6180) | グロース | 63.1% | ポイントサイトなど自社メディアの運営 | 広告メディア |
表の時点(2025年12月末)より後に、親子関係は次のように動いています。
2026年4月:GMOインターネット(4784)が公募増資を行い、9449も保有株6,150万株を売り出した。プライム市場の上場維持に必要な流通株式比率(35%)を満たすためで、9449の持分は約92%から58.1%に下がった
2026年10月(予定):GMOインターネット(4784)が9449からGMOコマース(410A)の株式65.96%を取得して子会社にし、傘下のGMO NIKKO・GMOインサイトをGMOコマースへ移す。GMOコマースを広告・メディア事業の中核会社に据える再編
出典:GMOインターネット(4784)の適時開示(2026年4月・9月)よりKabuGraph作成
投資家が注意すべきポイントは2つあります。第一に、上場子会社が多いほど少数株主に帰属する利益が増え、親会社株主の取り分が目減りします。2025年12月期(日本基準)は当期純利益352億円のうち191億円(54%)が非支配株主(上場子会社の少数株主など)に帰属し、親会社株主の取り分は161億円でした。
第二に、GMOペイメントゲートウェイ(3769)単独の時価総額がグループ全体(9449)を上回っており(2026年9月29日終値で6,563億円対4,210億円)、個々の上場子会社を合算すると持株会社より高い評価が付く「コングロマリット・ディスカウント」が構造的に生じやすくなっています。
事業を理解する — 6セグメントの全体像
GMOインターネットグループは、インフラ、セキュリティ、広告メディア、金融、暗号資産、インキュベーションの6セグメントで事業を展開しています。2025年12月期からセキュリティ事業がインフラ事業から独立し、現在の6セグメント体制となりました。
インフラ事業 — 売上の6割超を占めるグループの大黒柱
グループ最大のセグメントであるインフラ事業は、2025年12月期に売上高1,754億円(前期比+6.8%、報告セグメント合計の62.5%)、セグメント利益405億円(同+18.0%、利益率23.1%)を計上し、10期連続で最高業績を更新しました。ドメイン登録「お名前.com」を起点に、レンタルサーバー「ConoHa」、決済処理「GMOペイメントゲートウェイ」など、インターネットを利用するうえで欠かせない基盤サービスを一通り揃えています。
2025年12月期のインフラ事業の売上高を事業別に分けると、次のとおりです。
決済:837億円(GMOペイメントゲートウェイなど。取引額に連動する手数料)
インターネット接続(プロバイダー):390億円
クラウド・レンタルサーバー:233億円
EC支援:157億円
ドメイン:112億円
出典:GMOインターネットグループ 2025年12月期決算短信〔日本基準〕よりKabuGraph作成
最大の柱は決済で、セグメント売上の約半分を占めます。ドメインとサーバーのような継続課金の収入は合計345億円で、連結売上高の約12%です。「インフラ事業=ストック収入」ではなく、取引額に連動する決済の手数料と継続課金が同じセグメントに入っている点は押さえておきたいところです。
中でもGMOペイメントゲートウェイ(3769)は、EC決済処理で国内トップクラスのシェアを持つ上場子会社です。キャッシュレス化の進展とEC市場の拡大を背景に、年間決済処理金額は23兆円を超えています(2026年6月末時点、同社連結)。インフラ事業の利益の半分以上を決済が生み出しており、グループ全体の成長エンジンとなっています。
GMOペイメントゲートウェイ(3769)の企業分析|年間22兆円・キャッシュレス決済の13.8%を処理する「決済の関所」、営業利益1,000億円への道筋
GMOペイメントゲートウェイ(3769)の事業構造・4つの収益モデル、年間22兆円超の決済処理規模、営業利益1,000億円を目指す成長戦略と投資ポイントを個人投資家向けに解説します。
セキュリティ事業 — 2025年に独立した成長セグメント
セキュリティ事業は2025年12月期から独立セグメントとなり、売上高214億円(前期比+10.4%)、セグメント利益7.5億円(同−11.8%)を計上しました。柱は次の2つです。
暗号セキュリティ:GMOグローバルサイン・HD(3788)が中核。SSL証明書などの電子認証と電子契約「GMOサイン」で、売上高125億円(+5.2%)とセグメントの約6割
サイバーセキュリティ:「GMOサイバーセキュリティ byイエラエ」とGMO Flatt Securityによる脆弱性診断・ペネトレーションテストなど。売上高62億円(+31.4%)
出典:GMOインターネットグループ 2025年12月期決算短信〔日本基準〕よりKabuGraph作成
イエラエは国内トップクラスのホワイトハッカー集団として知られ、サイバー攻撃の高度化に伴い需要が拡大しています。
電子契約サービス「電子印鑑GMOサイン」もこのセグメントに入ります。弁護士ドットコムのクラウドサインと競う市場で、2025年12月期は電子契約市場の成長と認知度の向上を受けてWEBからの申込みが増えました。
【投資テーマ解説】電子契約|市場295億円・年2割成長、クラウドサイン vs GMOサインの競争構図と投資機会
電子契約の仕組み・市場規模・普及率の最新データと、クラウドサイン・GMOサインなど主要サービスの比較、関連上場企業の事業規模・投資ポイントを解説します。
独立初年度の利益率は3.5%と低水準です。2026年12月期上期(IFRS、1〜6月累計)も売上収益120億円(前年同期比+11.1%)に対し事業利益は1.9億円(同−60.2%)で、4〜6月の3ヶ月は1.75億円の赤字でした。会社は暗号セキュリティで一部大口顧客の売上が期ずれしたためと説明しています。
DX推進に伴うセキュリティ投資の拡大は構造的なトレンドであり、サイバーセキュリティの伸びが利益率の改善につながるかが中長期の焦点です。
GMOグローバルサイン・HD(3788)徹底分析:電子認証のグローバルプレイヤー、成長戦略と投資判断
GMOグローバルサイン・ホールディングス(3788)の事業構造(電子認証GlobalSign・電子契約GMOサイン・クラウドインフラ)、セグメント別業績、配当政策、競争環境と投資リスクを個人投資家向けに解説します。
広告メディア事業
GMOインターネット(4784)やGMO TECHなどが担う広告事業(広告代理・アフィリエイト広告など)と、GMOメディア(6180)などが自社メディアを運営するメディア事業からなるセグメントです。2025年12月期は売上高355億円(前期比−1.5%)、セグメント利益23.7億円(同−33.1%、利益率6.7%)でした。
広告代理とアフィリエイト広告が軟調だった一方、店舗集客支援「MEO Dash! byGMO」などストック型の商材は伸びています。2026年12月期上期(IFRS、1〜6月累計)も売上収益175億円(前年同期比−0.3%)、事業利益13億円(同−15.4%)と減収減益で、利益率の低さと合わせて収益の安定性はまだ課題です。
金融事業 — CFD取引高国内首位のGMOクリック証券
金融事業は、GMOフィナンシャルHD(7177)傘下のGMOクリック証券を中心とするネット金融サービスです。2025年12月期の売上高は394億円(前期比−9.8%)、セグメント利益は121.7億円(同+181.0%)。利益率30.9%はグループ内で最も高い水準です。ただし増益の大半は、前期にタイの証券事業で計上した貸倒引当金約95億円がなくなった反動で、主力の店頭FXは取引量が減って減収でした。
GMOクリック証券は、Finance Magnates調べで2020年・2021年のFX取引高が世界首位でしたが、2025年の世界首位はDMM.com証券です。会社資料(2026年6月末時点)ではFX取引高は国内2位、CFD取引高は国内1位としています。
国内株式、CFD、バイナリーオプションも取り扱い、個人投資家向けの総合ネット証券として幅広いサービスを提供しています。金融市場のボラティリティが高まる局面では取引量が増えるため、業績は市況に連動しやすい特徴があります。
2026年12月期上期(IFRS、1〜6月累計)は売上収益262億円(前年同期比+19.7%)、事業利益110億円(同+28.8%)と上期の最高業績でした。金・原油や株価指数のCFD取引が伸びた一方、店頭FXは低調で、4〜6月の3ヶ月では事業利益44億円(同−9.5%)と減益です。
暗号資産事業
暗号資産取引所「GMOコイン」を運営しています。2025年12月期は売上高78億円(前期比−14.6%)、セグメント利益18.7億円(同−45.0%)を計上。暗号資産市場の動向に業績が大きく左右されるセグメントであり、2021年のビットコイン高騰期には大きな利益を計上した一方、相場の低迷期には収益が落ち込みます。
2026年12月期上期(IFRS、1〜6月累計)は市場全体の低調を受けて売上収益24億円(前年同期比−41.7%)、事業利益0.1億円(同−99.2%)まで落ち込み、4〜6月の3ヶ月は2億円の赤字でした。
インキュベーション事業
ベンチャー投資や新規事業の育成を行うセグメントです。2025年12月期は売上高8.7億円、セグメント損失△6.7億円。規模は小さいものの、過去には保有株式の売却で大きな一時利益を計上した年もあり(2022年12月期のセグメント利益は101億円)、グループの利益を上下に振らせる要因のひとつです。2026年12月期上期(IFRS、1〜6月累計)は保有株の評価損などで事業損失△10.7億円でした(前年同期は△21.2億円)。
業績推移と財務分析
GMOインターネットグループの連結業績を7年間の推移で確認します。基準を揃えるため、2025年12月期も日本基準の決算短信の値で並べています。
通期業績推移(売上高・営業利益・営業利益率)
売上高は2019年12月期の1,961億円から2025年12月期の2,856億円へ、6年間で年平均+6.5%成長しています。注目すべきは営業利益の伸びで、同期間に252億円から571億円へ2.3倍に拡大し、営業利益率は12.9%から20.0%へ改善しました(いずれも日本基準)。
2023年12月期に営業利益率が16.4%へ下がったのは、前年にインキュベーション事業が保有株の売却で計上した営業利益101億円がなくなり(2023年は△1.4億円)、暗号資産事業の赤字も3.4億円から12.7億円に広がったためです。金融事業はこの年むしろ増益でした(93億円→138億円)。
2025年12月期の過去最高の利益率には、前期にタイの証券事業で計上した貸倒引当金約95億円の反動(金融事業の利益が43億円→122億円)が含まれています。一時要因を除いた伸びの中心はインフラ事業(344億円→405億円)です。一方、純利益は金融・暗号資産・インキュベーション事業の変動で売上高ほど安定的に伸びていない点には留意が必要です。
セグメント別売上高推移(2024/12期・2025/12期)
セグメント別に見ると、インフラ事業が売上の6割超を占める圧倒的な主力です。前期比+6.8%と堅調に成長しており、ドメイン・ホスティングのストック収益に加え、決済処理の取引額拡大が牽引しています。金融事業は市況に左右され、FY2024の437億円からFY2025は394億円へ減収となりましたが、前期の貸倒引当金計上の反動で利益は大きく改善しています。広告メディア事業は361億円から356億円へ減収でした。セキュリティ事業は独立初年度ながら前期比+10.4%と成長軌道にあります。
セグメント別利益構成(2025年12月期)
利益構造を見ると、インフラ事業が70%、金融事業が21%と、この2セグメントでグループ利益の9割を生み出しています。金融事業の利益率(30.9%)はインフラ事業(23.1%)を上回り、利益貢献度は売上構成比以上に大きいのが特徴です。
2026年12月期上期の実績(IFRS)
2026年12月期からは決算短信がIFRSになりました。上期(1〜6月累計)の実績を、IFRSで組み替えた前年同期と比べます。
売上収益:1,587億円(前年同期比+11.2%)
事業利益:350億円(同+17.0%)
営業利益:342億円(同+17.1%)
親会社の所有者に帰属する中間利益:117億円(同+12.4%)、1株当たり118.17円
1株配当:第1四半期末21.20円+第2四半期末17.80円=39.00円(前年同期は34.40円)
出典:GMOインターネットグループ 2026年12月期 第2四半期(中間期)決算短信〔IFRS〕よりKabuGraph作成
3ヶ月ごとに見ると、1〜3月は売上収益816億円(+13.3%)、営業利益187億円(+28.0%)と好調でしたが、4〜6月は売上収益770億円(+9.0%)、営業利益155億円(+6.1%)と伸びが鈍りました。
上期の牽引役はインフラ事業(事業利益251億円、+25.1%)と金融事業(110億円、+28.8%)です。インフラ事業は決済が好調で、上期として最高業績を更新しました。一方、セキュリティ(1.9億円、−60.2%)、広告メディア(13億円、−15.4%)、暗号資産(0.1億円、−99.2%)は減益でした。
株主還元は「総還元性向50%」が目標で、配当は連結純利益の33%以上、自己株式の取得は純利益の50%から配当総額を引いた額を目安にしています(四半期配当)。2025年12月期の1株配当は52円で、配当性向は33.0%と配当の目標どおりでした。
2026年2月には自己株式の取得(上限110万株・27.4億円、2027年2月10日まで)と、92万4,559株の消却も決めています。配当利回りは2026年9月29日終値(3,922円)で約1.3%です。配当は純利益に連動するため、インキュベーション事業の売却益など一時的な利益が大きい年には配当も増え、利益が落ちる年には減ります。安定配当を重視する投資家には注意が必要です。
投資家が注目すべきポイント
成長ドライバー
インフラ事業のストック収益基盤。ドメイン登録やホスティングは一度契約すると継続利用される傾向が強く、解約率の低いストック型ビジネスです。顧客数の積み上げとともに固定費比率が下がるため、利益率は構造的に改善していく余地があります。インフラ事業のセグメント利益は2025年12月期まで10期連続で最高を更新し、2026年12月期上期(IFRS)も事業利益が前年同期比+25.1%でした。
決済処理の取引額拡大。GMOペイメントゲートウェイの年間決済処理金額は23兆円を超え(2026年6月末時点)、EC市場の成長とキャッシュレス化に連動して拡大が続いています。決済は取引額に応じた手数料収入であるため、EC市場の成長がそのままトップラインの伸びにつながります。インフラ事業の売上の約半分がこの決済です。
セキュリティ需要の構造的拡大。DX推進とサイバー攻撃の高度化により、企業のセキュリティ投資は今後も増加が見込まれます。独立セグメント化はグループとしてこの分野を中長期の成長ドライバーと位置づけた表れであり、利益率の改善余地は大きいと考えられます。ただし2026年12月期上期は、暗号セキュリティで大口顧客の売上が期ずれして減益でした。
リスク要因
金融・暗号資産セグメントの業績変動。FX取引量や暗号資産相場の変動によって金融・暗号資産セグメントの利益は大きく上下します。この2セグメントは2025年12月期のグループ利益の約24%を占めており、純利益ベースでは変動幅がさらに大きくなります。2026年12月期上期も、金融はCFDの活況で事業利益110億円と伸びた一方、暗号資産は0.1億円まで落ちました。連結業績予想が非開示であることと合わせ、業績の予測可能性はやや低い銘柄です。
コングロマリット・ディスカウント。6つの異なる事業を持つ多角化グループであるため、各事業の合算価値よりも株価が割り引かれる「コングロマリット・ディスカウント」が適用されやすい銘柄です。特にGMOペイメントゲートウェイ(3769)の時価総額はグループ全体の時価総額を上回っており(2026年9月29日終値で6,563億円対4,210億円)、保有する子会社株の時価(時価総額×持分比率)との乖離が論点になります。
創業者への依存。熊谷正寿氏が設立以来30年以上にわたりグループ代表を務めています。グループのビジョンと意思決定の中心にいる創業者の存在は強みでもありますが、後継者計画や経営の分散が進んでいるかどうかは中長期の投資判断で注視すべきポイントです。
「お名前.com」のUX設計に対する批判。グループの中核サービスである「お名前.com」について、ドメイン購入時に意図しないレンタルサーバー契約が追加される、解約手続きが分かりにくい、大量の営業メールが届くといった指摘がユーザーから寄せられており、いわゆる「ダークパターン」に該当するとの批判もあります。消費者庁の検討会は2026年8月に中間取りまとめ案を示し、消費者庁は9月10日に中間取りまとめを公表して、特定商取引法の改正も視野に規制を強める方向性を示しました。EUでも同年中にDigital Fairness Actの法案提出が予定されています。規制が強化された場合、コンバージョン設計の見直しがインフラ事業の収益性に影響する可能性があります。
まとめ
GMOインターネットグループは、ドメイン登録からネット証券、暗号資産まで幅広い事業を展開するインターネットの総合グループです。売上の約6割を占めるインフラ事業(ドメイン・サーバーの継続課金と決済の手数料)が成長を支え、営業利益率は2019年12月期の12.9%から2025年12月期の20.0%へ改善しました(日本基準)。2026年12月期上期(IFRS)も営業利益が前年同期比+17.1%と伸びています。
一方で、金融・暗号資産セグメントの業績変動、連結業績予想の非開示、コングロマリット構造による評価の難しさといった課題もあります。決済処理やセキュリティ事業のように構造的に成長する領域と、市況に左右される金融事業のバランスをどう評価するかが、この銘柄を判断するうえでの核心になります。
2026年9月29日終値(3,922円)でPER約24倍(IFRSの2025年12月期EPS 163.89円ベース)、配当利回り約1.3%という水準は、インフラ事業の安定性だけを見れば割安感があり、金融・暗号資産の変動リスクを織り込むとフェアバリューに近い印象です。インフラ事業の利益率改善トレンドと、セキュリティ事業の成長が続くかどうかを四半期ごとに確認していくのがよいでしょう。