セキュア(4264)の企業分析|純利益22%減から一転、4件のM&Aで狙う2026年12月期純利益2倍超
AI顔認証による入退室管理で国内シェアNo.1のセキュリティ企業。2024年以降4社を子会社化し、2026年はTOUCH TO GO・テスコムジャパンを相次いでグループに迎え、「AI×フィジカルセキュリティ」の複合企業へ転換中です。
この記事の内容(目次)
会社概要 — ホームセキュリティからAI×M&Aプラットフォーマーへ
セキュアは2002年の設立以来、一貫して「モノを見て・識別し・安全を守る」セキュリティ機器の開発に取り組んできた企業です。現在は法人向けの入退室管理システムと監視カメラシステムを2本柱としながら、2026年に入ってからのM&Aによって事業領域を急速に広げています。まずは基本情報から確認します。
基本情報
項目 | 内容 |
|---|---|
会社名 | 株式会社セキュア |
証券コード | 4264(東京証券取引所グロース市場) |
業種 | 情報・通信業 |
代表者 | 代表取締役社長 谷口辰成 |
従業員数 | 199名(連結、2025年12月31日現在。第24期有価証券報告書) |
本社所在地 | 東京都新宿区西新宿 |
設立 | 2002年10月 |
上場日 | 2021年12月27日(東証マザーズ、現グロース市場) |
事業内容 | AI画像認識・顔認証技術を用いた入退室管理システム・監視カメラシステム等の開発・販売、画像解析サービスの提供 |
セキュアは決算上、セグメントを「セキュリティソリューション事業」の単一セグメントとして開示しています。社内的には主力製品ごとに「SECURE AC」(入退室管理)、「SECURE VS」(監視カメラ)、「SECURE Analytics」(画像解析)等の名称で管理されており、次章で詳しく見ていきます。
沿革 — ホームセキュリティの開発会社から法人向けセキュリティ企業へ
セキュアの出発点は、法人向けセキュリティではなく家庭用の防犯機器でした。2002年10月の設立当初はホームセキュリティ製品の開発を手がけ、2006年には独自開発のドアロック「セフィリオ」で経済産業大臣賞を受賞しています。創業者であり現在も代表取締役社長を務める谷口辰成氏は、設立時から一貫して経営の舵を取ってきました。
転機となったのは2010年です。同社はホームセキュリティ事業から企業向けセキュリティ事業へと軸足を移し、現在の入退室管理・監視カメラシステムの事業モデルの原型を築きました。この事業転換以降、AI画像認識・顔認証技術への投資を重ね、顔認証を用いた入退室管理システムというニッチ市場で存在感を確立していくことになります(会社沿革は会社四季報オンライン、週刊BCN等の情報を基に構成)。
2021年12月27日、セキュアは東京証券取引所マザーズ市場(現グロース市場)に上場しました。公募価格950円に対して初値は2,185円と、公募価格比で約130%の初値上昇となり、市場からの期待の高さがうかがえるスタートでした(IPO時データ)。2026年9月15日終値の1,450円は、公募価格は上回るものの上場初日の初値は下回る水準です。
ビジョンと事業モデル
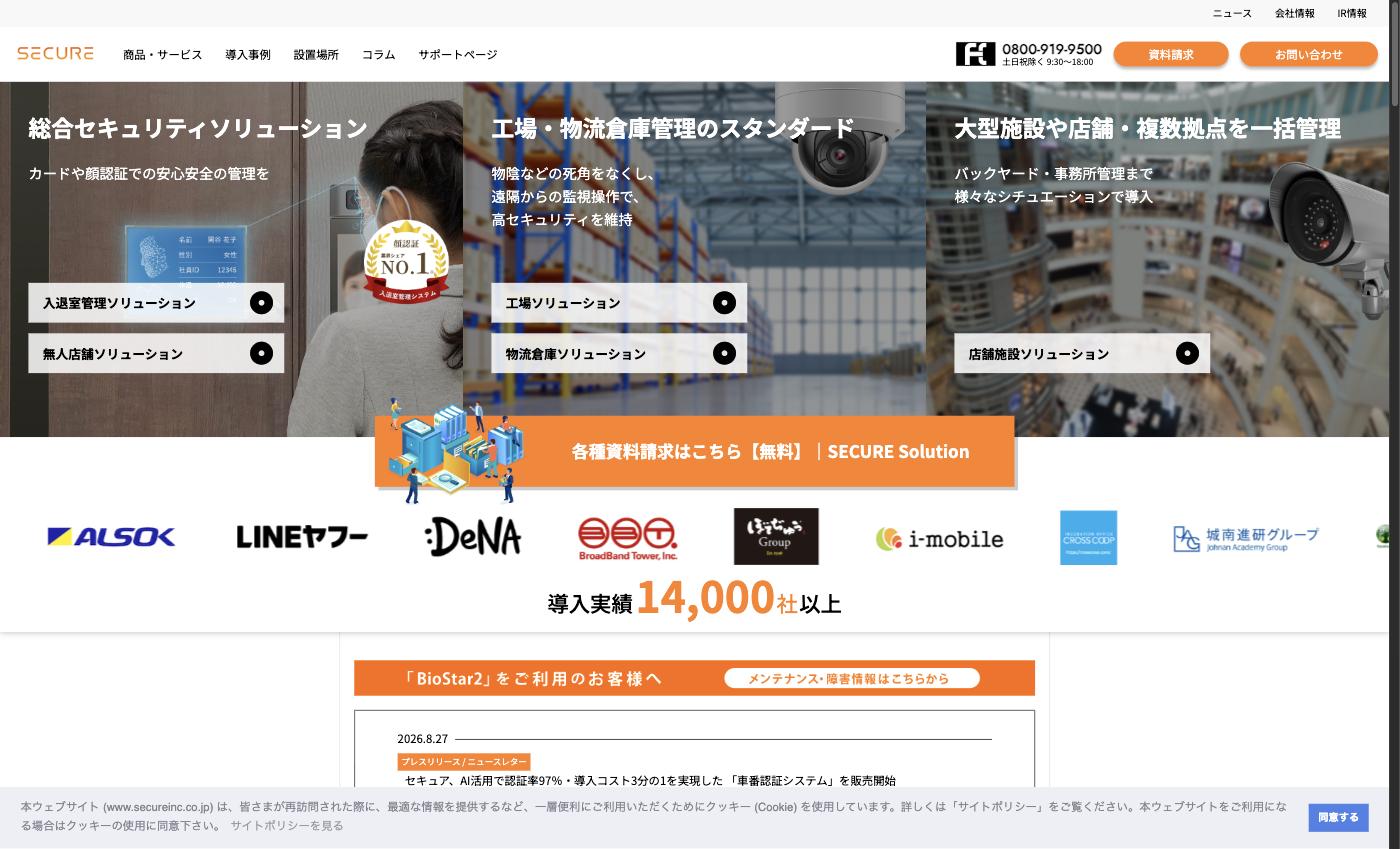
セキュアは「AI(画像認識)× セキュリティで新しい価値を創る」というビジョンを掲げ、顔認証・画像解析技術をコアとした入退室管理・監視カメラシステムを法人顧客に提供しています。公式サイトによれば導入実績は14,000社以上に達しており(株式会社セキュア公式サイト)、オフィス・小売店舗・工場・データセンターなど幅広い業種で採用されています。自社開発のソフトウェアと、メーカーやベンダーから調達した1,000種超のデバイスを組み合わせてシステムを構築し、オフィスデザイン会社・警備会社・OA機器販売会社など200社超の販売パートナー経由(売上の約9割)で提供するシステムインテグレーション型のビジネスモデルが特徴です(2026年12月期第2四半期決算説明資料)。
事業を理解する — 顔認証で稼ぐ本業と、M&Aで広がる新領域
セキュアの事業は大きく分けて、入退室管理システム「SECURE AC」と監視カメラシステム「SECURE VS」の2本柱に、画像解析サービス「SECURE Analytics」や単体の顔認証システム「SECURE FR」が加わる構成です。さらに2026年のM&Aにより、無人店舗ソリューション「SECURE AI Store LAB」領域が一気に強化されました。ひとつずつ見ていきます。
SECURE AC — 入退室管理システム(オンプレミス主体、クラウド版も展開)
「SECURE AC」は、カード・指紋・顔認証など複数の認証方式に対応した入退室管理システムです。多様なID認証デバイスをサーバーで一元管理するオンプレミス型が主体で、SaaS型の「SECURE AC Cloud」も提供しています。2025年12月期のSECURE AC売上のうちクラウドは4.2%、オンプレミスが95.8%で、会社は「クラウド強化中」と位置づけています(2026年12月期第2四半期決算説明資料)。クラウド版は複数拠点を一括管理できるため、ABW(Activity Based Working)やハイブリッドワークに対応した入退室管理として企業のオフィスに導入されています。検温機能やマスク検知機能も備え、コロナ禍以降の感染対策ニーズにも対応してきました(SECUREの入退室管理システム)。
証券リサーチセンターが公表した新規上場時のレポートによれば、SECURE ACの売上高のうち3〜4割は付加価値の高い顔認証方式が占め、顧客の約8割はオフィス向けだとされています(証券リサーチセンター アナリストレポート)。顔認証は非接触・なりすまし防止・打刻連携などの面でカードキーより優れる一方、導入コストは相対的に高く、大企業や高セキュリティ施設で採用が先行してきました。
業績面では、2024年12月期のSECURE AC売上高は17億3,700万円(前期比+18.1%)でした。決算分析記事によれば、この伸びは「付加価値の高い顔認証方式の案件が増えており、案件単価は上昇傾向」にあることが背景です(ログミーFinance決算分析)。2026年12月期上半期(1〜6月)にはさらに勢いを増し、前年同期比+44.6%という高い伸びを記録しています。導入件数自体は減少したものの、リテール向けの大型案件によって案件単価が押し上げられたことが要因です(2026年12月期第2四半期決算)。「件数は減っても単価が上がる」という構図は、大型顧客への深耕が進んでいることの裏返しとも読めます。
SECURE VS — オンプレミス/クラウド監視カメラシステム
「SECURE VS(Video Surveillance)」は、オンプレミス型とクラウド型の両方を提供する監視カメラシステムです。2025年1月には、AI検知機能を搭載したクラウド型の録画サービス「SECURE VS Cloud」の提供を開始し、店舗・オフィス・倉庫など幅広い業種での活用を想定しています(SECURE VS Cloud販売開始のお知らせ)。
顧客構成は、ドラッグストアやスーパーマーケットなど小売業が約半数を占め、残りは食品メーカーの工場やデータセンターなどが利用しています(証券リサーチセンター アナリストレポート)。2024年12月期の売上高は38億8,500万円(前期比+9.5%)で、単体としてはセキュアの売上高の6割超を占める最大セグメントです。
直近の成長ドライバーとして目立つのが、物流施設・データセンター向けの大型案件です。2026年12月期上半期の決算では、物流施設やデータセンター向けの大型案件がSECURE VSの増収に寄与したことが明らかにされています(2026年12月期第2四半期決算)。生成AIブームを背景にしたデータセンター建設ラッシュや、EC拡大に伴う物流倉庫の新設・増設が、監視カメラ・入退室管理システムの新たな需要を生んでいる構図です。
SECURE FR・SECURE Analytics — 顔認証と映像データの二次活用
「SECURE FR(Face Recognition)」は顔認証機能に特化したセキュリティシステムで、監視カメラ映像から登録人物・非登録人物を識別して通知する「Face Tracker」などを含みます。テレワーク向けに提供していた「顔認証のぞき見ブロッカー」は2024年7月にサービスを終了しています(第24期有価証券報告書)。「SECURE Analytics」は監視カメラの映像データを解析し、入退室ログや来店客の動線データを業務改善に役立てる画像解析サービスです。
この領域は金額としてはまだ小さいものの、保守契約等のストック売上が積み上がっている点が特徴です。2024年12月期の「SECURE Analytics/その他」の売上高は2億3,900万円(前期比+39.5%)と、SECURE AC・VSを上回るペースで成長しました(2024年12月期決算説明資料)。ただし売上構成比は3.8%(2025年12月期は3.5%)にとどまり、会社全体の収益構造を左右する規模にはまだ達していません。このほか、JTN・メディアシステムの子会社化で加わった施工・エンジニアリングサービス「SECURE ES」が2024年12月期に6.1%、2025年12月期に8.2%を占めています。こちらは機器の設置・工事に伴うフロー型の売上です。
製品別売上構成比(2024年12月期)
市場での立ち位置 — 顔認証入退室管理シェアNo.1と競合環境
セキュアは、顔認証による入退室管理システムの出荷台数・売上高の両方で国内マーケットシェアNo.1を獲得したと発表しています。2020年から2022年まで3年連続でシェアNo.1を獲得した実績に続き、2024年の実績でも再びNo.1を獲得したとしています(2025年6月の適時開示)。2026年3月には、この強みを背景に小売・金融の500店舗超への「キーレス顔認証ソリューション」導入が決定したことも発表されました(2026年3月の適時開示)。このシェアは富士経済の市場調査「DXを実現するセキュリティ関連システム・ソリューション市場の将来展望 2025」(2024年実績、入退室管理用途の顔認証機器)に基づく会社発表で、数量ベース50.0%・金額ベース40.4%です。2023年は同調査が発刊されておらず、対象年が2022年から2024年へ飛んでいる点は踏まえておく必要があります。
もっとも、入退室管理・監視カメラ市場そのものが「セキュア対大手」の構図というわけではありません。警備業界の大手であるセコムやALSOK(綜合警備保障)も、顔認証機能を組み込んだ入退室管理・出入管理システムを自社ラインナップに持っており、全国規模の警備員網・施工体制・法人営業力を武器に競合してきます。クラウド録画サービスの領域では、セーフィー(Safie)のようにクラウド映像プラットフォームに特化した専業企業も存在感を強めています。セキュアの強みは、大手ほど総合力に頼らず、顔認証技術と画像解析ソフトウェアの自社開発力に特化してきた点にあると言えます。
M&Aで広がる新領域 — 単一事業からAI複合企業へ
セキュアは2023年以降、M&A・資本業務提携を積極化させています。2025年にはメルコホールディングス(現・バッファロー)との資本業務提携で約14億5,000万円を調達し、メディアシステム(福島、防犯・通信工事)を子会社化。さらに2026年に入ってからはTOUCH TO GO・テスコムジャパンの子会社化やリコージャパンとの資本業務提携(第三者割当で約9.6億円を調達)と、立て続けに事業領域を広げる動きを見せました。
TOUCH TO GOは、AIカメラと重量センサーを組み合わせた無人決済店舗システム「SENSE」シリーズや、券売機・セルフレジ・時間課金の1台3役をこなすセルフオーダー決済端末「MONSTAR」を手がける企業で、JR東日本グループの駅構内店舗やファミリーマート店舗への導入実績を持ちます(TOUCH TO GO子会社化のニュース)。セキュアが従来展開してきた無人店舗ソリューション「SECURE AI Store LAB」に、実際に鉄道・コンビニ現場で稼働してきた無人決済技術が加わったことで、AIを使った店舗の省人化・最適化という成長領域における実装力が一気に強化された形です。
リコージャパンとの提携は、フィジカルセキュリティのデータと、リコージャパンが展開するオフィス向けデジタルプラットフォーム「RICOH Spaces」を連携させ、働く人の動きを可視化してオフィスDXにつなげる取り組みです。リコージャパンが持つ全国約100万拠点の法人顧客基盤への提案チャネルを得られる点は、セキュアにとって大きな販路拡大の機会になります(日本経済新聞の報道)。またテスコムジャパンの子会社化により、これまで外部調達に頼っていた監視カメラ機器の開発・製造機能を自社グループ内に取り込み、AI機能搭載カメラの企画から製造までを一貫して手がける体制の構築を進めています(財経新聞の報道)。
各M&Aの業績寄与タイミングにも注意が必要です。メディアシステムは2025年4月から連結されているため2026年12月期は通期寄与します。一方、TOUCH TO GOは2026年3月31日をみなし取得日として第2四半期は貸借対照表のみを連結し、損益計算書の連結は第3四半期からです。テスコムジャパンも第3四半期から貸借対照表を、第4四半期から損益計算書を連結する予定です(2026年12月期第2四半期決算短信)。つまり2026年12月期の損益に乗るのは、TOUCH TO GOが4〜9月分の6ヶ月、テスコムジャパンが3ヶ月分にとどまります。しかも2月13日公表の会社予想は両社の影響を織り込んでおらず(影響額は精査中)、フル寄与は2027年12月期からになります。会社はTOUCH TO GOについて「案件の季節性で弱い上期のみが連結され、のれん償却の影響で通年の営業利益は概ね±0」、テスコムジャパンについて「のれん償却負担を吸収して連結利益にプラス寄与」と説明しています(2026年12月期第2四半期決算説明資料)。
子会社・提携先 | 連結開始(BS/PL) | 2026年12月期の寄与 |
|---|---|---|
メディアシステム | 2025年4月(前期から連結済み) | 通期(12ヶ月) |
TOUCH TO GO | BS: Q2から/PL: Q3から | PLは4〜9月分(6ヶ月)。会社予想に未反映 |
テスコムジャパン | BS: Q3から/PL: Q4から | PLは3ヶ月分(Q4)。会社予想に未反映 |
リコージャパン(提携) | 2026年3月に資本業務提携(連結対象外) | 販路連携 |
こうした一連のM&Aにより、セキュアは「入退室管理と監視カメラを売る会社」から、無人店舗・オフィスDX・カメラ製造までを含むAI×フィジカルセキュリティの複合プラットフォーマーへの転換を急いでいます。次章では、この事業拡大戦略が実際の業績にどう表れているかを数字で確認していきます。
業績推移と財務分析
セキュアの業績は、2022年12月期の赤字転落から、2023年12月期以降のV字回復、そして2026年12月期に見込まれる大幅増益という、振れ幅の大きい推移をたどっています。まずは過去5期と会社予想を並べて確認します。
通期業績推移(売上高・営業利益・営業利益率)
決算期 | 売上高 | 営業利益 | 純利益 | 売上高成長率 |
|---|---|---|---|---|
2021年12月期 | 33.78億円 | 1.55億円 | 1.31億円 | ― |
2022年12月期 | 33.84億円 | ▲1.69億円 | ▲2.27億円 | +0.2% |
2023年12月期 | 51.91億円 | 1.87億円 | 1.68億円 | +53.4% |
2024年12月期 | 62.47億円 | 3.05億円 | 2.40億円 | +20.3% |
2025年12月期 | 68.40億円 | 3.26億円 | 1.87億円 | +9.5% |
2026年12月期(会社予想) | 82.06億円 | 6.20億円 | 4.10億円 | +20.0% |
2022年の赤字と、その後の回復局面
2022年12月期は、売上高こそ前期並みの33.84億円を確保したものの、営業損益は▲1.69億円の赤字に転落し、純損益も▲2.27億円の赤字となりました。上場翌年に収益性が悪化したこの局面は、成長投資と採算管理のバランスを取ることの難しさを示す一幕だったと言えます。
その後は2023年12月期に売上高が前期比+53.4%と急回復し、黒字にも復帰。2024年12月期には売上高62.47億円(+20.3%)、営業利益3.05億円(+62.7%)と過去最高を更新しました。決算分析では、この増益の大半が「売上総利益率の改善」によるものと説明されており、単なる増収ではなく採算性そのものが改善局面に入ったことがうかがえます(ログミーFinance決算分析)。
2025年12月期 — 一時費用と税負担増が押し下げた純利益、本業は増収増益
2025年12月期は売上高68.40億円(前期比+9.5%)、営業利益3.26億円(同+6.6%)と増収増益を確保し、売上高は5期連続で過去最高を更新しました。もっとも、親会社株主に帰属する当期純利益は前期比22.0%減の1億8,700万円にとどまっています。会社はM&A・資本業務提携に伴う一時的な費用の発生を背景に挙げていますが、損益計算書を見ると税金等調整前当期純利益は2億8,400万円から3億円へ増益で、純利益を押し下げたのは法人税等合計が4,300万円から1億1,200万円へ増えたことです(法人税等調整額が前期の△3,300万円から+2,100万円に振れた)。本業の実力を示す営業利益は増益基調を保っている点は押さえておきたいところです(2025年12月期決算短信)。
もうひとつ見逃せないのが、会社が期初に示していた計画(売上高70億円・営業利益4億円)を下回って着地したという事実です(2024年12月期決算分析・2025年度見通し)。第1四半期にSECURE ACの前期の大型案件が剥落した影響を中・小型案件の積み上げで補いきれなかったことや、SECURE VSで一部既存顧客のプロジェクト進捗が想定を下回ったことを、会社は未達の要因として説明しています(2025年12月期決算短信)。エンタープライズ向けのシステム導入は工事・検収のタイミングで売上計上時期が前後しやすく、案件ベースの受注特性による業績のブレはこの銘柄を評価するうえで継続的に意識しておくべきポイントです。
2026年12月期の滑り出し — 好調な第1四半期と、伸び悩んだ利益進捗率
2026年12月期第1四半期(1〜3月)は、売上高23億7,100万円(前年同期比+31.0%)、営業利益2億3,400万円(同+54.0%)、経常利益2億2,700万円(同+56.4%)、純利益1億5,000万円(同+57.0%)と、力強いスタートを切りました(2026年12月期第1四半期決算短信)。
続く上半期(1〜6月)累計では、売上高41億1,000万円(前年同期比+24.5%)、営業利益2億3,100万円(同+99.8%)、経常利益2億1,400万円(同+117.1%)、中間純利益8,900万円(同+79.9%)と、増収増益率そのものは高水準を維持しています。セグメント別では、SECURE ACがリテール向け大型案件により前中間期比+44.6%の増収、SECURE VSも物流施設・データセンター向け大型案件が寄与して増収となりました(2026年12月期第2四半期決算)。会社は8月13日の決算発表時点で、通期の業績予想を据え置いています。
2026年12月期 通期予想に対する上半期進捗率
バリュエーション — 割高に見える実績PERと、計画達成時の姿
2026年9月15日終値の株価1,450円に基づく主要指標は、PER42.3倍・PBR2.79倍・ROE6.4%です。ROE6.4%は期末自己資本ベースの値で、会社が開示する期首・期末平均ベースでは8.9%(2025年12月期決算短信)です。東証プライム平均(8%台、期中平均ベース)と同程度かやや下回る水準にとどまり、PER42.3倍だけを見ると、収益性の割に株価が高いグロース株という印象を受けるかもしれません。もっともこのPERは、M&A関連の一時費用と税負担増で圧縮された2025年12月期の実績EPS(34.3円)を分母にした数値である点に注意が必要です。
指標 | 数値 | 補足 |
|---|---|---|
株価 | 1,450円 | 2026年9月15日終値 |
PER(実績) | 42.3倍 | 2025年12月期実績EPS(34.3円)ベース |
PER(会社予想) | 21.5倍 | 2026年12月期会社予想EPS(67.42円)ベース |
PBR | 2.79倍 | 2025年12月期末BPS(518.91円)ベース |
EPS(実績) | 34.3円 | 2025年12月期実績、M&A一時費用と税負担増で圧縮された水準 |
ROE | 6.4% | 期末自己資本ベース。会社開示の期中平均ベースでは8.9% |
時価総額(概算) | 約90億円 | 株価1,450円 × 発行済株式数6,206,420株(2026年6月末)で算出 |
予想配当利回り | ―(無配) | 2026年12月期の配当予想は0円 |
仮に会社予想どおり2026年12月期の純利益4億1,000万円が実現した場合、会社予想の1株当たり当期純利益は67.42円(リコージャパンへの第三者割当で株数が増えたため、期初の72.70円から第1四半期決算短信で引き下げ)で、株価1,450円を前提にした予想PERは21倍台まで低下する計算になります。実績PER42.3倍と予想PER21倍台という2つの姿は、この銘柄が「今の利益水準で見れば割高、計画どおりの増益を実現できれば相対的に見直せる余地がある」という、増益計画の実現度合いに評価が大きく左右される銘柄であることを示しています。配当は2026年12月期も0円の予想であり、利益は配当より前述のM&Aを含む成長投資に優先配分する方針がうかがえます。
PBR2.79倍という水準は、ROEの絶対水準(期末ベース6.4%)だけで説明しようとすると割高に映りますが、M&Aで積み増した無形資産・のれんを含む純資産と、今後のシナジー効果への期待が織り込まれていると理解すると整合的です。相次ぐM&Aでのれん(買収先の時価純資産を上回る取得対価)の計上額も増えていく見込みであるため、今後の決算では、のれんの償却負担や減損リスクにも注意を払う必要があります。
投資家が注目すべきポイント
ここまで見てきた事業構造・M&A戦略・業績推移を踏まえ、セキュアに投資する際に押さえておきたい強みとリスクを整理します。
強み1: 顔認証入退室管理シェアNo.1と、大型案件による高付加価値化
セキュアは顔認証による入退室管理システムで、数量・金額の両方について国内シェアNo.1を掲げています(富士経済調べ、2024年実績)。2026年3月には小売・金融500店舗超への「キーレス顔認証ソリューション」導入も決定しました。SECURE ACは、導入件数の増減以上に案件単価の上昇によって成長するフェーズに入っており、2026年12月期上半期は前年同期比+44.6%という高い伸びを記録しています。顔認証というニッチ市場で技術的な先行者優位を築けていることは、価格競争に陥りにくい収益基盤の土台になっています。
強み2: M&Aで広がる事業ポートフォリオとパートナーシップ
2025年2月のメルコホールディングス(現・バッファロー)、2026年3月のリコージャパンとの資本業務提携に伴う2度の第三者割当増資で計約24億円を調達し、メディアシステム(施工・保守、2025年4月)・TOUCH TO GO(無人店舗、2026年4月)・テスコムジャパン(カメラ機器製造、2026年7月)と3社を立て続けに子会社化しました。リコージャパン(全国約100万事業所の顧客基盤)の販路も得ています。単一事業のセキュリティ機器メーカーから、AI×フィジカルセキュリティの複合企業へ転換しようとする経営の動きは、既存事業の伸びが緩やかになりつつある局面で次の成長エンジンを外部から取り込む合理的な打ち手と評価できます。特にリコージャパンの全国的な法人営業網は、セキュア単独では作るのに時間がかかる販路であり、早期に収益貢献が確認できるかが注目点です。
強み3: データセンター・物流施設向け需要と利益率改善の計画
生成AIの普及に伴うデータセンター建設ラッシュや、EC拡大に伴う物流施設の新設・増設は、監視カメラ・入退室管理システムの新たな需要を生んでいます。2026年12月期上半期には、物流施設・データセンター向けの大型案件がSECURE VSの増収に貢献しました。画像解析・保守サービス等を含むSECURE Analytics/その他は2024年12月期に前期比+39.5%と高い伸びを示したものの、売上構成比は3.8%(2025年12月期3.5%)にとどまり、収益の柱は依然として機器販売を伴うSECURE VS・SECURE ACです。2026年12月期の会社計画では営業利益率が4%台後半から7.6%へ改善する見通しで、大型案件による単価上昇と増収効果で利益率を引き上げられるかが焦点です。
リスク1: 案件ベースの受注特性による業績のブレと下期偏重の進捗
2025年12月期は、SECURE ACの前期大型案件の剥落を中・小型案件で補いきれなかったことやSECURE VS案件の進捗遅れにより、期初計画(売上高70億円・営業利益4億円)を下回って着地しました。2026年12月期も、上半期時点の売上高進捗率は50.1%とほぼ計画どおりである一方、営業利益・経常利益の進捗率は35〜37%台にとどまっています。会社は8月時点で通期予想を据え置いていますが、下半期に計画達成の成否がかかる構図は前期と同じであり、11月の第3四半期決算での進捗確認は欠かせません。エンタープライズ向けのシステム導入という性質上、大型案件の受注・検収時期のズレが業績を振れさせやすい点は、この銘柄に投資する上での基本認識として持っておくべきです。
リスク2: 相次ぐM&Aによるのれん負担とPMI(統合)の実行リスク
2024年1月のジェイ・ティー・エヌ(2023年12月決議)から、2025年のメディアシステム、2026年のTOUCH TO GO・テスコムジャパンまで、セキュアは2年半で4社を子会社化してきました。買収先の時価純資産を上回る取得対価はのれんとして計上され、将来にわたって償却負担や減損リスクを抱えることになります。また、異なる企業文化・システムを持つ買収先を円滑に統合できるか(PMI)は、決算数値だけでは見えにくいリスクです。2025年12月期の減益の一因もM&A関連の一時費用であったように、M&Aは中長期の成長ドライバーであると同時に、短期的な利益の振れ要因にもなるという両面を持つ点は理解しておく必要があります。
リスク3: 大手警備会社・専業クラウドカメラ企業との競争、無配当という選択
入退室管理・監視カメラ市場には、全国規模の営業網と施工体制を持つセコム・ALSOKのような警備業界の大手や、クラウド録画に特化したセーフィーのような専業企業が存在し、セキュアは技術力で対抗する立場にあります。また、中国メーカー製カメラを巡る安全保障上のリスクの高まりは国産メーカーへの追い風となり得る一方、中国メーカーは価格面で引き続き攻勢をかけているとも指摘されています。配当については2026年12月期も0円の予想であり、利益は配当より成長投資に優先配分する方針です。時価総額約90億円という小型グロース株特有の値動きの大きさ・流動性の低さにも留意が必要です。
トレンドマイクロ(4704)の企業分析|10期連続増収でも一転減益、AI投資が直撃した2026年12月期の実態
トレンドマイクロ(4704)のサイバーセキュリティ事業の構造、10期連続増収の実績、AI投資コスト増による減益の背景を解説します。
まとめ — 「顔認証の勝ち組」がM&Aで描く次の成長曲線
セキュアは、顔認証による入退室管理システムで国内シェアNo.1を握る技術力を土台に、2025年のメディアシステム子会社化に続き、2026年にはTOUCH TO GO・テスコムジャパンの子会社化、リコージャパンとの資本業務提携を立て続けに実行し、単一事業のセキュリティ機器メーカーから複合的なAIプラットフォーマーへの転換を急いでいます。2025年12月期はM&A関連費用と税負担増で減益となりましたが、2026年12月期は経常利益2倍・純利益2.2倍という大幅増益を会社自身が計画しています。ただし、この会社予想にTOUCH TO GO・テスコムジャパンの影響は織り込まれておらず、2026年12月期の損益に乗るのはTOUCH TO GOが6ヶ月分(4〜9月)、テスコムジャパンが3ヶ月分にとどまるため、M&Aのフル寄与は2027年12月期からとなります。
投資判断のために継続的にチェックすべきポイント
11月中旬に見込まれる第3四半期決算で、上半期に伸び悩んだ営業利益・経常利益の進捗率(35〜37%台)がどこまで改善するか
TOUCH TO GO・テスコムジャパンの子会社化やリコージャパンとの提携が、具体的な受注・売上として決算数値に表れてくる時期
相次ぐM&Aに伴うのれんの計上額と、その償却負担・減損リスクが今後の利益率に与える影響
顔認証入退室管理でのシェアNo.1の座を、セコム・ALSOKなど大手警備会社や海外メーカーに対して防衛し続けられるか
投資スタンスとしては、M&Aによる非連続な成長とその実行リスクを引き受けられるグロース株志向の投資家に向いた銘柄だと言えます。無配当であるため配当収入を重視する投資家には不向きですが、顔認証というニッチ市場での技術的な優位性、データセンター・物流施設向けの構造的な需要拡大、そして複数の資本提携によって広がった販路という複数の成長ドライバーを持っている点は評価できます。一方で、時価総額約90億円という小型株特有の値動きの大きさや、案件ベースの受注に伴う四半期ごとの業績のブレは織り込んでおく必要があります。2025年12月期に一度、期初計画に届かなかった実績があることも踏まえ、今回の2026年12月期計画については上半期の勢いを鵜呑みにせず、下半期の進捗を確認しながら判断することをおすすめします。
セキュア
セキュアは、AI画像認識技術を活用した物理セキュリティシステムを提供する企業です。SECURE AC(入退室管理システム)、SECURE VS(監視カメラシステム)、SECURE Analytics(画像解析サービス)を中核事業とし、顔認証…